今年1月2日開始,你的KKBOX月費從149元變成159元。
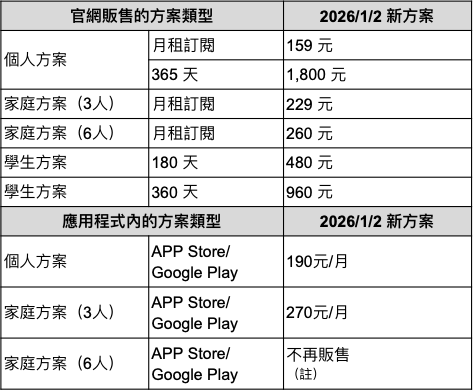
看起來只漲10塊,但年繳方案更狠。以前1,788元可以聽410天,現在1,800元只給365天,換算每天的成本其實漲了一成三。App裡的6人家庭方案,乾脆直接不賣了。
問你一個問題:漲完之後,你會退訂嗎?
這個問題,就是今天這篇的全部重點。很多人說訂閱經濟的紅利在疫情結束後就沒了,大家開始砍訂閱、省荷包。但我把三家台股公司的法說會資料翻完,結論剛好相反。訂閱制從來就不是護城河,它只是一種收錢的方式,真正決定一家訂閱公司生死的,是漲價之後客人還在不在。說穿了,收費模式是公司選的,需求是客戶給的。
先用美國的例子暖身,因為最直白。Netflix這一季營收年增11.8%,淨利年增44%,營業利益率從一年前的28.2%拉到34.6%,公司自己說成長主要來自會員增加和漲價。漲價,客人沒跑,錢還變多。
另一家是疫情期間紅到發紫的飛輪健身Peloton。它也漲了訂閱價,結果付費訂閱數一年少了8.8%,剩下255萬左右,全年訂閱營收只勉強打平,還是靠漲價硬撐住的。疫情時大家關在家裡踩飛輪,疫情一結束,這個需求本身就退潮了,漲價只是讓人走得更快。
同樣是訂閱,差別不在模式,在於客人是不是非你不可。好,美國講到這裡就夠了,我們回台灣。
KKBOX:收了二十年月費,自己都說訂閱不夠了
KKBOX背後的科科科技(6950),是台灣最老牌的訂閱生意之一。照理說,訂閱這門功夫它最會。
但數字很誠實。科科科技2024年營收29.85億元,每股還虧1.09元;2025年營收29.80億元,好不容易轉成每股賺0.61元。佔集團營收將近七成的音樂串流部門,2025年營收19.97億元,年減7.2%。不是沒人聽音樂了,而是選擇太多,Spotify、Apple Music、YouTube Music全在搶同一雙耳朵。
再來講PressPlay。2022年PressPlay完成B輪募資時,共同創辦人郭全榮對外說得很有底氣:「PressPlay是有賺錢的」,還宣布已經跟券商簽約,預計2023年送件興櫃。結果2023年過了,興櫃沒送,最後是在今年4月,以約19.8億元的價格賣給科科科技,其中14.4億元用增資新股、5.4億元付現金。
那它到底多會賺?PressPlay自己的損益沒有單獨公布,但可以從科科科技的數字倒推。科科科技2025年實際歸屬母公司淨利是8,961萬元,會計師出具的擬制淨利是2.74億元,中間差了大約1.84億元。問題是這個差額裡,還包括一個從今年起不再認列、每年營運虧損超過1億元的事業,扣掉這塊之後,PressPlay一年能貢獻的淨利,粗估頂多8,000萬元上下。換句話說,科科科技等於用二十幾倍以上的本益比把它買下來。當年喊著要上市的公司,帳一攤開,獲利其實沒有想像中那麼多。
而且這門生意的環境也變了。線上課市場從搶新客變成搶留客,獲客成本一路墊高,KKBOX缺新故事,PressPlay缺上市的門票,兩邊各自需要對方,所以抱團。抱團之後,今年上半年科科科技的真實成績是EPS為0.47元,淨利率5%,跟擬制的1.85元、接近一成的淨利率差了一大截。部分原因是PressPlay到第二季才併進來,上半年只算到短短幾個月,兩組數字不能直接比,但這也提醒你,擬制數字不是保證。
更值得玩味的,是科科科技自己在興櫃前法說會放的這一頁。
它把數位內容分成三個時代:買斷拷貝的Own、訂閱串流的Access,再來是理解用戶意圖的Intent。翻成白話,連KKBOX自己都在告訴你,光靠「付月費隨便聽」已經不夠了。同一份簡報裡,知識學習事業寫的是要突破單次購買的商業模式,改用訂閱制活化資產,PressPlay正從賣單堂課轉向吃到飽。這場測試才剛開始,而帳上的商譽及無形資產,已經從去年底的10.2億元跳到今年6月底的32.4億元,之後每年都得做減損測試。
中保科:你不能不要的東西,才是最好的訂閱
我們來換一家完全沒梗的公司,中保科(9917),多沒梗?你看看股價就知道,但中保科的電子保全按月收費,本質上也是訂閱,但它跟KKBOX最大的差別是,你家或你公司裝了保全,不會因為月費漲一點就拆掉,也很難說換就換。
但營運結果就是這張圖,中保科EPS從2018年的4.64元一路走到2025年的6.77元,這八年裡只有2023年跟前一年持平在5.85元,其他年份都在往上爬。2025年度還睽違12年再配股,現金5.7元加股票0.5元,現金配發率84.2%。
但你如果期待它爆發,就要失望了。今年上半年合併營收95.41億元,只有年增1.63%,EPS為3.35元、年增2.76%。
拆開事業群看更清楚。核心的系統保全上半年營收41.26億元,年增3%;成長最快的是做金流保全整合的立保,年增16%。主業穩如泰山,但也慢如泰山,那麼它的成長故事寄託在哪?
騎士就在這頁F4,這頁簡報我很喜歡,因為一次就把我的論點講完了,防災防火、防摔倒、防詐、防找車位這四塊,收費方式五花八門,有賣斷、有租賃、有軟體授權、有收益分成,根本沒有統一走訂閱。不過你看「驅動力」那一列,寫的是政府科技預算、長照3.0、資通安全管理法、智慧城市政策。雖然表面需求來自法規和人口老化,不是來自收費模式,所以這就不是訂閱嗎?其實正好相反,這才是真正的訂閱獲利,因為每個月都要付錢,而且你根本就換不掉,只不過題材面太差,所以市場給中保科的,是定存股的價格,甚至法說會自己還用114年度收盤均價115.26元計算,現在現金殖利率約5%,結果股價過去一年反而從111.5元附近,走到9月底的105.5元左右,也因此獲利創高、股價沒動,剛性需求帶來的是穩,不是大爆發。
零壹:被原廠逼出來的訂閱,和自己選的剛性需求
再來一個案例是零壹(3029)。這家最有意思,因為它吃到的訂閱紅利,有一部分是別人逼出來的。
2023年12月,博通買下VMware之後,宣布從永久授權全面轉向訂閱制。VMware Cloud Foundation和vSphere Foundation兩大產品線只賣訂閱,很多原本單獨賣的產品也不再單獨銷售。全球企業罵翻天,有人出走,歐盟介入調查,英國Tesco、美國AT&T還告上法院。但大部分企業最後還是乖乖付錢,因為機房裡的虛擬化平台不是說換就能換,零壹正是VMware在台灣的代理商。
零壹EPS從2022年的4.03元,連三年往上衝到2025年的6.53元,股東權益報酬率也從15%爬到19%。今年上半年營收141.19億元,年增9%,稅後淨利7.65億元卻年增20%,EPS為3.63元,去年同期是3.21元。獲利成長比營收快了一倍多,代表它賣的東西在變值錢。
但你如果以為零壹就是靠VMware訂閱,那就看錯了。
零壹營收最大的一塊是網路與資安,佔48%,公司自己的說法是在法規趨嚴與威脅加劇下,資安聯防與託管服務已經成了剛性支出。VMware只是佔27%的基建設備裡,9個代理品牌之一;Google雲端則放在佔21%的雲運算與服務。又是同一個故事,最大塊的不是訂閱,是企業非花不可的錢。
零壹自己也在轉,服務收入佔毛利的比重,從去年同期的8.3%升到12.6%。不過代理商的體質還在,上半年純益率只有5.42%,負債比從54.4%升到63.8%,平均付款天數也從91天拉長到107天,紅利當然也是有,但大頭在原廠手上,台灣代理商分到的比較像過路費。
三個問題,看穿一門訂閱生意
講到這裡你應該發現了,三家公司都在講經常性收入。科科科技說上半年有67%是經常性營收,中保科把F4寫成持續性收入模式,零壹也把訂閱服務寫進成長結構,但真正把獲利撐住的,從來不是那張月結帳單。
下次有公司跟你說它要轉型訂閱制,你只要問三個問題。客人能不能不要它?有沒有替代品?漲價之後客人走不走?
KKBOX三題的答案都不太妙,所以它就找PressPlay抱團,要講Intent或AI的新故事,只不過訂閱容易變現也更容易流失,財報數據顯示反而更糟糕;中保科三題都過關,但也因此被市場當成定存股;零壹自己不是主角,卻站在VMware和資安這兩個「不能不要」的需求旁邊收過路費。
至於KKBOX這次漲價到底留不留得住人,接下來幾季的財報會給答案。訂閱經濟的紅利沒有消失,它只是從「什麼都能訂閱」的時代,回到了「你真的需要它嗎」的時代。你手上的訂閱,又有幾個是真的不能不要?
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。