台股越漲越集中,資金大多擠在前百大權值股,散戶則大量轉往ETF。在這樣的市場裡,融資的角色正在改變。要看懂現在的台股,可以問兩個問題:每天的漲跌,是誰在決定?這波行情,誰最有信心?
資金集中在前百大,市場上能流動的籌碼變少了
我在〈市值型ETF成資金集中推手〉一文中統計過,前100大權值股占大盤成交的比重,從2025年第一季的53.4%升到2026年第三季的70.1%。能擠進前100大的公司,股權大多掌握在長期持有的大戶與ETF手上。以聯發科(2454)為例,2026年4月單週大漲26.5%,大戶人數從頭到尾都是492人,真正進出的只有零散的籌碼。當大部分籌碼都被鎖住,剩下能自由流動的籌碼,影響力就會被放大。融資,就是其中最敏感的一群資金。
先看懂兩把尺:影響力與信心
要判斷法人和融資誰比較重要,這裡用兩把尺來量,數值都在0到1之間,越接近1代表跟大盤走得越一致,想看懂這篇文章,務必先記住:
- 影響力(融資與法人買賣):看每天。法人買/賣超與當日漲跌的關係。
- 信心(融資餘額與法人持股):看半年。指數一路漲的時候,誰也跟著一路加碼,量的是「誰對這波行情最有信心」。
為什麼不只看外資?
很多人習慣看外資的動向,但這幾年外資已經不再是決定台股方向的力量。2018年以前,外資幾乎就是台股的方向盤:2000年至2018年,外資全年賣超的只有2008年、2011年與2018年,這三年加權指數全都下跌。
但從2020年開始,規則改變了。2020年至今的7年裡,外資有6年賣超,累計賣超5兆4,322億元,但除了2022年之外,其餘5年加權指數全都上漲超過20%,指數從2019年底的11,997點漲到10月28日的47,036點。2026年最為極端,外資賣超2兆1,878億元,是26年來最多,比空頭的2022年還多將近一倍,加權指數卻上漲62.4%。
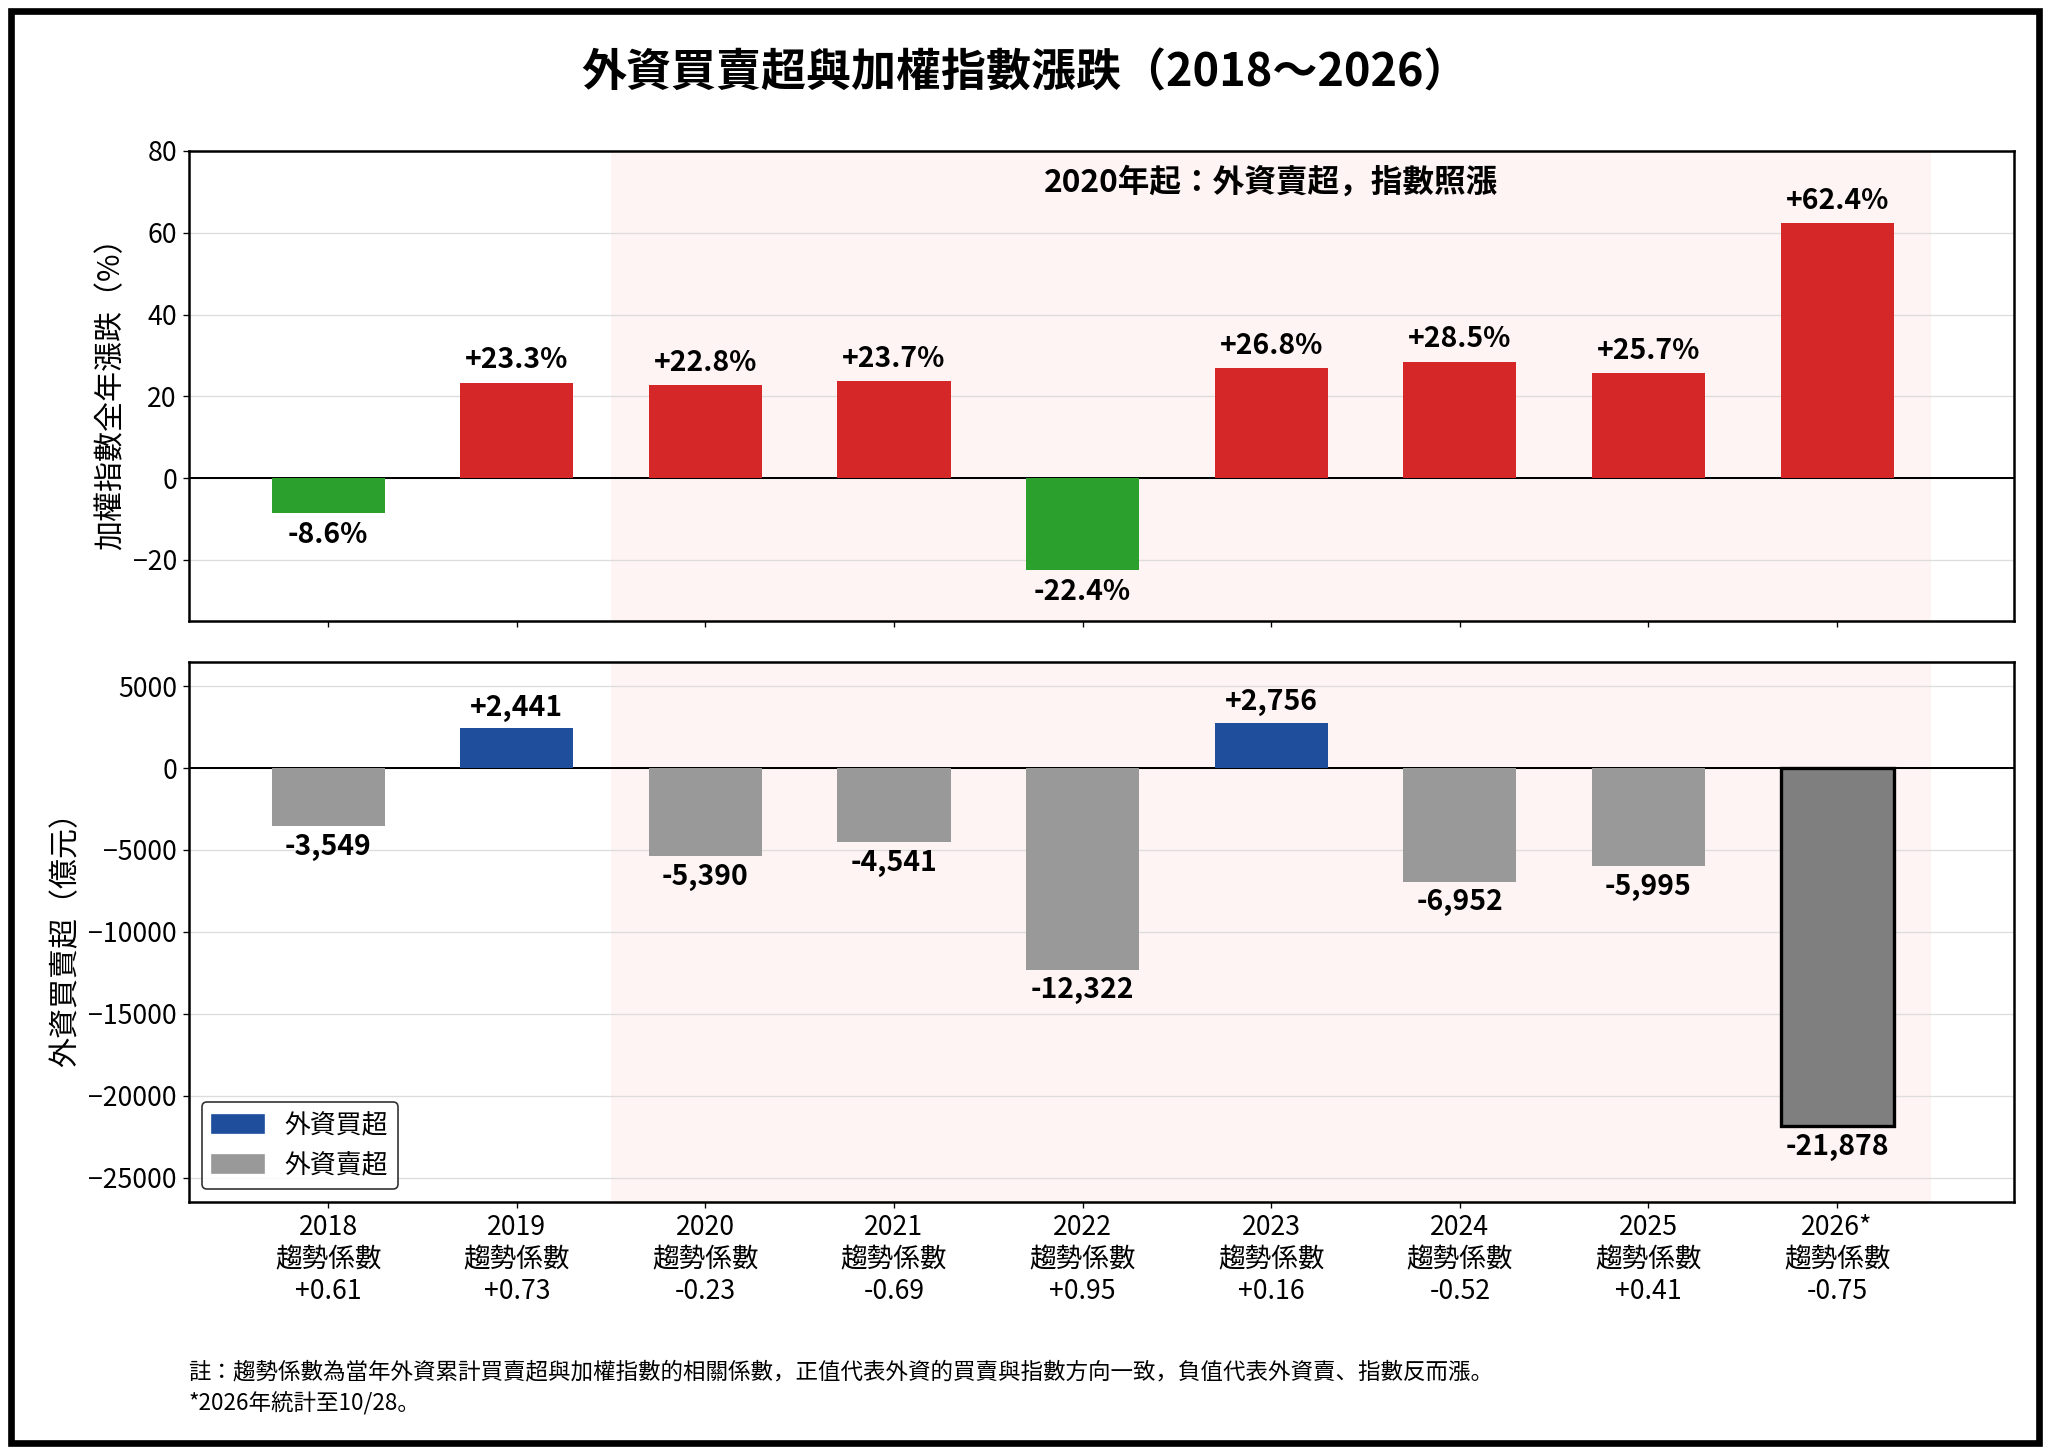
【上圖:外資買賣超與加權指數漲跌(2018~2026)】
外資賣超、指數照漲,代表外資的買賣和指數走勢呈現反向,外資在趨勢上已經失去主導性。外資的買賣金額約占法人的八成,但只看外資容易看錯方向,因此以法人整體來觀察。
影響力:法人仍是老大,但融資追上來了
拉長到2000年以來每半年統計,幾乎每一個半年,法人每天的買賣都比融資更貼近大盤漲跌,這點到現在都沒有改變。但融資正在快速追上。2026下半年,融資每天的增減和大盤漲跌的同步程度升到0.67,是26年來最高;和法人的差距只剩0.08,是2003年以來最小。
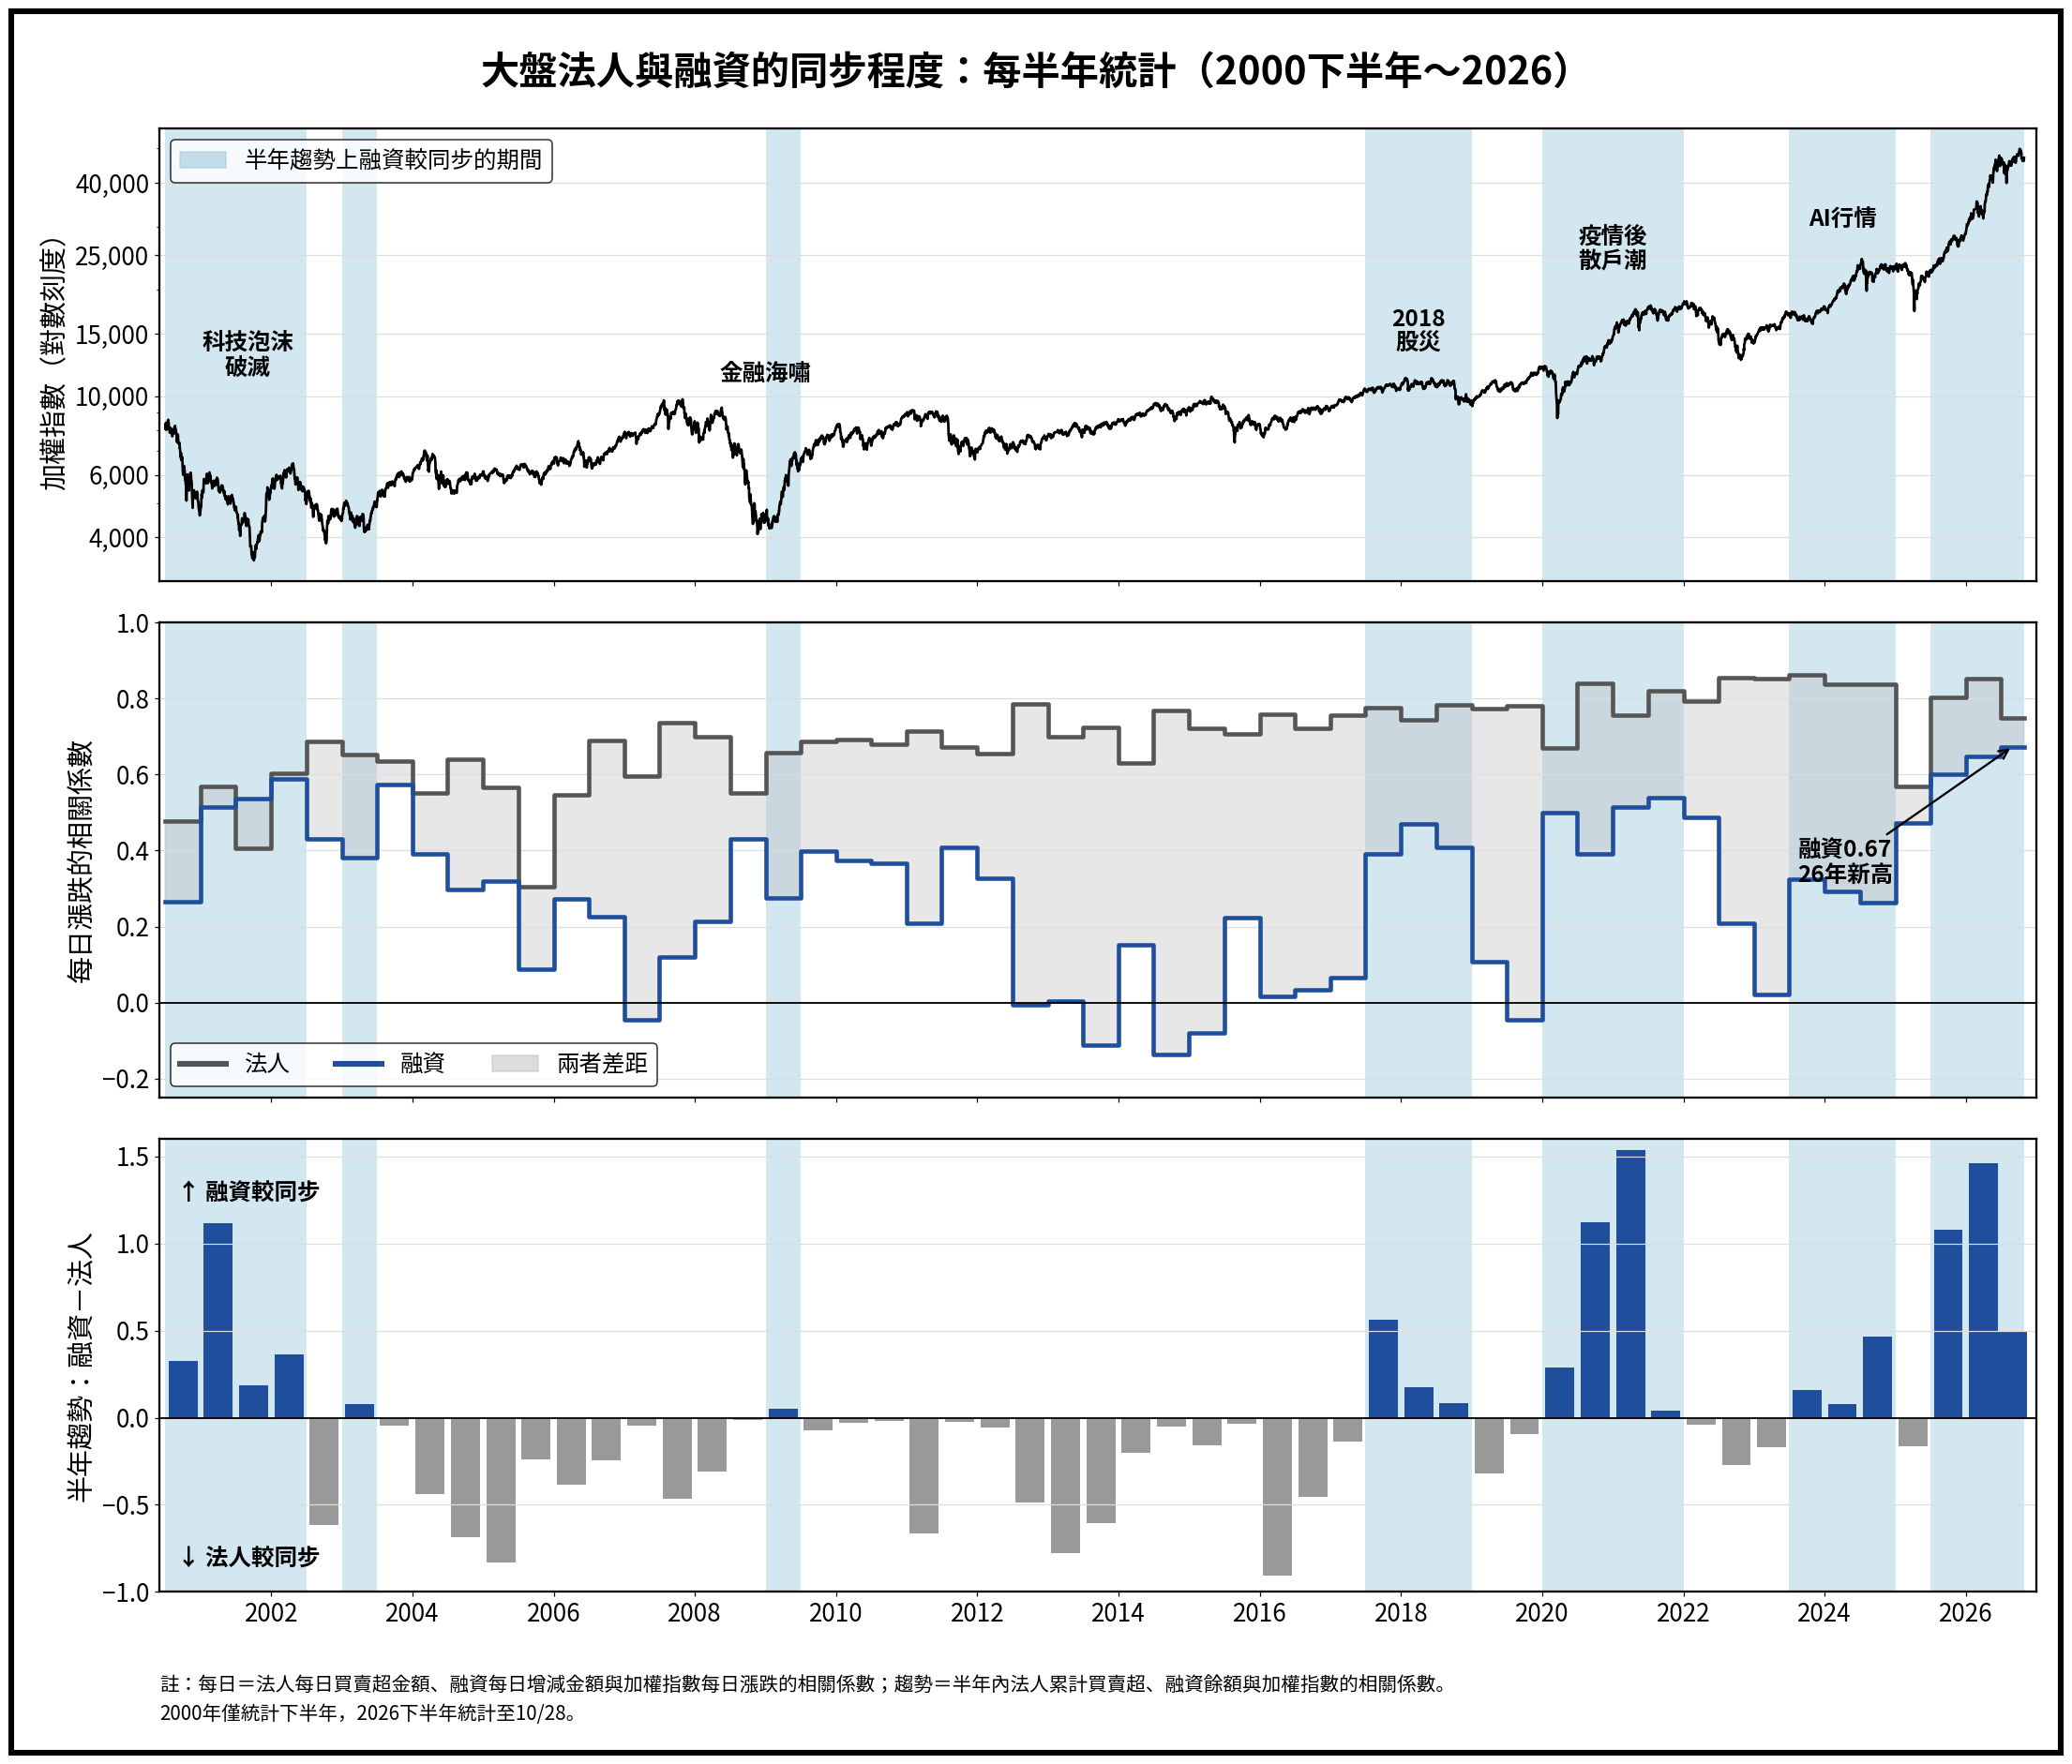
【上圖:大盤法人與融資的同步程度:每半年統計】
這種『法人一路賣、融資一路加碼』的情況,過去並不是第一次。2017年以後,每逢台股創高,融資對台股的信心就會大幅增加、積極進場,例如2017下半年指數站上萬點、2020年疫情後的散戶進場潮、2023下半年起的AI行情。但融資的信心一旦連續偏高超過一年半,台股就容易出現較大的修正:2017下半年至2018年底那段,之後指數從11,253點修正到9,383點,跌幅16.6%;2020年至2021年那段,之後從18,248點跌到12,666點,跌幅30.6%;2023下半年至2024年底那段,之後從24,390點跌到17,392點,跌幅28.7%。
而這一次,融資信心偏高從2025下半年延續至今,已經滿一年半。今年7月的股災,指數已經修正過16.4%,但顯然融資的信心並未因此受到打擊:股災期間融資一度減少約1,375億元,卻不到三個月就全數回補,10月更創下歷史新高。信心越強、越不願意離場,風險也就累積得越多。
信心:這波行情,融資比法人更有信心
如果改看半年的走勢,畫面就完全不同。2025年10月中到現在,加權指數上漲72.4%,融資餘額從2,803億元增加到6,323億元,增加了一倍多;同一段時間,法人卻累計賣超2兆9,518億元。也就是說,每天的漲跌仍然是法人說了算,但指數越漲越敢加碼的,是融資。
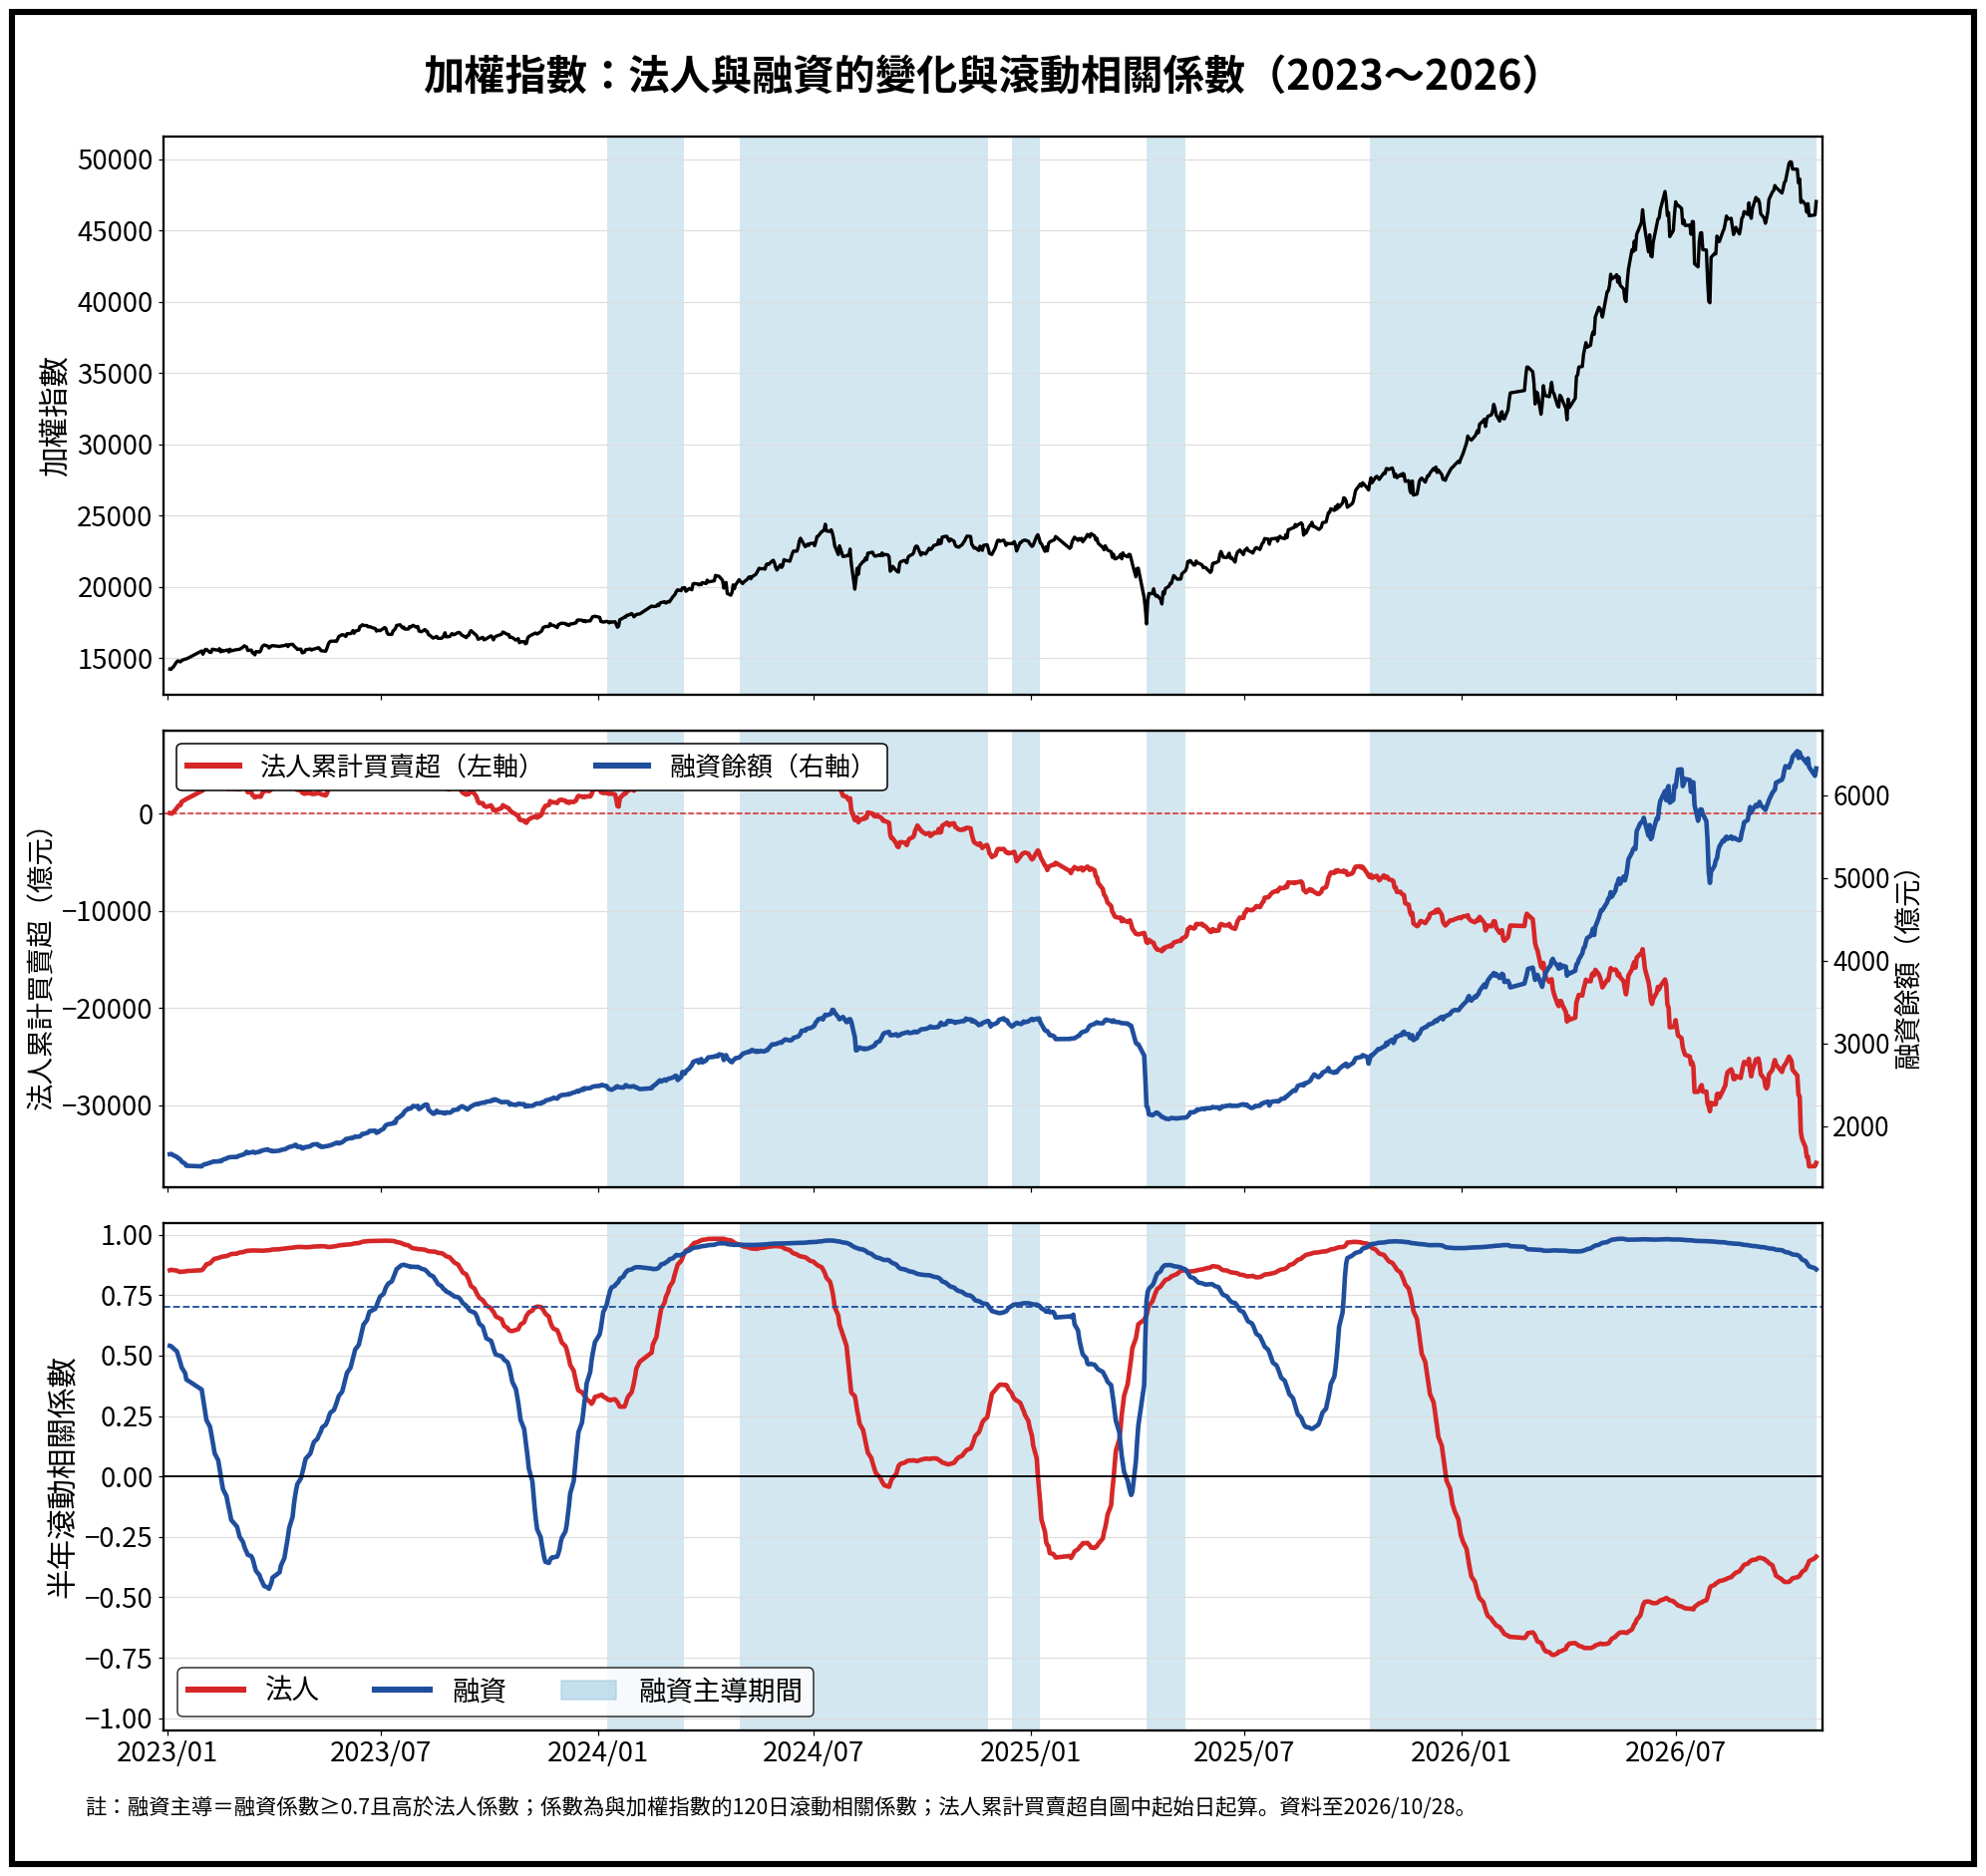
【上圖:加權指數:法人與融資的變化】
這種「法人一路賣、融資一路加碼」的情況,2000年以來並不是第一次。過去規模較大的幾次,分別出現在2000年至2002年的科技泡沫、2018年股災前後,以及2020年至2021年疫情後的散戶進場潮。信心高不代表判斷一定對,科技泡沫與2021年那兩次,之後都接著出現空頭。
散戶去哪了?大多轉進ETF
說到融資,很多人第一個想到散戶追價。但在2024年初分析多檔個股時就發現,主力同樣會用大量融資操作,融資只是工具,用的人不一定是散戶。散戶的錢,這兩年明顯轉往ETF。定期定額前20大ETF的交易戶數,從2024年12月的165.5萬戶增加到2026年9月的310.1萬戶,增加87.4%;前20大個股只從33.0萬戶增加到48.0萬戶。
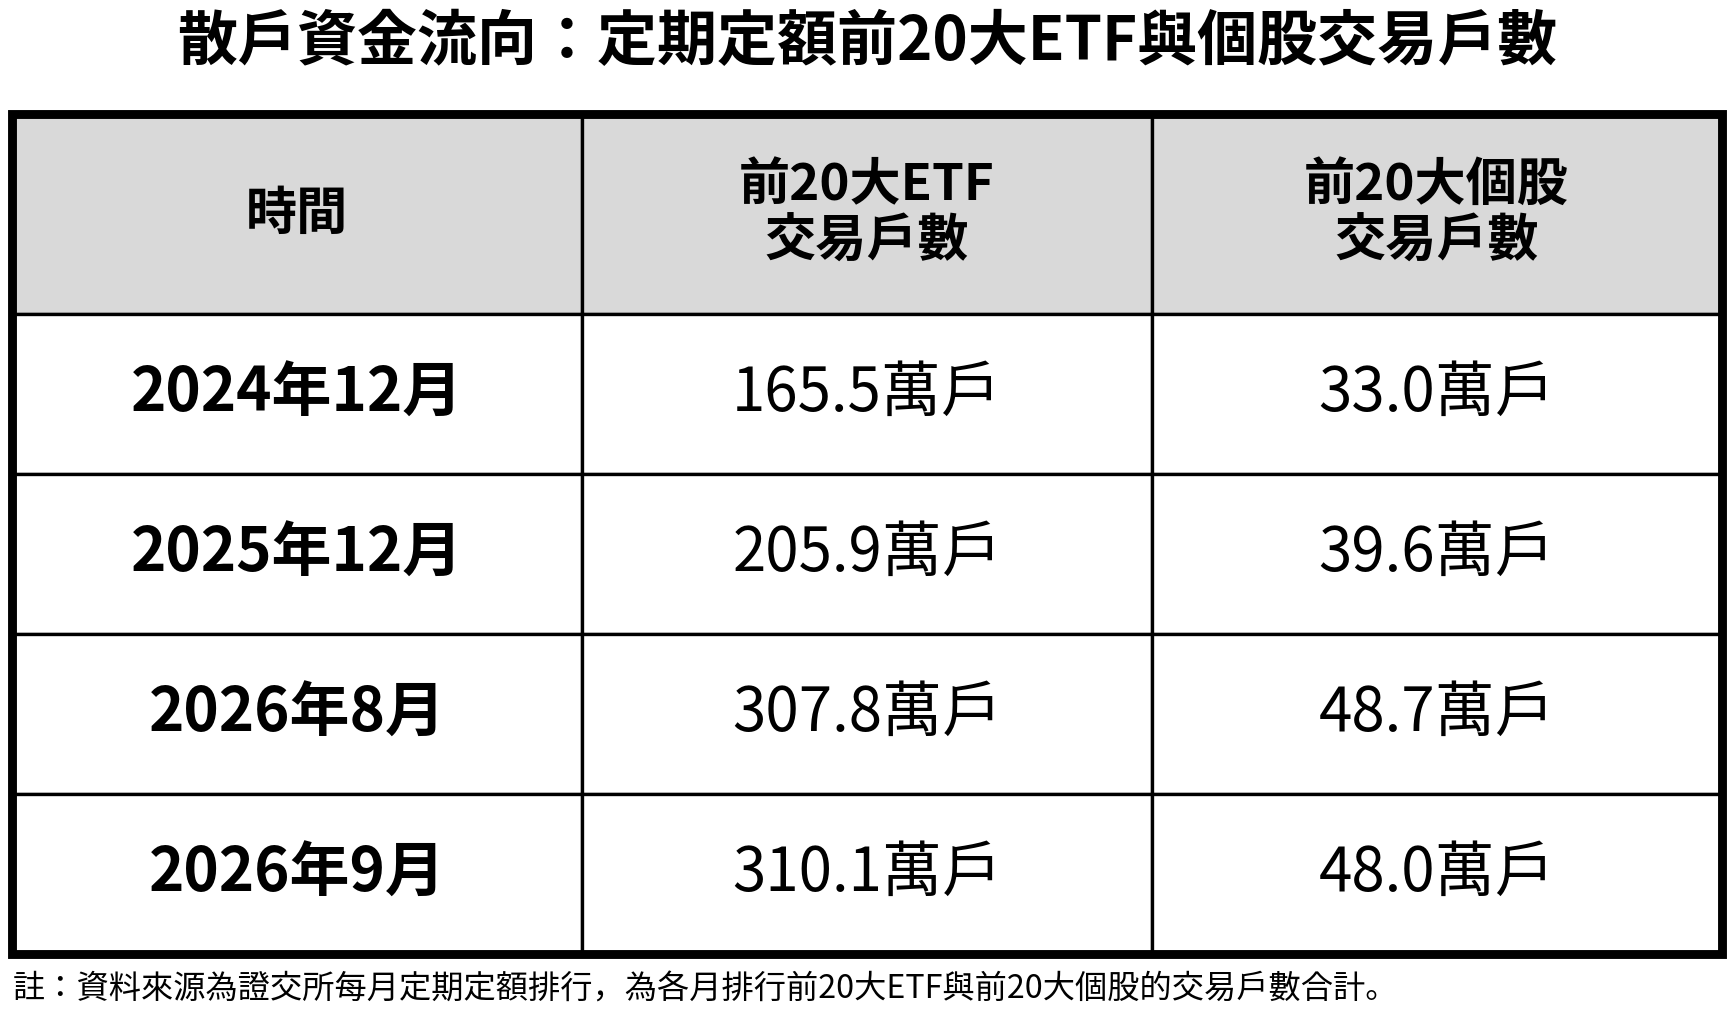
【上圖:定期定額前20大ETF與個股交易戶數】
這也讓融資的「安全墊」比表面上薄。10月27日整體融資維持率為176.09%,但扣除ETF後只剩154.77%;2024年底,兩者只差約5個百分點。用融資買個股的人,實際上比整體數字看起來更危險。
熱門類股融資,電子股融資力捧
觀察近期台股各產業板塊的籌碼信心結構,目前僅有金融、油電燃氣、塑化等少數傳產與防禦型類股,在市場信心上仍由法人居中主導;反觀盤面上的主力與人氣焦點,包括半導體、電子、電子零組件、通信網路、電腦及周邊設備、玻璃陶瓷等,信心指標已全面轉向由融資籌碼主導。
從歷史數據回測來看,熱門電子族群由「融資主導滿一季」或「融資與法人主導權易位」時,往往伴隨顯著波動與後續回檔風險,由於資訊較多,僅分享兩大熱門類股:
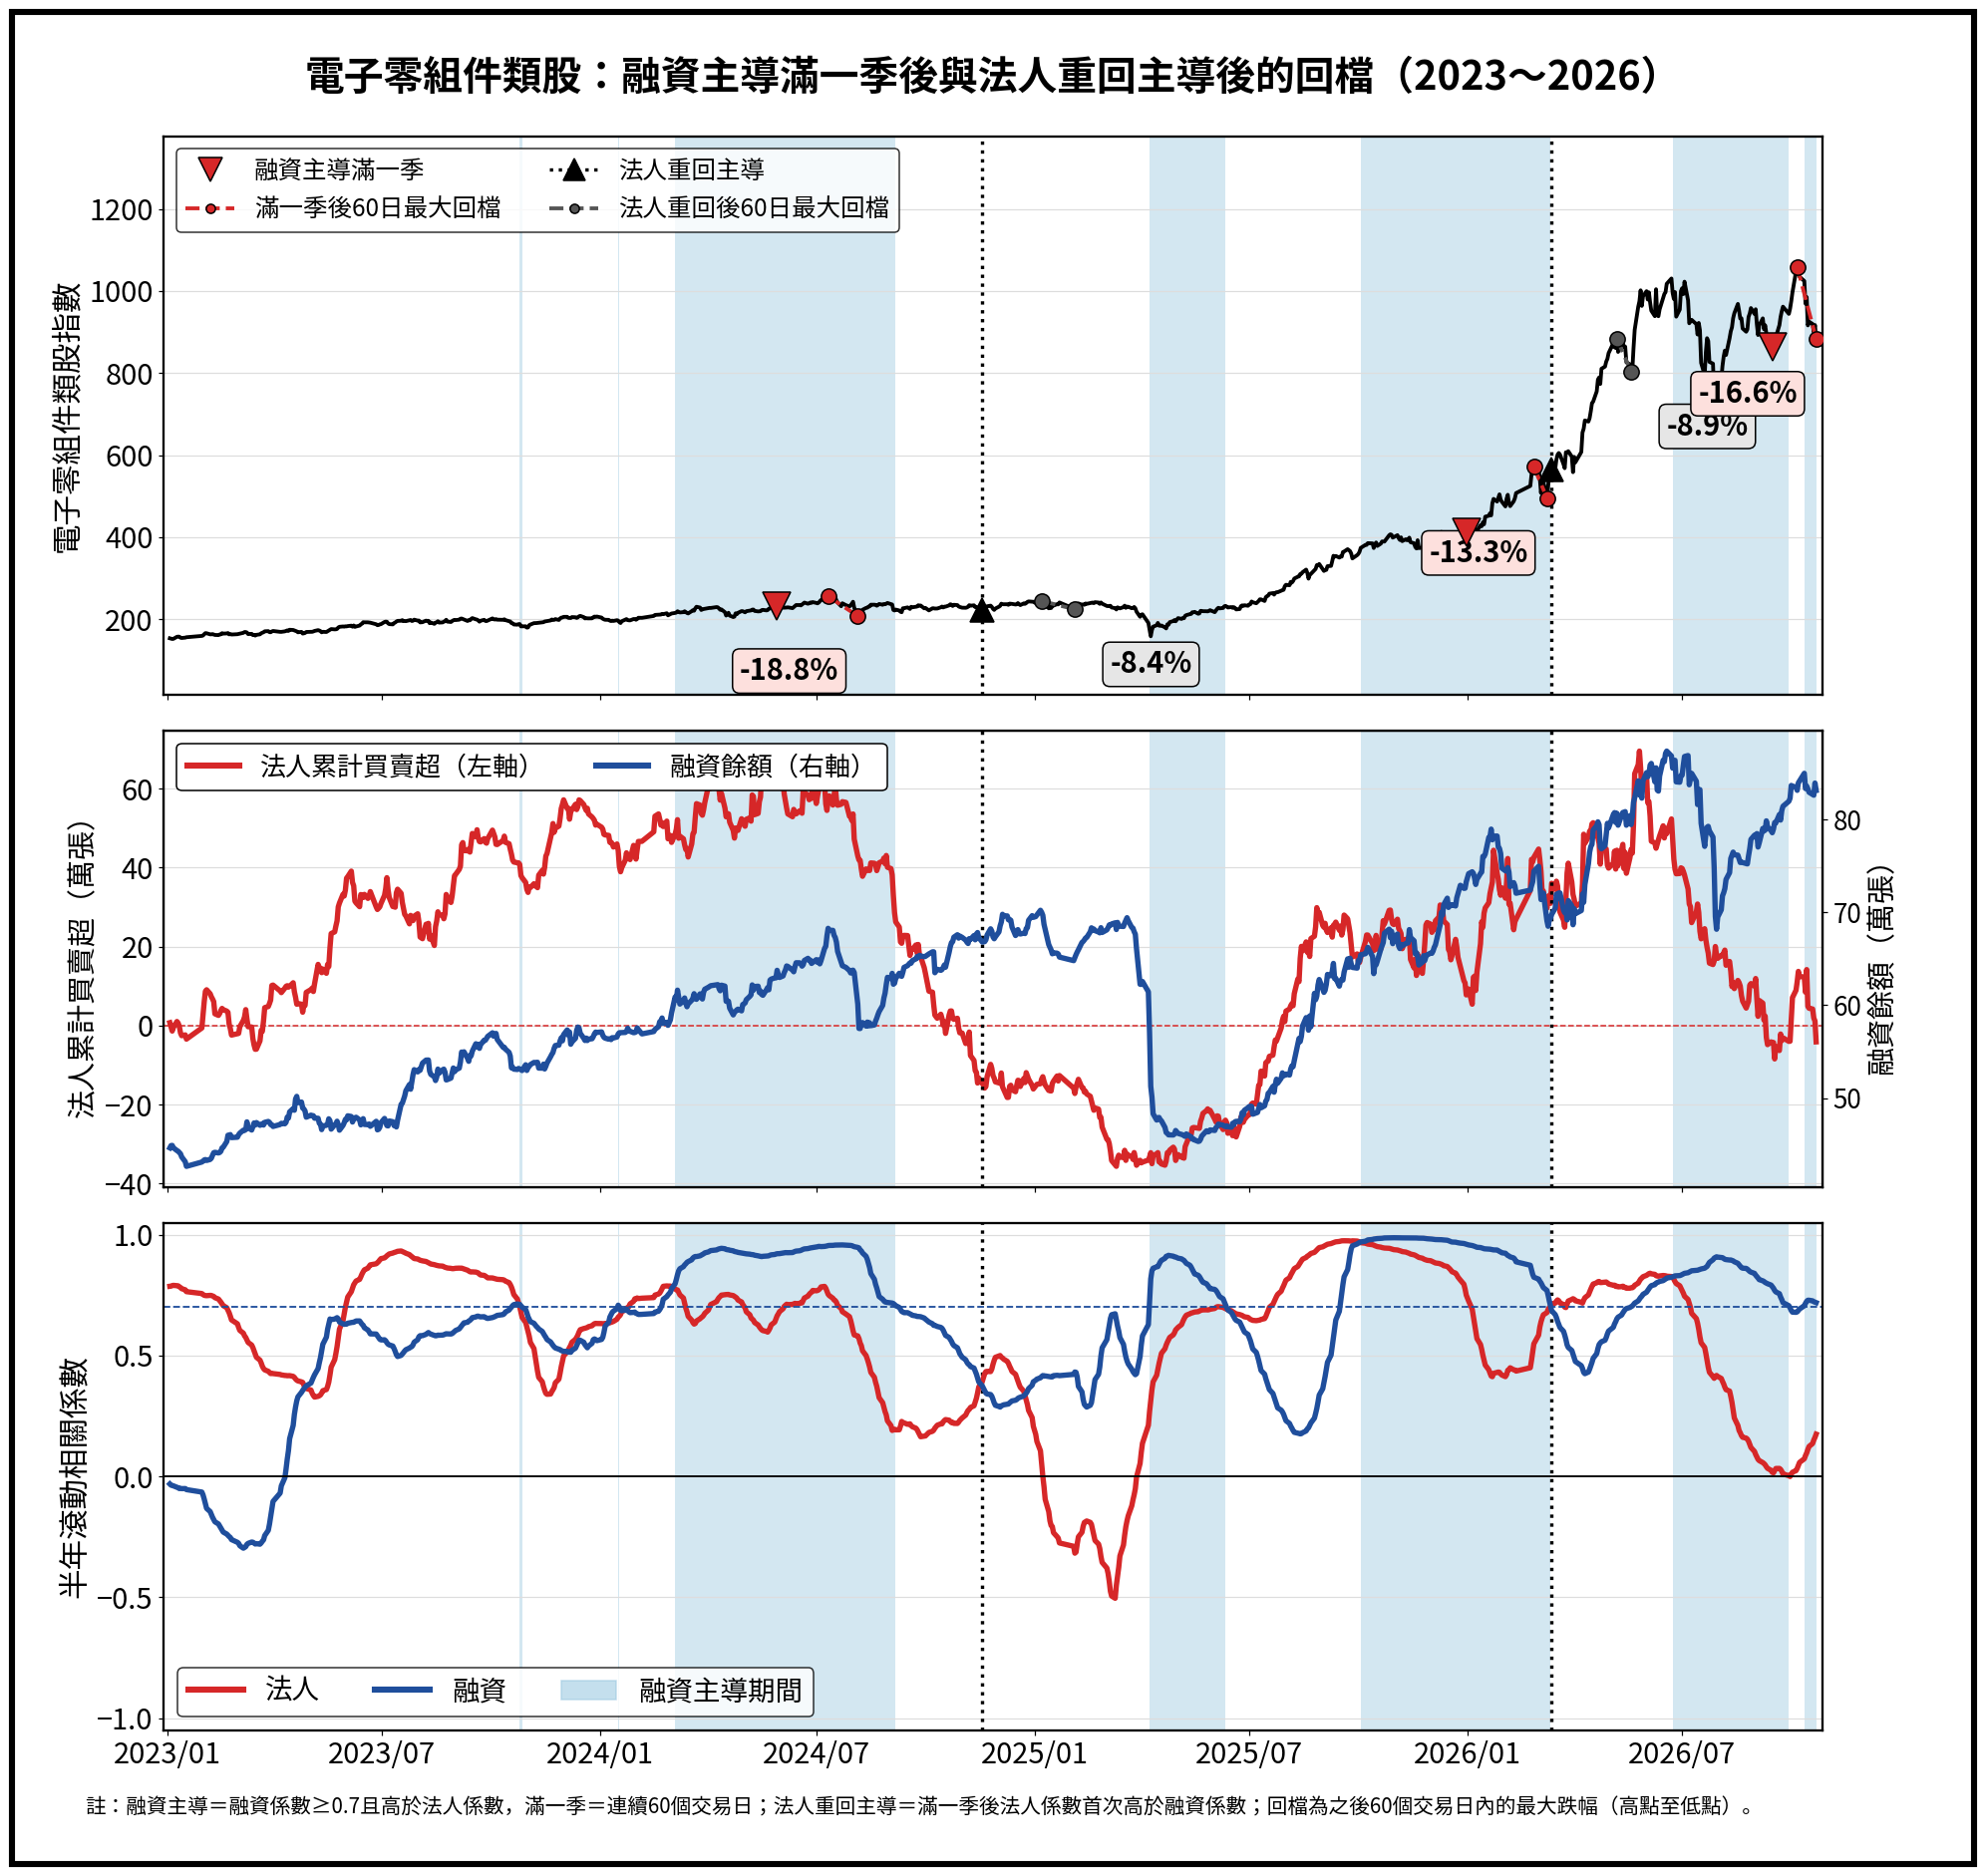
<上圖:電子零組件類股>
涵蓋 ABF 載板的欣興(3037)、銅箔基板 CCL 的台光電(2383)、電源供應器的台達電(2308),以及被動元件龍頭國巨(2327)等熱門股:對融資主導的敏感度最高。歷次融資主導滿一季後,60 個交易日內最大回檔幅度介於 -13.3% 至 -18.8%;近期再度達標後,回檔幅度亦達 -16.6%。值得留意的是,即便後續法人重新奪回主導權,短線依然難逃顯著震盪整理。
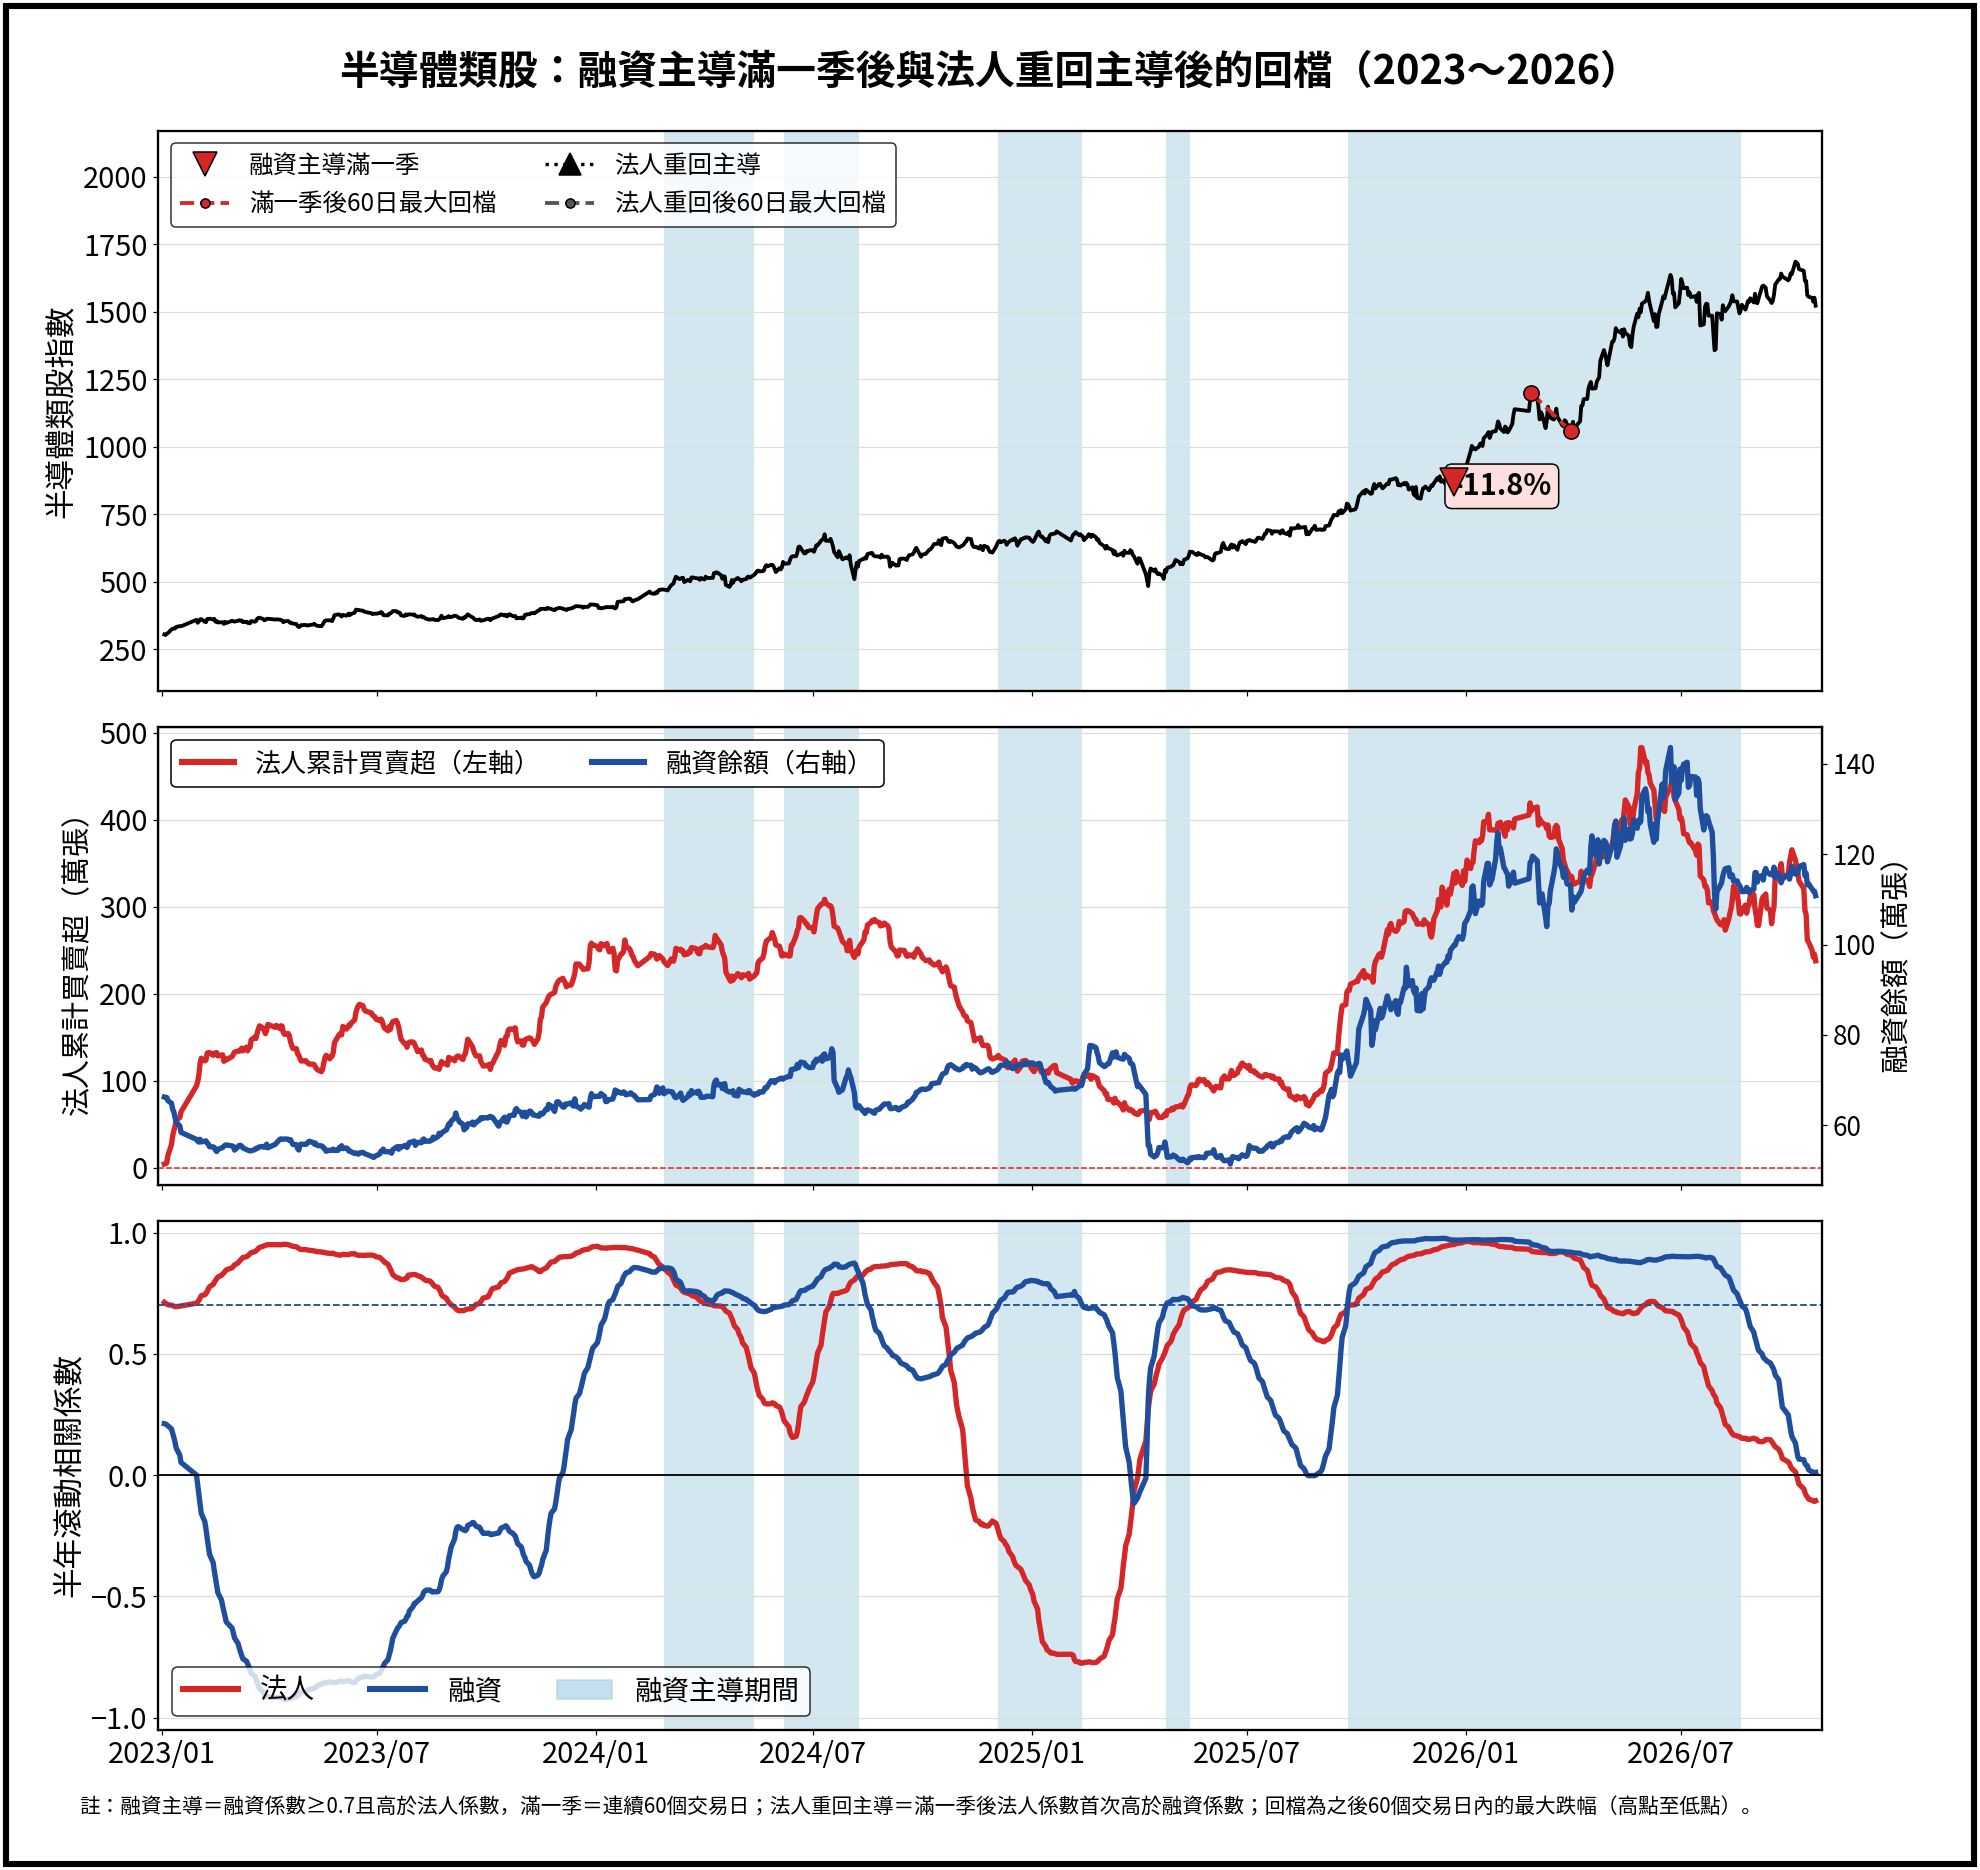
<上圖:半導體類股>
涵蓋晶圓代工龍頭台積電(2330)、IC 設計大廠聯發科(2454)、封測龍頭日月光投控(3711)等權值股:雖具長線多頭與基本面支撐,但融資籌碼快速累積依然會形成短線拉回壓力。歷史回測顯示,在融資主導滿一季後,60 個交易日內最大回檔曾達 -11.8%;當融資熱度過高、籌碼逐步凌駕法人時,高檔容易進入橫盤劇烈震盪或波段獲利了結的整理期。
現在的位置:融資在高檔,而且不想走
上市融資餘額在10月12日創下6,533.3億元的歷史新高,10月28日為6,323億元,仍在高檔附近。
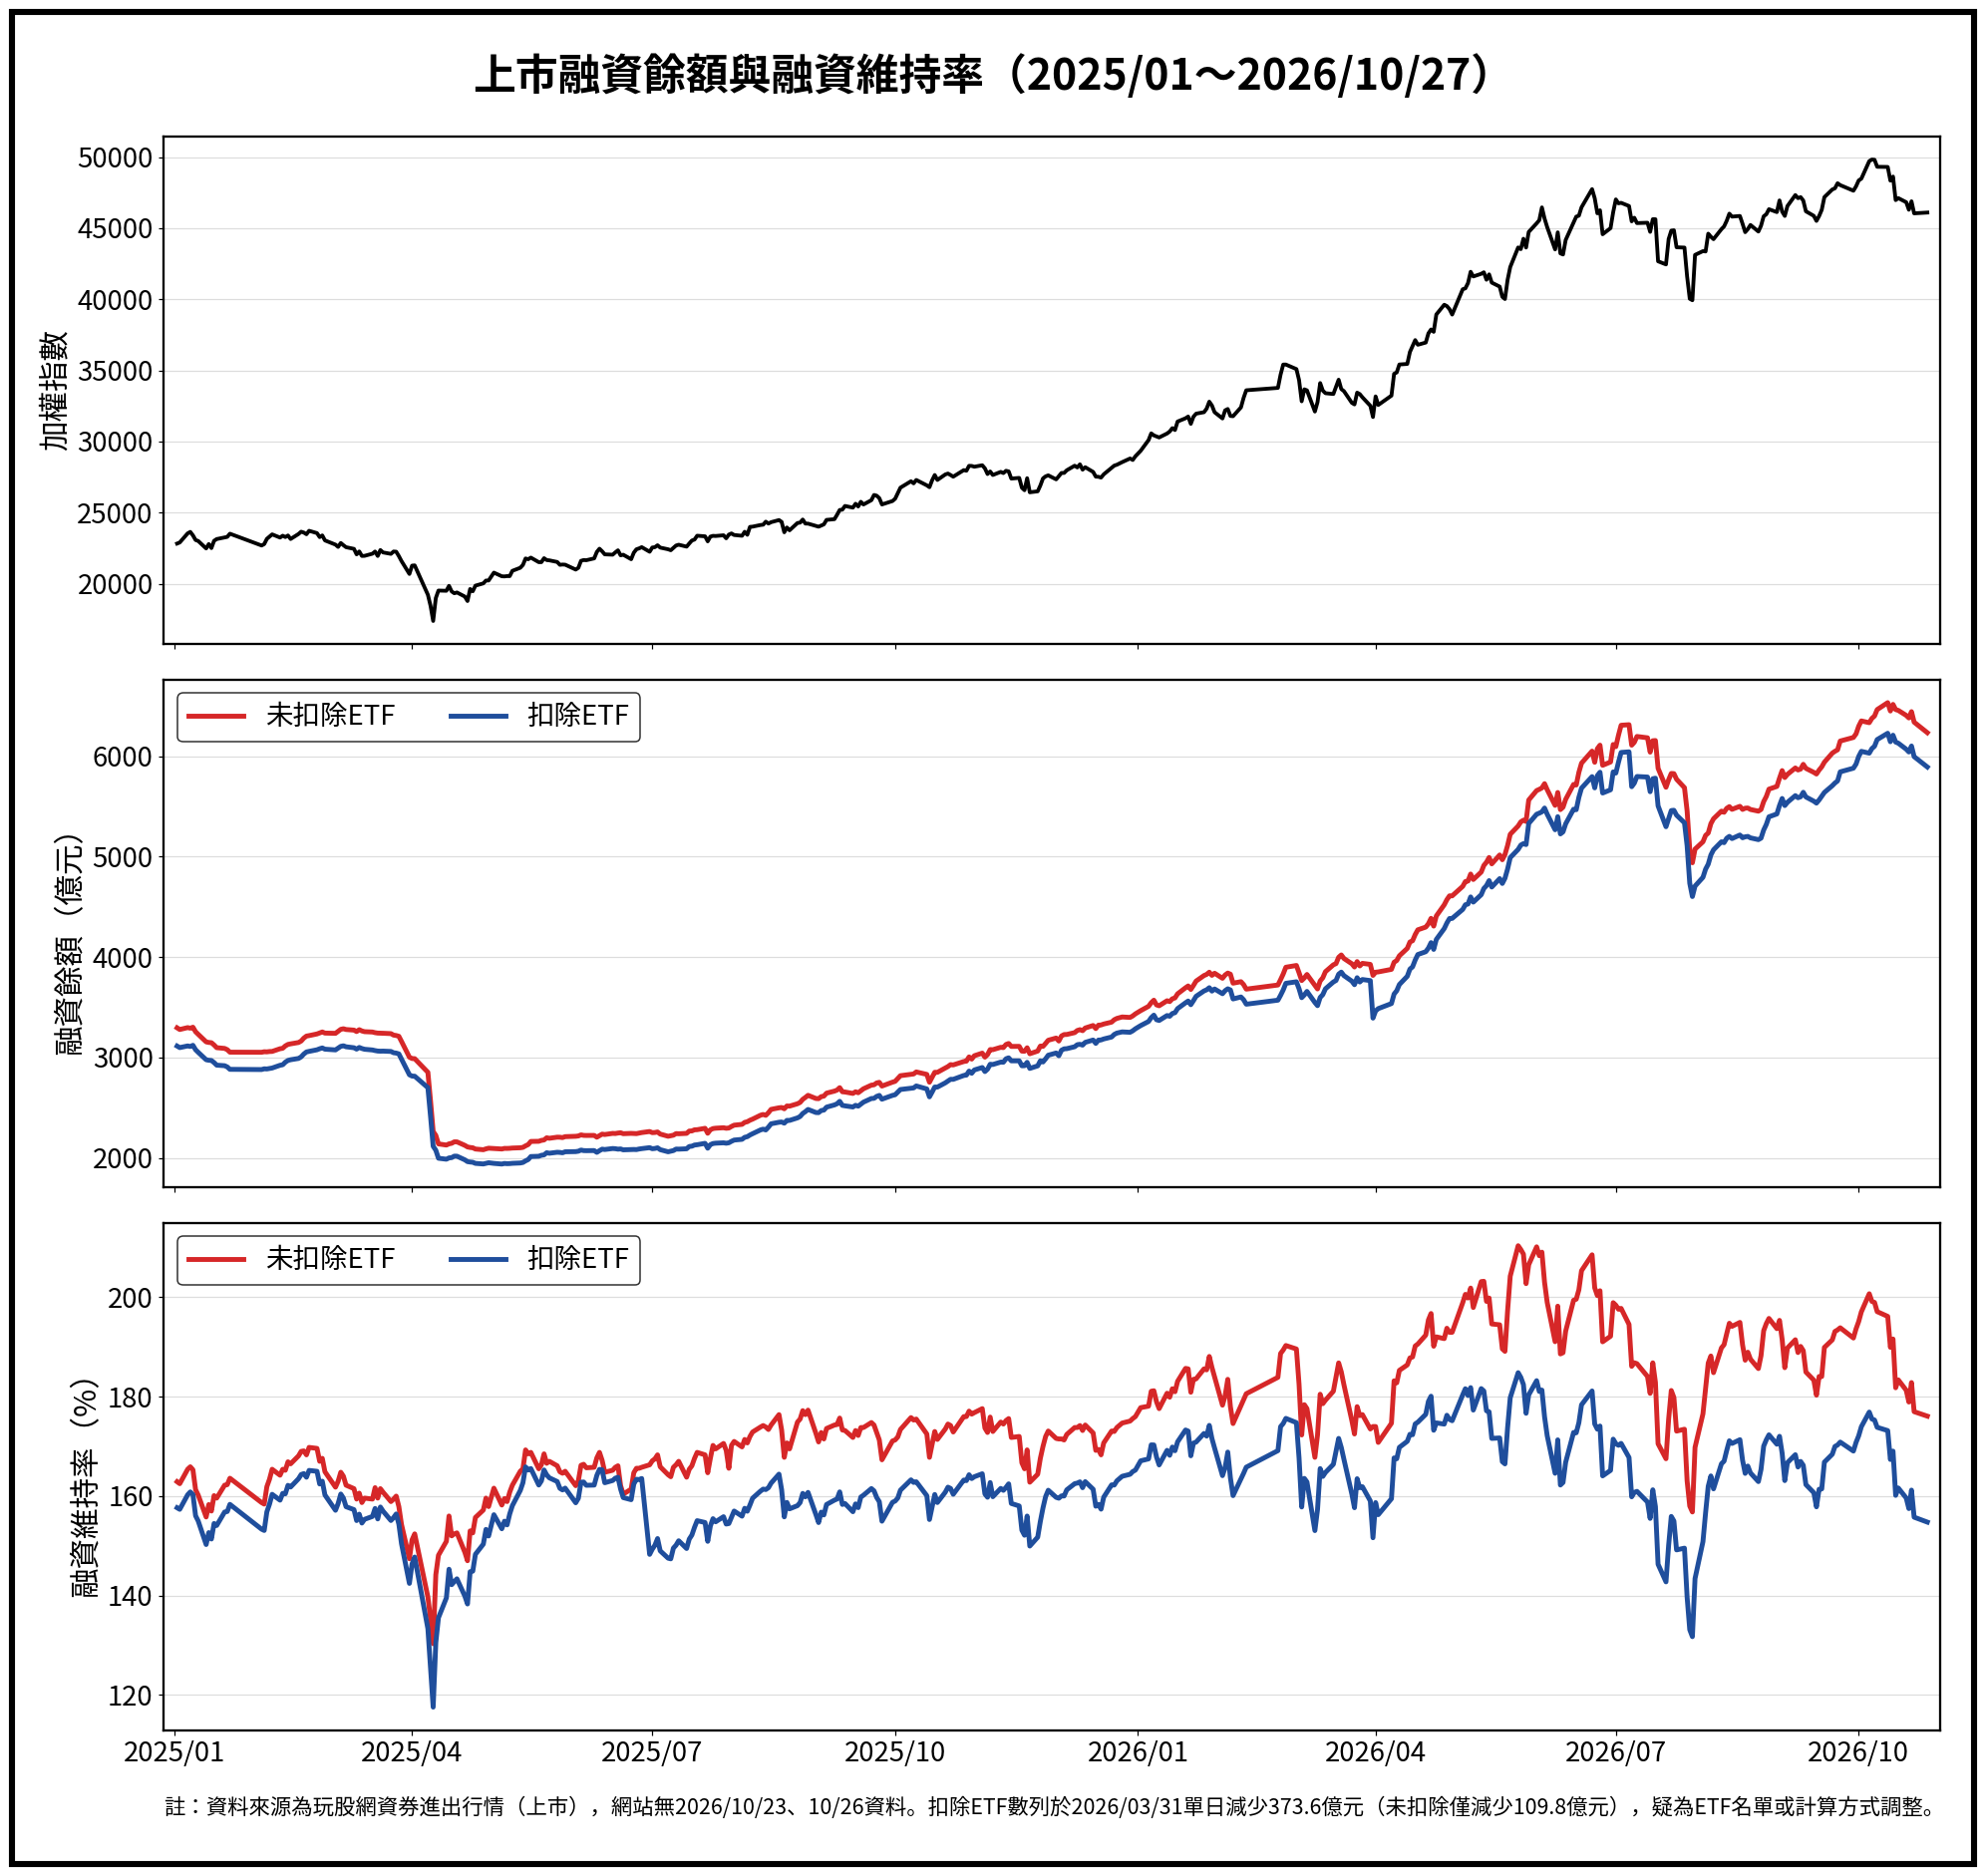
【上圖:玩股網-上市融資餘額與融資維持率:資料整合】
值得注意的是融資的信心程度,2022年以來,加權指數一共出現5次跌幅超過10%的回檔。這次指數跌了7.6%,融資卻只減少0.6%,撤退比例只有0.08,合計6次中只比2023年那次更低。指數10月6日見高之後,融資甚至還在增加,直到10月12日創下新高。
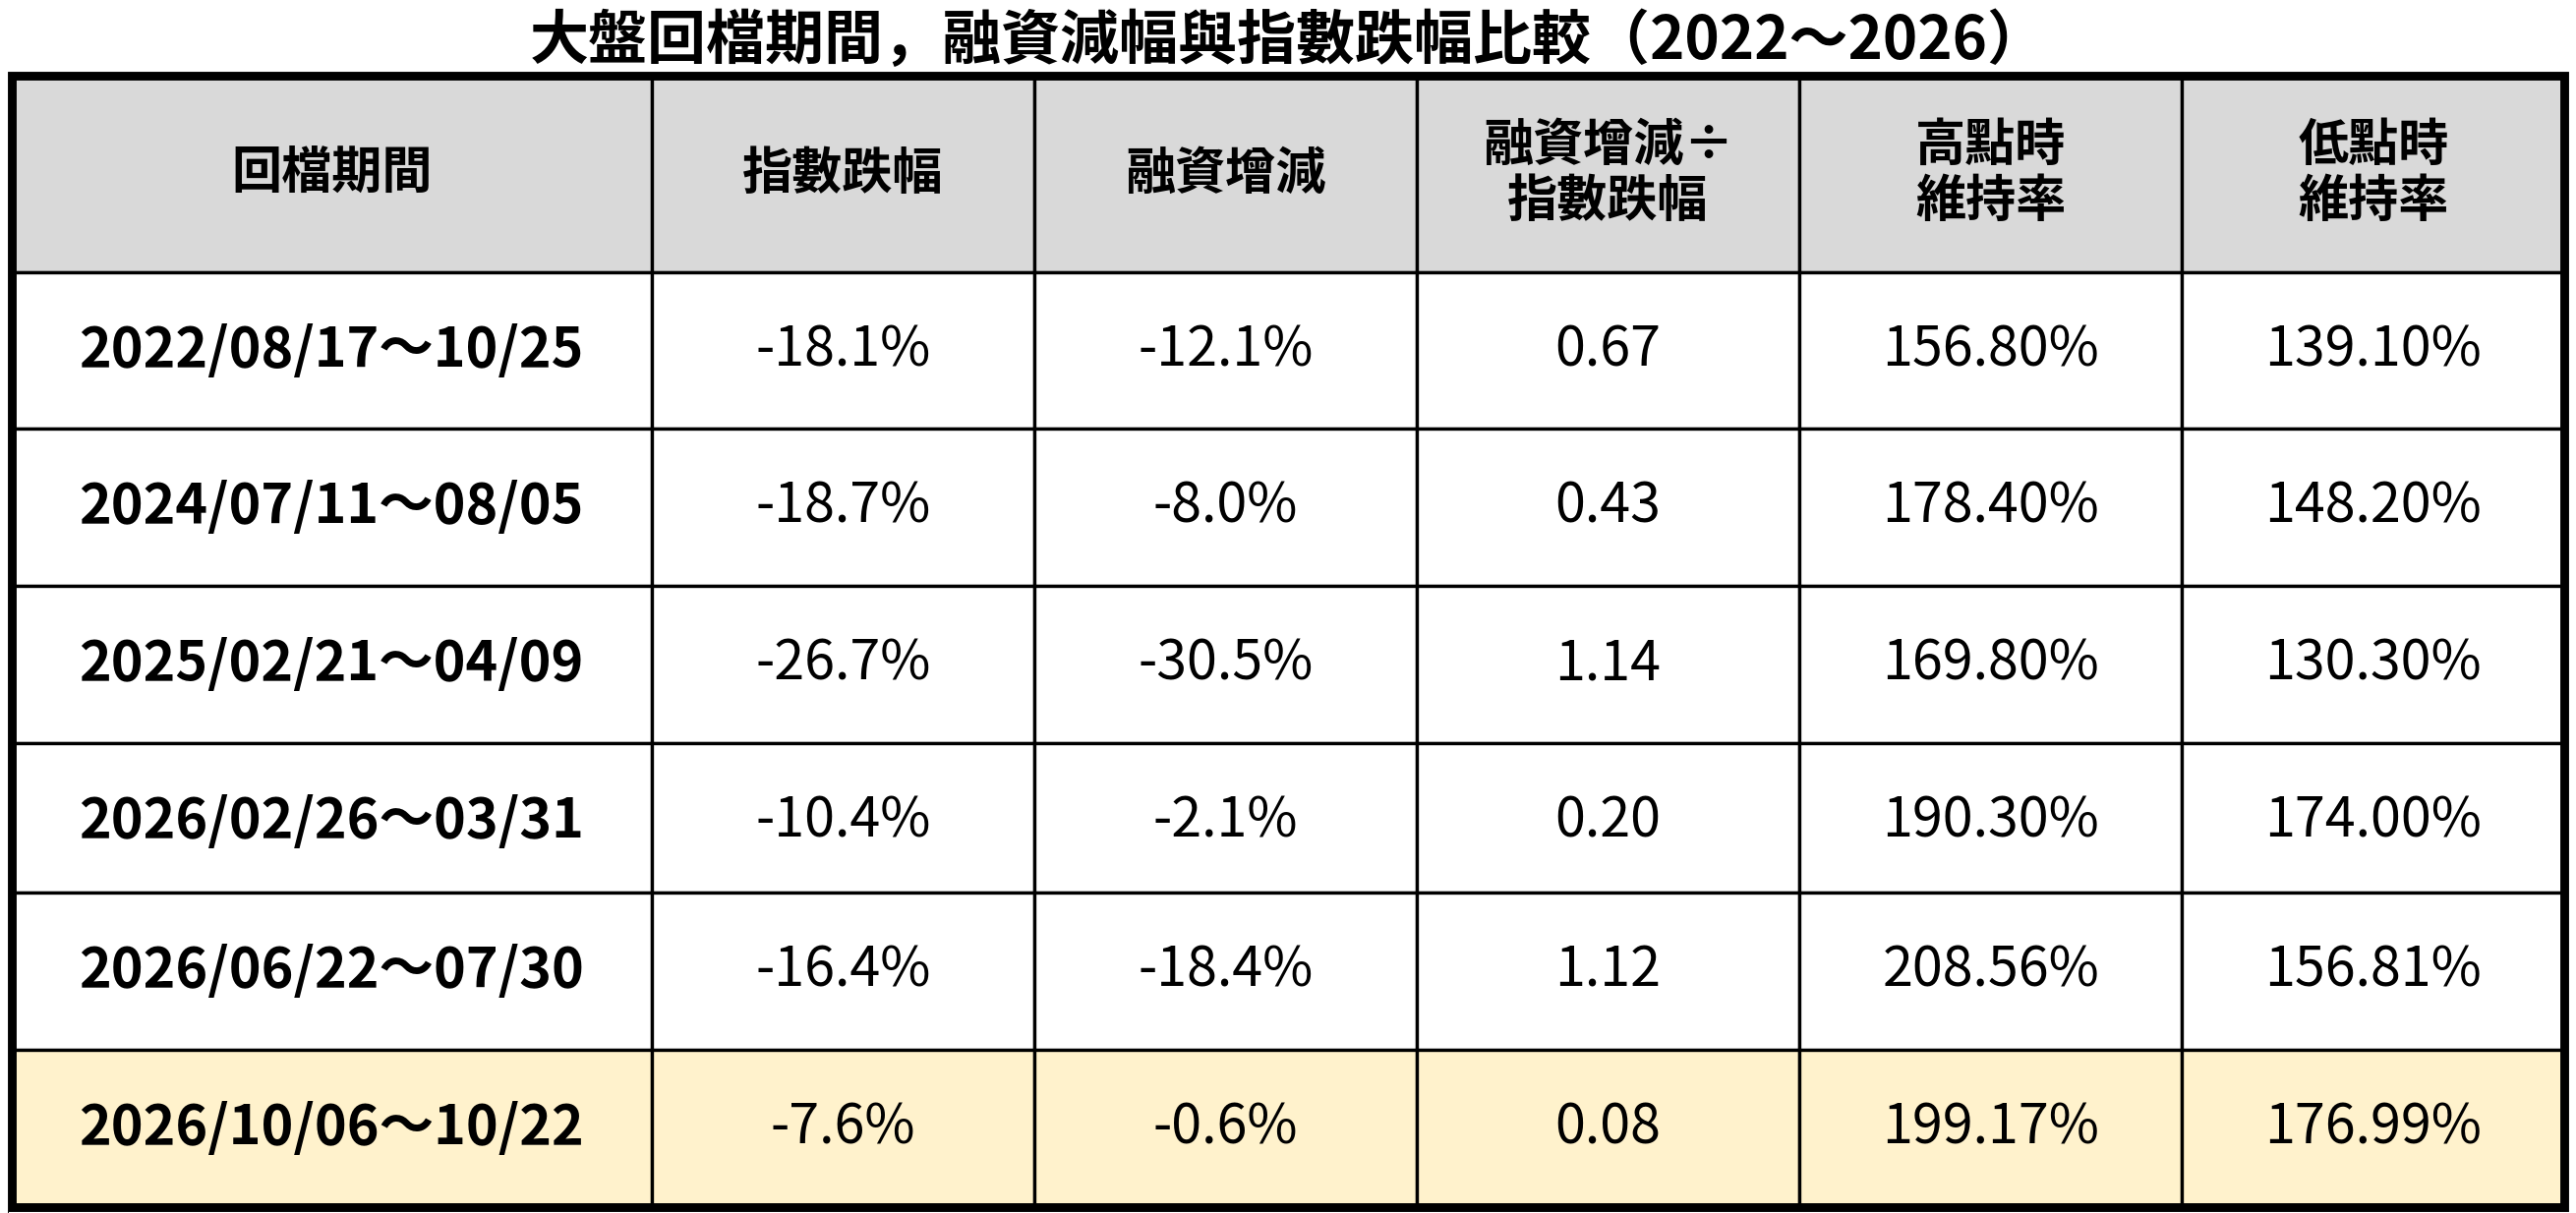
【上圖:大盤回檔期間,融資減幅與指數跌幅比較】
重挫就買的信念,這次可能不管用
台股的資金越來越集中,成交量大多擠在前百大權值股,加上ETF後,比重已將近八成。過去幾年,台股每次重挫,最後都能收復失土、再創新高,2022年的空頭、2024年8月的急跌、2025年4月的關稅衝擊、今年7月的股災都是如此。「逢重挫大買準沒錯」的信念,早已深植在投資人心中。
但投資人忽略了一件事:這波行情的主導力量,已經悄悄從法人轉向融資。每天的漲跌雖然仍是法人說了算,但真正跟著指數一路加碼、最有信心的,是融資。過去融資信心連續偏高超過一年半,台股都出現了較大的修正;而這次回檔,融資幾乎沒有退場,代表賣壓還沒有真正釋放。
過去每次重挫後能夠收復,背後都有法人重新進場承接;這一次,法人卻是一路賣超。當行情只剩融資撐盤,這次的下跌恐怕難以如投資人所願,跌深就能快速反彈。接下來可以觀察兩件事:扣除ETF後的融資維持率是否跌破150%,以及融資減少的速度是否開始追上指數下跌的速度。在這之前,也務必重新檢視自己的資產配置,別讓「逢低必買」的慣性,把自己推到風險最高的位置。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。