
有台積電不買,難道你要去買中鋼?這句話在韭菜圈喊了好幾年,結果今年真的有人照做了,只是方向反過來,去買台積電的,竟然是中鋼自己。
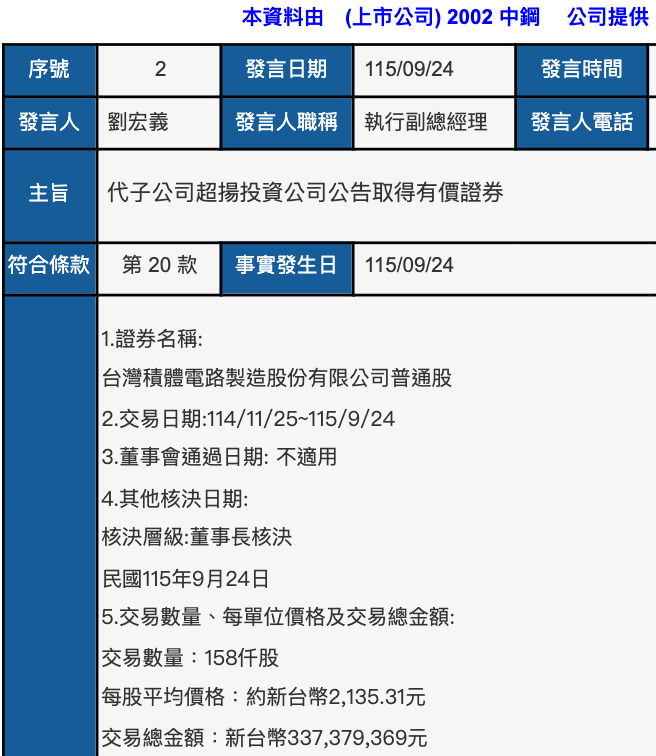
2026年9月24日,中鋼(2002)代子公司超揚投資發了一則重訊,從2025年11月25日到2026年9月24日,前後十個月,一共買進台積電(2330)158張,每股平均價格約2,135.31元,總金額3.37億元。
好笑的在後面。時間倒回2017年,中鋼趁台積電股價站上高點時出脫持股,那一季平均賣在238元上下,當時給的理由是要讓現金流量更充沛。再往前算五年,中鋼陸續處分了1萬4,807張台積電,處分利益合計約19.6億元。
九年後,同一家公司用將近九倍的價格把台積電買回來。我幫你算一下,那1萬4,807張如果沒賣,光用這次的買進均價計算,市值大約316億元,是當年處分利益的16倍左右,這還沒算這些年領到的股利。
當然,中鋼這次買的量很小,集團合計也才持有330張左右,金額8億多,小到連董事會都不用開,公告上的核決層級寫的是董事長核決。但規模不是重點,方向才是重點。一家做了半世紀鋼鐵的官股龍頭,手上的閒錢最後選擇放進台積電,你還需要別人告訴你資金往哪裡流嗎?
更扎心的是,用公告均價2,135元對比中鋼現在18.8元的股價,一股台積電可以換113股中鋼。
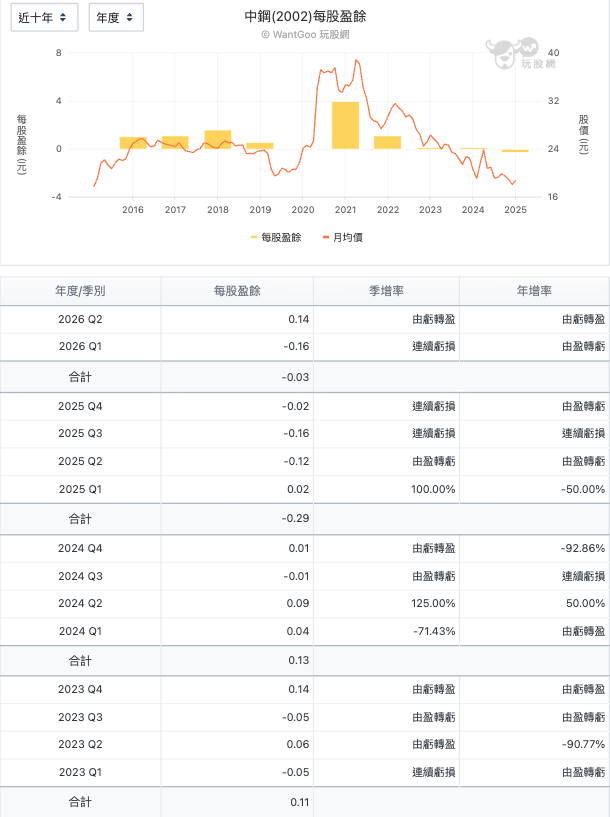
再來看近十年每股盈餘,2016到2019年大概每年就在0.5元到1.5元之間打轉,真正賺大錢只有2021年那一次,EPS將近4元。那一年發生什麼事?全球鋼價超級循環,不是中鋼突然變強。循環一走,馬上打回原形。2023年EPS 0.11元,2024年0.13元,2025年虧0.29元,今年上半年還是虧0.03元。從2023年第1季算到2026年第2季,一共14季,其中7季虧損,剛好一半。把這三年半全部加起來,每股合計負0.08元。
三年半,白忙一場。
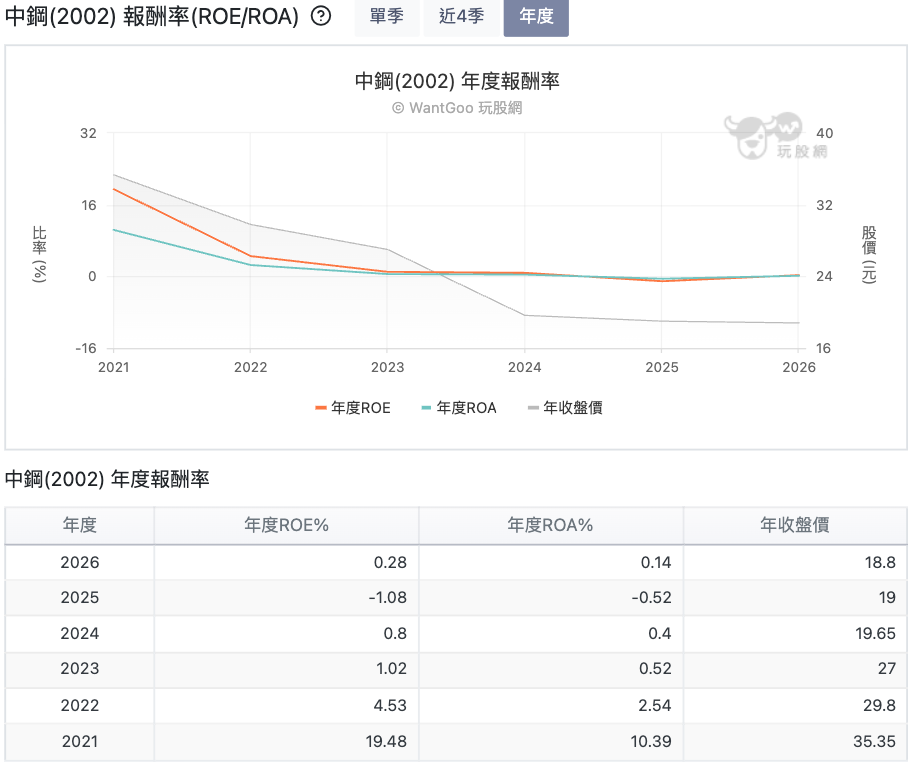
ROE講得更直接。2021年中鋼ROE衝到19.48%,隔年掉到4.53%,2023年1.02%、2024年0.8%、2025年負1.08%,今年上半年0.28%。從2023年開始,股東的錢放在中鋼裡,報酬率連定存都不如。股價當然跟著走。年收盤價從2021年的35.35元,一路滑到現在18.8元左右,五年跌掉將近一半。
台泥也很拚,但從一個坑跳進另一個坑
如果中鋼是不轉,台泥(1101)就是亂轉,雖然台泥很努力,錢花得比誰都兇,但它換的是地區,不是跑道。
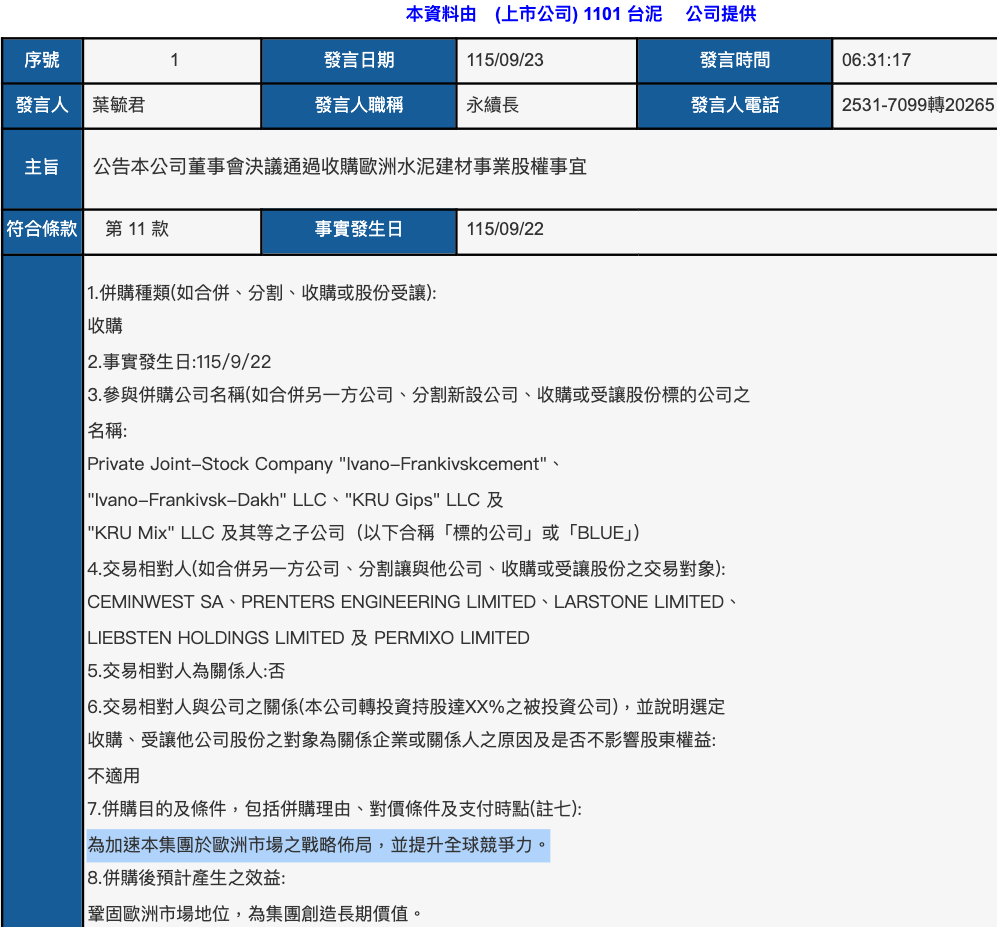
台泥這幾年做的事,是一家一家地買水泥廠。土耳其、葡萄牙買完,2026年9月22日董事會又通過收購烏克蘭第二大水泥廠IFCEM,企業價值上限7.5億歐元,約新台幣212億元,公告寫的併購目的是加速集團在歐洲市場的戰略布局。10月股東臨時會再通過讓葡萄牙子公司Cimpor到海外掛牌。
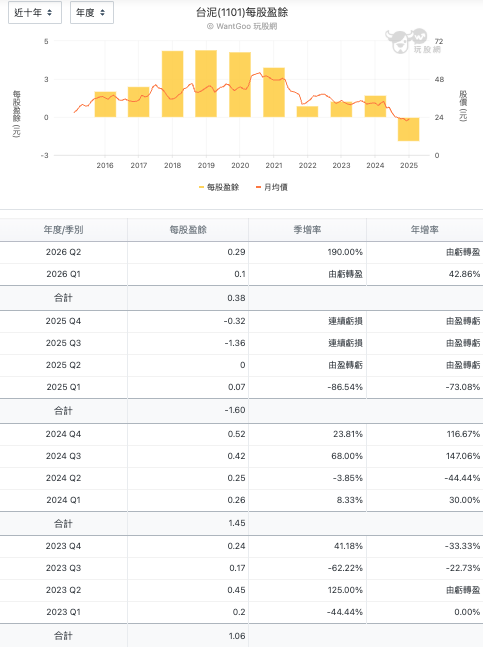
問題就在這裡。被買的每一家也許都是好公司,但全部都在同一個產業裡:高資本、低成長、看景氣臉色。一個產業開始靠併購來長大,本身就是成熟產業的訊號。你用新台幣換來更多歐洲的水泥窯,水泥還是水泥。
數字會說話。台泥近十年EPS的高峰在2018到2020年,每年都在4元上下,那是中國水泥的好年頭。之後就再也沒回去過,2023年1.06元,2024年1.45元。
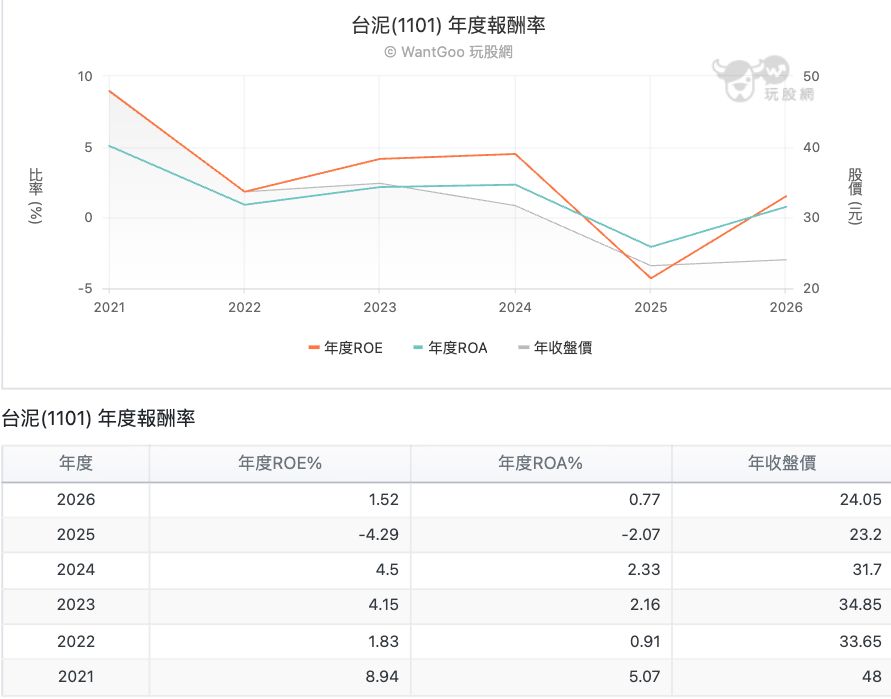
再看ROE,這是全篇我最想讓你看清楚的一組數字。2021年台泥ROE 8.94%,2023年4.15%,2024年4.5%。注意,這時候電池廠還沒燒,併購一路在做,資產越疊越大,ROE卻先腰斬了。
然後2025年7月,旗下三元能源高雄電池廠爆炸起火,台泥一口氣認列162.4億元損失,第3季單季EPS虧1.36元,全年虧1.60元,ROE掉到負4.29%。很多人把台泥的慘歸咎於這場大火,但從ROE來看,大火只是加速器,不是病因。
同年9月,台泥被剔除出0050成分股。我們說傳產慢走不送,市場的指數機制早就先說過一次了。股價從2021年的48元走到現在24元左右,剛好砍半。
一個不轉、一個亂轉,五年後結局一樣
把兩家放在一起,畫面很清楚。
中鋼死守本業,ROE從19.48%掉到負1.08%;台泥積極併購加電池,ROE從8.94%掉到負4.29%。台泥的併購確實讓2023、2024年的ROE撐在4%上下,比中鋼的1%好看一點,但一場大火就全部吐回去。股價呢?中鋼五年跌了大約47%,台泥大約跌50%。
不轉會死,亂轉也會死,殊途同歸。
那什麼才叫轉對?就是把錢放到真正會長大的地方。說穿了,中鋼自己已經給你答案了,它的閒錢最後去了哪裡?
凹單的不只散戶,連公司都在凹
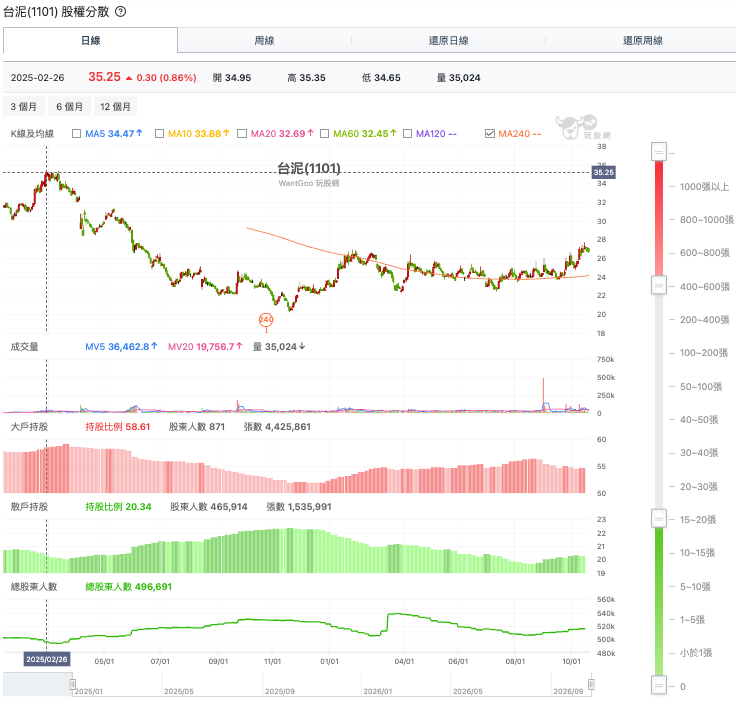
既然結果這麼清楚,為什麼還有那麼多人抱著?看股權分散表就知道。
台泥在2025年2月26日股價35.25元的時候,大戶持股58.61%,散戶20.34%,總股東49.7萬人。之後股價一路往下,大戶比例跟著降,散戶比例和股東人數反而往上爬,標準的散戶接刀。後段大戶比例回升,主要是中信慈善基金會董事長辜仲諒從2025年底到2026年3月底買進40.61萬張,一個人就拿下5.26%,成為第一大股東。扣掉他,大戶其實沒怎麼回來。
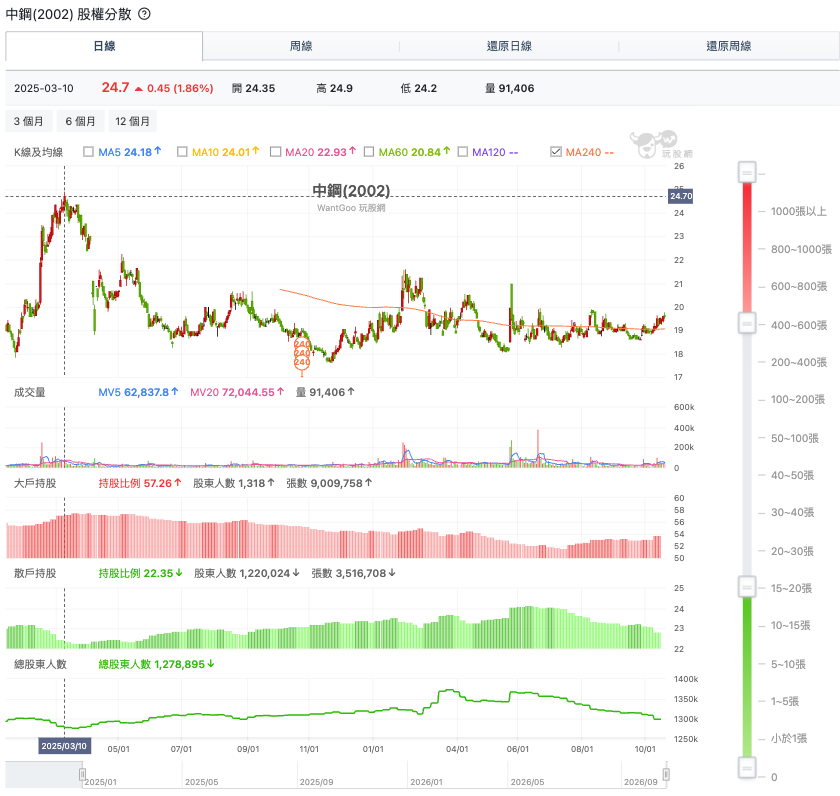
中鋼更誇張。2025年3月10日股價24.7元時,總股東約127.9萬人,散戶持股22.35%。股價跌到17元多,散戶比例爬到24%上下,總股東人數在2026年初一度逼近137萬人。一百三十幾萬人一起凹,國民股的名號就是這樣來的。
公司也在凹。台泥2025年明明虧損,董事會還是動用資本公積配發0.8元股利。拿老本配息留住存股族,跟散戶凹單是同一種心態,只是換成公司在凹。等等,最近籌碼不是在回流?
老實講,中鋼股權分散圖的最右邊,最近一兩個月大戶持股從52%左右往上爬,散戶比例和總股東人數同步往下,股價也站上年線,籌碼確實在從散戶手上流回大戶。
但你仔細想這個畫面,當散戶在高點進場,在低點凹了一整年,等到大戶開始回來的時候,散戶反而受不了先下車了。這不就是傳產股最常見的劇本?景氣循環的反彈會來,但它是循環,不是轉型,下一次鋼價往下,同樣的故事會再演一次。
你的錢也要轉型嗎?
中鋼用自己的錢投了票,台泥用212億元又買了一座水泥廠,兩家公司都在告訴你它們相信什麼。
問題是,你相信什麼?一家公司沒有AI,也沒有自己做主的獲利能力,五年下來報酬率連定存都不如,你繼續抱著它的理由是什麼?是因為它曾經是存股王,還是因為賣掉就等於承認自己看錯?
我不會叫你明天全部賣光,景氣循環的反彈也許就在眼前。但至少問問自己:如果連中鋼都把錢放進台積電了,你的錢,是不是也該轉型了?
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


