
2026年第三季,大盤整季成交金額比第二季少了19.0%,加權指數仍在第三季再創新高,10/6更收在49,823點。量能萎縮卻能創高,關鍵在於資金越來越集中:前百大權值股加上ETF,第三季已占大盤成交的77.9%,10月前9個交易日更升到78.6%,留給其他個股的成交不到兩成半。
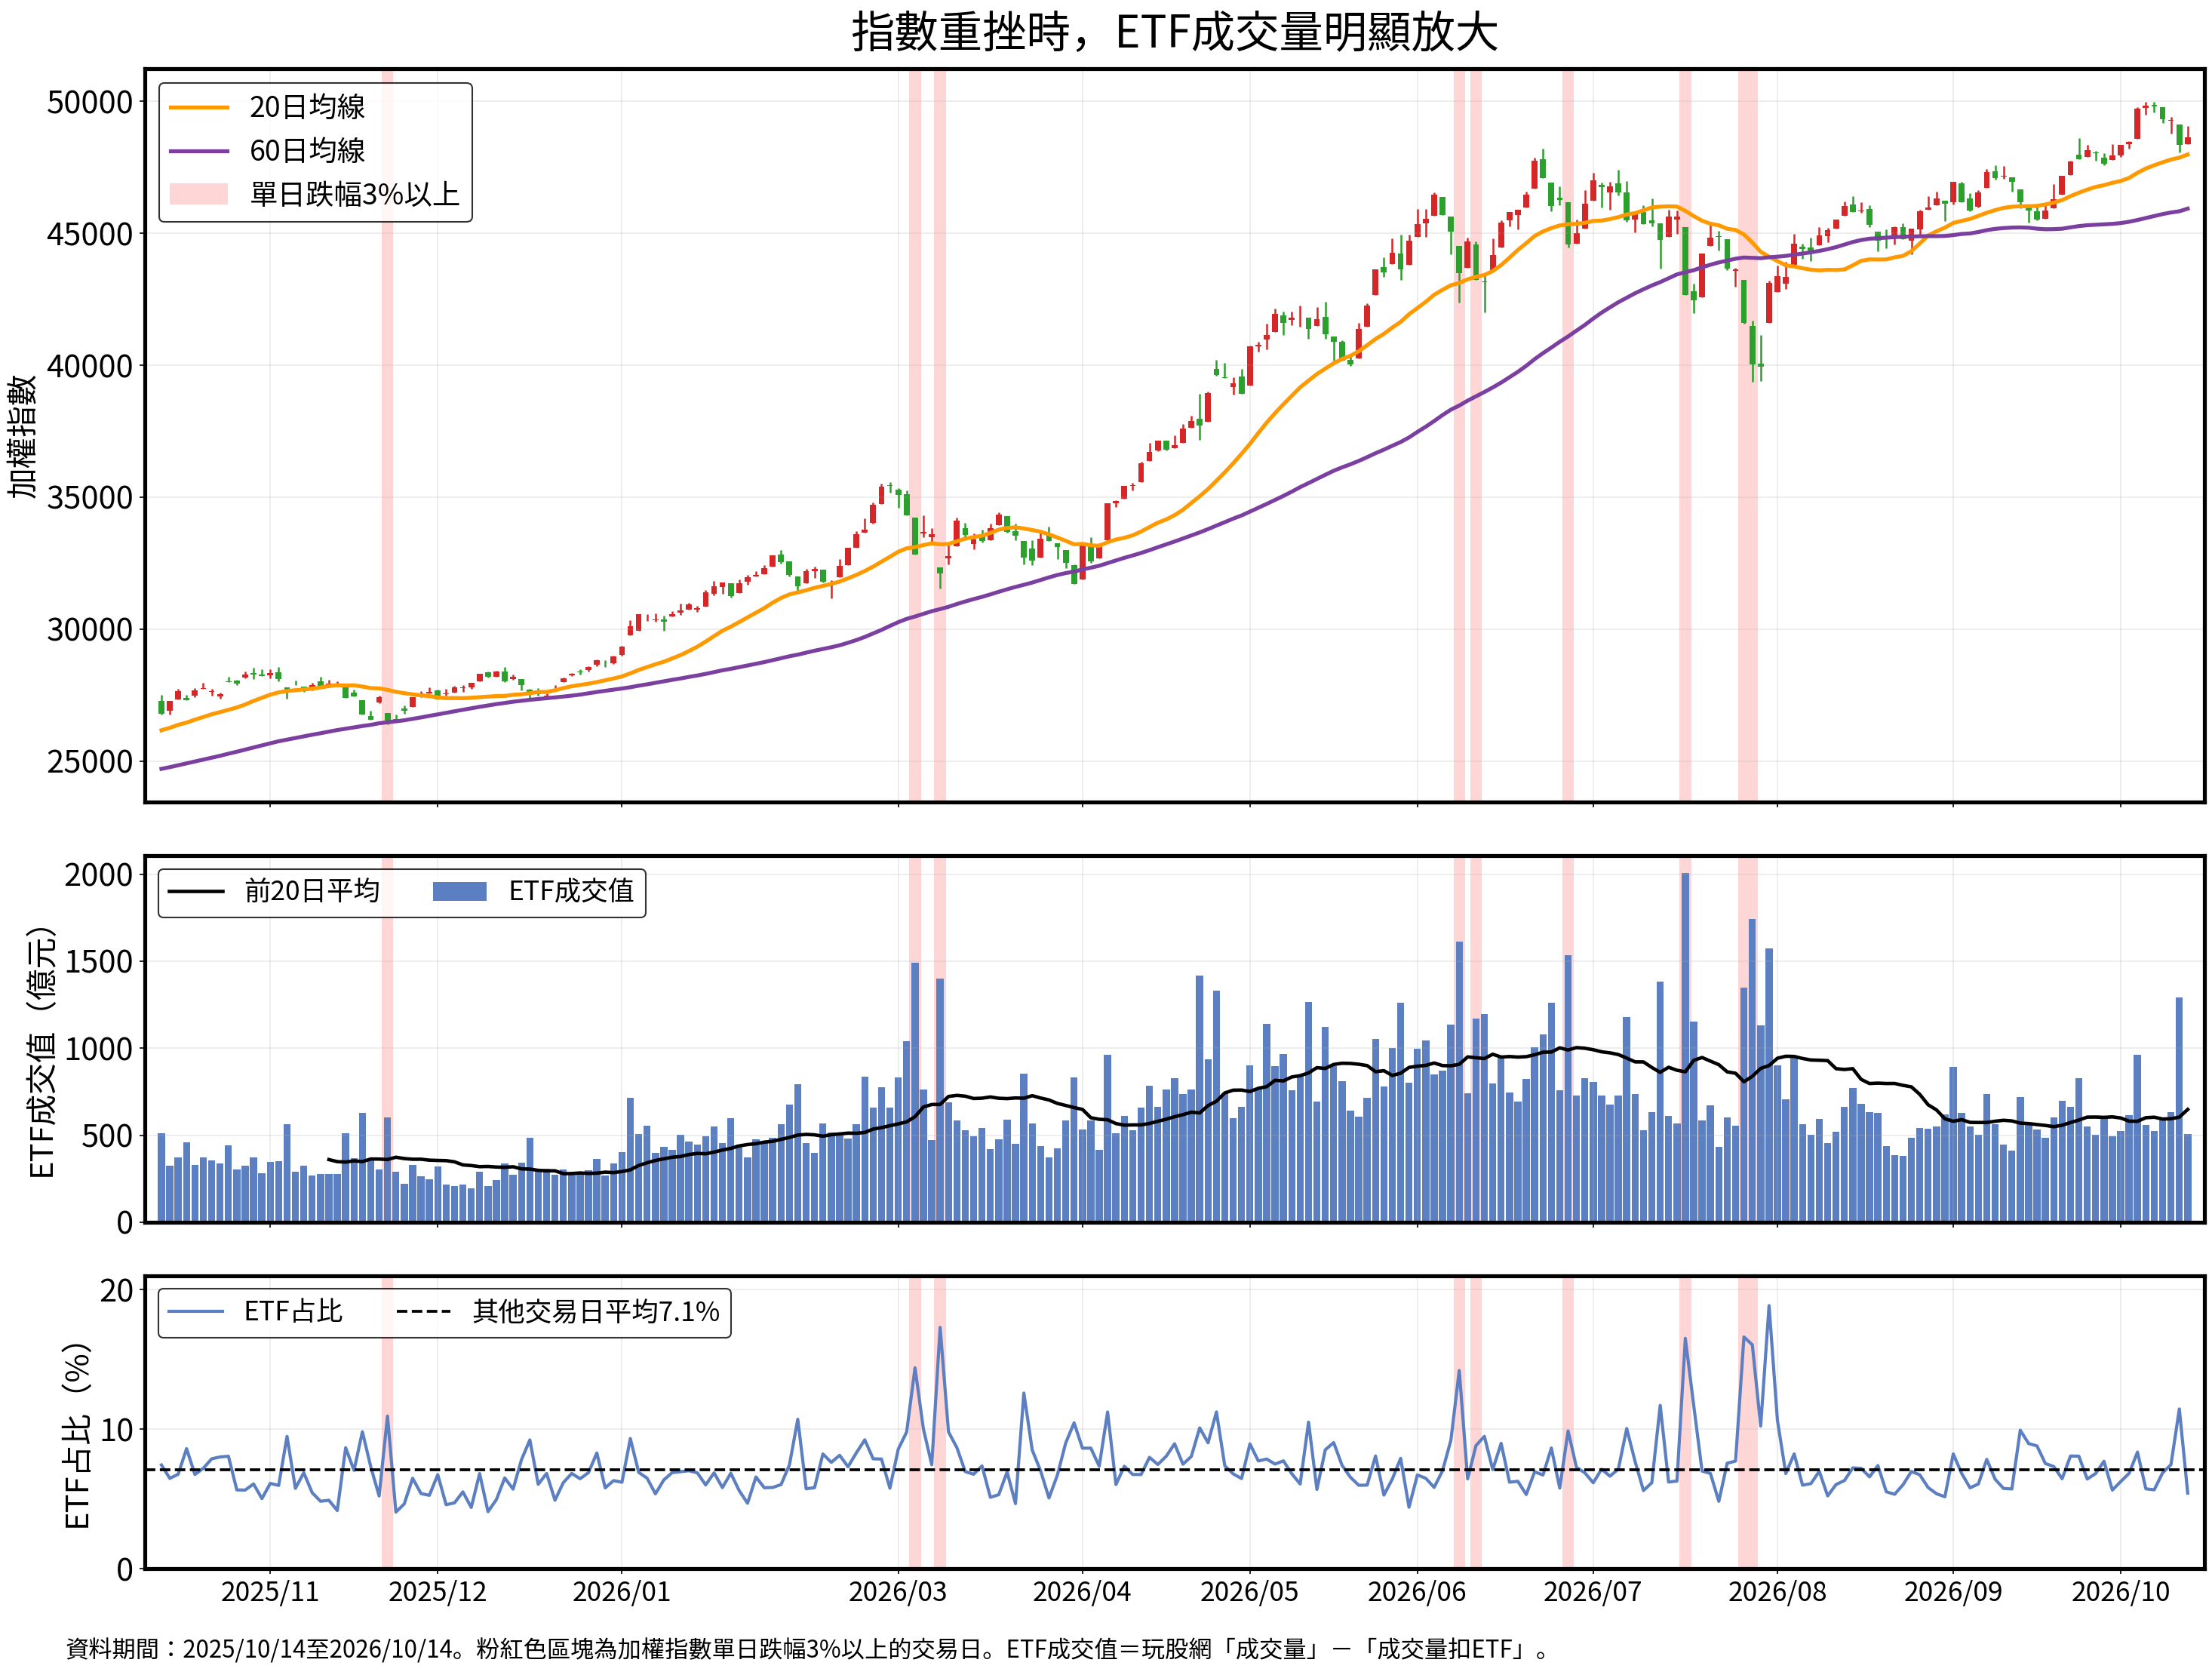
而在指數重挫的日子,ETF的成交又會明顯放大。近一年加權指數單日跌幅3%以上的9個交易日,ETF平均占大盤成交13.9%,是其他交易日7.1%的將近2倍;當天ETF成交值也平均是前20日均量的1.87倍。逢跌時,ETF成為市場資金進出最集中的工具。
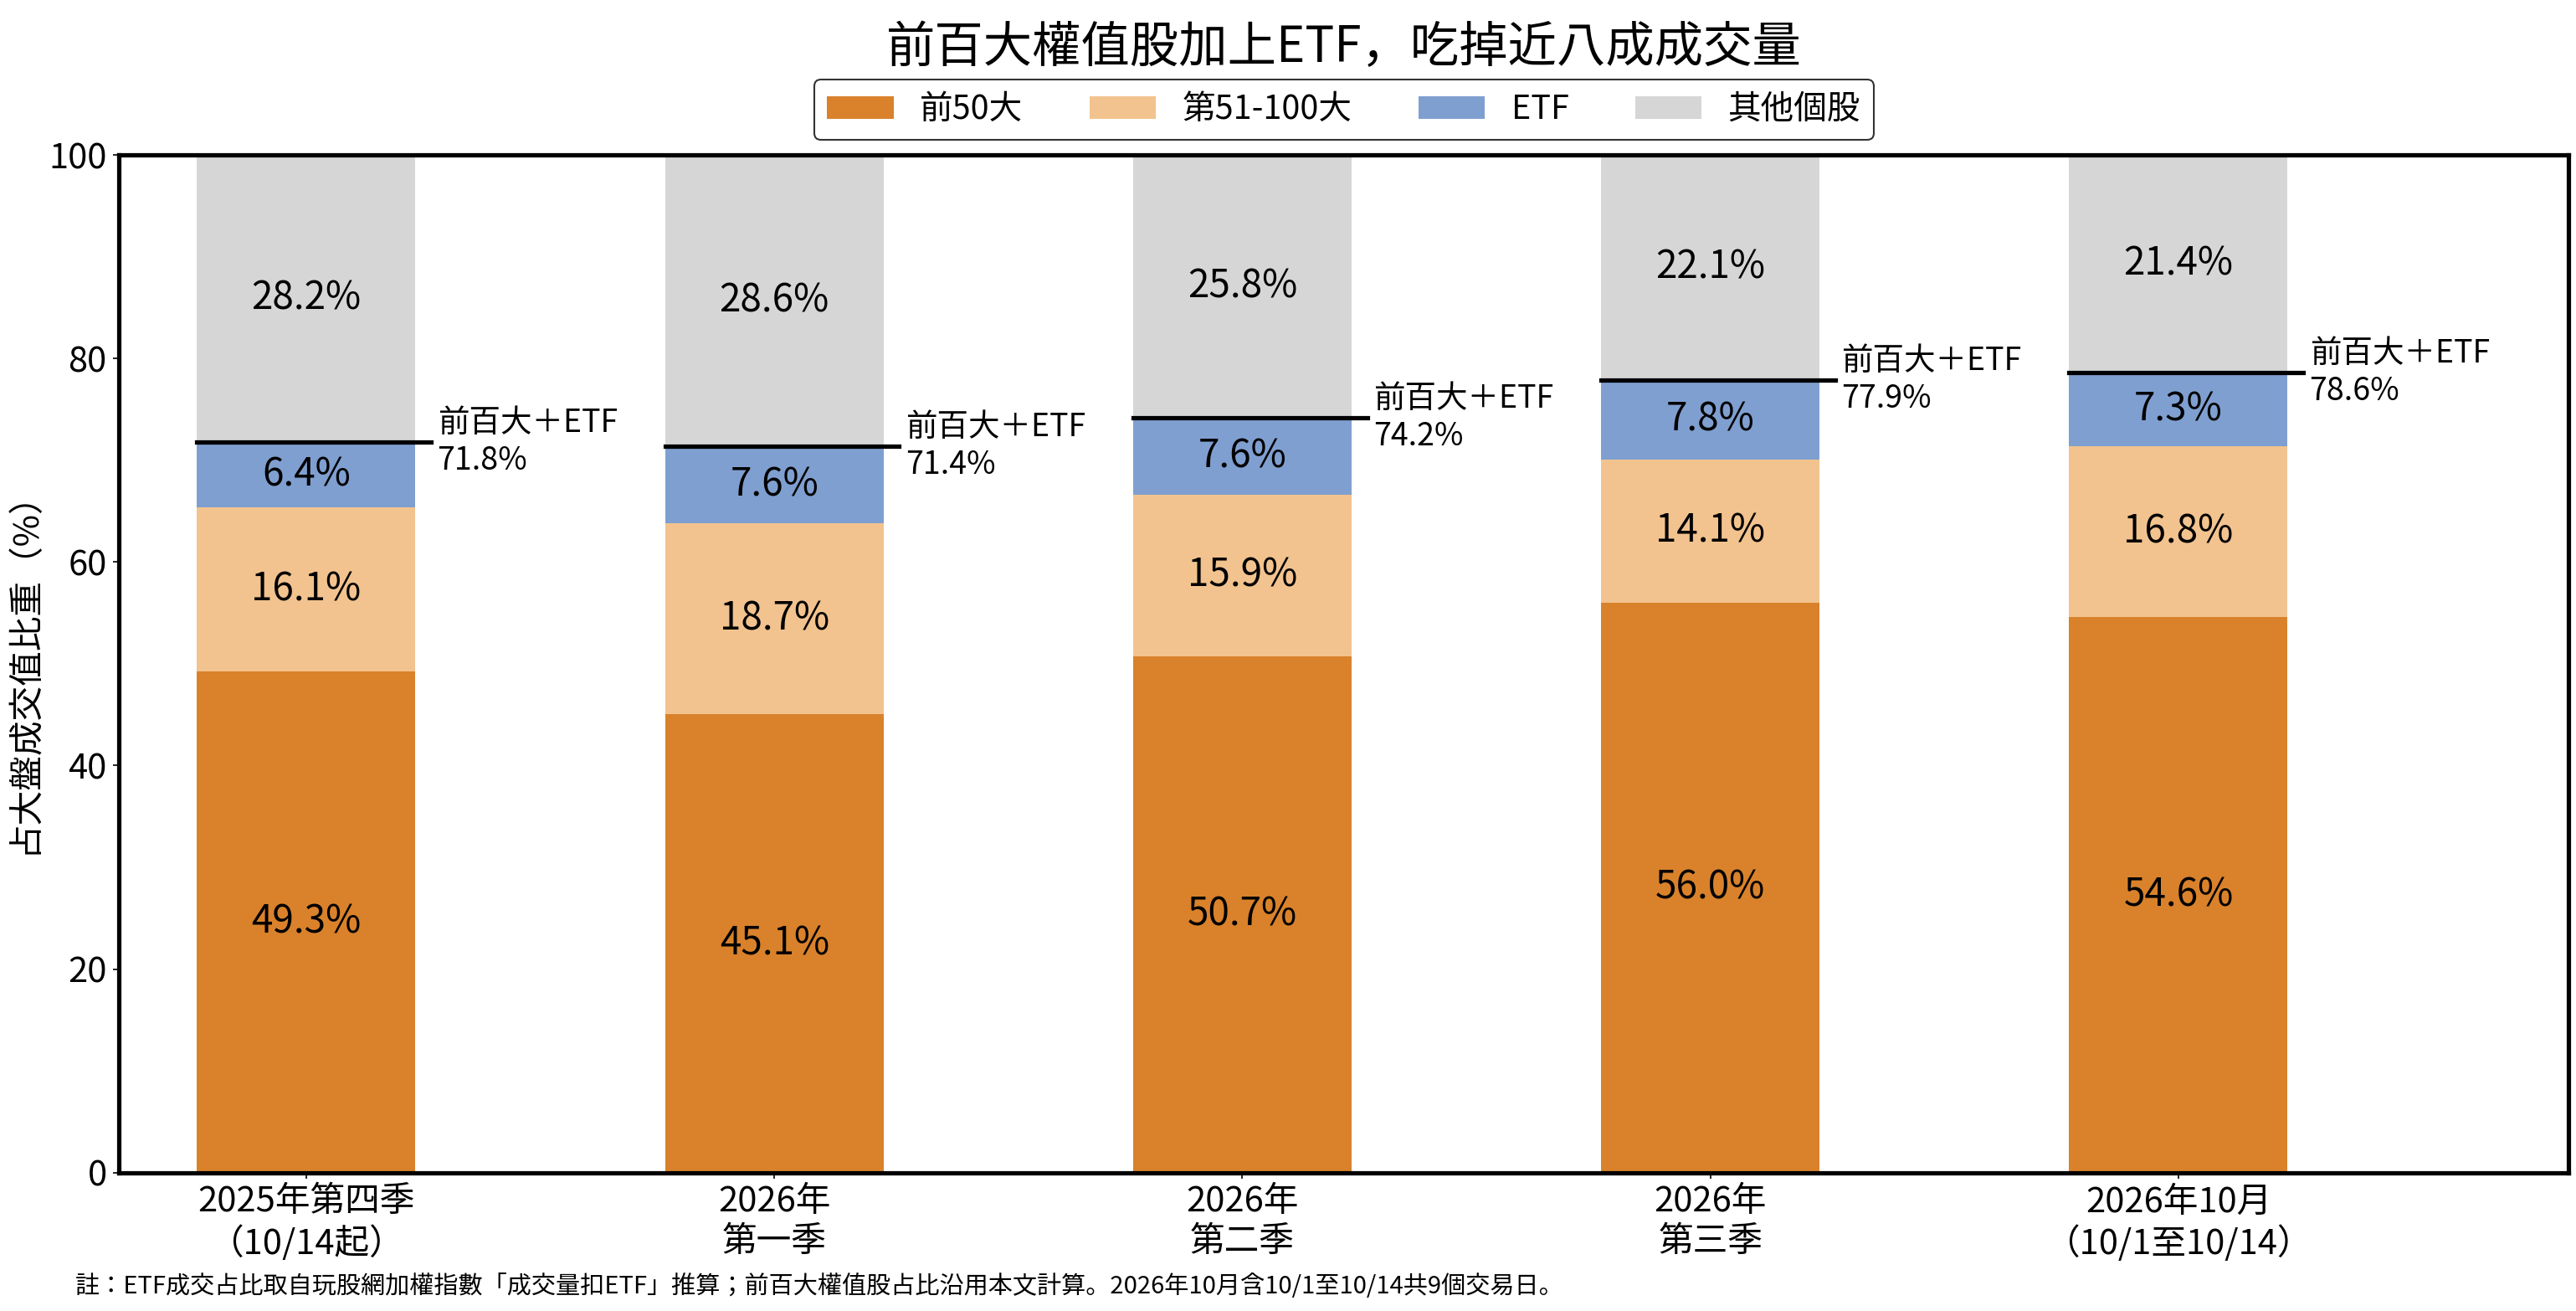
前百大權值股加上ETF,吃掉近八成成交量
把大盤每日成交值拆成前50大權值股、第51至100大、ETF與其他個股四塊,近一年的變化是:前百大的占比持續墊高,ETF穩定維持在7%上下,被壓縮的是前百大以外的個股。
- 2025年第四季(10/14起):前50大49.3%、第51至100大16.1%、ETF 6.4%,合計71.8%。
- 2026年第一季:前50大45.1%、第51至100大18.7%、ETF 7.6%,合計71.4%。
- 2026年第二季:前50大50.7%、第51至100大15.9%、ETF 7.6%,合計74.2%。
- 2026年第三季:前50大56.0%、第51至100大14.1%、ETF 7.8%,合計77.9%。
- 2026年10月(10/1至10/14):前50大54.6%、第51至100大16.8%、ETF 7.3%,合計78.6%。
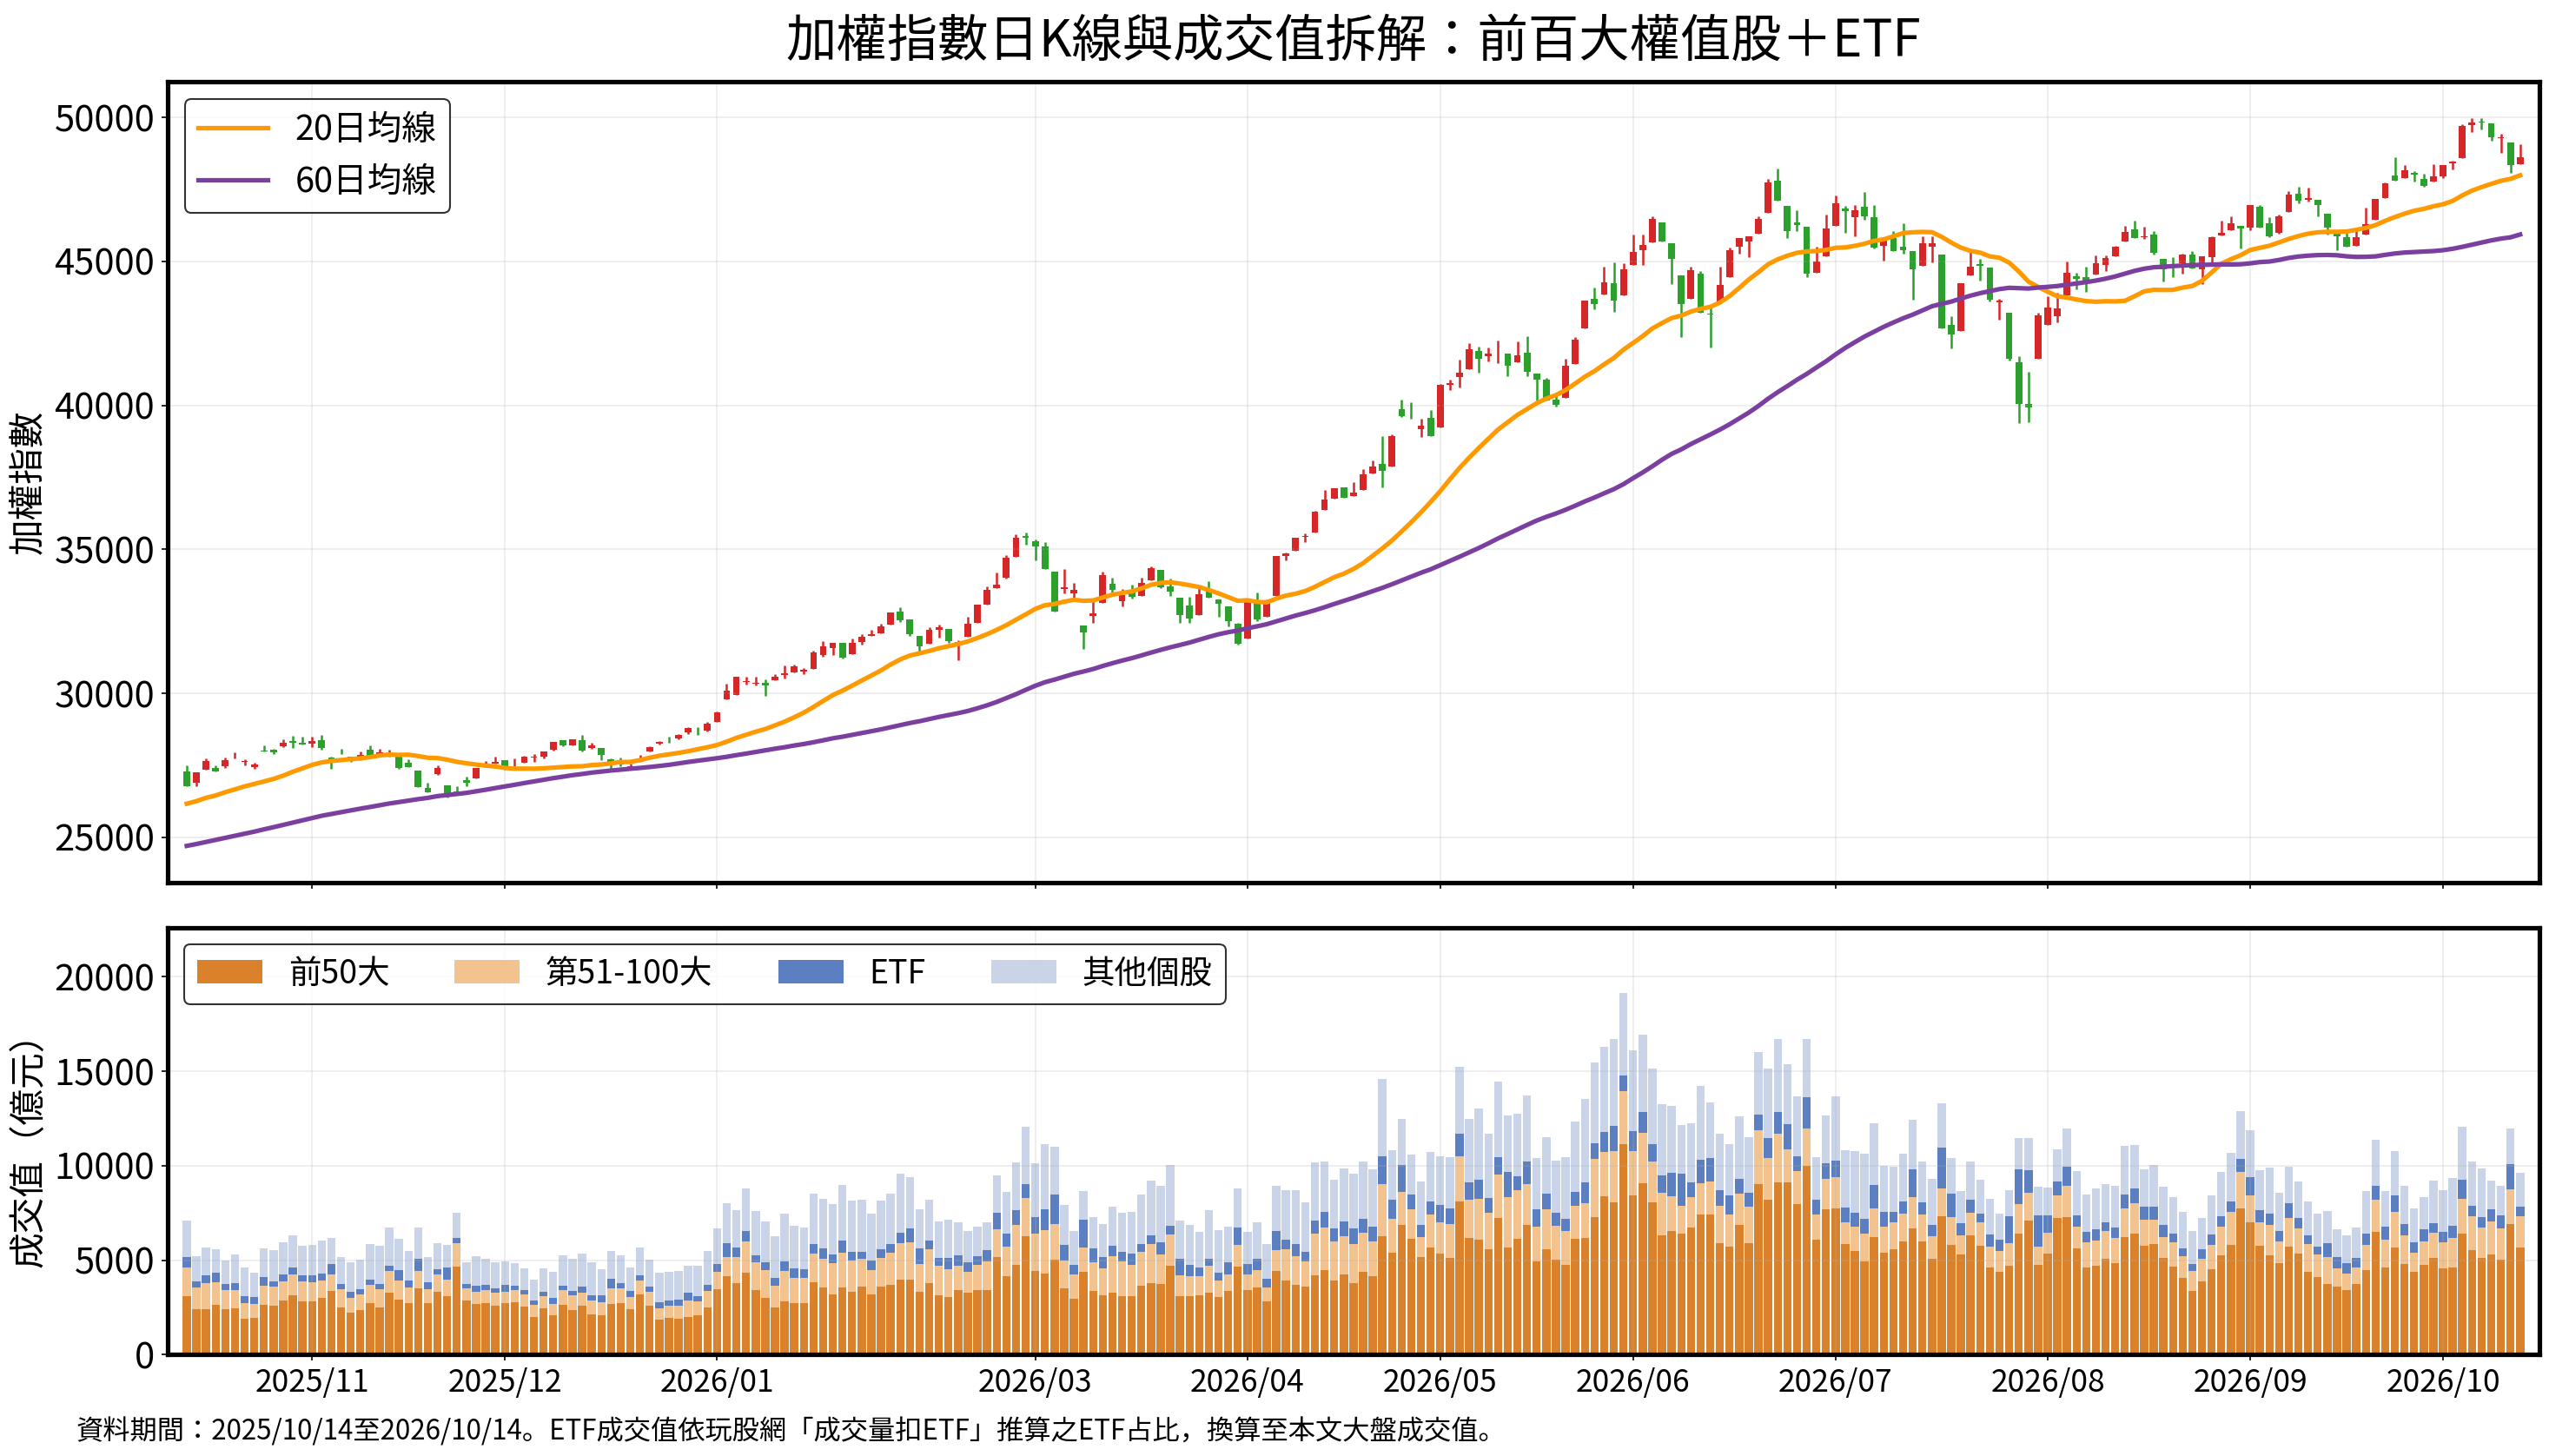
逐日來看,前百大加ETF的占比最低是2025/12/23的63.9%,最高是2026/7/29的85.2%,也就是當天每100元成交中,有85元集中在前百大權值股與ETF。從2026年4月起,這個比重的20日均線一路向上,8月初站上80%,之後大致維持在77%至78%。同一段期間,加權指數持續創高,K線圖下方代表其他個股的淺色區塊則明顯變薄。
跌得越重,ETF成交比重越高
把近一年243個交易日依加權指數當日漲跌幅分組,ETF占大盤成交的比重呈現明顯的「跌越深、比重越高」:
- 跌3%以上(9天):ETF平均占比13.9%。
- 跌2%至3%(7天):9.8%。
- 跌1%至2%(29天):8.2%。
- 跌0%至1%(61天):6.9%。
- 漲0%至1%(69天):6.3%。
- 漲1%至2%(40天):6.8%。
- 漲2%以上(28天):8.2%。
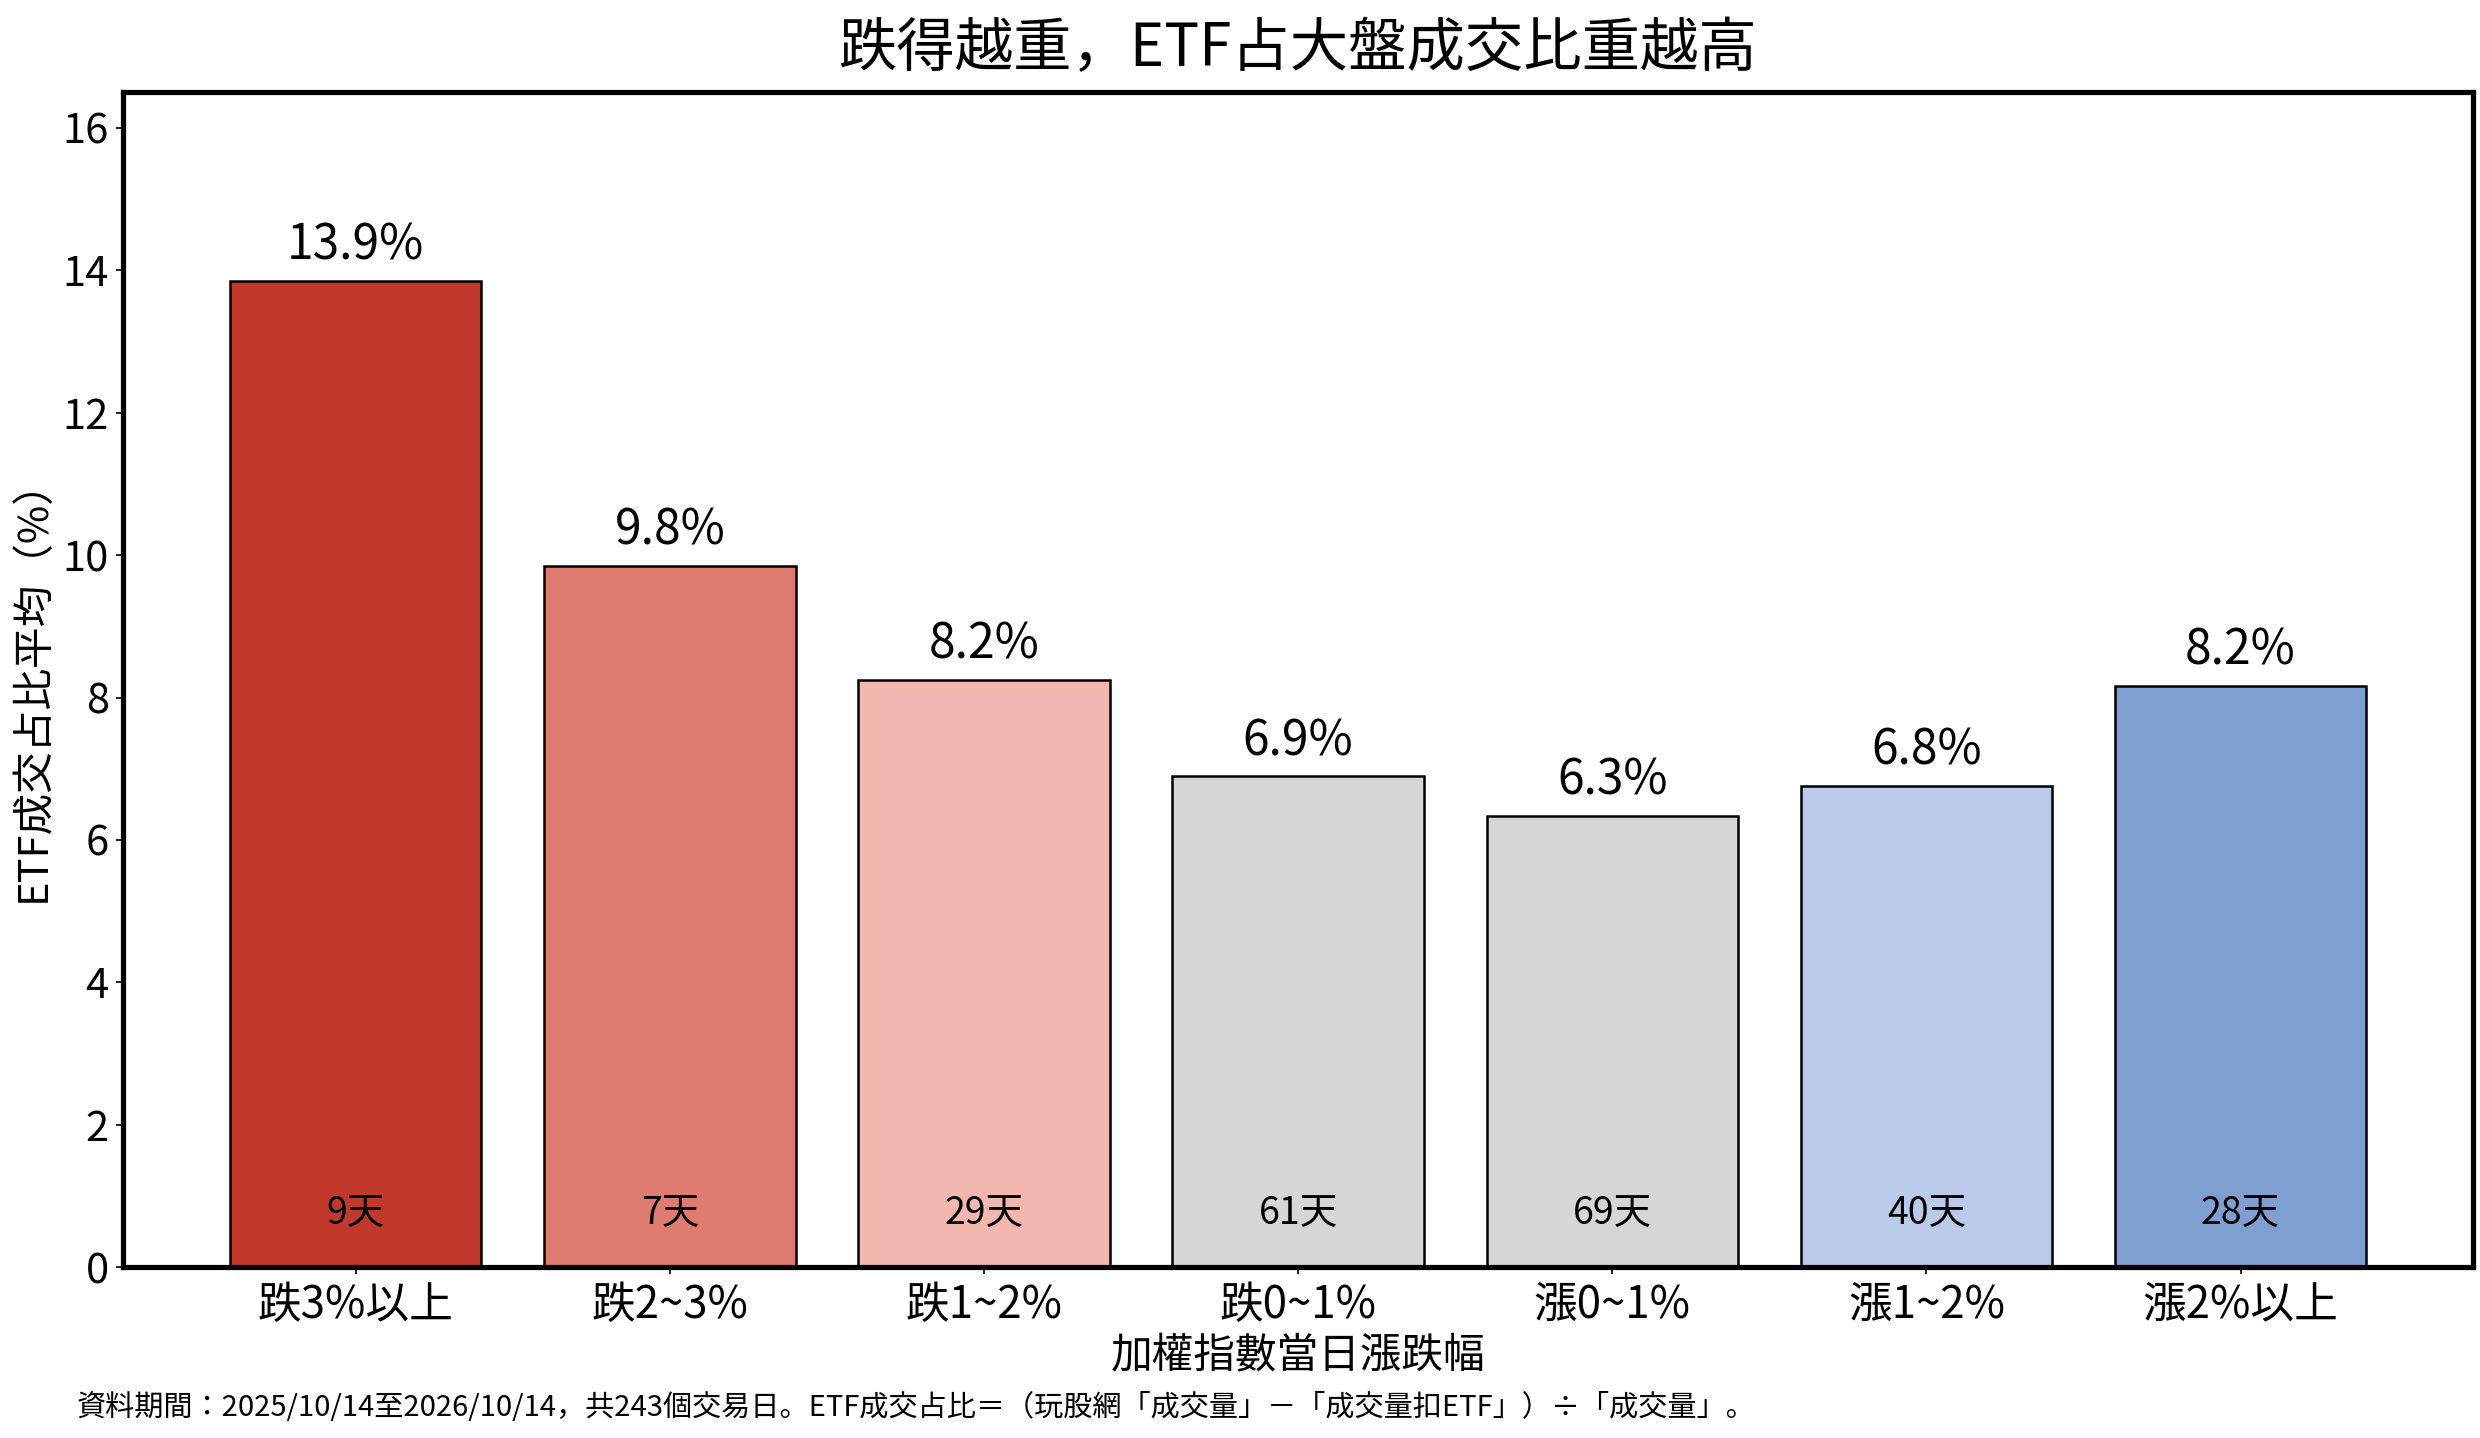
平盤附近的日子,ETF只占大盤成交6%至7%;跌幅越大,比重越高,跌3%以上時接近14%。大漲日的比重也會上升到8.2%,代表ETF的量能是隨波動放大,但在下跌時反應最劇烈。9個跌幅3%以上的交易日,ETF成交值平均是前20日均量的1.87倍。
10月13日是最新的例子。當天加權指數下跌1.95%,ETF成交值1,291億元,是前20日均量604億元的2.14倍;ETF占大盤成交11.4%,前百大權值股加上ETF合計占84.2%,名列近一年前五高,與7月下旬重挫期間的85.2%相去不遠。
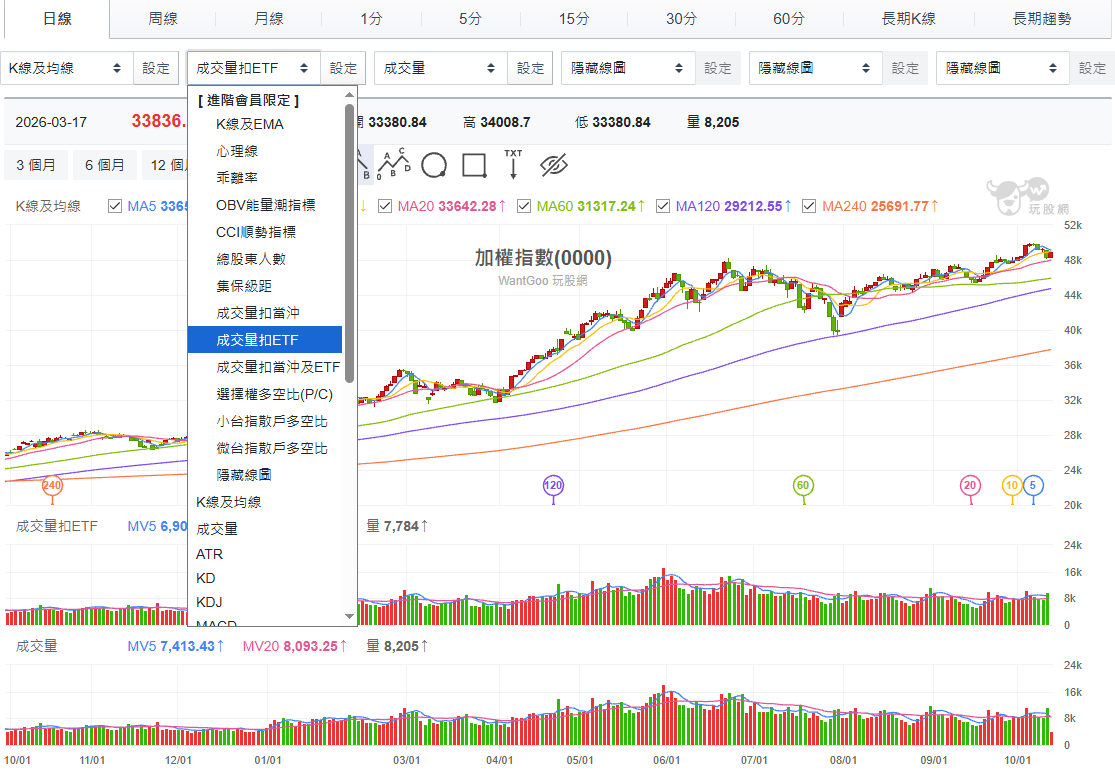
玩股網功能:成交量扣ETF,一眼看出ETF吃掉多少量
上述ETF成交數據,都可以在「玩股網-加權指數的技術線圖」上直接觀察。在副圖的下拉選單中,除了一般的成交量,還能切換成「成交量扣ETF」、「成交量扣當沖」、「成交量扣當沖及ETF」,以及「選擇權多空比(P/C)」、「小台指散戶多空比」、「微台指散戶多空比」、「總股東人數」、「集保級距」等進階會員指標。
把「成交量」與「成交量扣ETF」兩個副圖上下並排,兩者的差距就是當天ETF的成交量。以10月12日為例,大盤成交量8,457億元,扣除ETF後為7,826億元,代表當天ETF成交約631億元,占大盤7.5%;隔天加權指數下跌,ETF成交便放大到1,291億元。逢大跌時,兩條量能柱的落差會明顯拉開,不必另外計算,就能看出資金是否湧向ETF。
副圖也可以再加上「微台指散戶多空比」,觀察散戶在微型台指期貨的多空方向,10月12日的數值為19.60。現貨端看ETF的成交變化,期貨端看散戶的多空方向,兩者同時觀察,更容易判斷逢跌時的資金是在進場還是撤出。
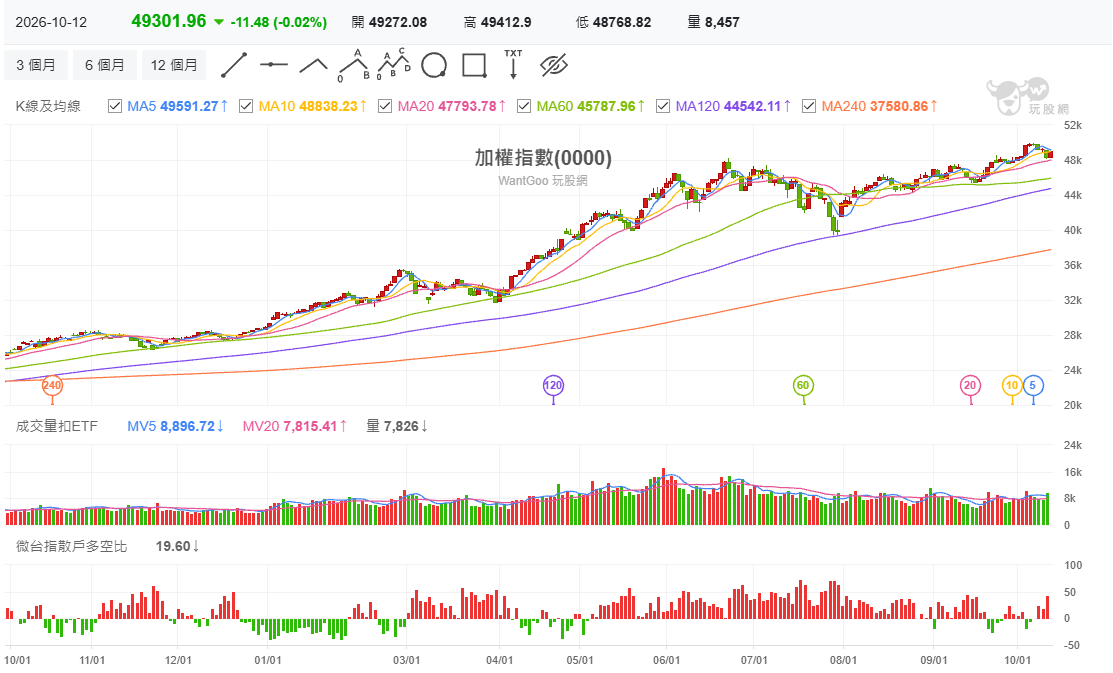
<上圖:玩股網-加權指數技術線型+成交量扣ETF&微台散戶多空比對照圖>
資金在前百大內輪動:第二季的落後股,第三季反而領漲
資金雖然集中在前百大權值股,但並不是永遠拉抬同一批股票。依第二季漲幅把前百大分成5組,再比較各組第三季的表現(共100檔,緯穎以還原權息股價計算):
- 第二季最弱20檔:第二季平均+0.3%,第三季平均+14.9%,20檔中13檔上漲。
- 第二季最弱21~40檔:第二季+16.8%,第三季+12.8%,15檔上漲。
- 第二季中間20檔:第二季+37.5%,第三季+1.1%,10檔上漲。
- 第二季次強20檔:第二季+71.7%,第三季+4.3%,10檔上漲。
- 第二季最強20檔:第二季+171.4%,第三季+7.7%,11檔上漲。
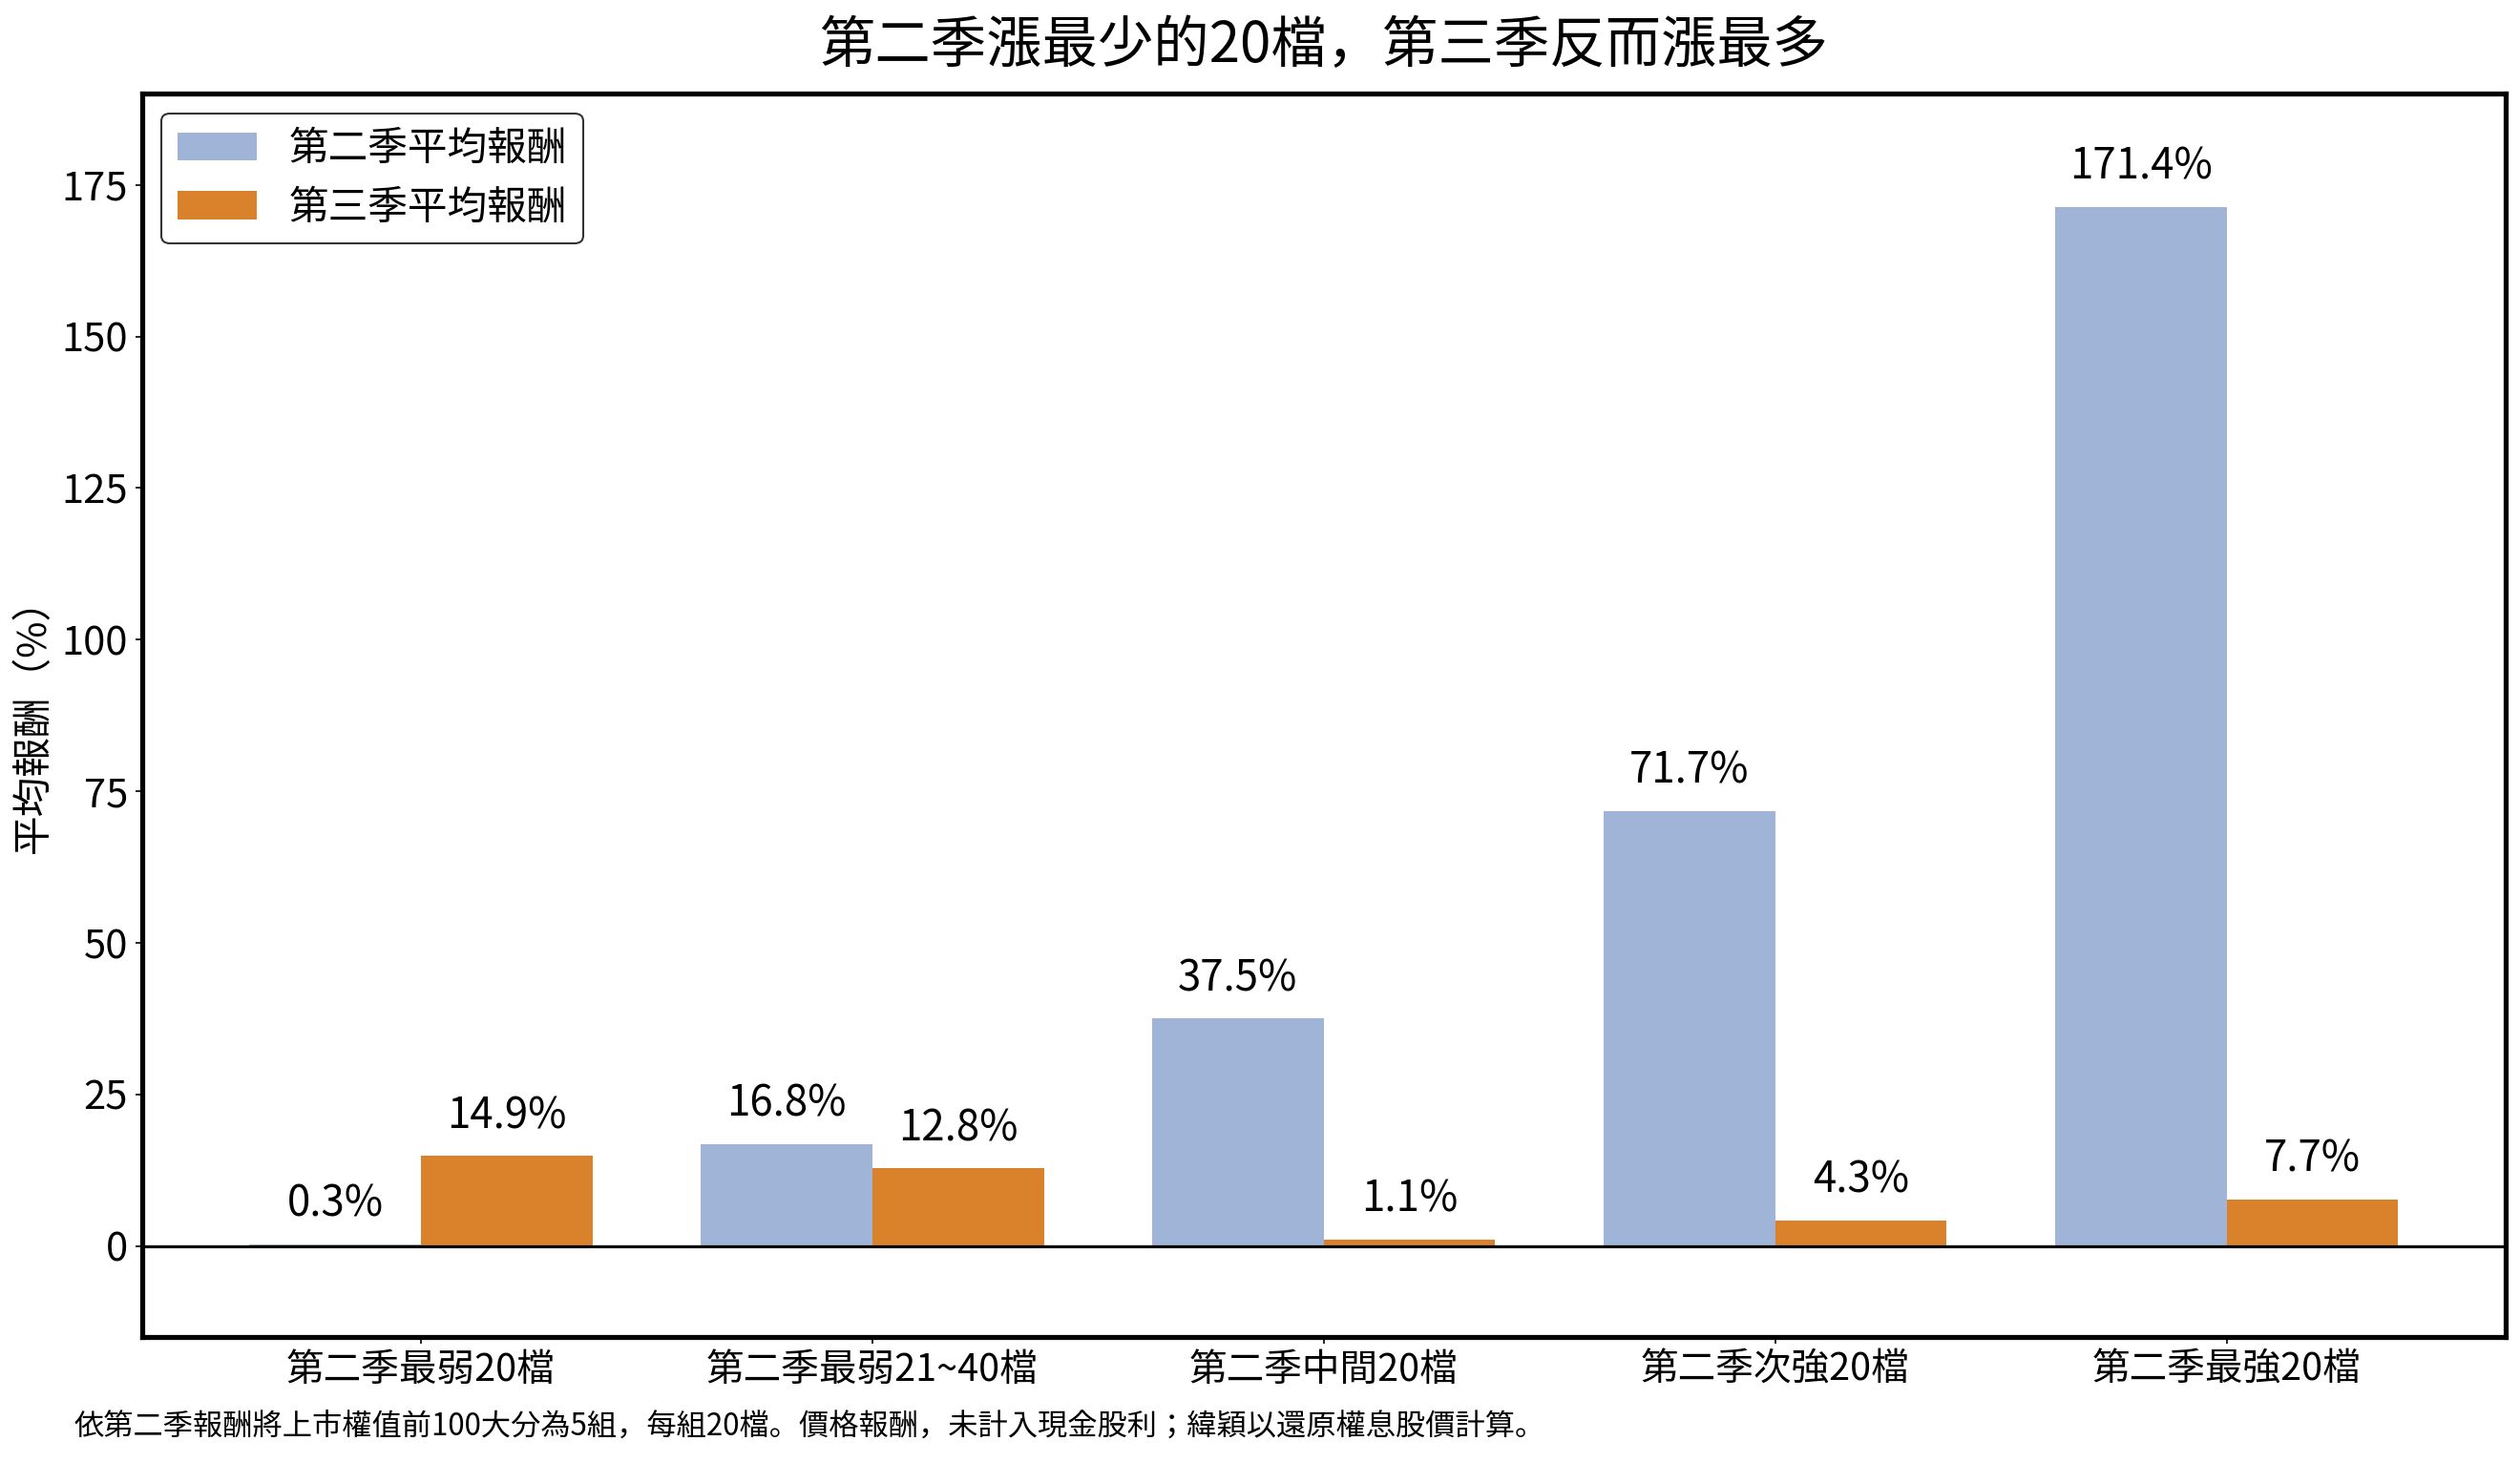
第二季漲最少的兩組,第三季反而漲最多。以個股來看,第二季大漲的華新科(+383%)、國巨(+368%)、臻鼎-KY(+205%)、群創(+188%),第三季分別下跌47%、52%、20%、20%;第二季幾乎沒漲的健策、台塑化、富世達、萬海,第三季則上漲98%、77%、46%、44%。前百大個股第二季與第三季報酬的等級相關係數為−0.16,而第一季與第二季之間是+0.17,代表市場從第二季的強者恆強,在第三季轉為強弱互換。
不過,第二季的強勢股,第三季就難維持強勢,例如:創意(3443)、川湖(2059)、聯茂(6213)與南亞(1303)4檔,第二季都上漲超過120%,第三季仍再漲53%至68%,是少數連續兩季強勢的權值股。其中川湖、聯茂與南亞第三季的成交值分別增加74%、61%與133%,股價延續強勢的同時,量能也持續放大;創意的成交值則與第二季大致持平。
另一方面,量能並沒有跟著股價一起輪動。前百大個股第二季與第三季成交值排名的相關係數高達0.89,成交值前20名中有16檔兩季都在榜上;第二季最強的20檔,第三季股價表現平平,占前百大成交值的比重卻從41.3%升到46.1%。真正讓股價領漲的,是新出量的股票:第三季報酬與成交值變化的相關係數為0.49,台塑化成交值增加399%、萬海增加206%、南亞增加133%,股價也同步大漲。換句話說,熱門股維持大量卻漲不動,率先出量的落後股才是第三季的領漲族群。
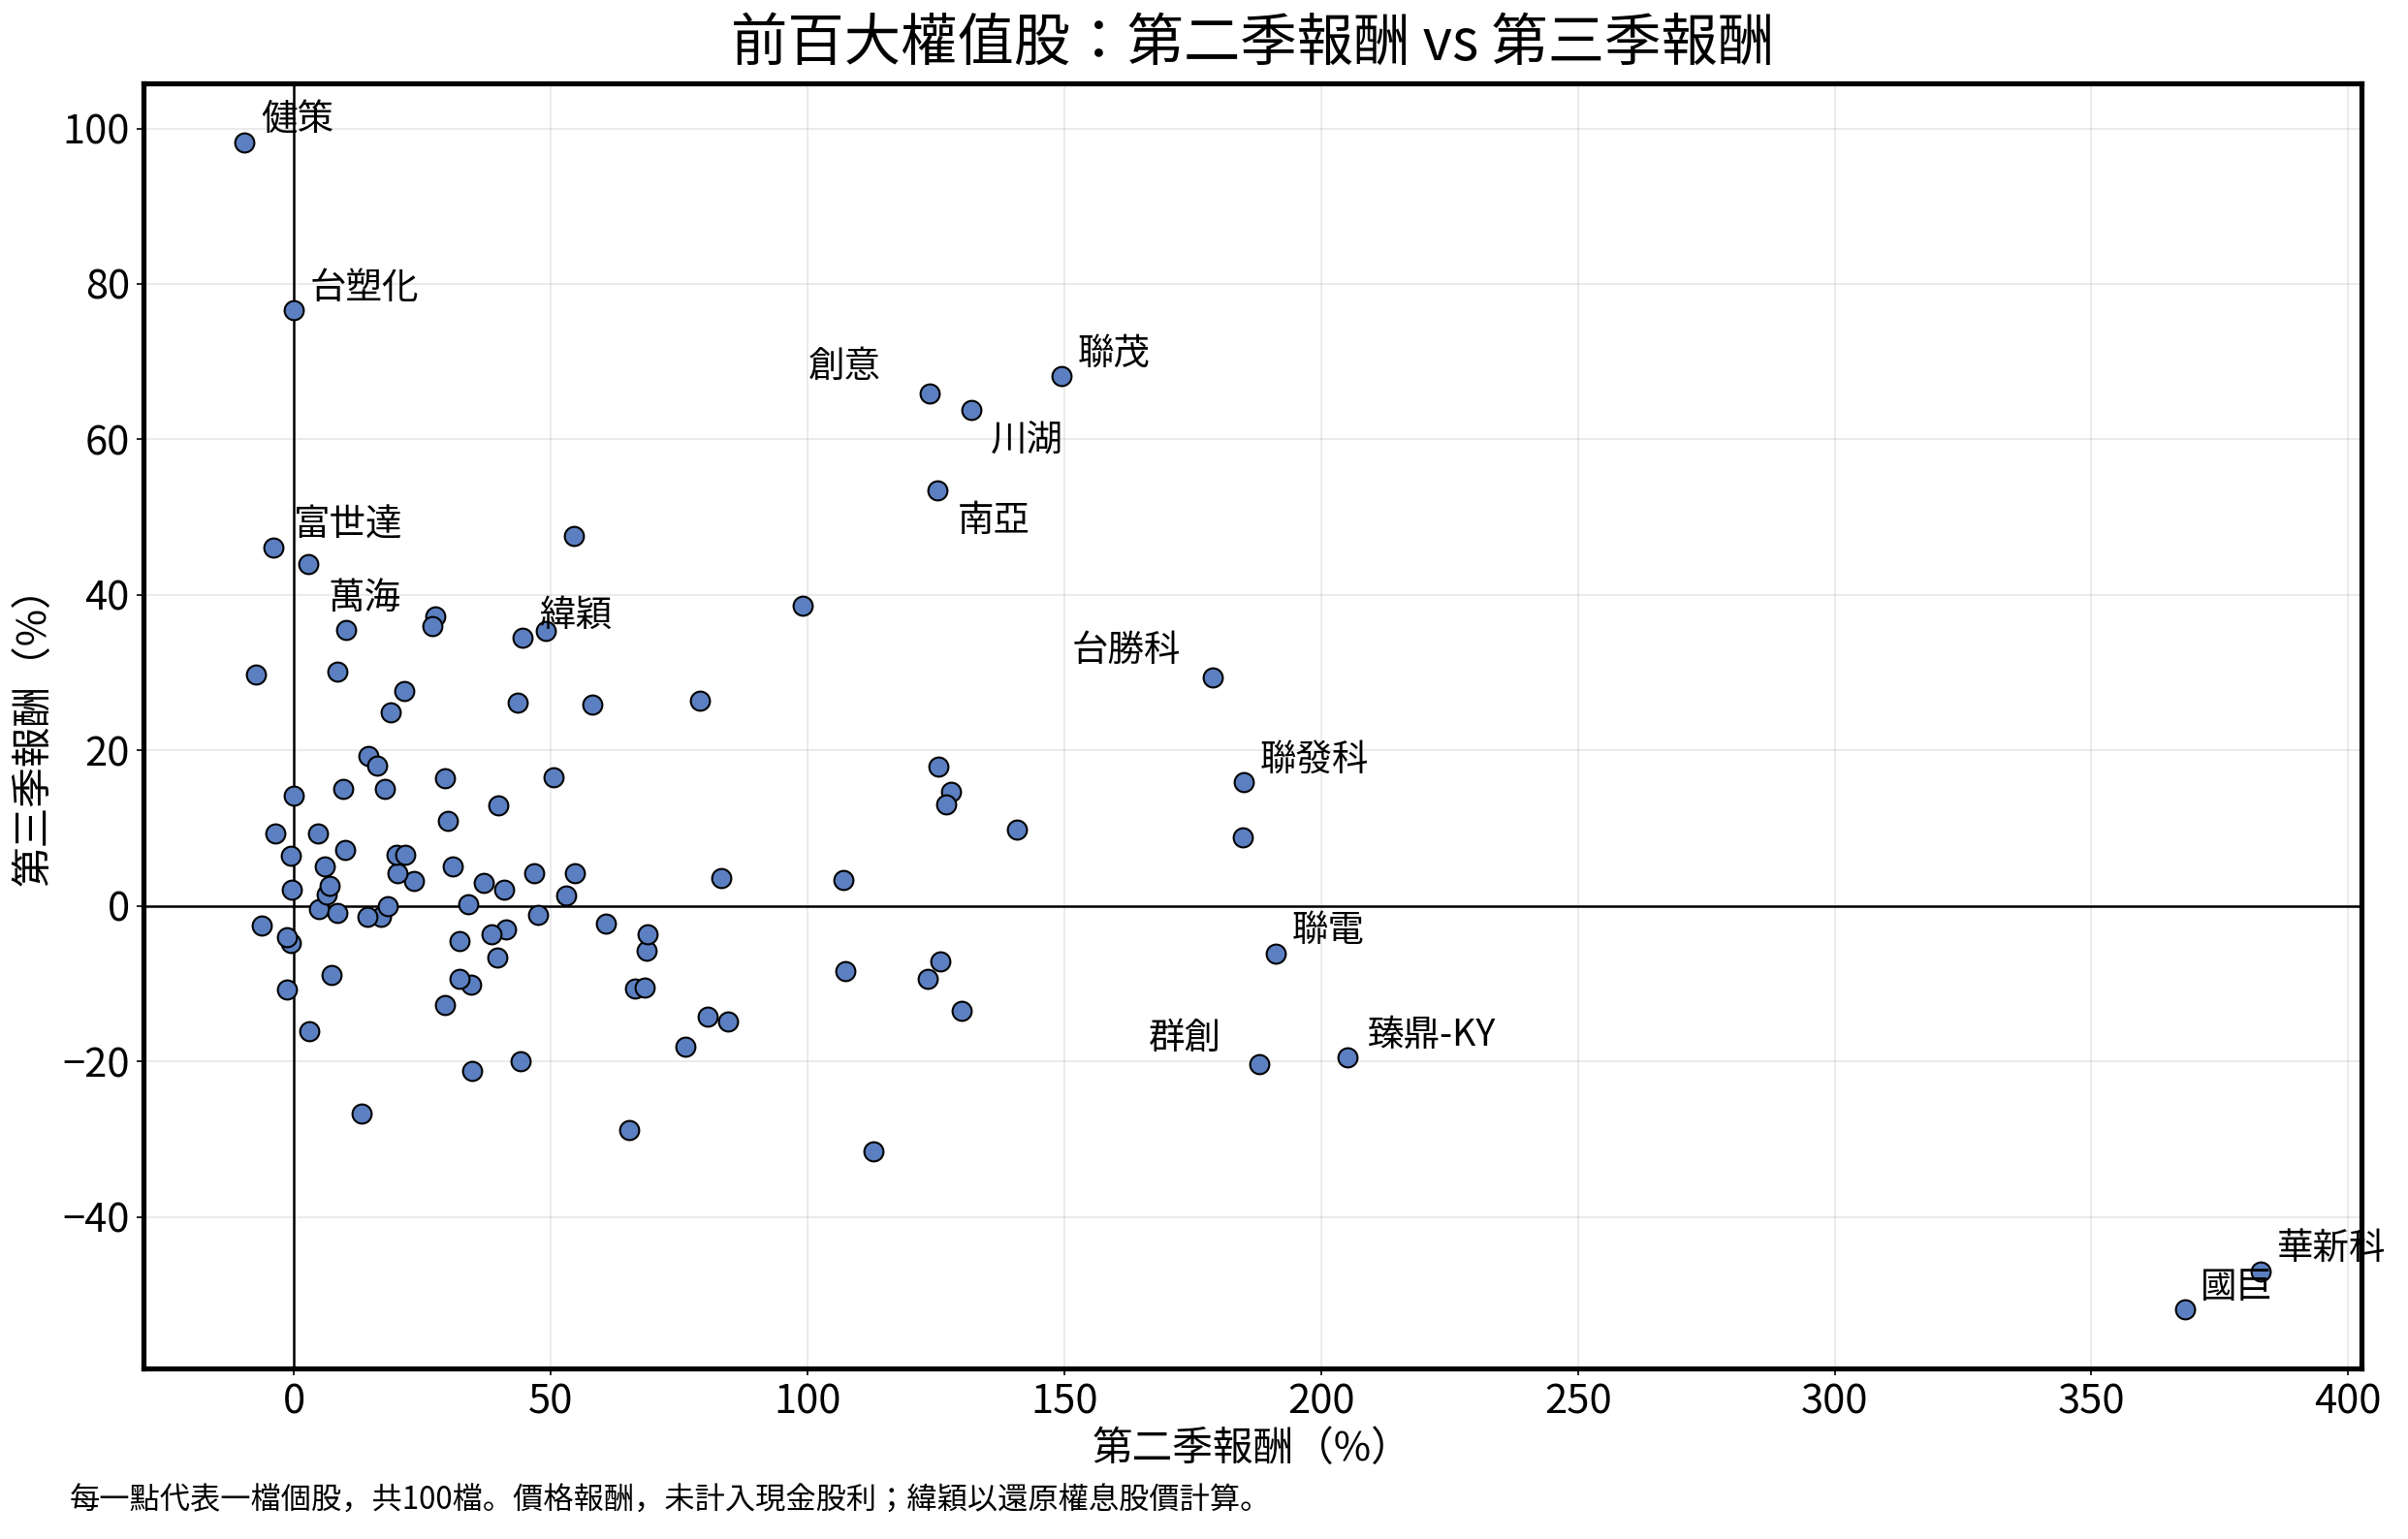
<上圖:前百大權值股第二季與第三季報酬散佈圖。左上角補漲、右下角回吐,你的持股站在哪一邊?>
用輪動規律篩選:第二季沒出量、漲幅落後的權值股
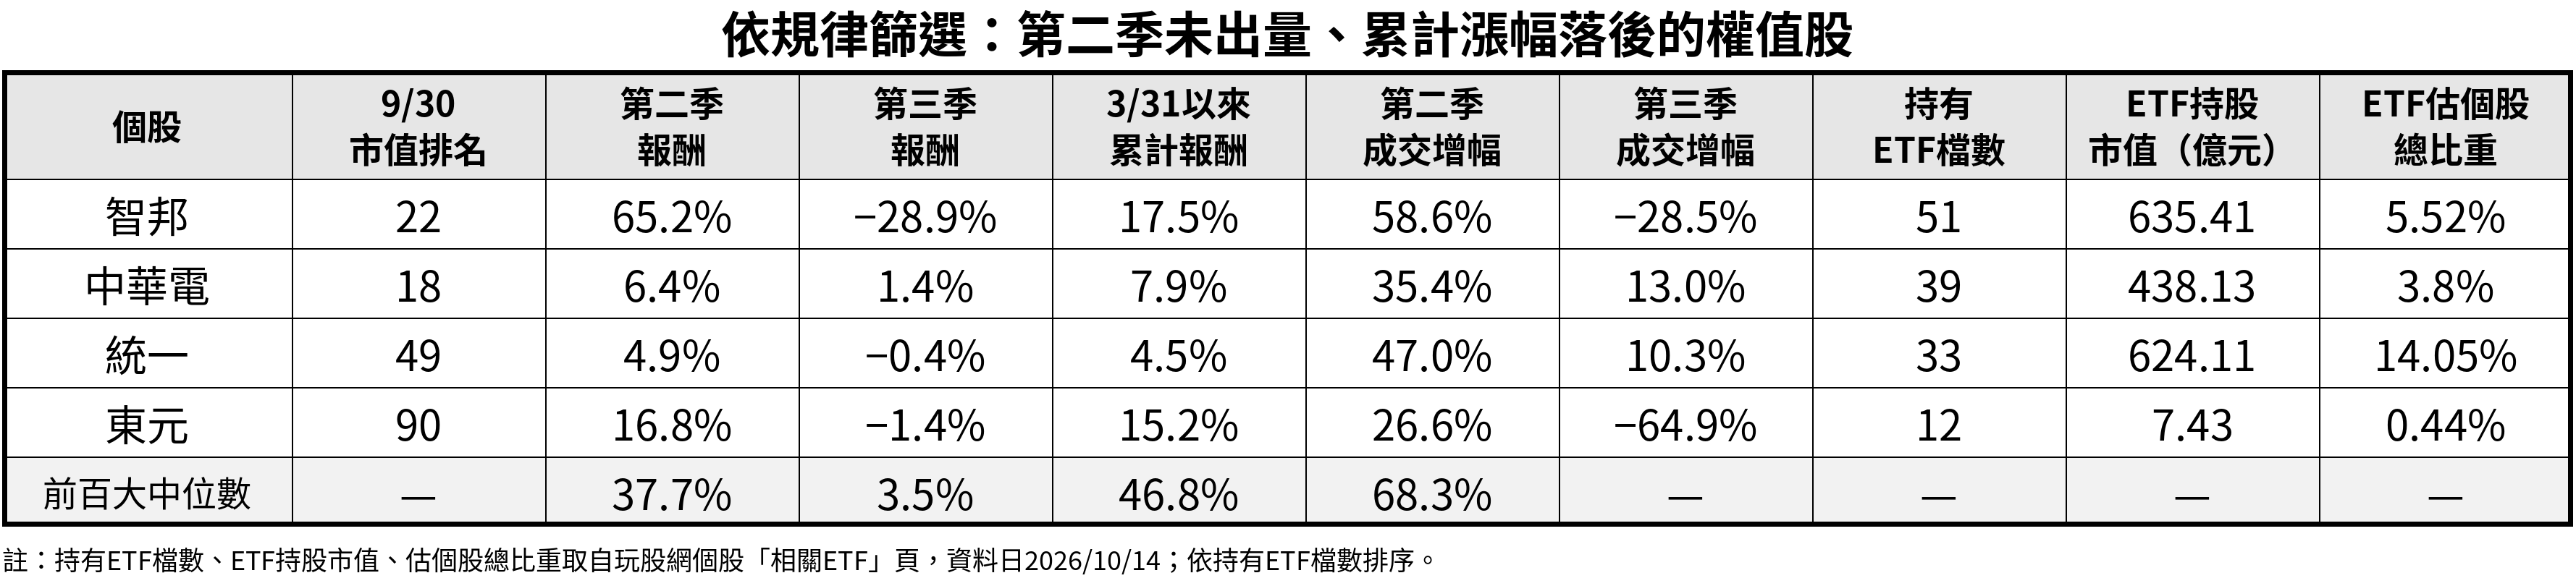
延續第三季「落後股補漲、出量才領漲」的規律,以下純粹依數據條件,從前百大權值股中篩選還沒輪到的股票,並非基本面評估。篩選條件有三項:3/31以來的累計漲幅落在前百大後三分之一,且第三季漲幅低於中位數3.5%;第二季成交值的季增幅低於中位數68.3%,代表第二季沒有出量;今年的股價高點不出現在第二季,排除已在第二季漲到高檔的股票。
符合條件的股票中,挑出智邦(2345)、中華電(2412)、統一(1216)與東元(1504)4檔。其中智邦、東元與中華電,業務均與AI產業相關,但第二季的成交值增幅都低於前百大中位數,資金尚未明顯流入;統一則是被ETF持有比重最高的一檔,ETF合計持股約占個股14.05%。
以智邦為例,第二季的漲幅幾乎集中在4月,成交量則在5月達到高峰,高檔換手後股價開始回落,第三季轉為修正。目前股價雖已站回月線,但仍在季線之下,季線也還在下彎,屬於震盪打底階段;等待季線翻揚、量能重新放大,才是比較明確的發動訊號。
量縮不可怕,看資金往哪裡集中
但若用同樣的規律往下找,會發現還沒輪到的股票已經不多,前百大權值股今年以來的漲幅中位數達64.2%,100檔中有90檔漲逾10%、36檔股價翻倍,下跌的只有4檔。依規律篩出的落後股,扣除第二季已漲到高檔的個股後,剩下的多半是波動較小的傳產,如:華新(1605)、中鋼(2002),而篩選過後挑出的4檔也只是觀察名單,必須等成交值明顯放大,才代表輪動資金真正進場。
當資金只在前百大內部輪動,而可輪動的標的越來越少,指數能否續創高,關鍵就在新資金是否擴散到前百大以外的個股。在那之前,前百大以外的成交是否回升,以及逢跌時ETF的成交比重,會是觀察這波行情能否延續的兩個重要指標。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


