億光(2393)與冠西電(2466)都是光耦合器(Photo Coupler)廠,近一年的股價表現卻截然不同:億光在區間內來回整理,冠西電從6月低點起漲幅超過7倍,市值反超億光,期間多次被證交所列為處置股。差異一半來自題材,一半來自籌碼:市場給億光的是光耦合器隨AI電源需求穩定成長的故事,給冠西電的則是AI光通訊的轉型想像;而題材能把股價推多遠,取決於兩家公司截然不同的股權結構。
億光(2393):5萬名股東撐起的流動性
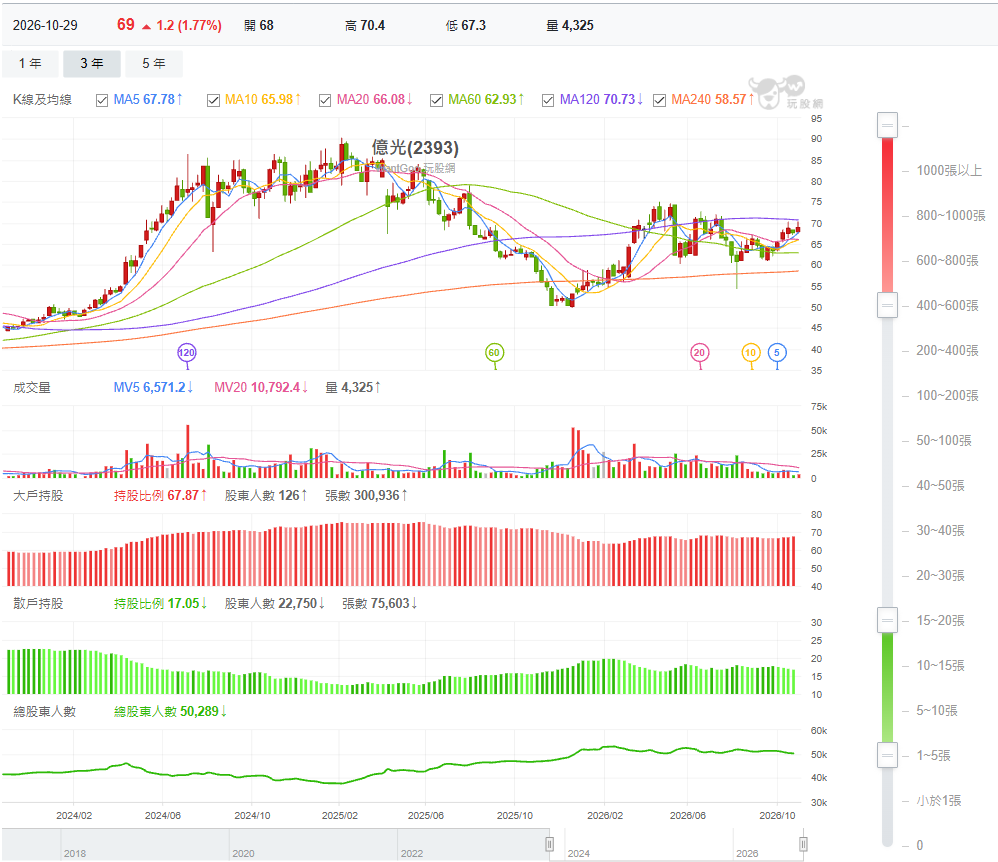
<上圖:玩股網-億光(2393)股權分散>
大戶與散戶長期分層持有
億光最新一週的大戶持股比例為67.87%,由126位大戶持有約30萬張;散戶持股17.05%,共22,750人;總股東人數50,289人。
拉長三年來看,億光大戶比例大致在65%~76%之間,散戶比例在13%~22%之間,兩者隨股價循環此消彼長,沒有單向的極端變化。股價同樣走過上漲、回落、再回升的完整循環,反映的是產業景氣與法人資金進出。
光耦合器營收占比可望逾4成
億光董事長葉寅夫在6月股東會表示,公司AI布局聚焦電源應用,光耦合器主要供貨國內電源大廠,今年營收貢獻可望突破4成。8月動土的泰國新廠預計2027年下半年量產,鎖定AI伺服器、工控與車用市場。
冠西電(2466):從97%高度集中到散戶進場
起漲前:51位大戶握有97%籌碼
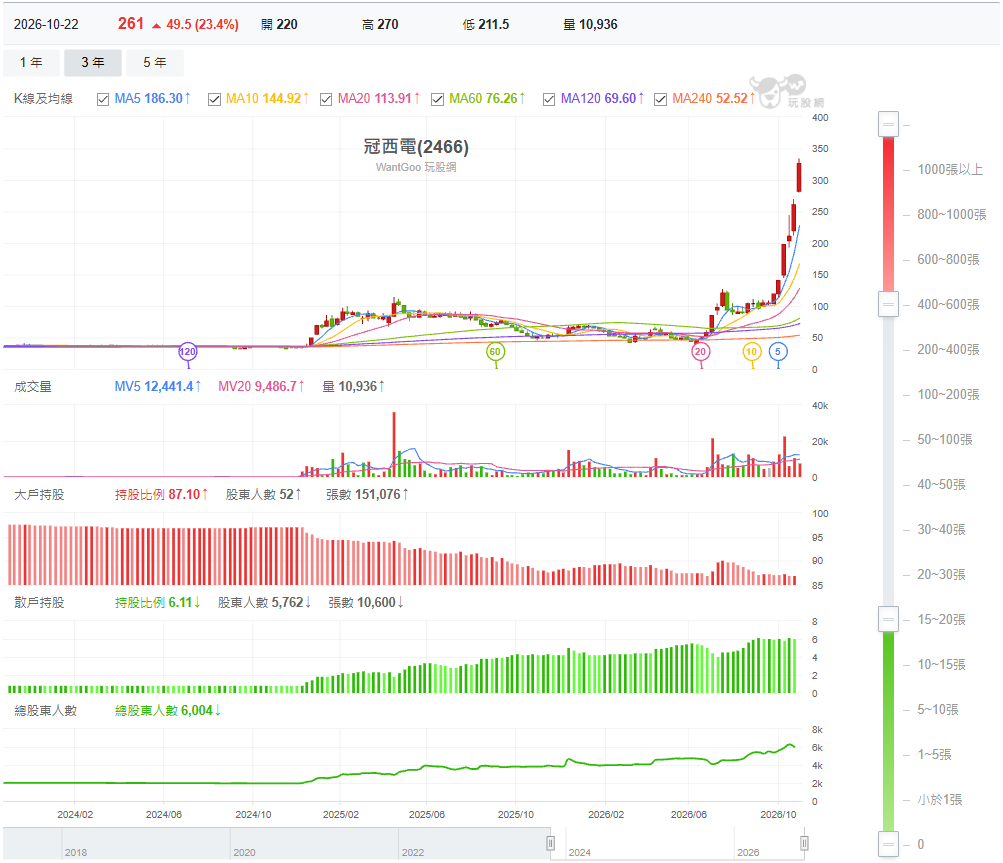
【上圖:玩股網-冠西電(2466)股權分散】
冠西電在2024年11月起漲前,籌碼集中度罕見:400張以上大戶持股比例高達97.20%,僅51人持有16.6萬餘張;散戶持股只有0.87%,總股東人數不到2,000人。在此之前股價長期量縮橫盤,市場幾乎沒有可流通的浮額。
起漲一個月後,冠西電在2024年12月被證交所10度列為注意股,並從12月25日起處置至隔年1月8日,改為每5分鐘撮合一次。籌碼高度集中的股票,買盤稍微湧入,價格就容易快速墊高,這次處置成了後續一連串交易警示的開端。
2026年兩段急漲,三度處置
2026年的漲勢可分成兩段。第一段從6月上旬到7月中旬,股價上漲約2.8倍。7月1日單日成交1.1萬餘張,是4月到6月日均量的20多倍,冠西電隨即在7月8日至21日被列為處置股。
第二段從9月中旬到10月下旬,股價上漲約3.1倍,區間成交量比第一段多出約3成。10月7日單日成交1萬餘張,幾乎等於全體散戶的持股總量。
急漲也讓冠西電在10月連續兩次處置:10月8日至15日,單筆10張或當日累計30張以上須預收款券;處置尚未結束,又從10月14日起再次處置至20日,所有委託都須預收款券。出關後漲勢未歇,10月27、28日又連續兩個營業日被列為注意股票。
光通訊題材:量產說法與實際營收
冠西電這波漲勢的題材核心並非光耦合器本業,而是AI光通訊。公司在3月表示,宜蘭新廠已完工並導入高速光收發模組產線,800G產品通過客戶驗證,預計下一季量產;市場報導更預期第三季起顯著貢獻營收,冠西電也因此被歸入光通訊概念股。
第三季營收約5.35億元,比去年同期的3.85億元成長約39%,但單月起伏大:8月營收2.25億元,創25個月新高,9月隨即月減48%。獲利更跟不上:8月營收創高,當月自結卻每股虧損0.22元;2026年上半年EPS僅0.05元。光模組轉型在營收上已見成果,獲利尚未反映。
起漲後:大戶釋出、散戶承接
到了10月下旬,400張以上大戶比例降至87.10%,持有張數比起漲前減少約1.56萬張,大戶人數仍是52人;散戶比例升到6.11%,持股從1,485張增加到10,600張,約為原本的7倍;總股東人數從1,958人增加到6,004人。股價每上一個台階,大戶就釋出一部分籌碼,由新進場的投資人承接。
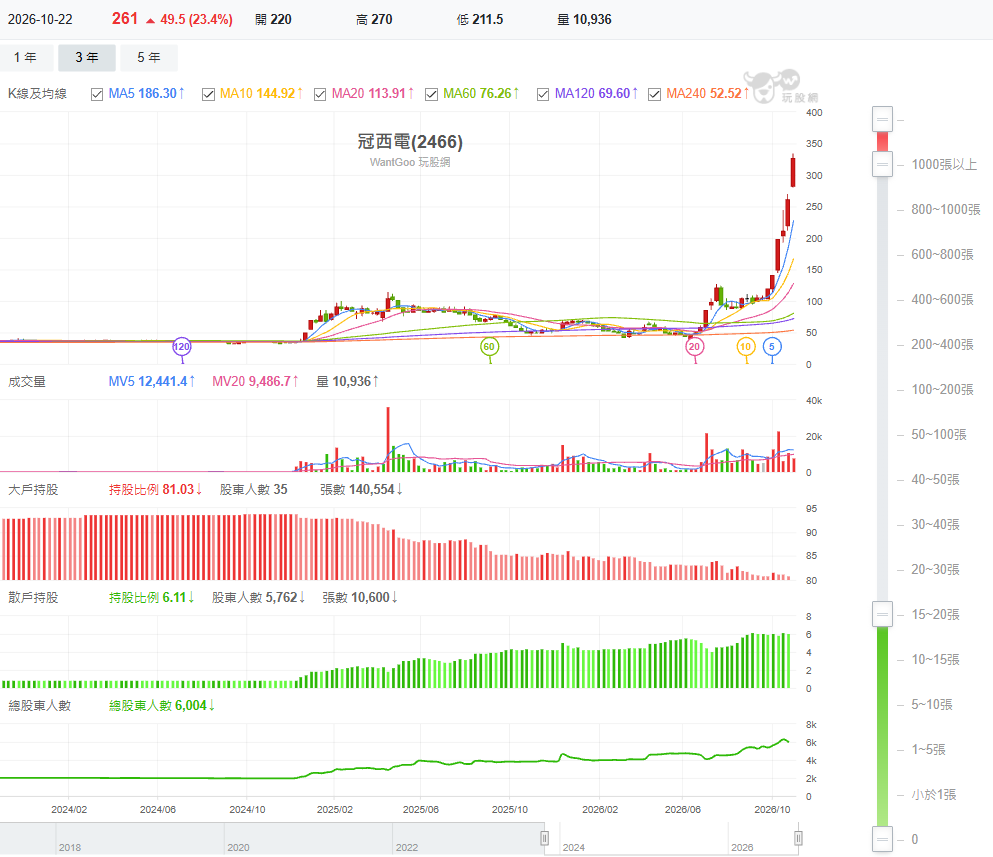
【上圖:冠西電(2466)千張大戶持股】
若只看持股1,000張以上的千張大戶,賣出的軌跡更清楚。2024年11月起漲前,千張大戶持股比例為93.86%,41人合計持有16萬餘張;到了10月下旬降至81.03%,人數減為35人,持股剩14萬餘張,累計倒出約2萬張。從圖中可以看到,千張大戶持股自2025年初起幾乎一路遞減,股價走高期間沒有明顯回補,兩年漲勢中,持股最多的這群人始終站在賣方。
兩檔並排:差距不只在持股比例
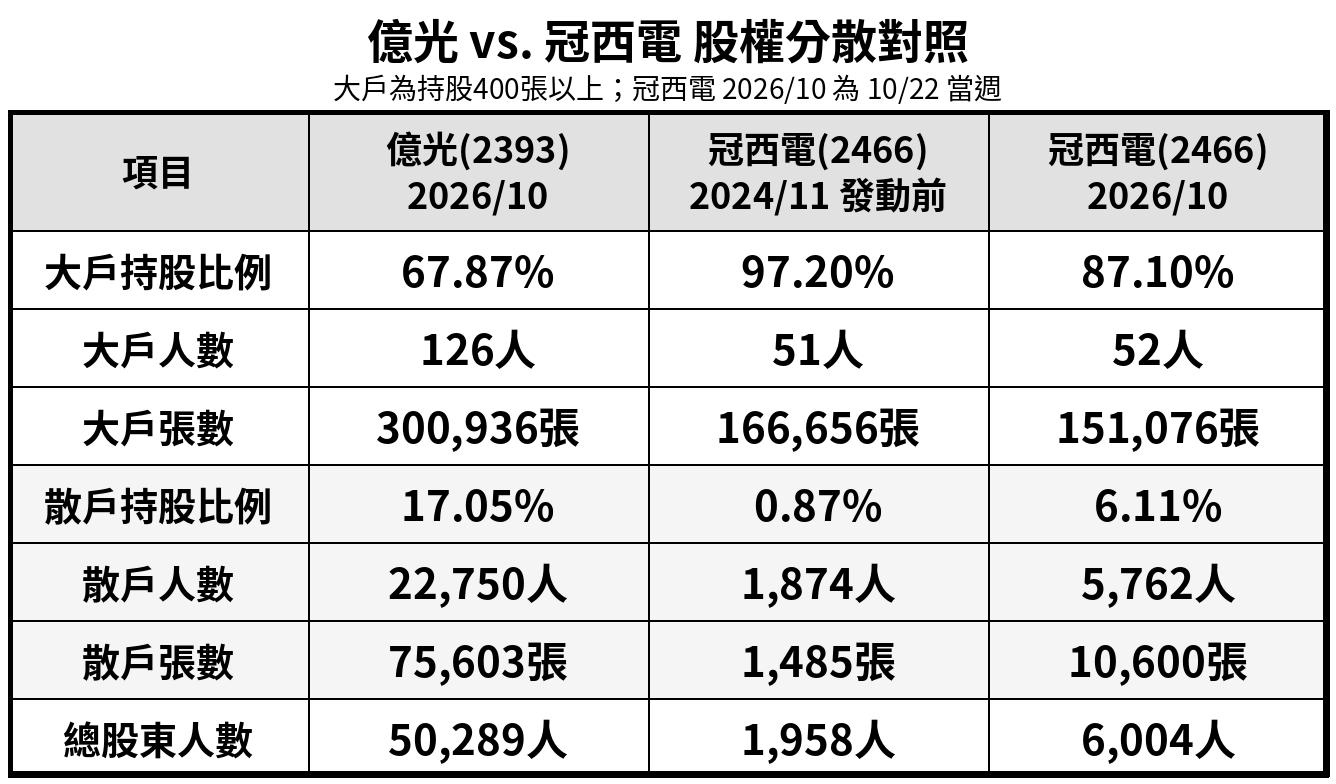
以股權分散數據回推,億光總發行量約44萬張,冠西電約17萬張,前者約為後者的2.5倍;以近期股價計算,股本只有億光約4成的冠西電,市值已反超億光。差距更大的是股東結構:億光股東人數是冠西電的8倍以上,介於大戶與散戶之間的中間層持股約15%,冠西電不到7%。冠西電的籌碼集中在兩端,一端是52位大戶,另一端是數千名小額散戶,中間能承接大量賣壓的力量薄弱。
籌碼高度集中的流動性風險
籌碼高度集中的股票,上漲時賣壓輕,股價容易在短時間內大幅墊高;同樣的結構在下跌時會反過來運作。冠西電大戶仍握有87%的籌碼,散戶合計只有6%。一旦大戶調節持股,市場承接力道遠小於可能釋出的張數,價格必須退讓到很深的位置才能成交。處置期間的分盤撮合與預收款券會再降低成交速度,賣壓集中時更難即時出場。
億光正好相反。5萬名股東、法人與中實戶分層持有,任何單一方的進出都會被其他參與者稀釋,價格波動主要回到產業與獲利本身。
股價墊高,籌碼卻往散戶移動
億光與冠西電同為光耦合器廠,冠西電多了 AI 光通訊的想像,但題材能把股價推多遠,取決於誰握有籌碼、市場有多少人能承接。億光的股權結構分散,股價反映營運循環;冠西電則在籌碼高度集中的前提下兩段急漲,並一再觸及交易所的警示機制。
風險在於股價與籌碼的方向相反。股價短線被快速墊高,千張大戶卻在兩年間倒出約 2 萬張;散戶持股翻了 7 倍,股東人數增加到 3 倍,籌碼正從少數大戶一步步移往數千名散戶手中。目前大戶仍握有八成以上持股,散戶合計僅 6%,一旦大戶賣壓湧現,市場的承接力道恐怕不足。月營收可以在低基期下一夕翻倍,光模組的量產說法也需要時間驗證,比起單月營收數字,股權分散表裡大戶與散戶持股的消長,更能說明股價的支撐從何而來。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。