2020年初,新冠疫情炸開。全世界在搶口罩、搶疫苗的時候,台灣冒出了一帖中藥處方叫清冠一號。這不是偏方,是國家中醫藥研究所開發、走完臨床驗證、拿到衛福部緊急使用授權的正式藥品。後來外銷歐盟、北美、澳洲、東南亞超過50個國家,讓很多外國人第一次知道,原來台灣的中藥是可以出口的。你可能覺得那是疫情的短期紅利,過了就沒了。但如果把鏡頭拉遠看整個產業,數字告訴你的故事不太一樣。
你以為的夕陽產業,年產值超過500億
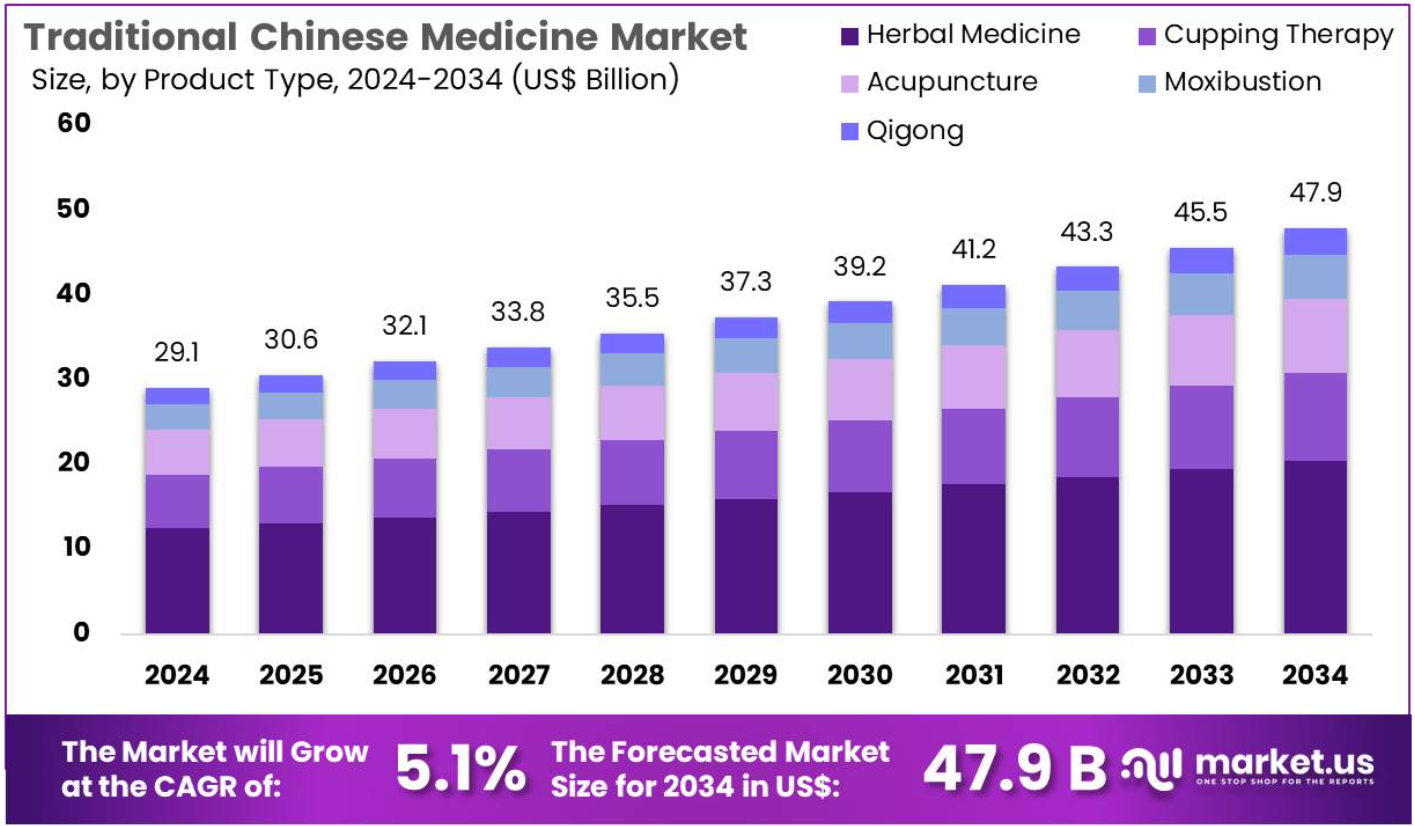
根據Market.us資料顯示,全球傳統中醫藥市場規模在2024年約291億美元,到2034年預估成長到479億美元,年複合成長率5.1%。其中草藥製劑佔比最大,其次是拔罐、針灸、艾灸與氣功。這不是台灣自己在講,是國際研調機構在追蹤的趨勢。
多數人對中藥的印象大概停在阿嬤廚房那罐藥膳湯底,或者巷口中醫診所的科學中藥粉。但這個產業的規模,比你想的大很多。
2022年台灣中藥產業總產值已達534億元,其中中藥製造業103億元、批發及零售業431億元。健保這邊的數字更直接:中醫門診總額從2022年的297億元一路走到2026年的364億元,五年成長幅度超過兩成,年增率穩定維持在4%到5.5%之間,長期還打贏牙醫門診部門的成長速度。
供給端也在擴張。全台中醫診所4,284家,2015到2021年增幅7.2%,是所有診所類別裡增速最快的。中藥GMP藥廠79家,執業中醫師約8,000人。這些數字加在一起,畫出的是一個需求穩定成長、供給持續擴充的產業輪廓。
問題是,產業成長不代表每家公司都在成長。台股裡有三家中藥相關的上市櫃公司,分別站在這條產業鏈的不同位置,過去這幾年走出了完全不同的路。
做清冠一號的那家藥廠,半年賺贏去年一整年
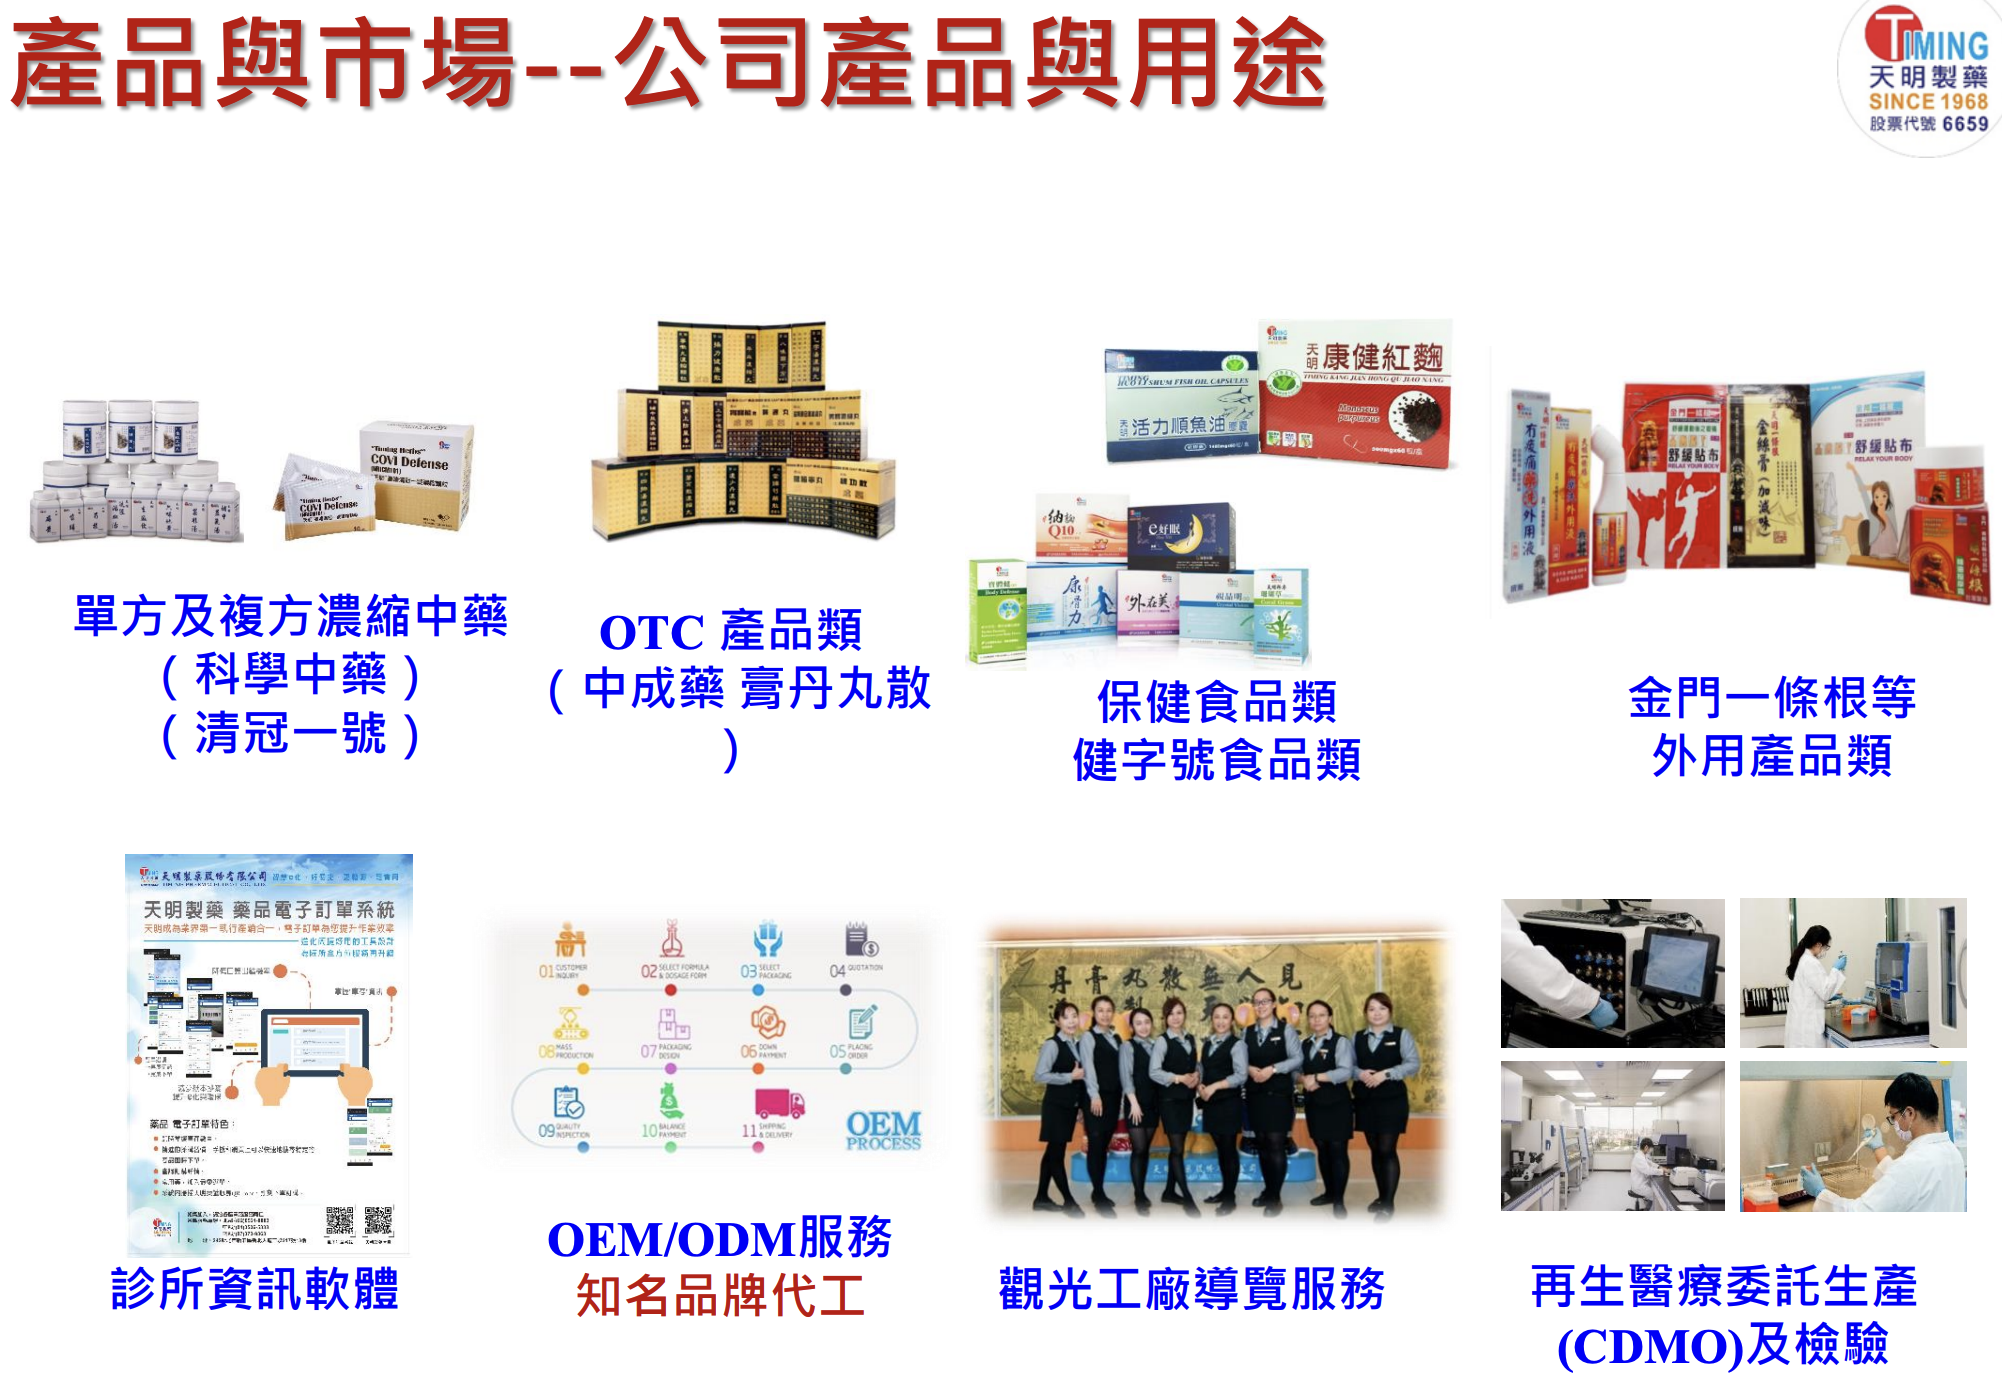
天明製藥(6659)是台灣老牌中藥廠,1968年創立,產品線涵蓋八大類,包含科學中藥、OTC中成藥、保健食品、外用品、診所軟體、OEM/ODM代工、觀光工廠、再生醫療CDMO,核心業務是單方及複方濃縮中藥,也就是科學中藥,清冠一號就是這條線上的產品。往外延伸有OTC中成藥膏丹丸散、保健食品、金門一條根外用品,這些算是傳統中藥廠的標準配備。但真正讓天明跟同業拉開差距的是另外幾塊比較少人注意的業務。
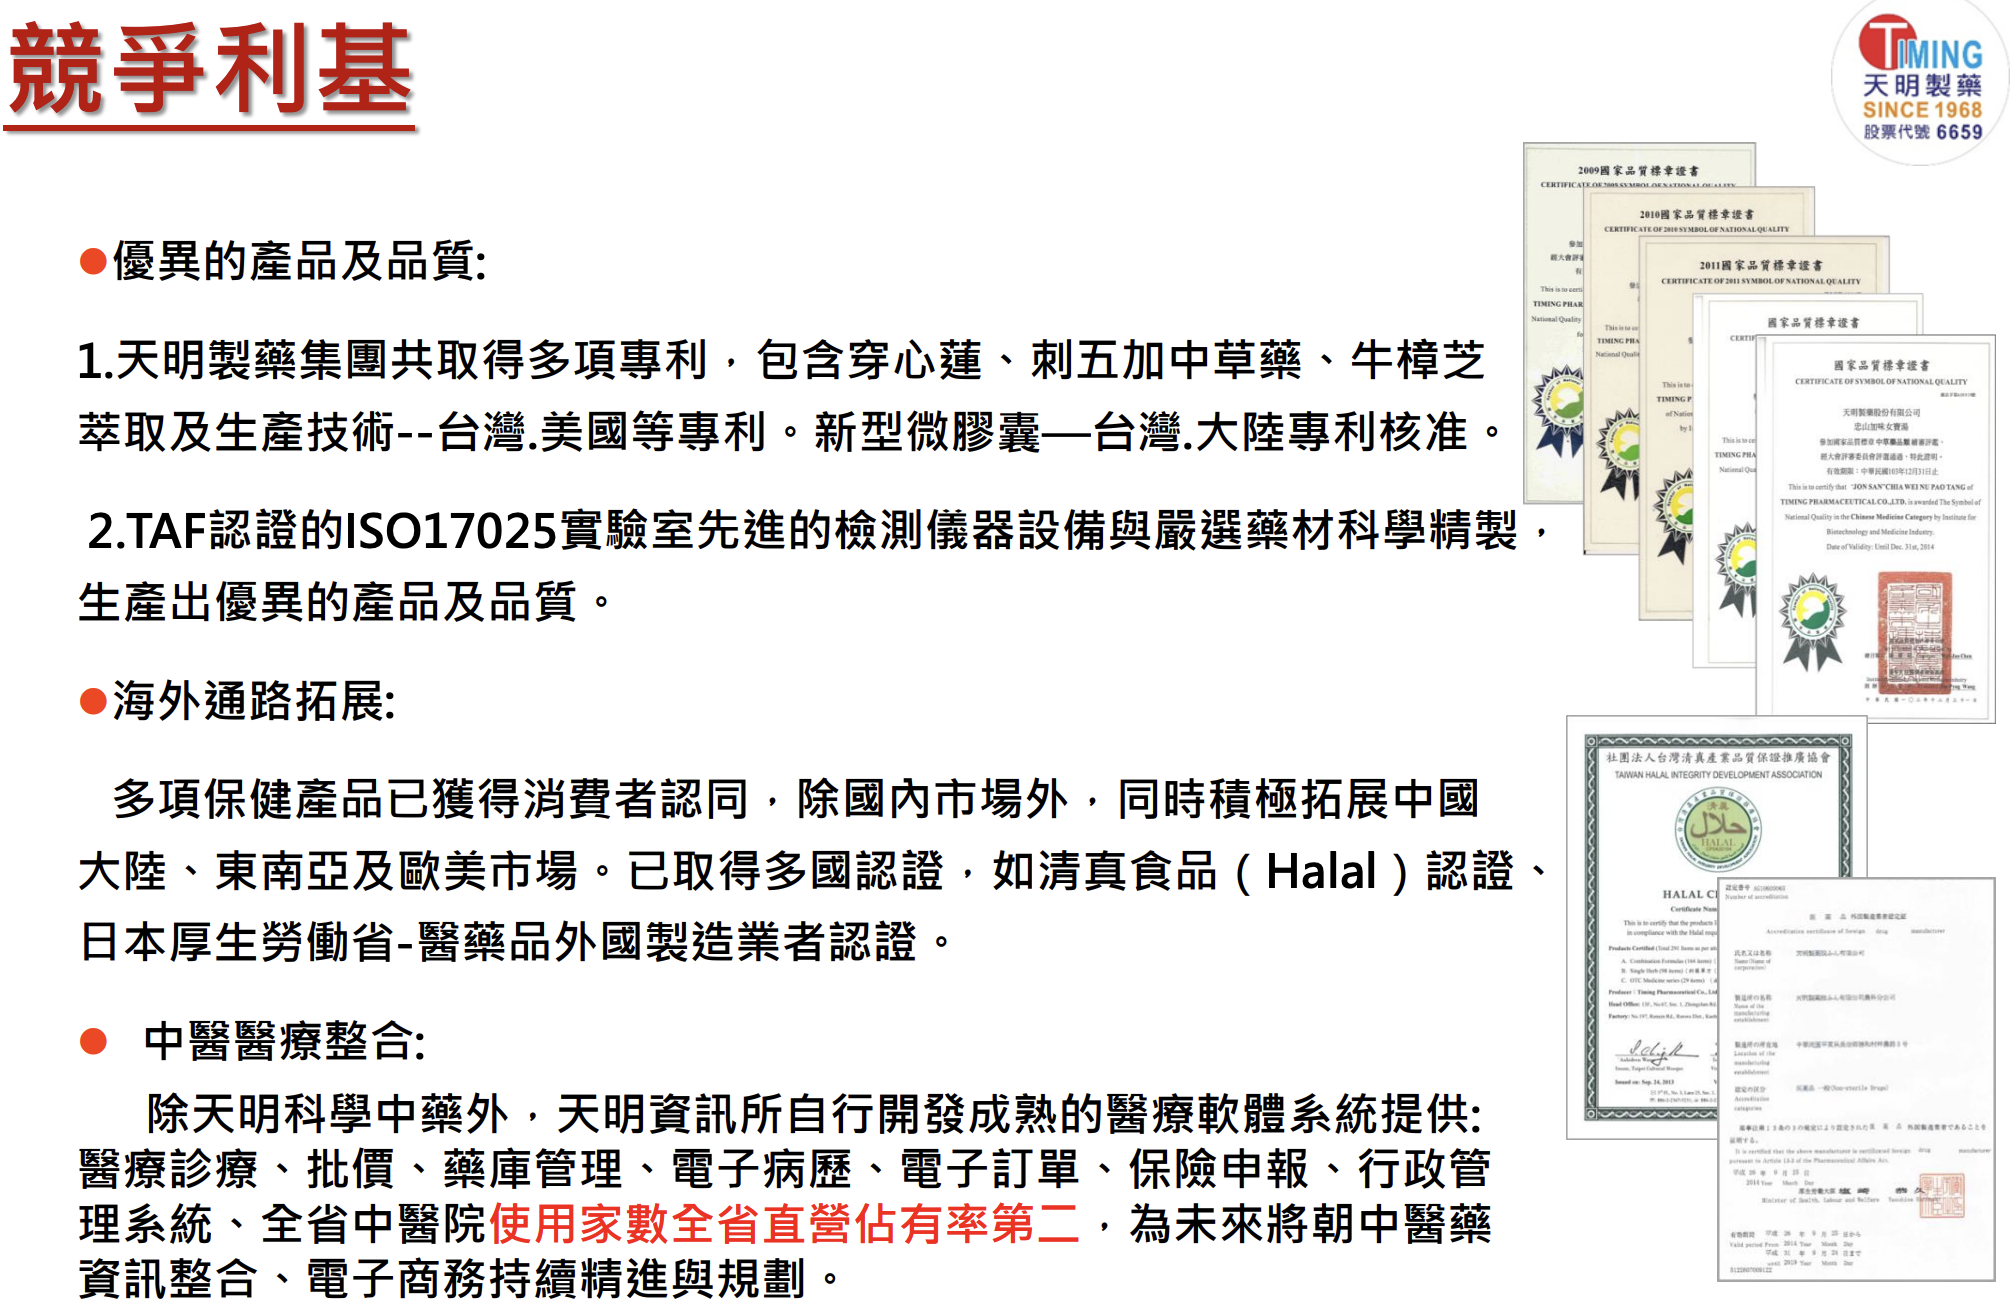
第一是再生醫療CDMO及檢驗,這是製藥代工的高附加價值領域,天明已經跨進去了。第二是子公司天明資訊開發的中醫診所軟體系統,涵蓋醫療診療、批價、藥庫管理、電子病歷、健保申報等功能,全台使用家數直營佔有率排名第二。這條線把藥廠跟下游診所端綁在一起,藥品通路和資訊流同時掌握。第三是海外認證佈局,已取得Halal清真食品認證和日本厚生勞動省外國製造業者認證,穿心蓮、刺五加、牛樟芝等品項拿到台灣、美國、中國大陸多國專利。
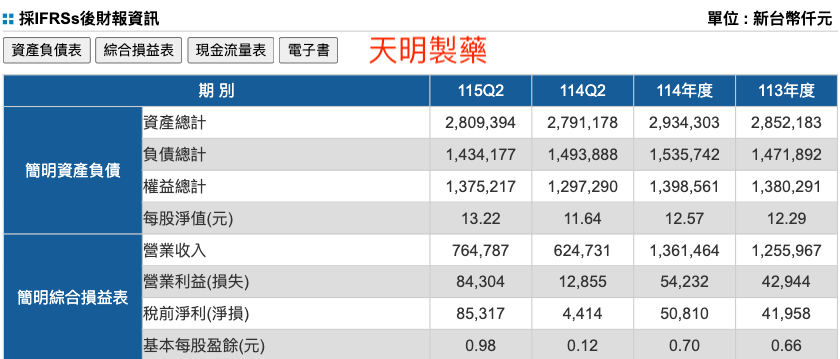
財務面是最值得看的轉折,113年度全年每股盈餘0.66元,114年度微幅改善到0.70元,看起來都不起眼。但115年上半年突然不一樣了:營收7.65億,比去年同期6.25億成長22.4%;營業利益從1,286萬跳到8,430萬,翻了將近六倍;稅前淨利從441萬暴增到8,532萬;半年每股盈餘0.98元,已經超過114年全年的0.70元,獲利率的改善幅度遠大於營收增幅,當然很不錯,但還有一個關鍵應該是申請興櫃,因為公司未來有上市櫃的打算,財報可以難看嗎?但回到基本面來看,這也代表產品組合或規模效益正在發生變化,拐點很明確。
把中醫連鎖開到新加坡,但帳上在流血
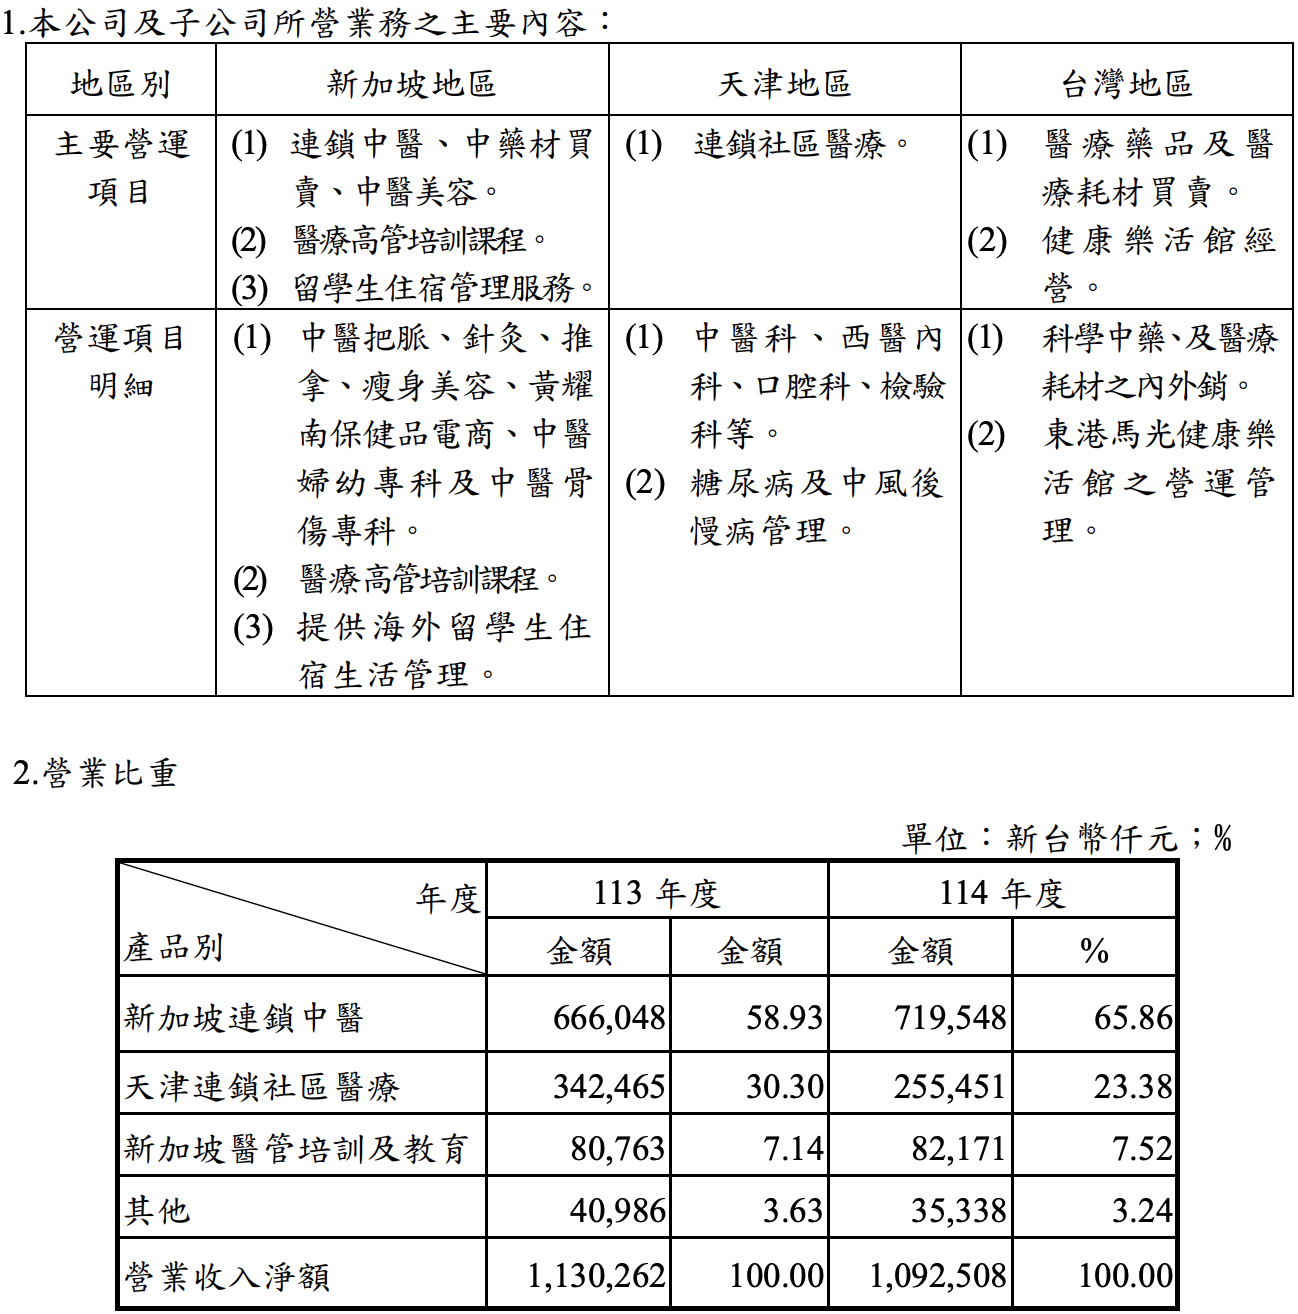
馬光-KY(4139)做的事情完全不同。它不做藥,做的是中醫醫療服務,主戰場不在台灣。114年度營收10.9億元,新加坡連鎖中醫7.2億佔65.86%,天津連鎖社區醫療2.55億佔23.38%,新加坡醫管培訓及教育8,217萬佔7.52%,台灣只有藥品耗材買賣和東港樂活館的3,534萬。這是一家營收九成以上來自海外的公司,台灣業務的佔比幾乎可以忽略。
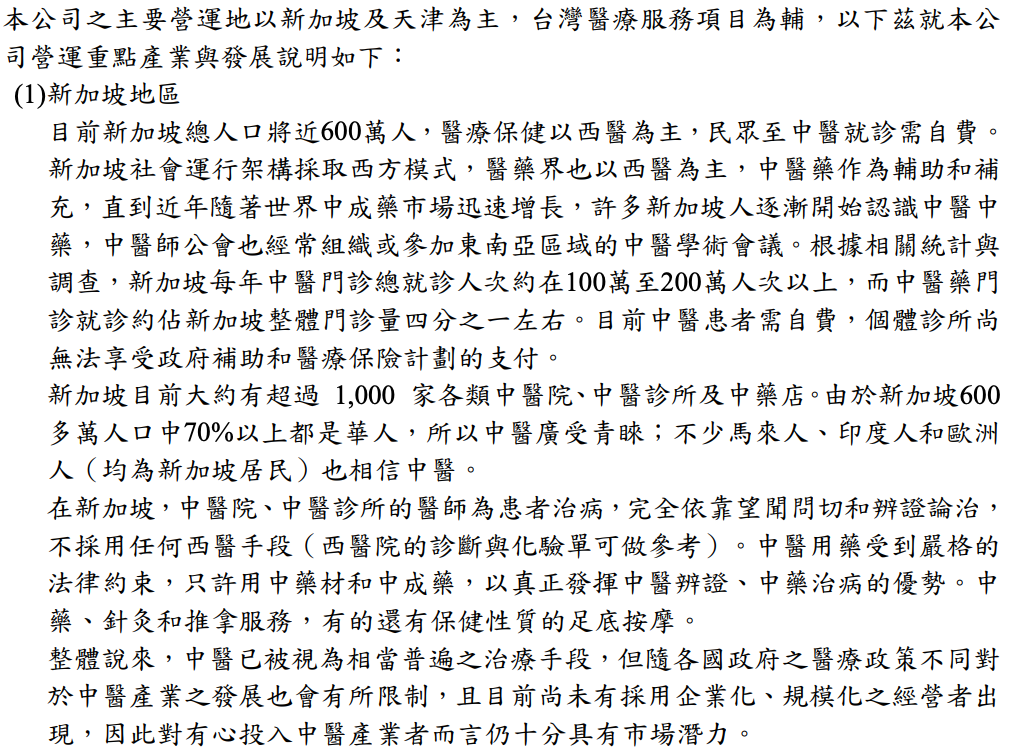
新加坡的中醫市場有幾個有意思的結構特徵。人口約600萬,其中七成以上是華人,每年中醫門診就診約100到200萬人次,佔整體門診量的四分之一左右。但中醫就診目前全額自費,沒有政府補助和醫療保險計劃的支付,全國超過1,000家中醫相關機構,至今還沒有出現企業化、規模化的經營者。馬光等於是在一個需求很大、但制度上還沒整合的市場裡做連鎖展店。
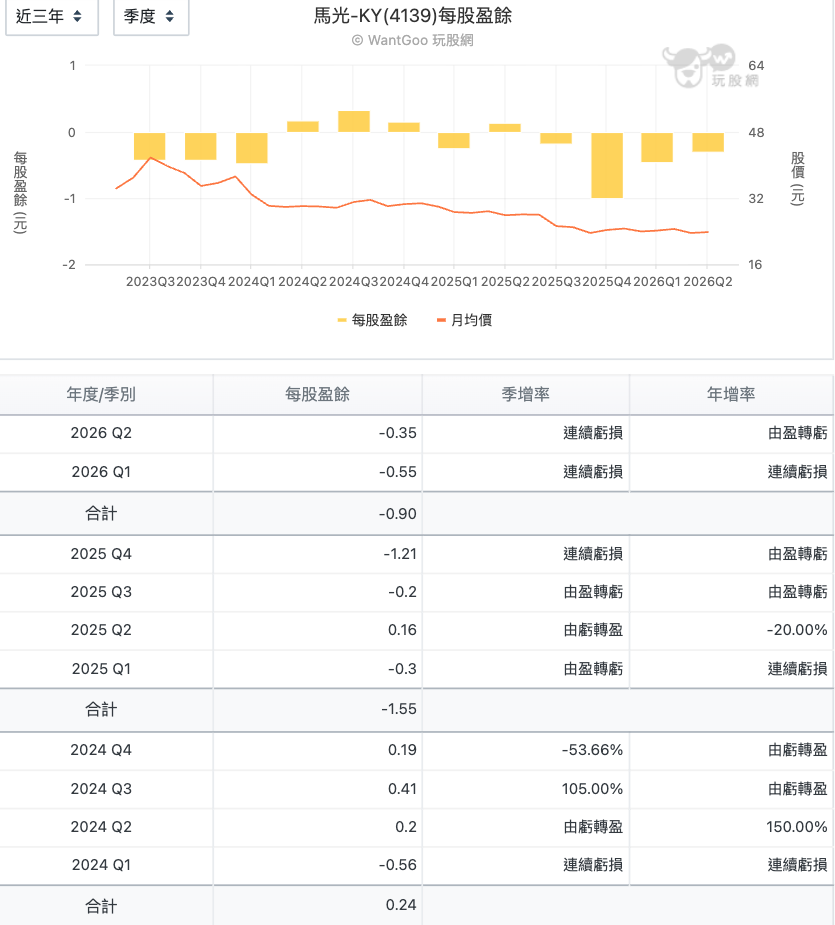
問題在於,規模有了,獲利卻沒跟上。2024全年每股盈餘勉強正數0.24元,2025年直接轉虧到負1.55元,其中第四季單季虧損1.21元最嚴重。2026上半年繼續虧損0.90元。天津業務在萎縮,營收從3.42億降到2.55億,但虧損擴大的速度比營收衰退更快,代表不只是收入問題,成本結構可能也出了狀況。股價從48元一路滑到32元附近。連鎖中醫診所的商業模式到底能不能規模化獲利,馬光目前還沒有給出答案。
從龜鹿二仙膠賣到石墨烯棉被
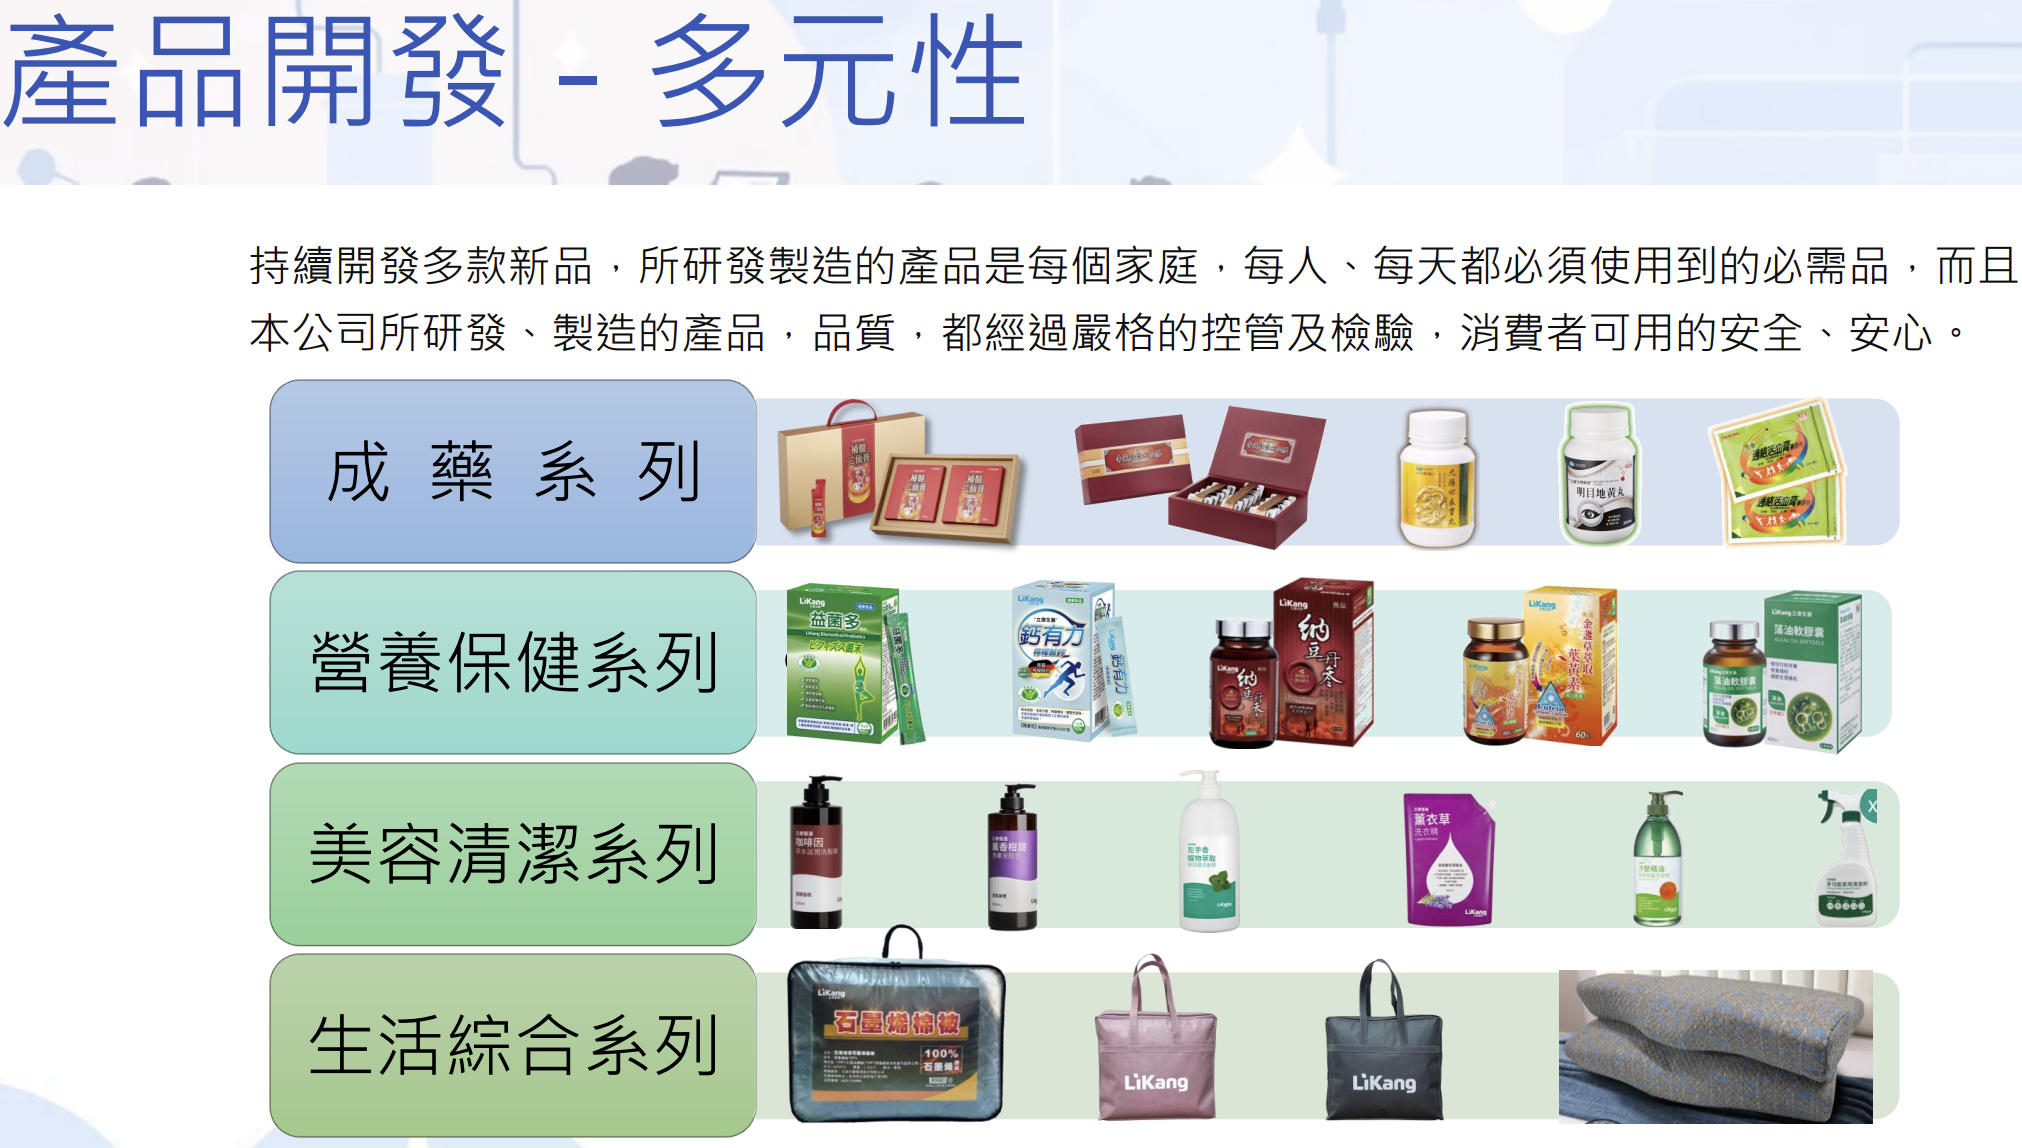
立康(6242)走的又是另一條路。立康產品開發四大系列:成藥、營養保健、美容清潔、生活綜合。藥品類的品項很傳統:加味救肺散、九陽回春寶丸、明目地黃丸、龜鹿二仙膠丸、帝藏養蔘二仙膠。這些都是經典古方成藥,是你阿嬤可能真的吃過的東西。但立康的產品線從這裡一路延伸到營養保健(納豆丹參膠囊、葉黃素、益菌多)、美容清潔(白麝香香氛皂、薰衣草洗衣精),甚至還有石墨烯棉被、綜合堅果和牛蒡茶。
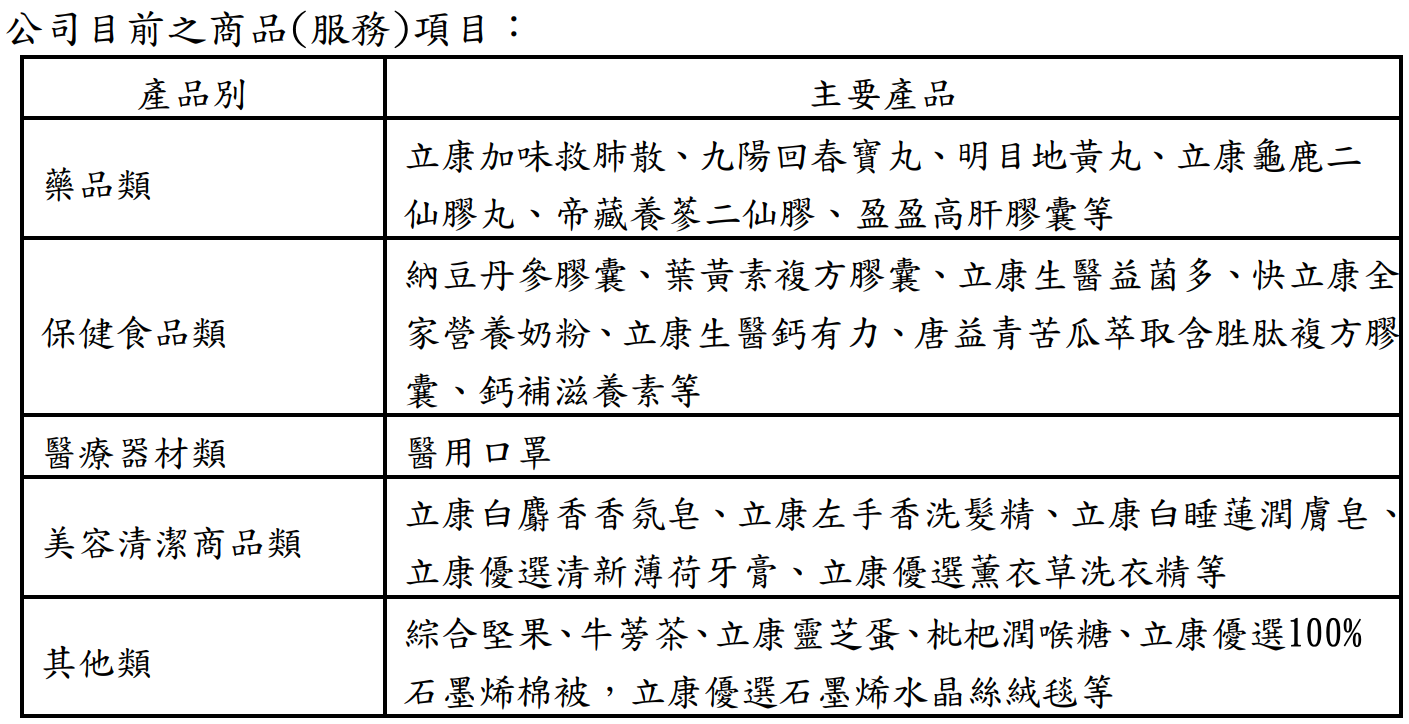
從龜鹿二仙膠到石墨烯棉被,這個產品跨度在傳統中藥廠裡非常少見。背後的邏輯是觀光工廠通路,消費者進廠參觀、體驗、購買,產品越多元,客單價才拉得動。它不像天明走科學中藥加CDMO的製藥深度路線,也不像馬光走海外連鎖醫療服務,立康本質上更接近一家以中藥為基底的消費品公司。
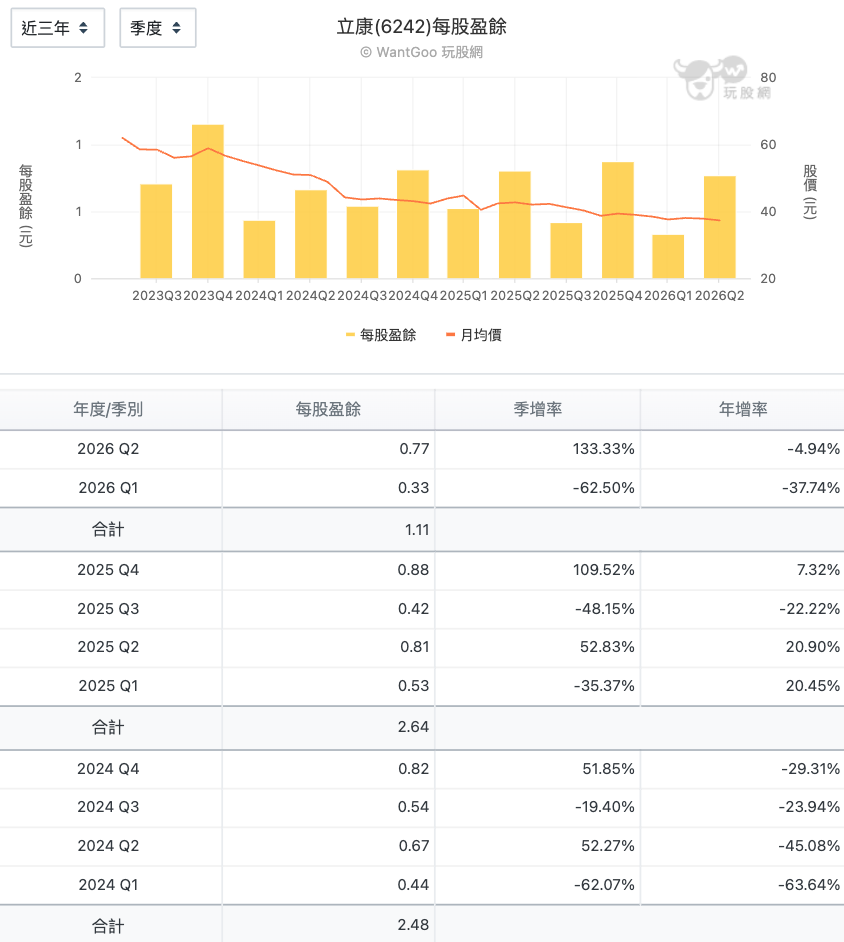
獲利表現也反映這個定位。2024全年每股盈餘2.48元,2025年小幅成長到2.64元,2026上半年1.11元,節奏穩定,沒有天明那樣的爆發,也沒有馬光那樣的崩塌。不差但也不刺激,股價從55元一路緩降到40元附近,反映的就是「穩定但看不到成長催化劑」這件事。
同一條產業鏈,三種結果
把三家攤開來看,天明站在製造上游,手上有科學中藥、CDMO、診所軟體三張牌,115年的獲利拐點代表至少有一張開始發力。馬光站在醫療服務端,選了一個夠大但還沒被制度整合的海外市場,目前還在用虧損換規模的階段。立康站在消費品端,靠觀光工廠通路把產品線撐開,穩是穩,但天花板也看得見。中藥產業年產值534億、健保中醫總額五年成長超過兩成、全球TCM市場年增5.1%,需求面的擴張是確定的。但誰能真正接住這個成長,要看的不是誰叫做中藥股,而是它站在這條鏈上的哪個位置,手上拿了什麼牌,以及那些牌到目前為止有沒有真的打出來。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。