
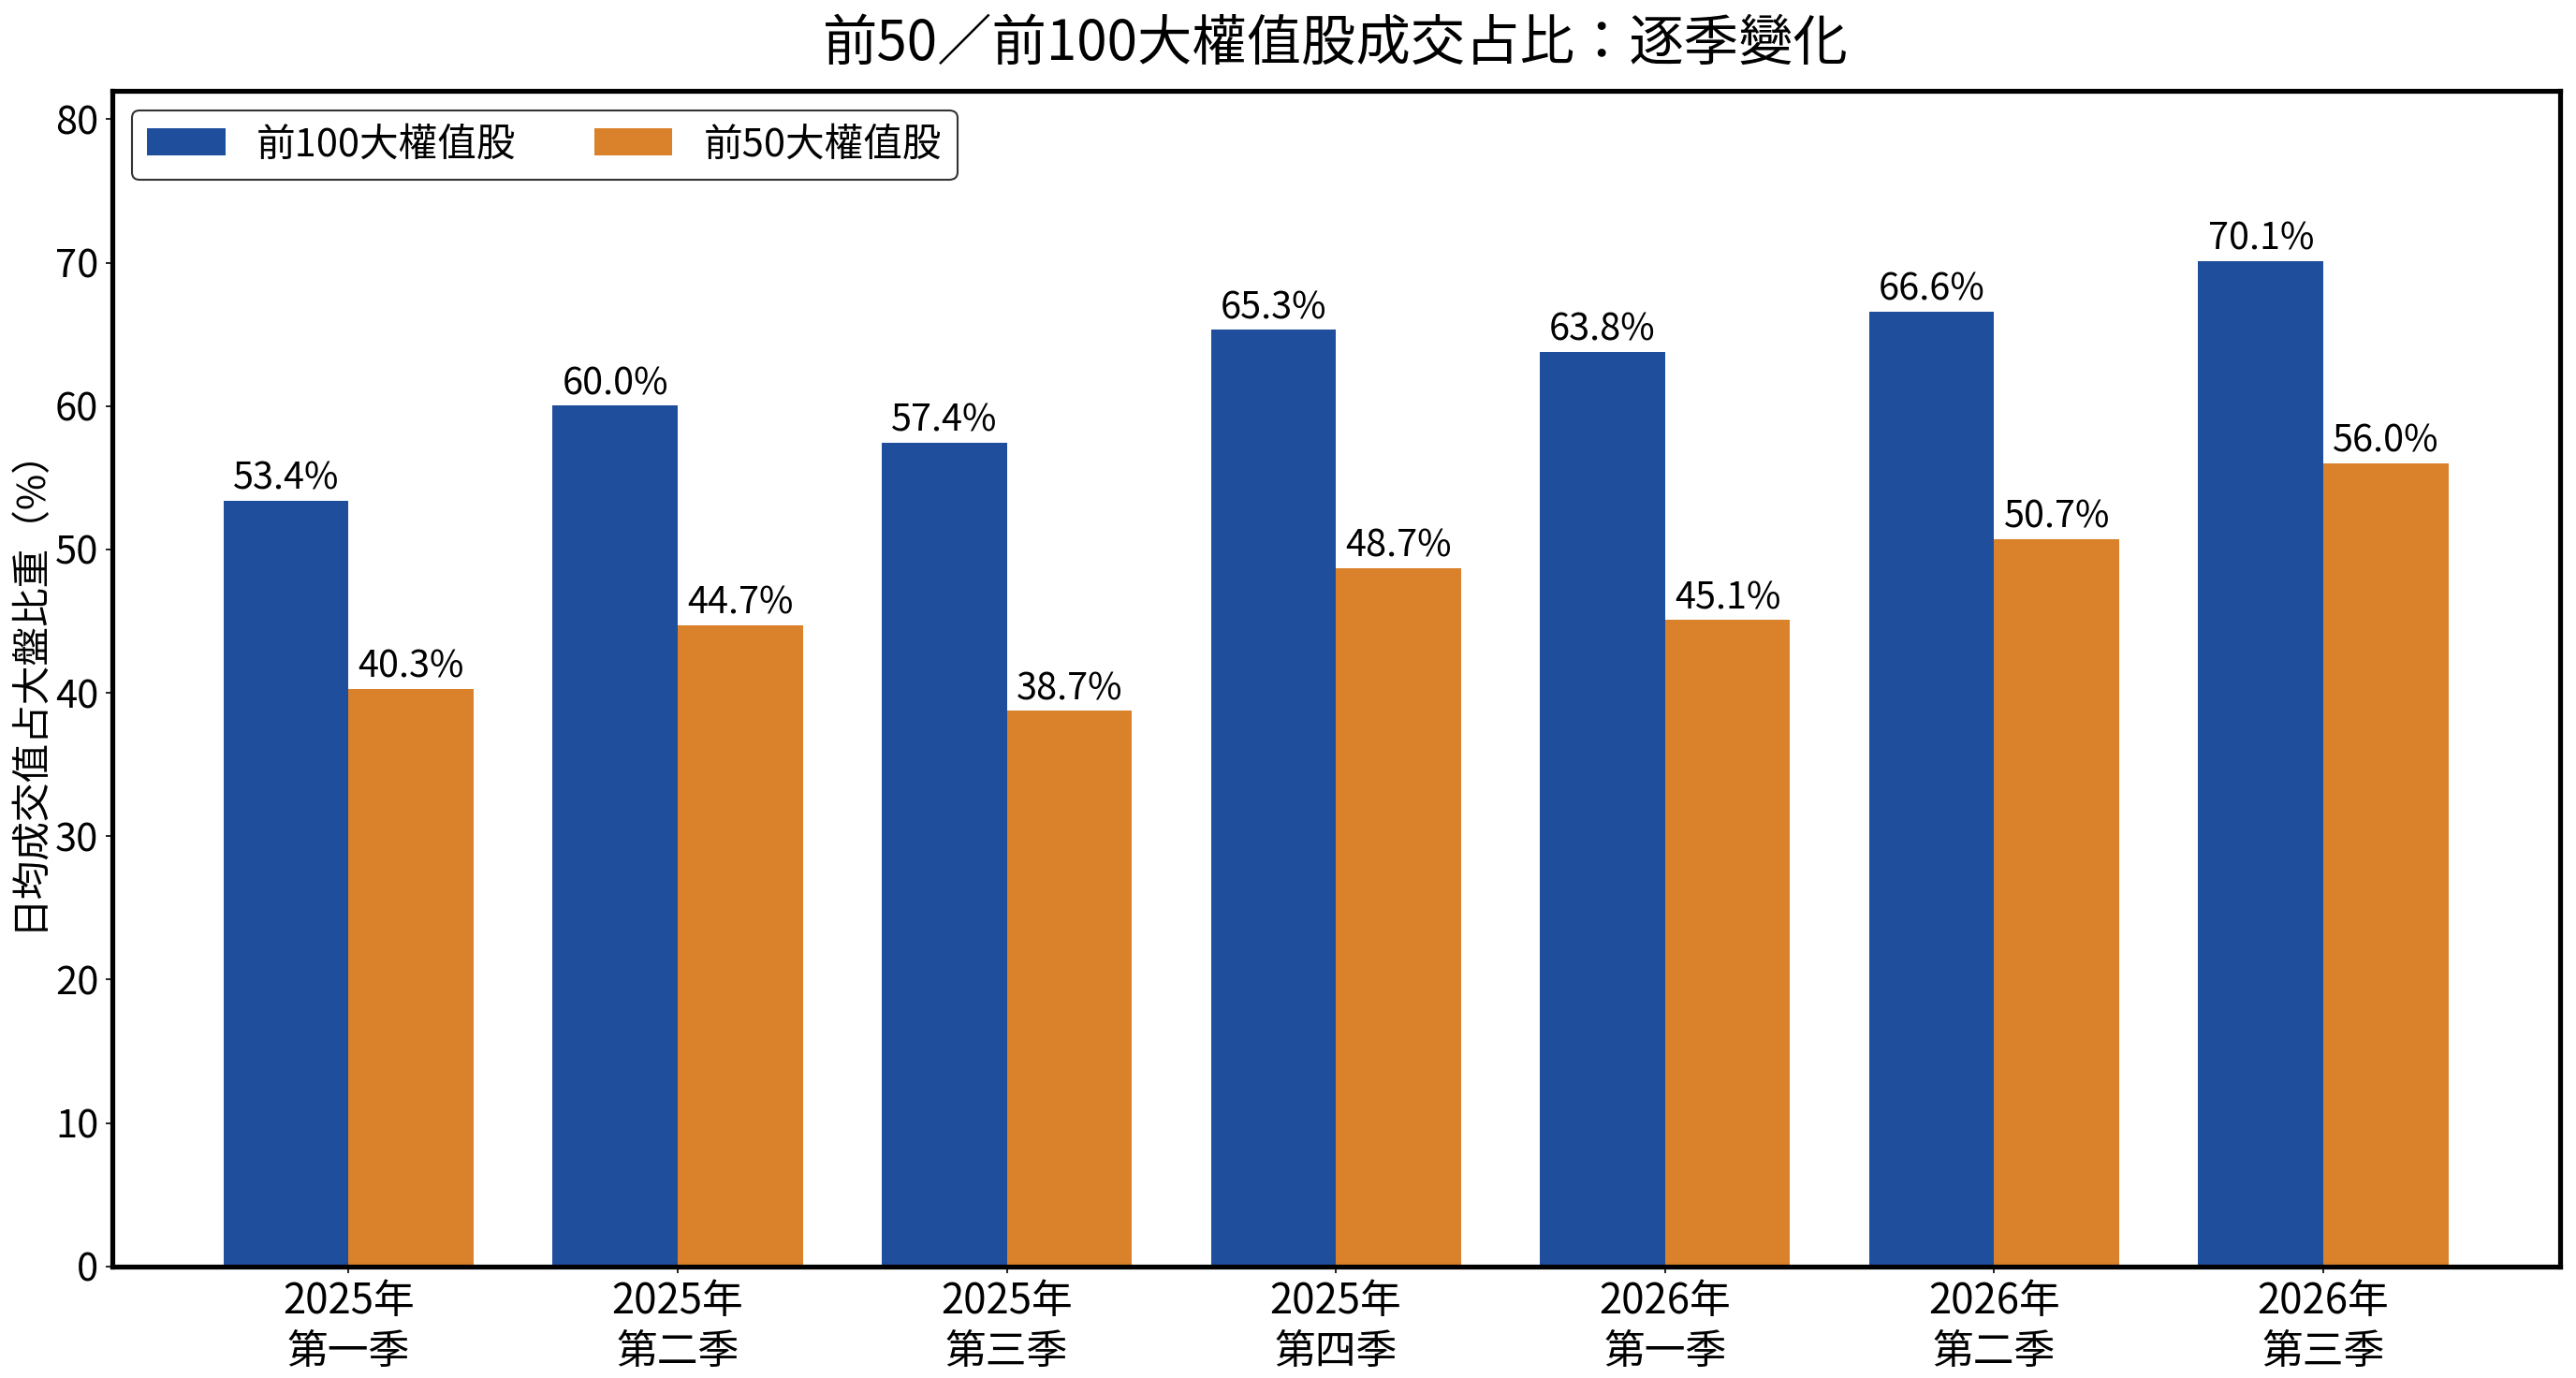
「價量背離、量縮難創高」是台股常見的說法。2026年第三季的大盤整季成交金額比第二季少了19.0%;若只比較量能最高峰的5月至6月日均成交值,第三季的差距更高達29.0%,加權指數卻仍在第三季再創新高。拆開來看,前50大權值股只減少10.5%,萎縮的主要是其他個股;前50大占大盤的成交比重,也從2025年第一季的40.3%一路升到2026年第三季的56.0%。
如果將上市權值前100大為範圍,每天依市值重新排名,取前50大與前100大,計算它們占大盤成交值的比重。分析期間為2025/1/2至2026/10/8;再取2024年6月至7月的大盤成交值,用來對照2025年9月。最後,再從玩股網ETF成分股頁整理7檔熱門ETF的持股,計算有多少權重落在這些權值股上,就會發現,為什麼現在加權指數量能萎縮,依舊能持續創高的主要原因。
逐季拆解:前50大成交占比與整季成交金額
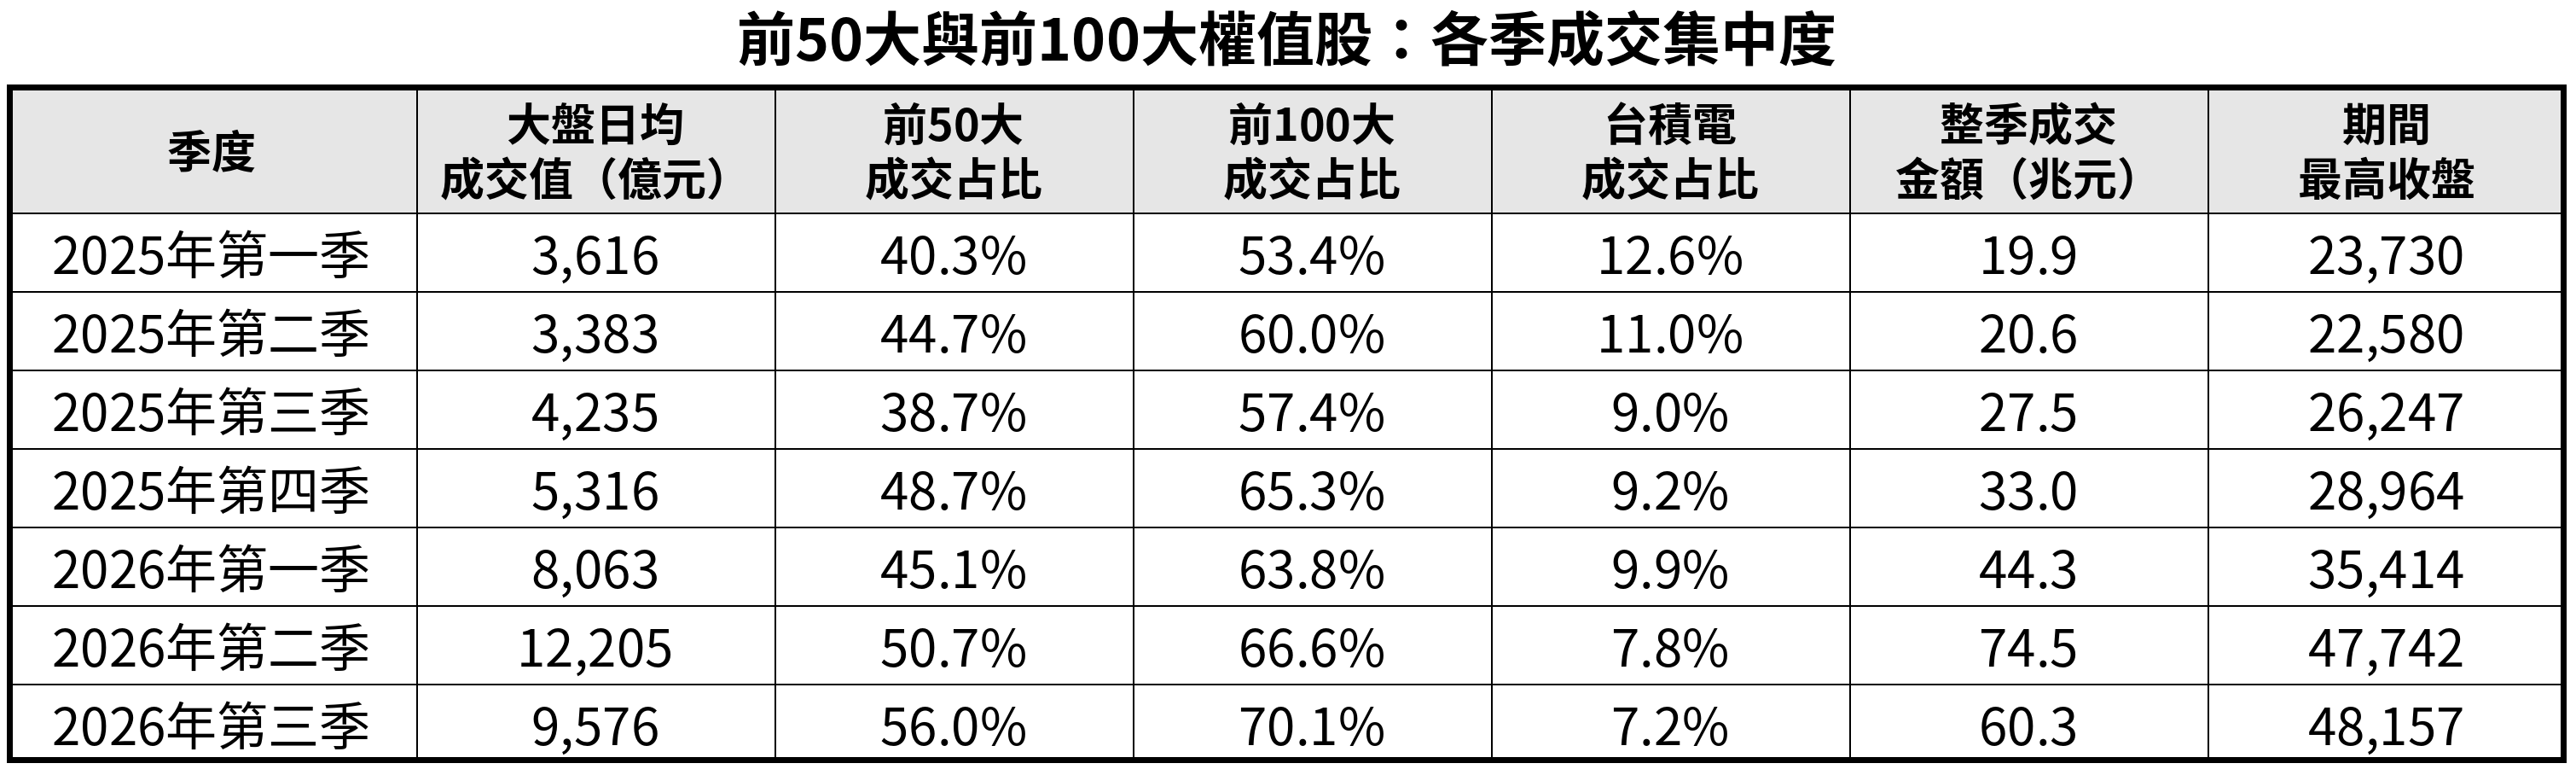
把每天的成交值依市值排名拆開,再加總成整季金額,可以看出資金流向哪裡。前50大占大盤成交的比重從2025年第一季的40.3%升到2026年第三季的56.0%,前100大則從53.4%升到70.1%。過程並非直線上升:2025年第三季前50大占比曾回落到38.7%,2026年第一季也從前一季的48.7%回落到45.1%。台積電單檔的成交占比同期由12.6%降到7.2%,集中的資金流向的是台積電以外的大型權值股。
- 2025年第一季(55個交易日):大盤日均3,616億元,前50大占40.3%,前100大占53.4%;整季成交19.9兆元,其中前50大8.0兆元、前100大10.6兆元。
- 2025年第二季(61個交易日):日均3,383億元,前50大44.7%,前100大60.0%;整季20.6兆元,前50大9.2兆元、前100大12.4兆元。
- 2025年第三季(65個交易日):日均4,235億元,前50大38.7%,前100大57.4%;整季27.5兆元,前50大10.7兆元、前100大15.8兆元。
- 2025年第四季(62個交易日):日均5,316億元,前50大48.7%,前100大65.3%;整季33.0兆元,前50大16.0兆元、前100大21.5兆元。
- 2026年第一季(55個交易日):日均8,063億元,前50大45.1%,前100大63.8%;整季44.3兆元,前50大20.0兆元、前100大28.3兆元。
- 2026年第二季(61個交易日):日均12,205億元,前50大50.7%,前100大66.6%;整季74.5兆元,前50大37.8兆元、前100大49.6兆元。
- 2026年第三季(63個交易日):日均9,576億元,前50大56.0%,前100大70.1%;整季60.3兆元,前50大33.8兆元、前100大42.3兆元。
從2025年第一季到2026年第三季,大盤整季成交金額增加40.4兆元,其中25.8兆元(64%)流向前50大,31.7兆元(78%)流向前100大,前100大以外的個股只分到8.8兆元(22%)。
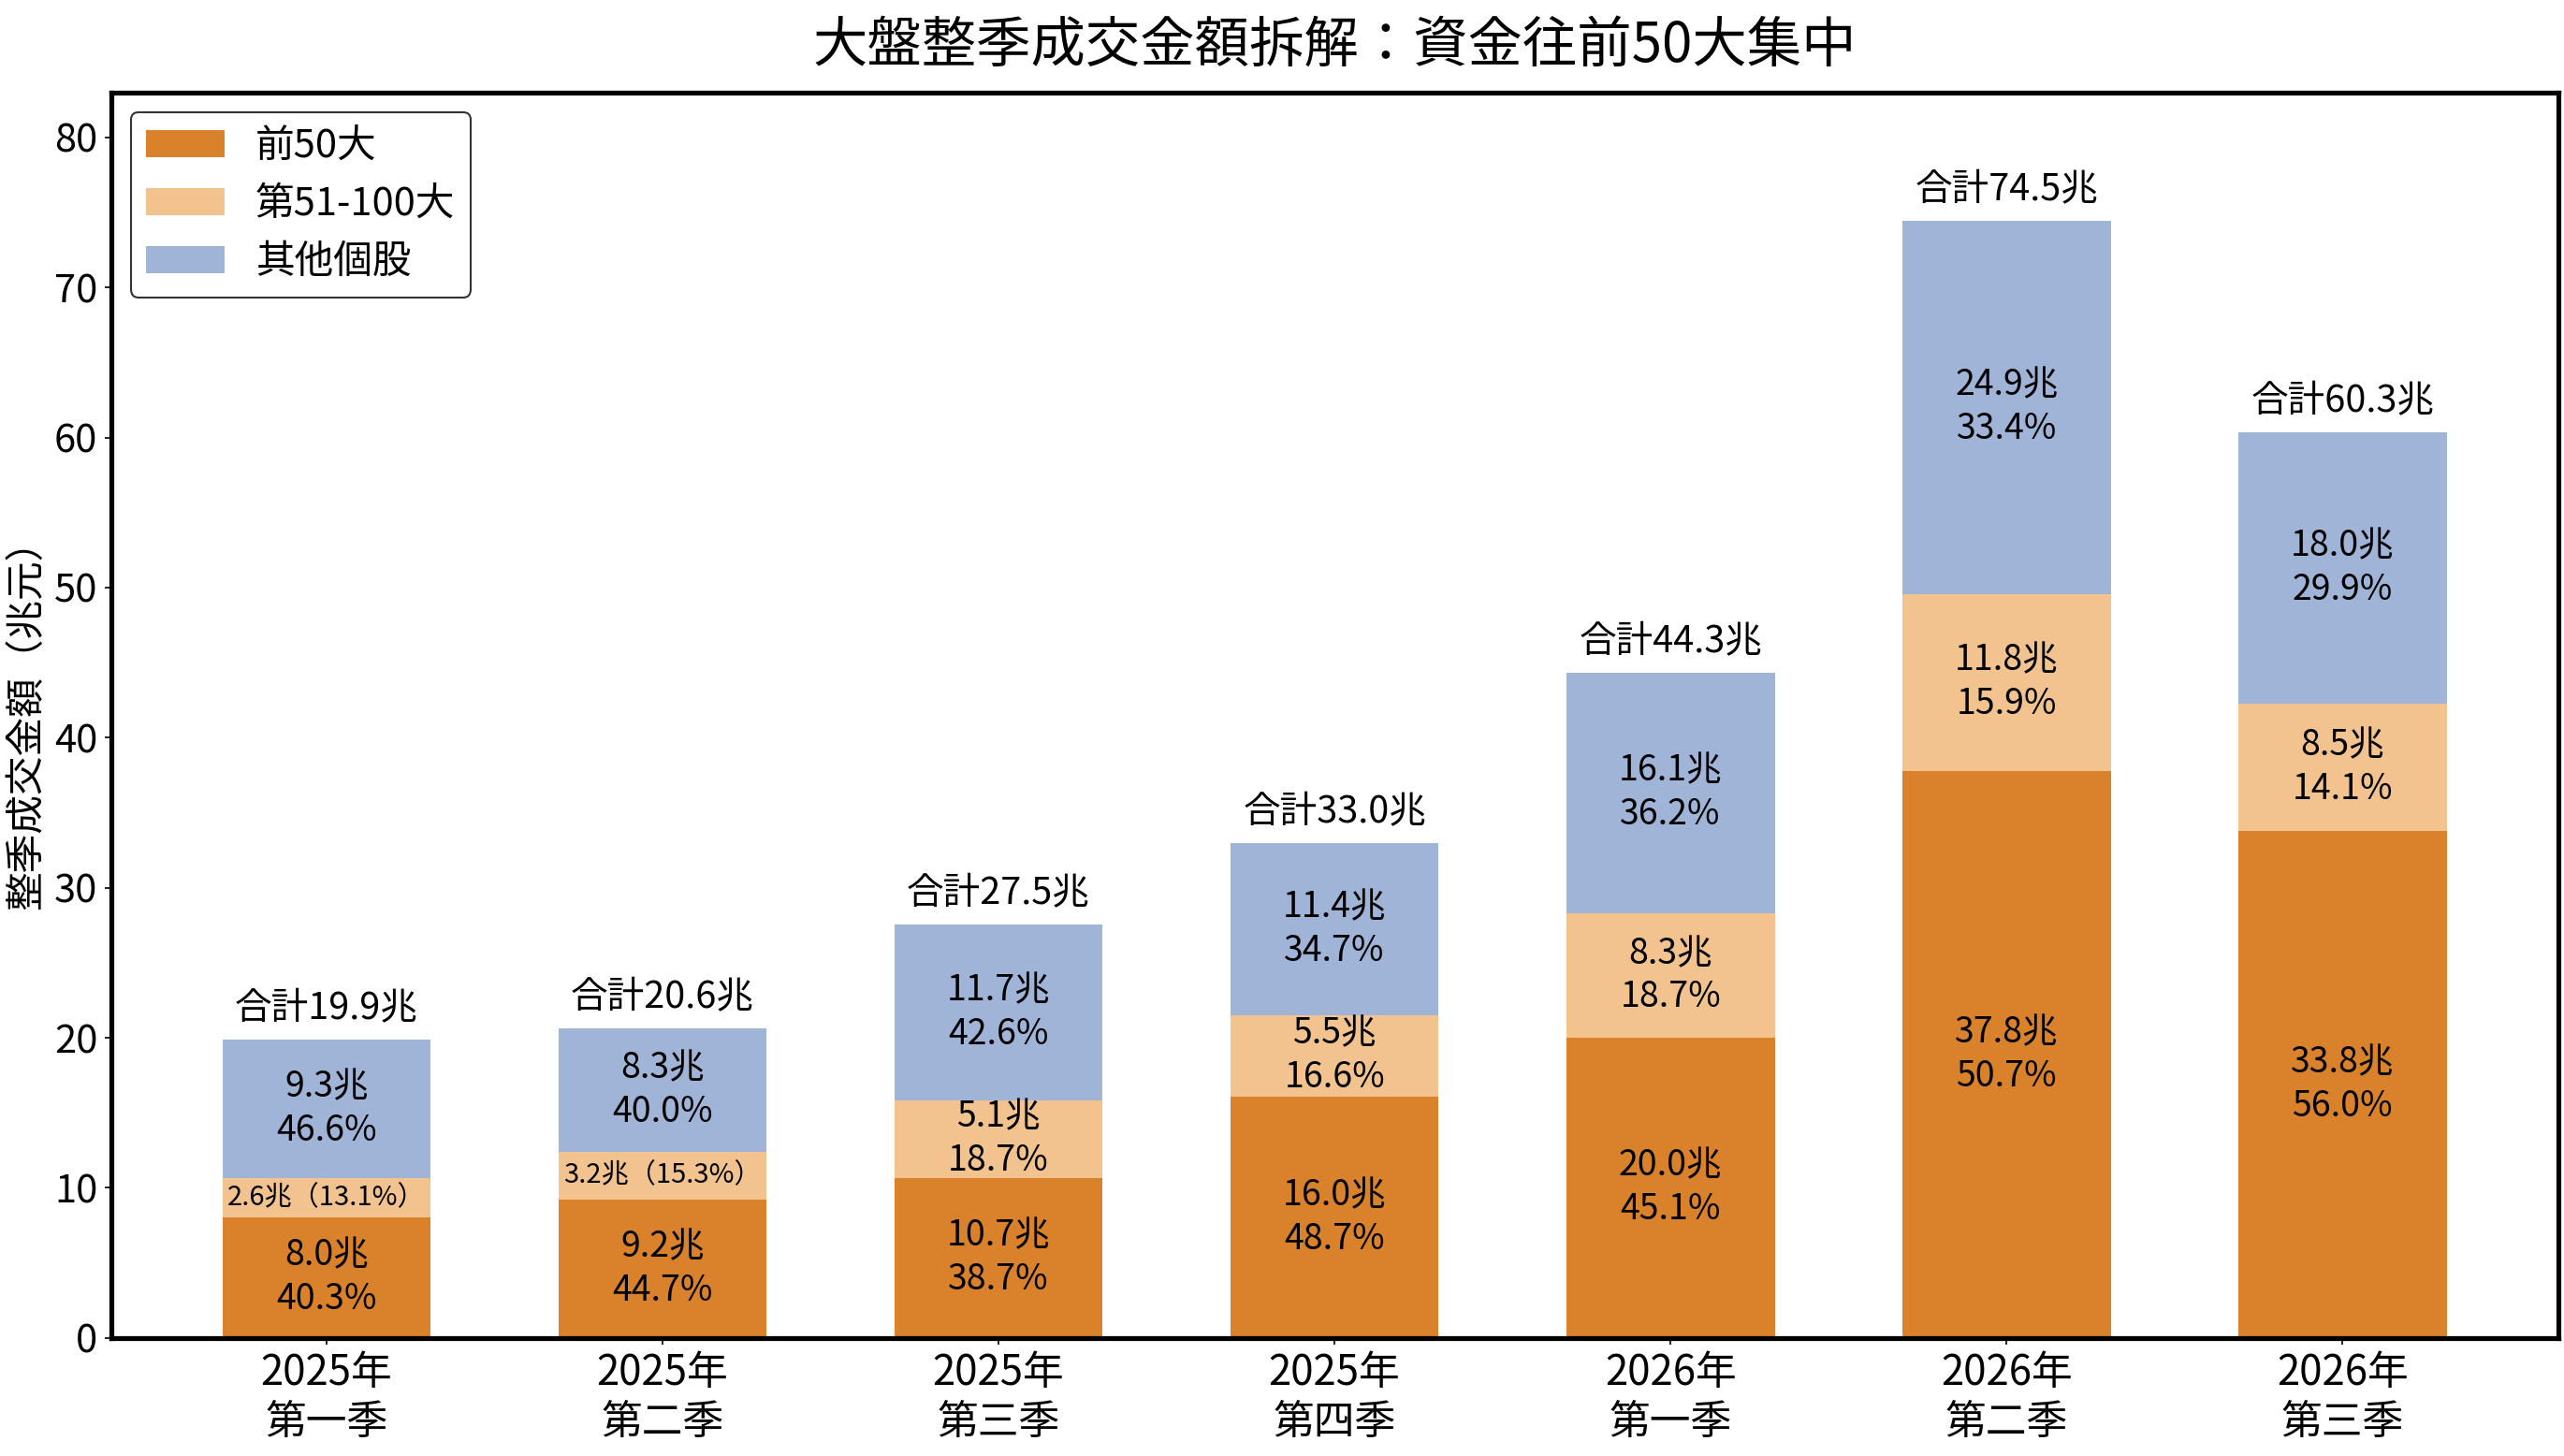
<上圖:加權指數整季成交金額拆解>
族群在輪動,資金仍留在前100大
2026年第三季對比第二季,前100大權值股的整季成交金額從49.6兆元降到42.3兆元,減少14.7%;前100大以外的個股從24.9兆元降到18.0兆元,減少27.4%。前100大的成交占比因此從66.6%升到70.1%。資金沒有離開權值股,而是在前100大內部換族群。以下依證交所產業分類,比較前100大中各族群的整季成交金額:
- 半導體業(20檔):22.6兆元→17.4兆元,減少23.0%,減少的5.2兆元為各族群最多;占大盤成交比重由30.4%降到28.9%。台積電、聯發科、聯電都在這個族群。
- 其他電子業(5檔):2.8兆元→1.8兆元,減少35.6%,主因是鴻海的量能幾乎腰斬。
- 電子零組件業(15檔):11.3兆元→10.9兆元,只減少3.9%;占大盤成交比重由15.2%升到18.1%,是第三季最能守住量能的電子族群。
- 塑膠工業(3檔):0.72兆元→1.55兆元,增加115%,其中南亞增加133%、台化增加80%、台塑增加66%。若再加上台塑化(+399%)與台勝科(+272%),台塑集團5檔合計從0.81兆元增加到1.94兆元,成長138%。
- 航運業(4檔):0.47兆元→0.57兆元,增加20.7%,但族群內部分歧:萬海增加206%、陽明增加92%,長榮反而減少28%。
- 金融保險業(15檔):1.67兆元→1.49兆元,減少11.1%,跌幅小於大盤,占大盤成交比重由2.2%升到2.5%。族群內部也在換手:以壽險為主的富邦金(−33%)、凱基金(−28%)、國泰金(−27%)、中信金(−18%)量縮,以銀行為主的臺企銀(+51%)、彰銀(+39%)、玉山金(+19%)、合庫金(+17%)、兆豐金(+13%)則量增。
換句話說,第三季的資金依舊留在前100大權值股內輪動,只是從半導體與鴻海等電子權值股,轉向電子零組件、塑化與航運,金融股內部則由壽險型金控轉向銀行股。
量縮也能漲,2025年9月量少3.3%,指數高點多7.6%
2024年6月至7月高點區間,加權指數最高收在24,390點(2024/7/11),日均成交值為5,011億元。2025年8月18日指數收在24,483點,首度突破這個高點,當天成交值4,573億元,比2024年6月至7月的日均還少。到了2025年9月,大盤日均成交值4,848億元,仍比2024年6月至7月少3.3%,指數卻持續墊高,9月23日收在26,247點,比前高多7.6%。
<統計期間:2024年6月至7月共40個交易日,2025年9月共21個交易日。>
2026年第三季:大盤量縮29%,指數照樣創高
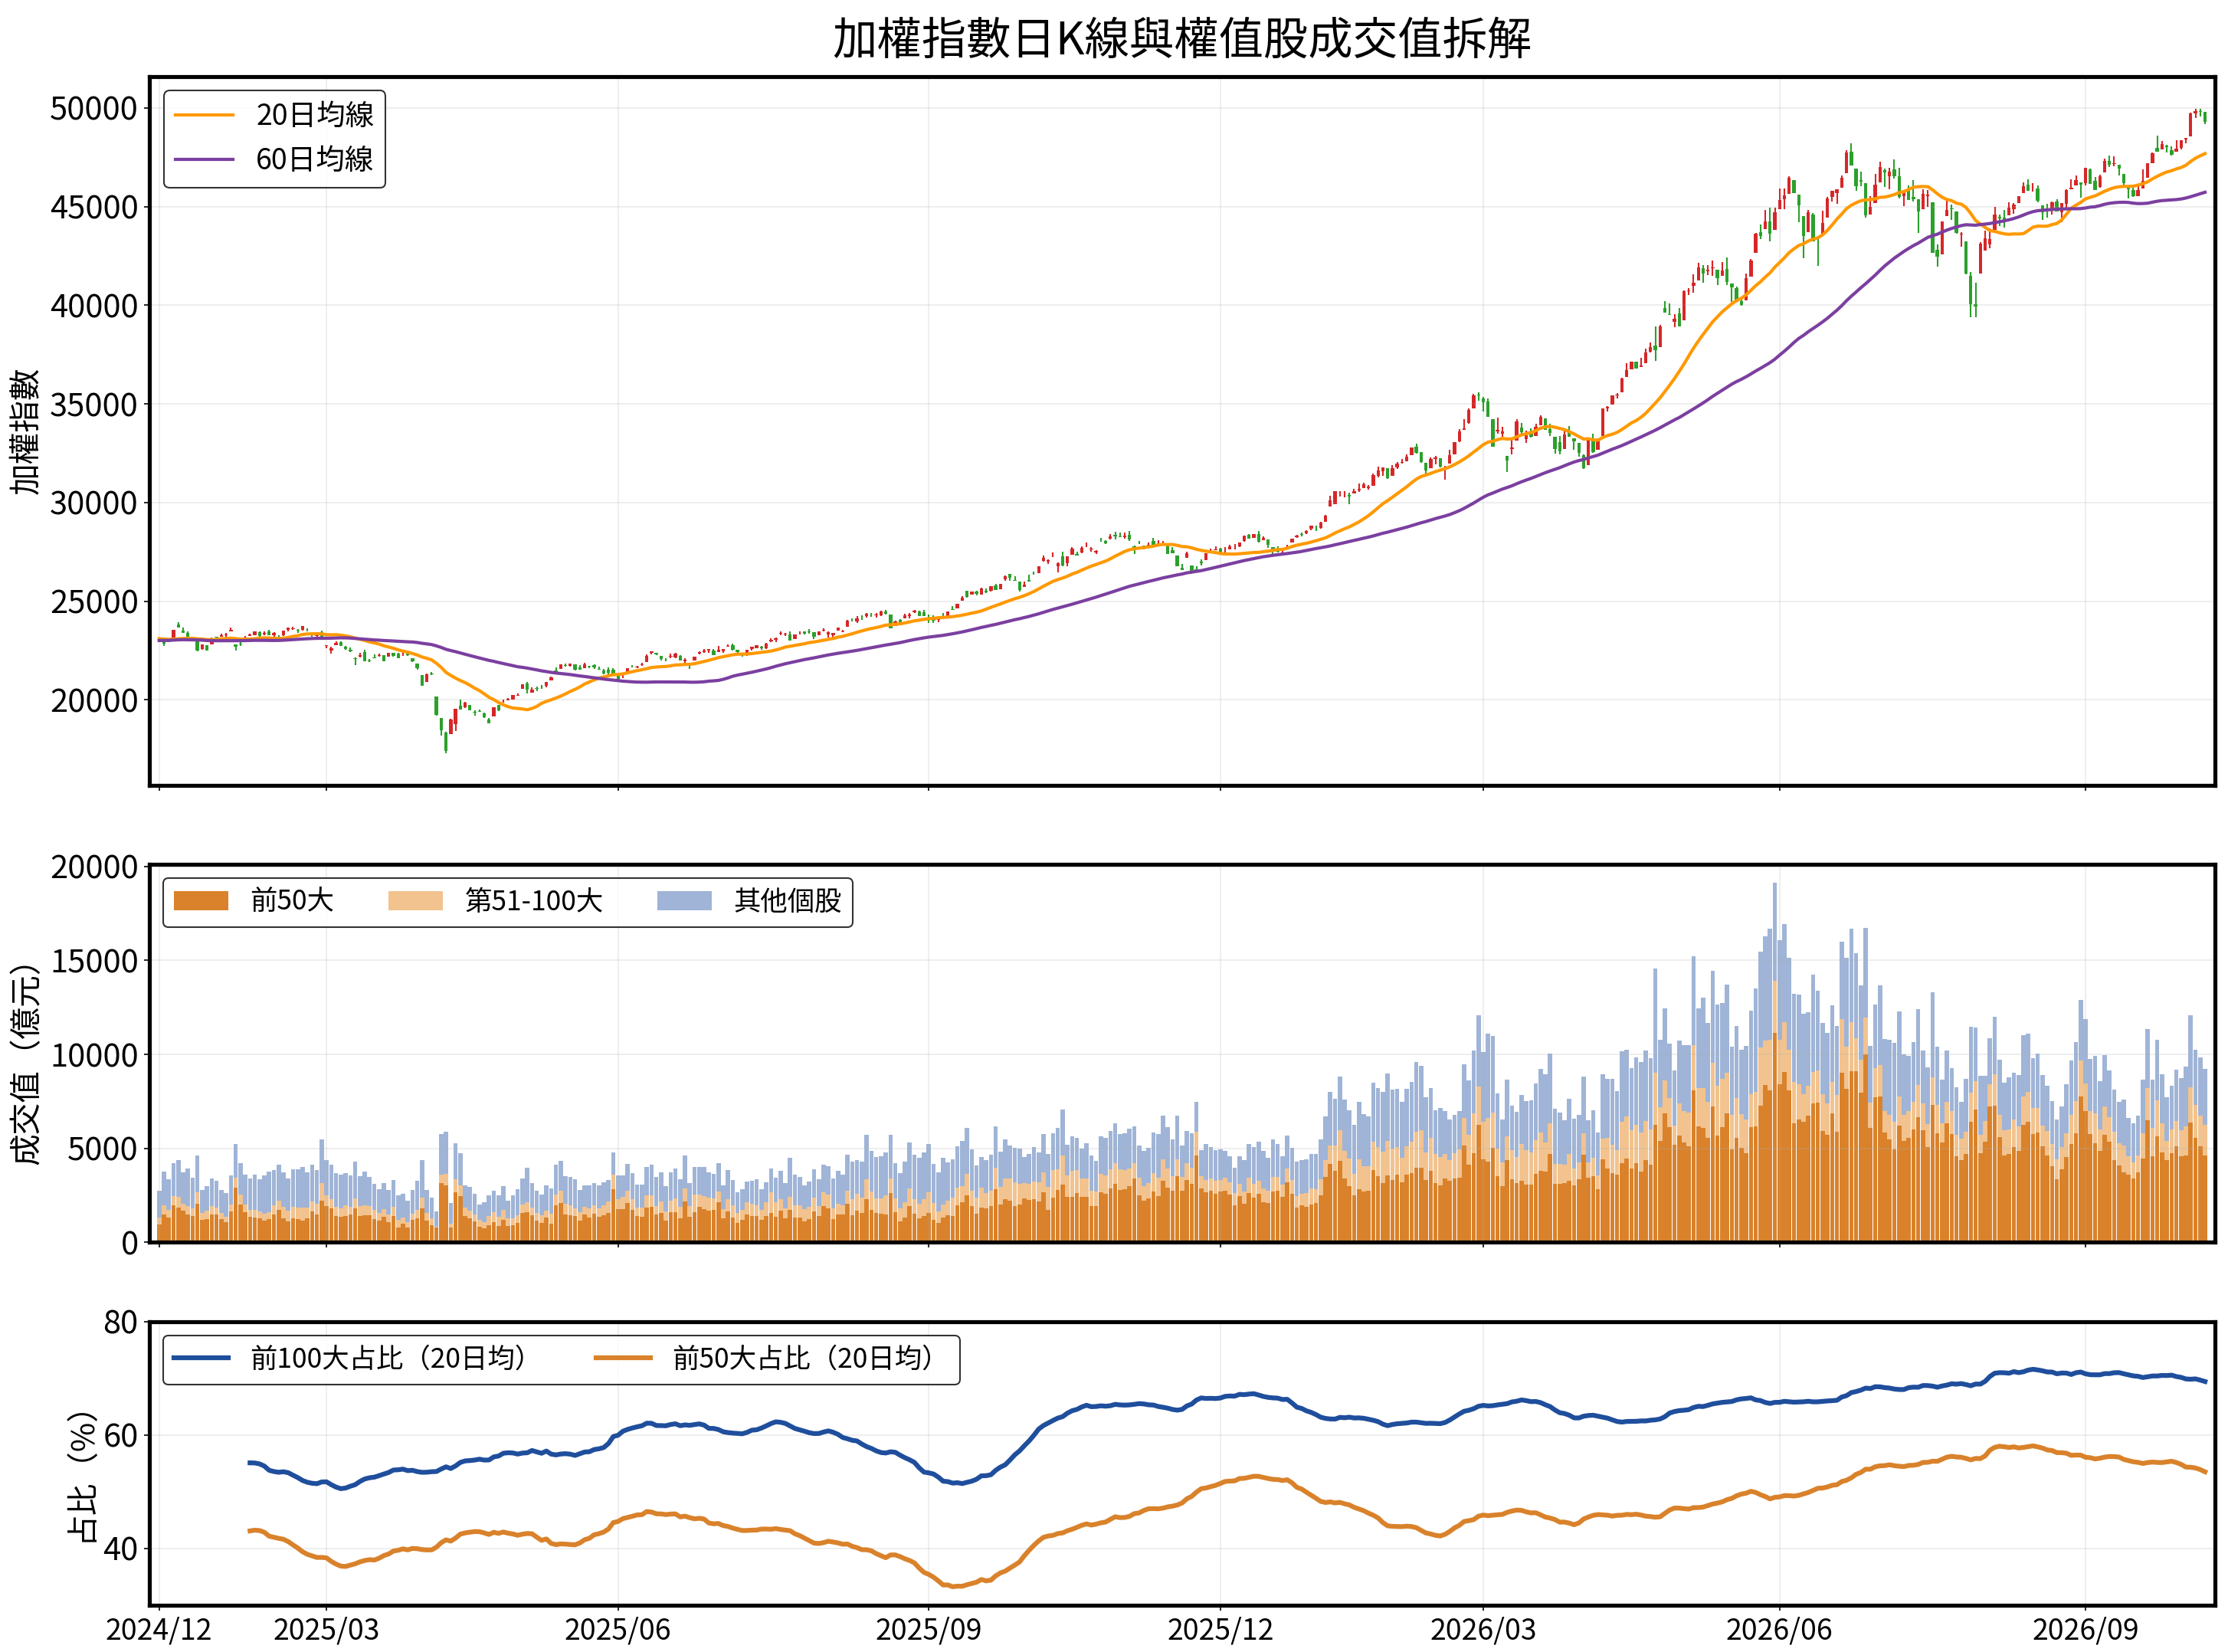
2026年7月至9月的大盤日均成交值比5月至6月萎縮29.0%,期間最高收盤卻從47,742點墊高到48,157點,10/6再收在49,823點。量縮的幅度並不平均:前50大縮得少,其他個股縮得多。
- 大盤日均成交值:13,496億元→9,576億元,減少29.0%。
- 前50大日均成交值:7,017億元→5,364億元,減少23.6%。
- 第51至100大日均成交值:2,070億元→1,348億元,減少34.9%。
- 前100大以外個股日均成交值:4,408億元→2,864億元,減少35.0%。
- 前50大成交占比:52.0%→56.0%。
- 前100大成交占比:67.3%→70.1%。
從K線圖對照成交值可以看到,2026年5月至6月是這兩年成交值最大的一段,7月之後量能明顯退潮,但指數在7月中旬至8月下旬多次跌破60日均線後,仍重新站回並創高。把同一段成交值拆成前50大、第51至100大與其他個股之後,退潮的主要是其他個股,前50大的成交柱體縮得有限,前50大占比曲線在第三季維持在54%至58%。
7檔熱門ETF:八成以上權重押在前100大權值股
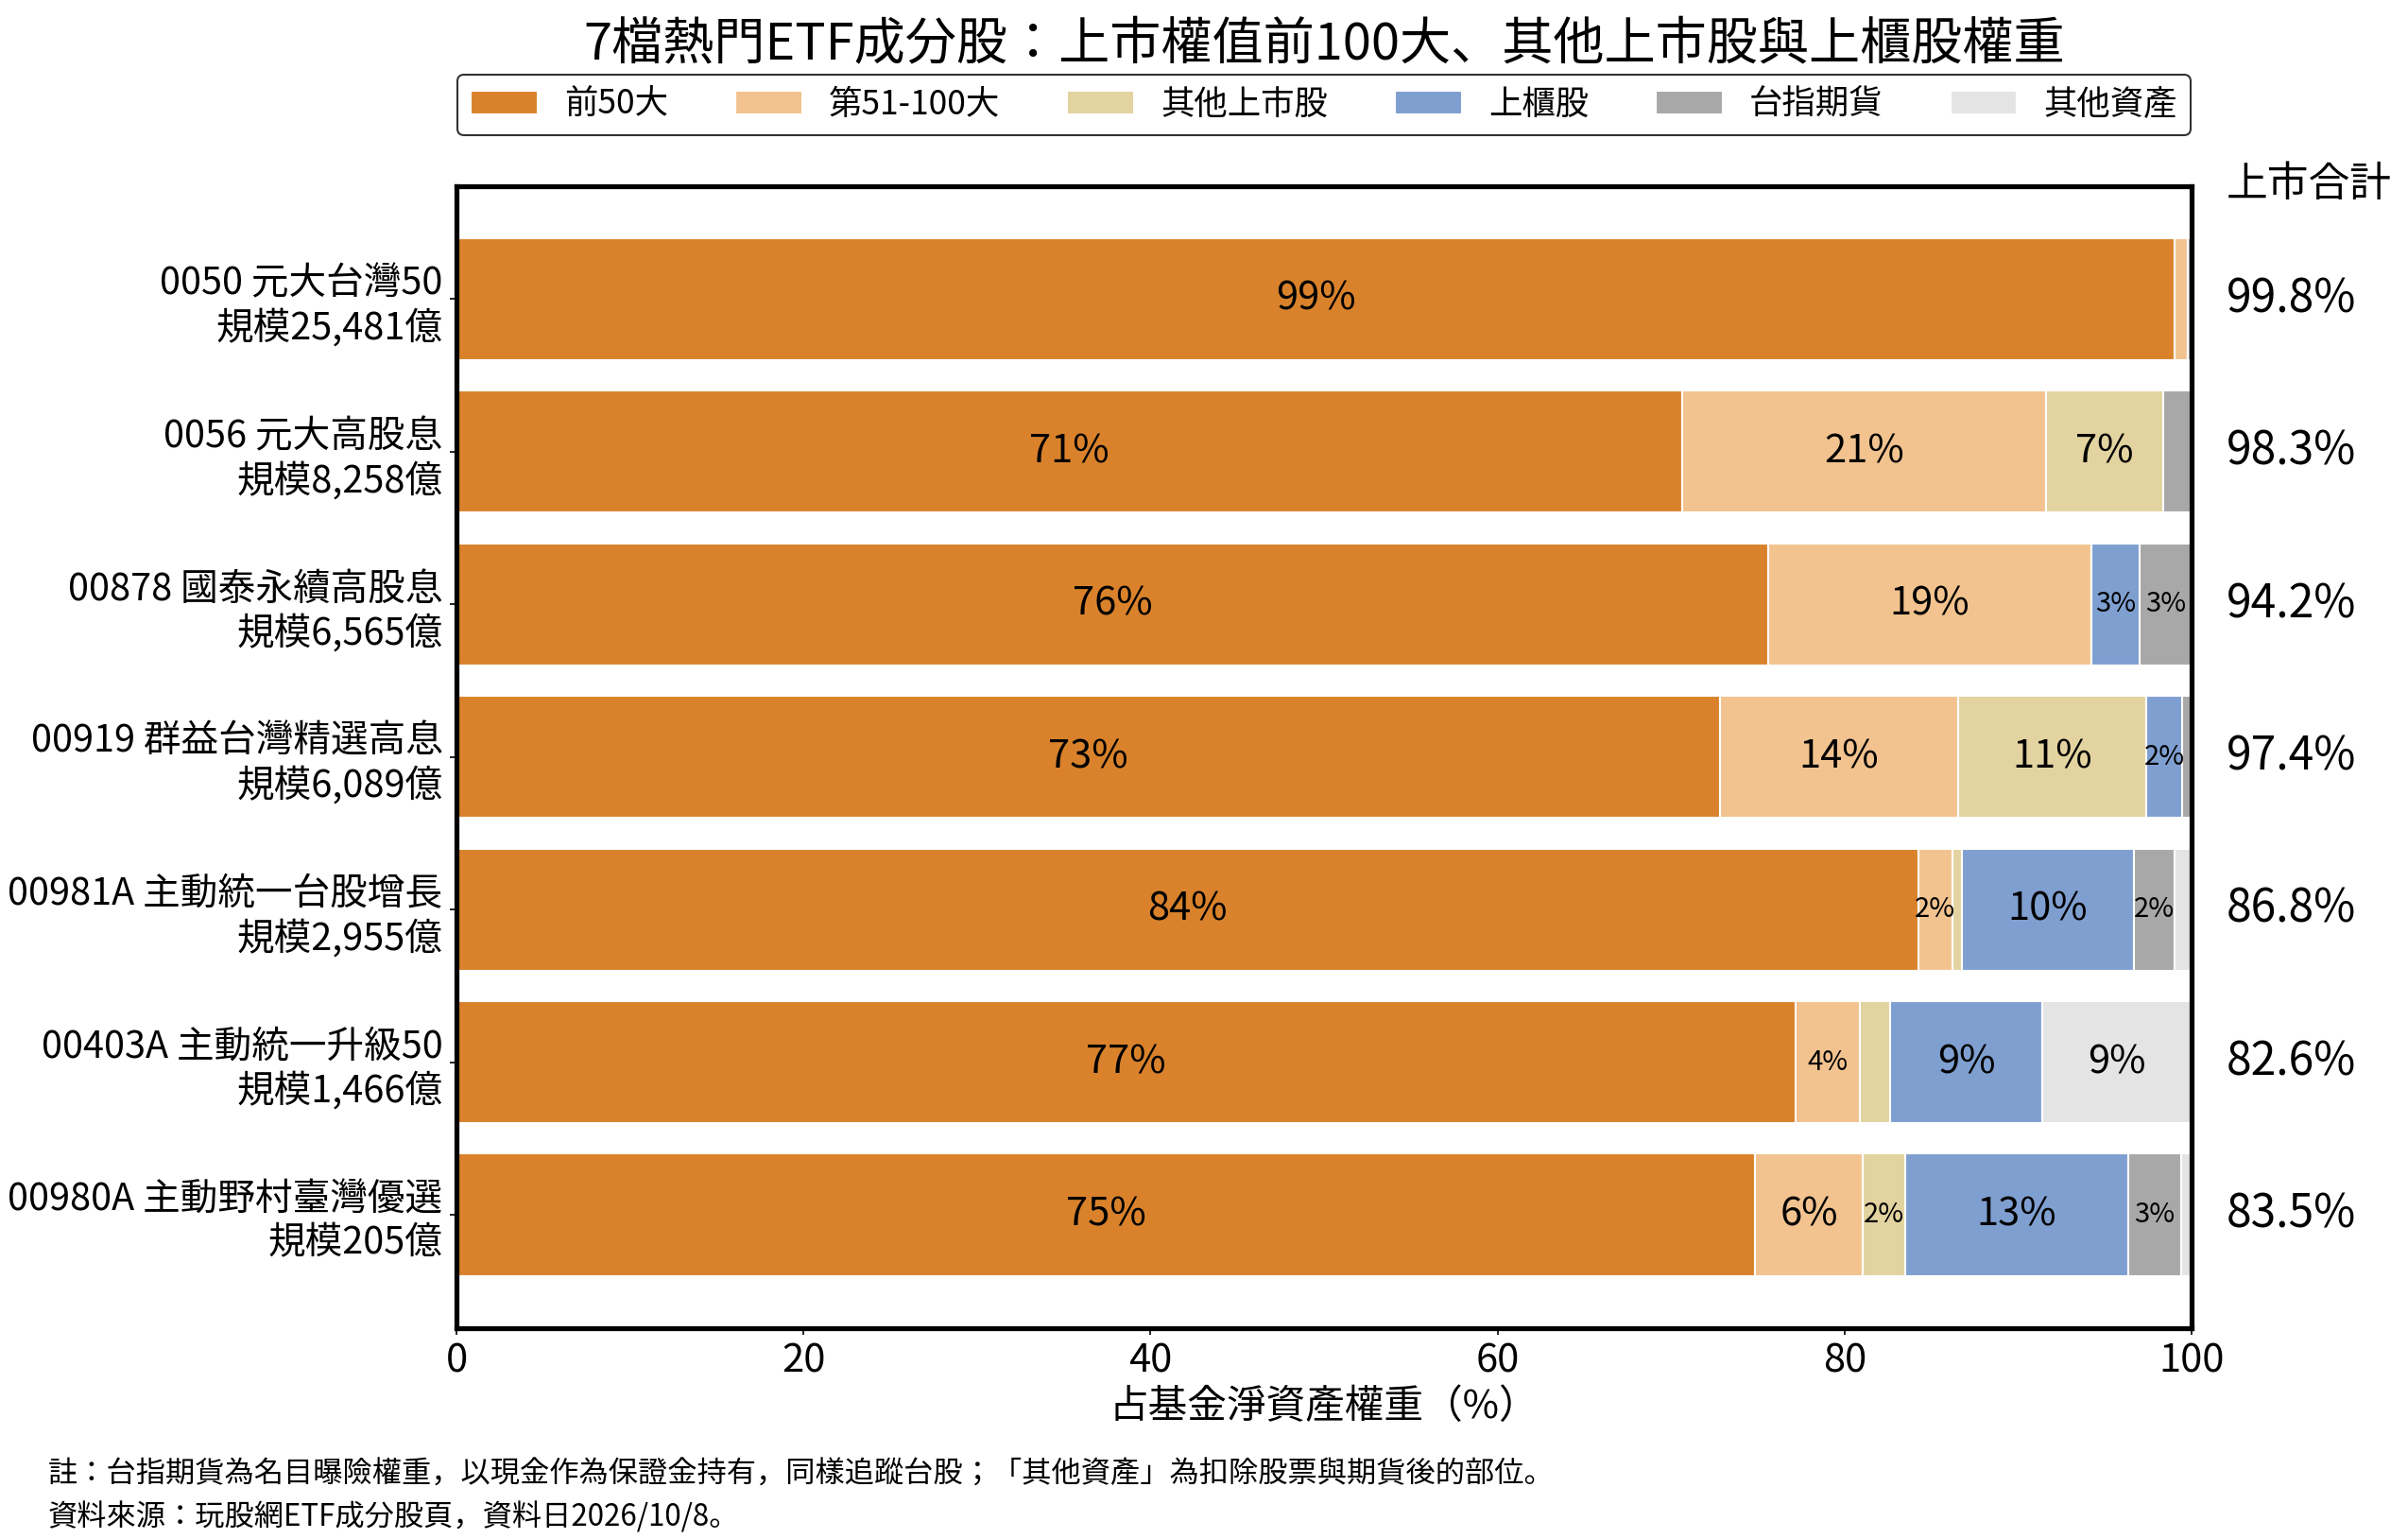
依玩股網ETF成分股頁的持股明細計算,7檔ETF合計規模約5.1兆元,股票部位中有87.8%落在前50大權值股。無論是市值型、主動式或高股息ETF,前100大權值股的權重都在80%以上。以下依基金規模由大到小排列。
有效持股檔數是什麼:
這是國外基金分析常用的集中度指標(Effective Number of Holdings),計算方式為「1 ÷ 各持股權重平方的加總」,也就是HHI集中度指數的倒數。它把一檔基金的集中程度,換算成「相當於平均持有幾檔股票」。例如兩檔股票各占50%,有效持股檔數是2檔;若權重是90%與10%,只剩約1.2檔。名義持股檔數相同的兩檔ETF,有效持股檔數越低,代表風險越集中在少數個股,以2026/10/8各ETF的股票部位權重計算。
0050 元大台灣50(規模25,481億元):前50大權重99.0%,前100大合計99.8%,持股全部是上市股。台積電單檔占56.5%,前10大持股合計78.4%。以權重計算的有效持股檔數只有3.0檔。
0056 元大高股息(規模8,258億元):前50大70.7%,第51至100大21.0%,前100大合計91.6%,沒有上櫃持股。第一大持股南亞占9.9%,前10大持股合計43.8%,有效持股檔數29.9檔,是7檔中分散程度最高的。
00878 國泰永續高股息(規模6,565億元):前50大75.6%,第51至100大18.6%,前100大合計94.2%,是7檔中前100大比重最高的。唯一的上櫃持股是世界,占2.8%。前5大持股為中信金、廣達、國泰金、華碩、聯電,合計35.0%。
00919 群益台灣精選高息(規模6,089億元):前50大72.8%,第51至100大13.7%,前100大合計86.5%。上櫃股占2.1%,為鈊象1.6%與新普0.5%。前5大持股為富邦金、國泰金、廣達、中信金、台新新光金,合計57.2%,有效持股檔數12.3檔,集中度在高股息ETF中最高。
00981A 主動統一台股增長(規模2,955億元):前50大84.2%,前100大合計86.2%,名單外10.5%,其中上櫃股9.9%(旺矽4.8%、台燿3.9%、信驊1.0%、精測0.3%、萬潤0.1%)。台積電只占10.4%,權重分散在台光電9.6%、聯發科8.2%、欣興8.2%、奇鋐7.2%、健策6.2%。實際持股31檔,另有19檔只持有1至5張的象徵性部位。
00403A 主動統一升級50(規模1,466億元):前50大77.2%,前100大合計80.9%,名單外10.5%,其中上櫃股8.8%(旺矽3.6%、台燿2.6%、信驊1.4%、環球晶0.6%、順達0.5%),其他資產占8.6%。台積電13.7%,其次為欣興6.9%、聯發科6.4%、台光電5.9%、健策5.6%。
00980A 主動野村臺灣優選(規模205億元):前50大74.9%,前100大合計81.1%,名單外15.3%,其中上櫃股12.9%,分散在10檔:聯亞2.4%、旺矽2.0%、信驊1.8%、群聯1.7%、台燿1.2%、欣銓0.8%、鈊象0.8%、寶雅0.8%、竑騰0.7%、力旺0.6%。台積電9.5%,前10大持股合計45.5%,有效持股檔數29.0檔。
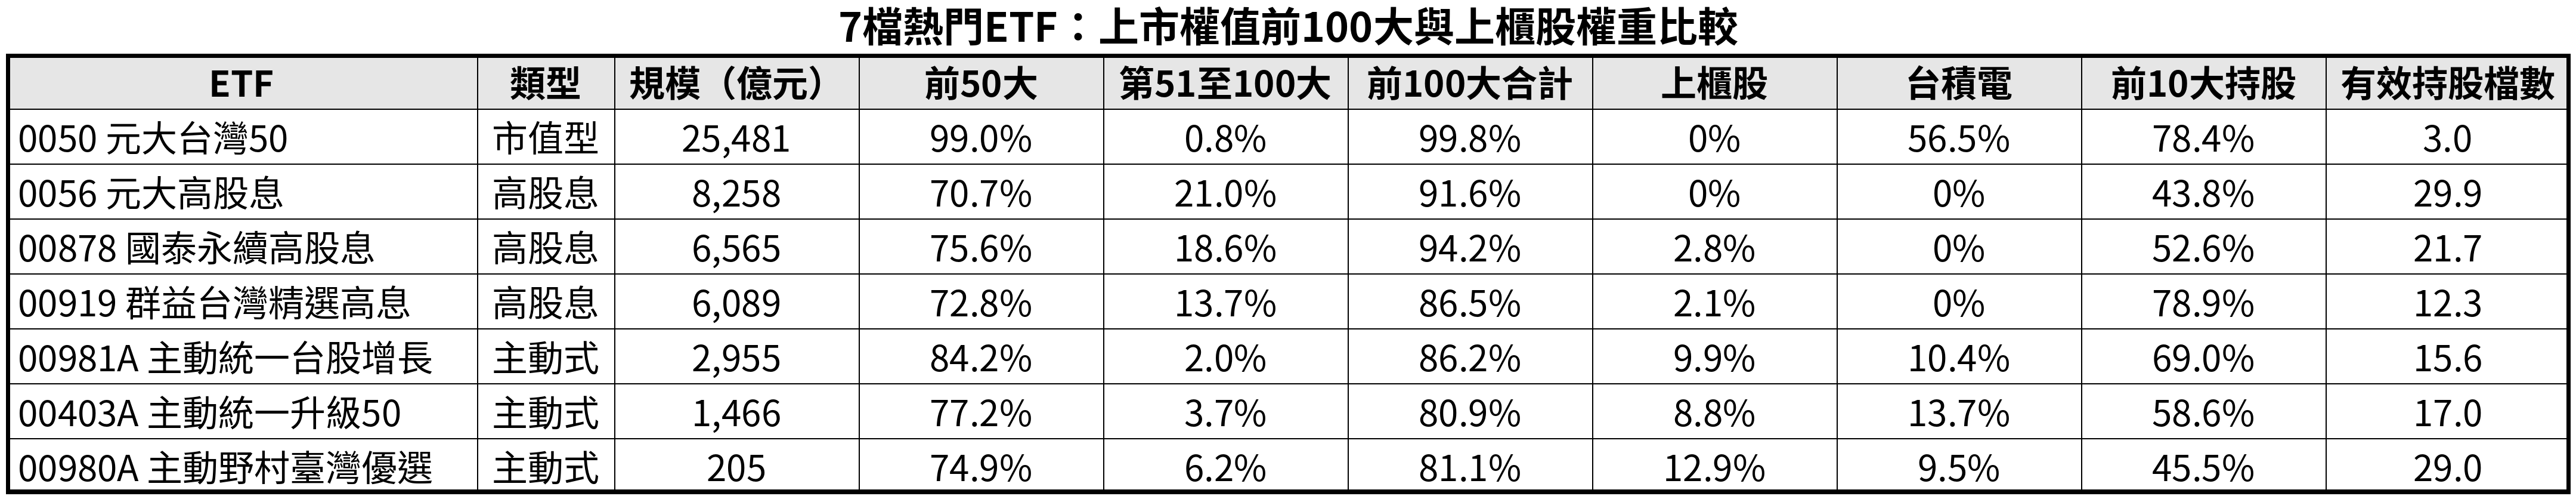
上櫃持股方面:00878、00919分別只有2.8%與2.1%;3檔主動式ETF則有8.8%至12.9%,集中在旺矽、台燿、信驊、群聯等AI供應鏈;主動式ETF雖然跨出上市前100大,但多半仍是挑上櫃的大型股。
量縮創高不是異常,但歷史提醒要留意循環的終點
量縮也能創高,並不違反常理。2025年第一季到2026年第三季,大盤增加的成交金額有78%流向前100大權值股,前100大以外的個股只分到22%。資金集中在少數權值股,其他個股的成交跟著萎縮,這也導致了大盤整體量縮:2026年第三季大盤整季成交少了19.0%,前50大只減少10.5%,前100大以外的個股則減少27.4%。只要這股集中的資金仍在前100大內部輪動,指數就不需要全面放量,也能持續墊高。
但歷史提供了一個值得留意的循環。1997年以來,加權指數共有8次在盤整三季以上後再度創高,突破當下的60日均量全都低於前高。已走完的7次循環中,每一次都在波段高點後出現16.6%至60.4%的回檔,包括2000年網路泡沫與2008年金融海嘯。2025年8月18日的突破,正是第8次。這次指數已比突破點多漲一倍,資金也比過去更集中在少數權值股;當集中的資金開始鬆動,承接的量能夠不夠,將決定這一次循環的結局。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


