
10月15日台股重挫1,655.96點、跌幅3.41%,寫下史上第六大單日跌點,收盤跌破47,000點。導火線來自美國9月CPI年增3.7%、高於市場預期的3.6%,升息疑慮疊加AI融資擔憂,全球晶片股同步遭到拋售,韓股當天重挫7.57%、日經跌近5%。
同一天下午,台積電法說交出優於預期的第三季財報,每股純益29.43元創新高。第四季美元營收預估523億至543億美元,以中位數計算季增14%,換算新台幣約1兆6,631億至1兆7,267億元,將再創單季新高;但第四季毛利率中位數預估66%,較第三季再降0.4%,主因是2奈米快速放量與海外廠的稀釋。台積電也預估,海外廠對毛利率的稀釋今年接近2個百分點,未來幾年隨著美國廠陸續量產,將擴大到3至4個百分點。
營收創高與毛利率承壓同時出現,台積電10月16日股價在平盤附近遊走,反倒是近期重挫的AI族群,包括聯發科、鴻海、台達電與PCB、伺服器概念股,再度獲得買盤進場力拱。外資現貨與期貨同步刷新紀錄的同時,ETF成交比重異常放大,前百大權值股的輪動也已接近尾聲,這些變化讓台股這一次的反轉門檻,明顯比過去幾次拉回更高。
三大法人:外資、自營商雙創紀錄,投信逆勢承接
10月15日三大法人合計賣超3,700.76億元,創下史上第一大。其中外資賣超3,025.55億元,刷新單日賣超紀錄,已連續7個交易日站在賣方,累計提款6,356億元;自營商賣超958.24億元,同樣是史上最大,連續6日累計賣超2,051億元。
唯一站在買方的是投信,當日買超283.03億元,為史上第四大,連續5日累計買超791億元,形成明顯的土洋對作。法人買超前10名中,金融股就佔了6席,資金是從AI硬體撤往防禦型族群,並非全面撤出台股。
外資賣超集中在台積電等AI權值股,接手的則是投信與防禦型買盤。兩邊的資金量級差距超過10倍,投信的承接只能緩和跌勢,難以單獨扭轉方向。
ETF買盤越來越勇猛:重挫日承接創近一年新高
10月15日大盤成交13,227億元,扣除ETF後為11,206億元,ETF成交約2,021億元,佔大盤成交15.3%。過去20個交易日,ETF成交平均只佔7.8%,單日ETF成交量放大到平常的近3倍。
把近一年加權指數單日重挫3%以上的10個交易日放在一起比較,10月15日的ETF成交值是其中最高的一天。在此之前60個交易日,大盤日均成交只有8,894億元,比7月重挫前的12,110億元少了約27%。平常的量能明顯縮水,逢跌時湧入ETF的資金卻不減反增;投信當天的買超金額,也是近一年重挫日中最高的一次,逢跌承接的力道一次比一次強。
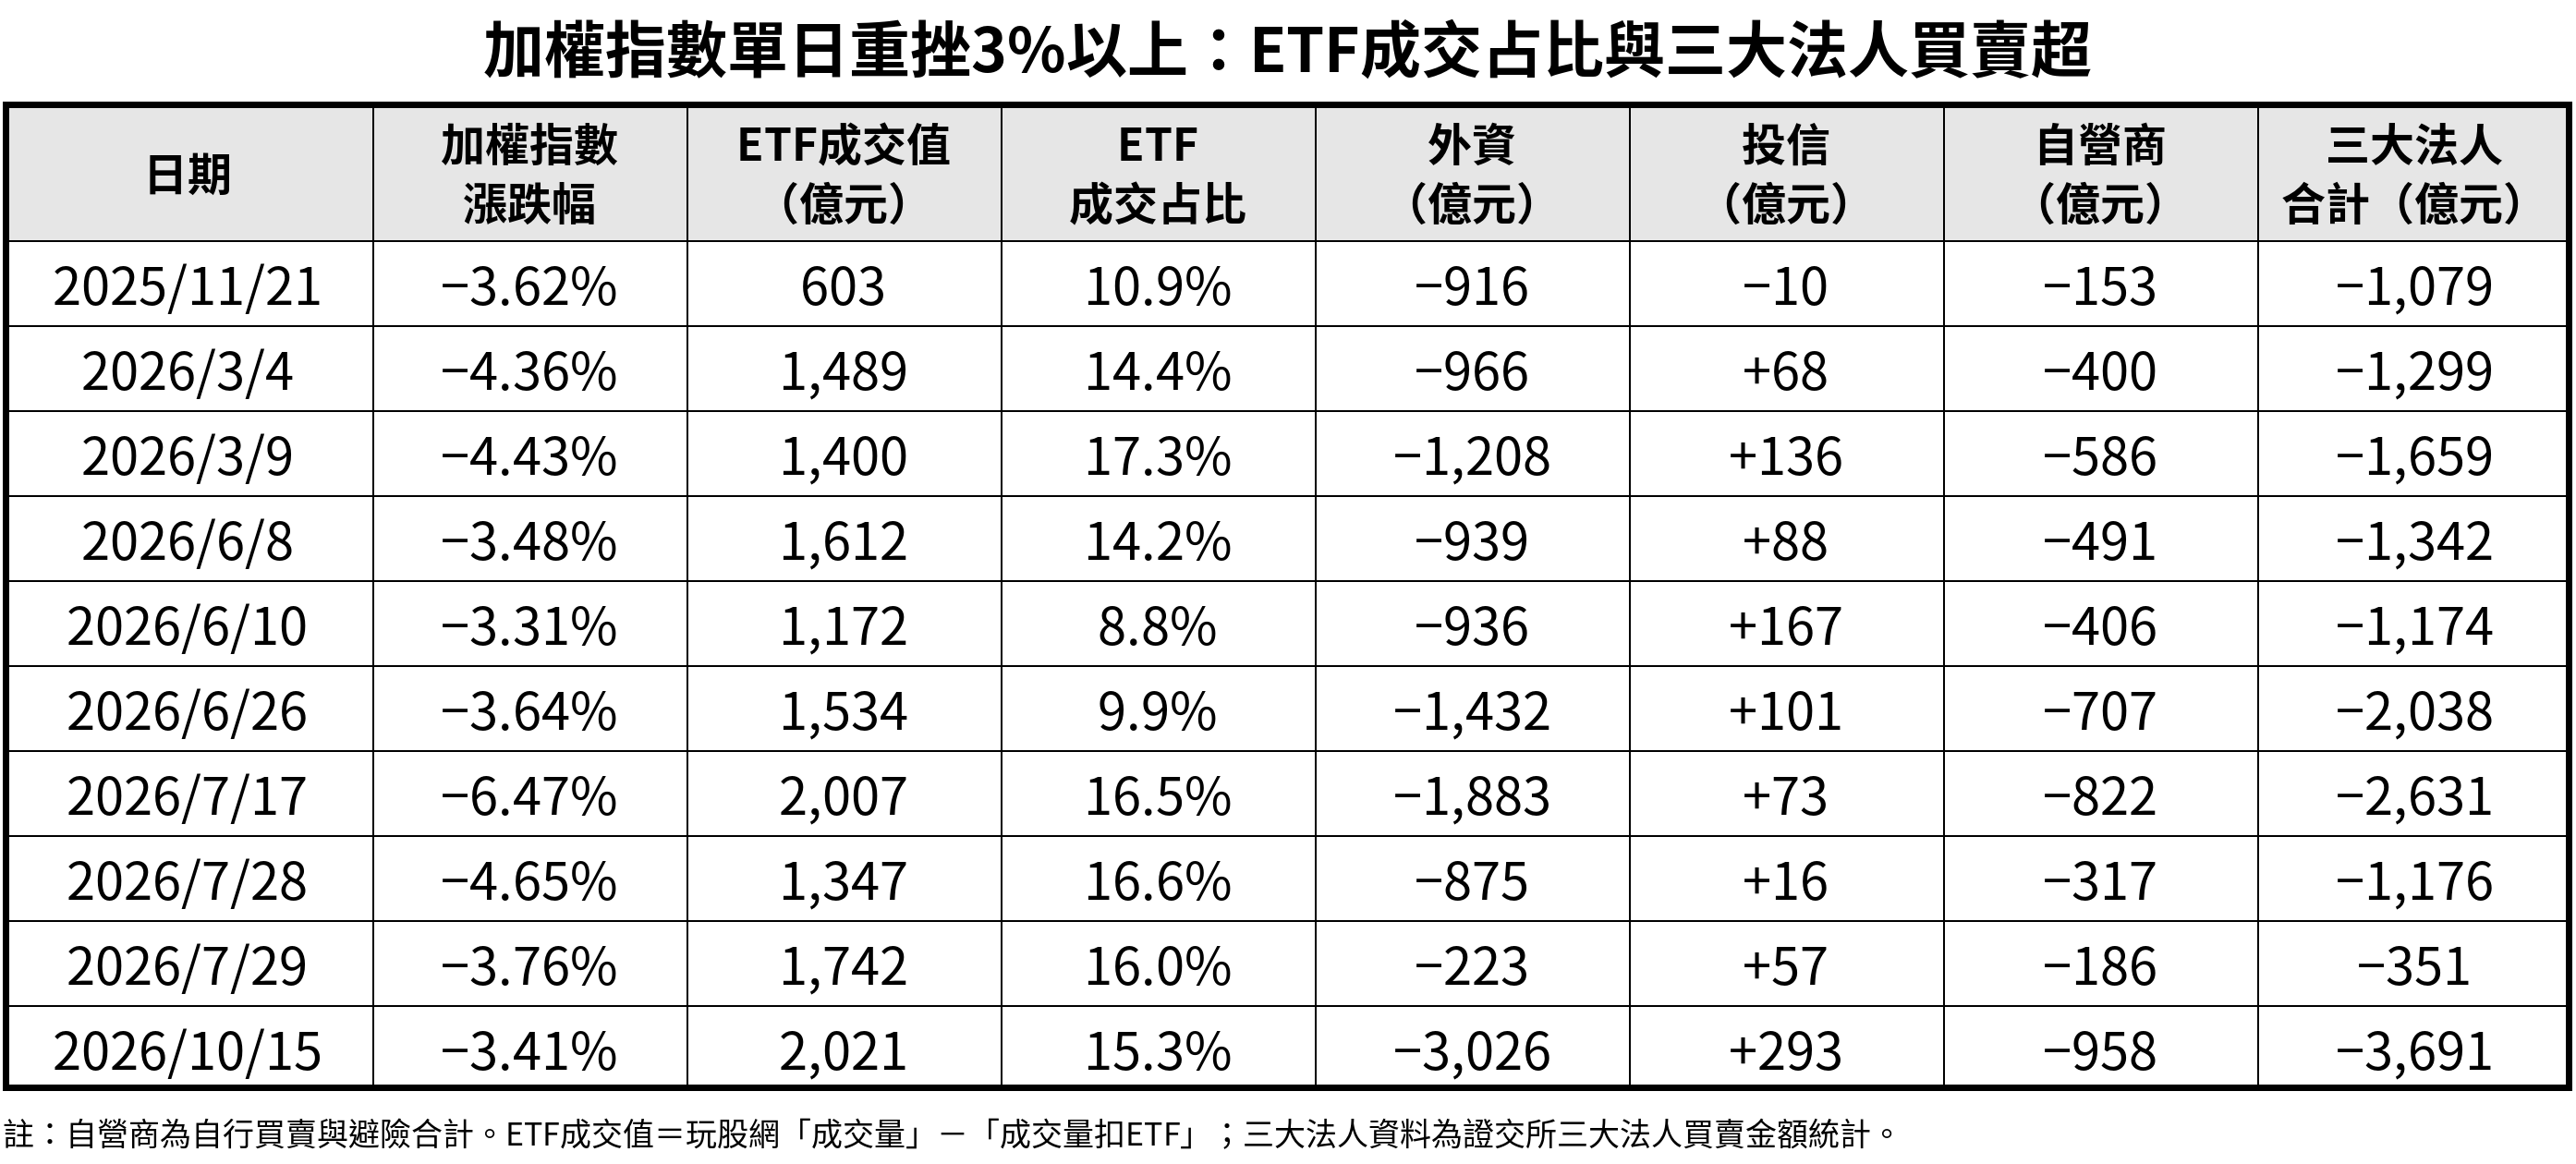
外資則站在另一邊,主動式ETF包辦外資賣超前三名。重挫日的ETF成交,是外資賣出與本土資金逢低買進同時放大的結果,ETF已經成為土洋對作的主戰場。
ETF買盤越來越勇猛,背後是過去一年「逢跌買進就會賺」的經驗不斷被強化。表中前9次重挫之後,加權指數最終都再創新高,每一次逢低承接都換到了報酬。問題在於這樣的經驗能延續到什麼時候:當平常的量能縮水,只剩逢跌湧入的ETF資金在支撐,一旦基本面出現變化,最後一次逢跌買進的投資人,承擔的會是整個循環累積下來的風險。
期貨空單:小外資淨空單破10萬口,回檔訊號再度亮燈
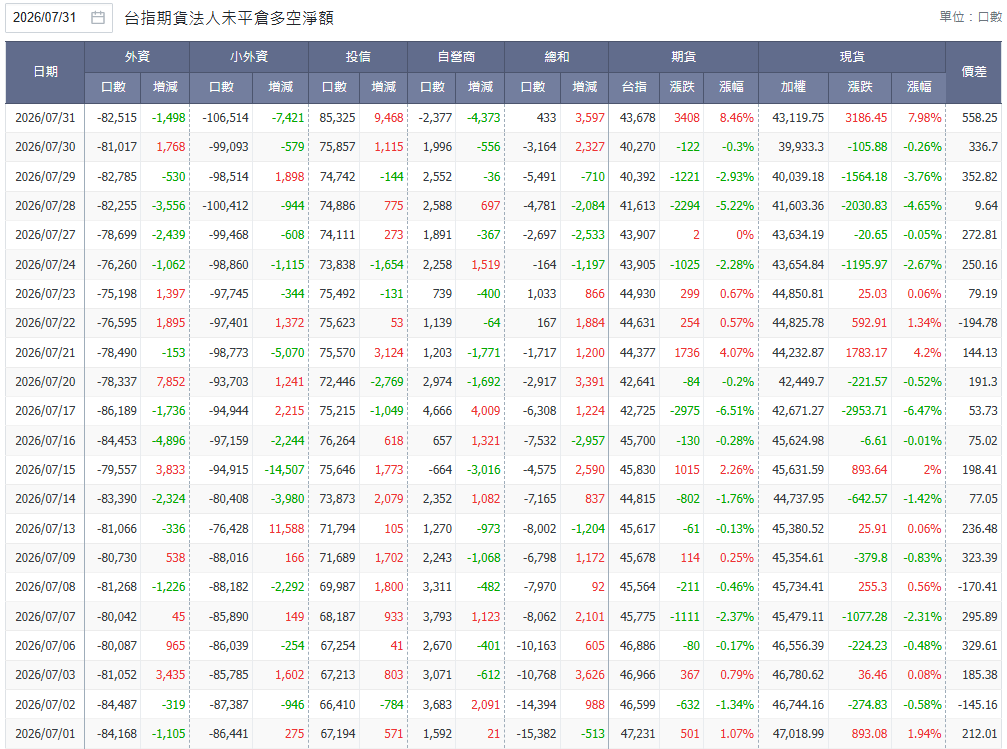
外資10月15日在台指期加碼10,768口空單,淨空單來到97,582口,再度改寫歷史紀錄;小外資淨空單同步增加5,782口,來到111,319口,是7月以來的最高水準。
<下圖:玩股網-台指期貨法人未平倉多空淨額(七月)>
<下圖:玩股網-台指期貨法人未平倉多空淨額(九~十月中)>
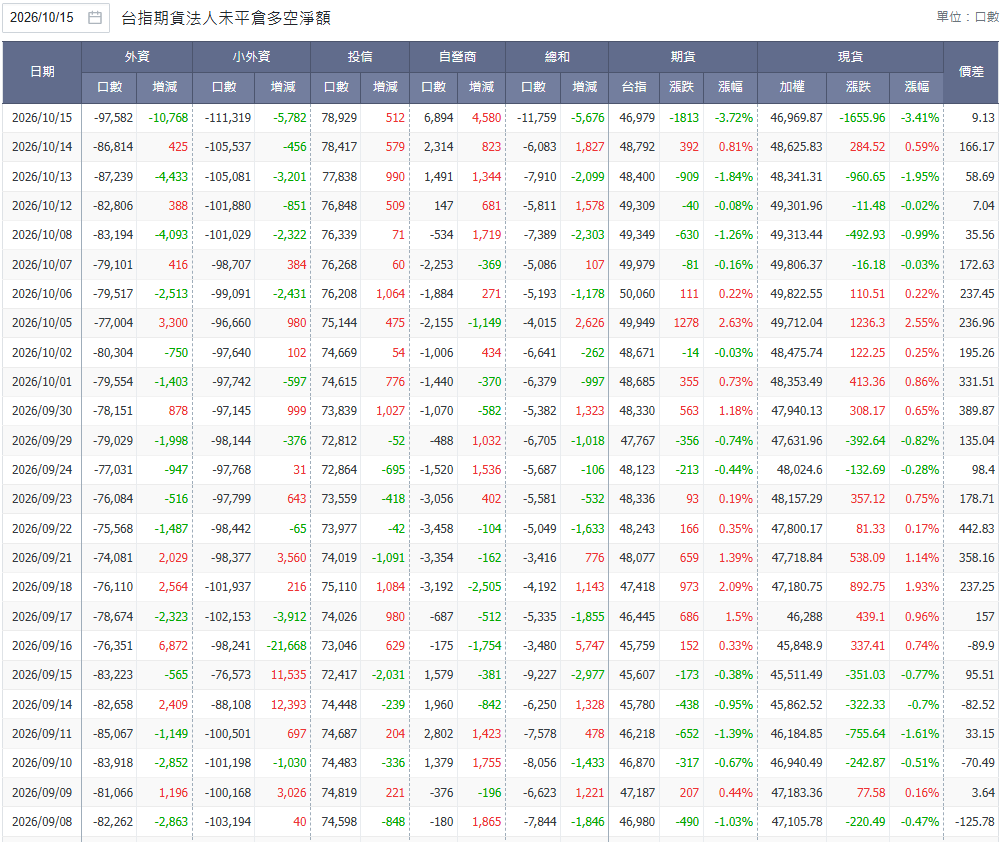
對照7月以來的加權指數K線,小外資淨空單每次突破10萬口,大盤幾乎都隨之回檔。7月28日首度突破時,大盤當天重挫4.65%,之後兩天盤中最低再跌約5%;9月10日第二度站上10萬口,之後3個交易日累計回檔約3%;10月8日第三度突破,到10月15日盤中最低已回落超過5%。
唯一的例外出現在9月17日至18日,小外資淨空單仍維持在10萬口上下,大盤卻一路漲到9月下旬。差別在於外資的大台空單已率先減碼:外資淨空單在9月16日單日減少6,872口,到9月18日降至76,110口,大盤也在同一段時間止跌回升。
期貨空單有一部分來自現貨部位的避險與期現貨價差套利,單一數字不能直接解讀為外資押注大跌;但從7月以來的經驗來看,小外資淨空單突破10萬口的區間,確實是指數短線壓力最大的時候,而這一次的空單比前幾次更深。
技術面上,大盤這次跌破月線,但仍守在季線之上,中長期均線依然向上。單看指數結構,這一次的拉回還沒有破壞中期多頭;真正的差異在於資金結構,而這要從國際比較與權值股輪動來看。
國際股市位階:台股漲最多,也綁AI最深
截至10月16日盤中,加權指數今年上漲61.45%,遠高於韓股的32.54%、日經的26.55%與那斯達克的14.97%,上證指數則下跌7.85%。拉近到近3個月,台股仍上漲3.86%、那斯達克上漲3.21%,韓股卻下跌16.25%,日經與上證也分別下跌1.86%與4.51%。
<下圖:玩股網-個股比較 今年以來報酬率>
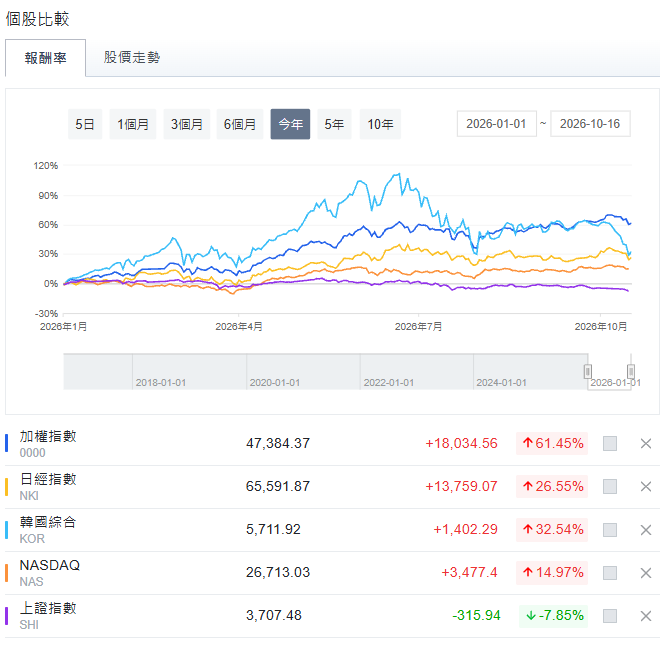
<下圖:玩股網-個股比較 近3個月報酬率 >
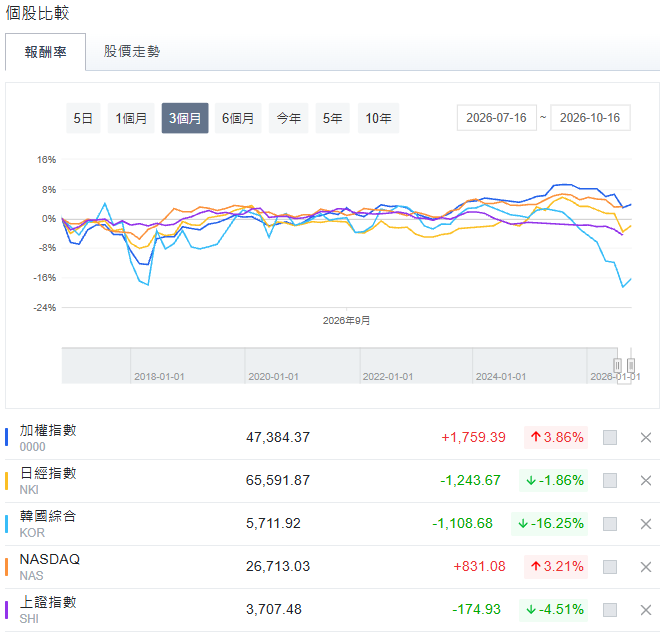
各國指數的走勢差異,來自產業權重的不同。台積電一家佔加權指數比重就超過4成,近期電子股成交比重更佔大盤7成以上,台股是主要市場中AI硬體集中度最高的指數之一,但集中的不是單一產品,而是整條AI產業鏈:從先進製程晶片、先進封裝,到伺服器代工、電路板、散熱與電源,全球AI伺服器代工約九成由台灣廠商承接,先進製程的全球佔比也近七成。韓國的三星電子與SK海力士合計佔KOSPI權重將近一半,集中的則是記憶體這項單一產品。日本的市值龍頭在鎧俠與三菱日聯之間輪替,半導體設備與金融、汽車並存,權重相對分散。那斯達克雖然由科技股主導,但美股市值最大的輝達,佔前十大市值也不到兩成,軟體、平台與硬體各有支撐。中國的AI供應鏈以華為昇騰、寒武紀等自主體系為主,和美國雲端大廠資本支出的連動相對較低,上證指數今年也沒有跟上AI行情。
韓股是最好的對照組。韓股今年漲幅一度超過100%,在記憶體價格疑慮與中國長鑫存儲技術追趕的雙重壓力下,近3個月已回吐16%,單一產品集中的風險已先一步兌現。台股分散在整條產業鏈,單一零組件的報價波動不容易拖垮整個指數;真正的風險在於整條產業鏈共用同一個訂單源頭,也就是美國雲端大廠的資本支出,而這個答案要到美國財報季才會揭曉。
權值股輪動已近尾聲,高檔開始出現套牢賣壓
看過先前〈市值型ETF成資金集中推手,前50大權值股占56%成交量,台股量縮29%照創高〉與〈逢台股重挫,ETF成交量就倍增,當心!能輪動的權值股僅剩中華電、統一與傳產股〉兩篇文章的讀者,應該對這個現象不陌生:台股今年的上漲,並不是同一批股票一路拉抬。以前百大權值股來看,第二季漲幅最大的20檔平均上漲171.4%,到了第三季平均只再漲7.7%;第二季幾乎沒漲的最弱20檔,第三季反而平均上漲14.9%。第二季大漲的華新科(2492)、國巨(2327)、臻鼎-KY(4958)、群創(3481),第三季分別下跌47%、52%、20%、20%;第二季落後的健策(3653)、台塑化(6505)、富世達(6805)、萬海(2615),第三季則上漲98%、77%、46%、44%。
輪動讓指數得以持續墊高,但輪動的空間正在用完。前百大權值股今年以來的漲幅中位數已達64.2%,100檔中有90檔漲逾10%、36檔股價翻倍。依照「漲幅落後、第二季沒有出量、今年高點不在第二季」三個條件篩選,符合的只剩智邦、中華電、統一、東元等少數幾檔,其餘多半是波動較小的傳產股;其中中華電在10月15日大跌當天逆勢創下新高,名單上的股票也正在被輪動。0050成分股中,大多數股票都已經在第二季或第三季輪流拉抬過一次。
輪動過的股票,高檔都留下了套牢籌碼。第二季最強的20檔,第三季股價表現平平,佔前百大成交值的比重卻從41.3%升到46.1%,代表大量的換手發生在高檔區,熱門股維持大量卻漲不動。這些價位會變成往上的賣壓,股價每次接近前高,都會有一批解套賣單出籠,後續的買盤力道必須比前一波更大,才能消化這些賣壓。
這也是ETF持續累積的另一層風險。ETF的買盤依權重分配,會同時流向已經在高檔套牢的權值股,資金越集中,解套賣壓也越集中。當市場找不到下一批可以輪動的股票,指數要再創新高,就只能依靠更大的新資金。
美國財報時間軸:答案在美國雲端大廠的資本支出
台積電法說的成績優於預期,但台股AI供應鏈的訂單源頭是美國雲端大廠。台股要真正止穩,市場需要確認的是這些客戶的AI資本支出沒有縮手,以及升息是否會壓縮它們舉債擴產的空間。
逢跌承接的勝率還沒有被打破之前,最大的風險不是錯過反彈,而是在關鍵事件揭曉前承擔過多部位。10月下旬是AI供應鏈的驗證期,投資人可以在這段風險期間先降低部位、保留資金彈性,等財報與利率結果明朗後,再決定是否重新承接。
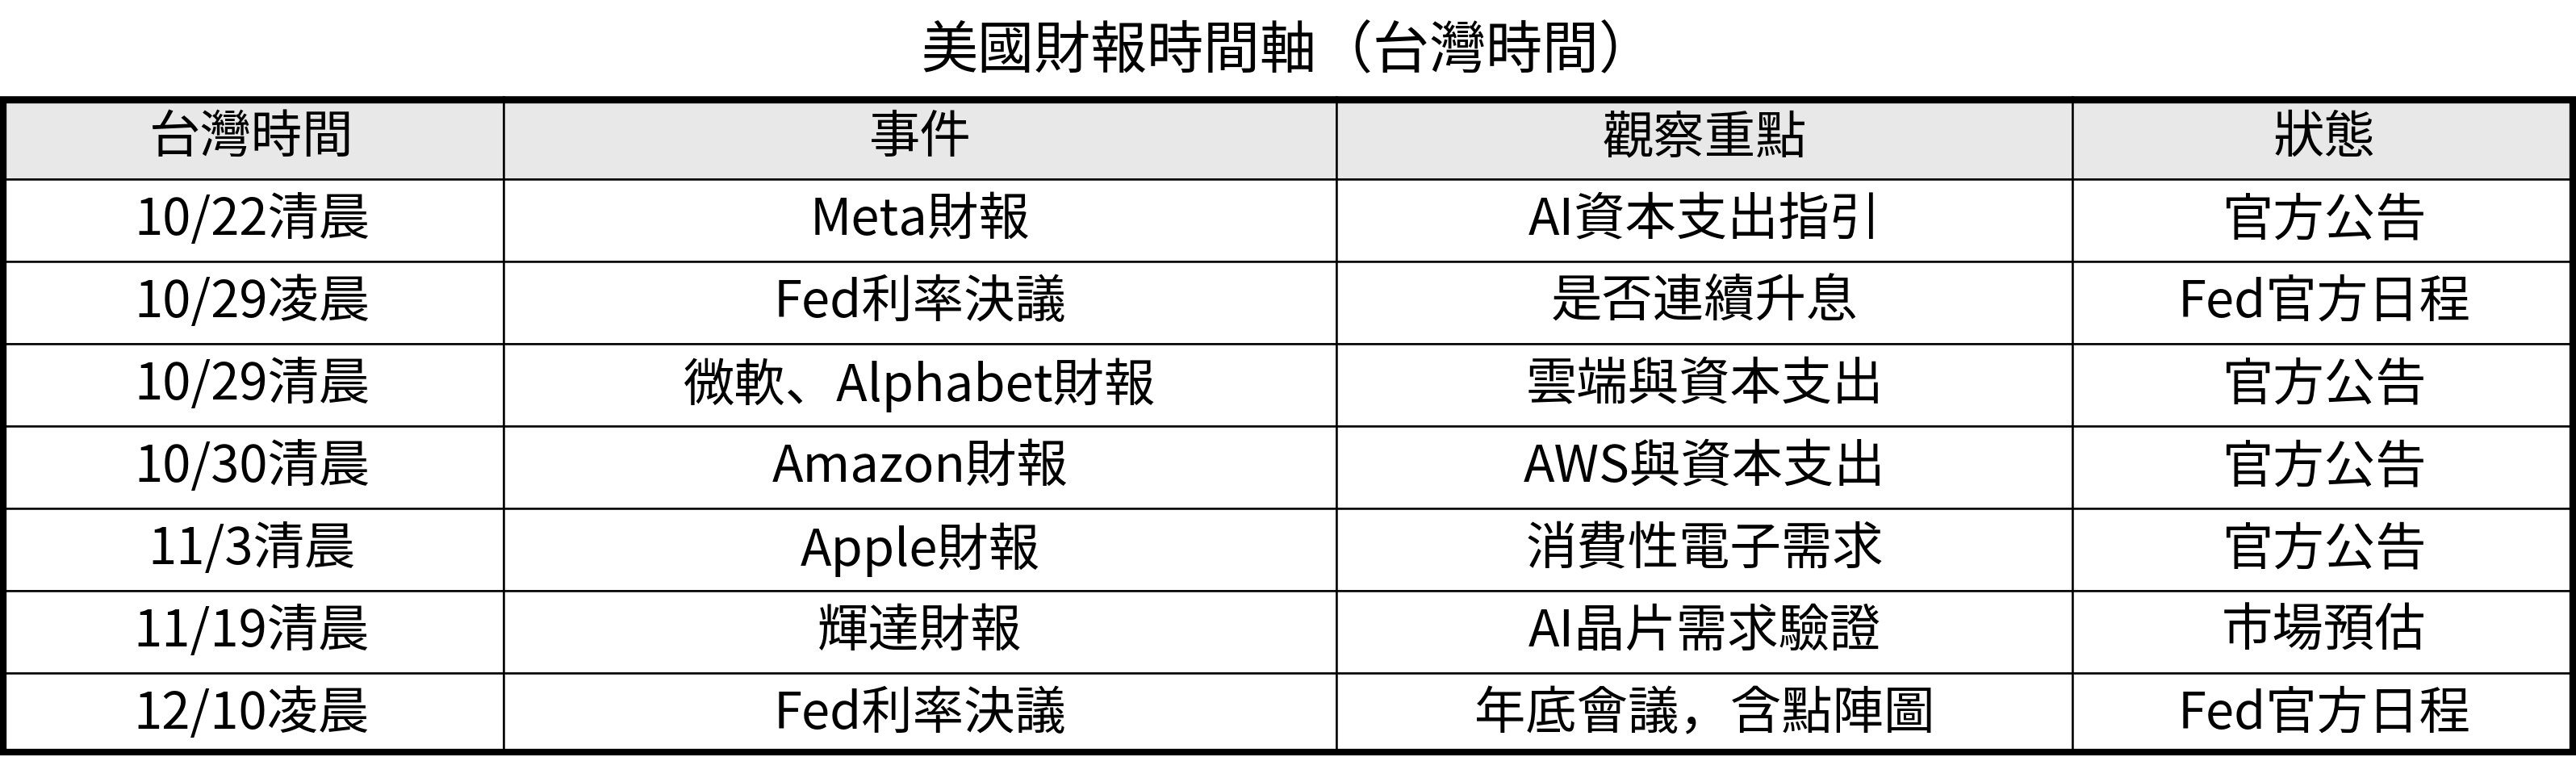
時間軸上最關鍵的一天是台灣時間10月29日。Fed利率決議與微軟、Alphabet財報在同一個早上揭曉,升息疑慮與AI資本支出兩大變數會同時得到答案,影響力很可能大過任何單一國內事件。11月19日的輝達財報,則是整條AI供應鏈需求的最終驗證。
空單超越7月,資金結構卻比上一波更脆弱
單看外資賣超與期貨空單,10月15日的紀錄級數字和7月底到8月初那一波相當類似,而那一次的恐慌,事後證明是一段拉回而非趨勢反轉;指數目前也仍守在季線之上,中期多頭結構尚未被破壞。
不同的是,這一次的資金結構比上一波更脆弱。重挫日的ETF承接一次比一次強,但平常的量能已縮水近3成,指數越來越依賴逢跌湧入的ETF資金;前百大權值股的輪動接近用完,輪動過的股票在高檔留下套牢籌碼,指數要再創新高,需要比前一波更大的買盤。是買點還是股災起點,答案要等台灣時間10月22日到11月19日的財報季才會揭曉;但能肯定的是,籌碼面的賣壓與高檔的套牢壓力,會讓台股的反彈比過去更費力。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


