聯詠作爲驅動 IC 龍頭,吃不到 AI 紅利卻依然穩健,驅動 IC 測試龍頭的頎邦,則是詮釋了AI時代原則:紅利會重新分配,卻從來不是平均分配。
無緣 AI 紅利,0056、00878 力挺的龍頭股聯詠,憑什麼外資越買越多?
頎邦不設計晶片,它做的是晶片出廠前的最後三道工序:金凸塊、測試與封裝。簡單來說,當聯詠設計好一顆驅動 IC,交給台積電做好晶圓之後,接下來就送到頎邦,由頎邦在晶圓上長出比頭髮還細的金球(金凸塊),再測試、再把晶片封裝到面板上。
在封裝產業裡,由日月光、矽品、Amkor 等大廠主導的技術是「打線接合」(Wire Bonding)技術,頎邦所在的「凸塊接合」(Bumping)是一個更小的市場利基,而金凸塊又是凸塊裡面更小的一塊,全球競爭者極少。中國封測廠可以用低價搶走了部分訂單,但在金凸塊這個最關鍵的製程上,頎邦仍難以被取代。
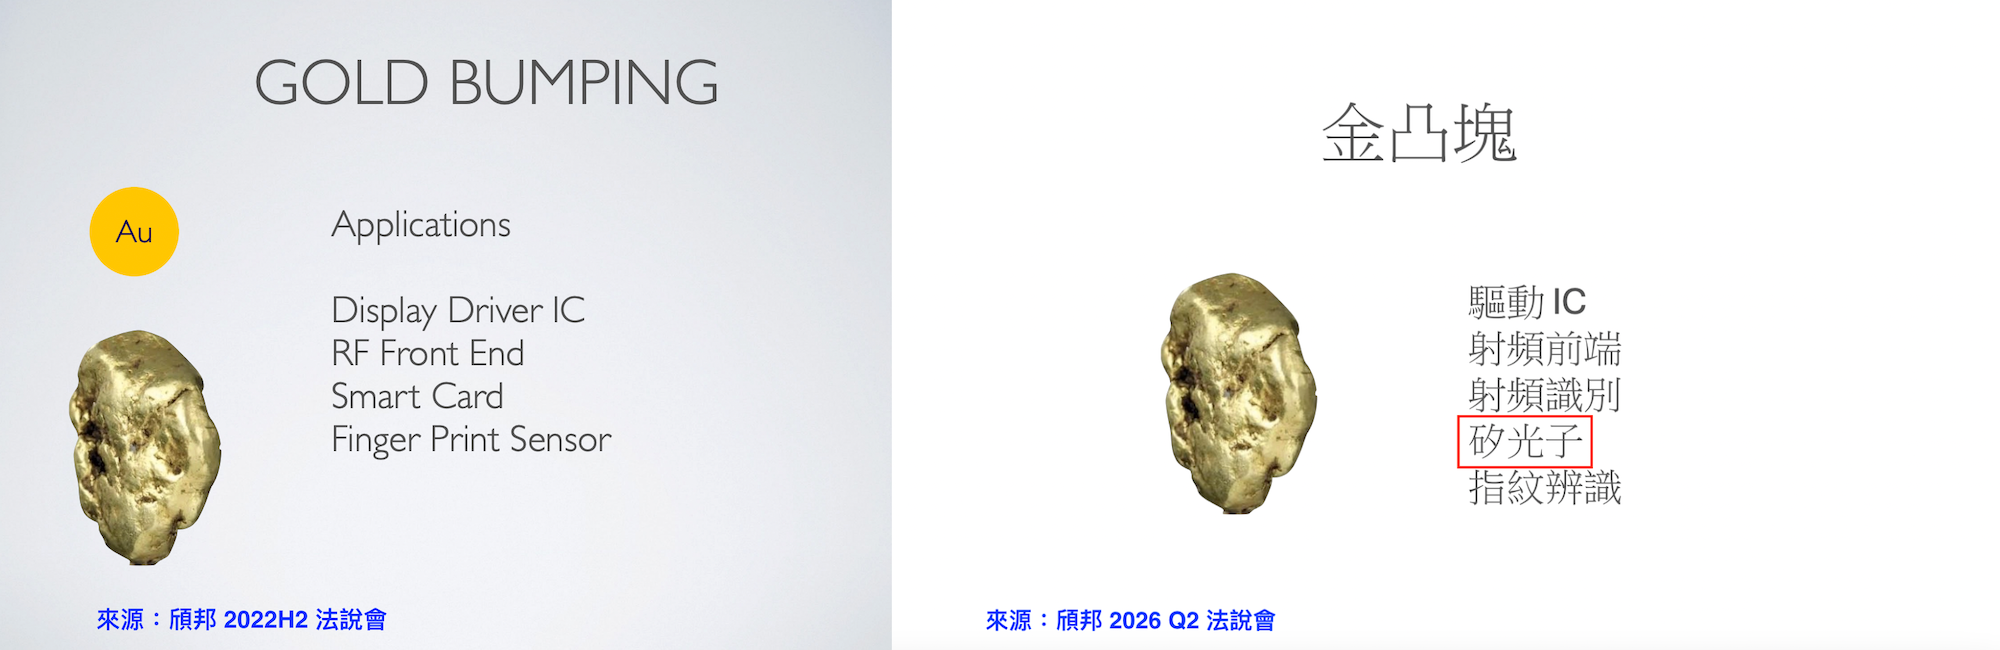
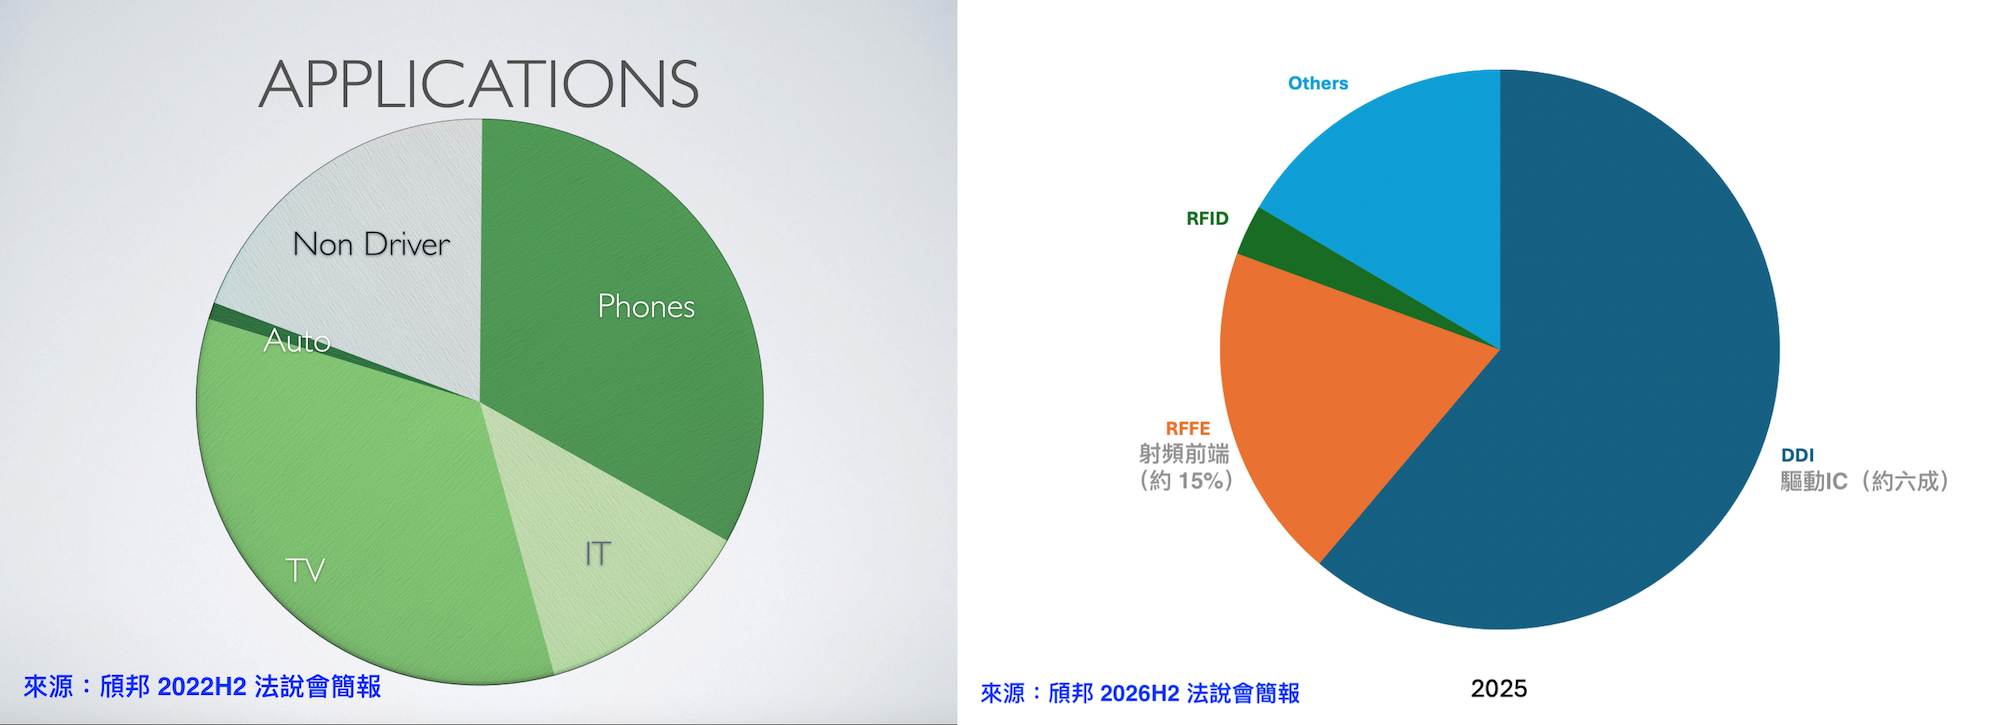
2022 年時,頎邦金凸塊的應用在驅動IC、射頻前端(RF Front End)、智慧卡(Smart Card)與指紋辨識,客戶幾乎100%集中在消費性電子,和聯詠面對的是同一個市場,同一種景氣循環。但 2026 年,金凸塊的技術則敲開了矽光子的新世界。
AI資料中心裡,GPU 也需要用光纖互相傳資料,矽光子晶片在封裝製程,需要用到金凸塊做高頻訊號的連接。雖然頻率與驅動IC 不同,但頎邦只要調整製程參數,同一台機器就能跨界到矽光子的封裝。
頎邦十年:從被中國打趴到 AI 救場
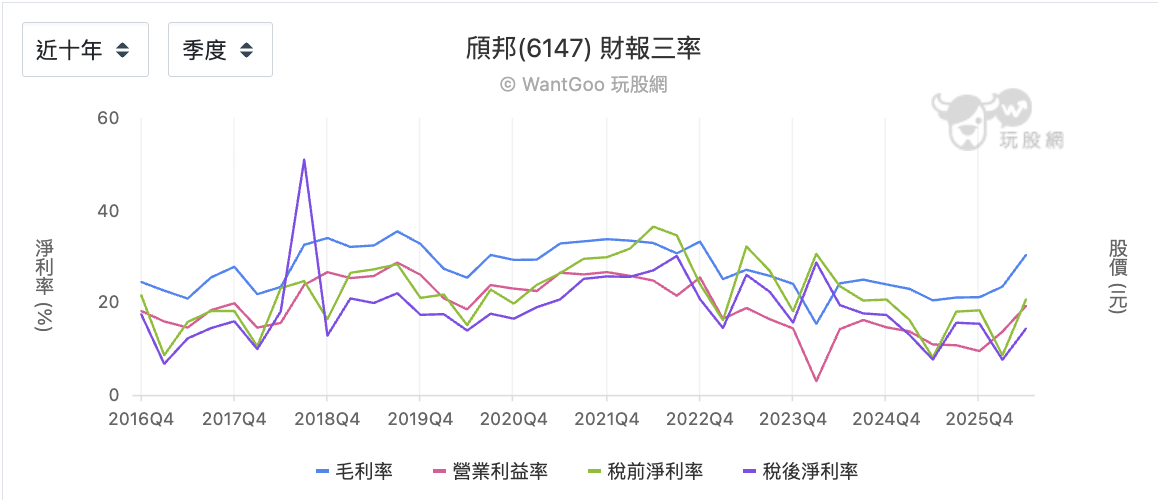
頎邦的十年三率走勢和聯詠有相似的景氣循環特徵,但波動幅度更劇烈,而且正在經歷一次結構性的拐點。
同樣是在 2021~2022 的景氣高峰期,頎邦毛利率穩定在 33% 上下,營益率 25% 以上,稅後淨利率也有 25~30%。但 2023 年開始,中國封測廠以低價搶單,頎邦毛利率一路下滑。在 2024Q1 到 2025Q2 這段谷底,頎邦比聯詠慘:毛利率跌到 15.38%,營益率只剩 2.94%,本業幾乎不賺錢,這就是封測業作為代工角色、議價能力遠弱於 IC 設計公司的現實。
總算熬到 2025Q4,毛利率從 21% 回升到 2026Q1 的 23.5%,Q2 繼續提升到 30.3%,單季毛利率增幅將近 7 個百分點 。營益率也從 9.48% 拉到 19.27%
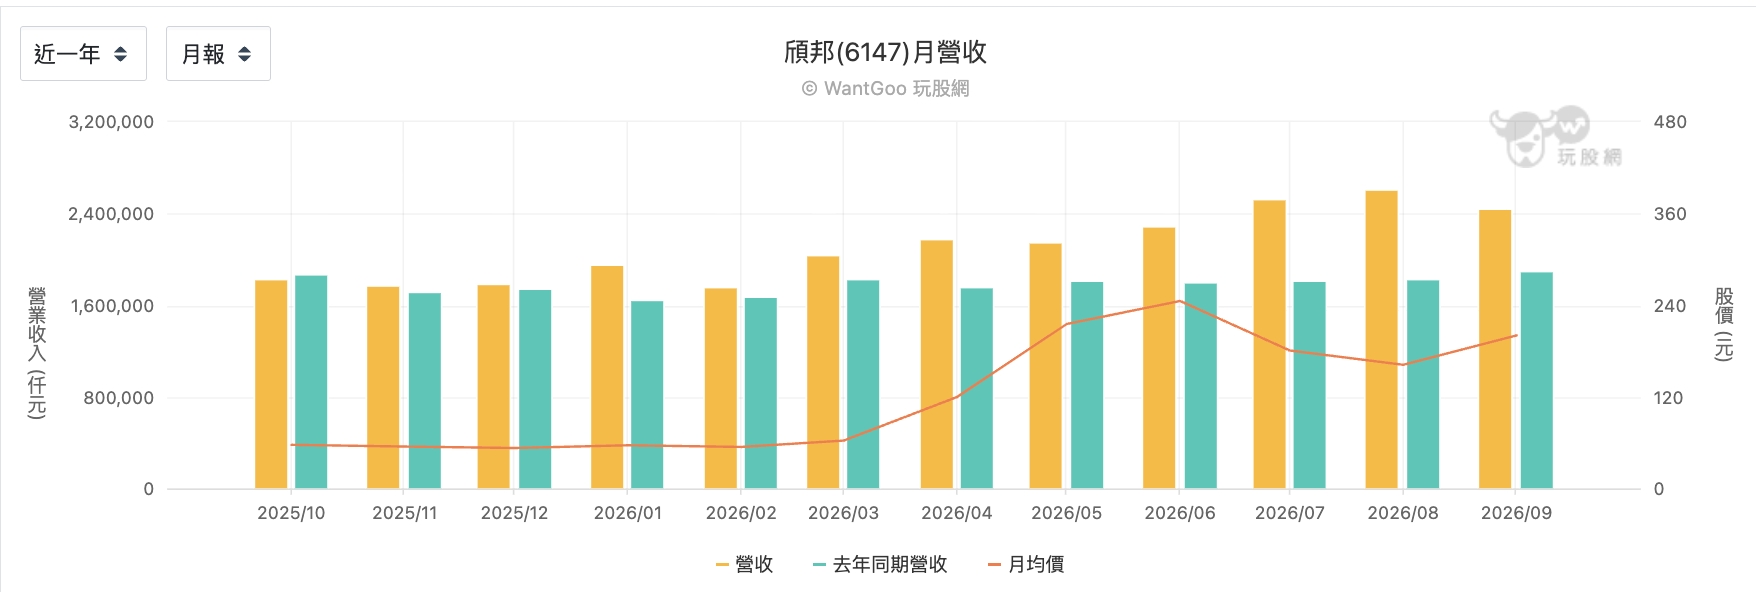
從月營收來看,趨勢更明確:2026 年 8 月營收 26.2 億,年增 43.6%,連續兩個月創歷史新高。累計前九個月營收200億,年增 24.3%。和聯詠 25% 的年增率看起來差不多,但聯詠的25%有大量低基期效應,而頎邦的基期(2025年)本身就已經從谷底回升過一輪,代表這次成長有更多結構性的力量在推動。
頎邦2026年上半年的改善,不只是單一因素。除了傳統 DDIC 業務回升,對驅動 IC 客戶調漲報價約 5% 至 10%,並獲得客戶接受。頎邦的非驅動IC 業務的佔比開始拉高,這些產品的毛利率顯著高於傳統驅動IC 封測。
對比 2022 年與 2025 年的營收占比,分類邏輯從終端應用改為技術類型,非驅動IC 區塊開始成長。2025 年的「其他」區塊,也開始納入矽光子封裝。根據頎邦今年3月法說會揭示的新方向,明確宣告 2026 年為矽光子量產元年,以封裝技術切入高速光通訊模組的核心環節。
雖然今年矽光子營收貢獻中個位數百分比約 5%,但市場看重的是其作為 AI 算力基礎設施的成長潛力。這就是股價暴衝的核心邏輯:不只是業績暴衝,更是估值框架的徹底更換。
主動式ETF 動起來,但大戶籌碼也在鬆動
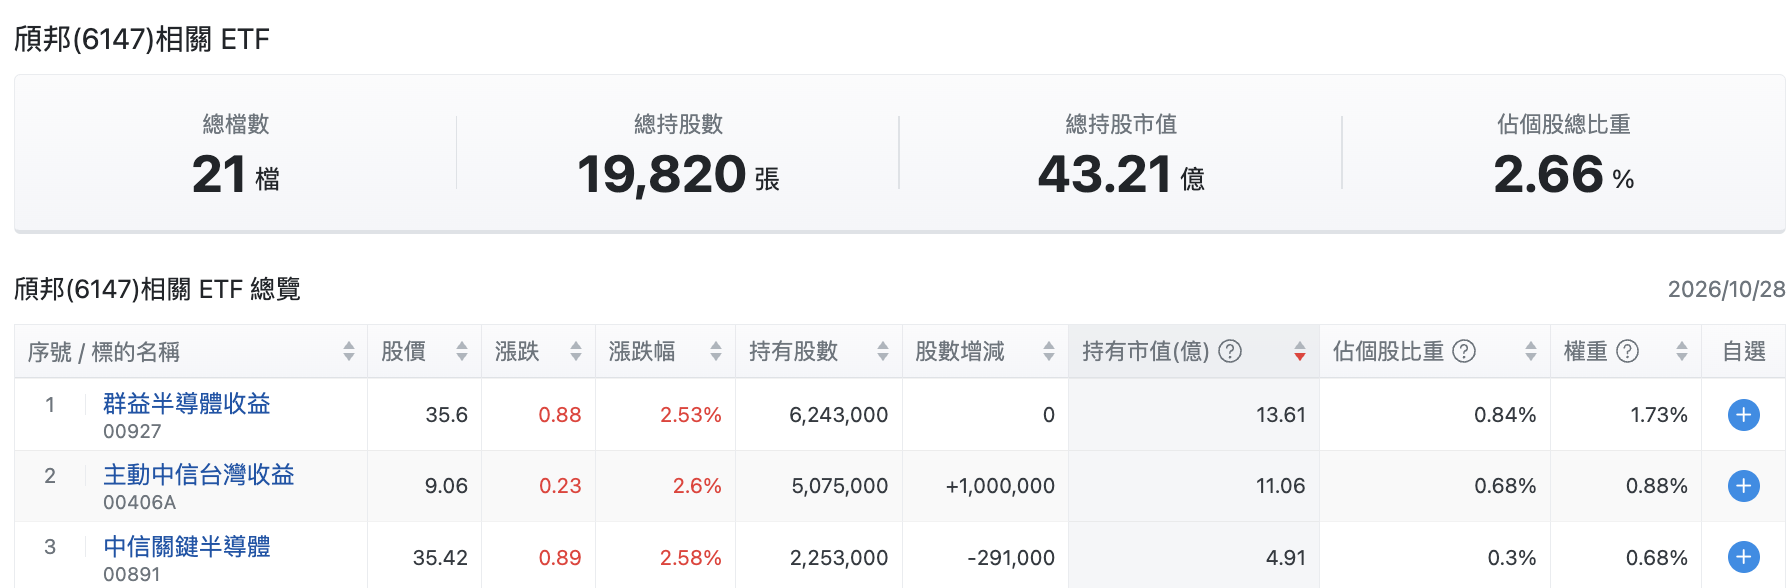
同屬於驅動IC,頎邦的籌碼結構和聯詠剛好對比:聯詠被 51 檔 ETF 持有,佔個股總股數23.5%,是典型的被動配置型籌碼。頎邦只被 21 檔ETF持有,合計佔比僅 2%,持有市值 31 億,連聯詠的零頭都不到。前三大ETF持有者是群益半導體收益(00927)、中信台灣收益(00406A)、中信關鍵半導體(00891),沒有任何一檔是主流高股息ETF。頎邦目前不在被動資金的雷達裡,股價驅動力完全來自主動型資金的判斷。
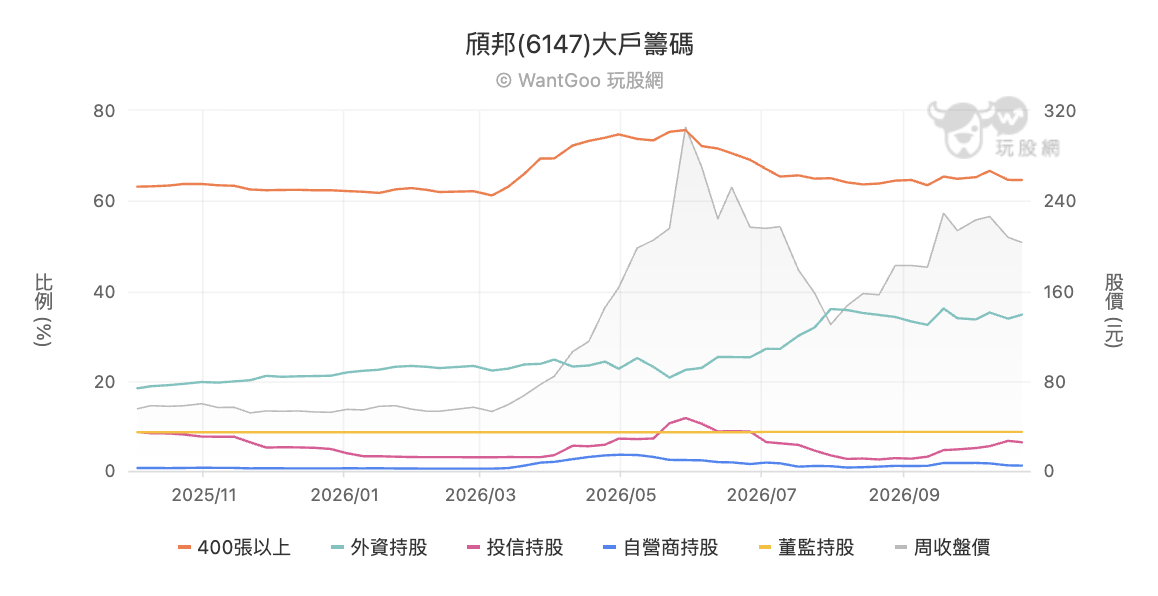
從大戶籌碼的週資料看,外資持股從 2025 年底的 21%,攀升到 2026 年 9 月初的 36.05% 高點。投信則是劇烈波動,從年初的 3%一度衝高到 11.7%,6 月到 8 月急速減碼到 2.5%,10 月又重新加碼到 6% 以上。自營商也出現類似的進出。這種「快進快出」的籌碼特徵,和聯詠那種緩慢穩定的外資長期建倉完全不同。
400張以上大戶的比重也透露出隱憂,從5月底的75.7%高點,一路降到 10 月的 64%,散戶佔比明顯回升。大戶籌碼在高檔鬆動,散戶接手,這是典型的主題股在故事最熱時的籌碼分布。
結語
同樣是驅動 IC,聯詠與頎邦完美詮釋了AI時代的一個現實邏輯:紅利不是按產業分配的,而是按「你的技術能不能跨界」來分配的。聯詠的晶片設計能力雖然無法跨界到AI運算或光通訊,所以它只能守住本業,靠穩健的現金流和高配息吸引資金。
頎邦搭上了AI的順風車,股價大漲翻倍,Beta 值高達1.78,代表波動也跟著放大。對比矽光子目前只佔頎邦營收的5%到10%,真正的結構轉變要等到2027年。等於股價已經先反應未來兩年的成長,如果量產不如預期,摔下來會很重。
哪條路最終走得更遠,取決於矽光子的量產規模,到底能在 2027 年放大到什麼程度。而聯詠雖然無法跨界到 AI 運算或光通訊,但守住本業,就能靠穩健的現金流和高配息吸引資金。不會讓你一年賺三倍,但也不太可能讓你一年賠一半。
對投資人來說,這不是「誰比較好」的問題,而是「你要的是什麼」的問題。想要爆發力、願意承擔矽光子量產不確定性的,看頎邦。想要穩定現金流、ETF 持續買進的防禦型部位,看聯詠。最怕的是用成長股的期待買聯詠,或用存股的心態買頎邦,那才是真正會失望。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。