2026年美國期中選舉將在11月3日投票。美國國會分為參議院與眾議院,期中選舉在總統任期中間舉行,常被視為選民對總統的期中考,結果多半是總統所屬的政黨失利。1994年以來的8次期中選舉,有6次總統所屬政黨失去參眾兩院至少其中一院的過半席次,2006年以來更是連續5次,例如2018年川普第一任期時,共和黨就失去了眾議院。
失去國會過半席次,代表總統推動法案與預算都必須和對手黨協商,國會容易陷入僵局,2018年選後就曾出現長達35天的政府停擺;但關稅、行政命令等行政權仍掌握在總統手中。今年同樣是川普總統任內的期中選舉,市場關注的不只是哪一黨勝選,還有選後國會格局對政策與資金的影響。
我統計1994年以來8次期中選舉前後,標普500、道瓊、那斯達克、費半與台股加權指數的表現,並以非期中選舉年份的同一段期間作為對照。
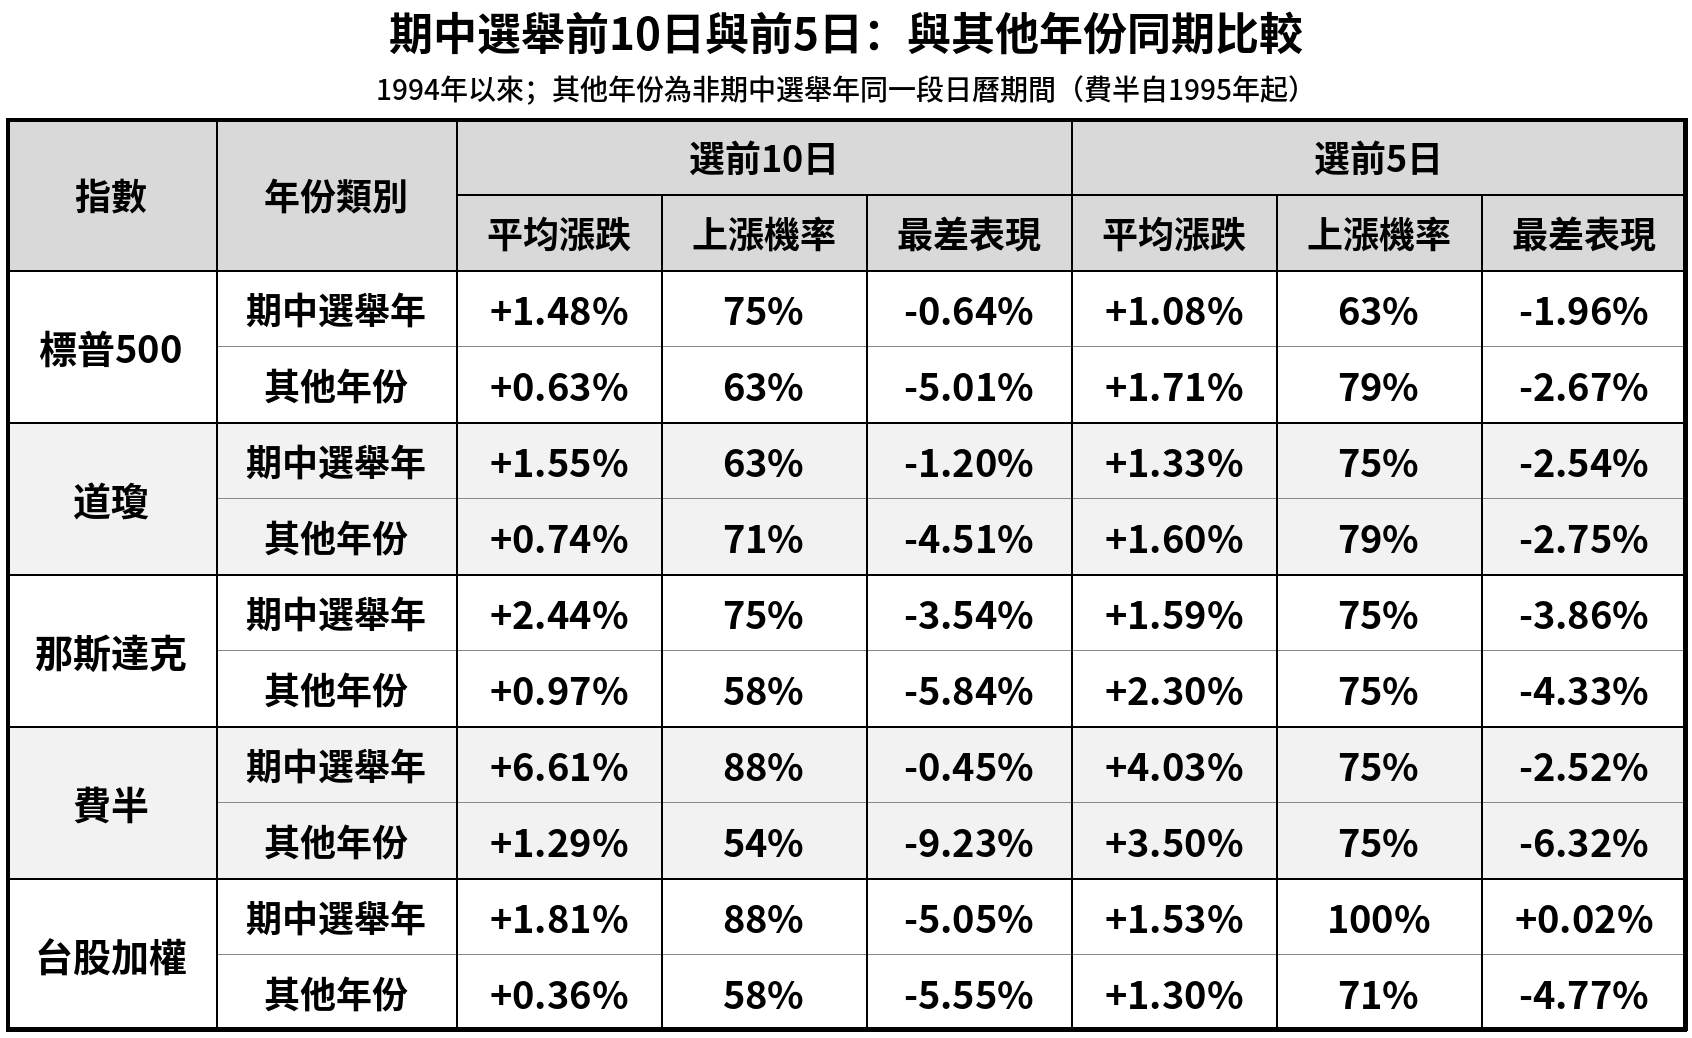
選前10日:比平常更不容易重挫
期中選舉年的選前10日,標普500最差只跌0.64%,費半最差只跌0.45%;其他年份同期,標普500曾跌超過5%,費半更曾重挫9.23%。費半與台股在這段期間的上漲機率都是88%,其他年份只有五成多。
選前5日的美股雖然多半上漲,但和其他年份同期差不多,屬於季節性表現。台股則是例外,期中選舉年的選前5日8次全數上漲。
【上圖:期中選舉_選前10日5日】
兩黨分組:共和黨總統任內選後偏弱
共和黨總統任內的3次期中選舉,選前表現強勢,但選後5日與10日的上漲機率都只有33%,美股四大指數到年底平均都是下跌。其中2018年(川普第一任期)影響最大,那年聯準會持續升息、中美貿易戰升溫,標普500選後到年底跌9.02%。
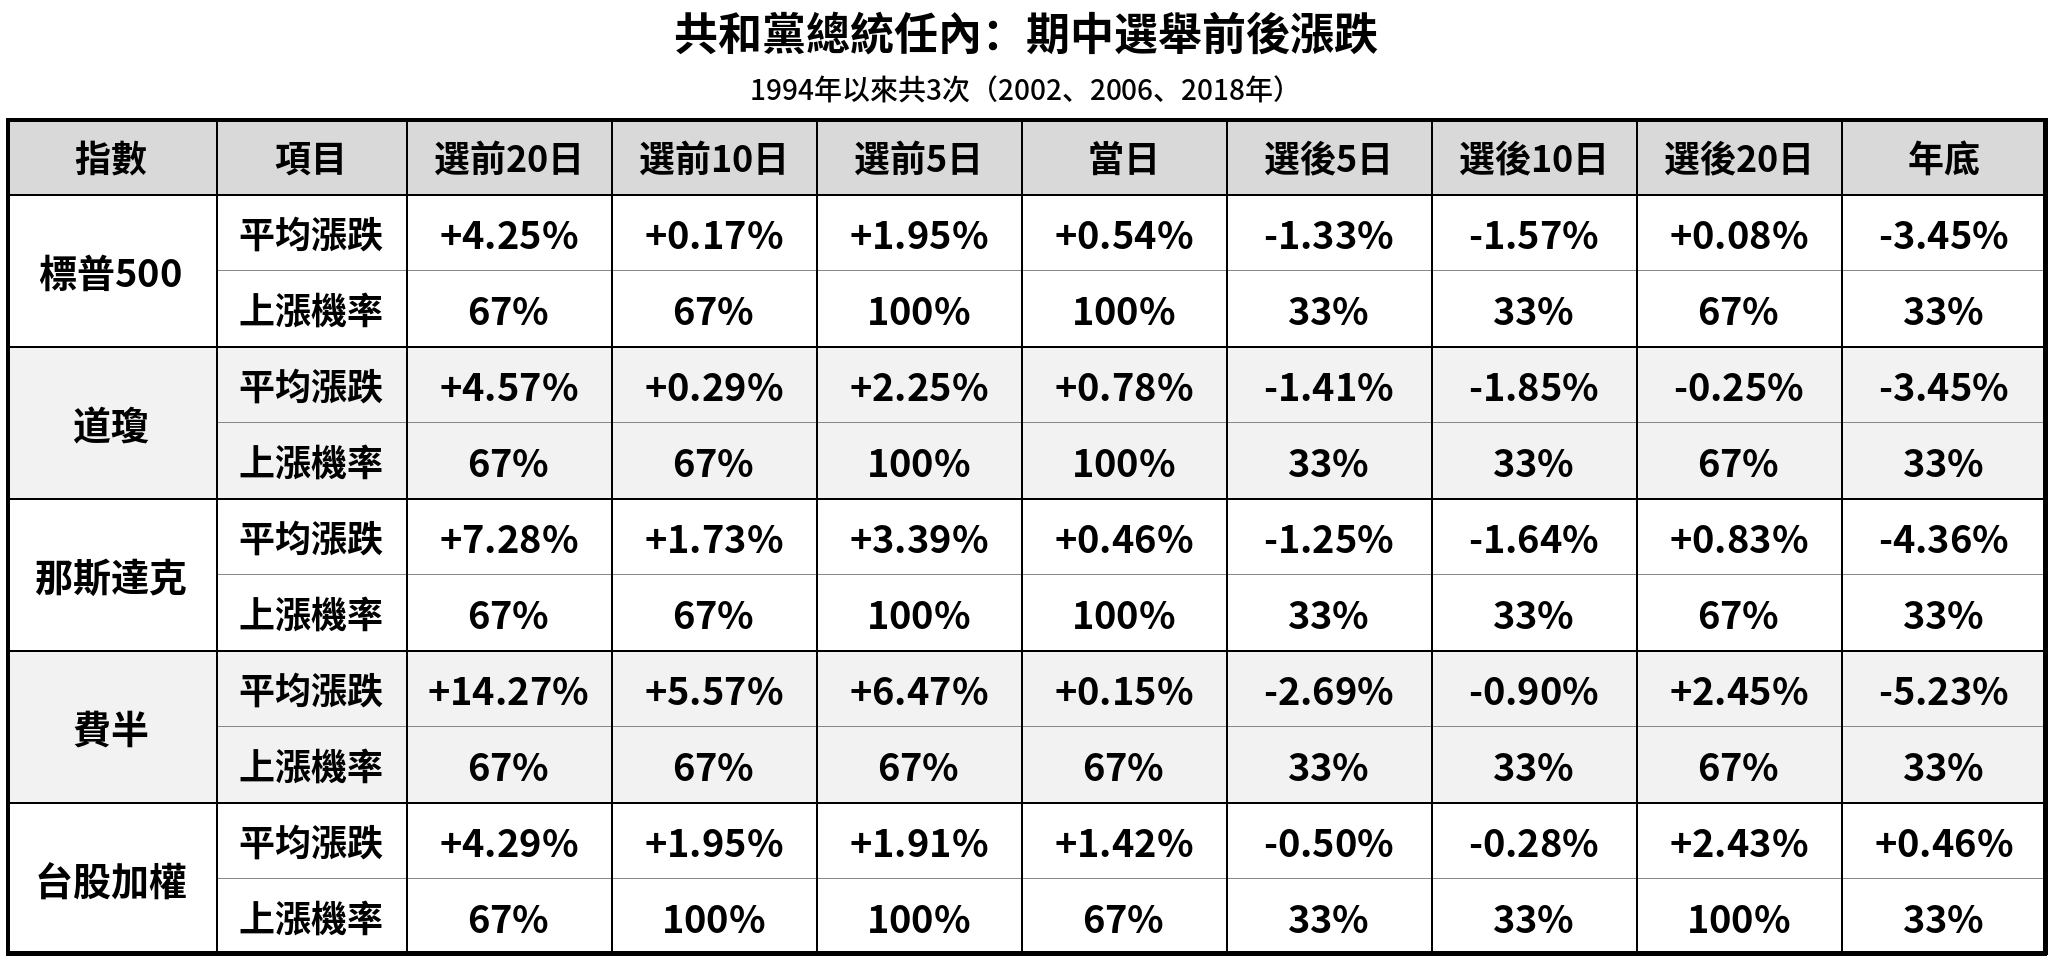
【上圖:期中選舉_共和黨】
民主黨總統任內的5次則明顯偏多,標普500選後20日上漲機率80%,年底平均漲3.46%,費半年底平均更漲10.74%。
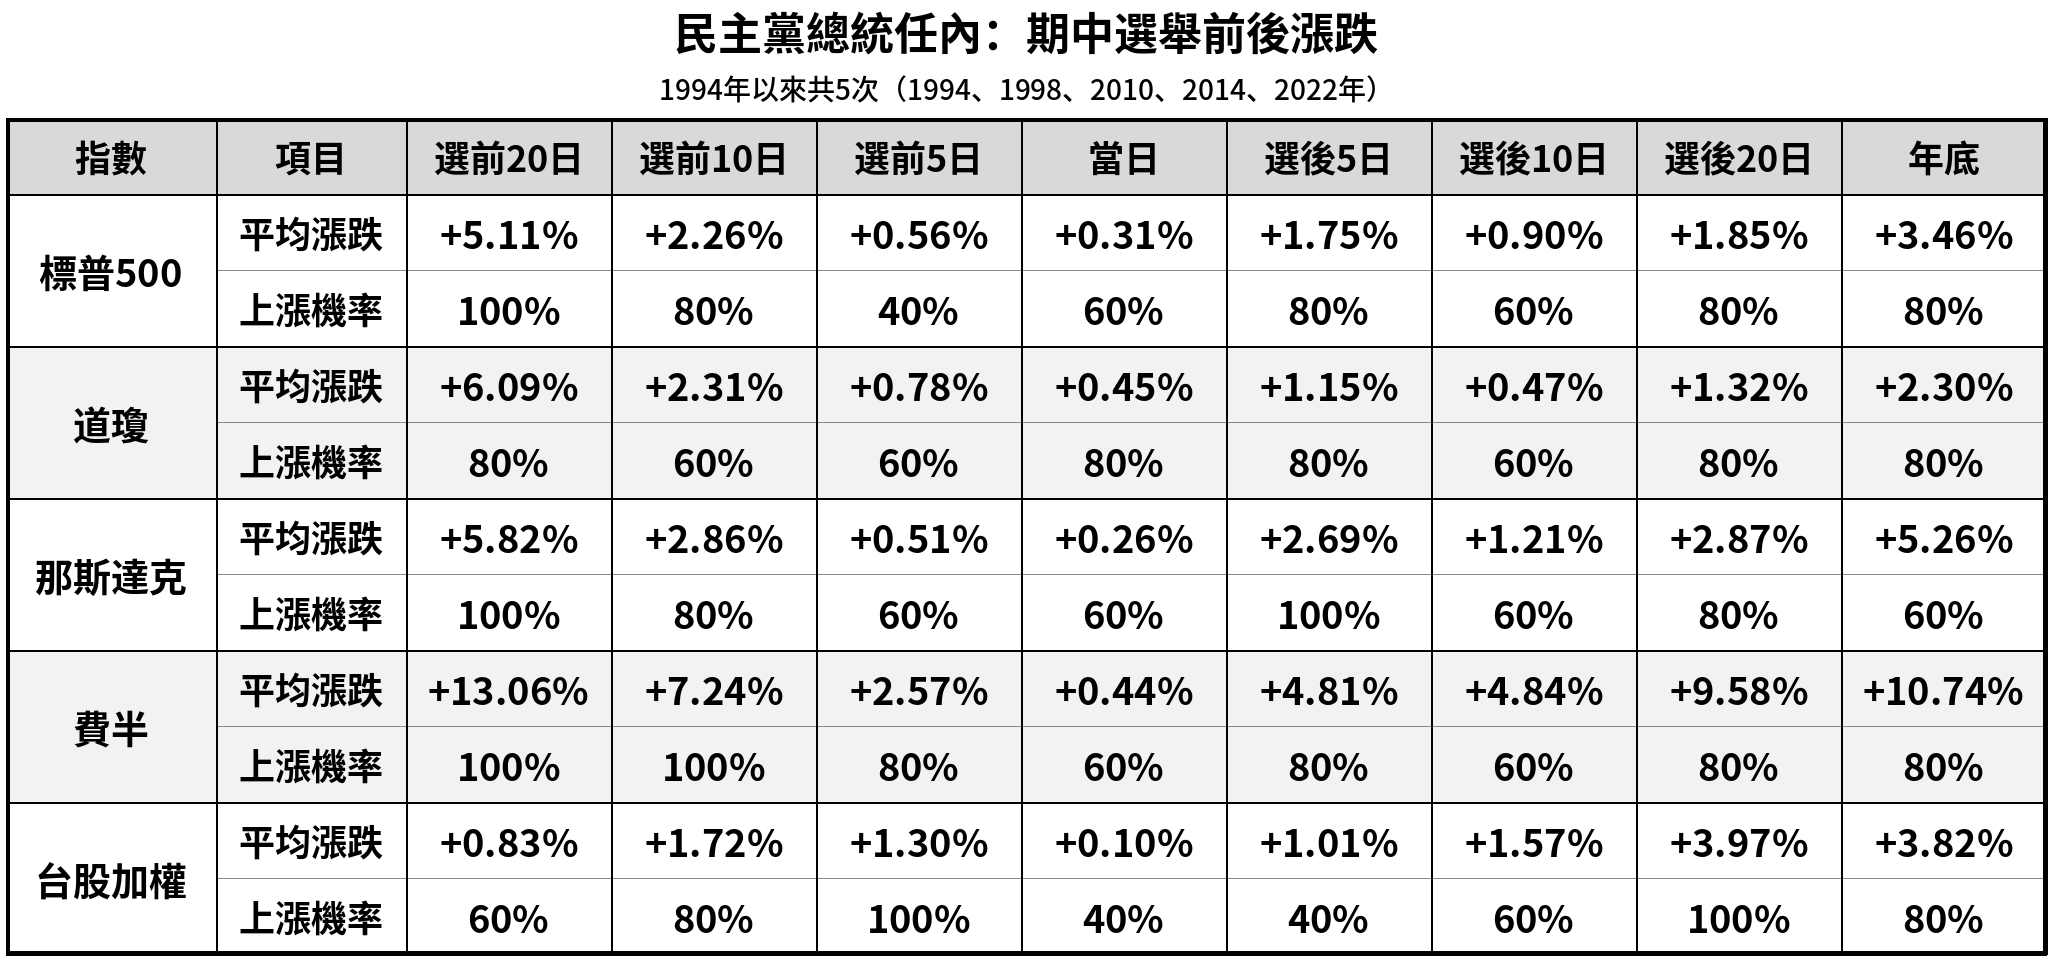
【上圖:期中選舉_民主黨】
今年的期中選舉與2018年一樣,都是在共和黨川普總統任內、並在關稅議題下舉行,但台灣的處境已經不同。美國最高法院今年2月推翻川普的對等關稅後,美方改以301條款重建關稅架構,7月起台灣適用10%,低於中國、日本、韓國的12.5%;中國另有過去累積的301關稅,整體負擔仍明顯高於台灣。半導體方面,台積電已承諾在美投資1650億美元,在美設廠的台灣企業可在一定範圍內豁免232條款關稅。
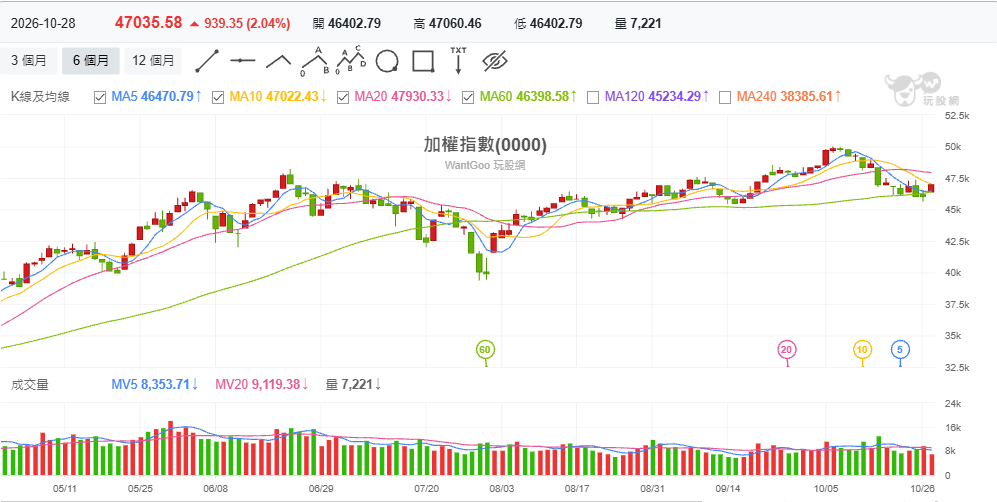
台股:選後行情易震盪,多頭年均收復跌幅
1994至2022年8次合併:選後兩週最容易震盪
選前20日,美股四大指數的上漲機率都在75%以上;選後10日則是五個指數共同的弱點,上漲機率全部只有50%。到了選後20日,上漲機率又回到75%以上,台股更是100%。
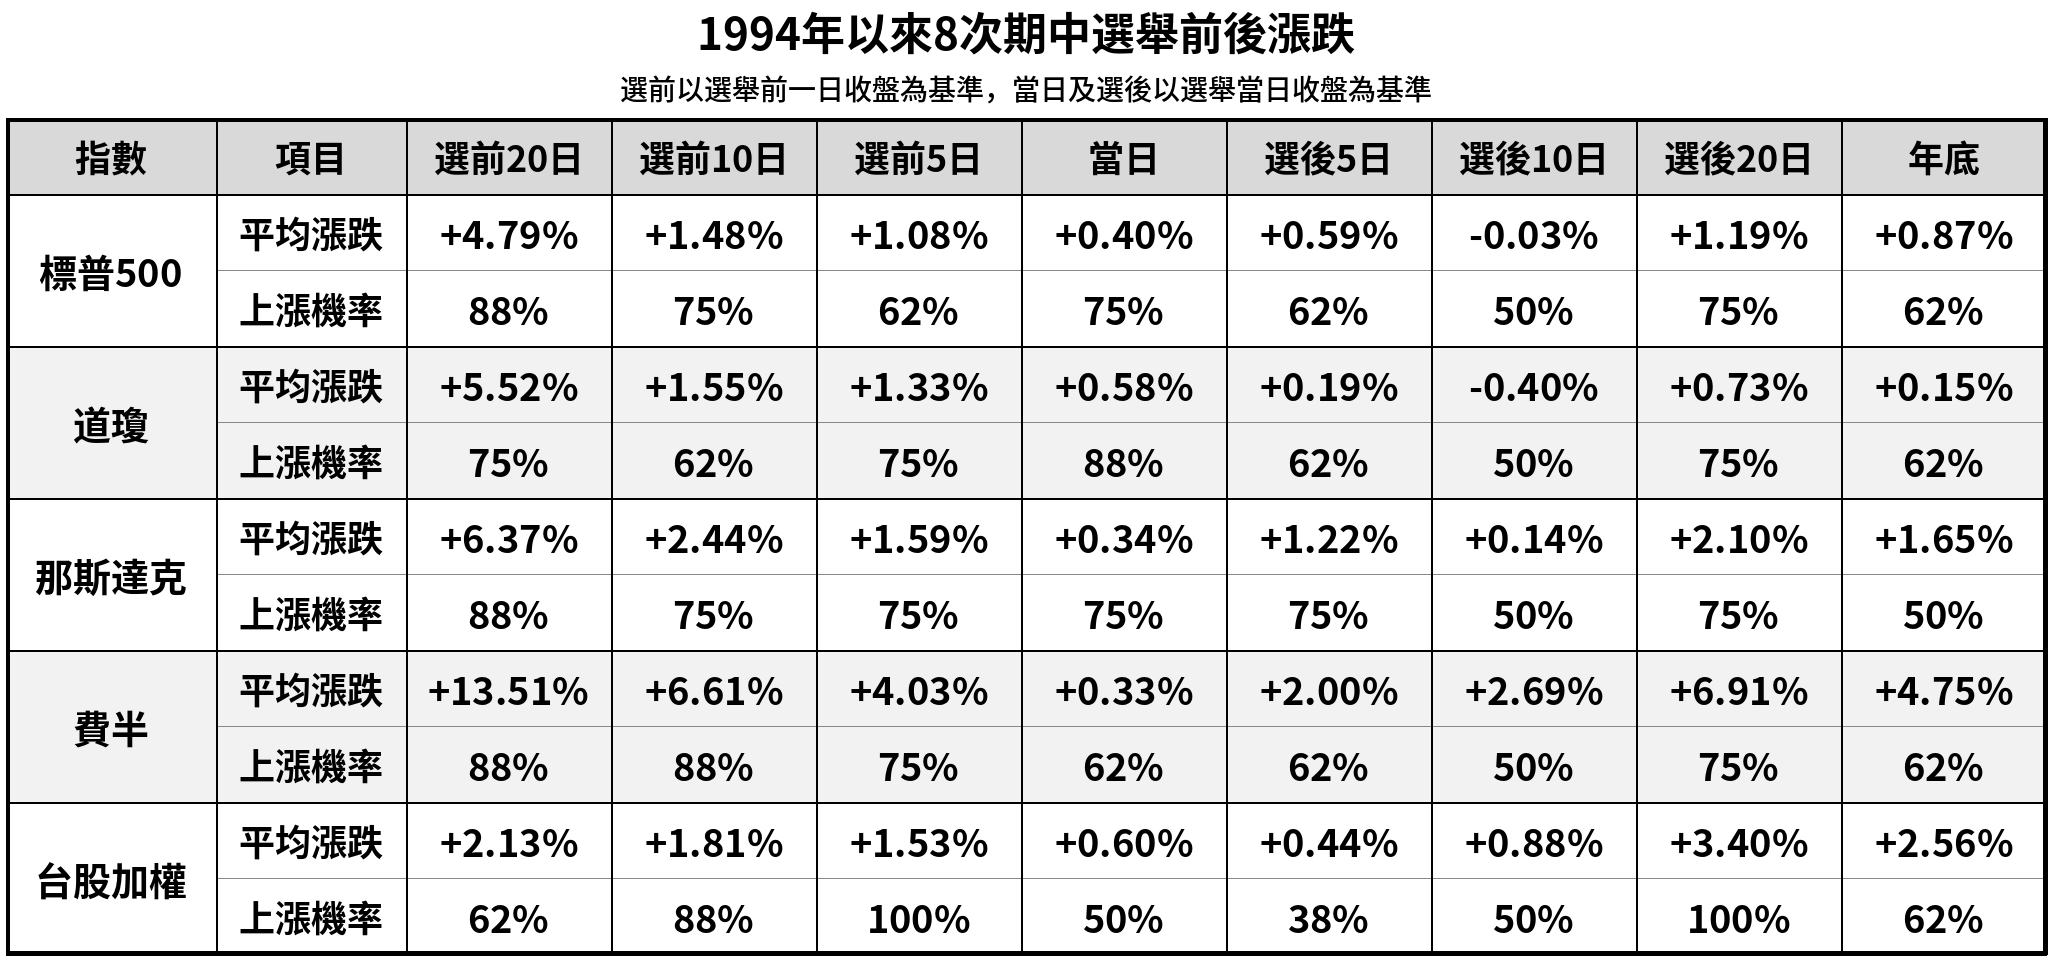
【上圖:期中選舉_全部】
此外,年底台股12月在其他年份有92%的機率上漲,平均漲4.05%;期中選舉年的12月上漲機率卻只有50%,平均僅漲0.31%。
把多頭年與空頭年分開看,差異集中在空頭年。一般年份即使全年走空,12月多半仍有反彈,上漲機率86%;但空頭年遇上期中選舉,4次全數下跌,平均跌5.34%,年底反彈完全沒有出現。多頭年的期中選舉年,12月則與一般年份一樣多半上漲。
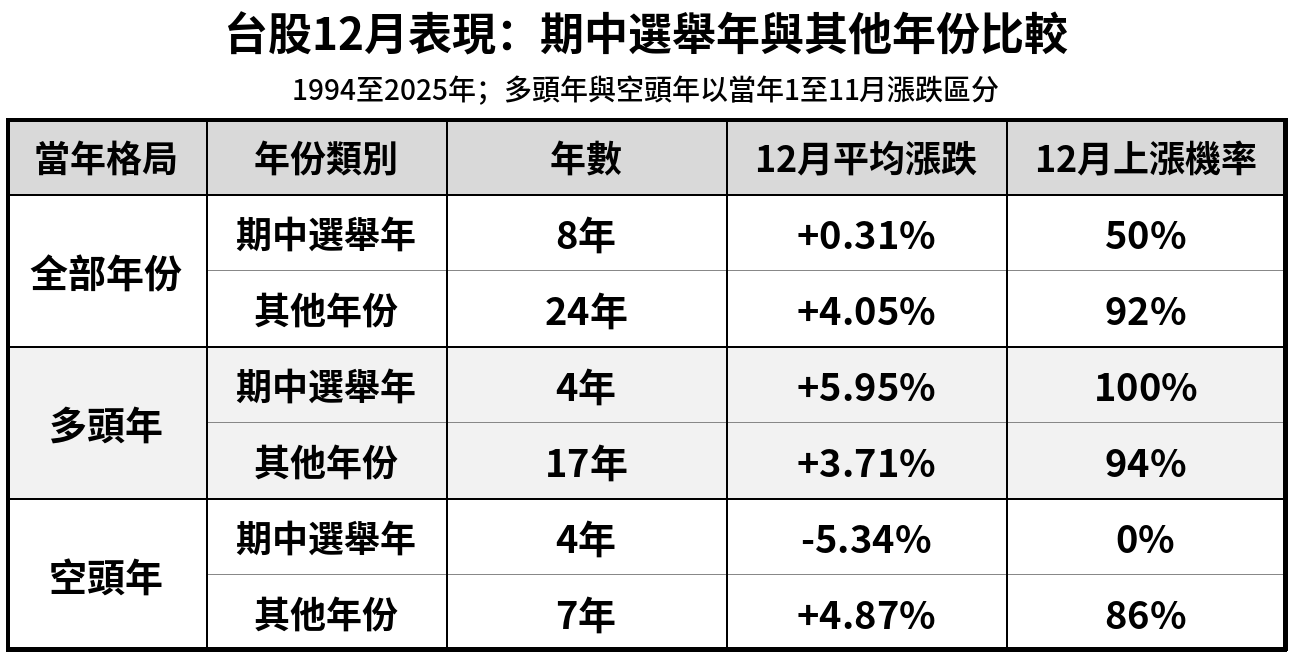
【上圖:台股12月_多空分組】
樣本有限,選後格局比黨派更關鍵
1994年以來,期中選舉前後有固定規律:選前10日比平常穩,選後兩週容易震盪,一個月後逐步回穩。共和黨總統任內選後較弱,但只有3次樣本,且2018年幾乎決定整組方向;今年同屬共和黨總統任內,仍需搭配利率、關稅與美中關係判斷。台股過去8次選後一個月內,有一半曾回檔超過1.5%,但4次全數收復跌幅並收高,顯示選後雖有震盪,跌勢多半不會延續;其他年份同期,回檔後能收復的僅三成。年底則取決於當年多空:空頭年遇上期中選舉,年底反彈會消失;多頭年則12月4次全數上漲。
選後風險,這次比2018年更複雜
2018年川普面對的是聯準會升息與中美貿易戰,今年的變數更多。美伊戰爭自2月底爆發已超過半年,8月底雙方再度交火,荷莫茲海峽航運受阻,國際油價一度重回每桶100美元,美國5月CPI年增4.2%,創近3年新高。聯準會在新任主席華許領導下,9月不顧川普的降息要求,升息1碼至3.75%至4%,是2023年以來首次升息,市場預期12月可能再升;9月非農就業卻僅新增2.9萬人,經濟已出現放緩跡象。關稅方面,對等關稅遭最高法院推翻後,才剛以301條款重建。
若共和黨失去國會過半席次,這些問題將更難處理。戰爭經費與政府預算都需要國會撥款,分治的國會可能透過預算審議與聽證牽制戰事與政策,預算僵局也可能再度出現;川普則可能更依賴行政命令推動關稅與外交,政策走向反而更難預測。川普曾表示美伊戰爭將在選後結束、油價將大幅回落,若結果不如預期,選後兩週原本就容易震盪的行情,可能被這些變數進一步放大。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。