0050 最強對手終於出招!006208 擬一拆八、近10年績效竟領先?台灣50 ETF 真正決勝點曝光
五十拆四擁兩兆,六二化八出奇招;
本是同根神山脈,瑜亮對帳一般高。
Winner 財經觀察|2026 年 10 月 26 日
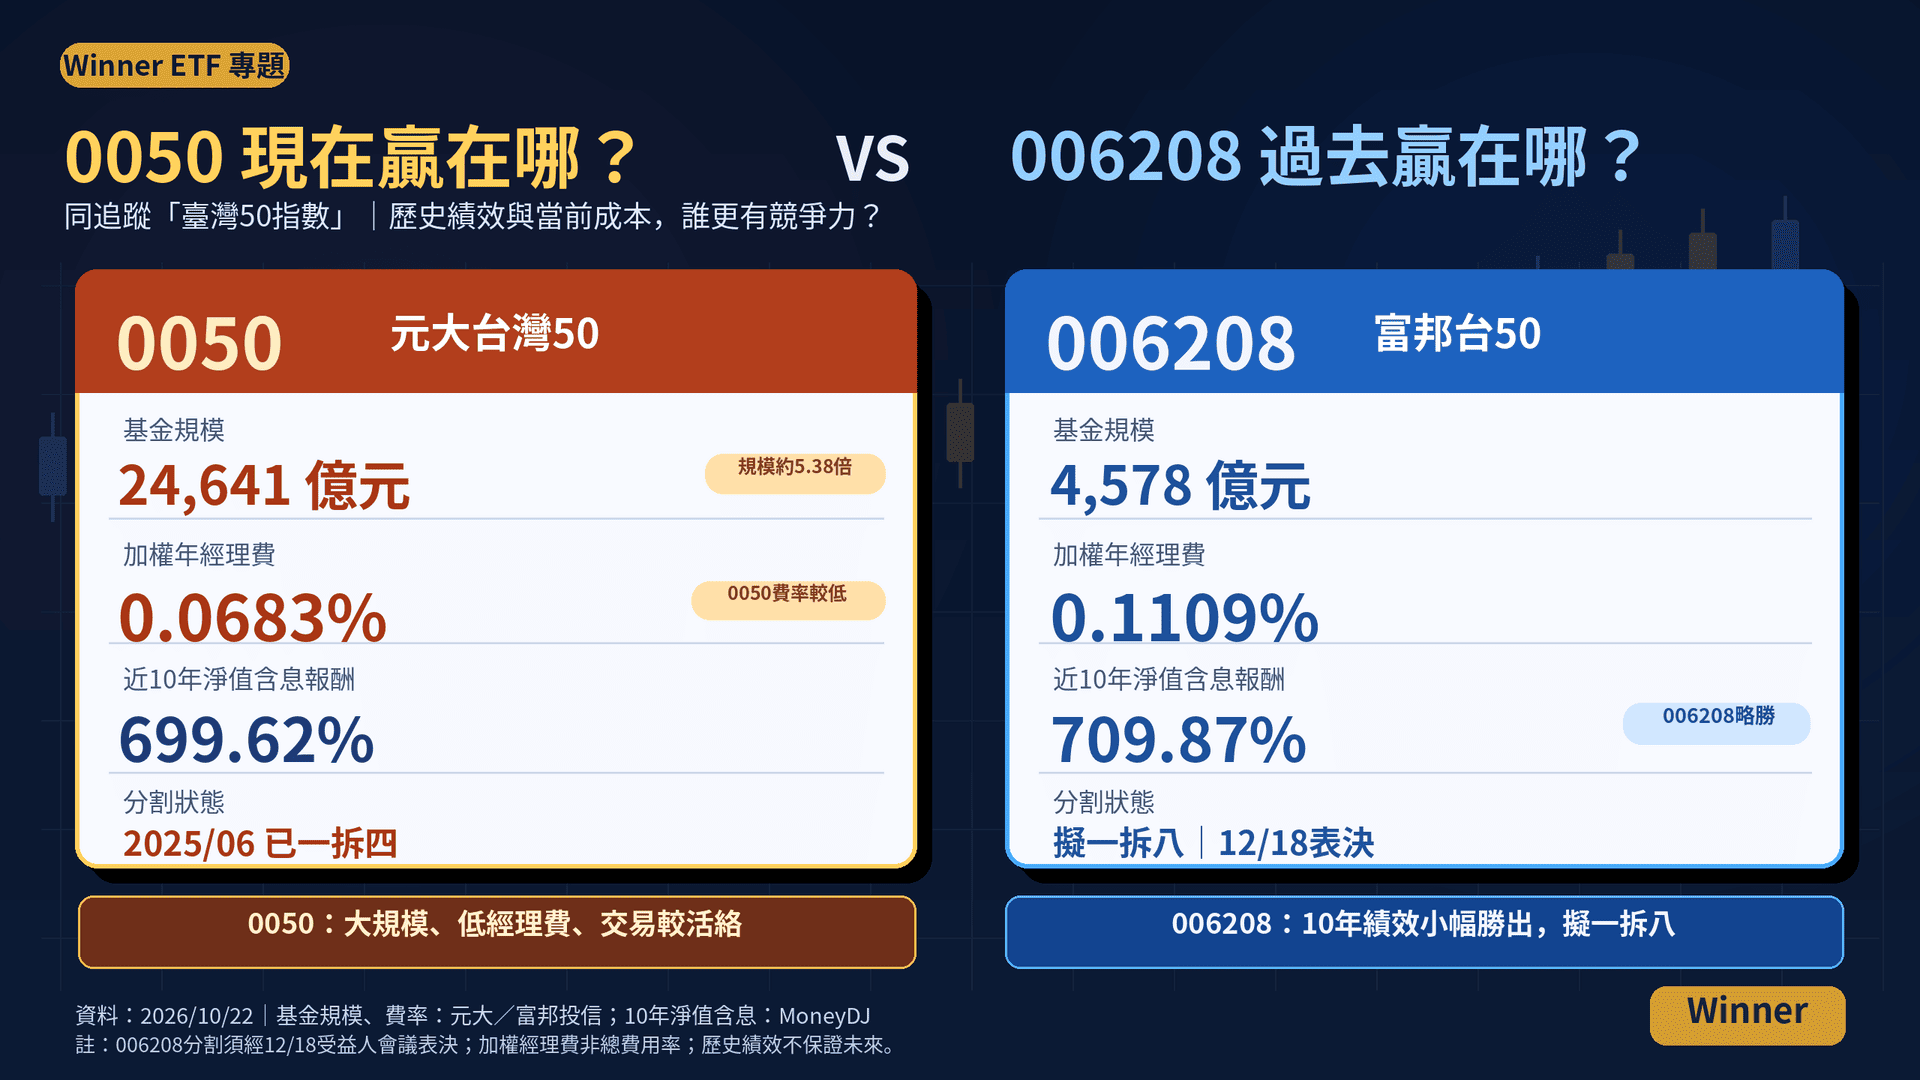
一檔ETF過去10年的報酬比較好,另一檔卻擁有超過五倍的基金規模、更低的現行經理費,以及更活絡的市場交易。現在,過去績效略勝的那一方,準備透過基金分割正式反擊!!
這不是兩檔不同投資策略的競爭,而是追蹤相同臺灣50指數的元大台灣50(0050)與富邦台50(006208),即將迎來的新一輪市場爭奪戰。
富邦投信於2026年10月22日公告,006208將在12月18日召開受益人會議,表決基金分割議案,現階段預估可能採取「一拆八」;
如果順利通過,原本每張超過24萬元的006208,交易門檻可能降到3萬元出頭。
但如果只把這件事當成「股價變便宜」,恐怕低估了這場競爭的真正意義;
因為仔細研究過去10年的績效,就會發現一個有趣的現象:
006208雖然在規模與交易熱度上遠遠落後0050,過去10年的含息報酬卻略勝一籌。
問題來了:既然006208過去績效比較好,為何0050能吸引這麼多資金?而當006208完成分割後,是否有機會改變目前的競爭局勢?
答案必須從歷史報酬、基金費用與市場流動性三個層面一起觀察?
一、006208近10年真的贏0050?數據給出值得研究的答案
比較兩檔追蹤相同指數的ETF,最重要的不是看誰漲得比較多,而是先確定採用相同期間、相同計算方法,並且將配息納入報酬。
根據MoneyDJ截至2026年10月22日的ETF報酬資料,兩檔基金過去10年的表現如下:
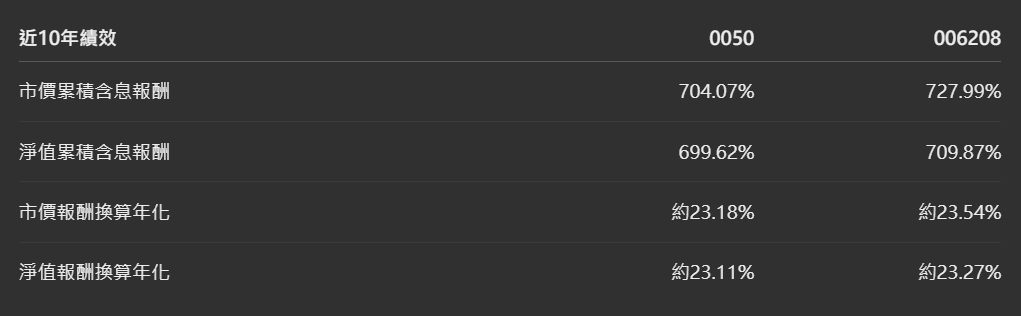
資料來源:MoneyDJ,2026/10/22。年化數字為依10年累積報酬換算的複合成長率,不含投資人個別交易費用。
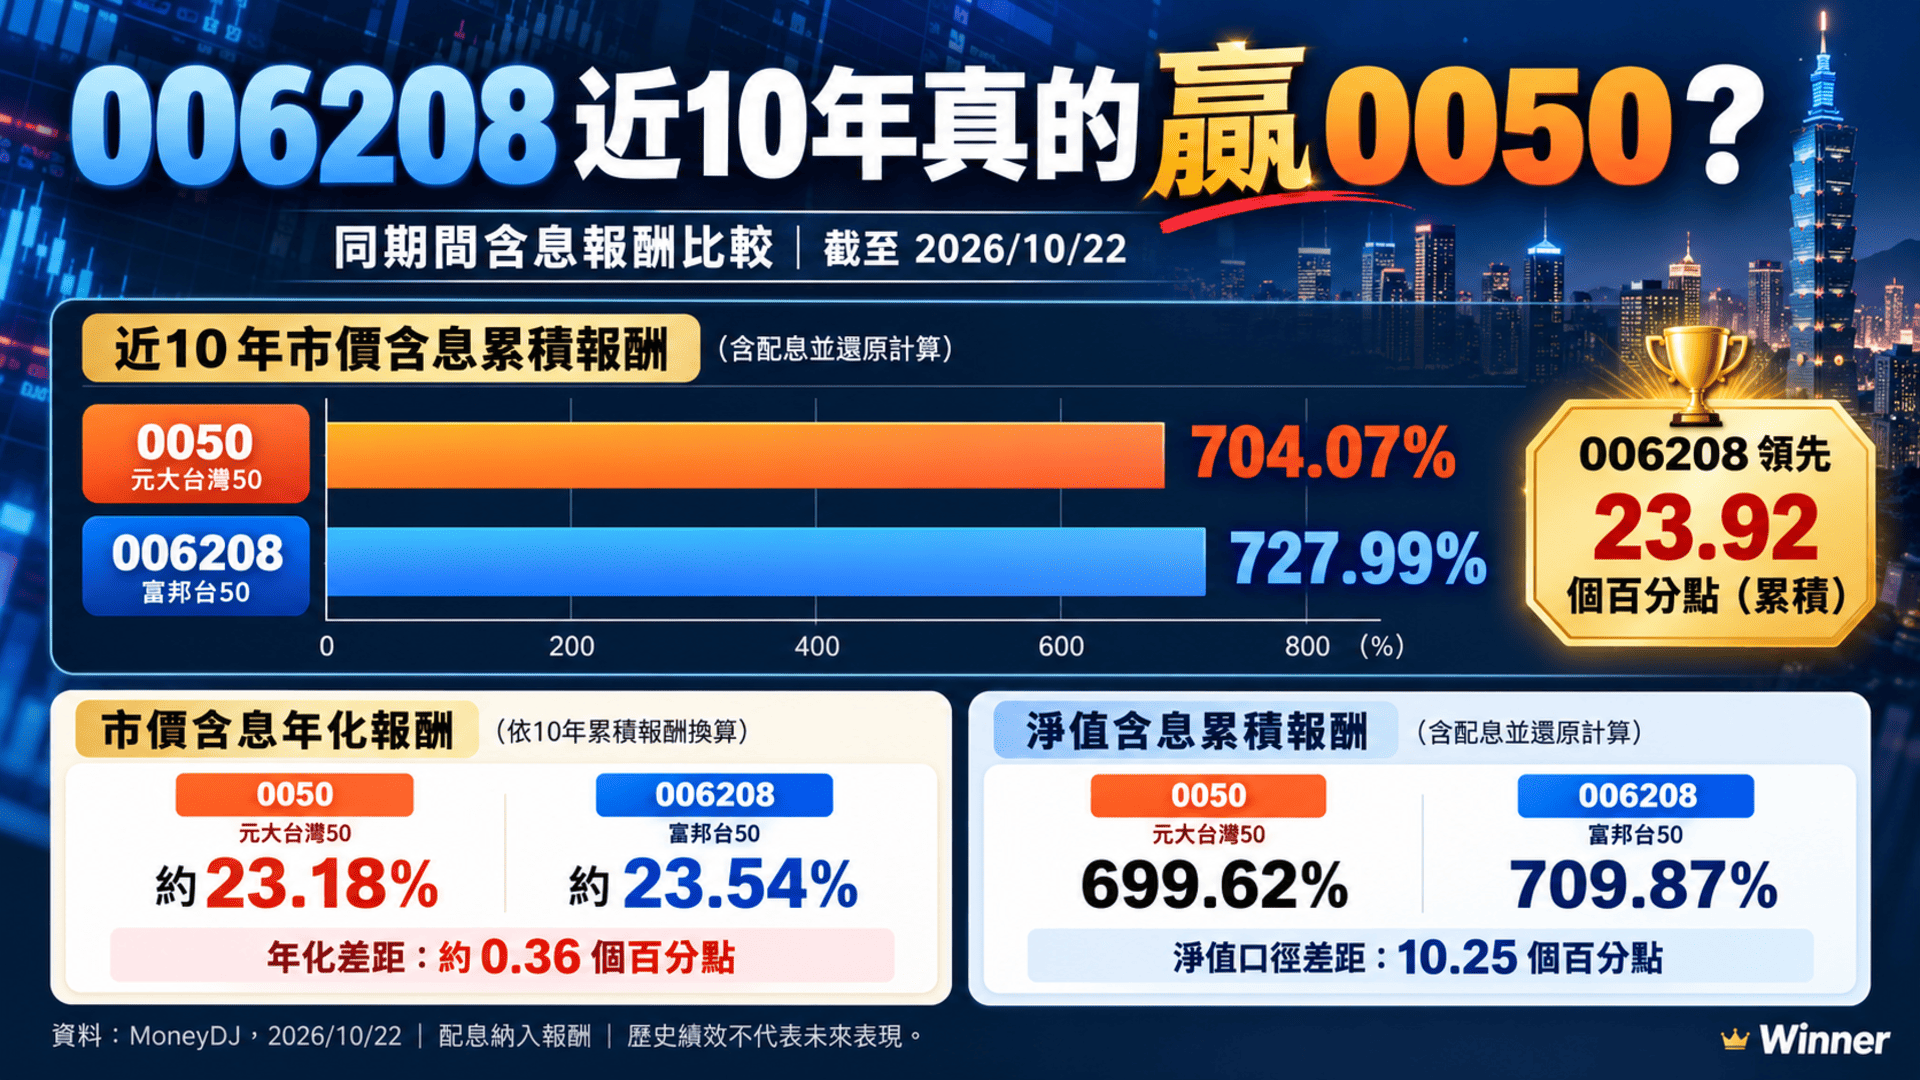
這份資料確認了一件事:無論以市價或基金淨值比較,006208的歷史報酬都略微領先0050。
不過,真正有意思的地方,是兩種報酬口徑得出了不同的領先幅度;
以市價計算,006208的10年累積報酬高出約23.92個百分點;改以基金淨值計算,差距縮小為10.25個百分點。
如果再換算成年化報酬,淨值口徑的領先幅度約只有0.16個百分點。
為什麼會出現這種差異?
因為ETF有兩種不同的價格:一種是基金實際持有資產所對應的淨值,另一種是投資人在證券市場買賣的成交價格。
市場價格可能高於淨值,也可能低於淨值,形成折溢價。
長達10年的績效比較,如果使用市價報酬,除了基金本身的投資成果,還可能受到觀察期起點與終點折溢價差異的影響。
因此,要研究基金經理人追蹤指數的效率,淨值含息報酬通常是更合適的起點;若要研究投資人實際買賣的成果,則還要考慮市價、折溢價及個人交易成本。
006208過去10年確實略勝,但優勢並不像累積報酬差距表面看起來那麼懸殊。
這也解釋了為什麼兩檔基金的長期走勢幾乎重疊:它們投資的本來就是高度相似的一籃台灣大型企業。
二、為什麼006208過去能領先?歷史費用可能是重要原因
0050與006208追蹤相同的臺灣50指數,選股與權重由指數規則主導,並不是兩位基金經理人各自挑選心目中的50檔飆股;
既然投資內容高度相似,造成績效差異的原因,就值得從投資工具本身尋找。
首先是歷史管理成本!
006208過去曾具有費用優勢。在長期投資過程中,即使每年只少支付一點費用,經過多年累積,也可能反映在基金淨值報酬上。
其次是追蹤效率!
ETF需要處理股票買賣、指數定期調整、成分股配息、現金管理及相關交易成本;這些操作不至於讓兩檔ETF產生截然不同的報酬,卻可能造成長期的小幅差距。
此外,市價報酬還會受到折溢價變化影響。
但是,不能因為歷史上006208曾有較低費用,就直接認定過去10年的全部績效差距都由經理費造成;若要做精確歸因,還需要逐年度比較總費用率、追蹤差距與基金淨值變化。
真正重要的是另一個變化:
006208過去的費用優勢,到了2026年,已經不再是理所當然!
因為0050已經在2025年調整費率,而其龐大的資產規模,開始發揮階梯式收費的優勢。
這讓兩檔ETF出現一個值得關注的局面:過去10年是006208績效略勝,但現階段的經理費成本,卻是0050較低。
三、0050為何規模大幅領先?它贏的不只有績效
截至2026年10月22日,臺灣證券交易所資料顯示:
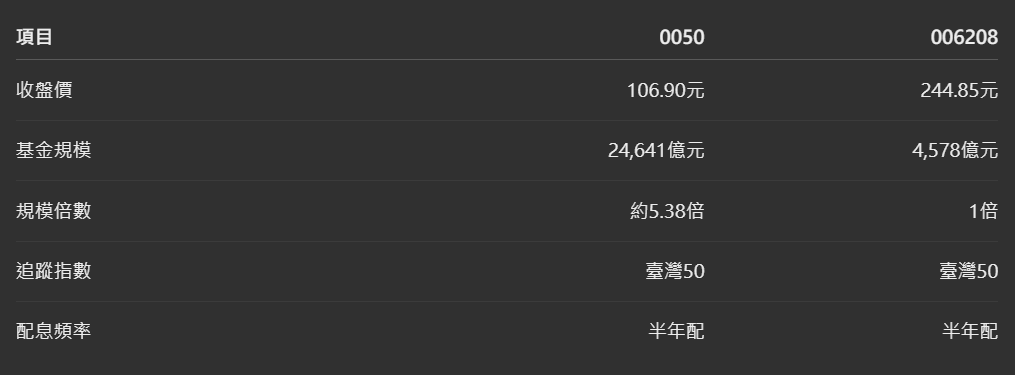
0050的基金規模約為006208的5.38倍,兩者相差超過2兆元;更明顯的差距出現在市場成交金額。
2026年10月22日,0050單日成交金額約142億元,006208約6.2億元;這代表0050已經建立相當龐大的交易市場與投資人基礎。
對大型資金而言,成交深度、買賣價差及交易執行效率,都是選擇ETF的重要條件。
0050早在2025年6月完成一拆四分割,將整張交易門檻大幅降低;搭配費率調降、投資人基礎擴張,以及台股大型權值股行情,基金規模持續攀升;
當然,必須強調,ETF規模變大不等於同額資金流入。
基金規模同時受到持股市值變動,以及初級市場申購與買回影響。
如果要判斷0050或006208未來誰更受到投資人青睞,不能只比較資產規模增加多少,還必須檢查流通受益權單位數、淨申購,以及規模成長中有多少來自市場上漲。
但不可否認,0050在長期累積的市場流動性與投資人使用習慣上,已經形成競爭優勢;這些優勢不會因為006208宣布分割,就在短時間內消失。
四、真正值得注意的競爭變化:0050經理費反而比較低
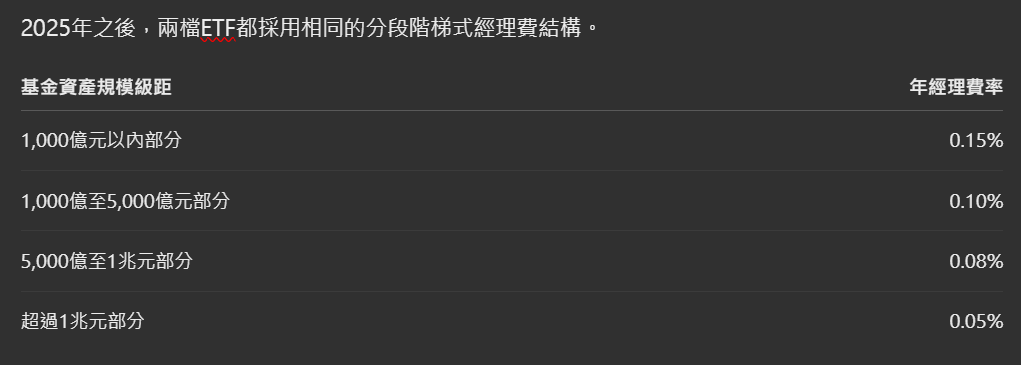
這不是基金突破門檻後,整筆資產就全部套用最低費率,而是按照不同規模區間分段計算,再得出加權平均費率。
以2026年10月22日的基金規模估算:
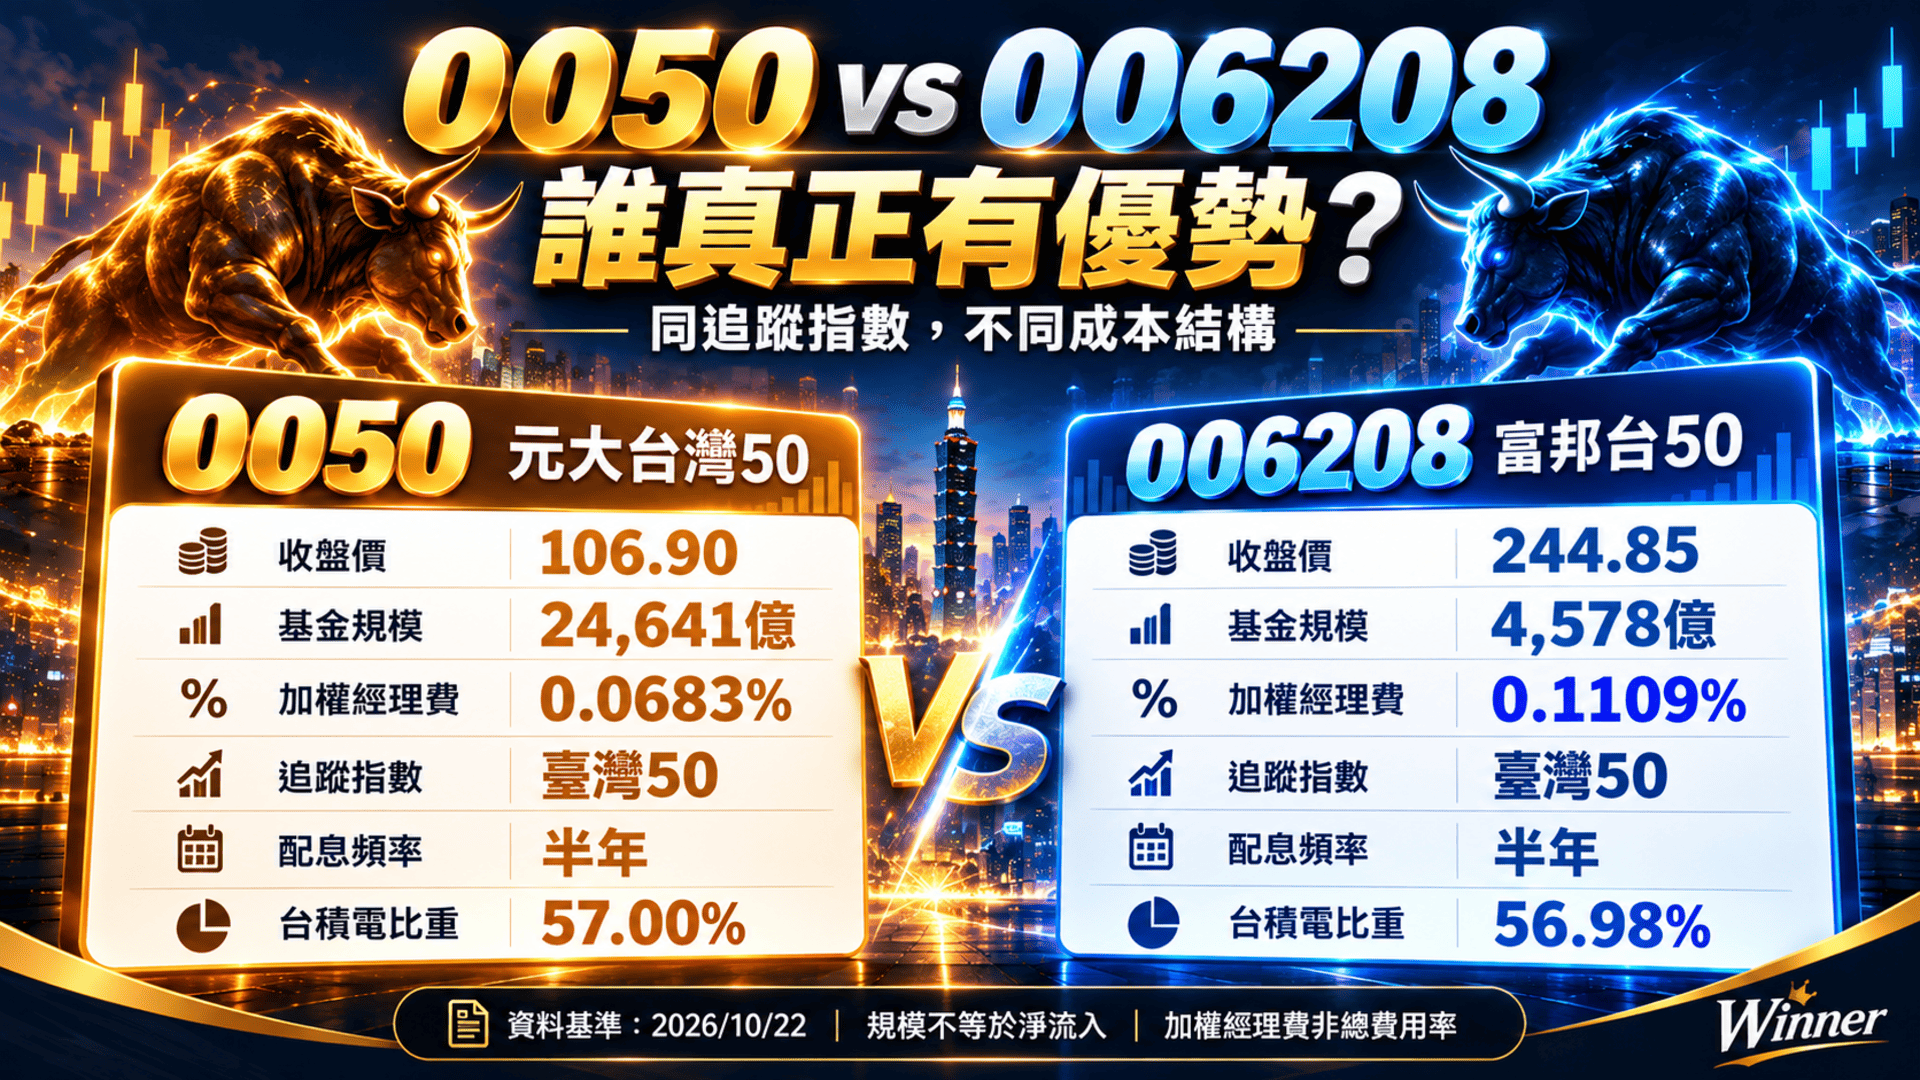
0050加權年經理費:約0.0683%
006208加權年經理費:約0.1109%
兩者差距約0.0426個百分點!
假設有100萬元資產,單純按照這個經理費差距計算,一年相差約426元。這不包含保管費、其他基金費用及投資人的交易成本。
426元看起來不多,對長期投資人而言,卻代表每年持續發生的成本差異。
尤其當兩檔基金追蹤相同指數、預期持股報酬高度接近時,費用便成為不可忽視的競爭因素;這正是0050目前重要的優勢之一。
而006208想要改善這個情況,除了進一步調降費率,也可以透過基金規模成長,降低分段加權後的平均經理費;但規模成長要真正轉換成成本優勢,必須持續累積,而不是分割完成就立刻實現。
更重要的是,經理費並不等於完整總費用率,投資人仍須追蹤基金每年的實際費用與績效表現;
因此,未來不能只看誰的經理費最低,還要觀察誰在扣除全部基金運作成本之後,能更有效率地追蹤臺灣50指數。
五、006208擬一拆八,究竟能改變什麼?
依富邦投信2026年10月22日公告,006208將於12月18日召開書面受益人會議,討論是否進行基金分割;
目前預估可能一拆八,但最終倍數並未確定!
依照分割規則,基金分割後的每單位淨值不得低於初次發行價格30元,並採符合條件的最大整數倍。
因此,會議當日的基金淨值,將影響實際分割倍數:
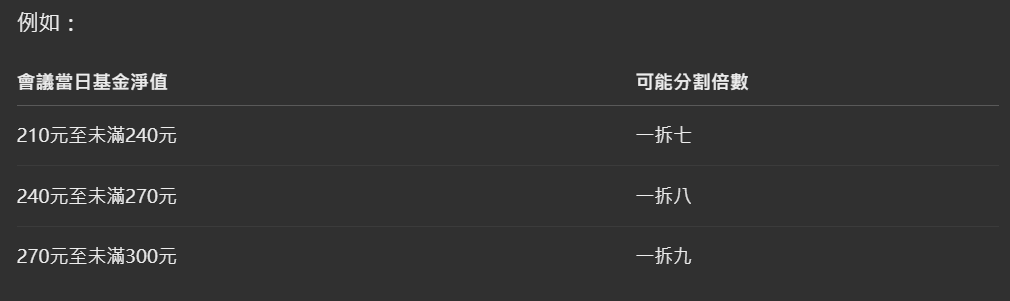
截至2026年10月22日,006208每單位淨值為243.76元,市價為244.85元。
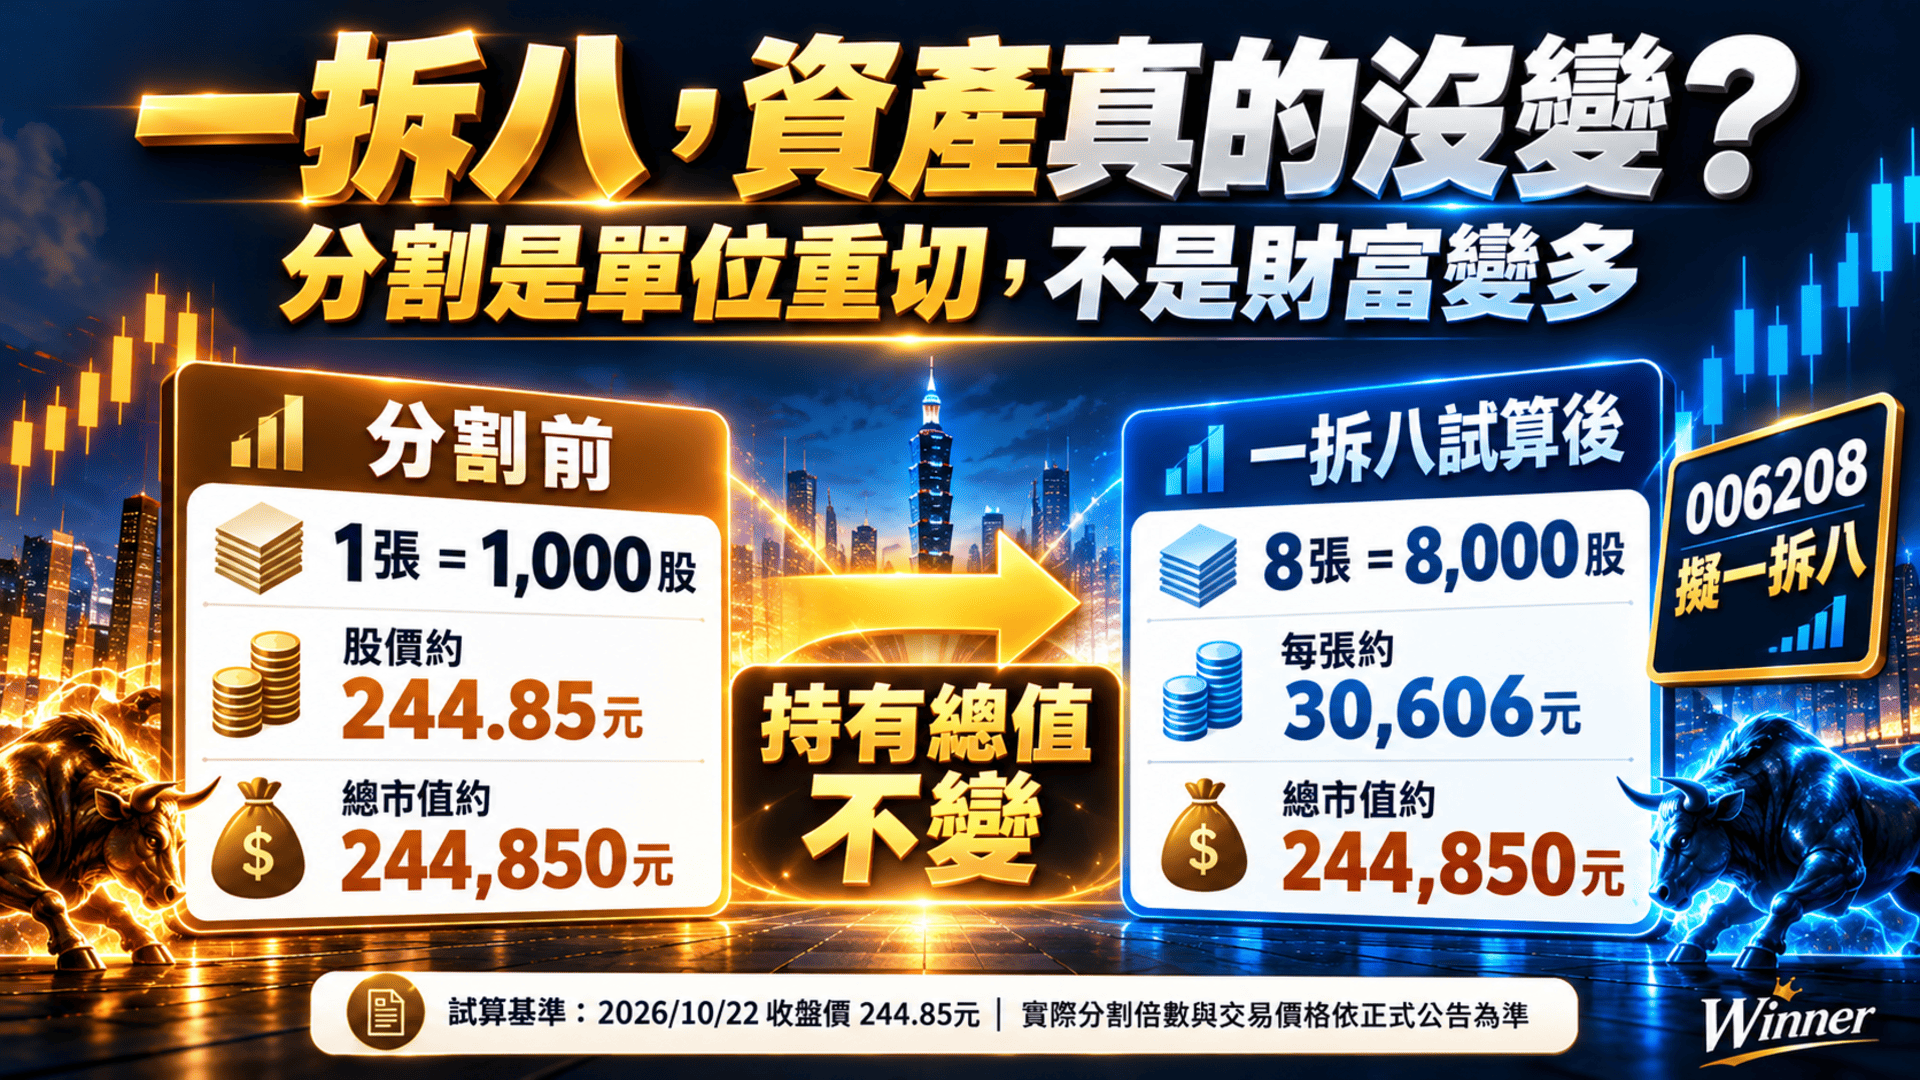
如果以當日價格做一拆八的假設試算,原本持有一張、1,000股,市值約244,850元;分割後變成八張、8,000股,每股參考價格約30.61元,總價值仍約244,850元。
換句話說,持有股數變多、每股價格降低,但投資人並沒有憑空賺到七張ETF;分割前後,基金追蹤的臺灣50指數不變,基金資產也不會因為單位重新切分而增加。
分割真正的價值,是交易門檻下降!!
以10月22日價格試算,0050一張約10.69萬元;006208如果一拆八,一張可能只需要約3.06萬元。
這讓投資人可以使用更小的資金單位,進行整張交易與分批配置。
不過,台灣本來就有零股交易與定期定額制度,所以分割並不代表小資族以前完全無法購買006208;
006208真正消除的是整張交易門檻,而不是小額投資原本不存在的障礙。
六、價格降低後,006208有機會追上0050嗎?
從競爭策略來看,006208的分割並非毫無意義;
它有機會降低部分投資人的交易心理門檻,增加整張交易便利性,並吸引原本因單張金額太高而卻步的資金。
如果未來基金持續獲得淨申購,資產規模上升,就可能帶來更大的交易市場與更低的加權經理費。
這是一條具有邏輯的正向循環:
交易便利性改善,帶動更多市場參與;如果新增參與真正轉換成持續申購,基金規模與交易深度才可能進一步改善;但這個循環不是必然發生。
投資人數增加,不代表每位投資人都投入大量資金;成交量增加,也不一定代表長期資金持續流入。
此外,ETF的流動性除了次級市場成交量,還包括成分股交易能力、申購買回機制,以及造市與套利效率。
真正具有研究價值的問題是:分割後,006208能否持續縮小與0050之間的實際交易成本差距?
如果只是交易價格變成30元,基金規模沒有持續擴大、買賣價差沒有改善、追蹤效率也沒有提高,那麼分割對長期投資人的實質影響,可能比市場想像有限;相反地,如果006208分割後連續數季出現穩定淨申購,基金規模突破新的費率級距,交易深度同步改善,就有可能真正改變目前的競爭格局。
七、兩檔ETF最大的共同風險,並不是誰的經理費比較高
比較0050與006208,很容易把注意力放在價格、規模與歷史報酬;但如果站在整體資產配置的角度,還有一件事比這些小幅差距更重要;
截至2026年10月22日,0050的台積電持股權重約57.00%,006208約56.98%。
兩檔基金都將超過一半的股票部位集中在同一家企業;這是臺灣50市值加權指數結構所形成的結果。
台積電的競爭地位、先進製程、AI相關需求與獲利前景,對兩檔基金的長期表現都有重大影響。
當大型半導體與科技股持續成長,0050與006208都有機會一起受惠;但如果科技產業景氣反轉、企業獲利不如預期,或市場重新評價高權重股票的估值,兩檔也可能同步承受明顯波動。
因此,同時持有0050與006208,並不等於把台灣大型科技股的集中風險分散出去;
假設投資組合各有一半配置在0050與006208,台積電曝險仍然約占這兩檔ETF合計市值的57%;
兩檔ETF可以分散單一基金管理公司的部分營運風險,但對股票市場、產業及個別權值股的曝險,實質分散效果十分有限。
對長期投資人而言,資產配置中的股票比重、海外市場配置,以及是否需要債券或現金緩衝,可能比0050和006208之間每年零點幾個百分點的績效差距,更能決定整體風險。
八、下一場勝負,不是誰的股價低,而是誰更有效率
展望006208分割後的市場競爭,可以分成三種情境 :
基準情境:0050守住領先,006208逐步改善競爭力!
如果分割順利通過,006208交易門檻下降,確實可能吸引更多參與者。但0050既有的規模、成交量及加權經理費優勢仍在,短期內不容易逆轉 !
偏多情境:006208出現持續淨申購,費率差距縮小!
如果分割後基金受益人數、流通單位與淨申購同步成長,並伴隨買賣價差改善,006208就可能從降低價格門檻,逐漸轉向真正降低長期持有成本。屆時雙方競爭會更加接近 !
偏空情境:分割效果不如預期,或者市場風險主導一切!
如果議案未通過、基金規模成長停滯,或科技股行情出現大幅修正,分割題材將無法改變基金的核心投資風險;兩檔追蹤相同指數的ETF,也可能一起回檔。
因此,接下來最值得追蹤的,不只是12月18日的表決結果,更包括分割後的淨申購、加權費率、折溢價、成交深度及相對指數的追蹤差距;
只有這些指標出現持續改善,才能證明006208的分割真正轉換成產品競爭力。
九、Winner觀點:006208贏了過去,不代表0050會輸掉未來
把這次研究資料全部放在一起,我認為最值得關注的,不是006208即將把價格拆到30元附近,而是兩檔ETF的競爭優勢已經發生變化 !
過去10年,006208在同期間含息報酬上略勝0050,這項歷史成績值得正視;但隨著0050調降費率、基金規模擴張,2026年的競爭條件已經和10年前不同。
006208擁有歷史績效上的小幅優勢,0050則掌握目前規模、交易活絡度與加權經理費的優勢。
006208分割後,有機會縮小交易門檻差距,卻不會立即消除兩檔基金在規模與交易深度上的落差;
對已經長期持有0050的投資人而言,沒有必要只因為006208過去10年報酬略高,或將來一張只要3萬元,就急著賣出原有部位;換檔還必須考慮交易費用、價差與自身配置需求。
對已經持有006208的人而言,也不必因為0050規模龐大就認定自己選錯標的;006208仍追蹤相同的臺灣50指數,過去長期追蹤績效也具有競爭力。
至於準備投入新資金的投資人,最值得比較的是實際交易價格相對淨值是否合理、目前基金費用如何、交易金額是否適合自己的資金規模,以及整體投資組合是否已經過度集中台灣科技股。
我不認為0050與006208之間存在一個永遠不變的最佳答案 !
因為兩檔產品最核心的投資策略相同,未來績效差異很可能繼續維持在相對有限的範圍內。
在這樣的競爭環境中,誰能降低不必要的成本、減少追蹤差距、改善市場交易品質,才有機會讓投資人真正受惠。
006208的分割,不是價格戰的終點,而是ETF效率競爭的起點 !
對投資人來說,最理想的結果也不是哪家投信擊敗對手,而是兩家投信持續競爭,讓同樣一籃台灣大型企業的投資報酬,有更高比例留在投資人的口袋裡。
畢竟,買ETF不是為了收集更多張數,而是讓自己的資產,在長期持有與合理風險管理之下,穩健累積。
這才是台灣50 ETF雙雄競爭中,真正值得期待的結果。
Winner 財經觀察|2026年10月26日
資料基準:2026/10/22收盤與基金公告。資料來源:富邦投信、元大投信、臺灣證券交易所、MoneyDJ ETF報酬資料。基金績效資料因市價/淨值及含息還原方法不同,數值可能存在差異;歷史報酬不保證未來績效。
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。