
你在閱讀這行字的時候,螢幕上那幾百萬顆像素,為什麼知道該顯示什麼顏色?是亮或是暗?答案就是一顆叫做「驅動IC」的晶片,接收處理器送來的畫面資料,翻譯成電壓訊號,送到螢幕上的每一個像素。
聯詠從 1999 年就在做驅動 IC,現在除了從大到小尺寸全包。全世界每三塊面板,就有一塊用聯詠的驅動IC,龍頭地位無可撼動,這一塊目前佔聯詠整體收入的接近五成。另一條產品線則是 SoC 晶片,不只「讓螢幕亮起來」,而是像指揮中心,負責處理和判斷影像。兩條產品線指向同一個市場:手機、電視、平板、安控,都偏向於消費性電子。
但這也是聯詠幾乎沒跟上 AI 題材的根本原因。
一張圖看懂聯詠的景氣循環
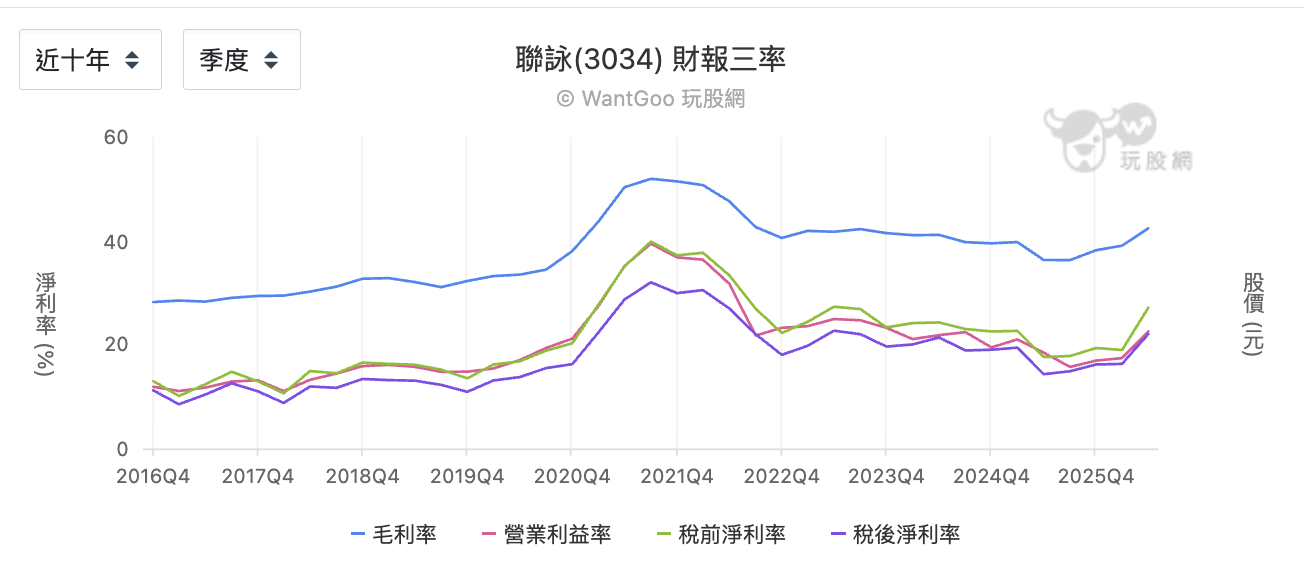
由於產品與消費性電子相連,即使需求穩定,聯詠是典型的景氣循環股。從這十年來的基本面三率變化,除了 2016~2019 年,毛利率穩定在 28%~33%。2021 景氣高點時曾衝到 52%,而後則是景氣庫存修正,毛利率慢慢回落到 2025 年低點 36% 後,今年 Q2 回升到 42%。但即便是低點,也比疫情前的高點更高。
雖然 2021 年的缺貨航行也算是靠天時地利,但是墊高的毛利率地板 36%,比疫情前的正常區間(28~33%)還高,顯示聯詠的獲利底部有所提升。但真正的新常態地板在哪,還需要觀察Q3、Q4的實際表現,目前38.5%~41.5%的財測才是更可靠的近期參考。雖然聯詠先預告,由於 AI 搶走了晶圓和封測產能,讓聯詠上游成本持續上漲,Q3 毛利率將回落到 38.5%~ 41.5%。但若毛利率常態在這個區間,那它就從一家循環股,轉型成一家穩定的成熟型企業。
2025年的谷底36%,比疫情前的正常區間(28~33%)整體高出約3~8個百分點,顯示聯詠的獲利底部有所提升。但真正的新常態地板在哪,還需要觀察Q3、Q4的實際表現,目前38.5%~41.5%的財測才是更可靠的近期參考
以本業來說,聯詠目前大約處在循環的中段偏上。但 2026Q2 還有一個特殊現象:稅前淨利率明顯高於營業利益率。聯詠帳上有 540 億淨現金部位,帶來穩定的業外收益。這筆收益,在 2016 到 2020 年間幾乎不存在,代表聯詠過去十年把賺到的錢幾乎都存起來了,現在這筆錢本身也開始獲益。
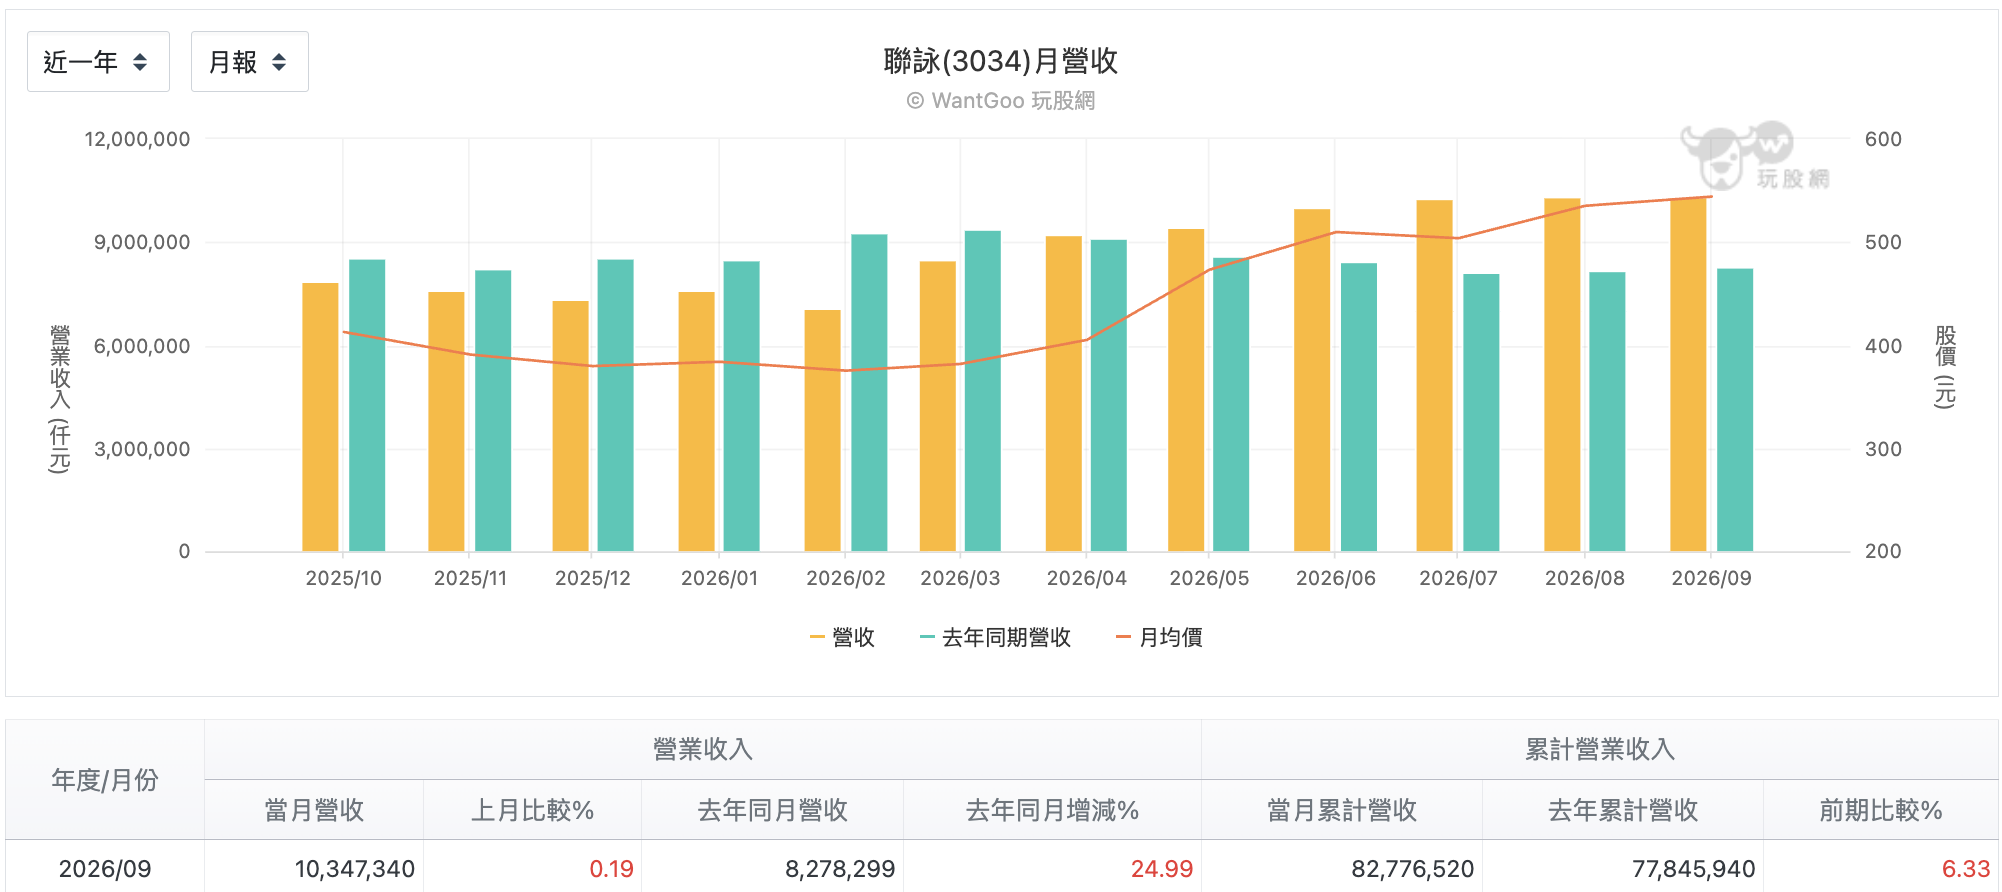
聯詠近一年的表現,2025 全年 EPS 26.87 元,今年上半年就賺 16.59 元。近一年月營收,聯詠從2026年2月的70.6億一路爬升到9月的103.5億,年增率高達 25%,看起來是景氣回暖的樣子⋯⋯嗎?
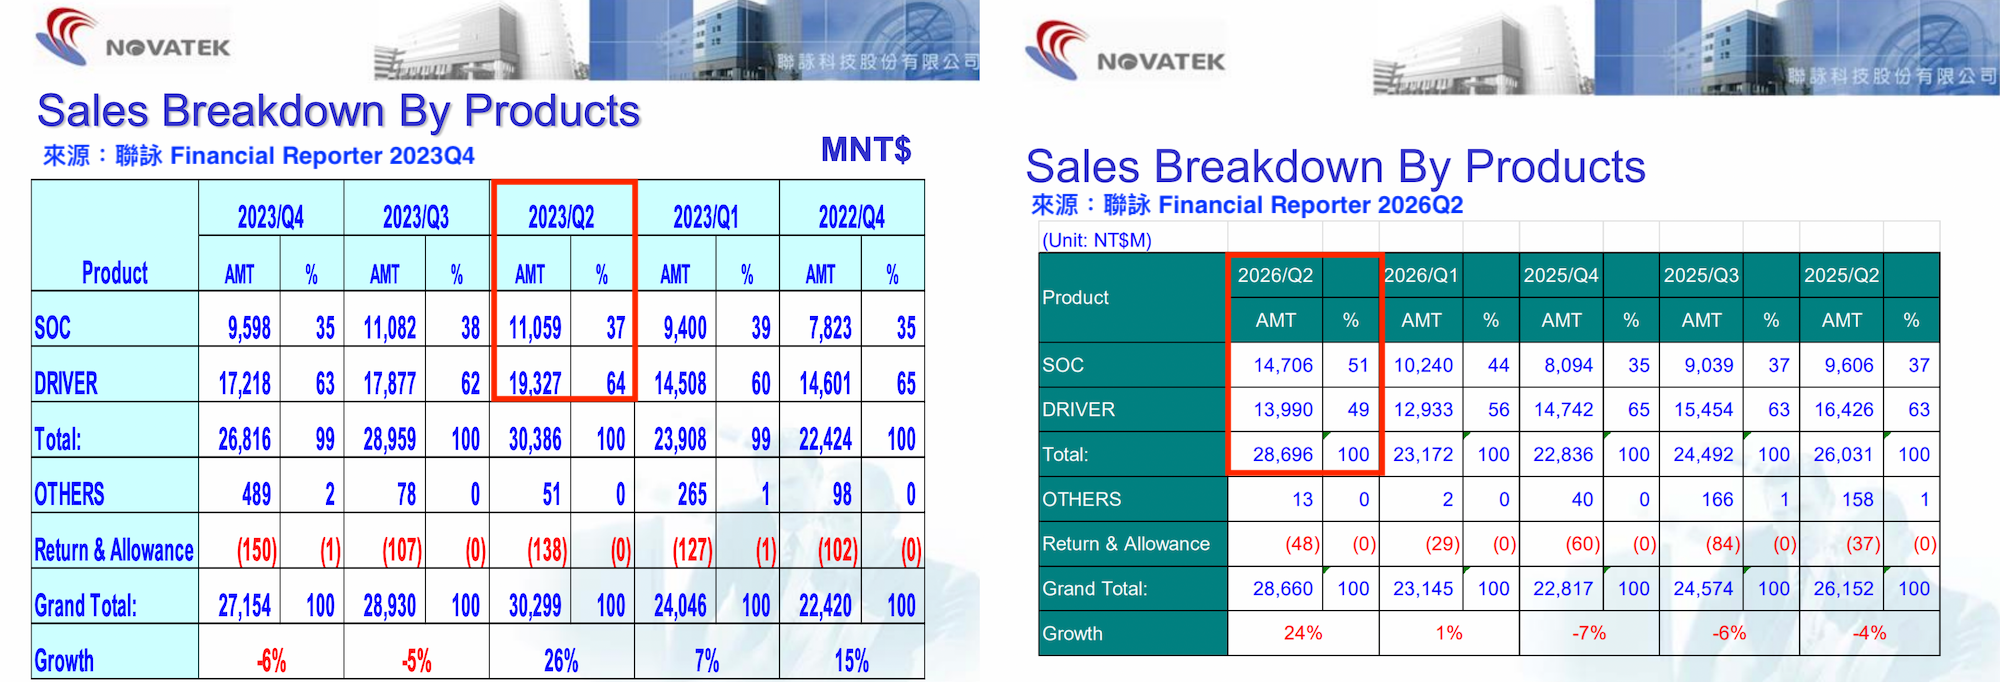
對比 2023 與 2026 年的簡報,可以讀到聯詠本身在上半年經歷了營收比重的變動:原本營收占比的常態是驅動 IC 佔 63%、SoC 佔 35%,但是到了 2026 年 Q2 ,SoC 首次升到 51%、驅動 IC 降到49%。
但這個翻轉比重的另一面,除了有驅動 IC 的季營收從 172 億減少兩成到 139 億,背後是中國同業的低價競爭與電視、PC需求長期疲弱,部分訂單流失或被迫跟進降價。雖然邊緣AI影像視覺晶片持續成長,但大面板相關出貨看起來會減少,車用TDDI 則是 Q3 需求與 Q2 持平,因此 SoC 營收比重雖然提升,卻未必是每季都能複製的新常態。
另外, 2025 下半年本近期營運低點,原本就會有低基期效應。再加上上半年由於記憶體漲價,部分品牌客戶提前拉貨,下半年反而可能出現拉貨效應退潮。公司自己對於第三季毛利率財測是 38.5%~41.5%,營益率 19%~22%,兩個比率都比第二季低。
龍頭的另一種活法:高股息電子股
AI 吃不到,成長性不足,聯詠就不值得關注了嗎?市場給出了另一個出路:高股息。聯詠的股利發放率長年維持在 80% 以上。2021 年配出 51.5元、2022 年配 37元、2023 年配 32 元、2024 年配 28 元。即使獲利從高峰滑落,以目前約 585 元的股價計算,殖利率仍有 4.2%以上。
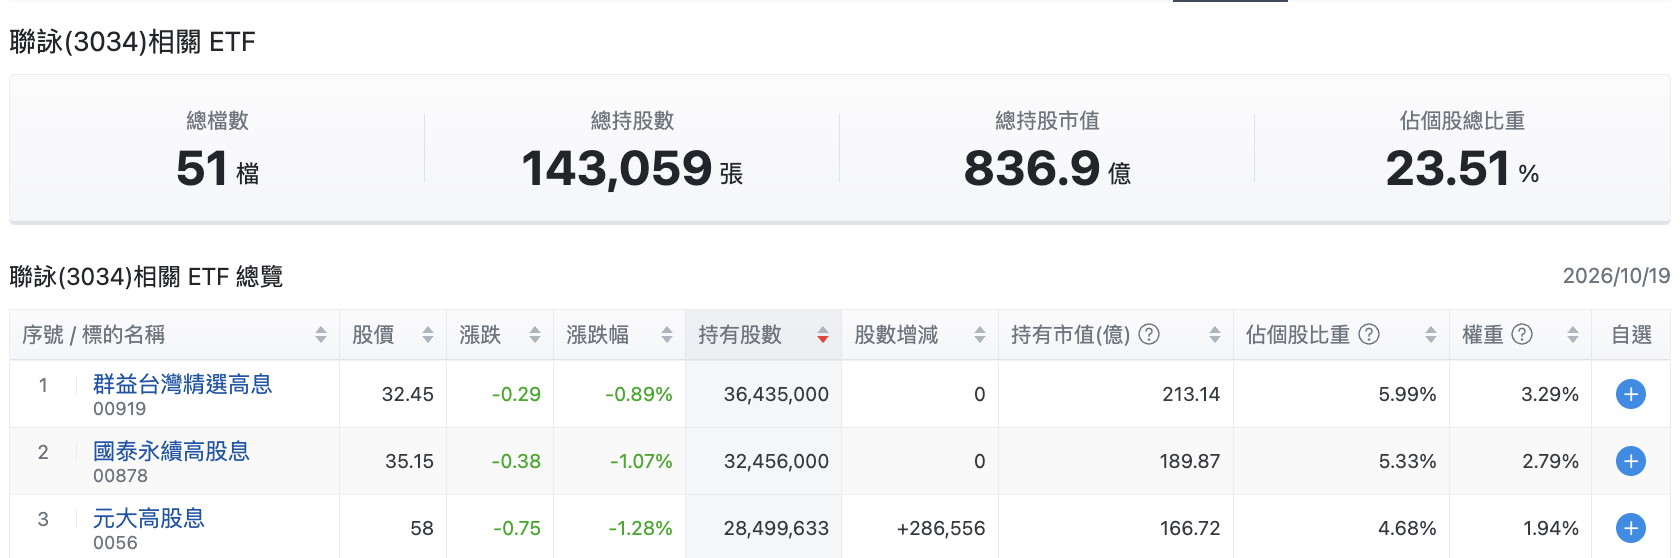
配息穩定,又作為驅動 IC 龍頭,目前共有 51 檔ETF持有聯詠,光是前三大持有者 00919、00878 與 0056 合計就持有將近 97,000 張,佔個股的 15% 以上,都是高股息 ETF。這說明市場主要參與者,已經不把聯詠當成長股定價,也不需要做夢計算成長性,而是當作金雞母。它的價值在於:全球每三塊螢幕就用它的晶片、零負債、帳上淨現金540億、每年穩穩配息。
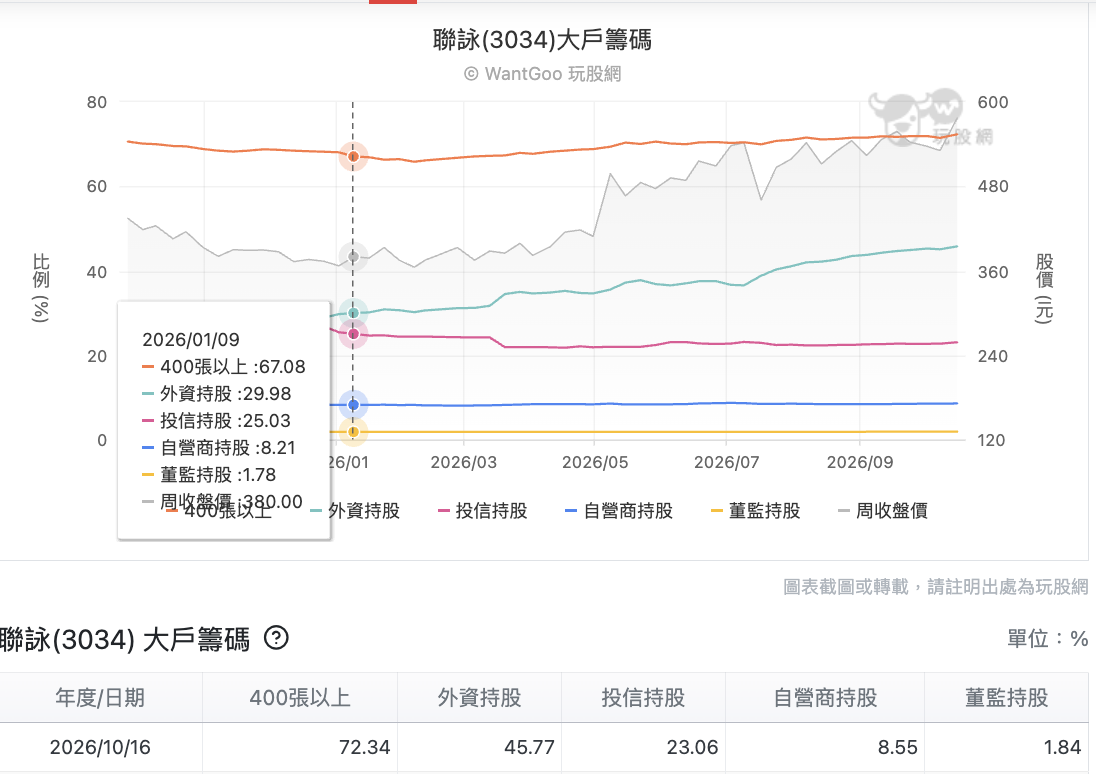
再看籌碼結構,從大戶籌碼的週資料來看,雖然投信持股下降到 22.69%,但散戶持股比重也下降。誰接走了?外資持股比重從 2025 年底的 28.87% 攀升到 10 月初的 45.26%。外資加碼的時間點(約從2026年3月起加速),恰好對應聯詠月營收從低谷反彈、以及Q2法說會展示獲利明顯回升的時間區間。
整體來看,聯詠的籌碼結構正在從「投信護盤、散戶存股」,慢慢轉移到「外資長期持有、ETF被動配置」的格局。
三年前沒吃到 AI 紅利,或許是一件可惜的事,但三年後還沒吃到 AI 紅利也沒有衰退,可能未必是壞事。
聯詠不在 AI 主幹道上,這是事實,但是當市場因為 AI 敘事劇烈波動時,對聯詠的股價衝擊相對有限。對需要穩定現金流、不想承擔主題性波動的投資人來說,這反而是優點。市場用實際的資金配置,給出了「成熟型高息電子股」這個定論。
AI 題材在過去幾年,就像是資產部位的加速器。聯詠這幾年雖然沒有 AI 股那樣翻倍的驚人漲幅,但根據還原月線來看,也是穩紮穩打的創歷史新高。短期來看漲不動,但走得慢,一樣有在賺錢,甚至在 AI 題材大起大落時,還能睡得好。至於值不值得,那就要看你的投資組合裡,還缺哪一種了。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


