
科技股估值修正引爆賣壓,台股「拉金融出電子」
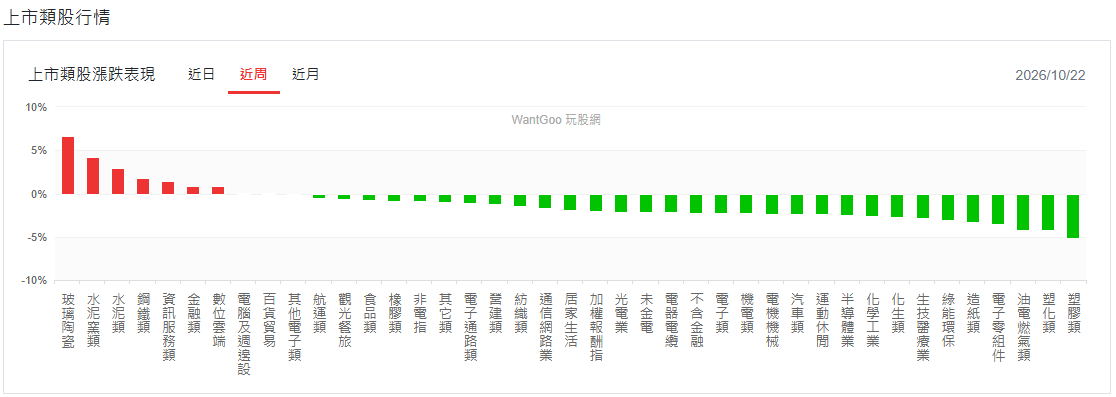
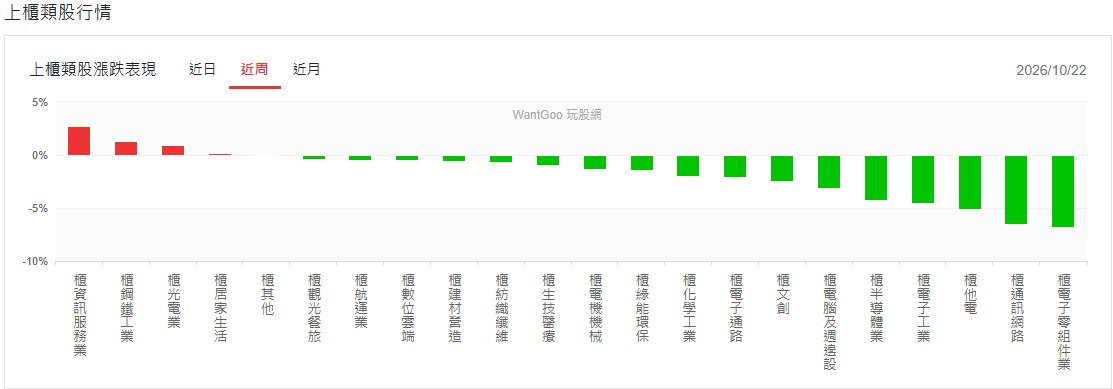
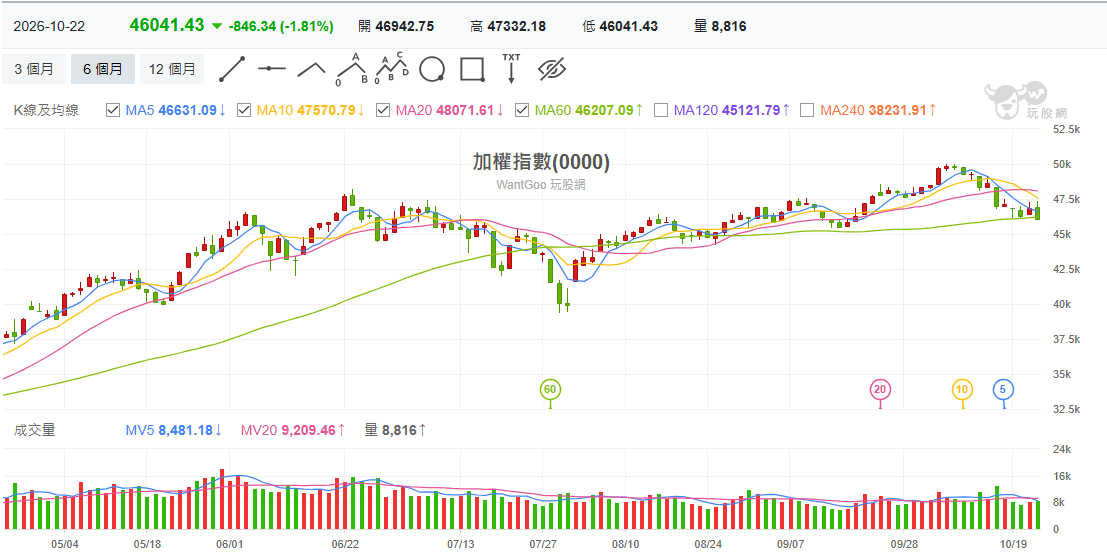
受到外部變數與科技股評價下修影響,美股科技巨擘動盪,市場傳出 OpenAI 將自身估值由 1.4 兆美元調降至 1.25 兆美元,引發投資人對 AI 高估值的疑慮與拋售潮。台股雖於周五因颱風假休市一天,但避險情緒在期貨市場持續發酵,台指夜盤再度重挫逾 500 點;加權指數從波段高點修正至今已接近 10%。權值核心如台積電(2330)、聯發科(2454)與台達電(2308)相繼跌破季線支撐,盤面資金明顯轉向防禦型金融股避險,形成強烈的「拉金融、出電子」結構。
封測與 AI 硬體供應鏈動能降溫,族群回測季線反彈乏力
先進封裝與整體封測族群面臨成長力道放緩的考驗,指標股日月光投控(3711)、京元電子(2449)及矽格(6257)在相繼回測季線後,多處於低檔震盪整理,反彈力道普遍不足。與此同時,先前強勢的 AI 周邊硬體鏈亦全面走弱,包括散熱指標奇鋐(3017)、ABF 載板廠欣興(3037)、PCB 伺服器板廠金像電(2368)以及伺服器機殼廠營邦(3693),股價皆紛紛拉回測試季線關卡,短線籌碼仍有待沉澱。
高本益比高價股重度修正,探針卡與導軌指標自高點腰斬
市場風險偏好急遽降溫,資金對高本益比與高評價族群展開嚴厲修正,其中探針卡族群跌勢最為劇烈。測試介面大廠旺矽(6223)、精測(6510,原筆誤漢測)與穎崴(6515),波段自高點修正幅度均已超過五成;而在伺服器導軌領域居於龍頭地位的川湖(2059),股價自高檔拉回幅度亦達 50% 以上。高價股的集體退潮反映市場槓桿與投機資金快速抽離,技術面籌碼壓力沉重。
消費性電子旺季不旺,記憶體族群面臨供需與價格雙重打擊
傳統電子傳統旺季需求不如預期,全球智慧型手機與個人電腦(PC)出貨銷量出現約兩成的衰退幅度,終端買氣疲弱拖累上游元件。記憶體族群在面對產能擴張以及終端消費需求萎縮的雙重利空夾擊下,報價與毛利承壓,相關供應鏈股價持續探底,南亞科(2408)、旺宏(2337)及華邦電(2344)均已連續兩周走跌,短線尚未見到止跌築底訊號。
防禦型資金湧入電信三雄,集團轉投資資安新星逢低獲買盤青睞
在電子權值股大舉退潮之際,具備高殖利率與穩健現金流特性的電信三雄成為資金的最佳避風港,中華電(2412)、遠傳(4904)與台灣大(3045)同步逆勢走揚。值得留意的是,中華電旗下具成長潛力的小金雞中華資安(7765),在股價經歷整理、位處相對低檔之際,具備集團資源與資安防禦題材,已開始吸引中長線買盤逢低進場布局。
傳產原物料族群抗跌突圍,績優食品與包材低檔浮現投資價值
資金轉進傳產與低基期類股避險,水泥族群的台泥(1101)、亞泥(1102)以及鋼鐵龍頭中鋼(2002)、不銹鋼管廠彰源(2064)皆逆勢收紅。此外,防禦性極佳的食品與包材族群亦值得投資人留意,如大成(1210)、卜蜂(1215)表現穩健;包材與代工大廠宏全(9939)今年上半年每股盈餘(EPS)達 6.55 元改寫同期新高,基本面表現亮眼,股價在回檔整理後基期偏低,周五以 127 元作收,具備長線評價吸引力。
權值籌碼高度集中加劇震盪,逢反彈宜調節持股、低檔布局防禦食品族群
台股本周跌破季線關卡,加上周五台指期夜盤再度受挫,上方高檔套牢壓力已然成型。展望後市,在美國期中選舉(11月上旬)前夕,國際股市短線雖缺乏強勁上攻動能,但指數跌深後仍具備一定程度的技術性買盤支撐。值得警惕的是,依過往數據與當前盤面結構顯示,受被動式 ETF 投資盛行影響,市場資金已有高達近八成高度集中在前百大權值股,一旦 AI 資本支出展望出現任何變數,權值股的大幅波動恐帶動整體指數劇烈震盪。操作策略上,建議投資人在 11 月中旬前,逢反彈應伺機逢高調節手中持股降槓桿,並轉向防禦型且位處低檔的食品族群分批布局,靜待明年上半年的食品股行情。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


