還記得上次我們換口味挑了動能股華經嗎?
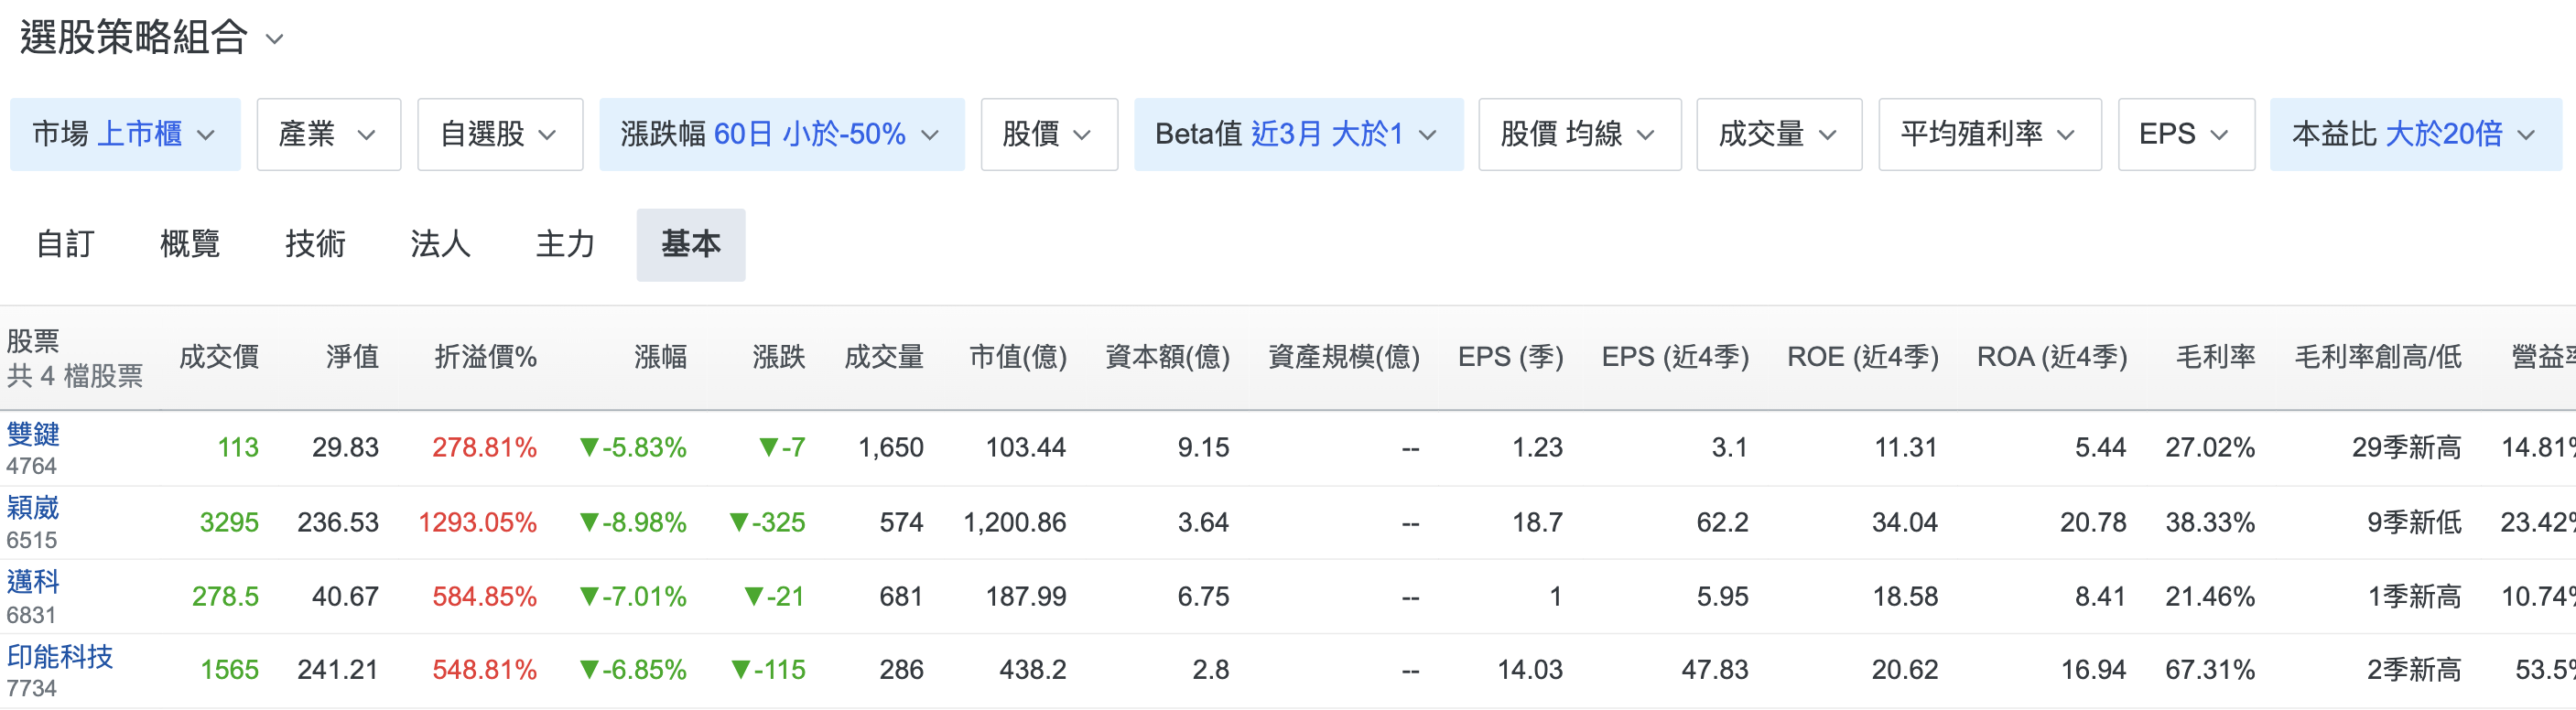
這次我把鏡頭整個翻過來,不找漲最兇的,改找跌最慘的。條件設定是上市櫃、60日跌幅大於50%、近3月Beta值大於1、本益比大於20倍,意思是兩個月內股價腰斬、波動比大盤還敏感,而且市場給的本益比還不低。四個條件套上去跳出四檔:雙鍵(4764)、穎崴(6515)、邁科(6831)、印能科技(7734)。按股價排序,雙鍵以113元排第一,其他三檔從278.5元到3,295元不等,雙鍵是唯一百元出頭就能研究的一檔。
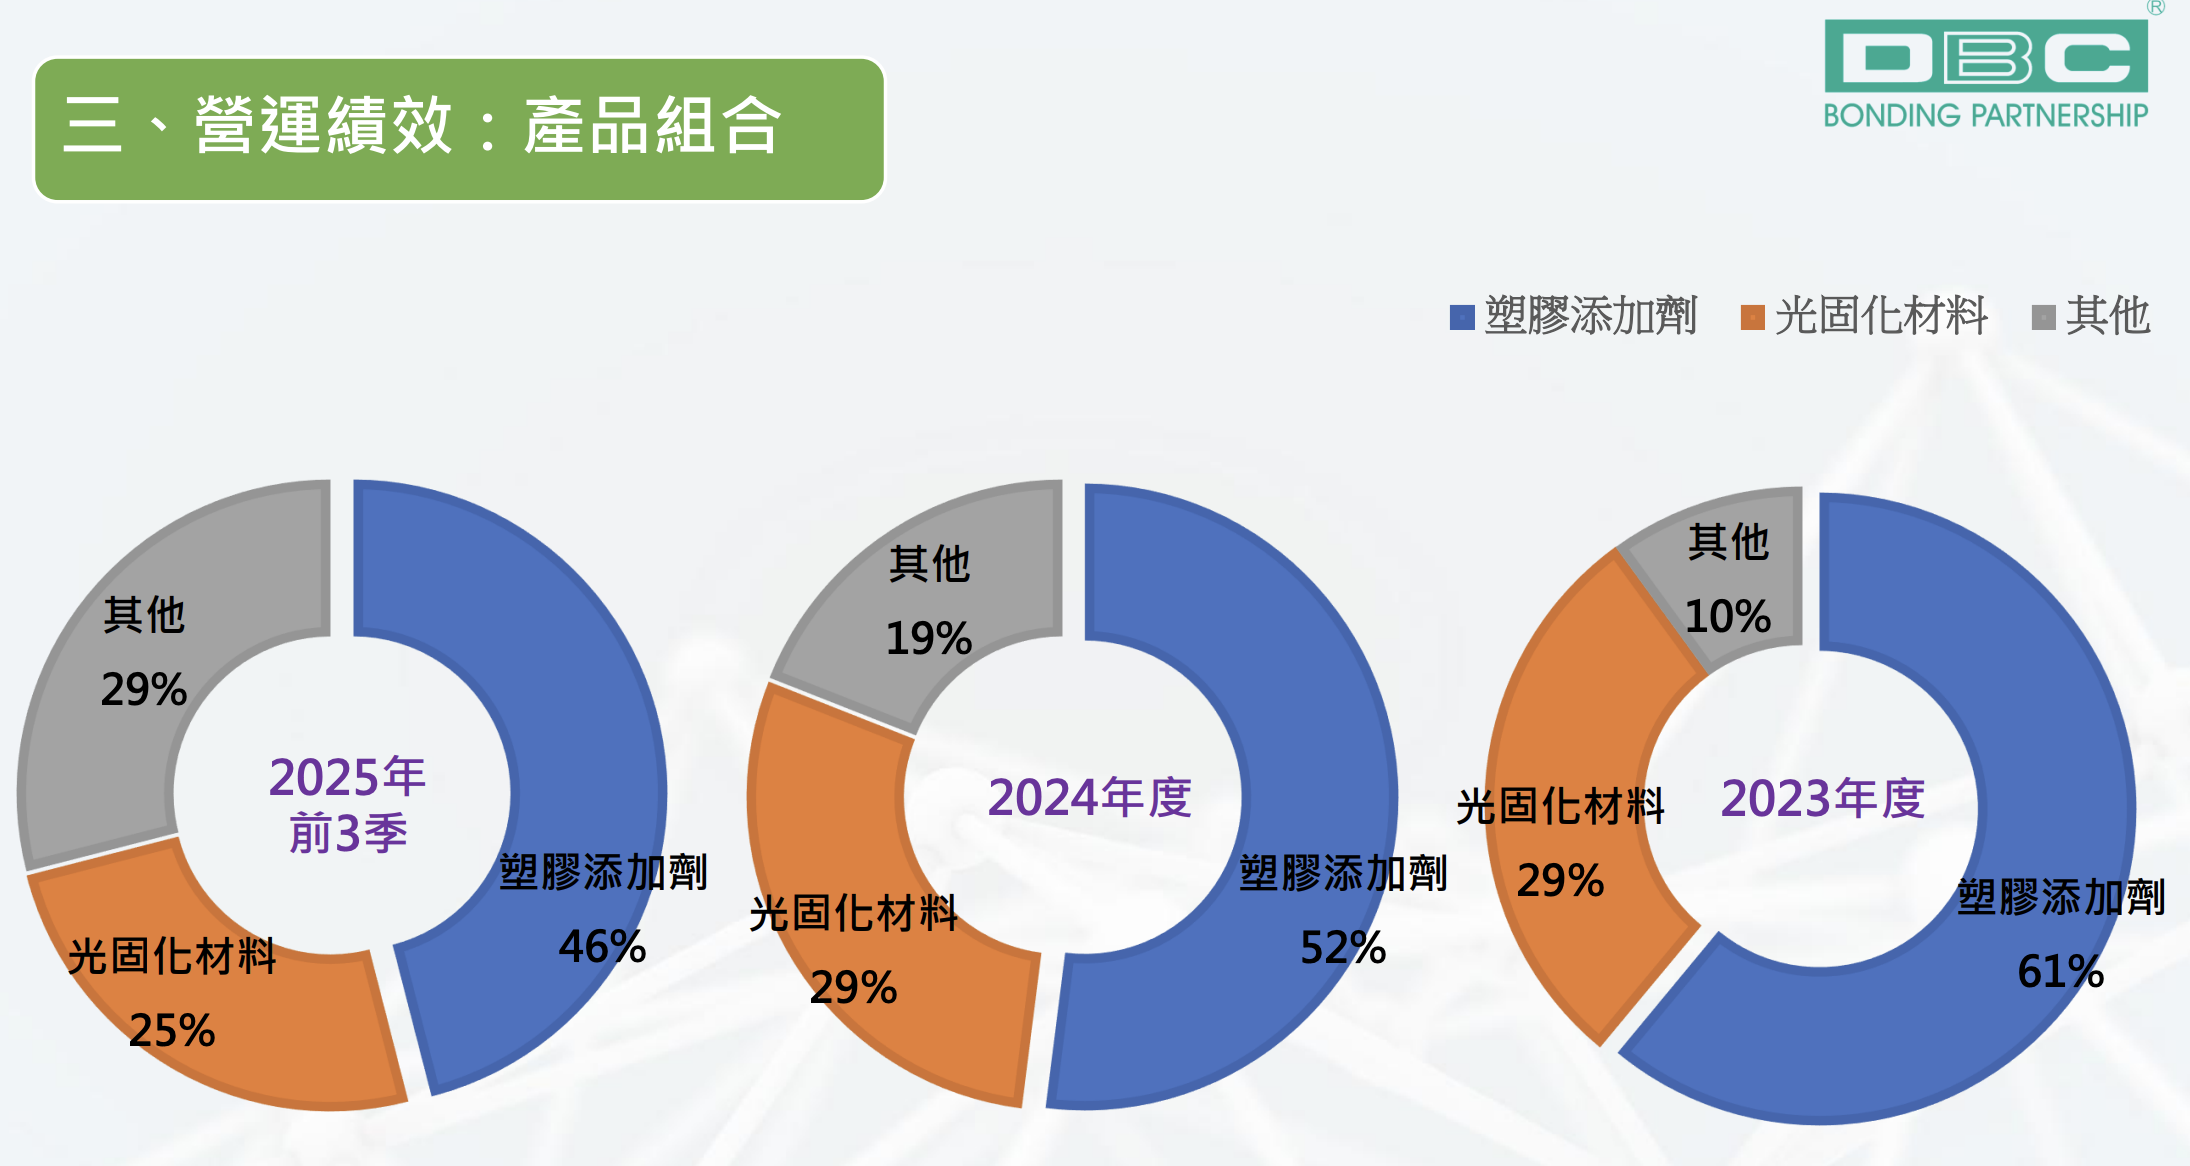
你可能沒聽過雙鍵,它是1994年成立的化工廠,2018年上市,工廠在宜蘭利澤和江蘇大豐。老本行是塑膠添加劑和光固化材料,簡單說就是讓塑膠不容易被紫外線曬壞、讓塗料油墨照到UV光就快速硬化的化學品。但你看它的產品組合,塑膠添加劑占比從2023年的61%一路降到2025年前三季的46%,包含電子材料在內的其他產品則從10%拉到29%。讓市場瘋狂的就是電子材料,它做的是銅箔基板(CCL)用的關鍵樹脂,2025年開始量產M7等級的改性聚苯醚樹脂,2026年升級到M8用的碳氫樹脂,2027年瞄準M9,直接搭上AI伺服器高速傳輸的升級潮。
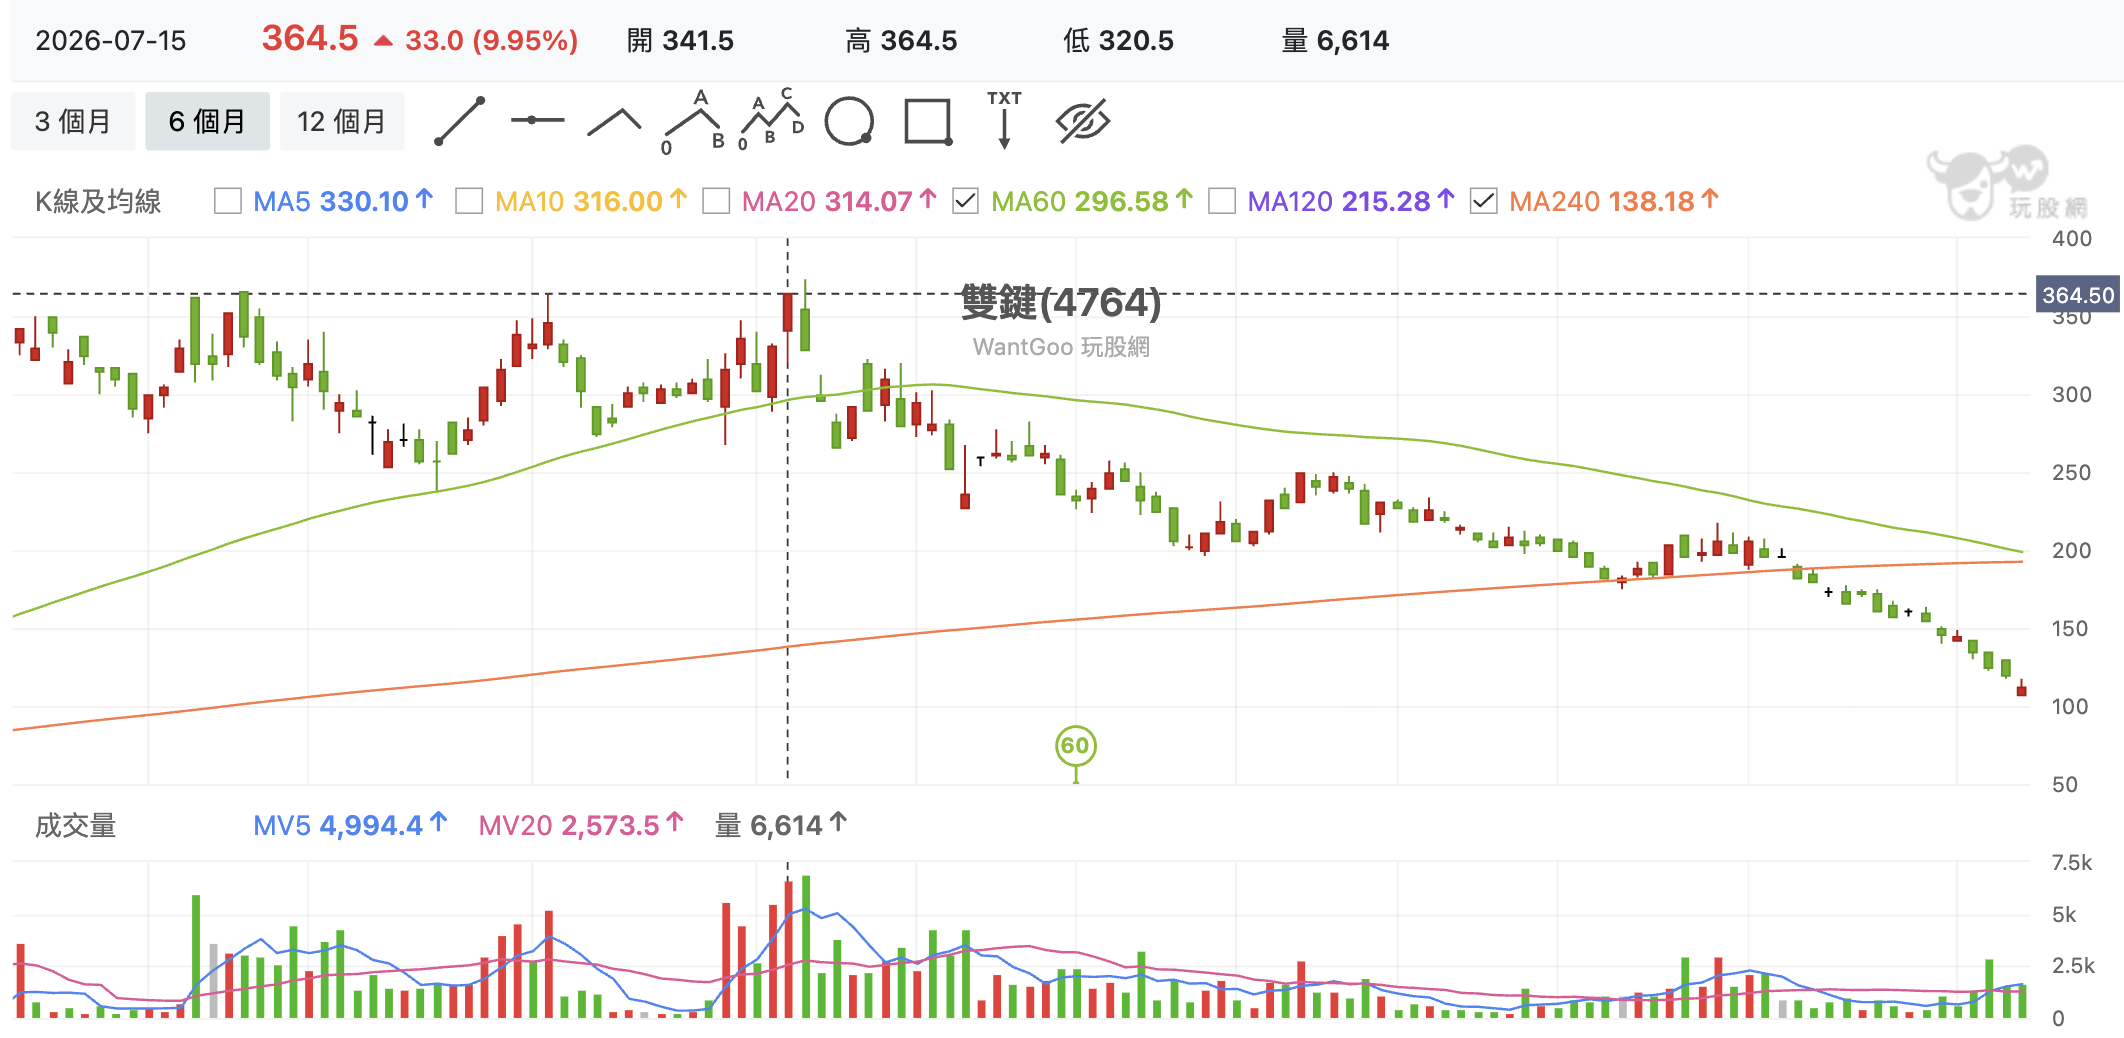
這個故事讓股價漲得很誇張。2025年10月15日雙鍵收盤只有40.7元,到2026年7月15日收在364.5元,九個月漲了快九倍。但你把K線拉開看,7月15日那根漲停幾乎就是這波的頂,之後一路跌破季線,最近連年線都守不住,現在113元,從高點算下來砍掉將近七成。
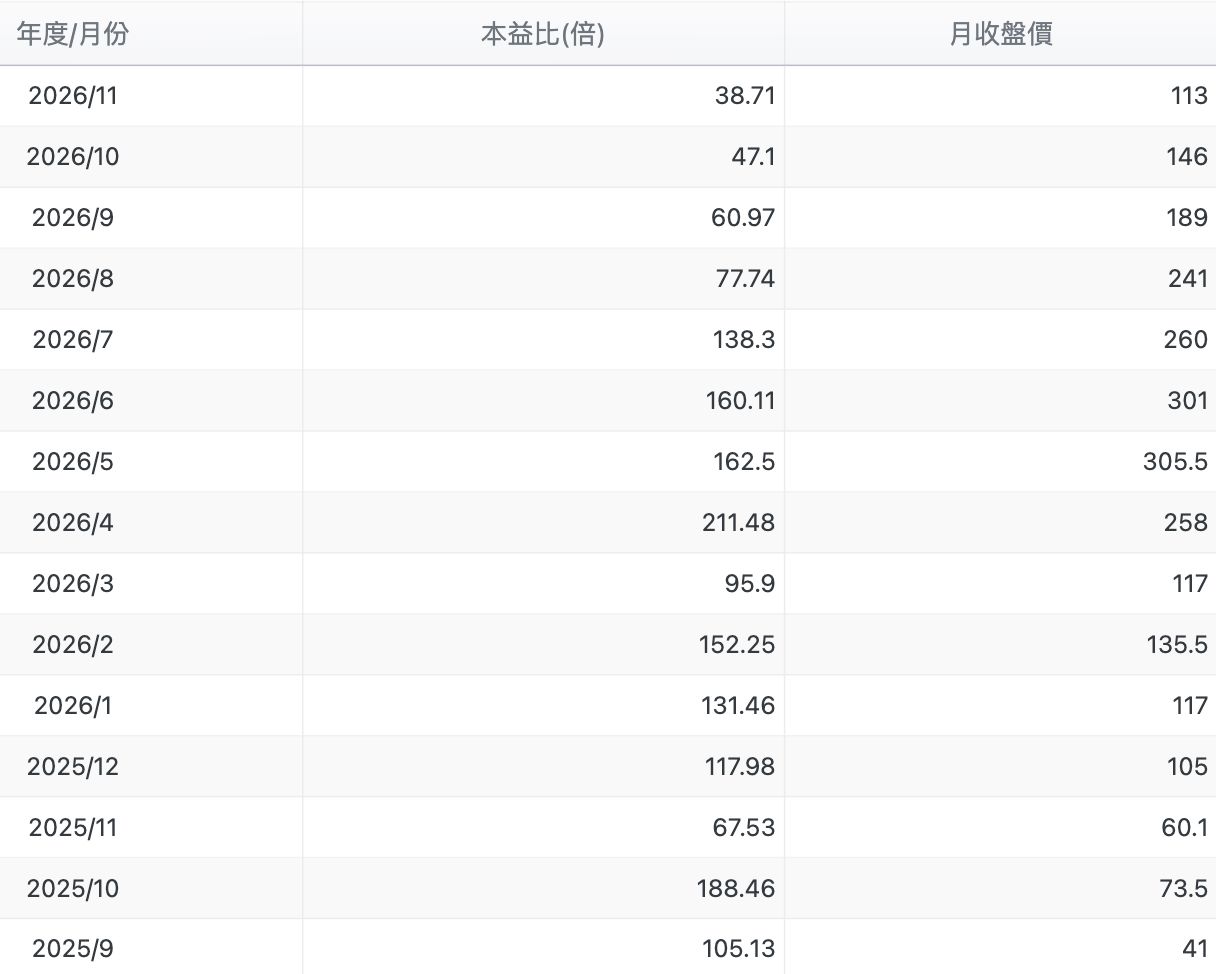
本益比的變化更能說明這段發生了什麼。2026年4月雙鍵本益比高達211.48倍,5月還有162.5倍,貴到被證交所列為注意股,到了11月只剩38.71倍。你一定會問,這不就是股價跌出來的?其實只對一半,同期股價從258元跌到113元,如果EPS原地不動,本益比應該還有九十幾倍,剩下的壓縮是獲利長大撐出來的。
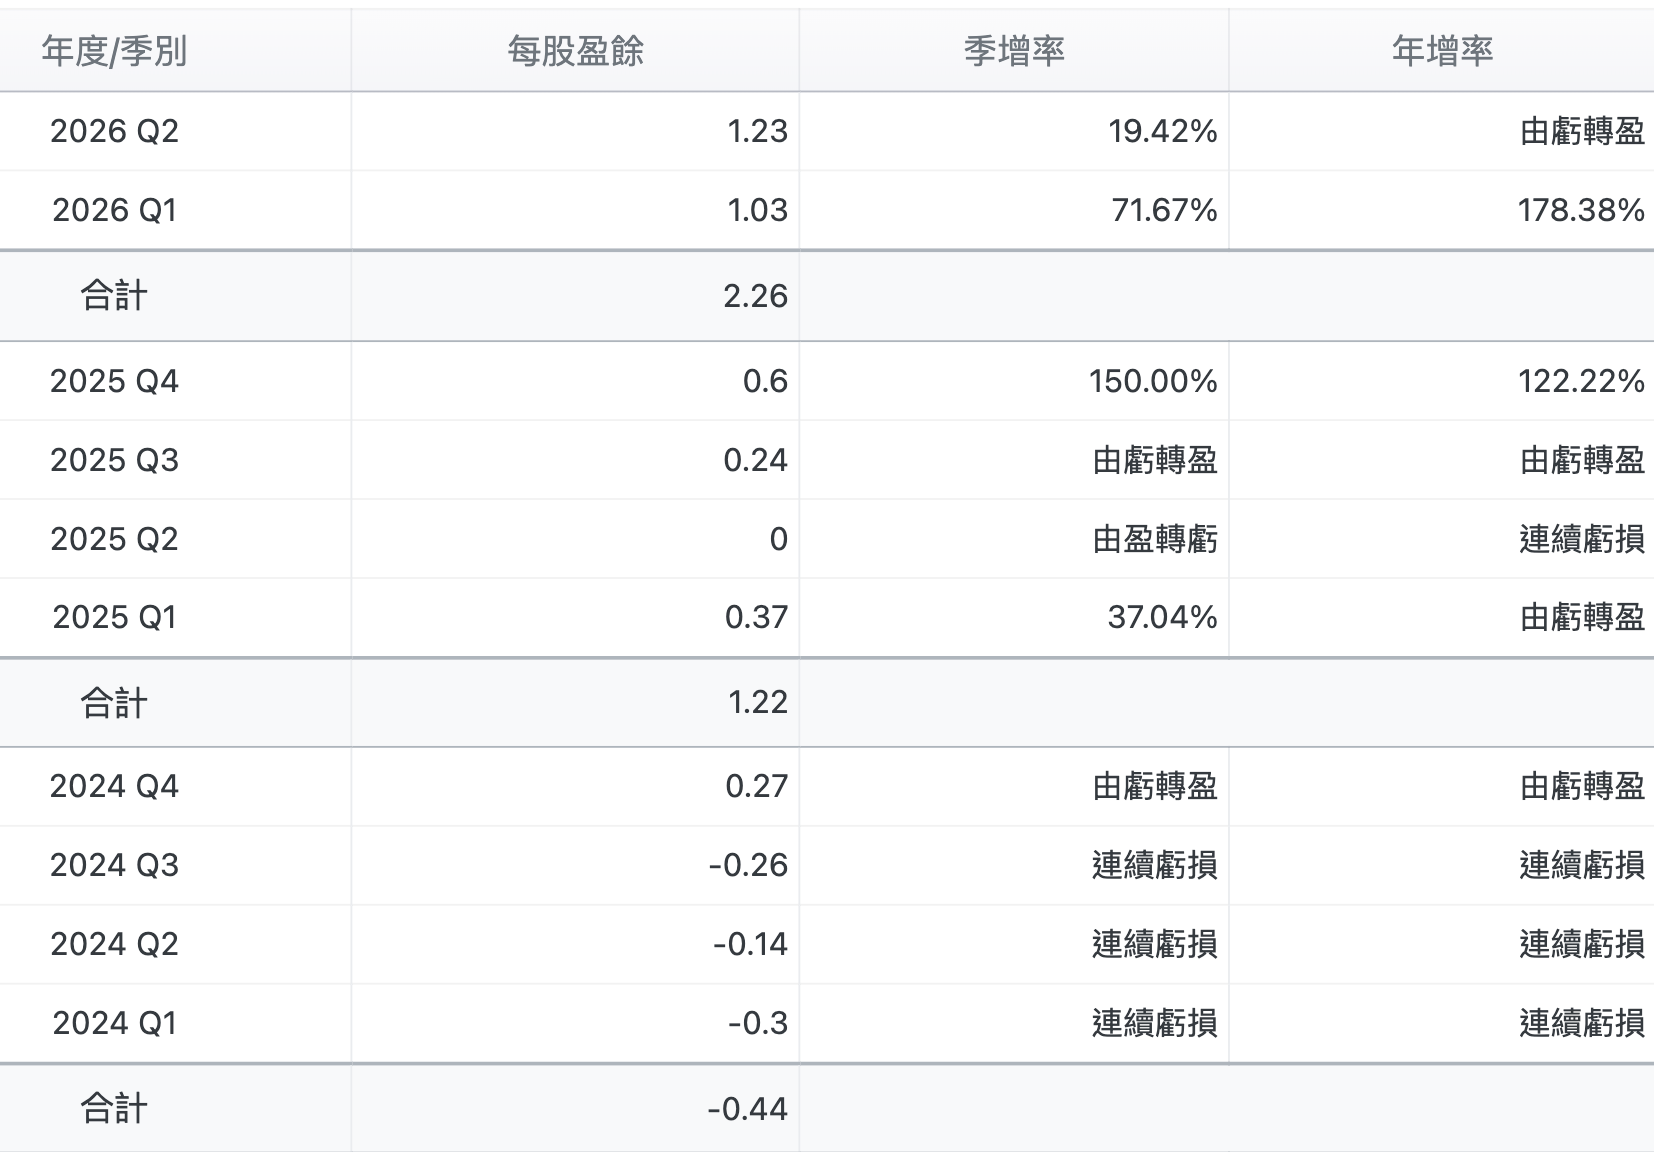
EPS的軌跡就是證據。2024年全年還虧0.44元,2025年轉盈賺1.22元,2026年第一季1.03元、第二季1.23元,上半年合計2.26元,半年就賺贏去年整年將近一倍。近四季EPS 3.1元,毛利率27.02%更創下29季新高,代表電子材料拉高的不只是營收,連獲利品質也一起改變。
那為什麼還殺成這樣?其實三件事疊在一起。首先是評價太高,一兩百倍的本益比本身就沒有犯錯空間;再來是9月營收2.27億元年減9.92%,讓市場對成長的信心動搖;最後是現金增資新股10月21日入帳,籌碼一下子變重,加上主力從8月中就持續站在賣方。
雙鍵殺的是評價,不是基本面。EPS還在往上走、毛利率創新高、CCL樹脂產能還在擴,本益比也從兩百倍回到三十幾倍。當然38.71倍用價值派的尺來量還不算便宜,短線籌碼也還沒洗乾淨,但比起7月追在三百多元的人,現在看這檔的位置合理多了。殺到爛掉的股票不一定都是垃圾,有時候只是泡沫先被擠掉。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。