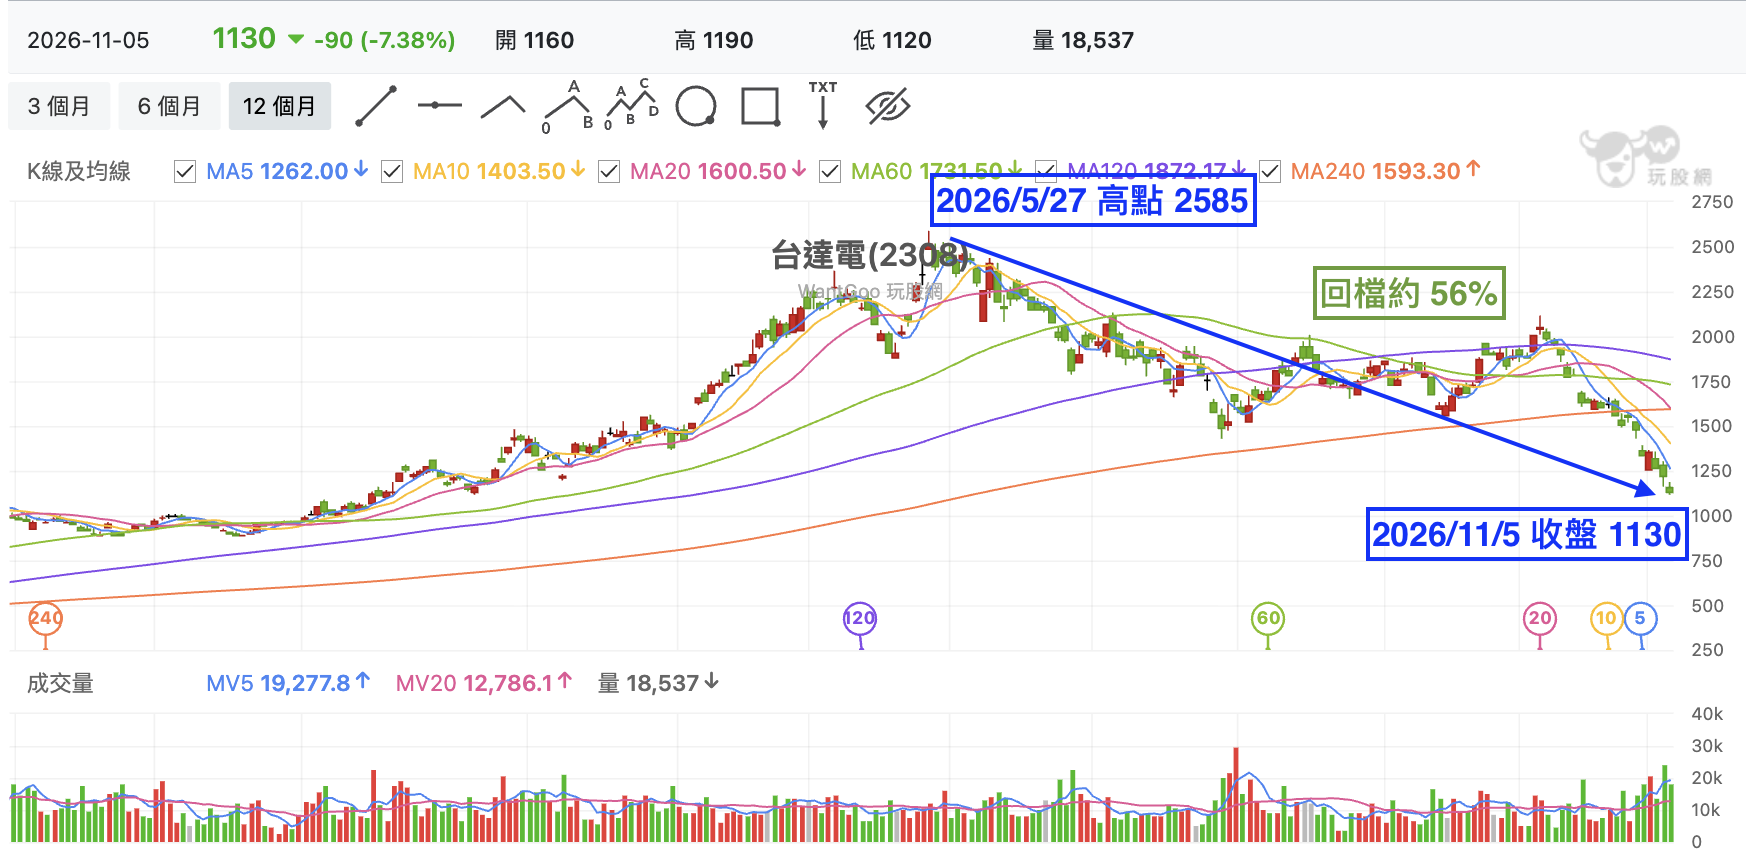
不過是半年前,市場對台達電相當樂觀:AI資料中心核心供應商、訂單能見度看到 2029 年、拚命蓋廠,盤中創歷史新高 2585,5 月本益比超過 90。半年後,AI 一樣運作,但收盤價 1220 ,幾乎腰斬。 神奇的是,台達電股價腰斬同時,獲利其實在創新高:前三季 EPS 26.64元,年增 62%,已超過 2025 全年的 23.14 元。所以「台達電怎麼了」的問題,得先從第三季的法說會對比,才能理解台達電處於怎樣的狀態。
成長是真的,但太樂觀也是真的
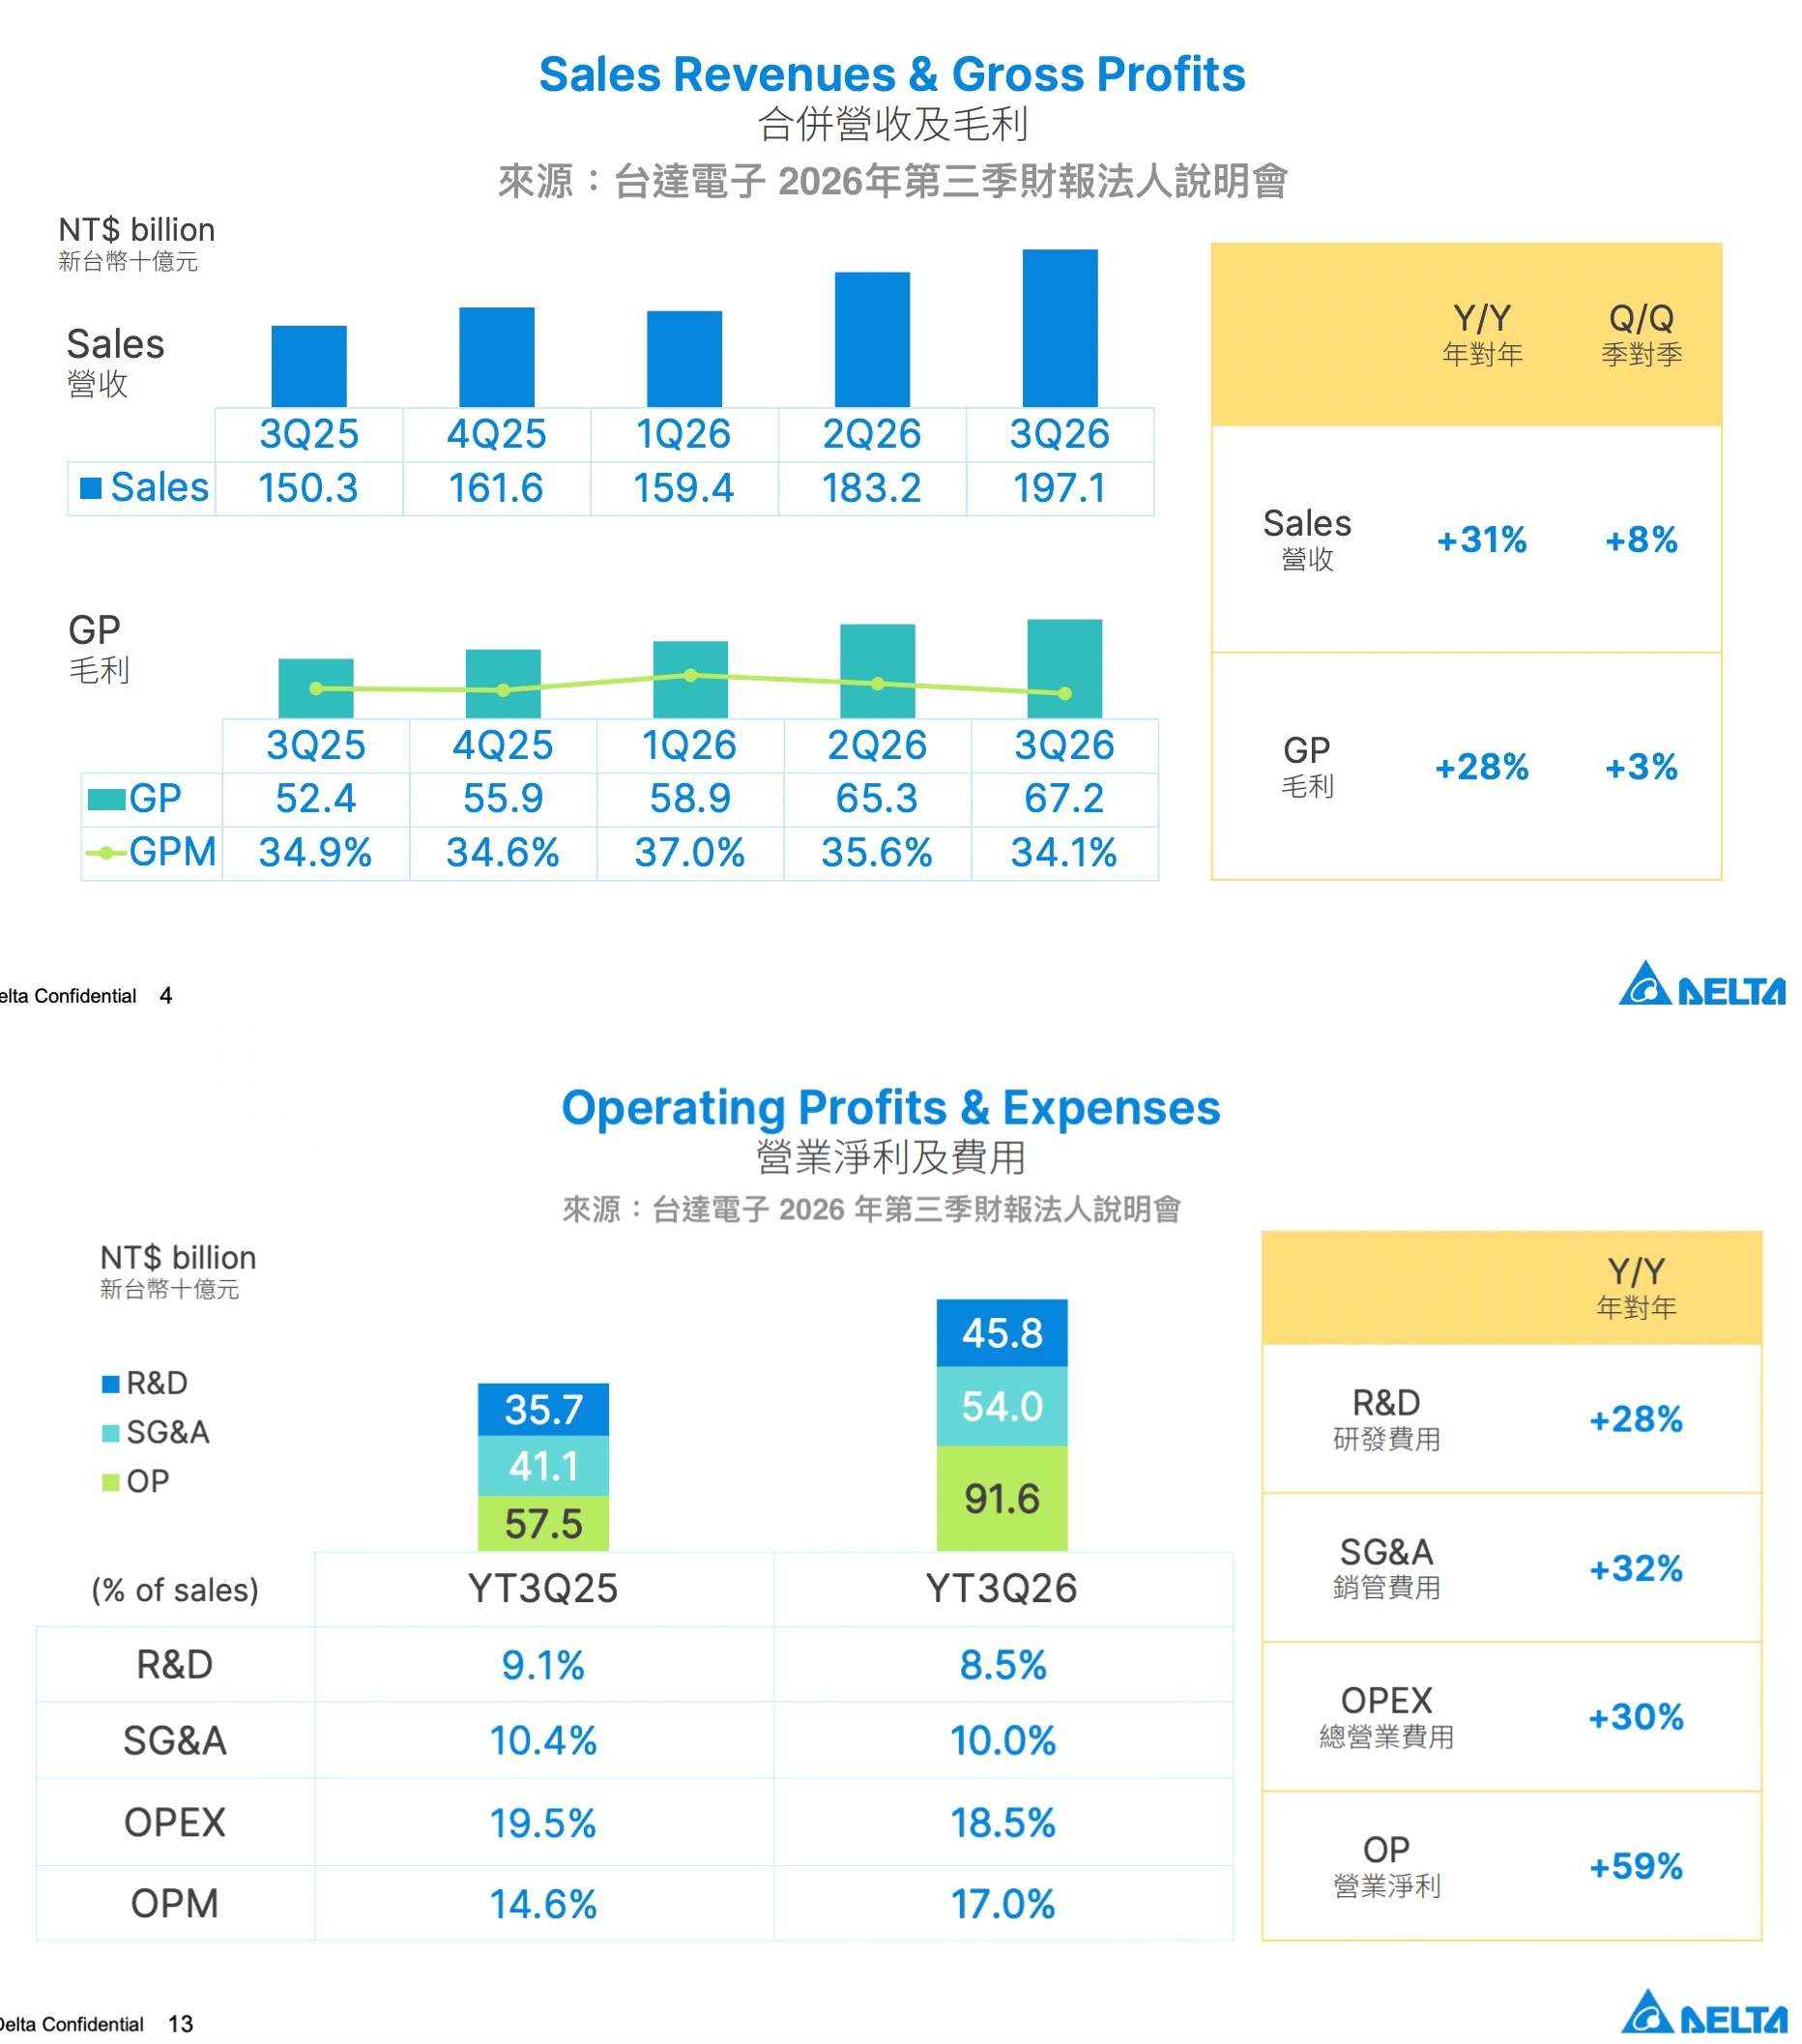
先說好消息的部分:第三季營收 1,971 億,年增 31%,連續創單季新高。累積三季營業利益916 億,年增 59%,營業利益率從 14.6% 升到 17.0%,賺的是真金白銀。不過 Q1 毛利率創下 37% 新高後,近兩季則分別是 35.6% 與 34.1%,35%才是合理水準。
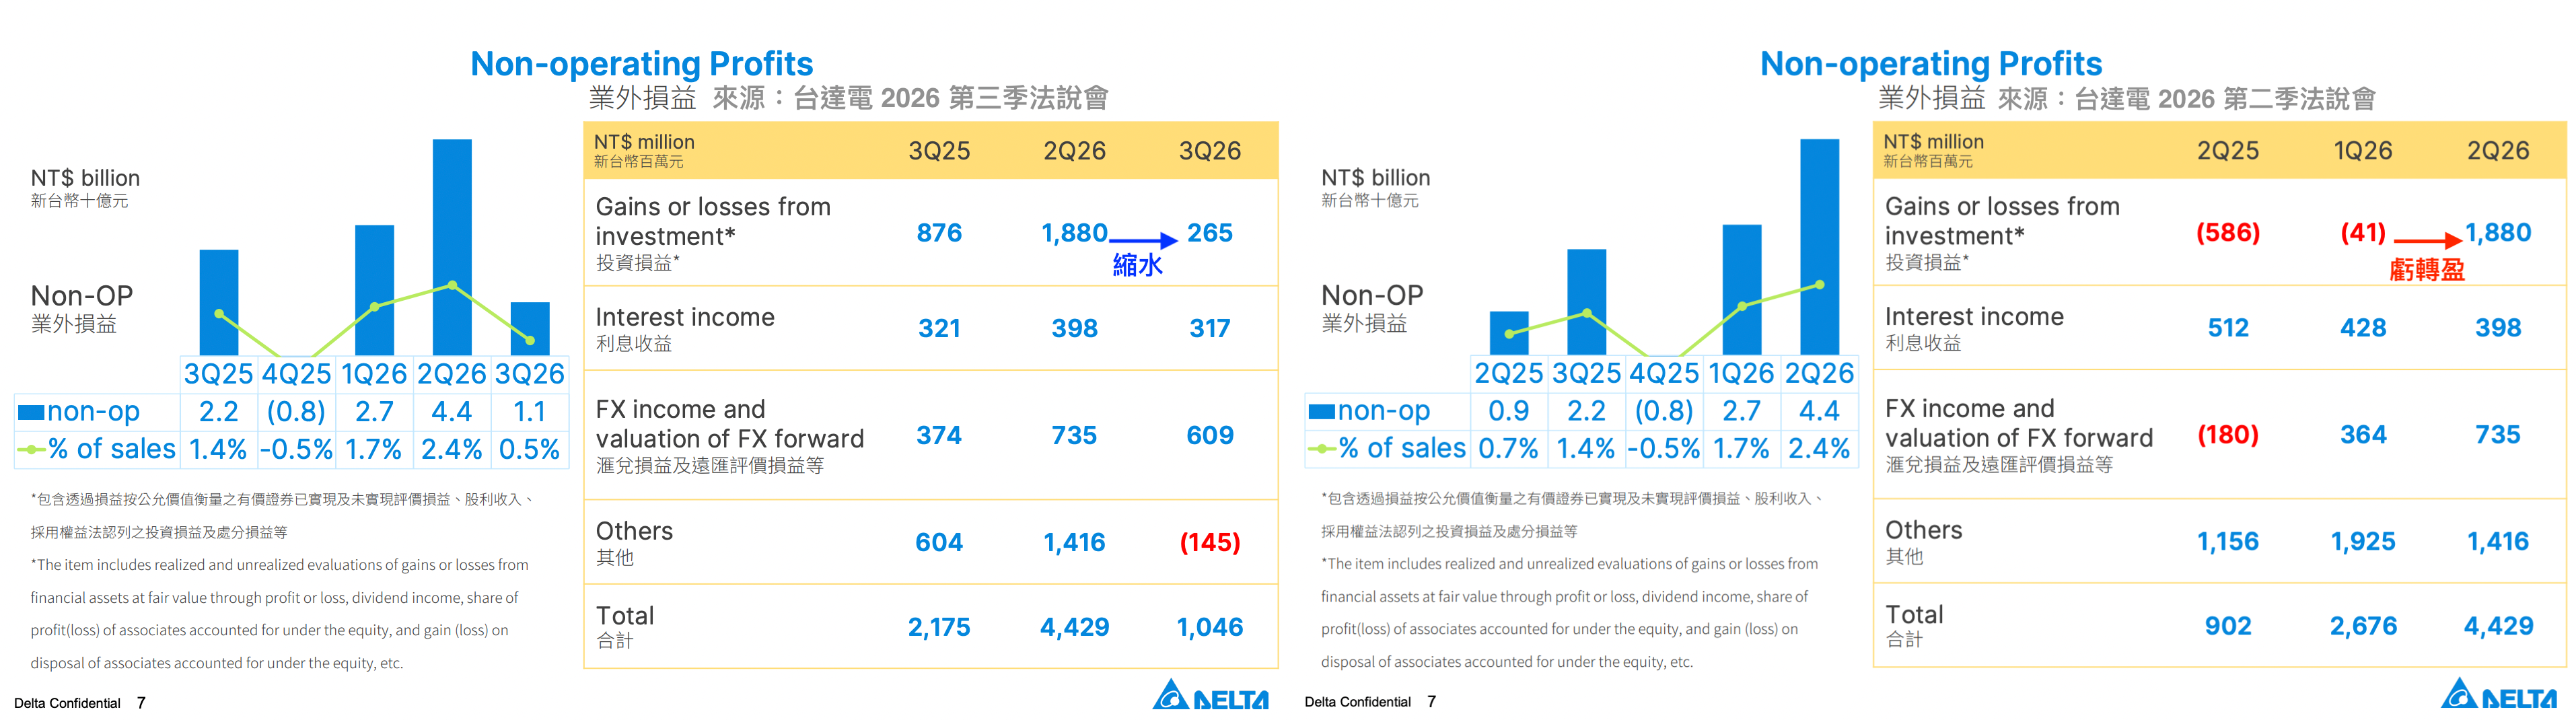
但營收與毛利創高同時,第三季 EPS 卻是較第二季下滑至 9.04 元。這對與 5 月的樂觀如潑了一桶冷水,但倒未必第三季本業怎麼了的問題。對照今年三季的投資損益,第一季約 4100 萬的小虧,第二季暴增到 18.8 億,第三季又回落到 2.65 億左右。依簡報腳注的定義,這個科目是「透過損益按公允價值衡量的有價證券已實現及未實現評價損益、股利收入、採用權益法認列的投資損益及處分損益等」。白話說,就是帳上投資的股票或基金漲了、賣掉了,或是轉投資子公司認列的獲利。
但這筆投資收益屬於市值波動或一次性處分,正常季度很難複製,也影響第三季看來像是退步。所以就算營業利益持續成長,市場還是感到不如預期的原因。同期間『其他收入』也從 14 億元轉為負數,兩者合計造成業外從 44 億跌到 10 億。
最該盯的數字,是電源部門的利潤率
關於 AI 伺服器電源的主戰場,佔台達電營收過半的電源及零組件部門。第二季時部門營收約 963 億,第三季成長 10% 為 1059.3 億。但部門利潤卻是由 201 億減少 1% 至 199 億。客人變多了,但總利潤反而沒增加。
而第三季認列了 39 億元的存貨跌價損失,約占營收 1.7%,就是集中在電源與零組件部門。管理層在法說會提到,預計第四季便能陸續消化庫存問題。但也有論點提到,問題在於客戶第三季放緩拉貨,依泰達電的庫存政策,存放超過 90 天的貨品須提列跌價準備;摩根大通也提到,泰達電全年存貨規模幾近翻倍,並因此下修 2026 至 2028 年的毛利率預估。
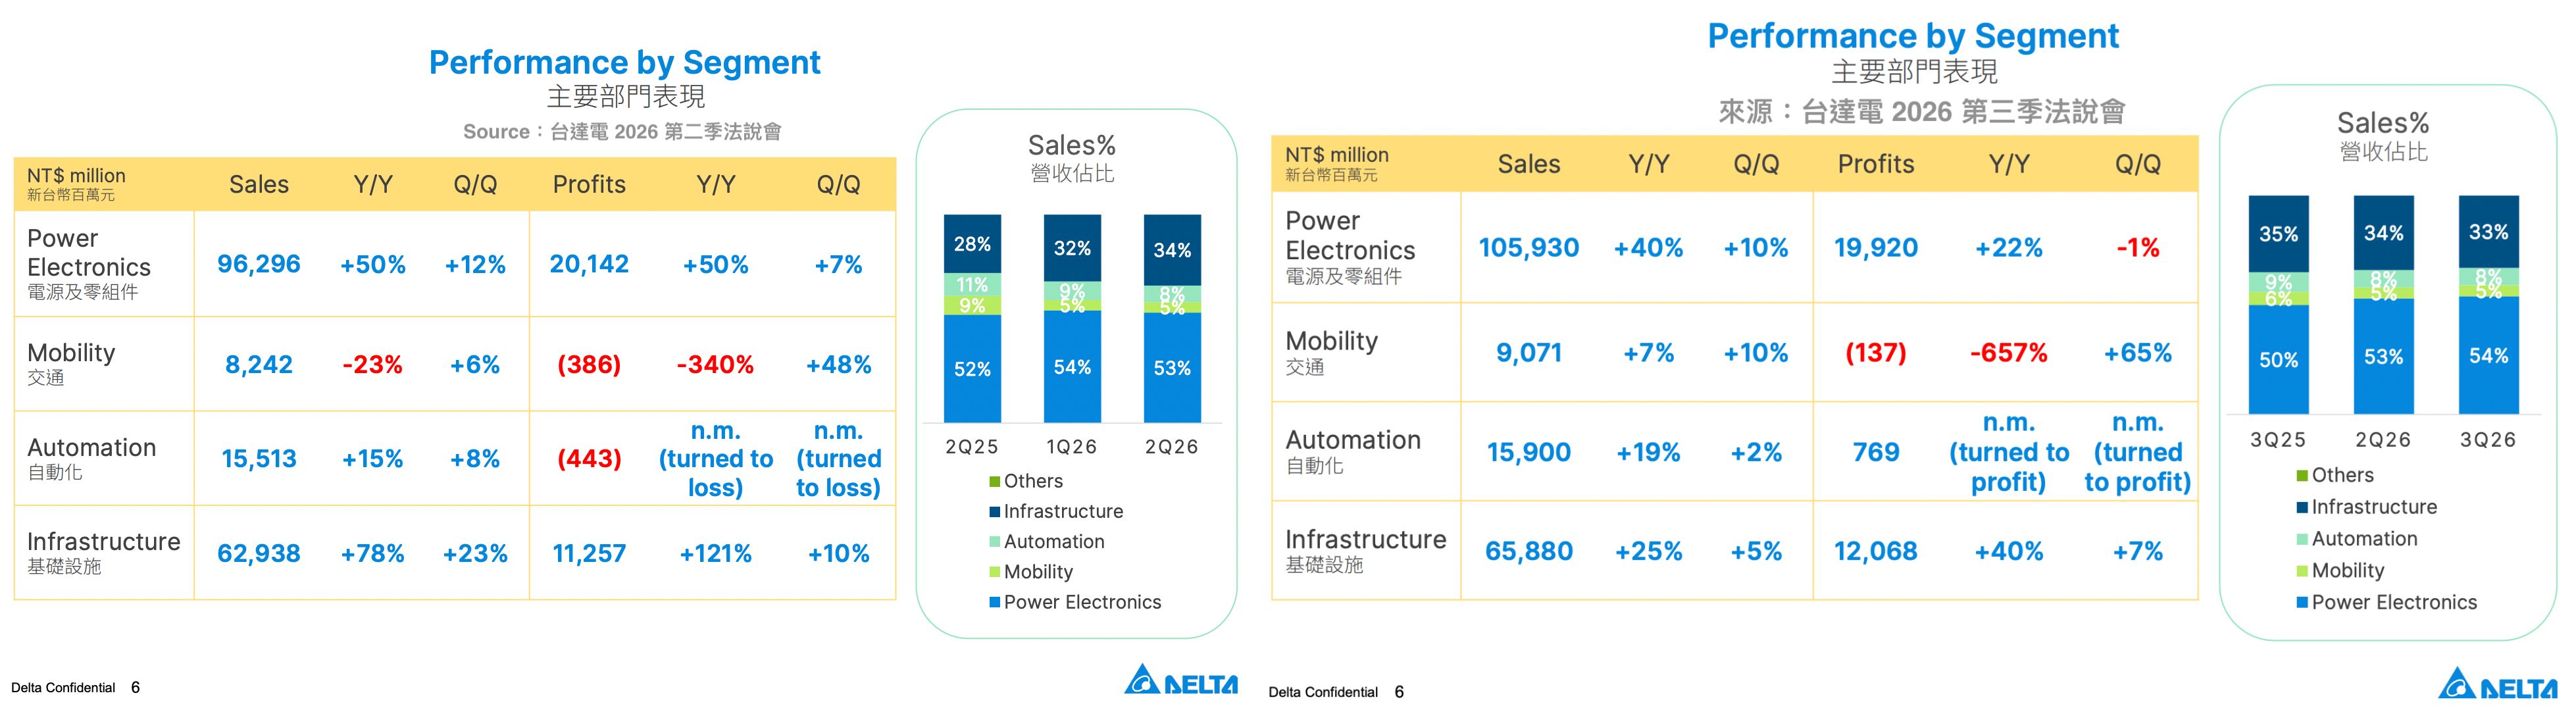
問題已不只是台達電產能是否能跟上,而是AI 資料中心建置也面臨環境上的挑戰。台達電管理階層提到原物料供應、電力供應與專業技術人力短缺等問題。若客戶延後拉貨,台達已經備好的料就變成庫存,最後變成跌價損失。
再來,擴產的帳單也開始到了。「提升資本支出」在多頭時會被視為利多,但成本則會慢慢攤進損益表。台達電今年資本支出從原本約 500 億元上調到 650 億至 700 億元,還宣布在馬來西亞檳城設大型廠。以 EBITDA 減稅前淨利粗算,每季折舊攤銷從一年前約 84 億元升到約 100 億元,增加約兩成。
預估本益比重回 20 倍,打回原形?
以基本面來看,台達電實際獲利並沒有太大落差,但市場的期待卻像被打回原形。對照 6 月時台達電滾動本益比 72 倍,預估本益比 51 倍,本益成長比 3.86。11 月的預估本益比已落回約 20 倍,本益成長比為 1.91。市場願意為台達電未來一年的每一塊錢獲利付出的價格,砍掉了六成。
預期本益比是股價除以「分析師對未來12個月EPS的共識預估」而來的,來源是法人機構各自建模後取平均的預估值。所以預期本益比下滑,可能是股價跌、可能是分析師上修預估、也可能兩者同時發生。
但現在 20.55 倍是什麼意思?台達電 2012 年至 2023 年的歷史本益比區間,大約在 15 至 25 倍,是傳統電子製造業的定價邏輯。如果說六月的 51 倍是「AI 基礎設施核心供應商」的定價邏輯,那 20 倍的預期,說明市場也默默將台達電切換回「電子製造業成熟股」的框架。
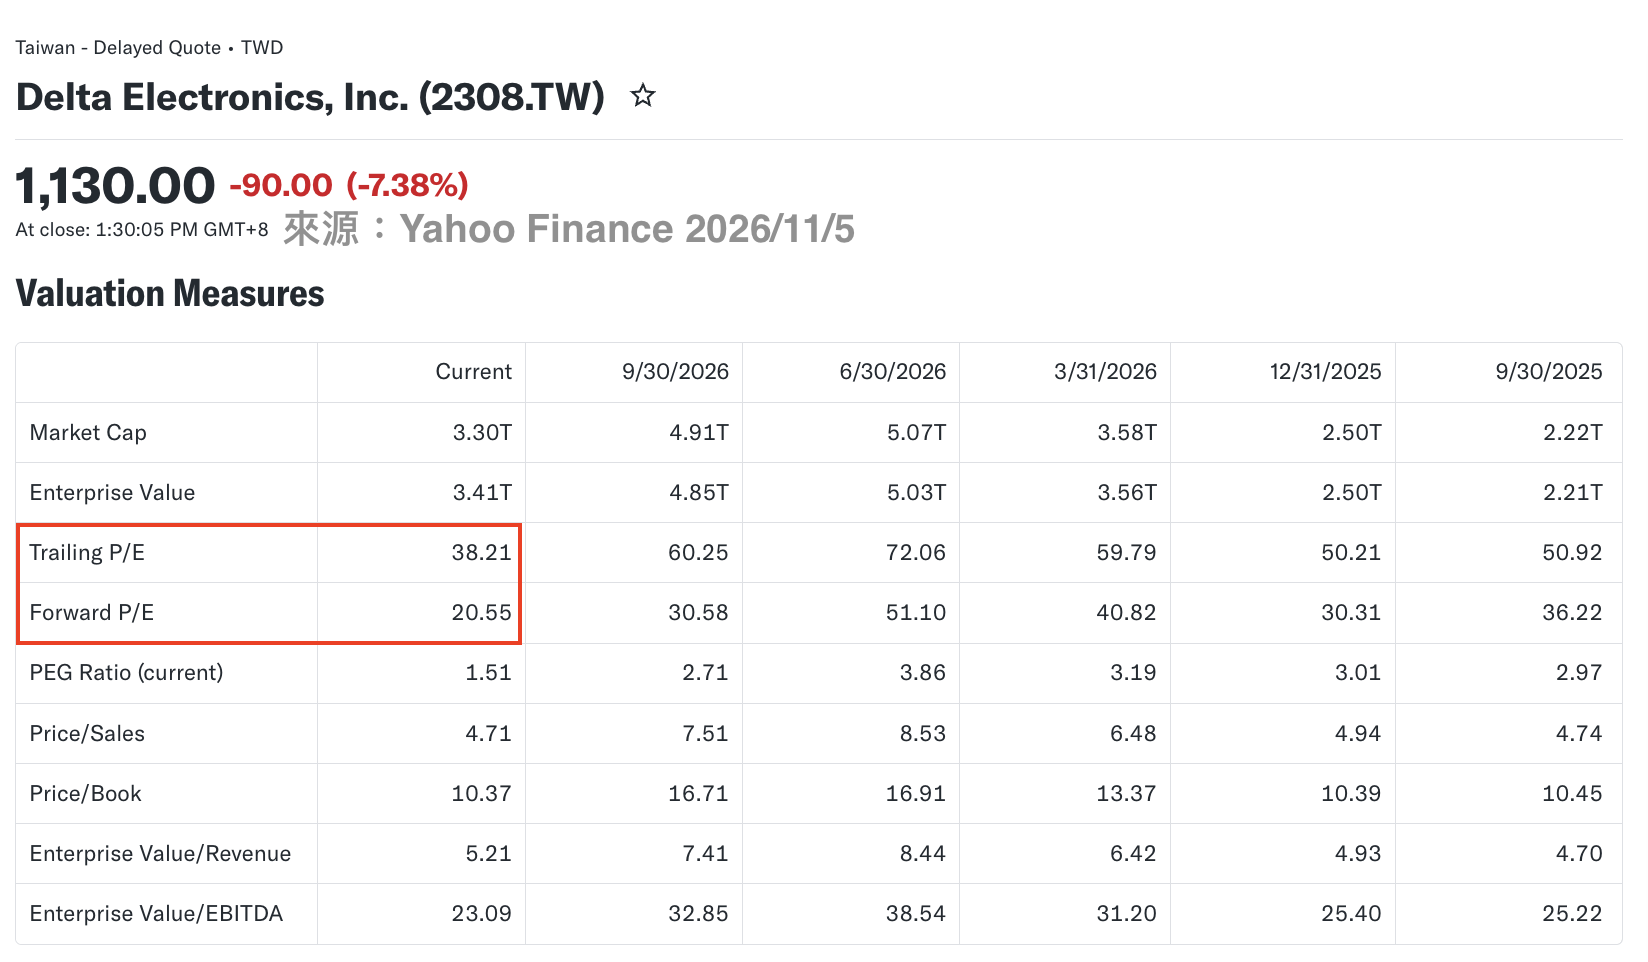
最後回到一開始的問題,台達電還會成長嗎?或許會,但這個成長現在還值 2,200 元嗎?到底台達電是 AI 電源公司,還是又重回電子製造業成熟股這個框架。從 72 倍到 20 倍,市場不是在否定台達電,而是在重新決定這張門票值多少,所有曾經高本益比的公司,都必然會面對這樣的評估過程。當成長速度從加速變成等速,好公司和好價格就得要分開就事論事。找到值得投資的好公司或許不難,而是確認「好公司」為什麼好,以及「什麼框架會有什麼價格」,也很重要。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。