興櫃股王 9 月 10 日起辦理公開申購,就以每股 2,250 元,創台股史上最高承銷價紀錄。但以申購當天收盤價 5235 元估算,中一張現賺超過 200 萬元,報酬率破百,連中信金控、台灣人壽都公告要參與競拍,網路上甚至出現「借錢也要抽」的留言。
但很多人對漢測的了解,也就停在現抽現賺而已了,但漢測做什麼生意?為什麼市場願意給漢測這麼高的價位?漢測並不是做晶片的,而是提供晶片測試環節的機台與耗材。晶圓廠從做出晶片到出貨給客戶,除了要先用探針卡接觸接點、送出訊號量測回應,判斷這顆晶片能不能用。旺矽、精測、漢測就是做這種針的公司。
封裝完成後,晶片還要再做一次全面健檢,確認封裝過程沒有把晶片弄壞。這一關要把晶片放進測試座裡,接通測試機台的電路,才能量測數據,穎崴主要在這個環節。
比起終端 AI,賣鏟子給封測代工廠也是門好生意
隨著 AI 晶片設計更複雜,探針、測試座就要更精密,測試時間也拉得越長,代表每測一顆晶片,這些耗材公司賺到的錢也跟著變多。這就是為什麼「AI 越熱,測試耗材越值錢」的邏輯會成立。因此,不管 AI 晶片和大語言模型如何迭代,都一定要走過測試這關。而對測試設備商來說,比起輝達、Google,封裝測試代工的三大廠:日月光、京元電、力成,這些封測代工廠的資本支出動向,是測試耗材商訂單能見度的間接觀察指標
而這三家封測代工廠今年提到資本支出規模,根據 2026 年 9 月為止最新法說會進度,日月光、京元電子分別二度調升近新台幣 2,700 億與 500 億,力成也上修資本支出至 500 億(主要佈局先進封裝)。三家合計上看新台幣 3,700 億元,且連續三年改寫歷史新高,至少可解讀為整條從代工廠到上游的測試設備、探針卡、測試座供應商,都同時處在資本支出加碼的擴產週期。
也因此,不只是漢測,做半導體測試耗材與介面的公司,穎崴、旺矽、精測,這一兩年幾乎全部衝上千金股,甚至萬金股。
穎崴(6515):一度站上萬金股,景氣循環活教材
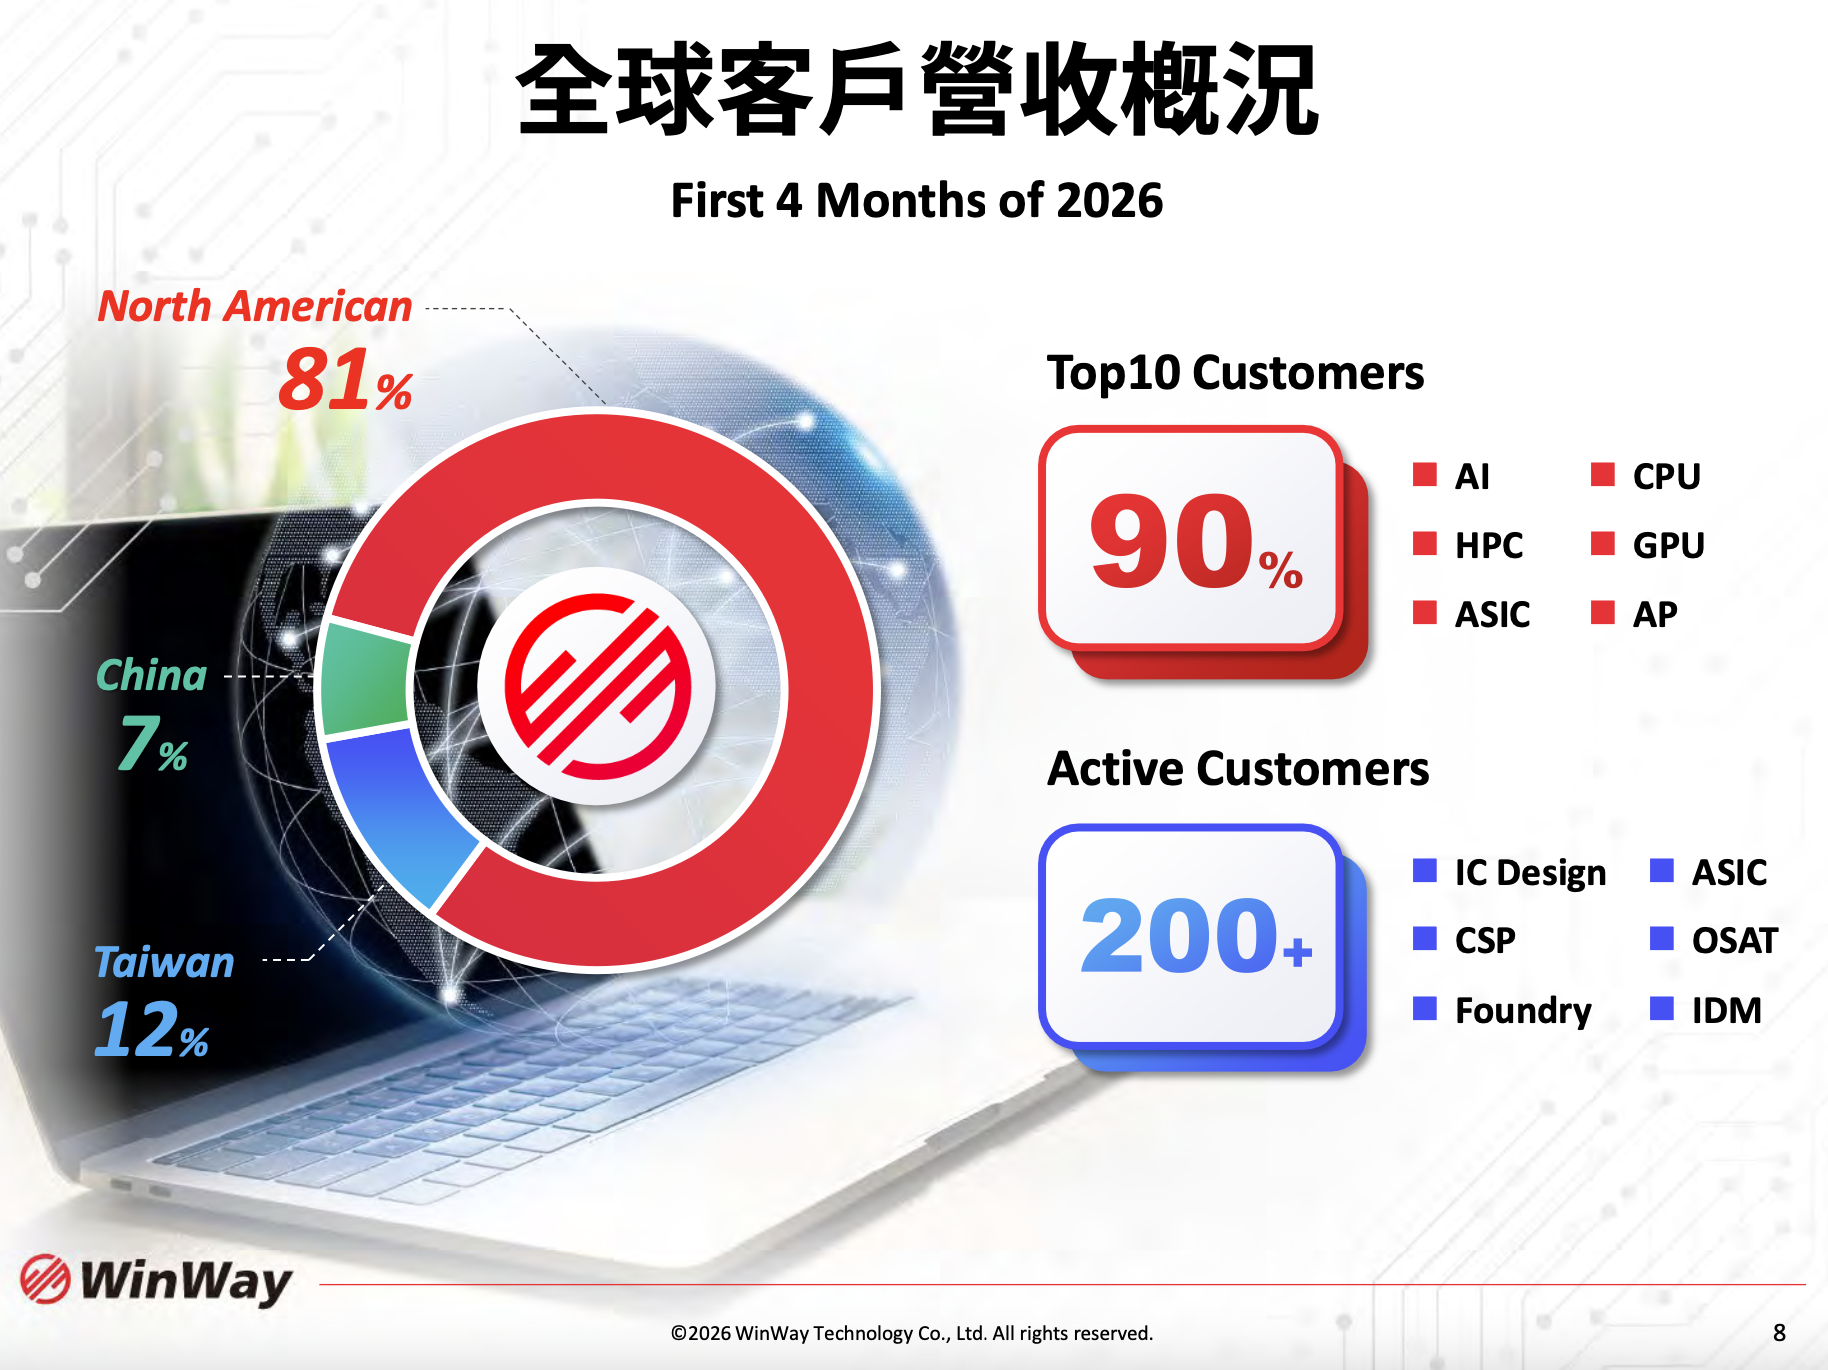
穎崴 2001 年成立於高雄,主力產品是同軸測試座(Coaxial Socket),2026 年前 4 個月產品組合中占比 46%,其餘為探針卡(27%)、PoP 與塑膠測試座(15%)、接觸元件(7%)與老化測試座(2%)。北美客戶占營收 81%,前十大客戶就占了 90%,先進製程貢獻營收比重高達 89%,代表穎崴幾乎完全綁定在少數幾家先進 AI 晶片客戶身上。
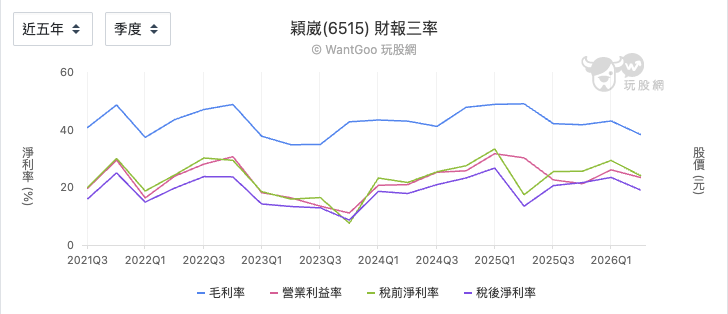
以近五年三率能看出景氣循環: 2021 至 2022 年營益率一路衝上 30% 高峰,2023 年因半導體庫存調整急轉直下,2023Q4 營益率探底至 11.09%,是近五年最低點。之後隨 AI 需求回溫,2025Q1 營益率彈回 31.67% 的新高,但 2025Q2、2026Q2 因新產能爬坡與產品組合調整,毛利率回落至 38-49% 區間震盪。
2026 年 8 月營收達 17.06 億元,創歷史新高,年增率高達 233%,累計前 8 月營收 98.1 億元,年增 97.9%,成長曲線明顯從「持平」轉向「加速」。2025 全年 EPS 為 46.93 元,年增約 36%,2026 上半年 EPS 為 38.24 元。穎崴的資源配置聚焦提升自製探針產能,並導入矽光子 CPO 測試方案與液冷測試座,卡位下一代 AI 晶片的高功耗、高頻寬測試需求。
旺矽(6223):最穩的三率,才撐得起最高的本益比
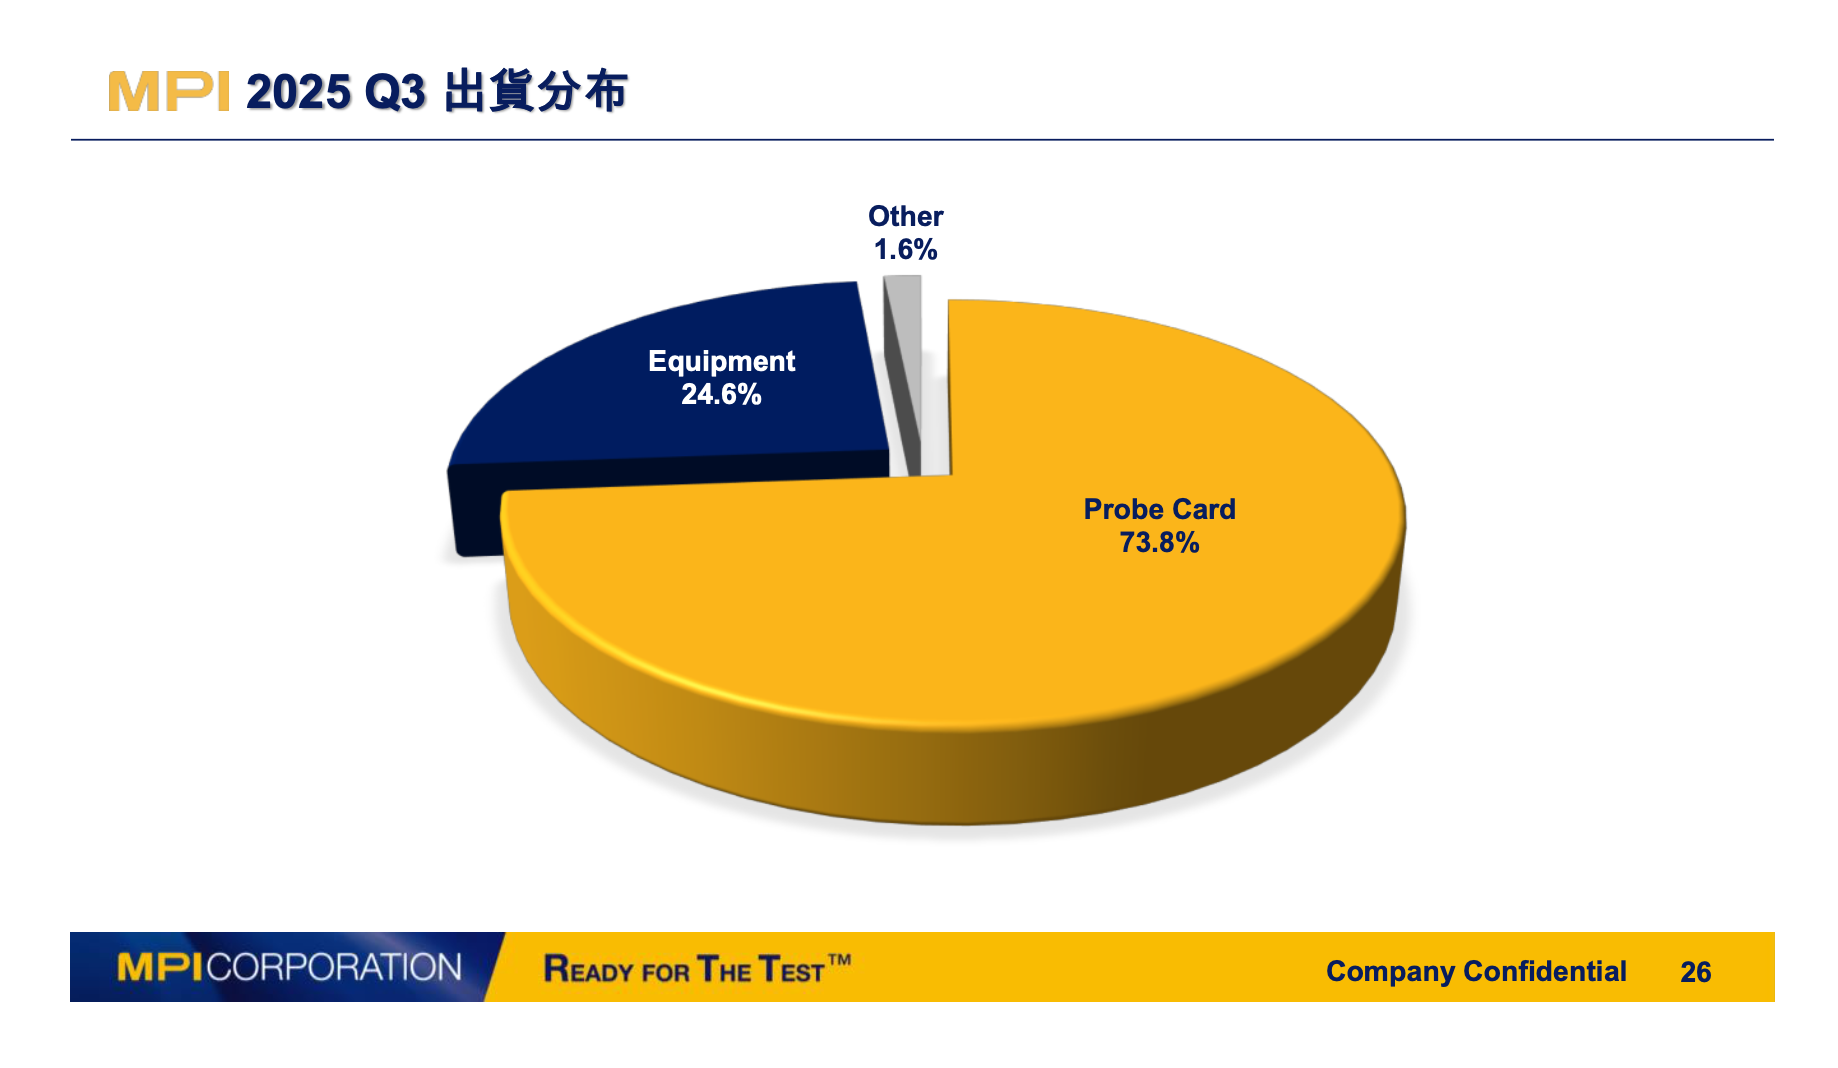
旺矽 1995 年就切入探針卡領域,2025 年出貨結構中探針卡占 73.8%、設備占 24.6%,2024 年在自製 IC 探針卡供應商排名全球第 4,在前五大非記憶體探針卡供應商中穩居全球第三。客戶集中在 AI、HPC 領域的全球領導廠商。公司也提到全球探針卡市場規模 2025 年約 27 億美元,2024 至 2029 年複合成長率 8.9%,其中非記憶體應用占比達 67%,是旺矽長期成長動能的核心來源。
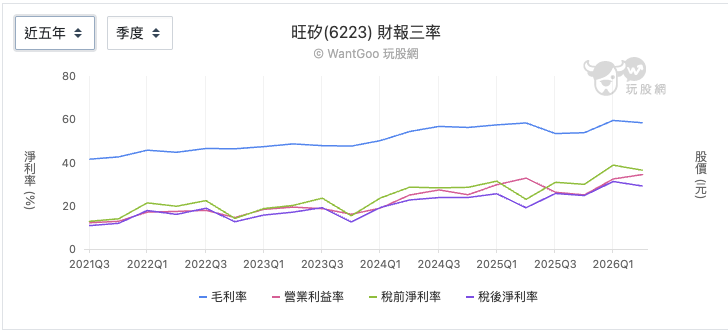
旺矽近五年毛利率從 2021Q1 的 41.28% 一路墊高到 2026Q1 的 59.45%,即使 2022 至 2023 年半導體景氣下行期間,營益率也僅回落到 14-19% 區間,沒有出現顯著虧損或轉負,2026Q2 營益率已達 34.43%,創近五年新高。
年度財報同樣呈現持續成長:營收從 2021 年 65.09 億元成長到 2024 年 101.71 億元,EPS 從 7.44 元成長到 24.42 元,股東權益報酬率(ROE)從 2021 年的 11.89% 攀升到 2024 年的 27.21%。月營收方面,2026 年 8 月營收達 20.48 億元,年增近 70%,累計前 8 月營收 130.2 億元,年增 54.78%,成長軌跡比穎崴、精測都更早啟動、更為線性。但本益比也達到 120 倍,是同樣 AI 測試設備題材中最高的。
精測(6510): V 型反轉衝新高時,勿忘循環谷底
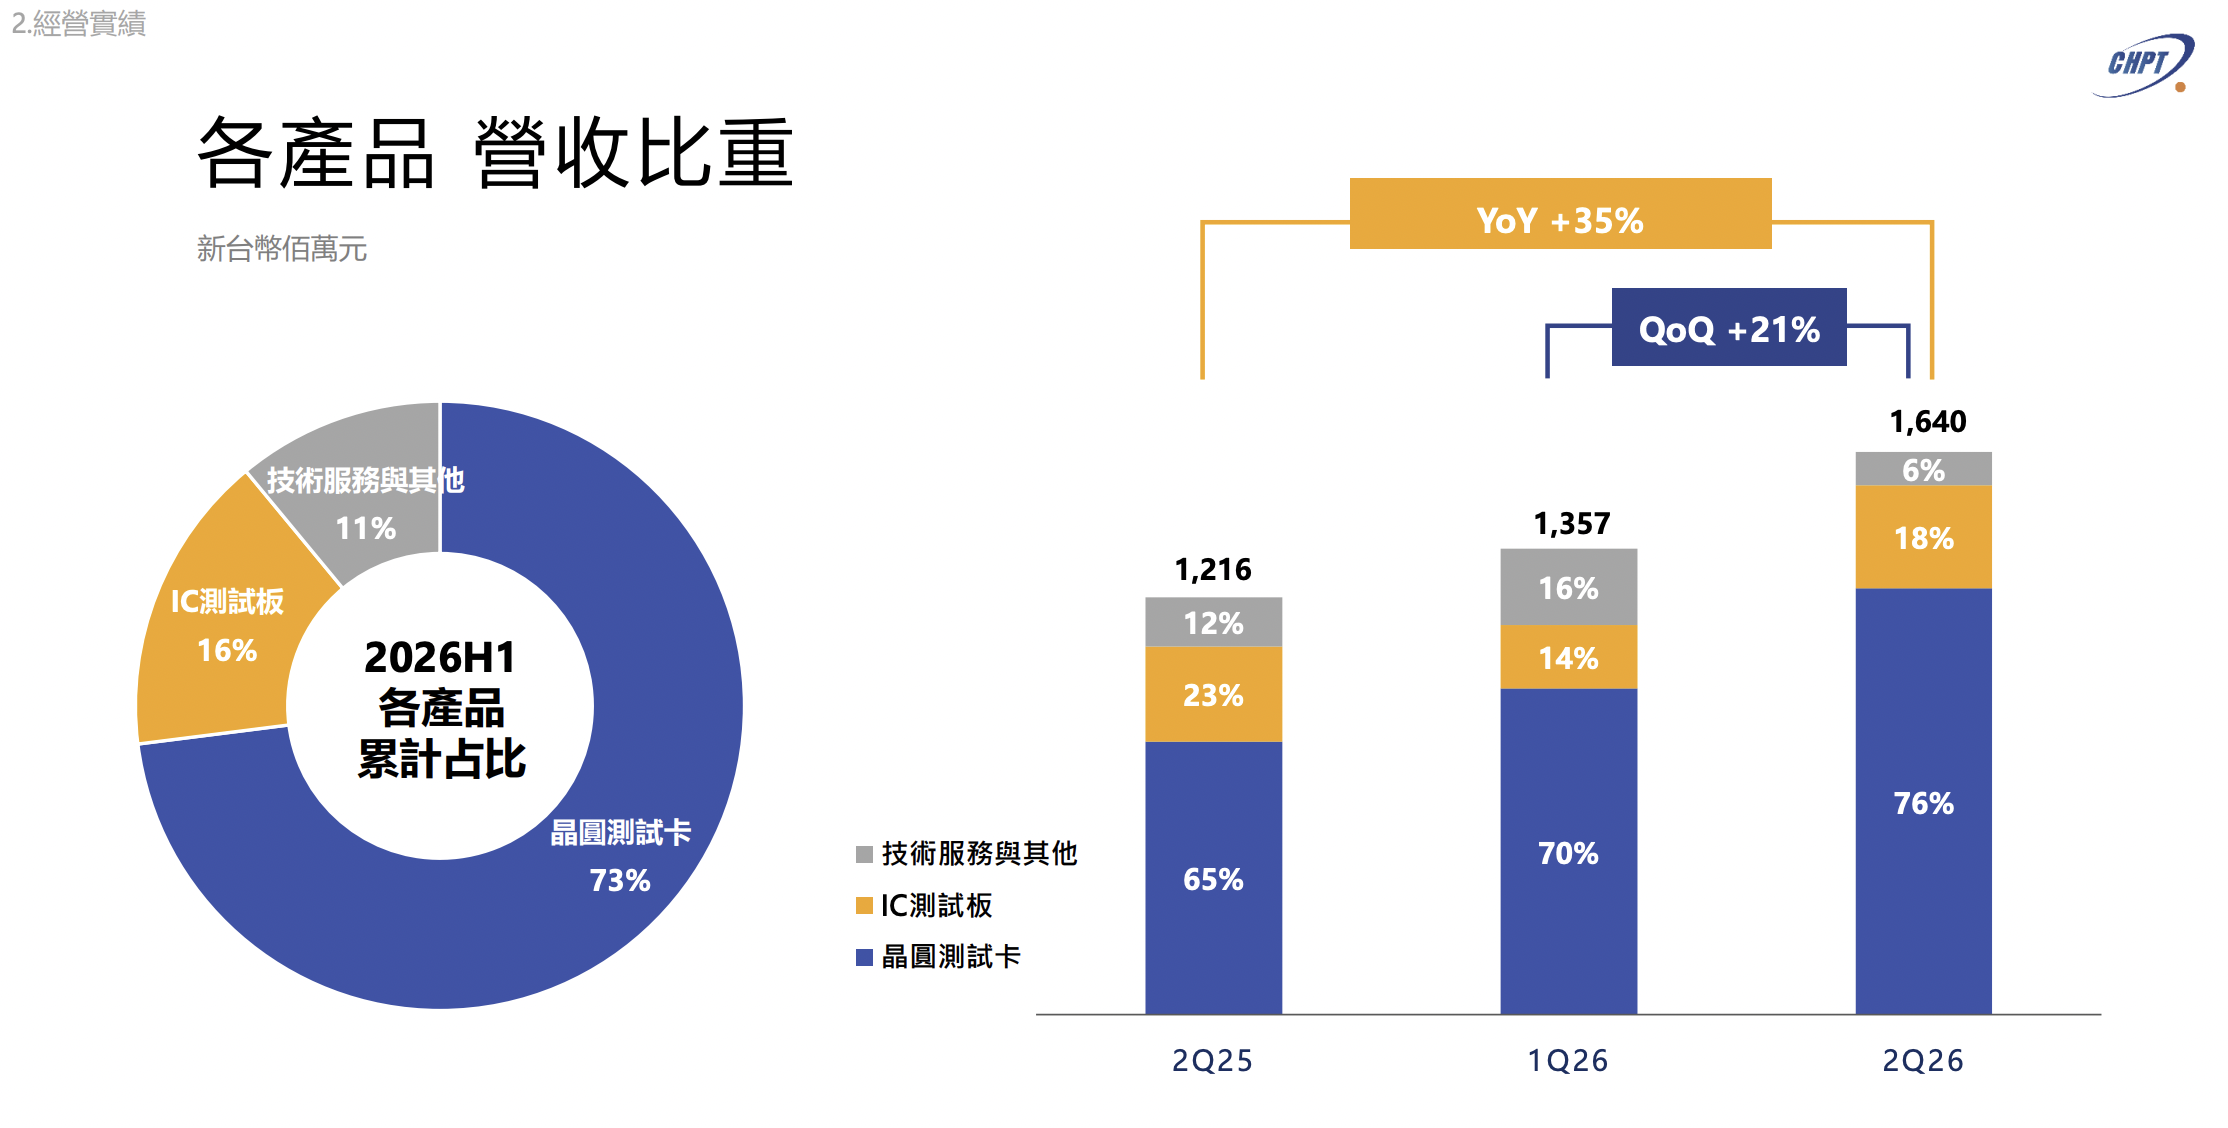
精測主力產品是晶圓測試卡,2026 年上半年累計占比達 73%,其餘為 IC 測試板(16%)與技術服務等(11%)。近年 HPC 相關應用占營收比重快速攀升,2026 年上半年累計占比達 51.2%,明顯超越 AP(應用處理器,21.1%),客戶結構正快速向 AI/HPC 傾斜。
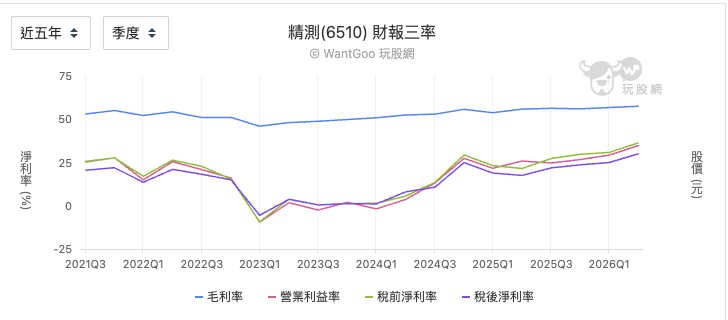
但精測三率波動也比旺矽與穎崴還大,2023 年景氣低谷時,營益率一度轉負,毛利率也跌破 46%,是三家公司中唯一出現單季虧損邊緣的紀錄;但 2024 年之後反轉力道也最猛,2026Q2 營益率已衝上 34.75%、毛利率 57.52%,雙雙創歷史新高,單季 EPS 達 15.02 元。月營收也是在 2026 年才開始爆發,8 月營收達 6.38 億元,年增 54.27%,累計前 8 月營收 42.5 億元,年增 33.14%
漢測(7856):兩年營益率翻十倍,成長最猛的新面孔
焦點回到今年將掛牌的漢測,這是漢民集團旗下的半導體晶圓測試解決方案大廠。漢民創立於 1977 年,原本就以代理國際裝置品牌與系統整合起家,再轉入半導體前段高階裝置的自主研發與製造。雖然至今未公開上市,但旗下孕育及轉投資多家重要企業,除了漢測,還有漢磊(3707)、嘉晶(3016)與禾榮科(7799)等。
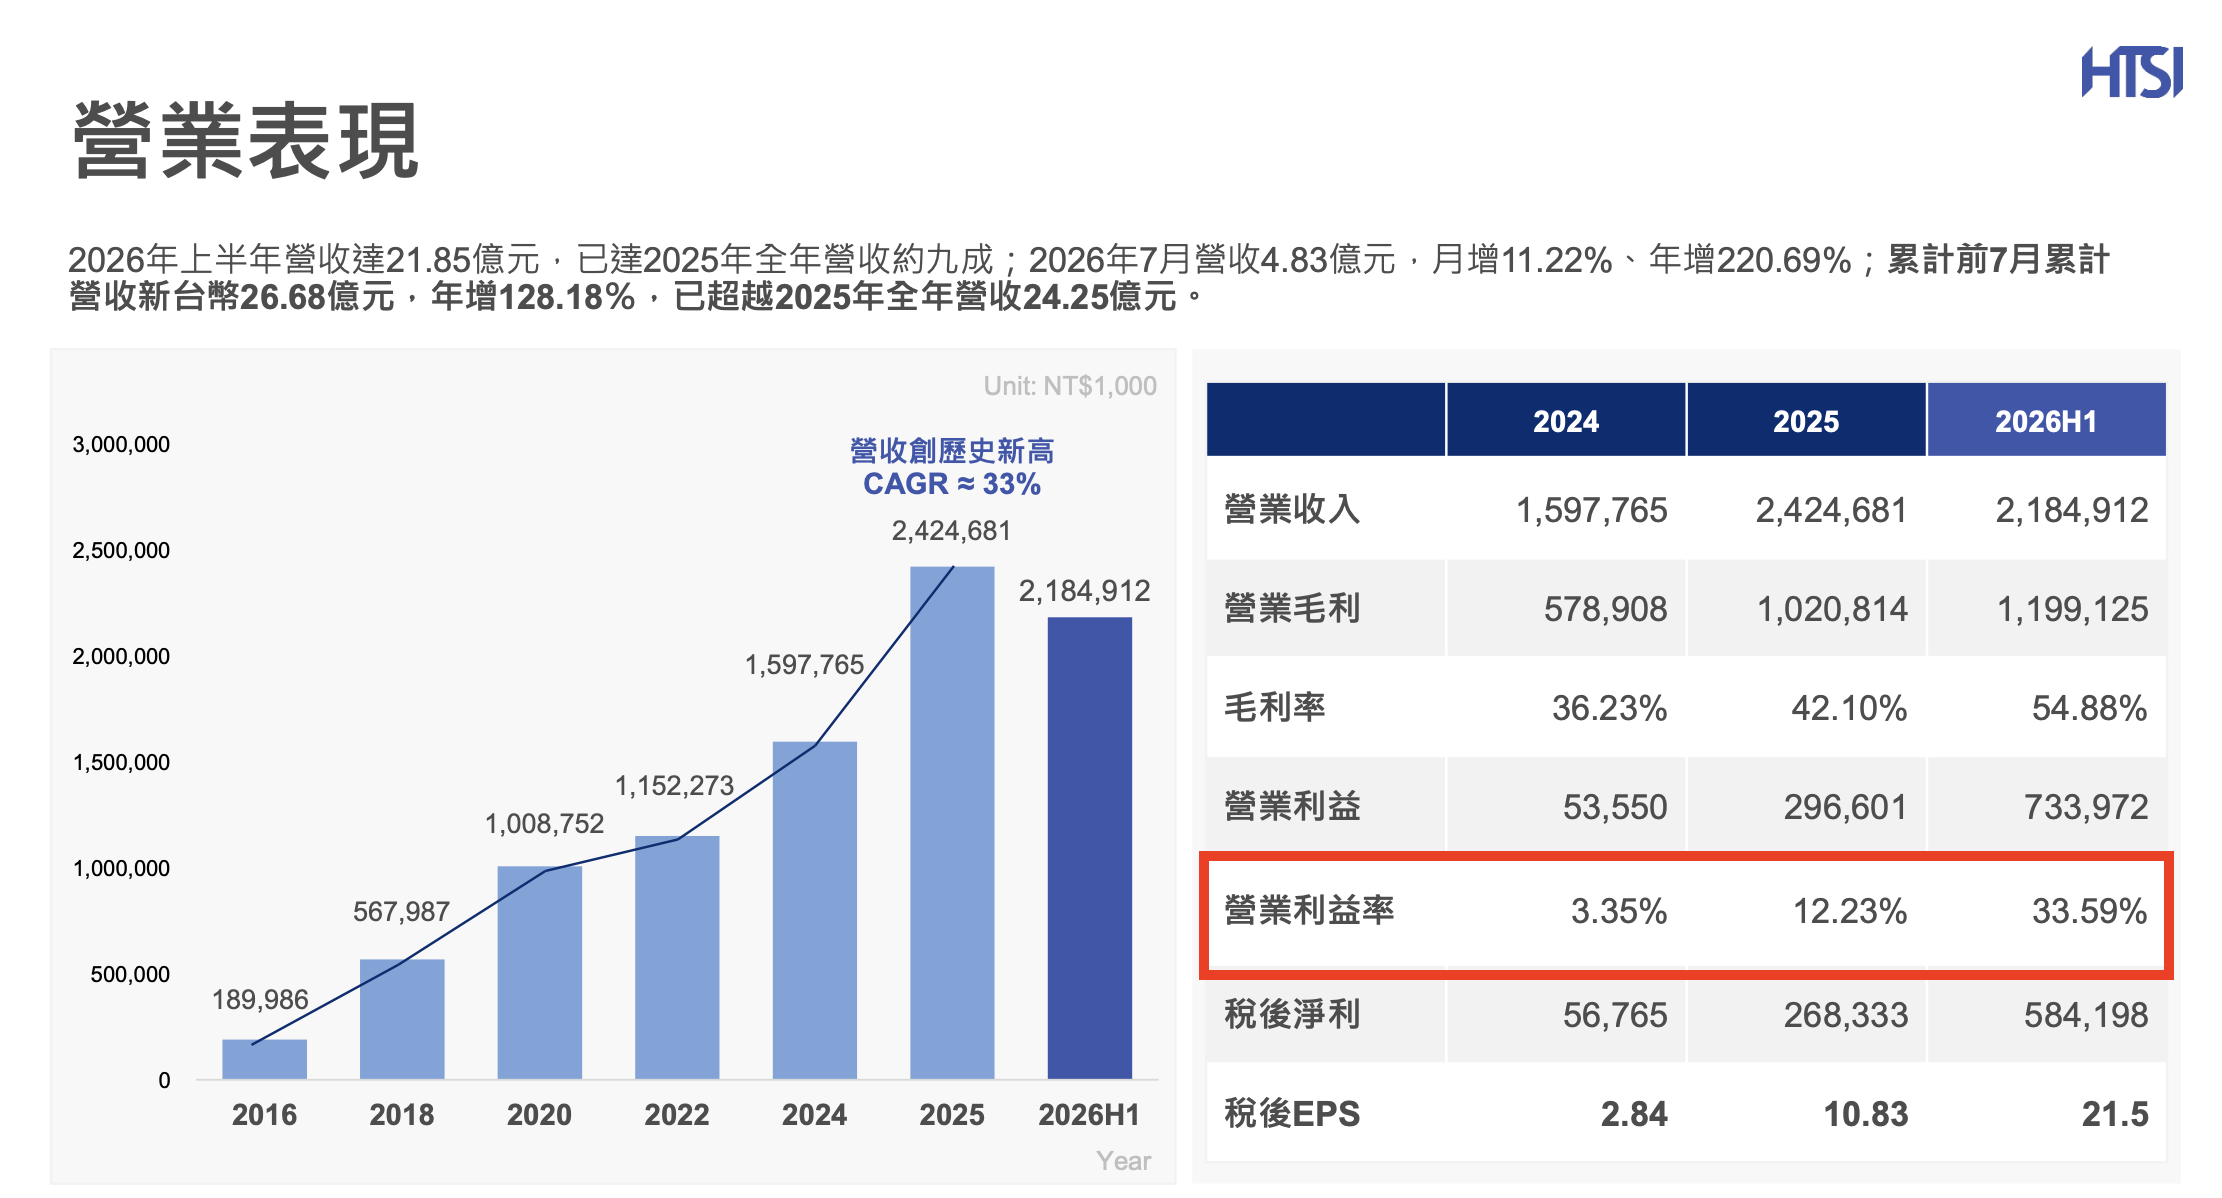
漢測資本額約 2.72 億元,是四家中規模最小的一家,本業涵蓋探針卡設計製造與清潔材料、測試設備工程服務、半導體設備與客製化產品三大塊。漢測公開了年度而非逐季三率:2024 年毛利率 36.23%、營業利益率僅 3.35%,獲利相當微薄;2025 年毛利率拉升到 42.10%、營業利益率 12.23%;2026 年上半年毛利率跳升到 54.88%、營業利益率達 33.59%,兩年內營業利益率翻了 10 倍,漲幅是四家中最劇烈的。
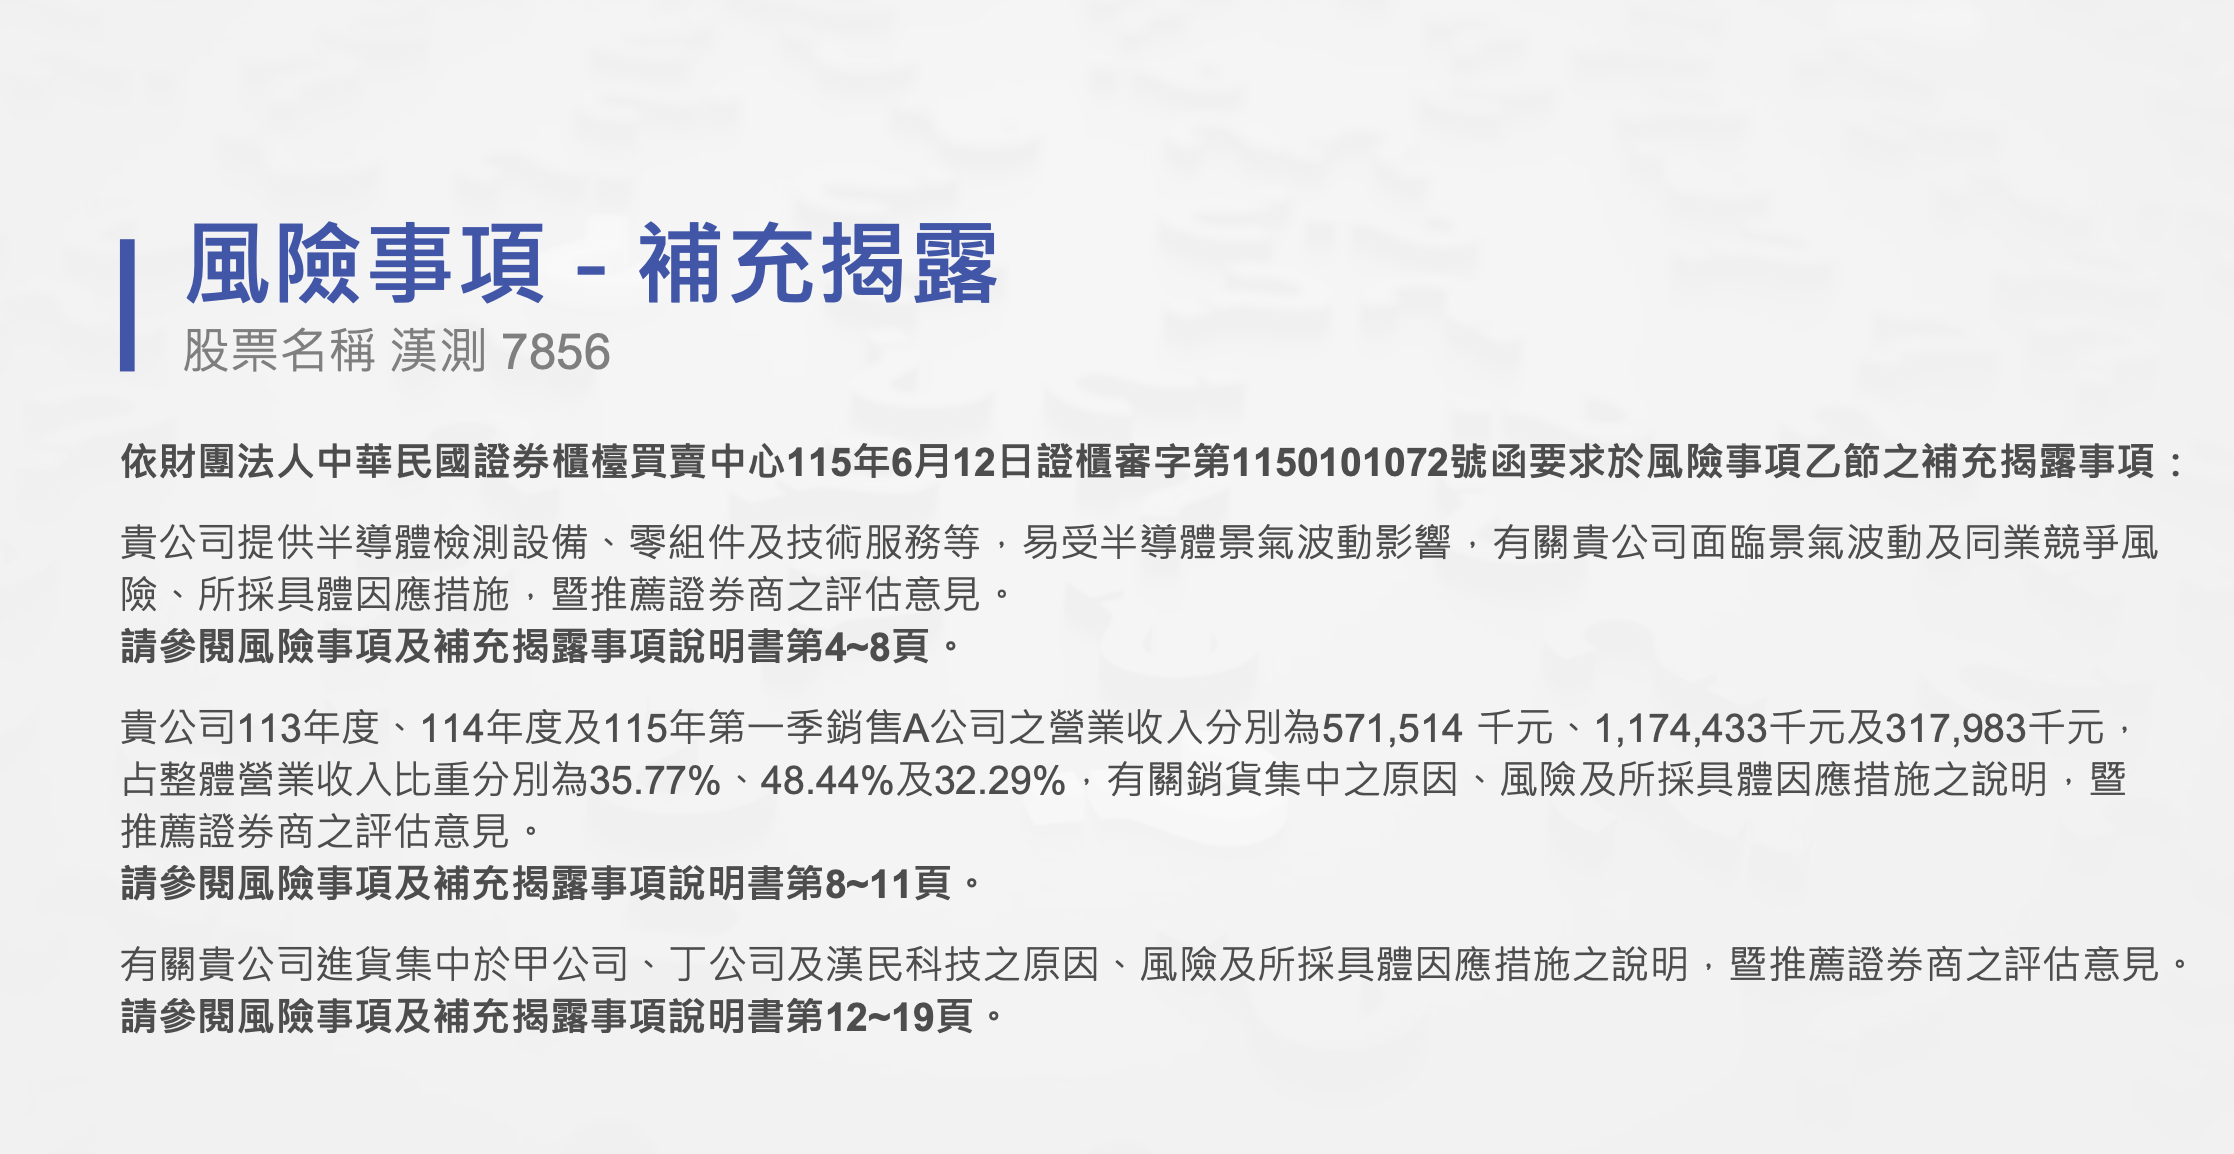
但漢測提到對單一「A 公司」的銷貨占比,2024 年 35.77%、2025 年 48.44%、2026 年第一季 32.29%,代表漢測的客戶集中度是四家中最極端的一家,不是「前十大占九成」,而是單一客戶就逼近營收的一半。
同樣的成長題材,體質還是有差
2022 年 AI 崛起後,這群測試耗材與設備商普遍三率回升,且毛利率都從 2021-2024 年的 40% ,推升到 2026 年的 54-59% 區間,代表 AI 晶片的高複雜度、高單價,讓測試耗材的議價能力全面提升,不只是單一公司的個案
但撇除同樣的成長題材,每間公司也各有體質上的差異。即使前一次循環週期底部大約在 2023 年,但依照營益率排序分別為旺矽(16.07%)、穎崴(11.09%),精測則一度轉負。漢測雖然沒有揭露到季度數據,但 2024 全年營業利益率僅 3.35%。
再對照月營收轉折時間,旺矽的成長曲線最早啟動、最線性;穎崴與精測則呈現「2025 年蓄積、2026 年爆發」的模式;漢測因公開資料起點較晚,看到的是 2026 年下半年月增率動輒破百的爆發式數字,四家公司的「加速點」並非同步發生,追高之前要先確認自己看的是哪一段故事。
這些公司的訂單能見度,注定脫離不了半導體循環週期。但同時這些公司共同的弱點,則是客戶集中度,集中度越高,代表這家公司的命運越綁定在少數客戶的下單決策上,一旦客戶轉單或砍單,衝擊會直接作用在營收上。
千金股一字排開,散戶能靠 ETF 參與題材嗎?
同樣的 AI 測試設備題材,穎崴、旺矽、精測股價一字排開,各個都是千金股,漢測掛牌後股價也直接站上四千元大關,資金門檻就是這麼高,投資人很自然會想到以透過 ETF 間接持有,來參與行情。但翻開這三檔股票的 ETF 持股清單,會看到一個有趣的現象:被動式 ETF 幾乎缺席。像元大台灣 50、富邦科技這類跟著指數規則自動配置的被動型基金,在清單裡排名都偏後、持股金額也小。
真正重壓在這個題材上的是主動式 ETF。也就是說,如果你以為「買一檔大盤型 ETF,能參與到題材」,實際上這波行情,是主動基金經理人主動選出來的結果。
這個差異背後的邏輯不難理解。被動型 ETF 的成分股權重通常會看市值、流通量,但這幾檔公司雖然股價高,但股本普遍偏小,换算下來總市值在大盤裡占比其實有限,自然很難擠進被動指數的高權重名單。主動式基金則不受這個限制,看好哪個題材,就可以直接加碼重壓。
最明顯的例子是 00981A,這檔基金在穎崴、旺矽、精測持有股數全部排進前段班,尤其在旺矽單押金額高達 143 億元。這已經不是「順手納入幾張分散風險」的操作,而是集中度相當高的主動選股策略。代表至少有一組基金經理人,是把「AI 測試耗材」當成一個明確的產業趨勢在下注,而不是被動跟著指數買進。
而這幾檔股票目前的本益比,也能跟前面體質分析的結論對上:旺矽本益比 120 倍、穎崴 112 倍、精測 82 倍。經營體質三率最穩健、2023 年景氣谷底跌得最淺的旺矽,市場確實願意給它最高的估值溢價;波動最劇烈、2023 年一度營益率轉負的精測,本益比明顯偏低。市場並不是無差別地把「AI 測試耗材」這個題材齊頭式地炒高,估值的高低還是與跟各家公司過去週期表現的穩定度有關。
但這一切好看的數字,都是建立在半導體產業目前正處於資本支出擴張期這個大前提。三率穩健也好,主動基金重壓也好,本益比溢價也好,本質上都是順風的觀察結果。風向一旦轉變,這幾家公司誰的體質禁得起收斂期的考驗,那才是真正分辨這群千金股誰在裸泳的時刻。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。