11月6日台股開盤即跳空重挫,加權指數以38,915點開出,盤中最低來到37,837點,較前一日收盤狂瀉3,737點,改寫史上最大盤中跌點紀錄。前一天美股四大指數全面收黑,費城半導體指數單日重挫12.25%,那斯達克跌5.52%。外資已連續6個交易日賣超,累計金額超過6,144億元,新台幣也逼近33元關卡。
這波殺盤的起點不是財報,而是選舉。美國期中選舉由民主黨拿下參眾兩院,連德州、喬治亞州這兩個資料中心重鎮都翻盤。德州州長當選人希諾霍薩在競選期間主張暫停核准新的AI資料中心,而富國銀行估算,美國已規劃的資料中心用電容量中有27%位於德州,市場因此擔心AI基礎建設全面放緩。
不過希諾霍薩選後的發言,讓「AI建設停擺」的擔憂降溫。她接受CNN訪問時表示,她並不討厭資料中心,反對的是資料中心利用德州居民的方式;州政府可以和馬斯克及其企業建立良好的合作關係,但必須依照德州的條件。她在選前受訪時也說明,暫停措施針對的是新申請的許可,並非叫停已在施工中的專案。她要的是先立法保障居民電費與用水、讓社區對設廠有發言權,而不是停止AI發展。
即使暫停範圍有限,AI建設的不確定性已明顯升高:新案許可的時程取決於德州議會立法,國會也可能透過聽證檢視資料中心的用電與用水。相較之下,政策方向轉趨明確的,反而是過去幾年被壓抑的綠能與ESG相關產業。川普再度執政後,政策傾向擴大化石燃料開採,並縮減《通膨削減法案》中的綠能補助,使再生能源投資與市場情緒長期受壓;民主黨掌握國會後,市場預期綠能、低碳基礎建設與電網升級將重新獲得政策支持。美股選後清潔能源類股走揚,台股11月5日大盤重挫千點時,元晶(6443)、碩禾(3691)等太陽能族群也逆勢走強,ESG概念股要回來了嗎?
ESG概念股,要看產品而不是看報告
台股被歸類為ESG的公司很多,但多數是「公司有在做ESG」:發布永續報告書、取得評等、導入再生能源,這些是企業經營的加分項,營收來源卻和ESG沒有直接關係。政策若轉向支持節能與綠能,真正受惠的會是「賣ESG產品」的公司,也就是營收本身就建立在節能、減碳或再生能源上的企業。
用這個標準來看,元太與碩禾正好代表兩種類型。元太賣的是節能顯示技術,碩禾賣的是太陽能材料與模組,兩家的營收都直接連結ESG需求,但成長動能與風險來源完全不同。
元太:把節能做成產品
元太(8069)是全球電子紙龍頭,產品因雙穩態特性,畫面不變時幾乎不耗電。公司今年喊出的定位是「AI Needs Power. E Ink Saves Power.」,把電子紙定義為AI時代的節能基礎設施。這個定位,恰好對上這次選舉後市場最在意的問題:資料中心的用電壓力。
在產品之外,元太的ESG評等也相當完整。2026年度CDP評比中,氣候變遷與水安全兩項同獲最高的A級,供應商議合也拿到最高領導等級;S&P Global企業永續評鑑以93分連續兩年刷新全球產業最高分,入選《Sustainability Yearbook 2026》的全球前1%企業,並再度入選FTSE4Good指數系列。
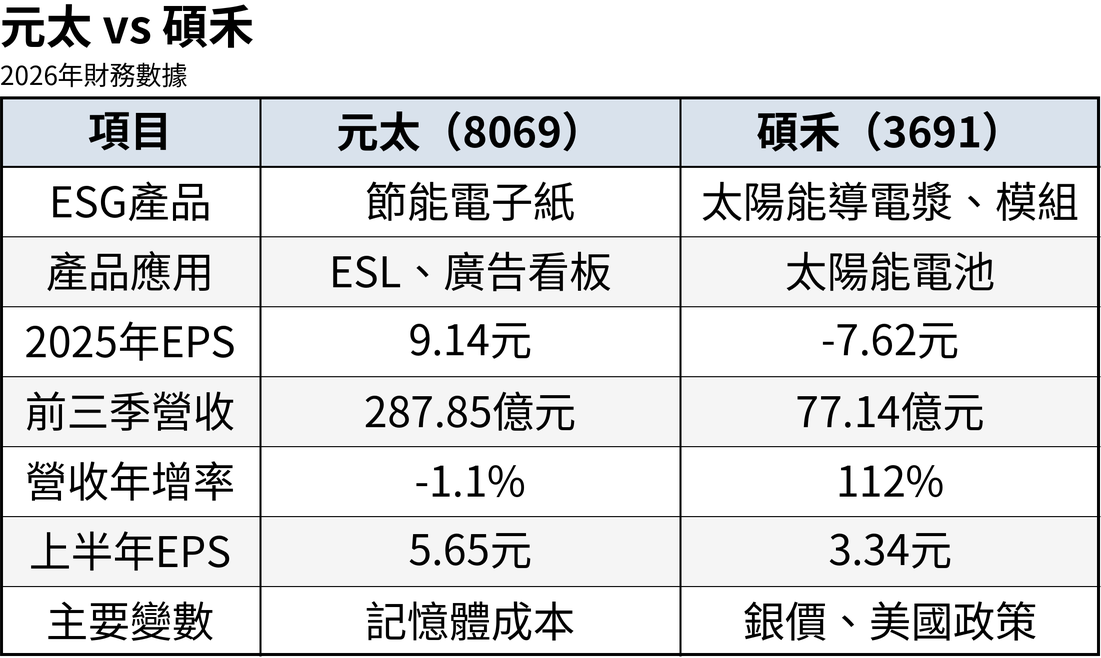
但評等漂亮,不代表營運沒有壓力。2026年上半年合併營收188.5億元,年增僅1%;稅後淨利65.2億元,年增26%,EPS 5.65元,創同期新高。不過獲利成長有一部分來自業外匯兌利益,第二季營業利益實際上年減16%。第三季營收99.36億元,年減4.6%,前三季累計287.85億元,年減1.1%。
問題出在消費性產品。記憶體漲價推升電子書閱讀器成本,元太在8月法說會上,將消費性電子應用從原估的個位數成長,下修為雙位數衰退,全年營收成長目標也從20%至25%下修至10%至15%。支撐元太的是物聯網應用,電子貨架標籤(ESL)在沃爾瑪等大型零售商擴大導入下,維持年增20%至25%的預估,中尺寸全彩廣告看板也優於預期。
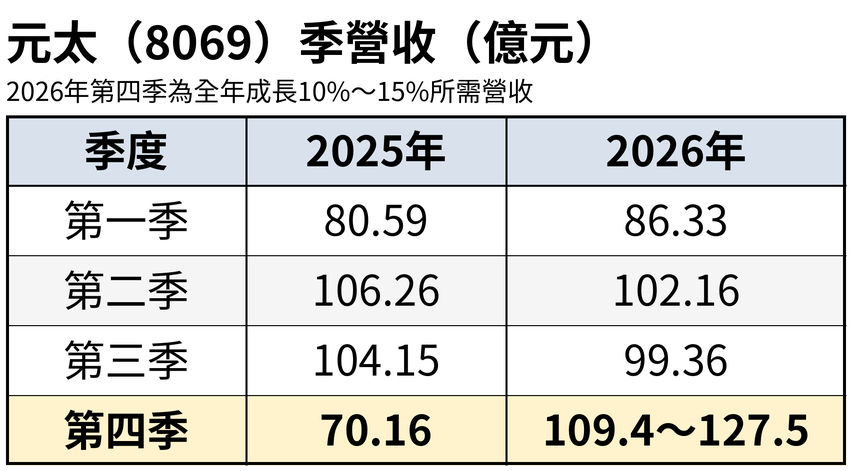
【上圖:元太季營收與第四季門檻.png】
把公司給的目標換算回來,第四季的壓力就很清楚。2025年全年營收361.16億元,若全年成長10%至15%,2026年營收需達397億至415億元,扣掉前三季的287.85億元,第四季單季營收必須落在109億至127億元之間,等於要創下單季新高,而2025年第四季只有約70億元。管理層也表示今年營收高點會落在第四季,接下來公布的10月營收與第三季法說會,將直接檢驗這個目標是否維持。
元太的籌碼:近一個月大戶回補、散戶退場
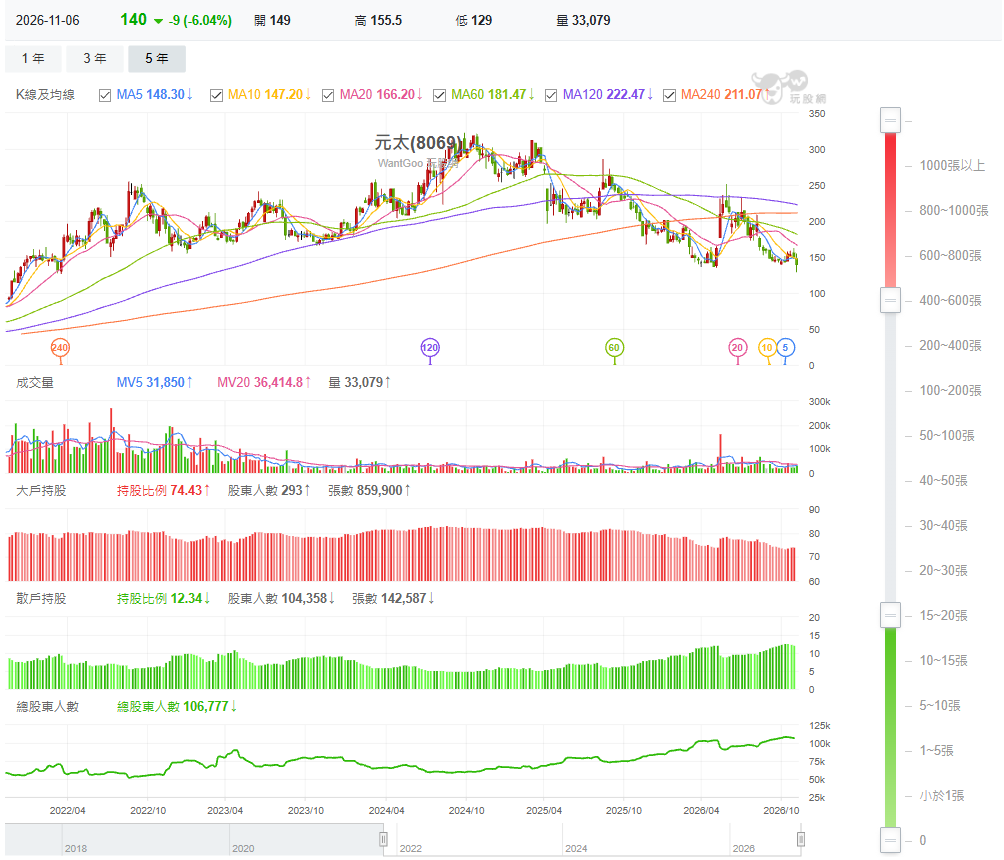
拉長來看,元太400張以上大戶的持股比例在2024年下半年一度超過八成,之後隨營運動能放緩一路下滑。但最近一個月,這個趨勢出現反轉。玩股網大戶籌碼資料顯示,400張以上大戶持股比例在10月8日當週降到73.62%後,連續四週回升,10月30日來到74.41%,最新一週再升至74.43%。同一期間,外資持股比例從40.13%升到41.15%,投信也從3.96%增加到4.24%。股權分散資料則顯示,15張以下散戶的持股比例最新一週降至12.34%,散戶人數與總股東人數同步減少。
大戶比例觸底的10月8日當週,正好是元太公布第三季營收的時間點。之後在股價修正的過程中,散戶選擇退場,外資與投信則持續承接,籌碼由分散重新轉向集中。公司預期今年營收高點落在第四季,這波回補能否延續,10月營收會是第一個檢驗。
碩禾:從虧損到轉盈的綠能政策股
碩禾(3691)主要生產太陽能導電漿,2025年全年虧損,EPS為-7.62元,營收58.06億元。2026年營運出現明顯轉折。前三季合併營收77.14億元,年增112%,已超過去年全年。上半年稅後純益3.07億元,EPS 3.34元,轉虧為盈;9月自結稅後純益4,600萬元,單月EPS約0.42元。
不過拆開來看,碩禾的獲利波動相當大。第一季EPS 2.97元,主要受惠銀價上漲,但第二季銀價回落,庫存跌價損失讓單季EPS降到約0.37元。第三季的成長動能則來自兩個市場:印度需求放量,以及美國限制中國供應鏈出貨,帶動海外導電漿出貨攀升。
碩禾被市場視為民主黨勝選受惠股,關鍵在於美國布局。公司2025年收購美國太陽能模組生產設備,同年底在當地啟動生產,第一階段500MW產能已經滿載,第二階段新增1GW產能也在今年10月進入量產,可生產TOPCon及PERC模組。若美國綠能政策重新轉向支持,已在當地建立產能的台廠會是最直接的受惠者。
兩檔ESG概念股的對照
ESG有望回頭,ESG產品回溫
這次期中選舉讓市場重新思考AI建設的用電與環境成本,也讓過去幾年受政策壓抑的綠能與ESG題材重新被提起。市場預期因政策轉向,讓節能與綠能的公司有望受惠。元太賣的是節能顯示,評等完整、財務穩健,雖然消費性產品拖累今年的成長,但近一個月大戶與外資持股連續回升、散戶退場,籌碼開始重新集中,第四季營收能否撐起全年目標,將決定這波回補能否延續。碩禾賣的是太陽能材料與模組,營收翻倍成長且已在美國建立產能,是美國綠能政策轉向時最直接的受惠者之一。
元太的評價變化同樣值得留意。2024年11月川普當選時,元太本益比約48.87倍,之後在綠能與ESG政策轉趨保守的兩年間一路下修,2025年底降到17.63倍,如今只剩15倍不到,是2023年以來的最低水準。本益比下修有一部分來自獲利成長,2025年EPS 9.14元,高於2024年的7.75元,但市場給予的評價並未跟上。期中選舉後,若政策風向轉向節能與綠能,加上第四季營收如公司預期拉升,元太的本益比有機會從目前的低檔獲得調升。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。