即使在今年AI狂潮之下,7月份「AI少年股神」Leopold Aschenbrenner 卻慘跌一跤,搞到接近清算。他的基金資產規模從7月初的450億美元,幾週內縮到只剩100億左右,不到原本的1/4。
他是看錯方向嗎?其實不是。
這件事告訴我們兩件事:
為什麼一個正常的回檔就能把人打趴?回到最根本的數學:
跌50%,要漲100%才回得來;而開四倍槓桿,股價只要跌25%,本金就歸零。
所以投資真正的核心問題不是「能賺多少」,而是「每冒一份風險,能換回多少報酬」。
講風險管理,一定要講到橋水
風險管理的領域很廣,但實際運用到投資上,就一定要講到 Ray Dalio 創立的橋水基金。
橋水在1975年成立時,原本只是幫企業做風險管理的諮詢,後來因為做得太厲害,轉型成避險基金,只幫大型機構法人管理資金。
Ray Dalio 最具代表性的投資策略,叫做全天候策略(All Weather)。它透過一種風險管理理論,叫做「風險平價」,藉由調整各種資產的權重,讓每個資產承擔的風險相等,以應對不同的經濟環境,進而降低風險、提高獲利。
所以這套風險管理方式,不只有學理上的基礎,還有全球頂尖避險基金多年的實際驗證。
你的股債配置,可能只做了一半
大家最耳熟能詳的股債配置,其實就是這套思維裡最基礎的第一步。
但現在大部分人都是半調子,配好一個股票60/債券40,就以為做好了。其實後面還有兩個階段:
我們來看一下風險平價在學理上的結果:
|
投資策略 |
年化報酬率 (CAGR) |
最大回撤 (Max DD) |
夏普值 (Sharpe) |
報酬/最大回撤(Return/Max DD) |
|
全天候策略 (All Weather) |
~6.8% |
-14.5% |
0.85 |
0.47 |
|
傳統 60/40 組合 |
~6.2% |
-28.5% |
0.62 |
0.22 |
|
S&P 500 指數 |
~9.5% |
-51.0% |
0.68 |
0.19 |
我相信大部分人第一眼都會先看績效到底有多少。但這就是錯誤的方法,因為你少考慮了風險。
真正重要的,是後面的夏普值,以及績效除以最大回撤。這兩個數字衡量的是:冒一樣的風險之下,可以獲得多少績效。
以夏普值來講,S&P 500 是0.68,股債配置的組合是0.62,利用風險平價的全天候策略則達到0.85。
如果計算績效除以最大回撤,全天候策略可以達到0.47,是 S&P 500 的兩倍多。
大致來講,夏普值達到0.7以上,才比較適合使用高槓桿。這也才是厲害的避險基金能長期維持高獲利的真正由來。
所以現在我們就知道,為什麼AI小股神 Leopold 的資產會跌到剩不到1/4。他管理資金的方式沒有做這種風險管理,我相信夏普值一定遠低於0.7,但他還是用了四倍槓桿,所以才會造成爆倉。
那我們的績效呢?
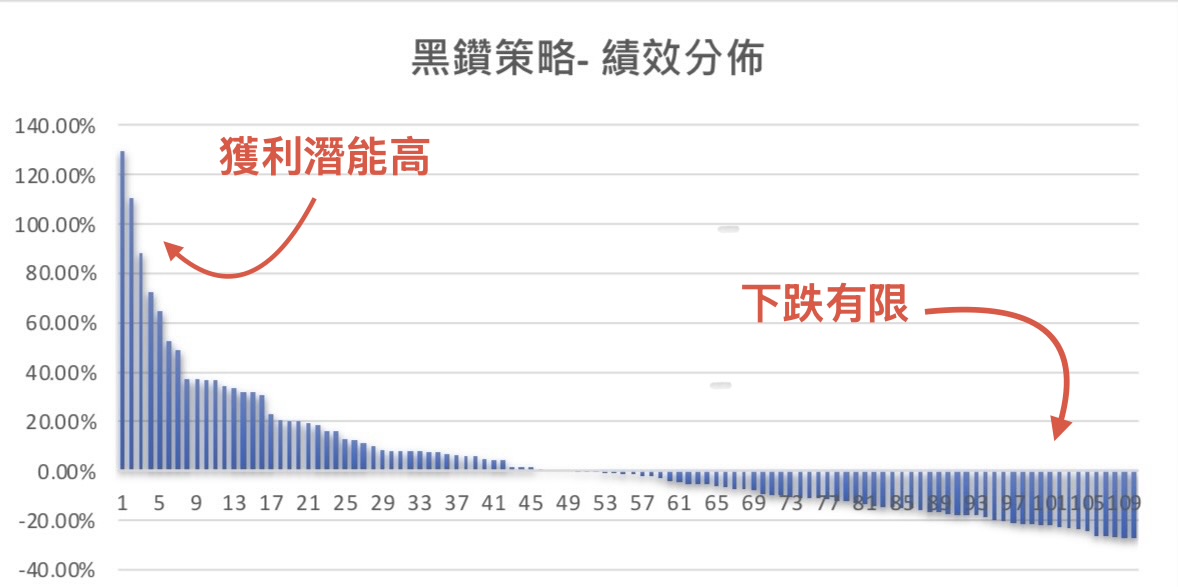
這張圖裡,每一根柱狀體代表一筆交易。水平線以下是虧損,水平線以上是獲利。
左邊獲利最高可達130%,右邊的虧損大部分都在20%以內。
這就是把風險平價運用在股票交易上面:鎖住風險,獲利潛能高達數倍。
虧損有上限,你就不會陷入「要翻倍才能回本」的困境;獲利不設天花板,讓對的部位自己跑。
這場AI浪潮的震盪,凸顯了風險管理的核心價值。
股價波動跟看對方向並非正比,如果缺乏嚴格的風險控管就貿然放大槓桿,很容易面臨爆倉危機。
「風險平價」理論讓橋水成為避險基金的典範,你也可以利用這套方法,為你的美股創造獲利。
美股天羅地網,Penny陪你投資成長
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。