
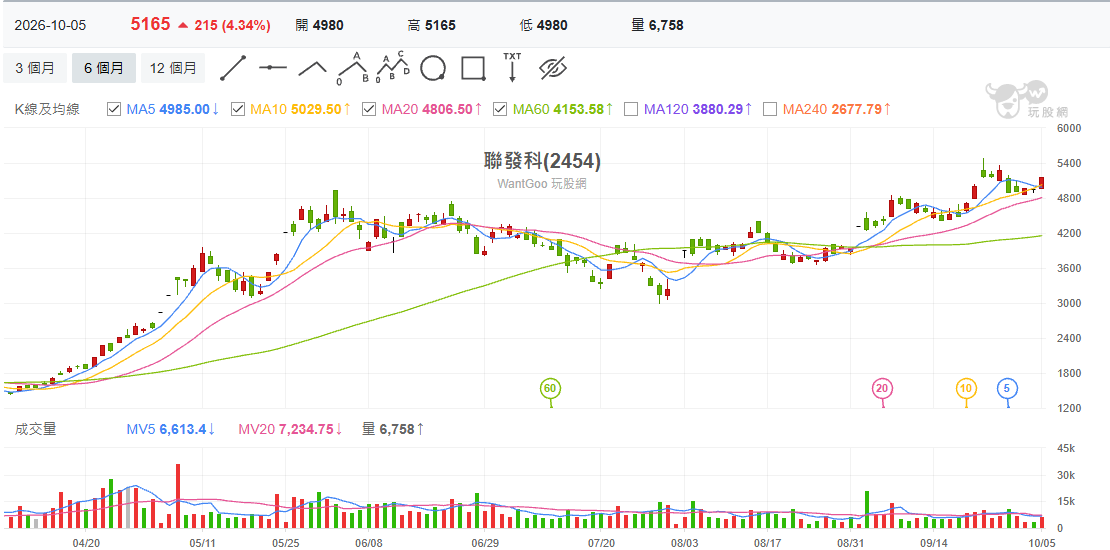
聯發科(2454)今日再度收復5,000元關卡,股價攻上5,165元,創意(3443)更強攻漲停,ASIC族群再度成為盤面焦點。背後的推力,是AI模型越來越倚重客製化晶片:TrendForce估計,2026年AI伺服器出貨中,採用ASIC的機種約占27%;以Google為例,自有AI算力中TPU更已約占8成。
麥格理更喊出10,000元目標價。然而,雖然近年AI模型的訓練與推出速度大幅加快,除了麥格理之外,其他外資的目標價都與萬元有一段差距:前三高分別是瑞銀7,300元、美銀6,200元、摩根士丹利6,188元。為什麼差距這麼大?發哥的萬元價位真的有機會嗎?
大模型越推越快:3年從17個到35個
五大系列(Claude、GPT、Gemini、Grok、Meta)的新版大語言模型,2024年合計17個、2025年25個,2026年到10月4日已有35個,超過2025年全年。照目前速度推算,2026年全年約46個(筆者試算)。計算方式:同一天以同一版號推出的變體算1個,不計影像、語音、影片、程式及領域專用模型。
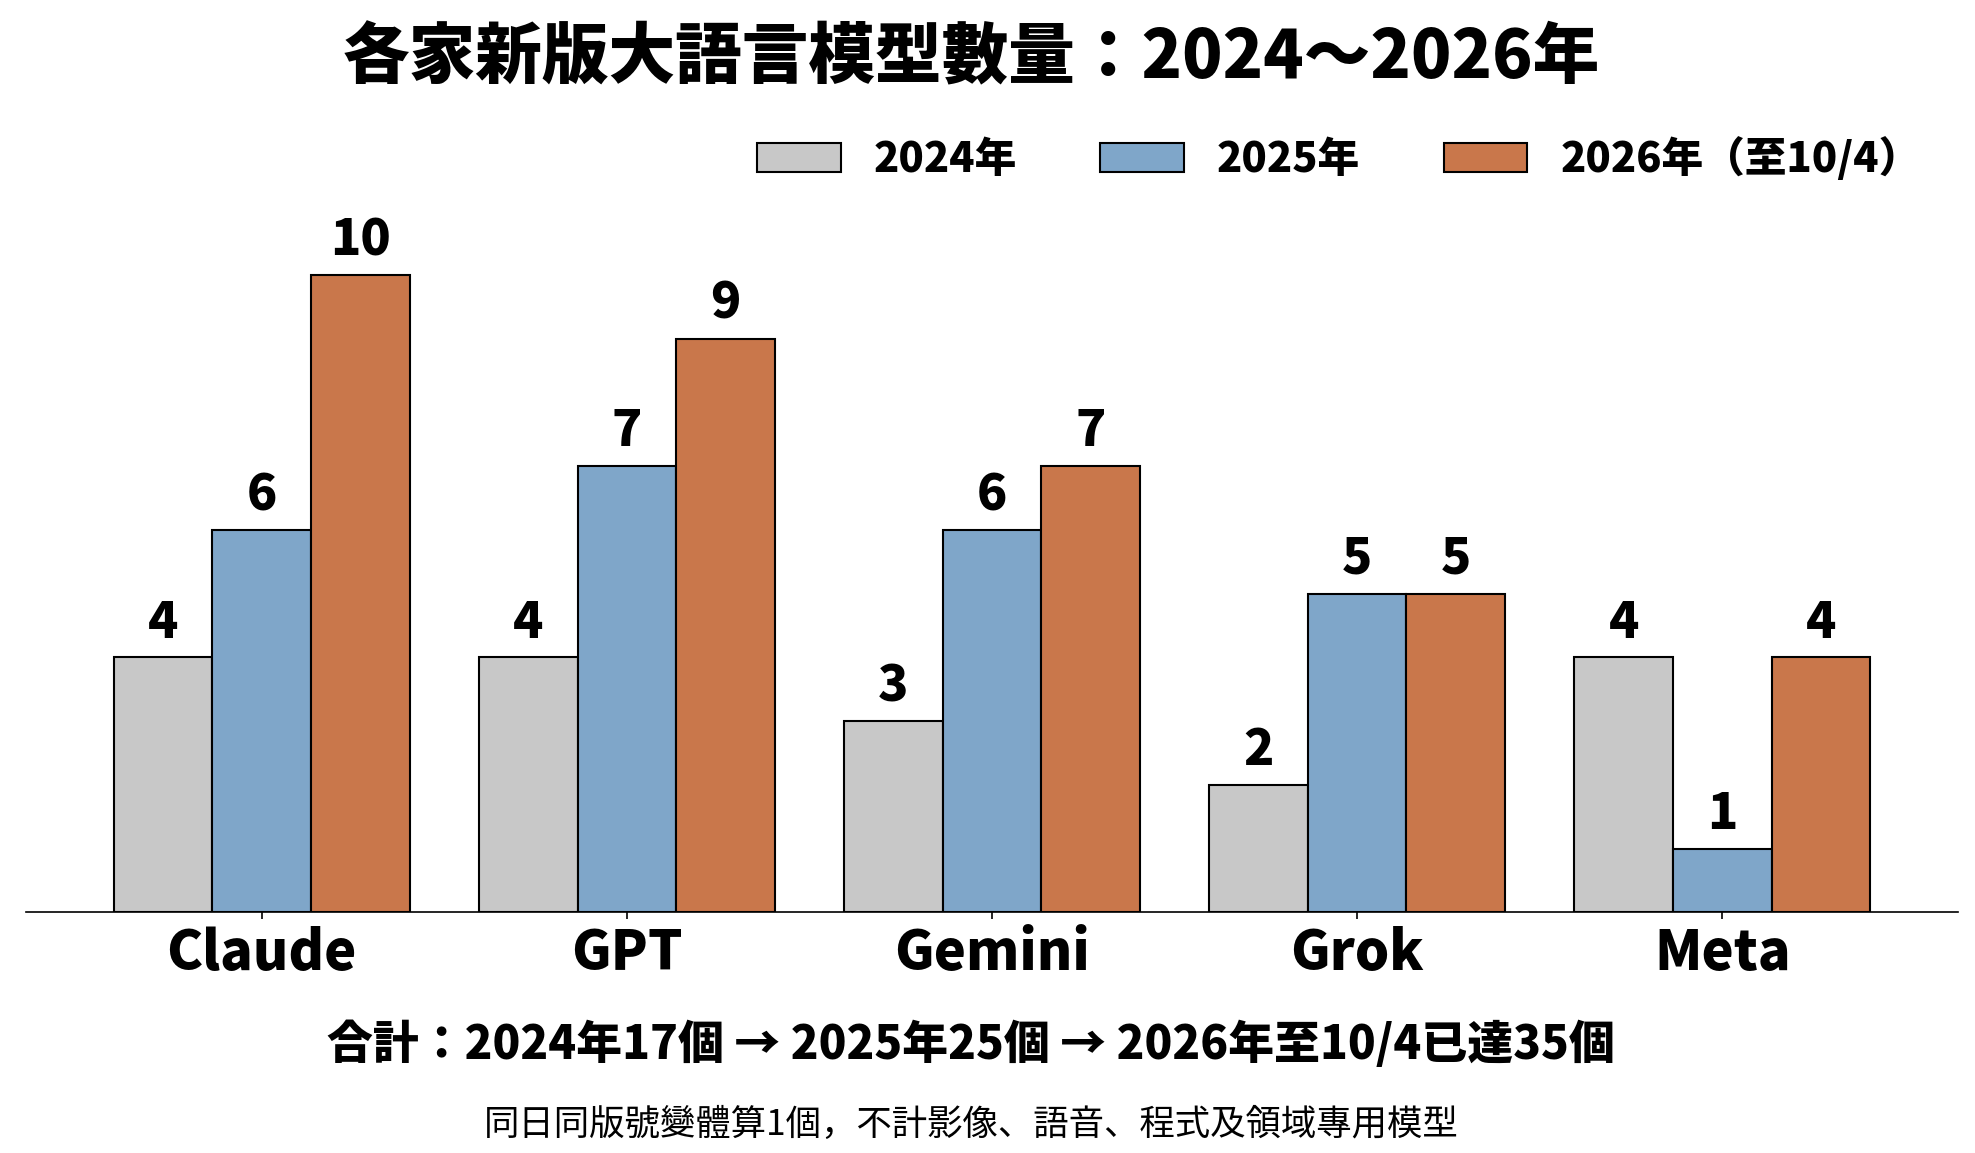
更新節奏的變化,從幾個間隔就看得出來:
- Claude:Opus 4.7到4.8只隔42天,是歷來最短的Opus間隔,之前約70至75天。
- GPT:GPT-6.1 Sol在GPT-6 Sol推出一週後就上線。
- Gemini:Gemini 3.8 Flash是6週內第3個Flash版本。
- Meta:2025年只推出Llama 4,2026年改走新的Muse系列後回到4個。
2026年各家推出的版本明細如下:
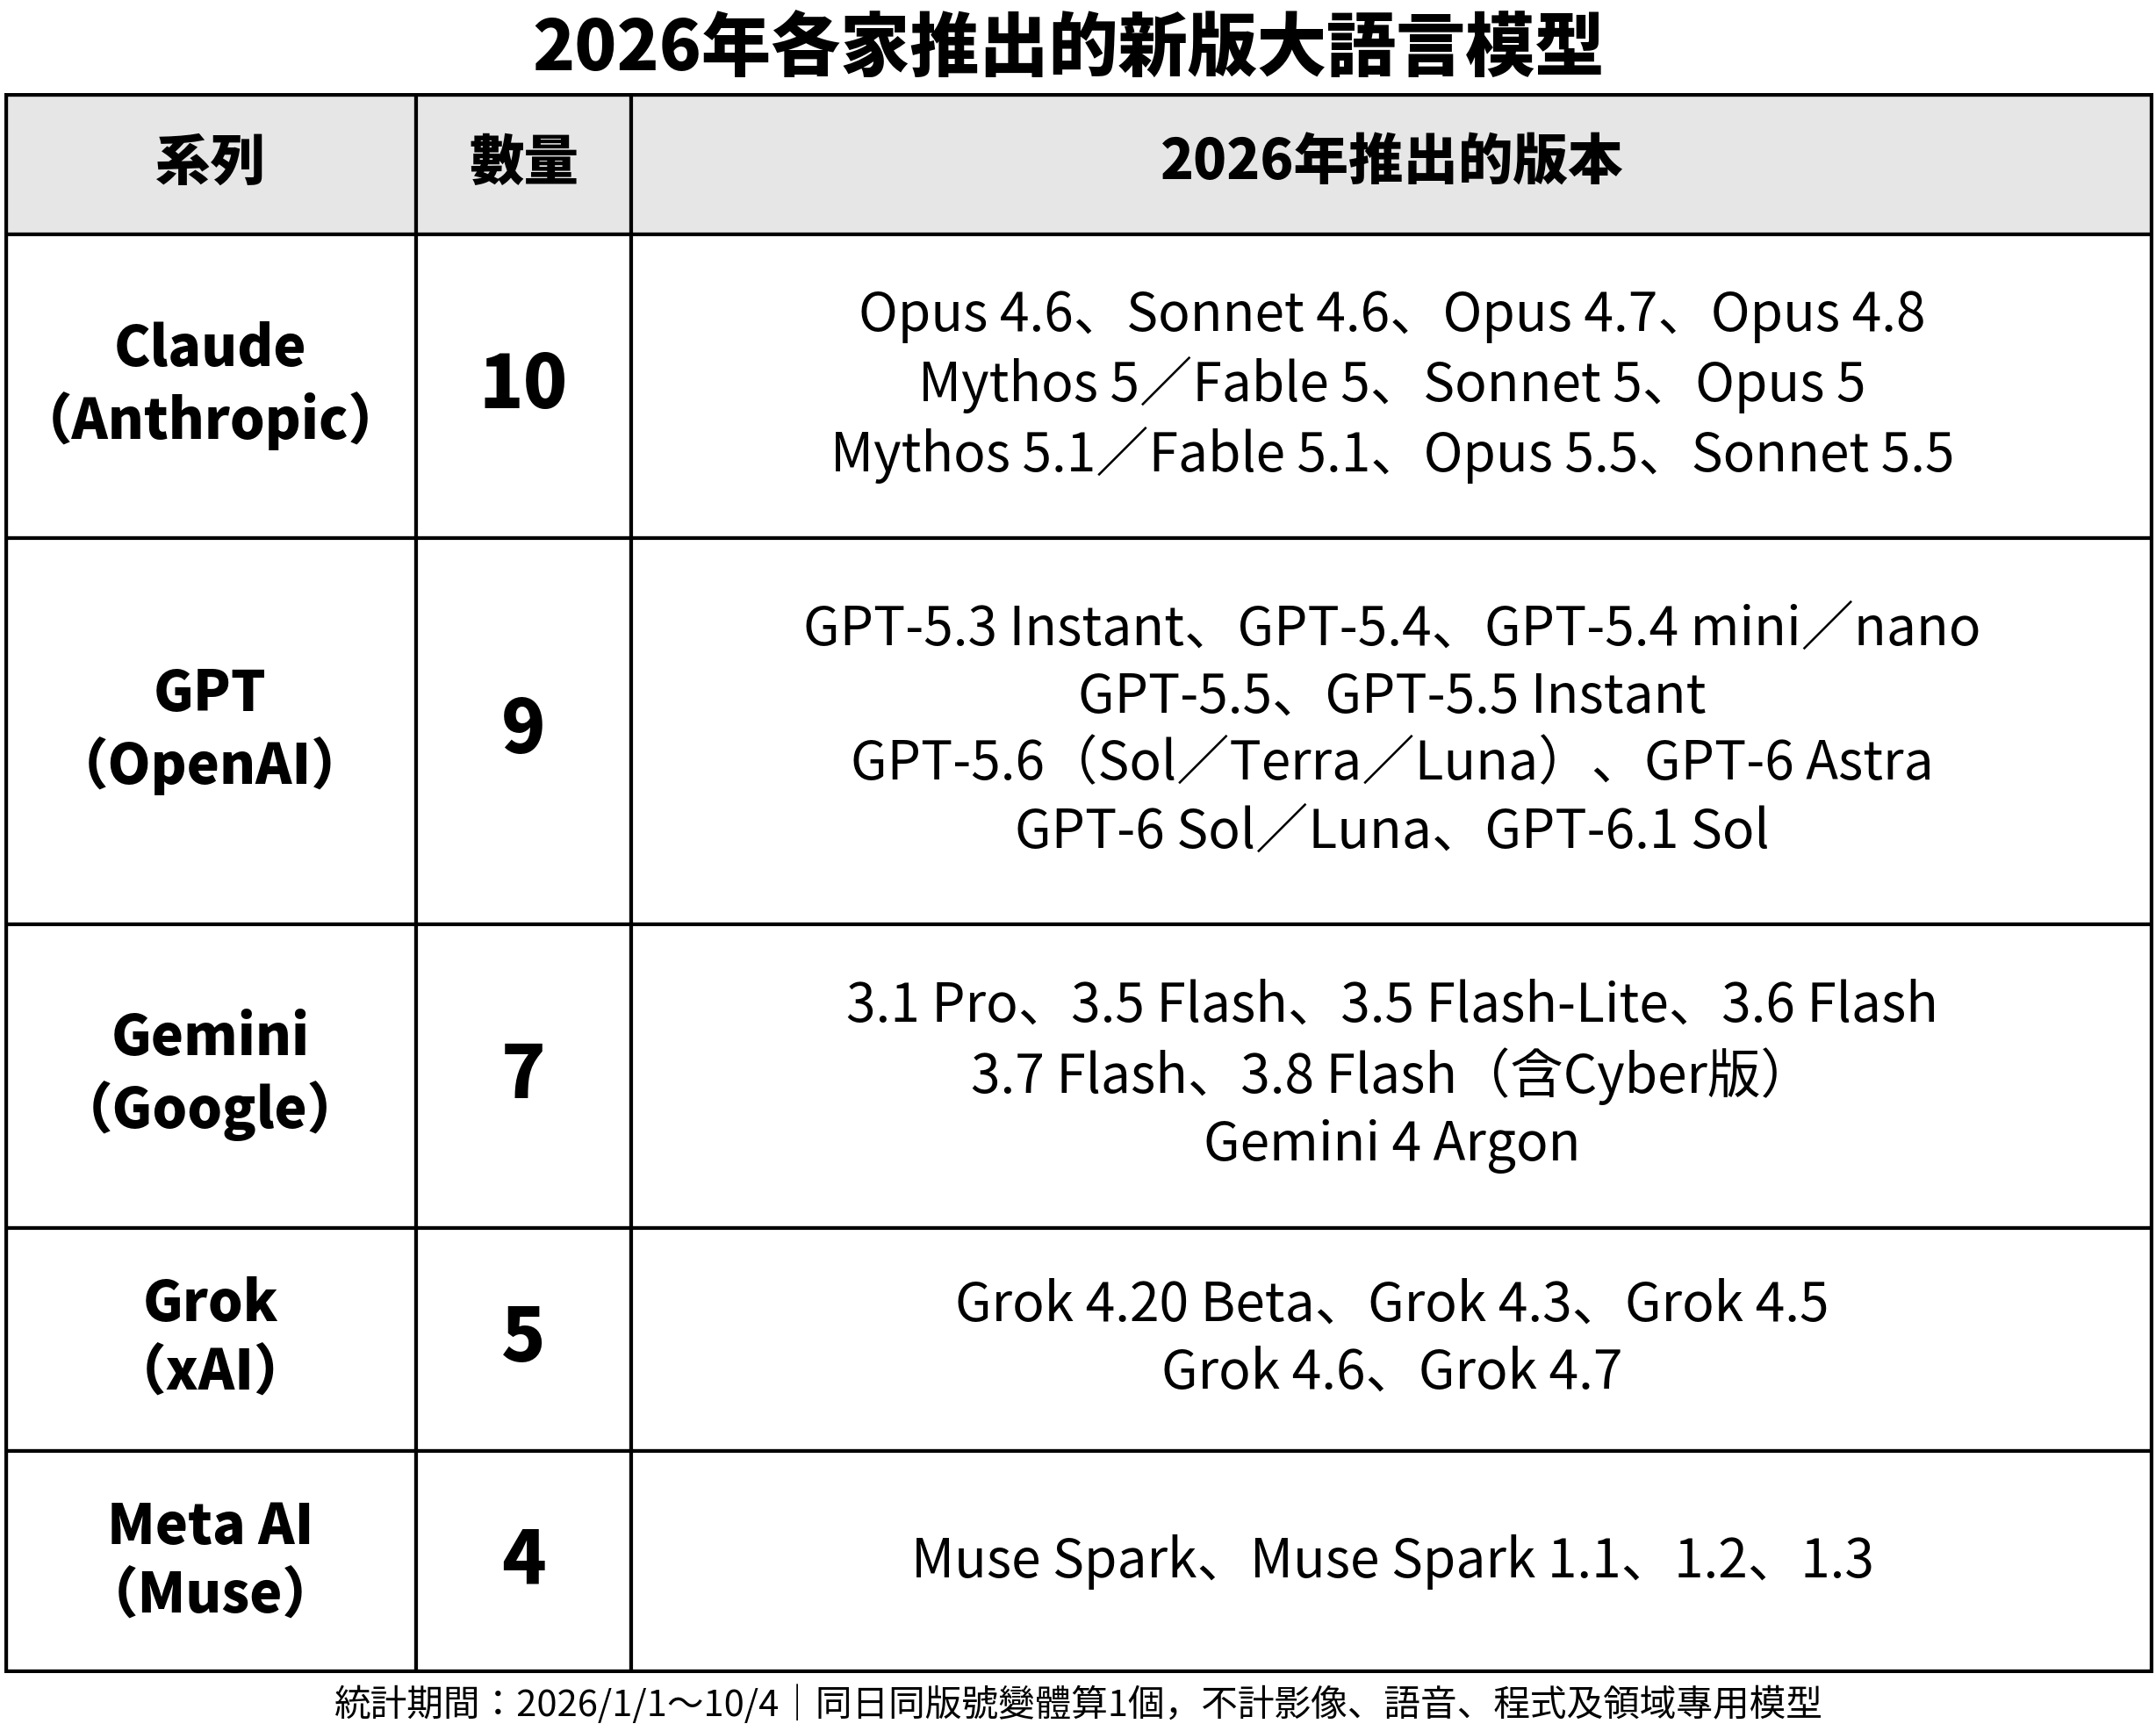
(註:模型數量依各家官方與主要時間線整理,只計正式推出的通用大語言模型,不含程式專用、本機、影像與語音模型;因計算口徑不同,數字可能與其他統計相差1至2個。)
從版本結構看,各家的價格策略越來越多元:同一代模型會同時推出旗艦版與低價版,例如Google今年7個新版中有5個是Flash系列,OpenAI的GPT-5.6、GPT-6也分成不同價位層級。模型競爭不再只拚最強,也拚不同價位的覆蓋範圍。
旗艦版與低價版差在哪?ASIC廠均受惠
以各家目前的主力世代來看,模型大致分成三個等級:
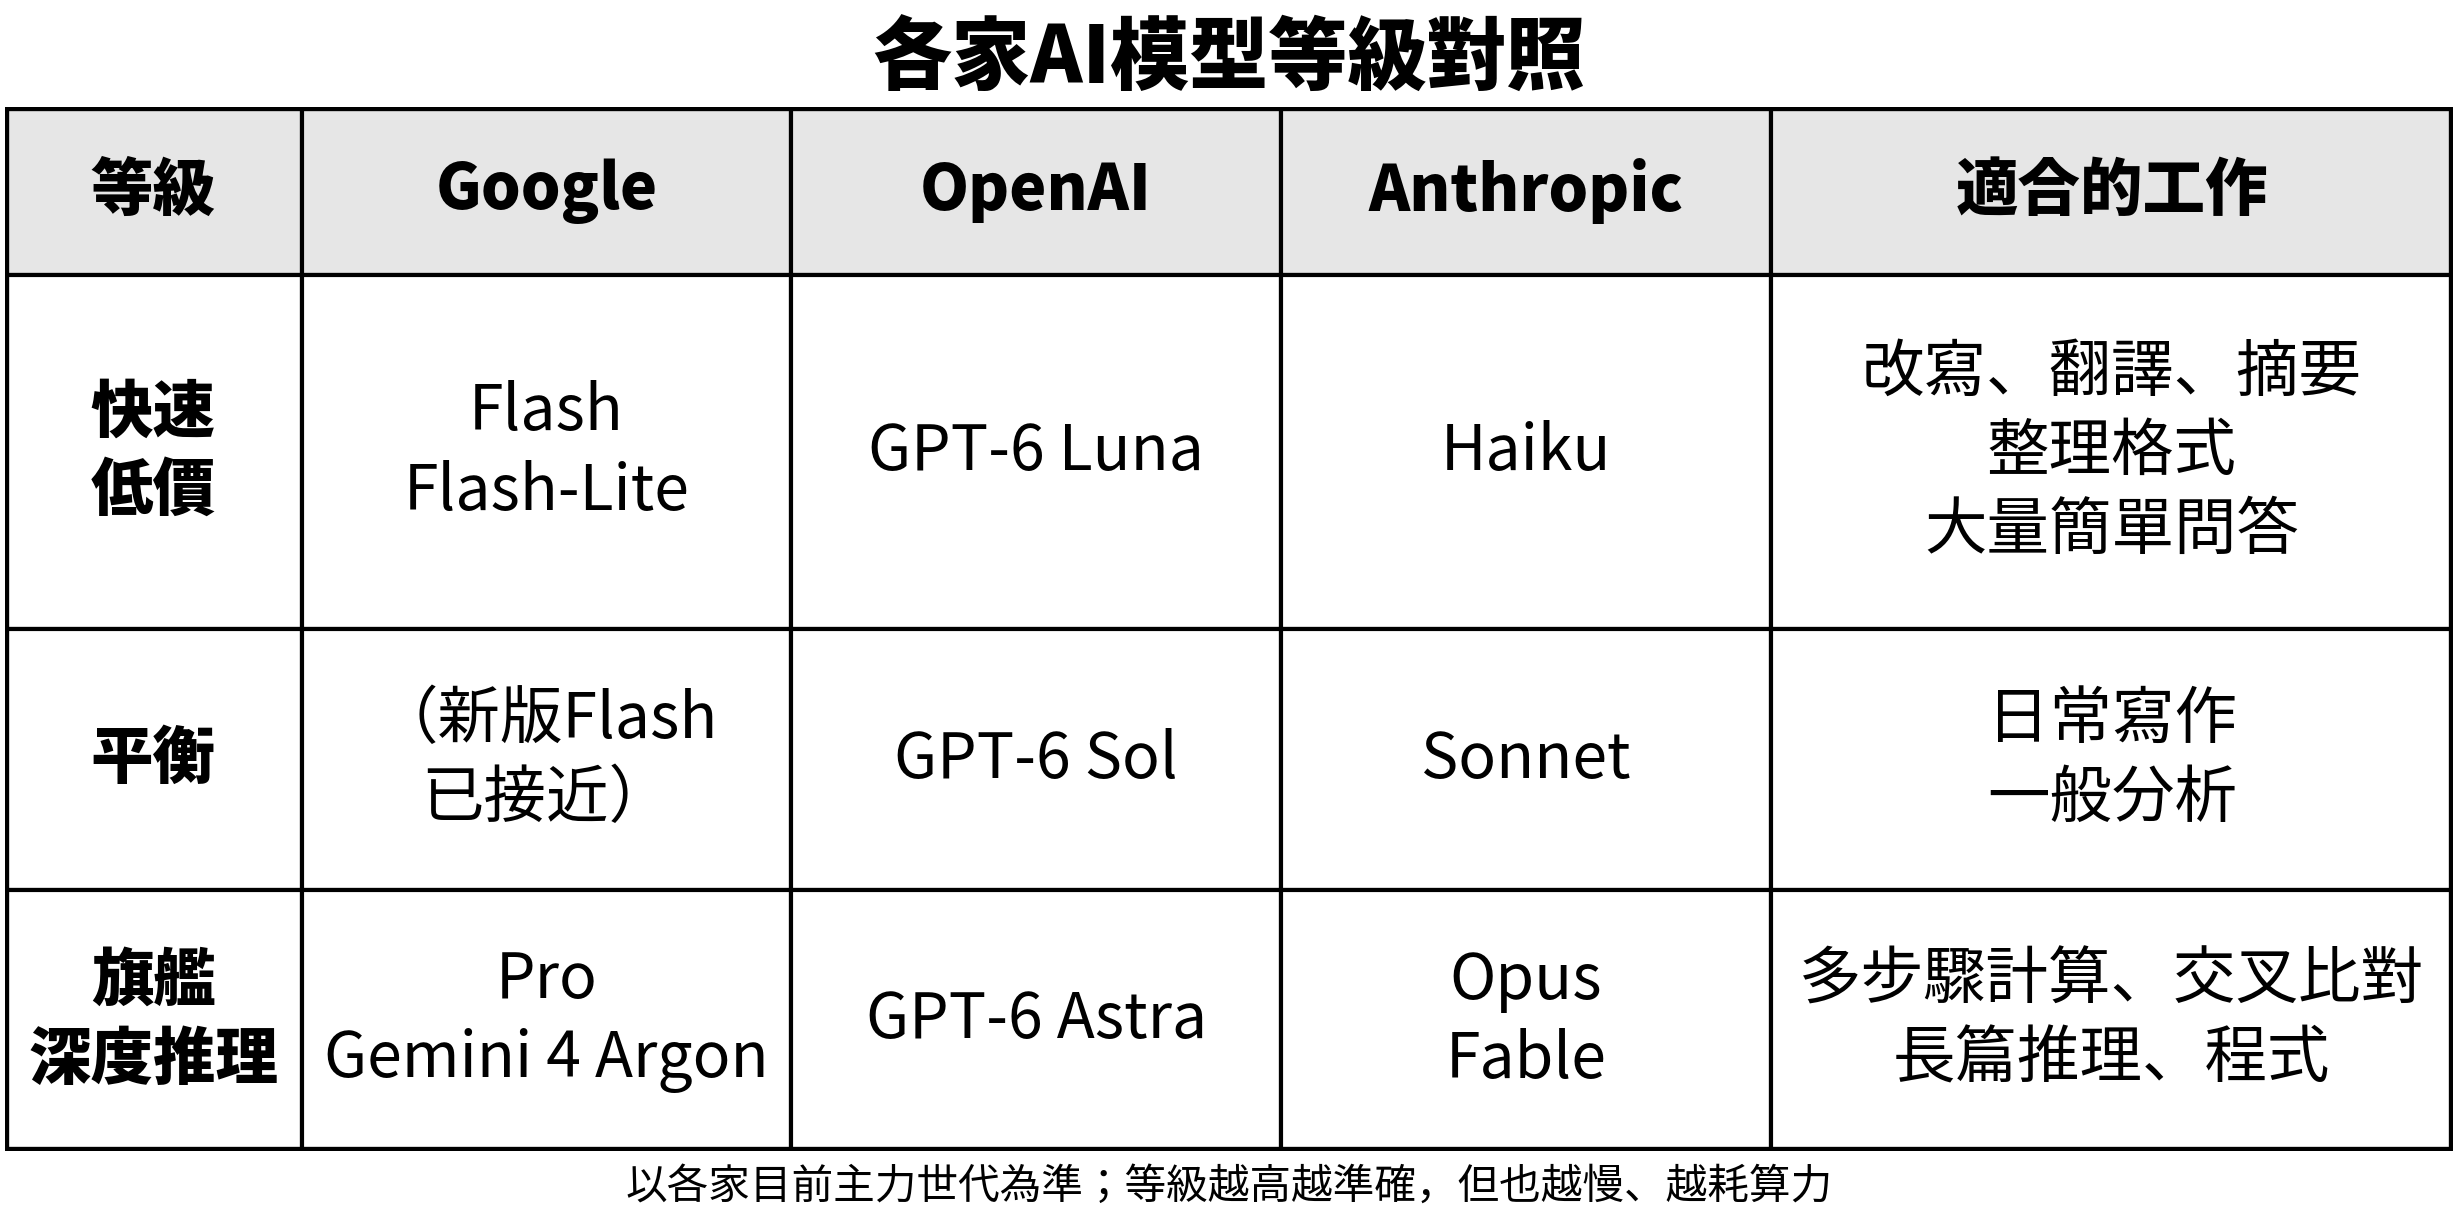
旗艦與推論模型會在回答前先拆解步驟、逐步檢查,因此較準確,但也更慢、更耗算力。不過一般使用者的日常請求,多半由快速版處理,例如Google搜尋的AI模式預設使用Gemini 3.5 Flash。這種高頻、大量的推論工作,正是推論型ASIC的主要市場。每個新模型都要先訓練、再上線推論,推出頻率越高,對算力的需求就越大,這正是ASIC需求的起點。
AI模型比拚,ASIC族群受惠
AI模型的勝負還沒有定論。Google在9月30日推出的Gemini 4 Argon,自報18項測試中13項勝過GPT-6 Astra;但在第三方的Artificial Analysis智力指數中,Argon與Astra並列,落後Claude Opus 5.5。對ASIC產業來說,誰勝出沒那麼關鍵,因為各大雲端業者與模型公司都在採用或開發客製化晶片:
- Google:自研TPU,訓練用的TPU 8t由博通設計,推論用的TPU 8i由聯發科設計。
- AWS:自研Trainium,報導指3奈米版本由世芯設計、今年6月起出貨,邁威爾也參與其中。
- Microsoft:自研Maia,報導指邁威爾參與設計。
- Meta:自研MTIA之外,將自2027年起大規模部署Google TPU;另有報導指高通拿下Meta的AI ASIC案。
- OpenAI:首款自研推論晶片Jalapeño由博通設計,今年6月交付首批樣品,預計年底小規模部署,2027年起才會放量。
- Anthropic:不自製晶片,是Google TPU最大的外部客戶,2025年10月取得最多100萬顆TPU使用權,2027年起再加約3.5GW;同時也使用AWS Trainium與輝達GPU。
Google的布局是兩邊下注:自家Gemini持續追趕前沿,同時同意對Anthropic投資最高400億美元,並把TPU賣給Anthropic與Meta。無論哪家模型勝出,Google都能從雲端與晶片端收費。
ASIC市場有多大,受惠股有誰
市場規模的口徑各家不同。聯發科估計,2027年AI加速器ASIC市場約700至800億美元,且只計加速器;博通則表示,2027財年AI半導體營收(含網通晶片)可望達1,150億美元。市場正快速放大,且由少數幾家設計服務商分食。
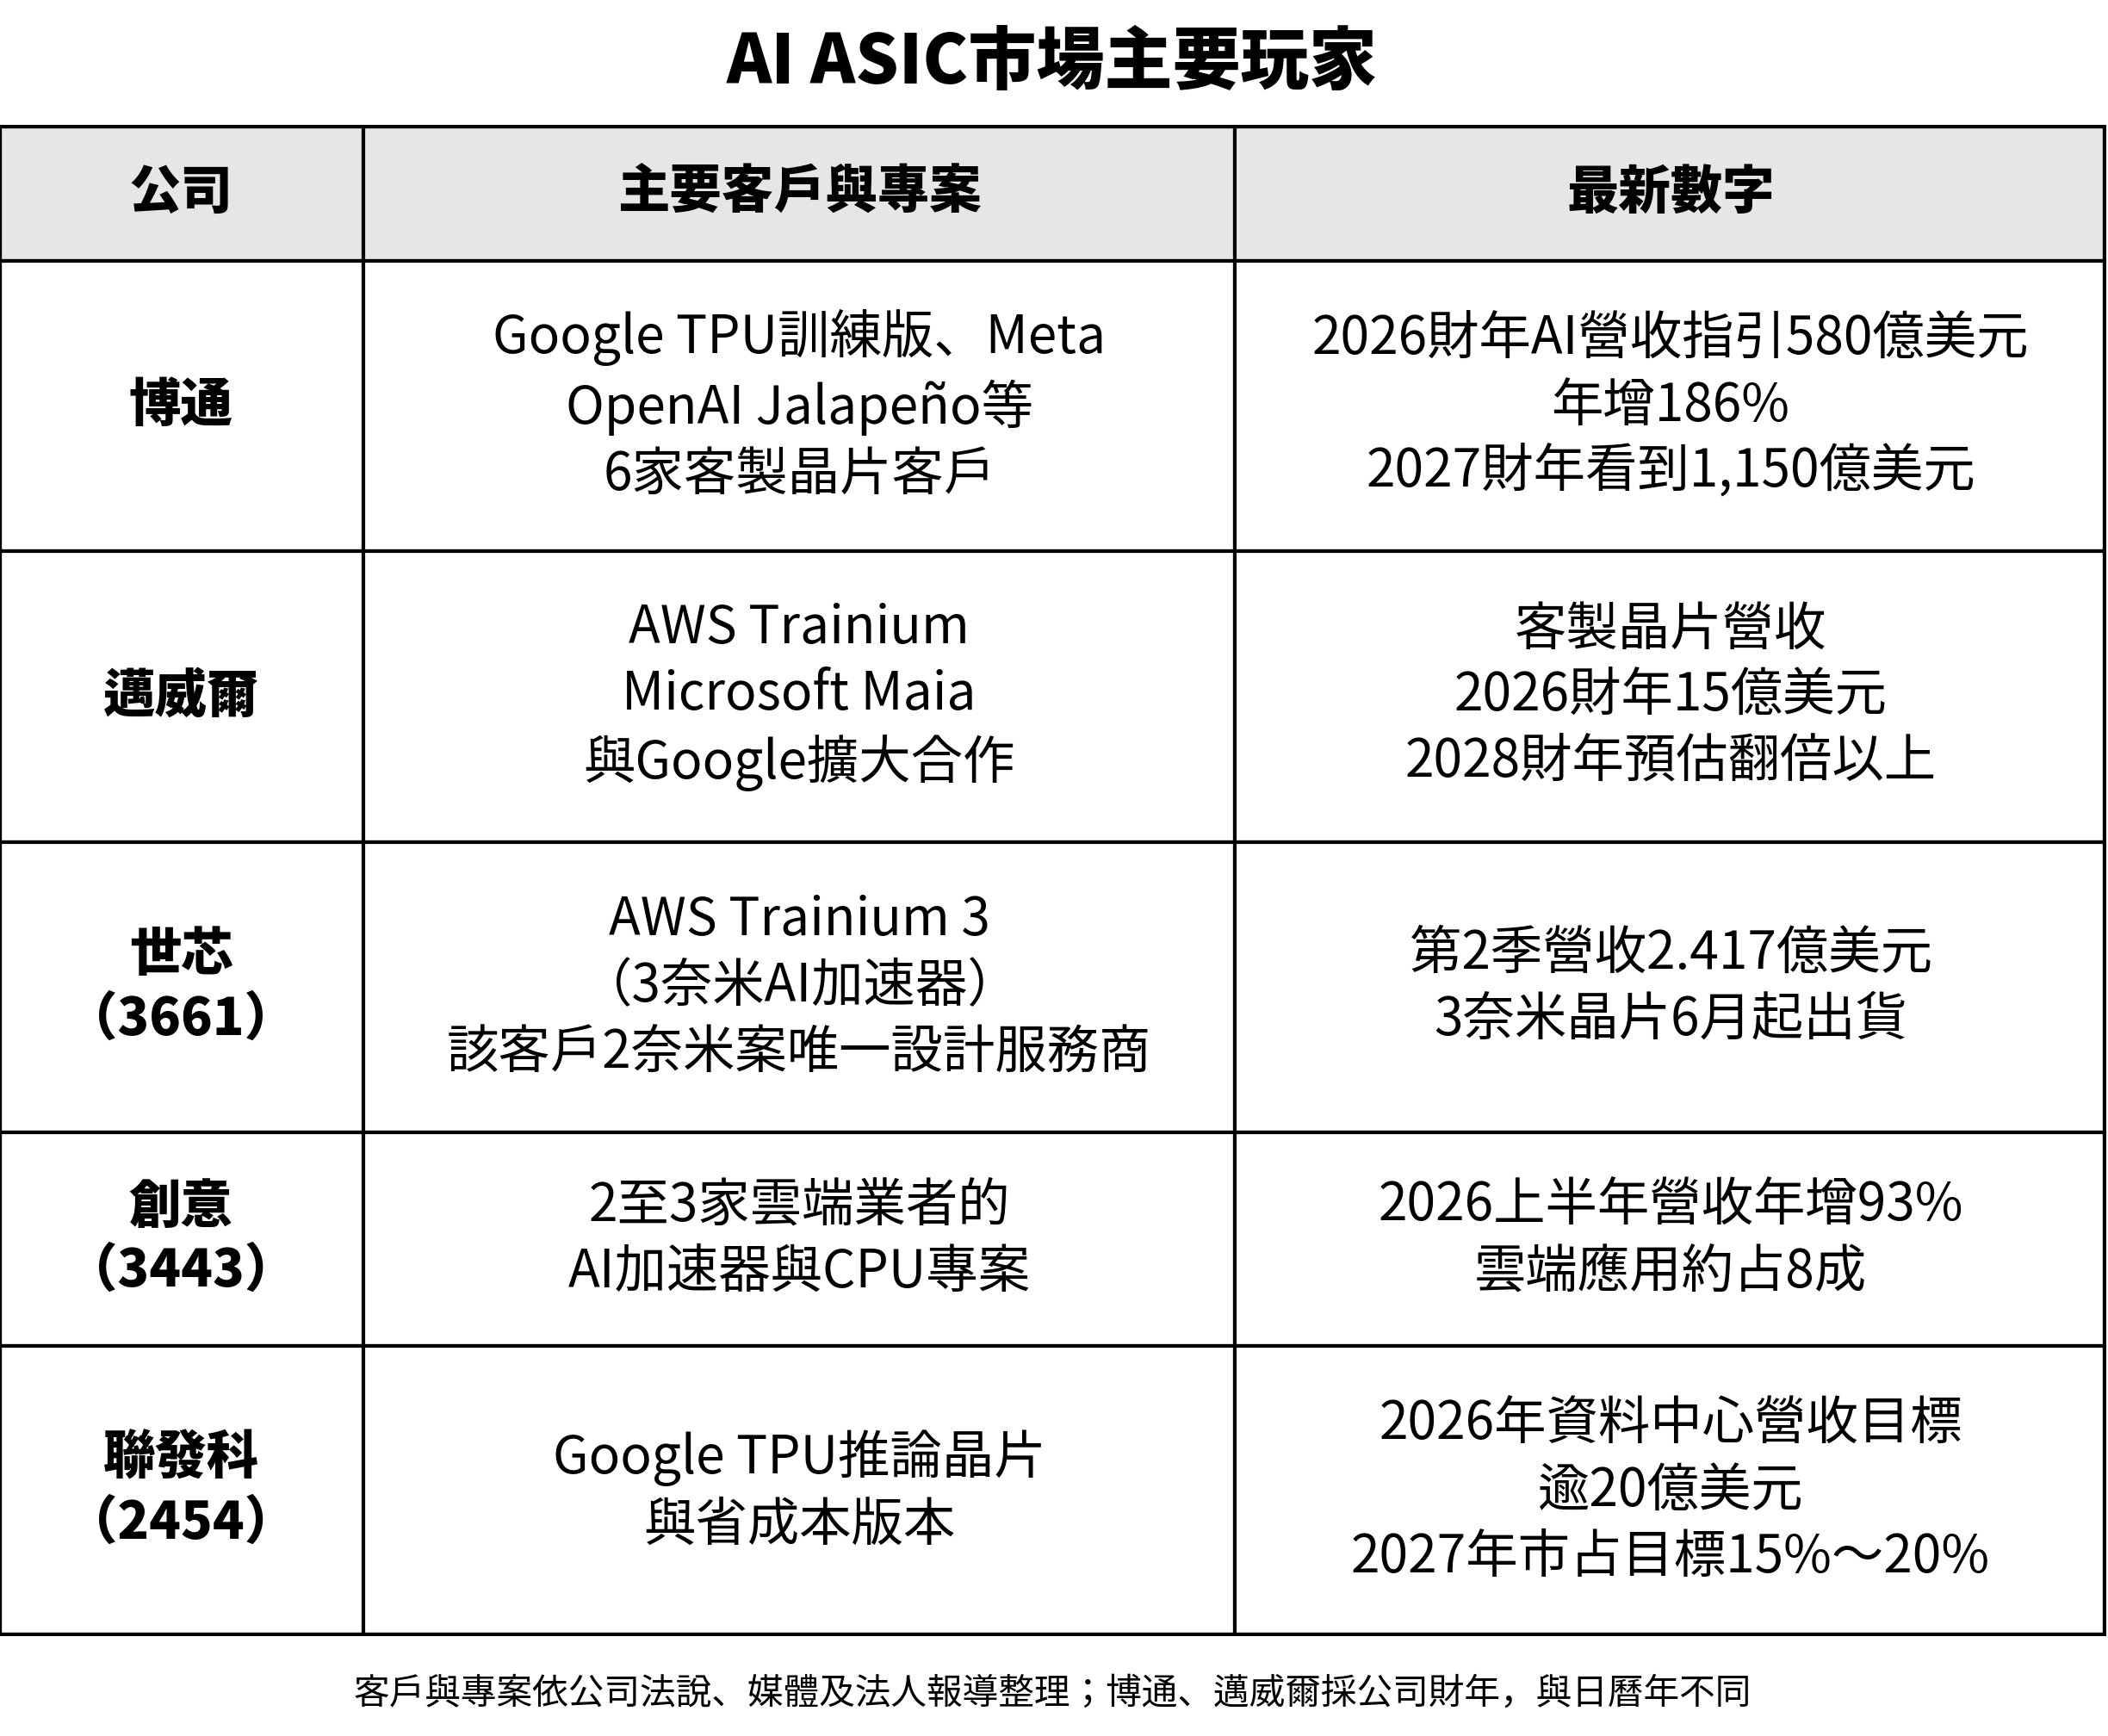
博通仍是最大的ASIC設計商,但台廠三家各自綁定不同客戶:世芯靠AWS、聯發科靠Google、創意則分散在多家雲端業者。不過ASIC廠也有共同的特性,量產占比拉高後,毛利率會被稀釋。創意第三季毛利率降至21.5%,世芯也預期大量出貨後毛利率回落至約20%。聯發科同樣會被拉低,財務長表示ASIC毛利率會比公司整體略低;法人估3奈米TPU毛利率約40%、2奈米約35%,都低於聯發科目前45%至47%的水準。但量產幾乎不需增加研發與人力,毛利金額與營益率仍可能隨規模提升,觀察ASIC廠應以營益率與EPS為主,而非單看毛利率。
聯發科的ASIC布局:第一案是Google TPU
聯發科官方只說,首款AI加速器ASIC是為美國大型雲端服務商開發、第四季量產,並未公開確認客戶就是Google。以下為媒體與法人報導:
- TPU 8i(Zebrafish):Google於4月22日發表第八代TPU,首度拆成兩顆:訓練用TPU 8t(Sunfish)由博通設計,推論用TPU 8i(Zebrafish)由聯發科設計。
- 省成本版本:法人指出博通主導高階版本,效率版本由聯發科與Google共同開發,包括v7e與v8e。
- TPU v9增強版(Triggerfish):郭明錤報告指聯發科拿下獨家設計,2027年底投產、2028年量產。但9月底又傳出搭載HBM4e的v9可能由邁威爾承接,兩家公司都未證實。
報導之間仍有矛盾:大摩稱Zebrafish為3奈米、2026年下半年量產;另有報導稱8t與8i都採用台積電2奈米、2027年底推出;也有報導寫聯發科負責的是訓練用8t。
可以確定的分工方向是:博通做高效能訓練晶片,聯發科做成本導向的推論晶片。美銀分析師估計,雙供應商可讓單顆成本比只靠博通低最多30%。另外,Anthropic那筆3.5GW約定由博通供應,聯發科晶片有多少比例用在外部客戶,目前無公開資料可證實。
營收時間表:第四季才是第一次驗證
聯發科的AI ASIC營收指引一路上修:2025年10月法說預估2026年貢獻10億美元,2026年4月上修至20億美元以上,2027年市占目標也從10%至15%提高到15%至20%。9月雖傳出TPUv8延後,管理層澄清已開始出貨,維持第四季貢獻超過20億美元的說法。
公司自己給過的AI比重只有一個:2026年2月法說時,蔡力行表示2027年資料中心ASIC占總營收比重有機會達2成。TPU之外,第二款ASIC預計2028年量產。
萬元怎麼算出來?
麥格理將2028年ASIC營收預估從180億美元上修至400億美元,預估2025至2028年EPS年複合成長率63%,並以2028年35倍本益比計算出10,000元目標價,換算2028年EPS約286元,約為2026年上半年EPS(30.45元)年化值的4.7倍。以資本額160.5億元換算約16.05億股,股價10,000元對應市值約16兆元。
其他外資的分歧主要不在成長預估,而在本益比。瑞銀預估2028年EPS為362.63元,比麥格理推算的約286元更高,但以7,300元目標價換算,只給約20倍本益比;摩根士丹利預估2028年ASIC營收上看540億美元,也高於麥格理的400億美元,目標價卻只有6,188元。換句話說,萬元能否成真,關鍵在市場是否願意給聯發科35倍本益比。
(註:文中麥格理、瑞銀及美系外資的目標價與獲利預估,分別引自自由財經、經濟日報與今周刊報導,屬外資報告預估,並非公司財測;麥格理2028年EPS約286元、4.7倍及市值約16兆元,為自行依上述數字換算。)
台積電法說前夕買盤力拱,長線看ASIC成長與營收占比
判斷發哥能否衝上萬元,可以拆成兩個速度來看。第一個是ASIC產業的成長速度。TrendForce估計,2026年雲端業者自研ASIC出貨年增44.6%,約為GPU的3倍;博通2026財年AI營收指引年增186%;聯發科也把AI加速器ASIC市場達700至800億美元的時間點,從2028年提前到2027年。產業需求的方向相當明確。
第二個是ASIC在聯發科營收中的占比拉高速度。聯發科的ASIC營收從今年第四季開始認列,從公司所說2027年約2成,到高盛5月報告估計2028年的66%,占比拉得越快,市場對聯發科的評價,就越會從手機晶片廠向ASIC設計服務廠靠攏。
問題在於,市場已經提前反映這段成長。多家法人改以2027至2028年的獲利評價聯發科,按過去獲利計算的本益比也已超過80倍;同屬ASIC族群的創意,股價在9月下旬再創歷史新高,台積電10月15日法說會前買盤依舊積極。
短線來看,法說前的題材行情在會後可能降溫,一旦買盤轉趨保守,追價風險就會升高,布局步調宜放慢。但長線而言,只要ASIC營收如期放大、占比持續拉高,成長邏輯並未改變,股價回檔反而是較有利的布局時機。
想知道更多有用的操作資訊或歷史統計訊息,記得訂閱!才不會錯過每一次的最新資訊!
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


