「壞消息即好消息」:美國9月就業數據降溫之底層邏輯-
全球總體經濟與外資法人戰略定價效應深度洞察報告暨台股後市展望
第一章:總體經濟之關鍵轉折與報告核心導言
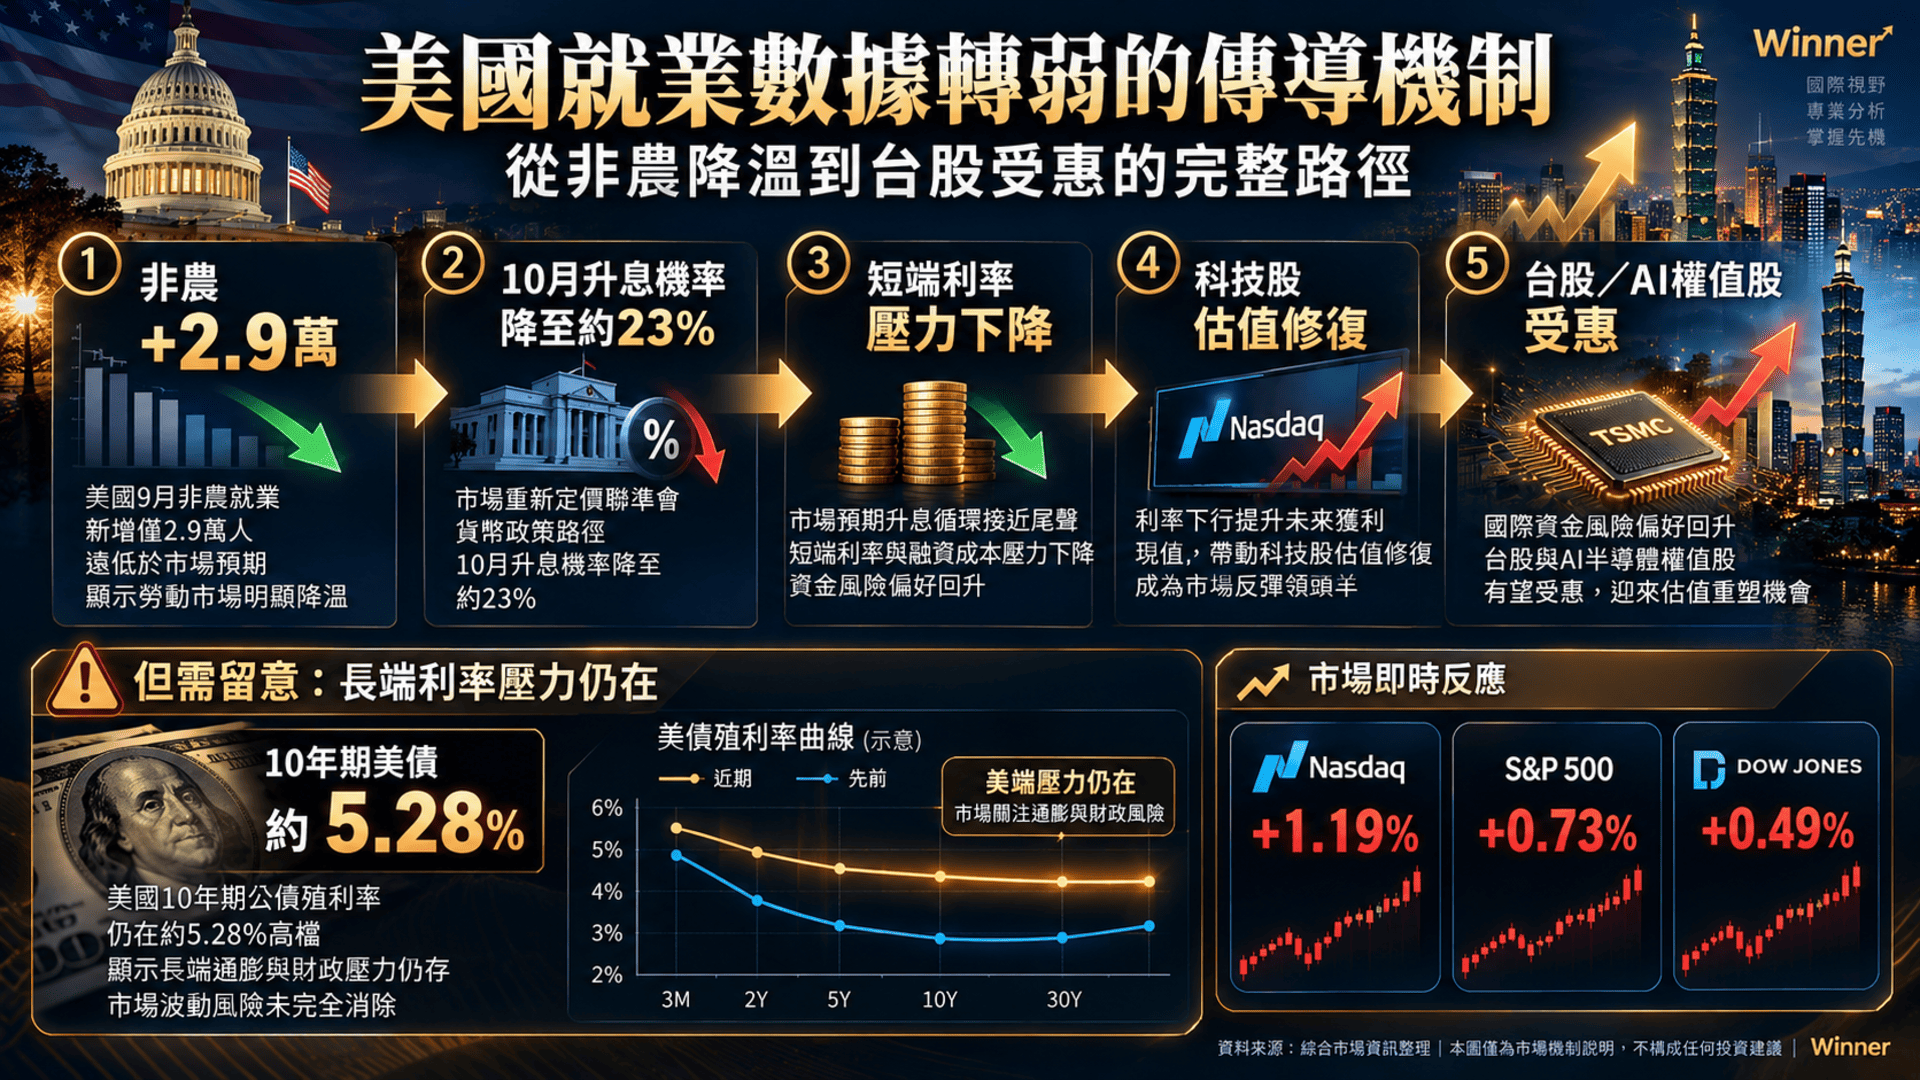
2026年第四季的全球資本市場,正處於一個歷史性的宏觀經濟轉折點上。長期以來,全球金融市場一直籠罩在美國聯準會(Federal Reserve)為了對抗通膨而維持的「長期高利率」(Higher for Longer)陰影之下。然而,美國勞工統計局(Bureau of Labor Statistics, BLS)於2026年10月初所發布的9月份就業報告,無疑為這個緊縮週期敲響了最具決定性的喪鐘。該報告顯示,美國9月非農就業新增人數(Nonfarm Payrolls)僅僅微幅增加2.9萬人,這個數字不僅令人震驚地低於華爾街經濟學家普遍預估的8.4萬至9萬人,更創下了近期經濟擴張週期中最疲弱的單月增長紀錄。與此同時,失業率也打破了市場預期,從前一個月的4.1%攀升至4.2%。
面對這份充滿經濟放緩甚至衰退隱憂的「壞消息」,全球金融市場並未出現恐慌性的拋售。相反地,全球資金立刻啟動了跨資產類別的重新定價機制,上演了一場教科書級別的「壞消息即好消息(Bad news is good news)」反彈行情。美國十年期公債殖利率從超過5.3%的數十年高點急遽下墜,美國三大主要股票指數全面收高,其中對利率極度敏感的科技股指標那斯達克綜合指數(Nasdaq)更大漲1.35%;而作為終極避險與抗通膨資產的黃金,更是一舉突破每盎司4,200美元的歷史天價,最高觸及4,248美元。
從全球與總體經濟分析的視角,對此一極端總體數據進行最深度的解構。我們不僅將拆解美國勞動市場實質疲軟的前因後果,探討不同產業板塊的就業結構變遷,更將深入剖析市場為何將此等「壞消息」轉化為風險資產狂歡的「好消息」。進一步地,本文亦將演繹此一總體經濟路徑對美國聯準會後續貨幣政策的長遠影響,並將焦點拉回亞洲,深度解析此一國際資金流向的逆轉,將如何對台灣股市(特別是以台積電為首的AI半導體供應鏈)產生結構性的估值重塑(Re-rating)效應,從而為投資人與操盤手提供全方位的戰略佈局指引說明。
第二章:勞動市場數據之深度解構與實質疲軟之確認
要透徹理解市場的劇烈反應,絕不能僅僅停留在非農就業新增2.9萬人這個單一的表層數字上。專業的總體經濟分析必須深入探討企業調查(Establishment Survey)與家戶調查(Household Survey)的底層數據,並追蹤數據的歷史修正軌跡。
歷史數據的大幅下修:確認經濟降溫趨勢
在宏觀經濟學的實證觀察中,當經濟體處於擴張週期的尾聲,抑或是即將面臨景氣轉折點時,初步公布的經濟數據往往會因為統計模型的滯後性而高估實質增長,隨後在接下來的幾個月內被持續、大幅地下修。本次9月份的就業報告,最令機構投資人關注的,正是美國勞工統計局對7月與8月數據的無情修正。
根據最新報告,8月份的新增就業人數從初報的強勁增長16.2萬人,被大幅下修至13.3萬人;而7月份的數據修正更為驚人,從原本的增加2.1萬人,直接遭下修為減少1萬人(-10,000)。這意味著,僅僅在過去兩個月內,美國勞動市場的實際就業人數就比原先的官方預估蒸發了高達6萬人。這種連續且大筆的向下修正,傳遞出一個極其明確的總經信號:美國夏季的勞動市場實際狀況,遠比聯準會與華爾街先前所認知的更為脆弱與疲軟。這並非單一月份受節慶或氣候影響的數據失真,而是一個確立的勞動市場降溫趨勢。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
產業結構的極度失衡:防禦性產業獨木難支撐大廈
進一步剖析企業調查的產業分佈,可以發現當前的就業增長結構極度不均衡,呈現出典型的「經濟降溫晚期」特徵。當私營部門的擴張動能枯竭時,往往只剩下受政府預算或剛性需求支撐的產業在維持表面的就業增長。
9月份,美國醫療保健(Health Care)產業新增了1.7萬個就業機會,幾乎貢獻了當月非農增長的大半壁江山。醫療保健屬於典型的防禦性產業,其需求源自於人口老化與基礎醫療等剛性需求,對景氣循環的高低起伏並不敏感。然而,除了醫療保健之外,其他對景氣循環高度敏感、且能創造高附加價值的產業,卻全面陷入了萎縮的泥沼。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
從上述結構可以清晰地看出,若扣除不受景氣影響的醫療保健部門,美國整體私營部門的實質就業創造能力已經趨近於零,甚至陷入實質衰退。金融與資訊科技等核心產業的裁員,深刻反映出企業在長期高利率(Higher for longer)的資金成本壓迫下,被迫縮減資本支出計畫並全面凍結招聘。
失業率攀升與勞動參與率的結構性矛盾
在家戶調查方面,數據同樣透露出勞動市場「閒置產能(Slack)」擴大的警訊。失業率從8月的4.1%微幅但明確地攀升至4.2%。失業總人數達到了710萬人。儘管從歷史長河來看,4.2%仍屬於相對較低的失業率水平,但在總體經濟的動態分析中,趨勢的變化往往比絕對數值更具指引意義。
值得注意的是,勞動參與率(Labor Force Participation Rate)從8月的61.6%上升至61.8%。在正常經濟擴張期,勞動參與率的上升通常被視為正向指標,代表經濟前景看好,吸引更多人重返職場尋找工作。然而,在當前總體職缺數量並未同步增加、企業甚至停止招聘的情況下,更多勞動力湧入求職市場,反而成為推升失業率的推手。
此外,廣義失業率指標中,因經濟原因被迫兼職的人數(Part-time for economic reasons)高達450萬人。這些勞工原本期望尋求全職工作,但因為企業縮減工時或無法提供足夠的全職職缺,只能屈就於兼職。加上長期失業者(失業超過27週以上)維持在190萬人的高檔,佔總失業人數的27.1%,這些深層數據皆無可辯駁地證明了勞動市場正在經歷一場實質性的降溫。
薪資通膨壓力驟降:聯準會鬆綁的關鍵鑰匙
在所有數據中,令資本市場最為振奮的,莫過於薪資增長的顯著放緩。在過去兩年多來,聯準會最擔憂的通膨路徑,就是勞動市場過熱引發的「薪資—物價螺旋上升(Wage-Price Spiral)」。然而,9月份私人非農企業員工的平均時薪僅微幅上漲5美分,月增幅僅為0.1%,使得平均時薪來到37.81美元。更重要的是,薪資的年增率放緩至3.02%(約3.0%),顯著低於市場預期的3.2%。
薪資成長的疲軟,不僅印證了勞動市場供需正在恢復平衡,更直接移除了聯準會持續維持高利率的最大顧慮。當勞工的薪資增長無法大幅超越通膨時,終端消費市場的物價推升力道便會隨之減弱。這為聯準會未來的貨幣政策轉向,提供了最堅實的數據支撐。
第三章:剖析前因與宏觀經濟逆風之形成
美國勞動力市場的突然失速,絕非突發性的偶然事件,而是多重總體經濟變數經過長時間發酵後的必然結果。外資法人在構建預測模型時,主要將此次降溫歸因於以下三大核心因素:
貨幣政策的長鞭效應與滯後衝擊
自2022年起,美國聯準會為壓制數十年不遇的惡性通膨,實施了歷史上最激進的升息循環。在經濟學理論中,貨幣政策傳導至實體經濟通常具有12至18個月,甚至長達24個月的滯後期(Lagged Effects)。聯準會將聯邦基金利率維持在5%以上的絕對高位,其殺傷力在初期被疫情期間累積的超額流動性所掩蓋,但如今已真實地反映在實體經濟中。
企業的融資成本(如企業債發行利率、商業貸款利率)大幅攀升,使得依賴外部融資的中小企業面臨極大的現金流壓力。當資金成本大於潛在的投資報酬率時,企業必然會縮減資本支出(CapEx),並凍結人事擴張。大型企業雖然擁有較佳的資產負債表,但在宏觀不確定性下,也傾向於採取「防禦性經營」策略,這正是金融與科技板塊出現持續性職位流失的根本原因。
超額儲蓄耗盡與消費降級的雙重夾擊
美國經濟有高達七成仰賴內部消費支撐。在疫情期間,由於政府的鉅額財政轉移支付(如紓困金),美國家庭累積了龐大的超額儲蓄。這股購買力是支撐過去兩年美國經濟免於衰退、服務業持續缺工的核心動能。
然而,隨著時間推移,加上長期累積的通膨實質上侵蝕了貨幣的購買力,中低所得家庭的超額儲蓄已宣告耗盡,甚至開始大幅依賴信用卡循環利息來維持生活。根據美國經濟諮商局(The Conference Board)的數據,消費者信心指數在9月份出現滑落,消費者對未來的就業前景與大型支出(如購車、購屋)感到悲觀。終端消費需求轉弱的信號傳遞至企業端,使得雇主對未來的營收預期轉趨保守,進而提前削減勞動力儲備。
停滯性通膨(Stagflation)的幽靈與地緣政治干擾
除了內生性的經濟放緩,外在的供給側衝擊也讓企業經營如履薄冰。近期中東地緣政治局勢持續動盪(如美伊衝突風險、荷姆茲海峽的航運威脅),導致布蘭特原油價格一度重返高點,能源成本與柴油價格居高不下。此外,全球貿易保護主義抬頭,關稅政策的不確定性也增加了企業的供應鏈成本。
在史丹佛大學經濟政策研究所(SIEPR)與高盛(Goldman Sachs)等權威機構的分析中,均嚴肅指出了「停滯性通膨」的風險。當企業面臨投入成本(如油價、原物料、關稅)上升,但終端產品卻因為消費者購買力下降而無法漲價時,企業利潤率(Profit Margin)將遭到嚴重擠壓。在這種環境下,裁員與停止招聘成為企業維持利潤的少數有效手段之一。
第四章:「壞消息即好消息」之定價邏輯與跨資產聯動效應
當2.9萬的非農就業數據與4.2%的失業率公布時,直覺上這是經濟步入衰退的強烈警訊。然而,金融市場的反應卻是股債雙漲、貴金屬狂飆。這種看似違背常理的「壞消息即好消息(Bad news is good news)」現象,實際上是當前特殊總經環境下,資產定價模型完美運作的結果。
資產定價模型與折現率的魔法
在現代財務學的資產定價模型(如現金流折現模型,DCF)中,任何金融資產(尤其是股票)的現值,等於其未來預期產生之現金流,以一個適當的「折現率(Discount Rate)」進行折現的總和。折現率主要由「無風險利率(通常為美國十年期公債殖利率)」加上「股權風險溢酬(Equity Risk Premium)」所組成。
在本次就業數據公布前,市場處於「害怕通膨與央行持續緊縮」大於「害怕經濟衰退」的心理階段。在這種情境下,強勁的經濟數據(好消息)會推升聯準會進一步升息的預期,導致無風險利率上升,折現率飆高,進而嚴厲壓抑資產估值(尤其是未來現金流佔比較高的成長型科技股)。
反之,當勞動市場顯著降溫(壞消息),市場會強烈預期聯準會將被迫停止升息,甚至提前開啟降息循環。這會導致美債殖利率快速下降,折現率降低所帶來的「估值修復(Valuation Expansion)效應」,在短期內遠遠蓋過了經濟微幅放緩對「企業未來實質獲利」的負面影響。簡而言之,只要這個「壞消息」還不足以引發系統性的深度經濟衰退與企業獲利崩盤,資本市場就會將其視為「聯準會貨幣政策轉向寬鬆」的超級「好消息」。
聯邦基金利率期貨(CME FedWatch)的劇烈重定價
本次就業報告最直接、最具破壞力的影響,在於徹底擊碎了市場對於聯準會年內再次升息的定價。在非農數據公布前,由於部分生產者物價指數或工廠投入成本仍具黏性,市場普遍擔憂聯準會在10月底(或11月初)的FOMC會議上,可能還會進行最後一次升息。
根據芝加哥商業交易所(CME)的FedWatch工具(該工具透過30天期聯邦基金期貨價格,反推市場對聯準會利率決策的機率)顯示,在非農數據公布前一週,市場定價10月升息一碼(25個基點)的機率曾高達36%,部分交易時段甚至因通膨擔憂而飆升至約70%。
然而,2.9萬人的疲弱數據一出,利率期貨市場瞬間暴動,進行了極度暴力的向下重定價。10月升息機率瞬間崩跌至14%至17%之間,部分定價甚至顯示聯準會按兵不動(Hold)的機率高達85%。更深遠的是,對於12月會議的利率路徑,市場也開始大量反映維持現狀甚至預防性降息的預期,徹底移除了籠罩在風險資產上方長達數月的「升息烏雲」。
跨資產類別的狂歡:債券、股市與貴金屬的全面噴出
在貨幣政策預期急轉彎的催化下,全球資本市場出現了高度一致的跨資產聯動反應,資金從防禦性部位大舉湧入風險資產與受惠於利率下降的標的。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
第五章:台股資金傳導機制與外資戰略佈局深度解析
對於高度依賴出口、且半導體科技產業占極大權重的台灣股市而言,美國總體經濟數據與聯準會政策的每一次微小變動,都會透過匯率、資金流向與估值模型,產生數倍的乘數效應。本次美國就業降溫引發的「壞消息即好消息」效應,對台股而言是極具戰略意義的趨勢轉折點。
資金傳導路徑:匯率逆轉與外資熱錢回流
過去一年多來,台股面臨的最大壓力之一,來自於美國公債殖利率高漲所帶來的資金虹吸效應。高達5%以上的無風險利率,使得美元指數(DXY)異常強勢,導致新台幣承壓貶值,外資法人(包含被動型ETF與主動型避險基金)為了追逐高息與避險,持續從亞洲新興市場提款。
然而,本次非農數據的爆冷,徹底改變了這個資金方程式。當接下來預期升息若歸零、美債殖利率大幅滑落時,美台之間的實質利差預期開始收斂。美元指數的承壓走弱,將直接紓解新台幣的貶值壓力,甚至引發升值預期。在國際資金的動態配置(Global Portfolio Rebalancing)中,熱錢(Hot Money)將重新尋找高流動性、高殖利率且具備強大成長題材的市場。台股,作為全球AI硬體製造的絕對核心,必然成為外資大舉回補的首選標的。資金面的由空翻多,將是推升台股下一波行情的最強底氣。
核心驅動:外資對台積電(2330)的頂級定價邏輯
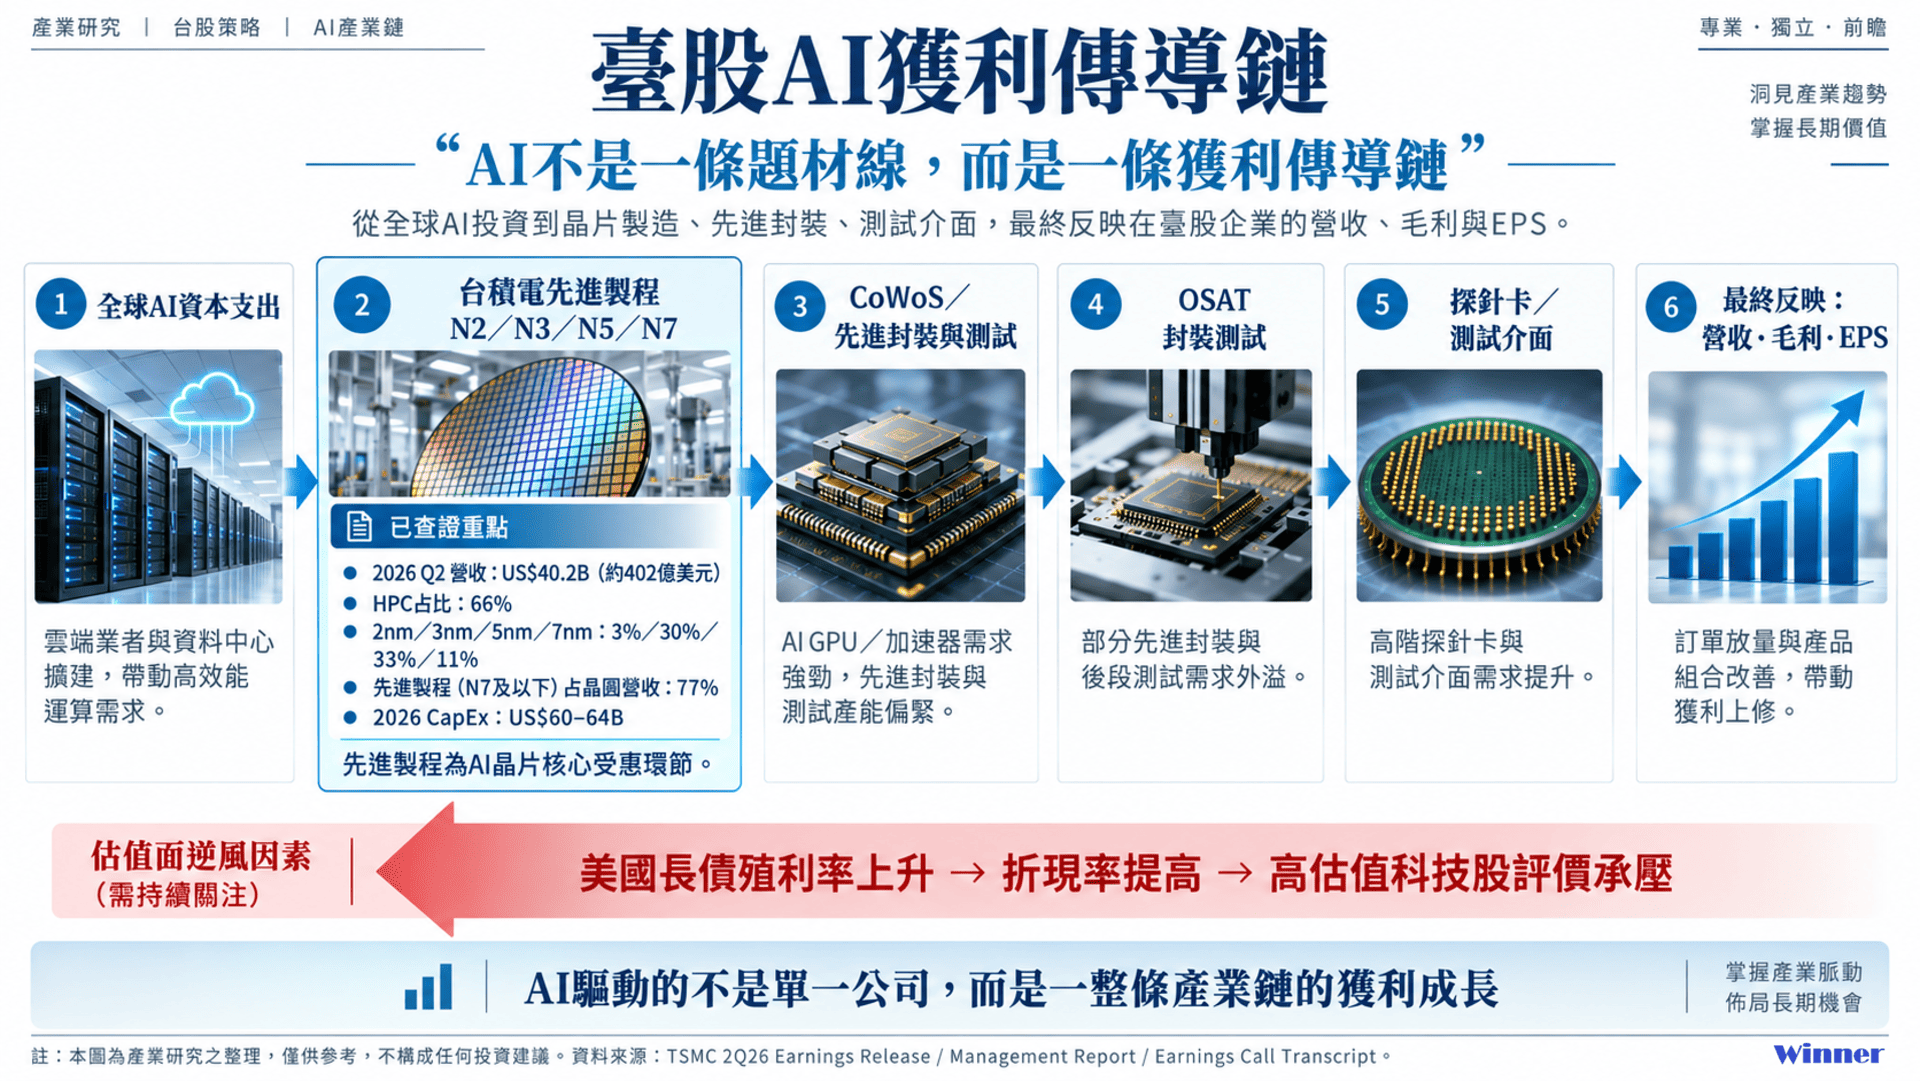
要看懂台股的趨勢,就必須看懂外資對台股權王——台積電(TSMC)的戰略定價。近期,全球頂尖外資券商(包含高盛、麥格理、里昂證券等)對台積電出具了極具前瞻性與震撼力的長線研究報告,不僅紛紛調升投資評等至「強烈買入」,更給出了令人咋舌的目標價,如3,030元、3,380元,甚至高達3,500元的天價。
外資之所以敢在美國總體經濟面臨降溫風險時,給予台積電如此高昂的估值,其背後有著極度嚴密且無法反駁的產業邏輯與財務模型支撐:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
近期台股盤勢看法與板塊輪動策略
基於美國降息預期的確立以及外資對台積電的頂級評價,對於近期台股盤勢抱持「審慎樂觀、先蹲後跳」的戰略展望。
先來回顧9/24的網誌內容:
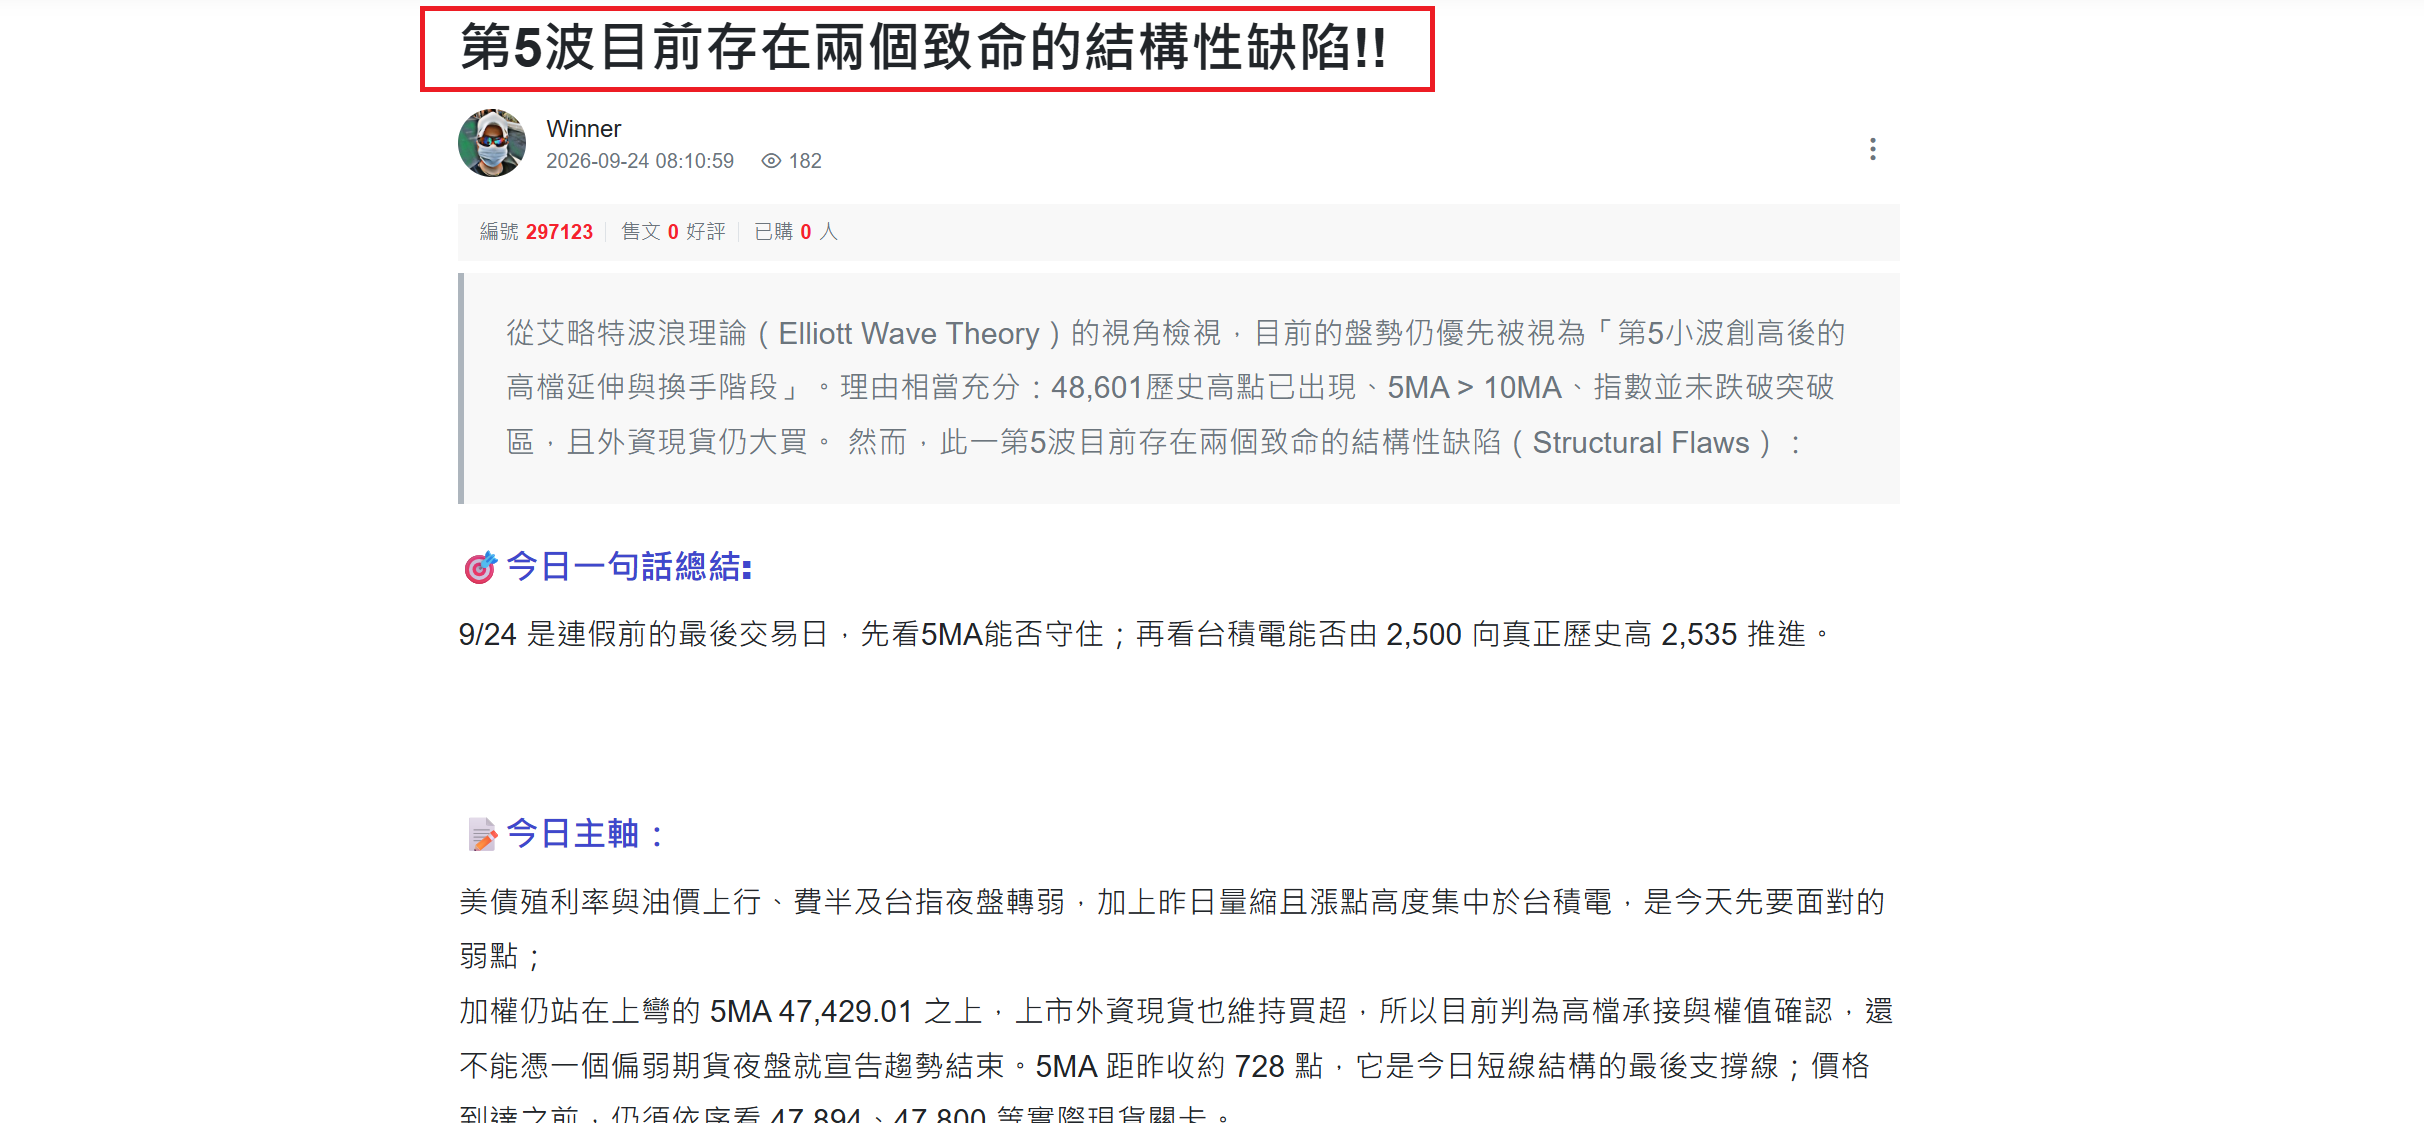
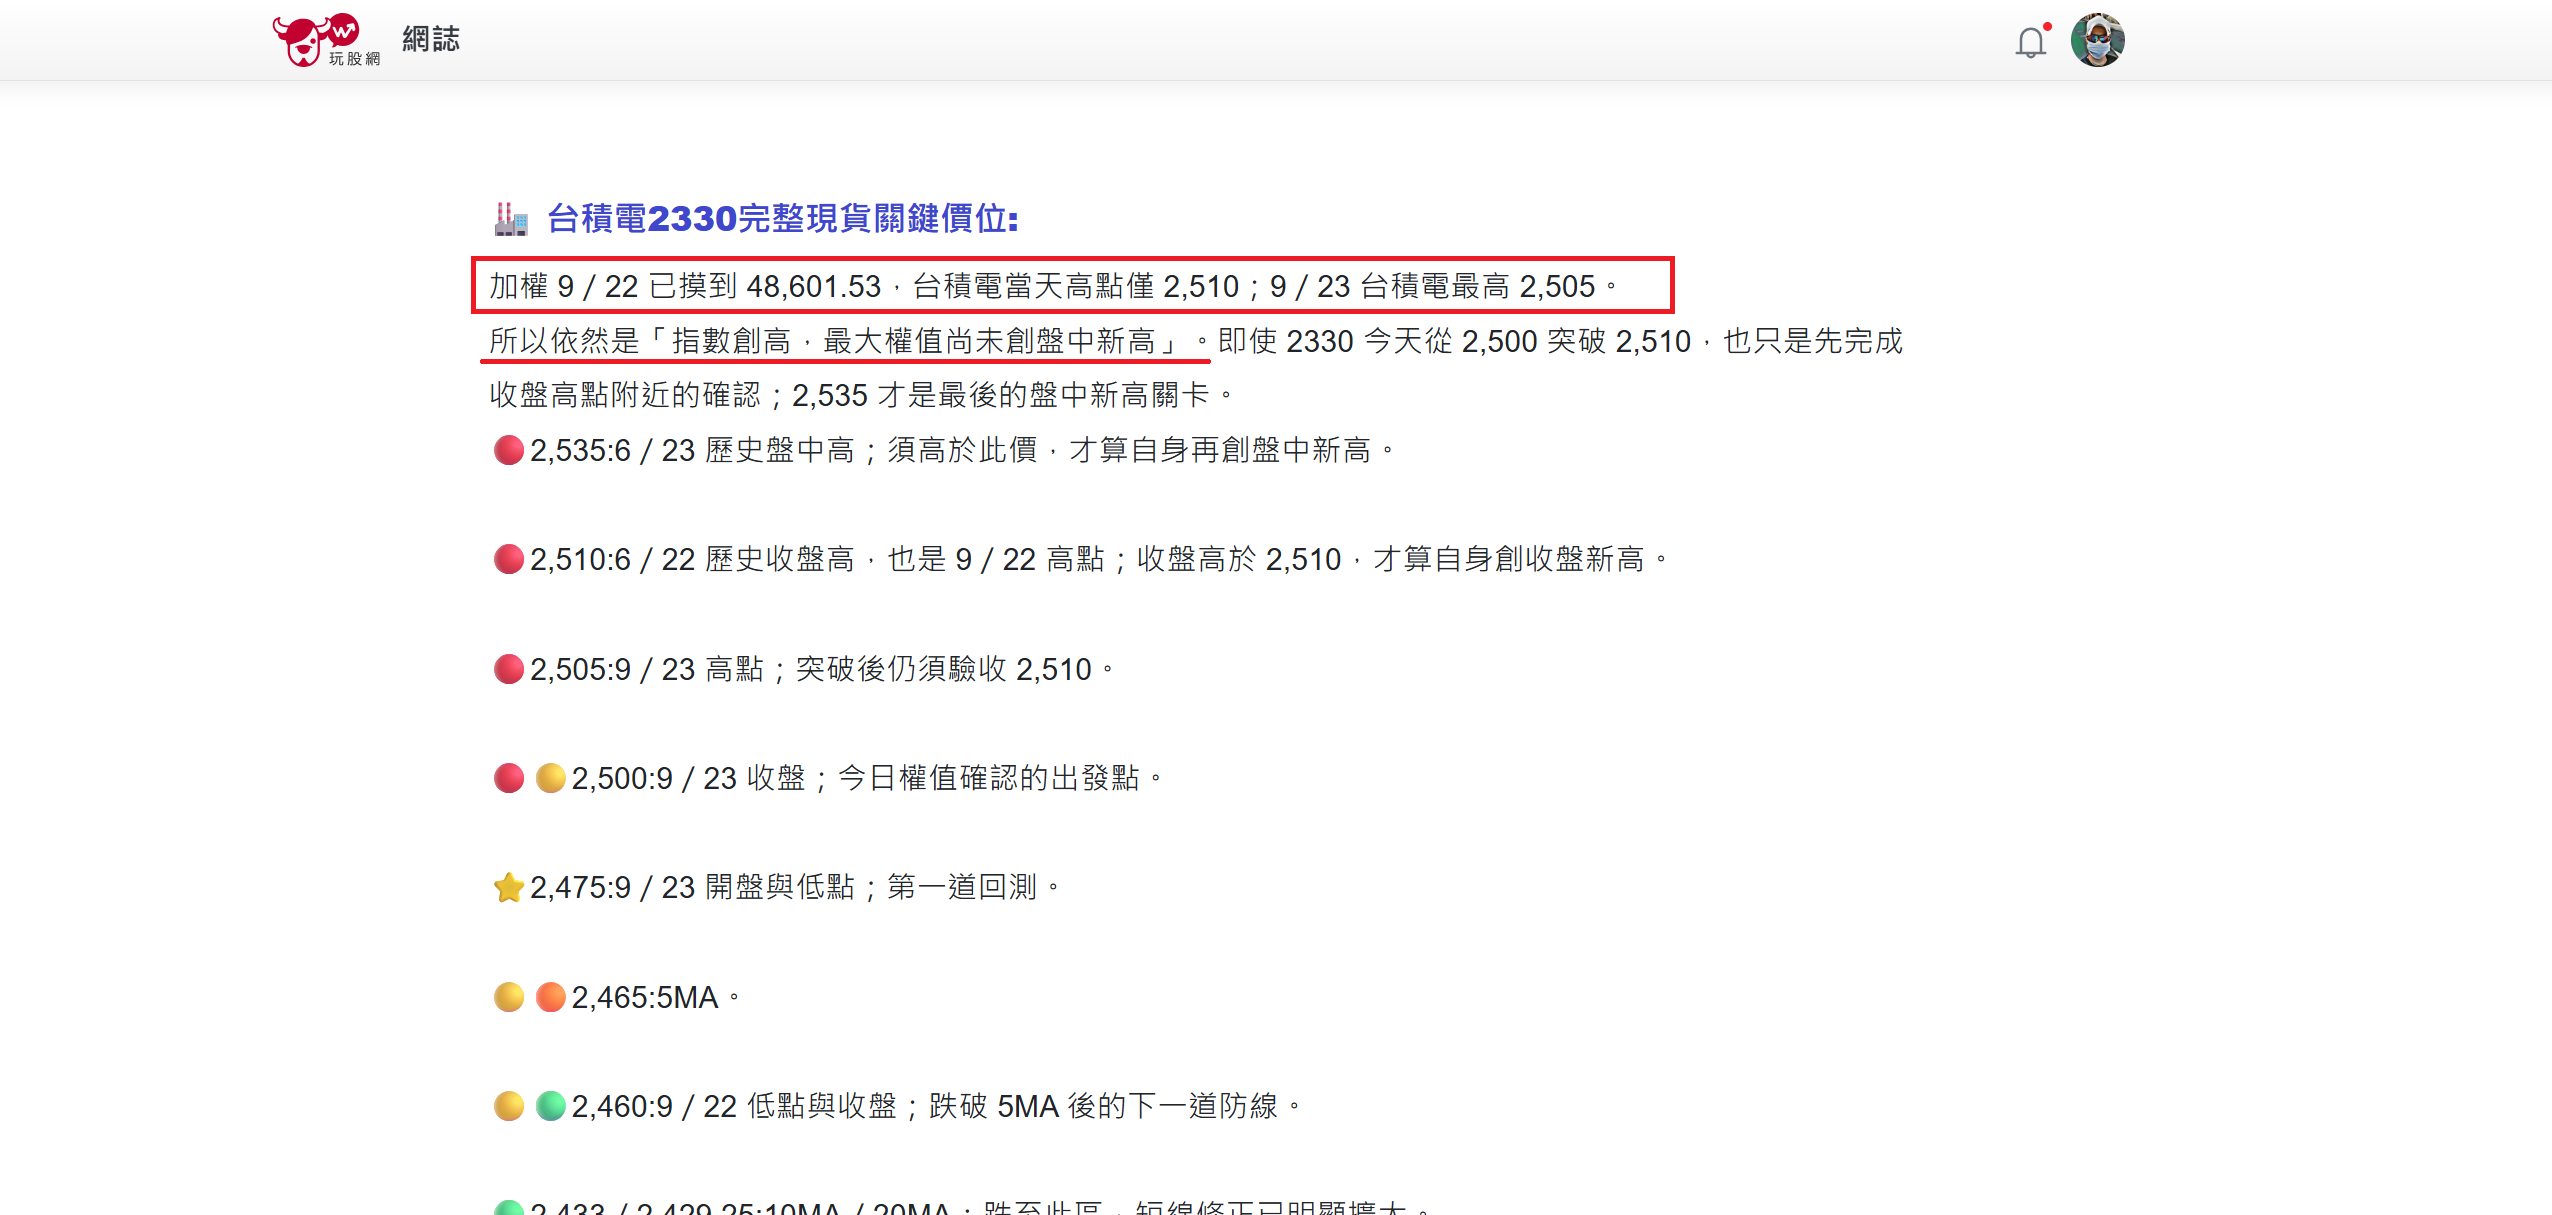
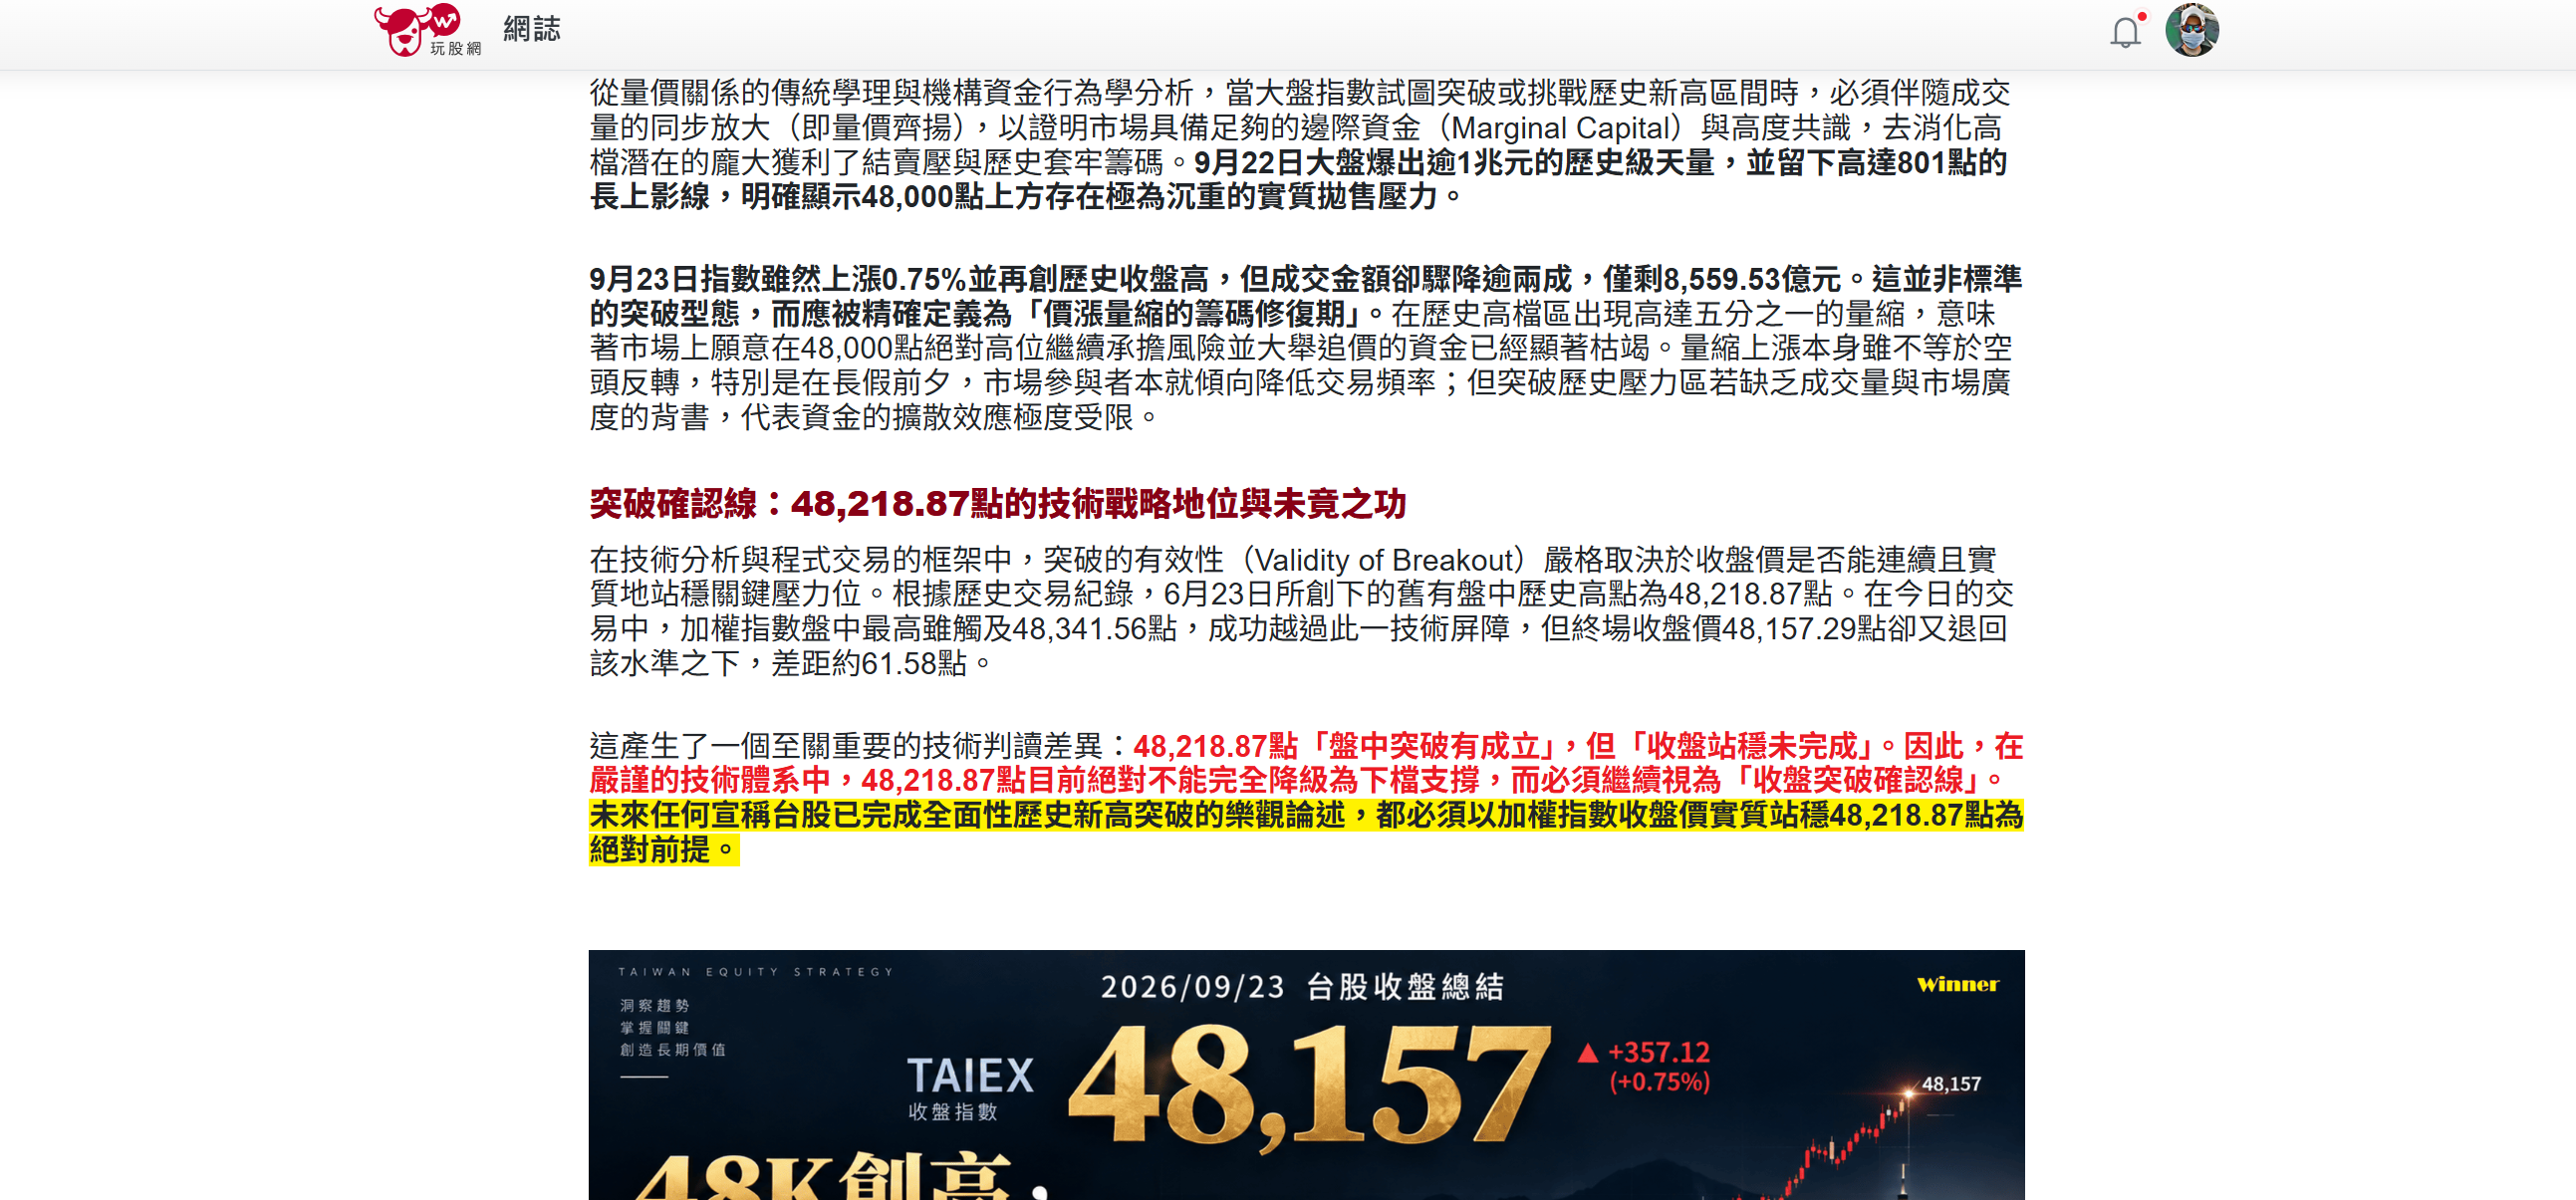
詳細9/24的網誌內容請回顧:第5波目前存在兩個致命的結構性缺陷!!
-
大盤指數展望:
短線上,隨著美國升息壓力的解除,台股將受到美股科技板塊大漲的連動,呈現強勢的估值修復反彈。然而,考量到第四季適逢美國總統大選與中東地緣政治的顛簸,市場仍可能出現清洗浮額的震盪整理。但放眼2026年底至2027年,伴隨傳統電子旺季到來、外資資金實質回流,台股大盤極有機會在台積電的領軍下,蓄勢挑戰更高點,長線甚至有資深法人看好台股邁向5萬點以上的歷史新里程碑。 -
主流板塊移動(Sector Rotation)建議:
- 強力加碼(Overweight):
絕對核心聚焦於「AI伺服器供應鏈」,包括先進晶圓代工、CoWoS封裝設備廠、高階散熱解決方案、AI伺服器滑軌與高階PCB載板。這些企業的業績由科技巨頭的資本支出合約保障,具備極高的獲利能見度與抗震能力。
- 受惠降息之價值型族群:
隨著美債殖利率下行與潛在的不升息的意象,過去受制於高資金成本的資本密集產業(如部分綠能基礎建設),以及持有龐大債券部位、將迎來評價回升的金融壽險金控,將具備防禦與穩健收息的配置價值。
- 審慎避開(Underweight):
必須正視美國就業市場實質降溫帶來的消費力衰退風險。高度依賴美國中低階終端消費力的傳統出口製造業(如一般消費性電子產品、傳統成衣製鞋、中低階自行車等),極可能在未來幾個月面臨終端訂單縮減或痛苦的庫存調整壓力。
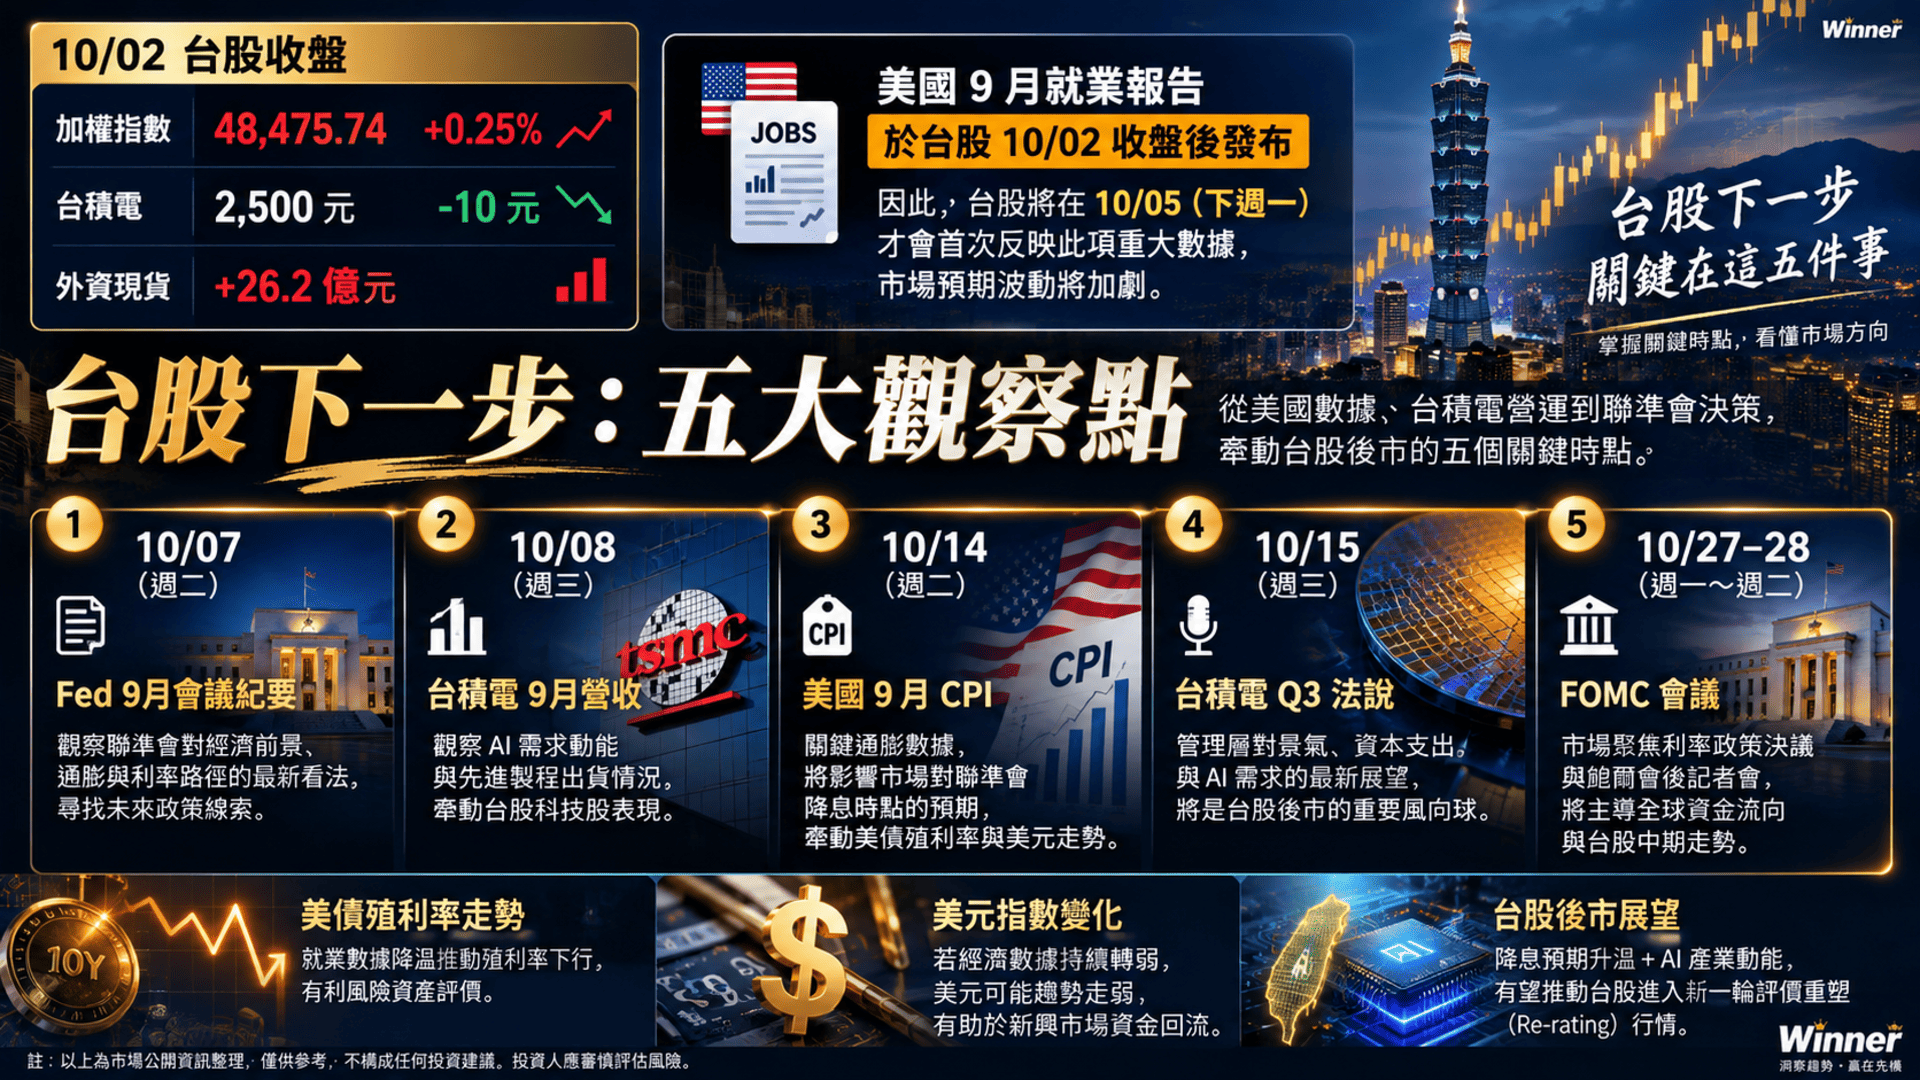
第六章:總結與尾部風險之警示
總結而言,2026年9月份美國勞工統計局發布的2.9萬人非農就業增長與4.2%的失業率,是一份在總體經濟層面上敲響景氣放緩警鐘的報告。然而,在現代金融市場高度前瞻與反身性的定價機制下,這份報告巧妙地化解了市場對聯準會無止盡升息的恐懼,反而為風險資產創造了龐大的估值修復空間與反攻契機。
投資人在享受「壞消息即好消息」的蜜月期時,我們必須建立嚴格的風險防禦機制。這種邏輯的延續是有極限的。何時「壞消息」會變成真正的「壞消息」?當經濟數據的惡化超越了「央行降息能輕易彌補」的臨界點時,市場邏輯將發生殘酷的逆轉。
具體而言,若未來的非農就業數據出現連續的「負成長」(跌破零軸),或者失業率依照「薩姆規則(Sahm Rule)」快速飆升突破4.5%的警戒線,則市場的關注點將瞬間從「降息帶來的估值修復」轉向對「企業每股盈餘(EPS)斷崖式下修」的極度恐慌。屆時,聯準會的降息將不再被市場視為溫和的「預防性寬鬆(Insurance Cut)」,而是充滿絕望的「危機式救市」。在那個情境下,美股與台股都將面臨劇烈的基本面估值雙殺。
因此,我們的最終戰略是:在戰略上擁抱由AI驅動的結構性成長(以台股半導體供應鏈為核心),享受流動性轉折帶來的資本紅利;
但在戰術上,必須維持高度的風險意識,適度配置避險與黃金+現金(如:數位帳戶等較高利率存款)等實體避險資產,
以應對可能突如其來的硬著陸(Hard Landing)或停滯性通膨(Stagflation)等尾部風險。
精準把握貨幣政策轉折的節奏,同時嚴格審視企業實質獲利能力的延續性,將是未來一年在全球資本市場中致勝的唯一法則。
推薦文章連結:009816 VS. 0050 績效大比拚,結果出爐讓人跌破眼鏡大吃一驚?!
【最新公告】10檔熱門 ETF 預估配息出爐!除息與最後買進日總整理
第5波目前存在兩個致命的結構性缺陷!!
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。