金像電 9 月 29 日董事會拍板,亞馬遜以每股 856 元認購 185.63 萬股私募普通股,這是 Amazon 繼世芯-KY ,第二度以私募方式入股台灣 AI 供應鏈,而且是全球 CSP(雲端服務供應商)直接投資 PCB 廠的首例。同一天,金像電另通過 79 億元新廠土地、建廠與設備投資預算,第四季起陸續投入,資金來自無擔保可轉債。
亞馬遜當然不缺投資標的,但為什麼是金像電?市場推測是為了鎖產能,AWS 自製 AI 晶片與資料中心擴建計畫,需要金像電這種能做 56 層以上高階多層板(MLB)的供應商穩定出貨。當四大 CSP 都在搶同一批產能時,「客戶變股東」就是最便宜的訂單保險。
金像電 8 月合併營收達 103.84 億,月增 3.69%,年增 76.39%。除了連兩月雙增,也是連兩月衝破百億大關,創單月歷史新高。上半年 EPS 已經衝到 16.17 元,Server 業務佔比拉到 78%。看起來光鮮亮麗,但在 AI 崛起之前,金像電甚至 2019 全年 EPS 只有 0.24 元。與其說是景氣循環反彈,更是一家老 PCB 廠押對 AI 賽道的完整故事。
年營收卡在 200 億十年,與一個轉捩點
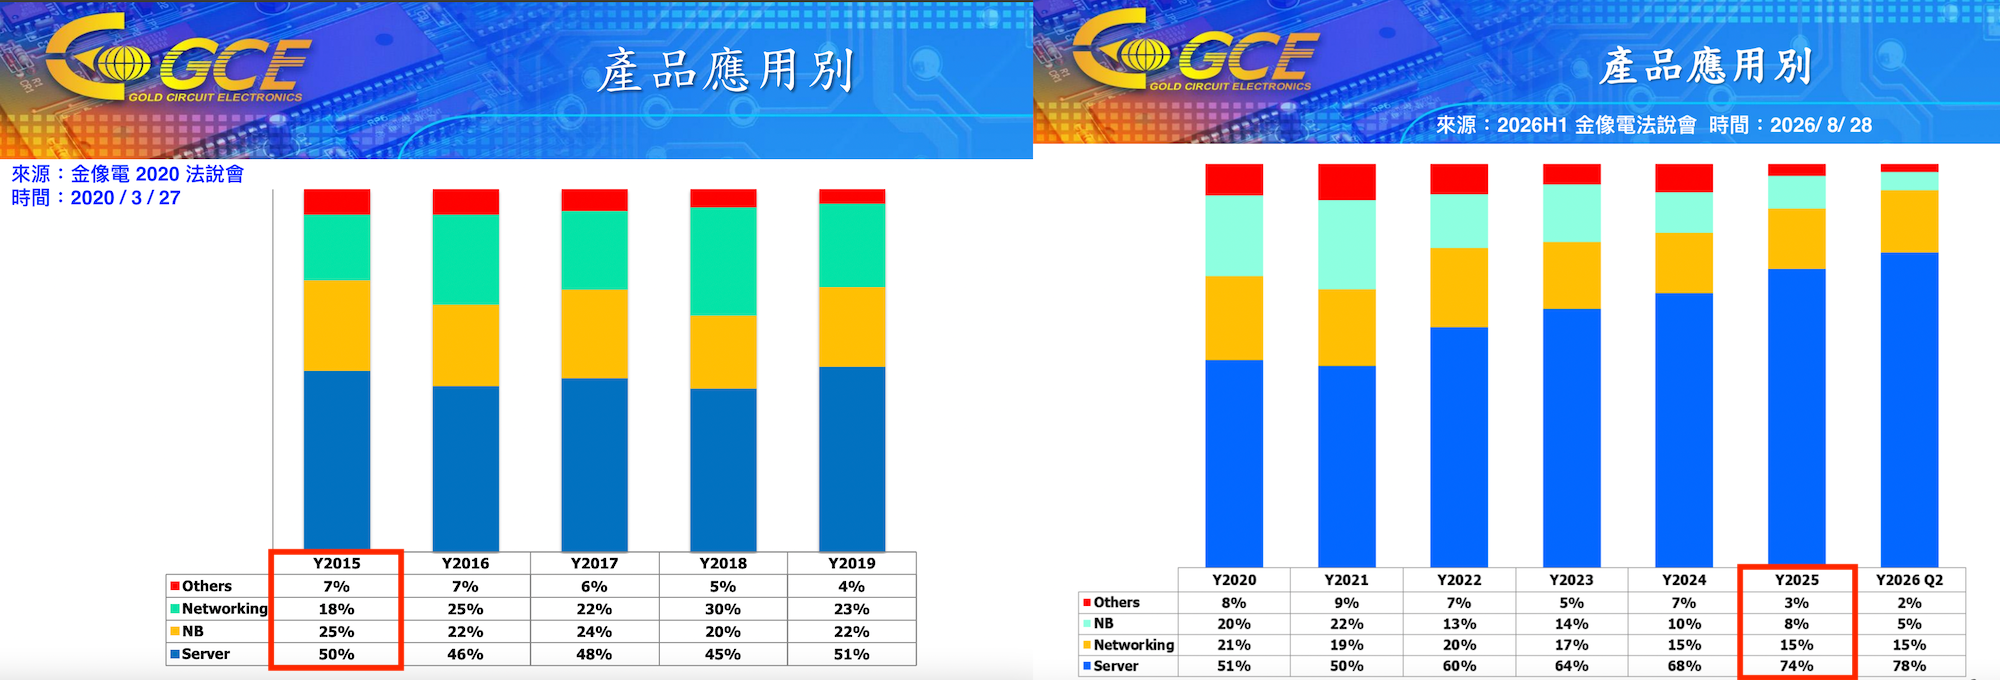
在 2020 年以前,金像電年營收天花板大約在 200 億,沒有明顯成長趨勢,連續十年發不出股息,是典型「成熟產業、微利競爭、產能瓶頸」的樣子。而成長的引擎,就在 AI/雲端資料中心。對比 2015 到 2020 年的產品組合,雖然 Server 佔比都在 50% 左右,但光是 2019 年 Q2 到 2020 年 Q2,毛利率就從 8.56% 翻倍到 23.08%。
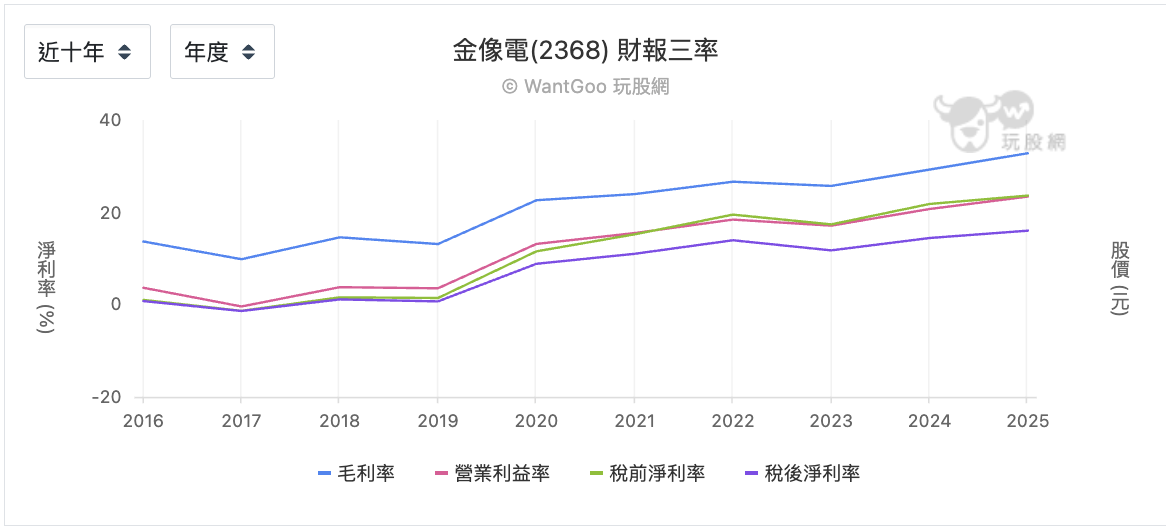
關鍵就在此「Server」不再是過去的普通企業用伺服器、電信機房用機,隨著全球雲端資本支出高速成長,金像電拿到 CSP 白牌伺服器 PCB 認證後,就陸續接到 AWS 等雲端超大規模資料中心的訂單,改變了客戶與產品的結構。
在疫情到 AI 題材出現前的這段期間,金像電 NB 佔比就已經從 22% 掉到 13%。 AI 行情開始後,隨著營收成長與產能擴張,到了 2025 年,Server 更是從 51% 拉到 78%。金像電的定位也不再是綜合型 PCB 廠,是押注 AI/雲端資料中心的高階 MLB 專業廠。買它就是買「AI 資料中心會持續蓋下去」這個假設,想清楚這件事,其他都是雜訊。
EPS 狂飆,股本反而縮小了
搭上 AI 行情改變產品與營收結構的公司並不稀奇,但金像電特別的地方,則是在資本政策。如果是其他快速成長的公司或產業,在高速擴張期會瘋狂增資,但股本快速膨脹,也會讓公司每一股的獲利變少。但金像電 2020 年股本為 54.6 億,但 2026 年股本為 52.3 億。等於在獲利成長同時,不但沒有大量增資稀釋股東,還選擇在 2022 年在景氣高原時減資 4.2% 退還現金,擴廠時則以可轉債融資,股本膨脹受到控制、EPS 槓桿效應最大化,財務體質健康。
再回到亞馬遜此次的私募案,以每股 856 元計算吃下 185.63 萬張,新增股本約 185 萬股 × 10 元 = 1,856 萬元,持股佔比僅約 0.3%,象徵戰略同盟與長線合作的意義,遠大於實際股權。且金像電用參考價八折」(856 元)認購(私募市場常見五到七折),等於用相對高的價格讓 Amazon 入股,稀釋影響有限。
大戶邊漲邊走,外資快進快出
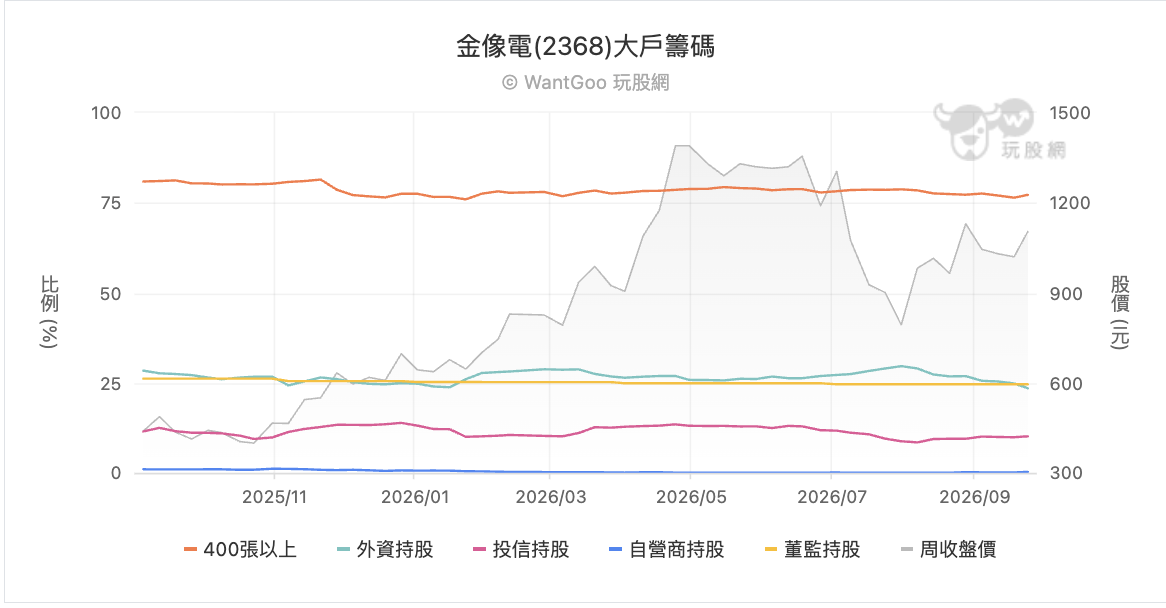
金像電的基本面已經跳脫傳統 PCB 的景氣循環框架,但籌碼面不會等基本面。近一年股價從 500 元狂奔到 1,300 元再回落,籌碼面是另一種節奏。
400 張以上的大戶籌碼佔比從去年 11 月衝上 81.47% 的年度高點後,趁著股價高檔,籌碼也一路溫和釋出。而外資的佔比波動是最大的,從今年 1 月曾探底至 23.77%,而後沿著 Q1 財報與 AI 題材強勢,近一年高點 29.63%。但 8 月起急轉直下,9 月底只剩 23.47%,短短兩個月流失超過 6 個百分點。而在外資 7 月底大舉追買、股價推到相對高點時,國內投信的持股已悄悄降至 8.75% 的近一年低點;等到外資 9 月開始減碼、股價從高點修正,投信反而回頭承接到 10%。
而在投信持股中, 持有金像電的 ETF 則佔個股總股本約 4.24%。這 42 檔 ETF 橫跨大盤型、科技型、ESG 型、高息型、甚至汽車供應鏈型,具備科技成長、ESG 資質、穩健配息等多重屬性,不再只是 PCB 廠。
「亞馬遜買進」不是短期行情訊號
金像電股價 6 月創下歷史新高 1580,本益比也衝上近 70,而 7 月回檔幾乎腰斬到 721。這也說明即便有成長有基本面支撐,但估值的波動空間還是很大,這是股價反彈後整理的大前提。
但現在買進金像電的理由,建立在 AI 資料中心的建設會繼續、且金像電能持續在高階製程保持優勢,部分主動式 ETF 也願意維持金像電在較高比重。但 Amazon 私募入股,只能視為戰略訊號,頂多背書其訂單能見度與長期合作意願,不會改變籌碼結構,也不能當作短線題材。在外資快速縮手、大戶緩步退場的當下,耐心等待籌碼沉澱,往往比追高更接近勝率。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。