台指期在週五夜盤狂拉677點,來到49346高峰,突破了六月前波高點49240,目前走勢依然一片大好,沒有看到需要全部脫手離場的訊號。繼續抱股靜待增值,毫無疑問會是最好的選擇。但如果持有多重資產的人,面對不斷上漲而導致資產占比越來越高的股市,不免心底都有一個疑問:我應該要賣掉多出來的股票平衡各種資產配比嗎?
這種想法來自於一個經典思想實驗:香農的惡魔。
如果今天有一種波動超大的神祕資產A,已知它會先上漲100%,再一路跌回原點,如果你持有500元的A與500元現金,就這樣放一年什麼都不做,因為A的期終投資報酬率是0%,所以一年後你的總資產仍然是1000元。
但如果你在A上漲100%時執行了再平衡,把當時1000元的A與500元現金變為同期初一樣1:1比例的各750元,到了一年後你將擁有375元的A與750元現金,A的價格依然回到原點,但你總資產卻變成1125元,成長了12.5%。
兩個投資報酬率都是0%的商品,只是做了再平衡,竟然憑空變出了12.5%的報酬率!這個思想實驗傳開後,資產再平衡就成了顯學。畢竟一個會波動的資產與現金組合都可以創造那麼多報酬,那如果我有兩個會波動的資產,一個在高點時另一個剛好在低點,再平衡起來不是賺更多了嗎?
什麼資產組合很容易一邊高時,另一邊恰好在低點呢?很容易想到,答案是股票與債券!在這種想當然爾的反應推動下,股債平衡成為了過去幾十年王牌組合。
但理想很豐滿,現實卻很骨感。以過去近百年的歷史來看,假設你在1928年初以股六債四的經典比例投入1,000美元在美國市場,經過九十八年後到了2025年年底,你將取回697萬6仟美元,但如果你每年做一次債平衡,你的到期報酬將只剩下257萬1仟美元,平白無故少了六成報酬。
有人可能反應過來說,如果不做再平衡,過了近百年整個投資組合99%都是股票了,這根本不能算股債投資組合,而是純股票投資組合。(順帶一提,若期初你1000美元都投入股市,到了2025年你將擁有超過一千萬美元,相當於一部Oldsmobile雙門轎車變成一百台5系列BMW。)
但你仔細想想,讓大者繼續擴大,而放任小者自然消亡,這不正是市值型ETF的投資理念嗎?如果你認同買進台灣五十,能接受強股占比一路上升到超過50%,弱股卻連0.1%占比都無法維持而被剔除在外。卻無法接受兩種資產因為報酬率的差別而導致投資占比由6:4變成99:1,豈不是一種自相矛盾?
誠然,過去不代表未來,也許在久遠以後,股市將一瀉千里再起不能,而債券將提供數十年的超高報酬?但目前看不出一點如此轉變的跡象,而過去的歷史則告訴我們:如果你為了從上下波動的過程賺取報酬,而特地配置長期收益較低的資產並強硬地維持比例,那最後你就會賺到比較少的錢。
不過資產再平衡也不是就此被宣判了死刑。股債平衡雖然沒有什麼實益,但若是持有多種不同股市的股票,並定時再平衡,就有可能取得比什麼都不做還要更好的成果。
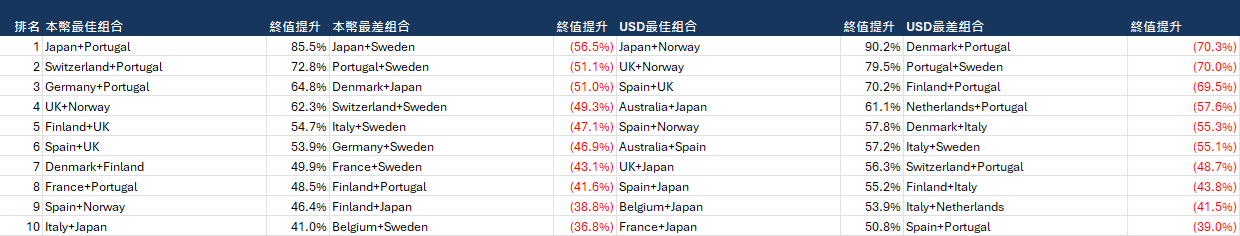
比如取1971-2020五十年間16個已開發經濟體(澳洲、比利時、丹麥、芬蘭、法國、德國、義大利、日本、荷蘭、挪威、葡萄牙、西班牙、瑞典、瑞士、英國、美國)任兩股市,以50/50比例每年做再平衡,其中有81個組合最後都獲得了更高的報酬率,占比67.5%,即便考慮匯率因素後,也依然有77個組合取得更高報酬。其中成績好的組合,比如日本對葡萄牙甚至還創造了85.5%的報酬增幅。
這顯示相近的資產間是有香農惡魔發揮的空間的!借鑑過去五十年、一百年的歷史,比起老掉牙的股票+債券配置,本國股市+外國股市+數年生活費現金的配置加上定時再平衡,我認為會有高得多的機會創造更好的報酬。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。