想要抓準房市的真實需求,就像盲人摸象。摸到象鼻的人說大象像水管,摸到象腿的人說像柱子,每個人摸到的都是真的,卻都只是一部分。房市也是如此:人口數、戶數、交易量、房價、空屋率,每一項數據都說得出一個故事,但單看任何一項,都可能得出偏差的結論。
一般評估房市需求,大致會從五個面向著手:人口與家戶結構決定長期的剛性需求;經濟成長、薪資與就業決定購買力;利率與信用管制決定資金成本與入場門檻;稅制與補貼改變持有和購屋的誘因;交易量、庫存與議價空間,則是反映短期買氣的領先訊號。時間尺度也不同,人口結構要看3至10年,利率與所得看1至3年,交易量與政策風向則是3至12個月內就會反映。
經濟學上也有幾種估算方式。第一種是「存量與流量」的概念:先估算社會需要多少住宅存量,扣掉現有存量,再加上老屋汰換,就是新增的住宅需求。第二種是負擔能力指標,例如房價所得比與房貸負擔率,用來衡量需求有沒有足夠的購買力支撐。第三種是比較「買」與「租」的成本:把房貸利息、持有稅費、維修折舊扣掉預期增值後,和租金相比,就能看出民眾偏向買房還是租屋。
但這些方法都有一個共同前提:數據必須反映真實狀況。實際上,戶籍登記的地方不一定是居住的地方。有房的家庭可能為了適用自住稅率,把子女戶籍分到名下其他房屋;租屋族則常把戶籍留在原地;入住安養機構的長輩,戶籍也可能仍留在家中。制度設計和人民實際配合程度之間的落差,最後都會反映在統計數字裡,連帶讓以戶數為基礎的估算失準。
雖然無法給出精確答案,但可以把幾塊拼圖放在一起:以戶政數據觀察人口與戶數的變化,以交易量與房價指數觀察市場熱度,再搭配空屋率、利率與政策調整的時間點交叉比對,粗估出台灣房市需求的大致輪廓。
一、家戶數暴增,有多少是真的需求?
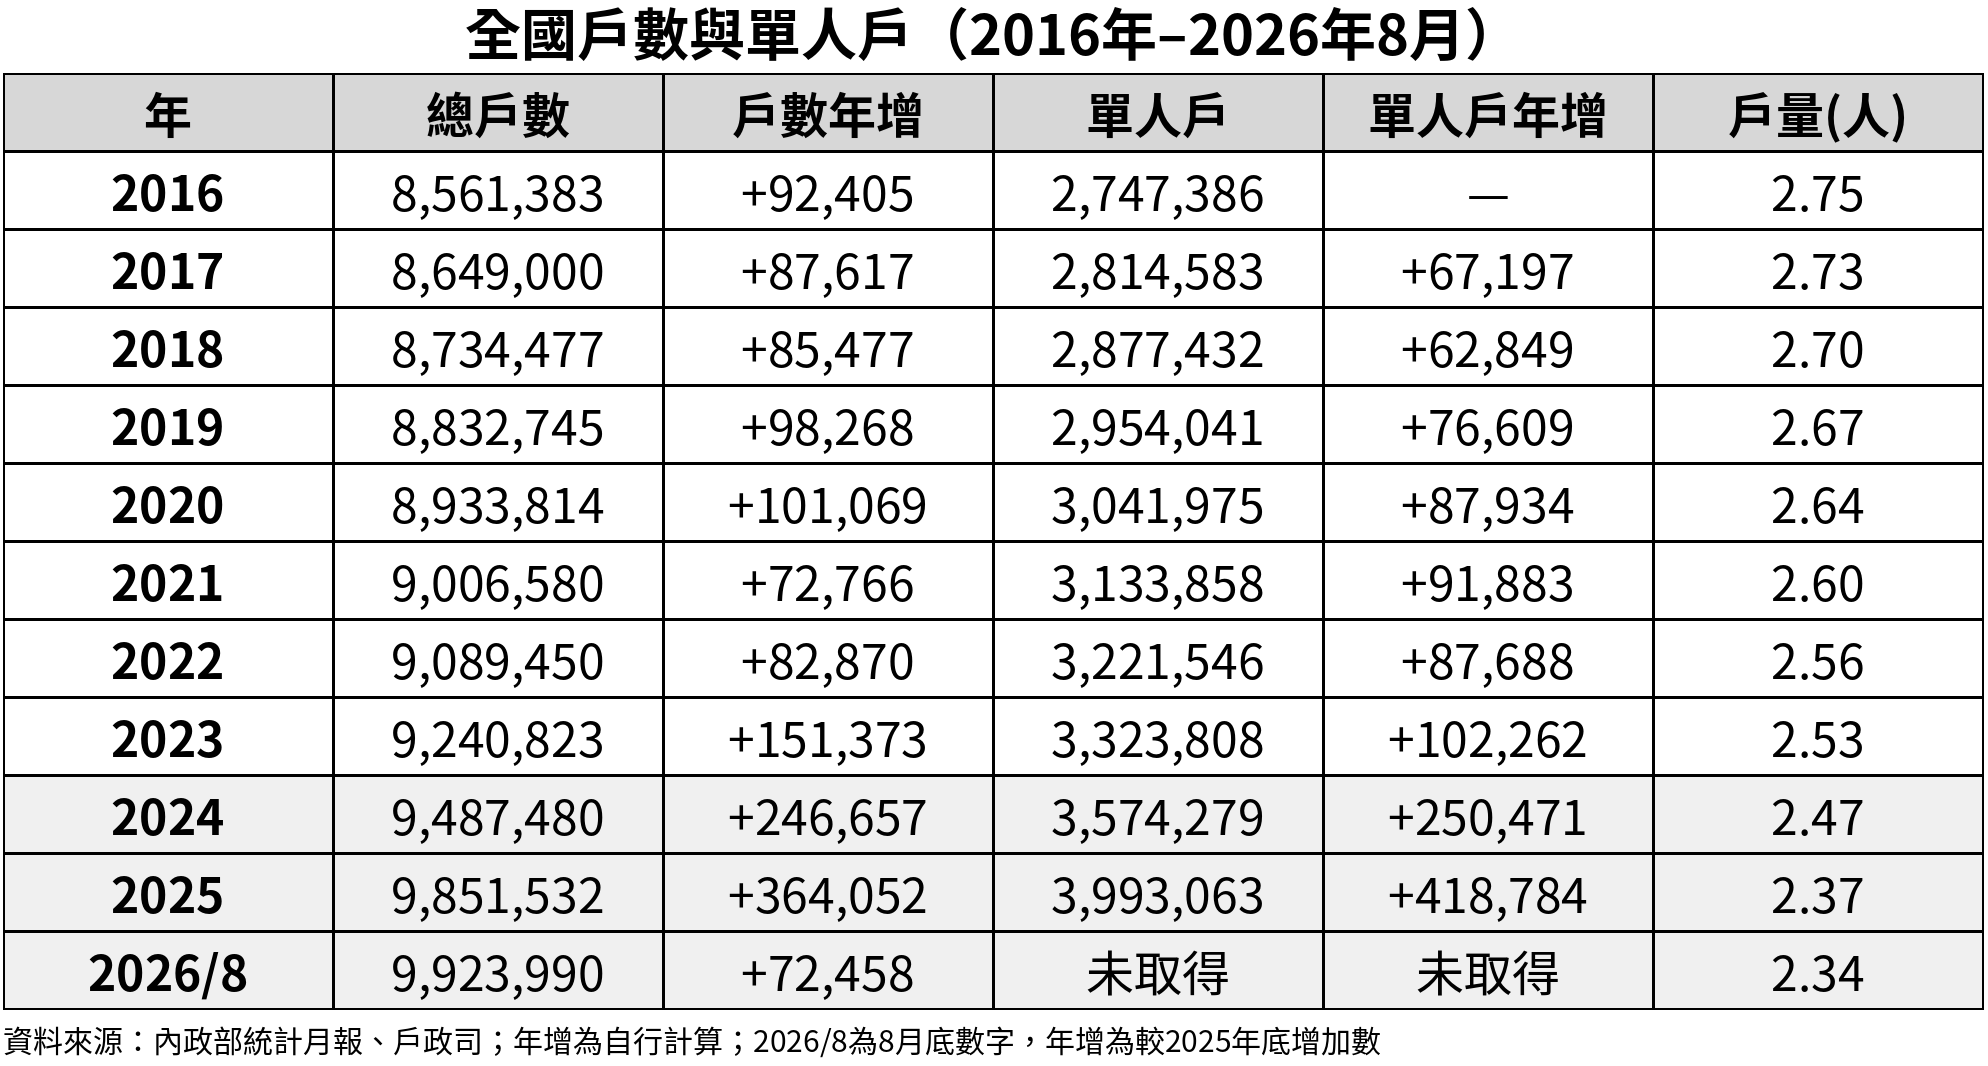
2016至2022年,全國戶數每年平均增加約8.9萬戶,節奏相當穩定。從2023年開始明顯加速:2023年增加15.1萬戶,2024年增加24.7萬戶,2025年更增加36.4萬戶,總戶數來到985萬1,532戶,戶量降至2.37人。
增加的幾乎全是單人戶。2024年單人戶增加25.0萬戶,已經超過總戶數增加的24.7萬戶;若把2023年底到2025年底合併計算,總戶數增加61.1萬戶,單人戶卻增加66.9萬戶,代表兩人以上的戶數在這兩年反而減少約5.9萬戶。
增速跳升的時間點,正好與房屋稅2.0重疊。房屋稅2.0於2024年實施、2025年開徵,改為全國歸戶並提高非自住稅率,最高級距達4.8%,是自住稅率1.2%的4倍。而要適用自住稅率,本人、配偶或直系親屬必須實際居住並在該屋辦竣戶籍登記。多屋族因此將子女戶籍遷入名下其他住宅,形成「分戶設籍」潮。信義房屋不動產企研室也觀察到,一人戶增速高於新屋落成與結婚對數,認為數據有水分。
逐月數據讓這股設籍潮更加明顯。自住稅率須在每年3月22日前申報,2025年因適逢假日展延至3月24日。2025年3月,全國戶數單月就增加12萬7,258戶,2月也增加7萬8,926戶;同一年,全台設有戶籍的住宅增加33萬1,342宅,與全年戶數增加36.4萬戶的規模相當接近。到了2026年,這股熱潮明顯退燒:1至8月戶數只增加7萬2,458戶,比2025年同期的33萬7,483戶少了將近8成,呈現典型的一次性特徵。
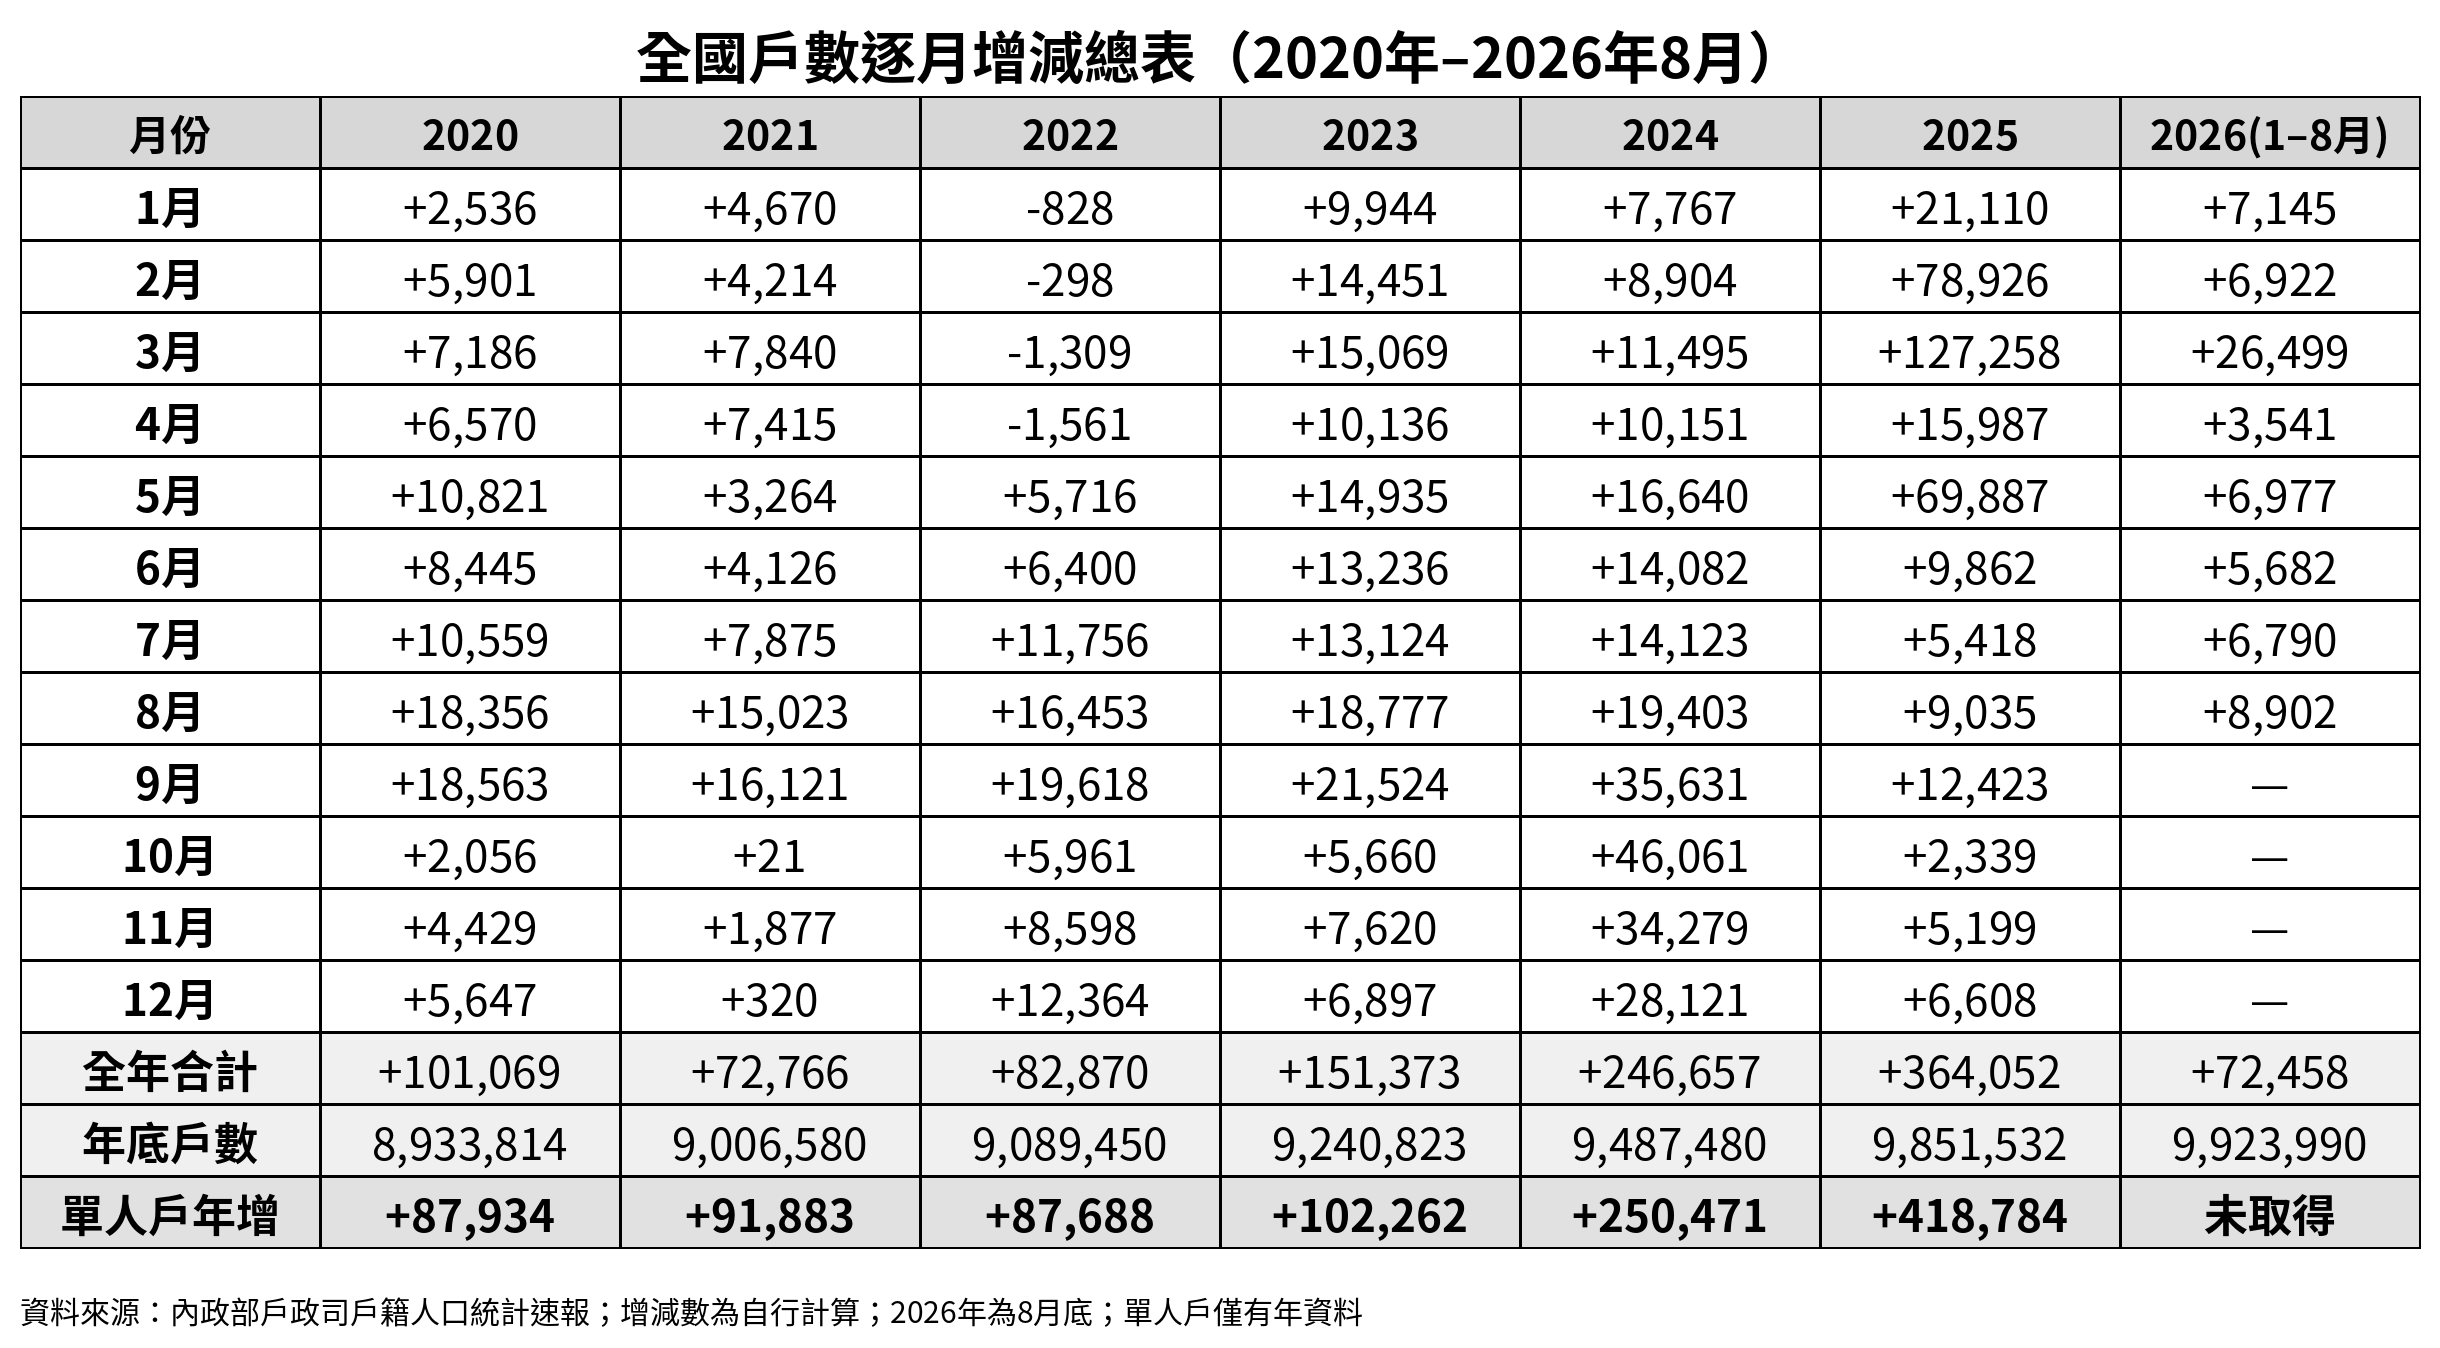
不過,戶數增加並非單一原因,逐月數據顯示至少有4股力量疊加。第一是季節性遷移:租金補貼開辦前的2020年,8至9月戶數就合計增加3萬6,919戶,畢業、就業與開學帶動的遷移每年都會出現。第二是租金補貼:300億元中央擴大租金補貼於2022年7月開辦後,當年下半年戶數比2021年同期多增加3萬3,513戶;2023年第二期改為隨到隨辦,8至9月合計增加4萬301戶,在人口減少、學生數逐年下滑的情況下,仍高於2020年的水準。第三是疫情解封後的國人回流:2023年1至6月,每月戶數增加約1萬至1萬5千戶,這段增加發生在租金補貼第二期與新青安上路之前,時間點與海外國人回台復籍、全國人口回升的趨勢吻合。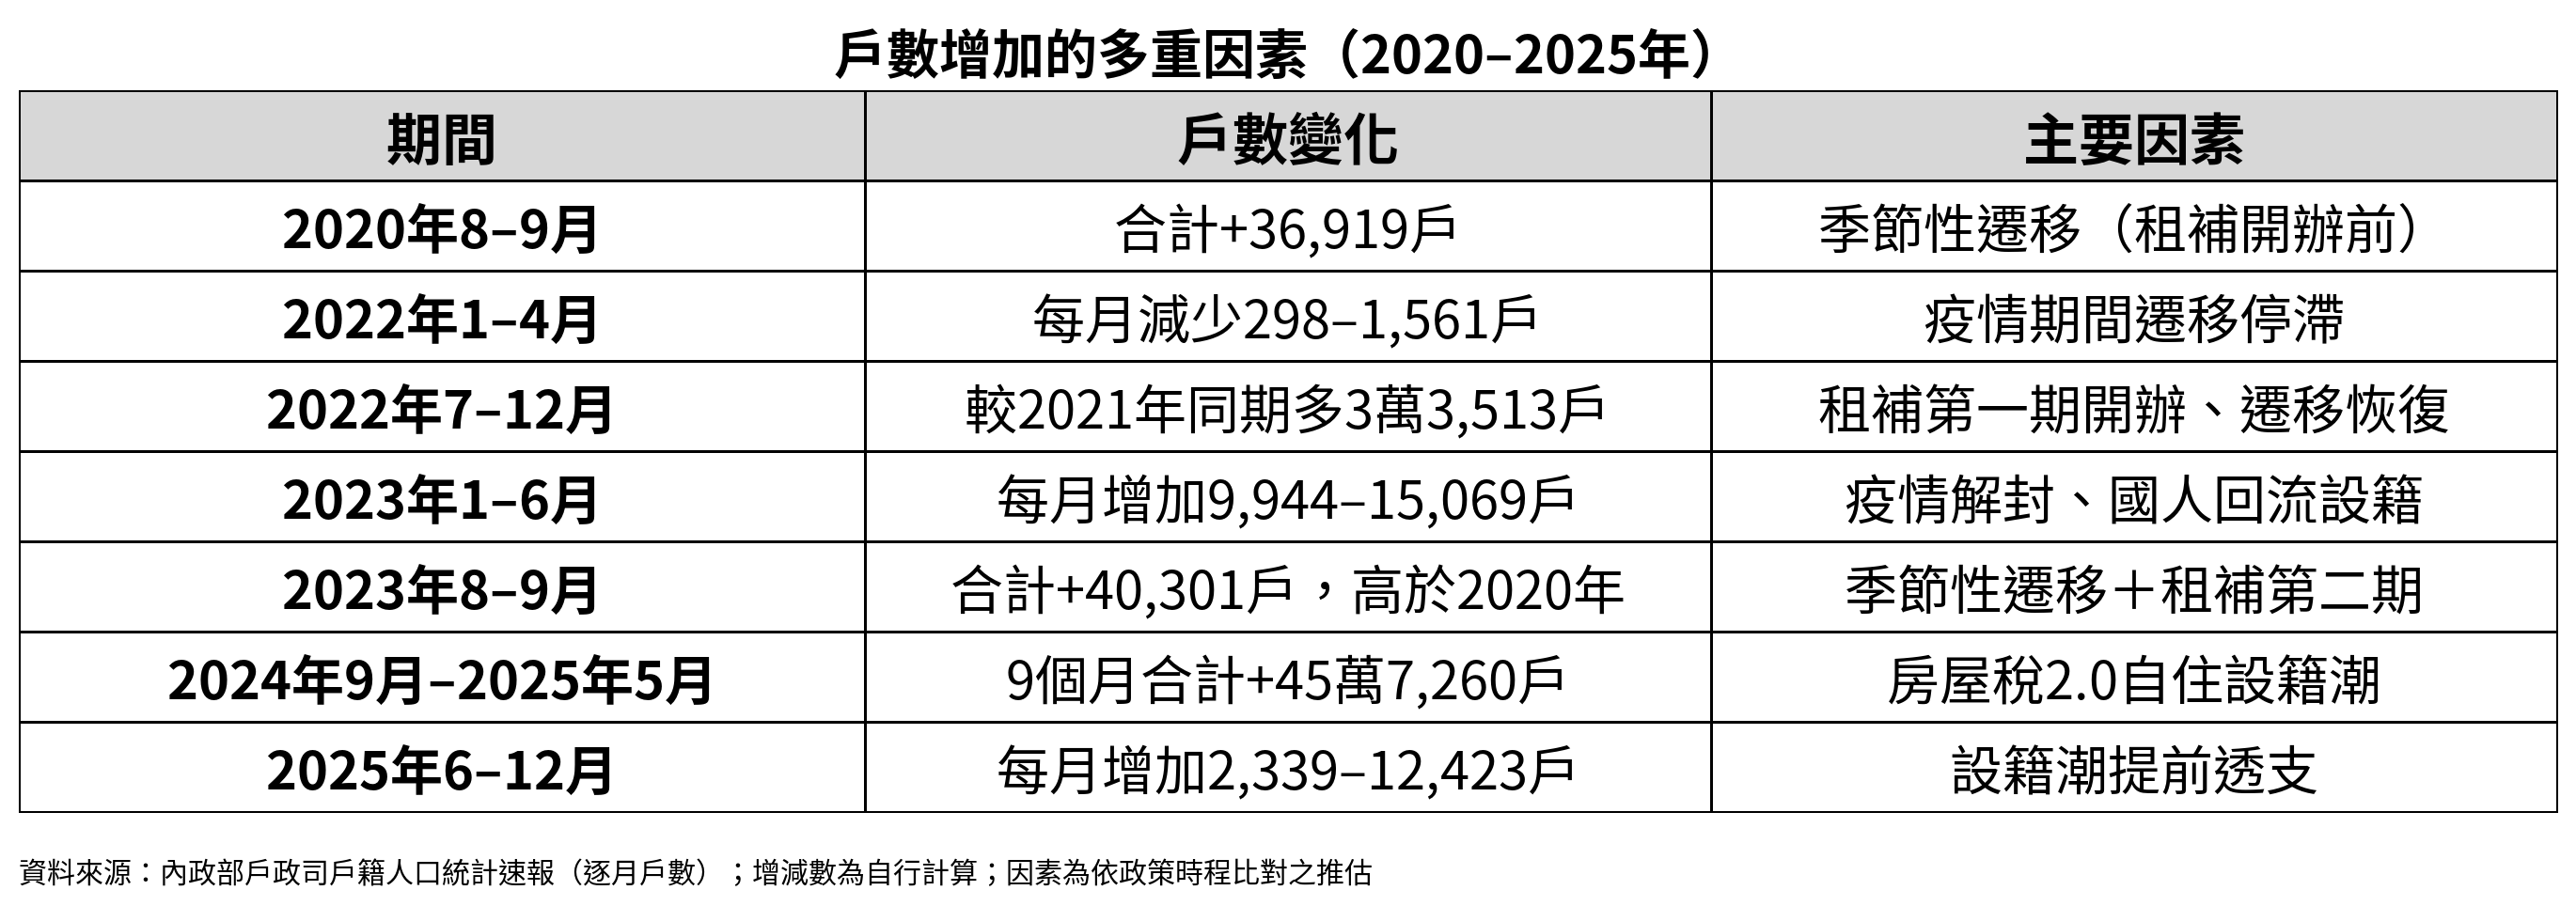
第四股、也是規模最大的力量,才是房屋稅2.0。2024年9月至2025年5月這9個月,戶數合計增加45萬7,260戶,超過前三股力量的總和。而在設籍潮過後,2025年6至12月每月只增加約2千至1萬2千戶,連每年8至9月的季節性高峰都大幅萎縮,顯示該分戶的人已提前完成遷籍,這也證明這波暴增是一次性的。(增減數為自行計算)
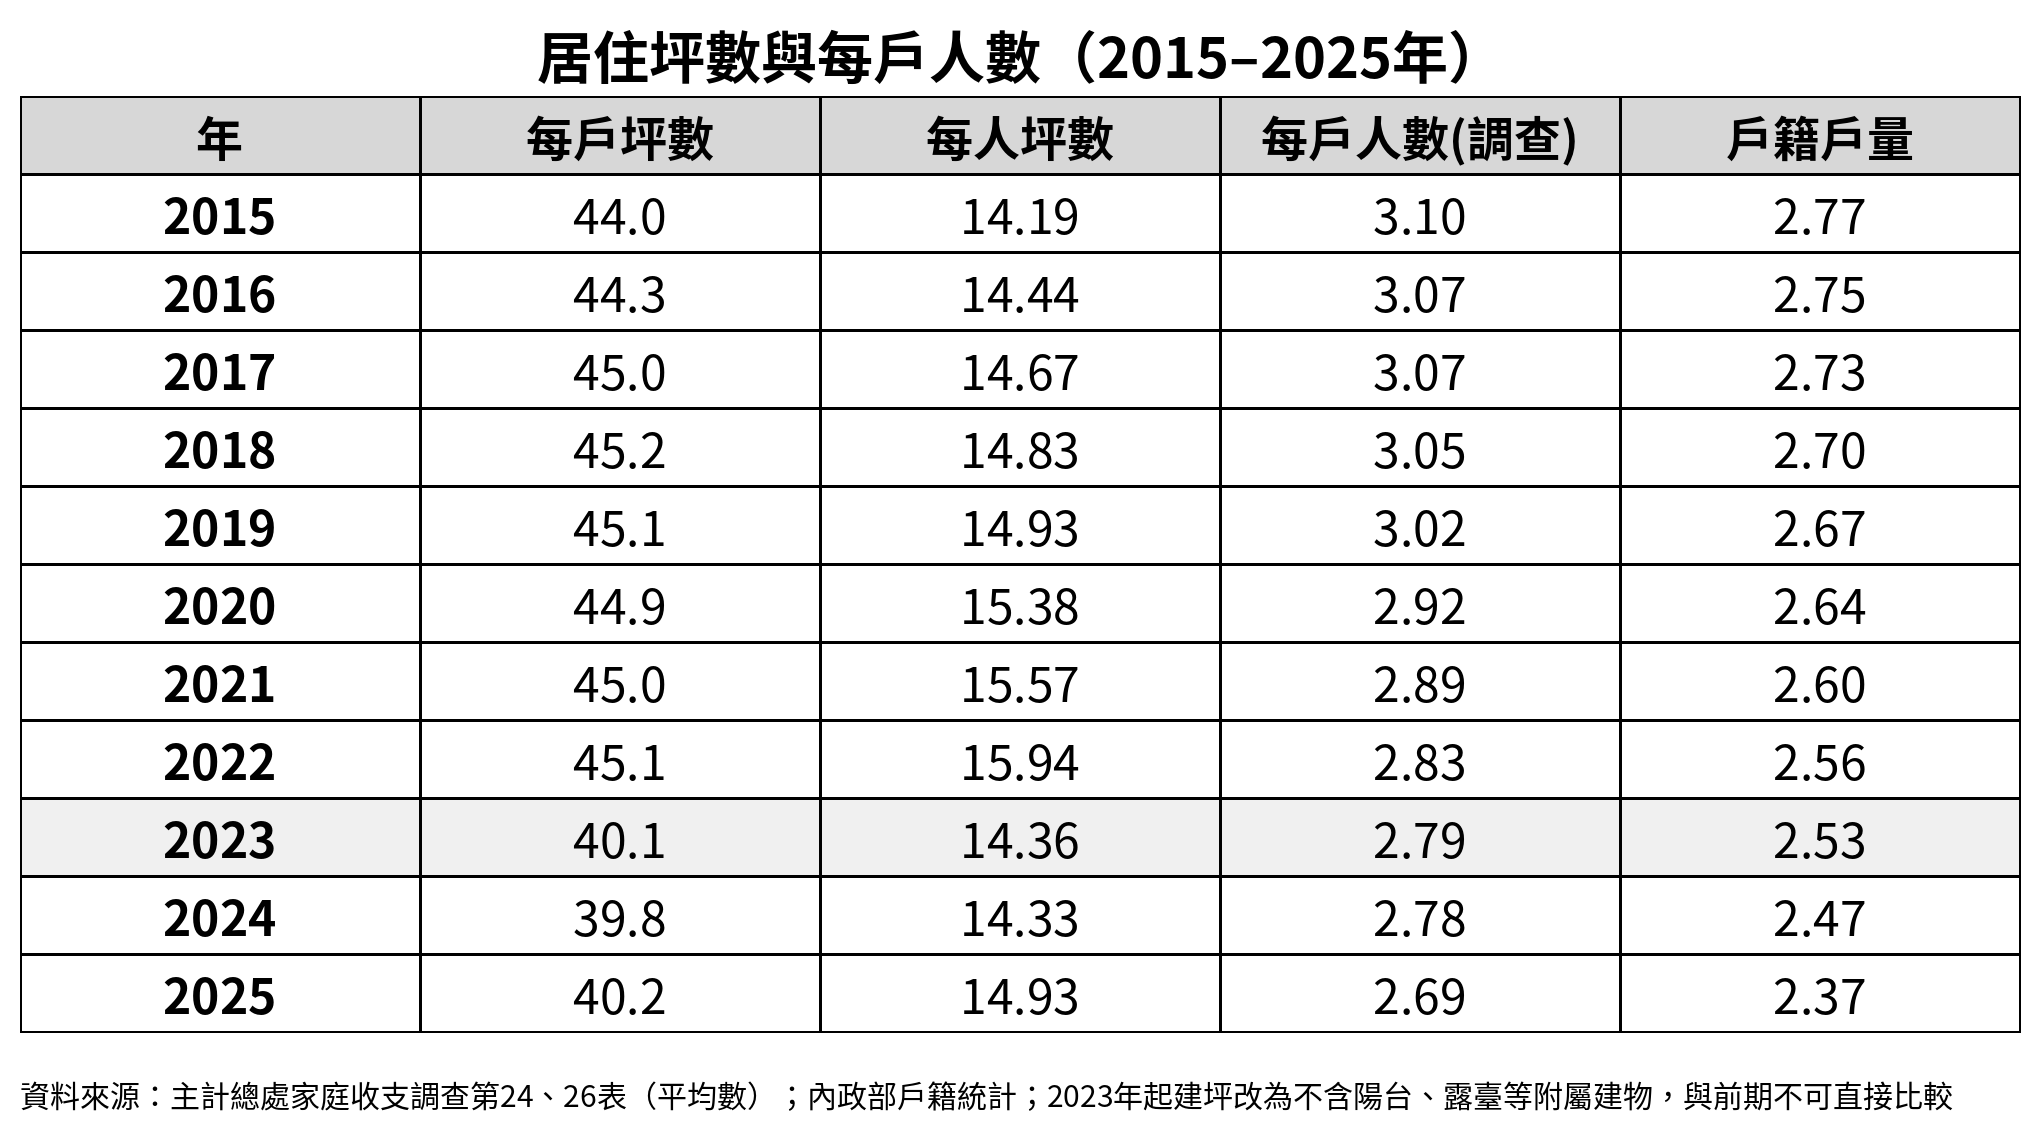
其他數據也顯示,戶籍上的一戶,不等於一間住宅的實際需求。戶量是人口除以戶數,當人口減少、戶數卻因分戶設籍增加時,戶量自然被拉低。以「設有戶籍的住宅」計算,平均每宅人口為2.89人(2025年第四季);主計總處家庭收支調查以實際共同生活的家庭為單位,2025年平均每戶為2.69人,兩者都明顯高於戶籍戶量2.37人。調查人數與戶籍戶量之間約0.3人的落差過去10年一直存在,近兩年的分戶潮,則讓戶籍戶量下降得更快。
就連居住坪數也要留意口徑。家庭收支調查的每戶居住坪數,從2022年的45.1坪驟降至2023年的40.1坪,常被解讀為小宅化加速;但比對調查報告的名詞解釋,2023年起建坪改為不含陽台、露臺等附屬建物面積,這5坪的落差主要來自定義改變。以相同定義比較,2023至2025年每戶坪數分別為40.1、39.8、40.2坪,大致持平。
家庭小型化是真實趨勢,但近兩年的戶數暴增,有相當部分是稅制造成的紙上分戶,不能直接換算成住宅需求。
二、人往哪裡走,看的是薪資、生活機能與房價
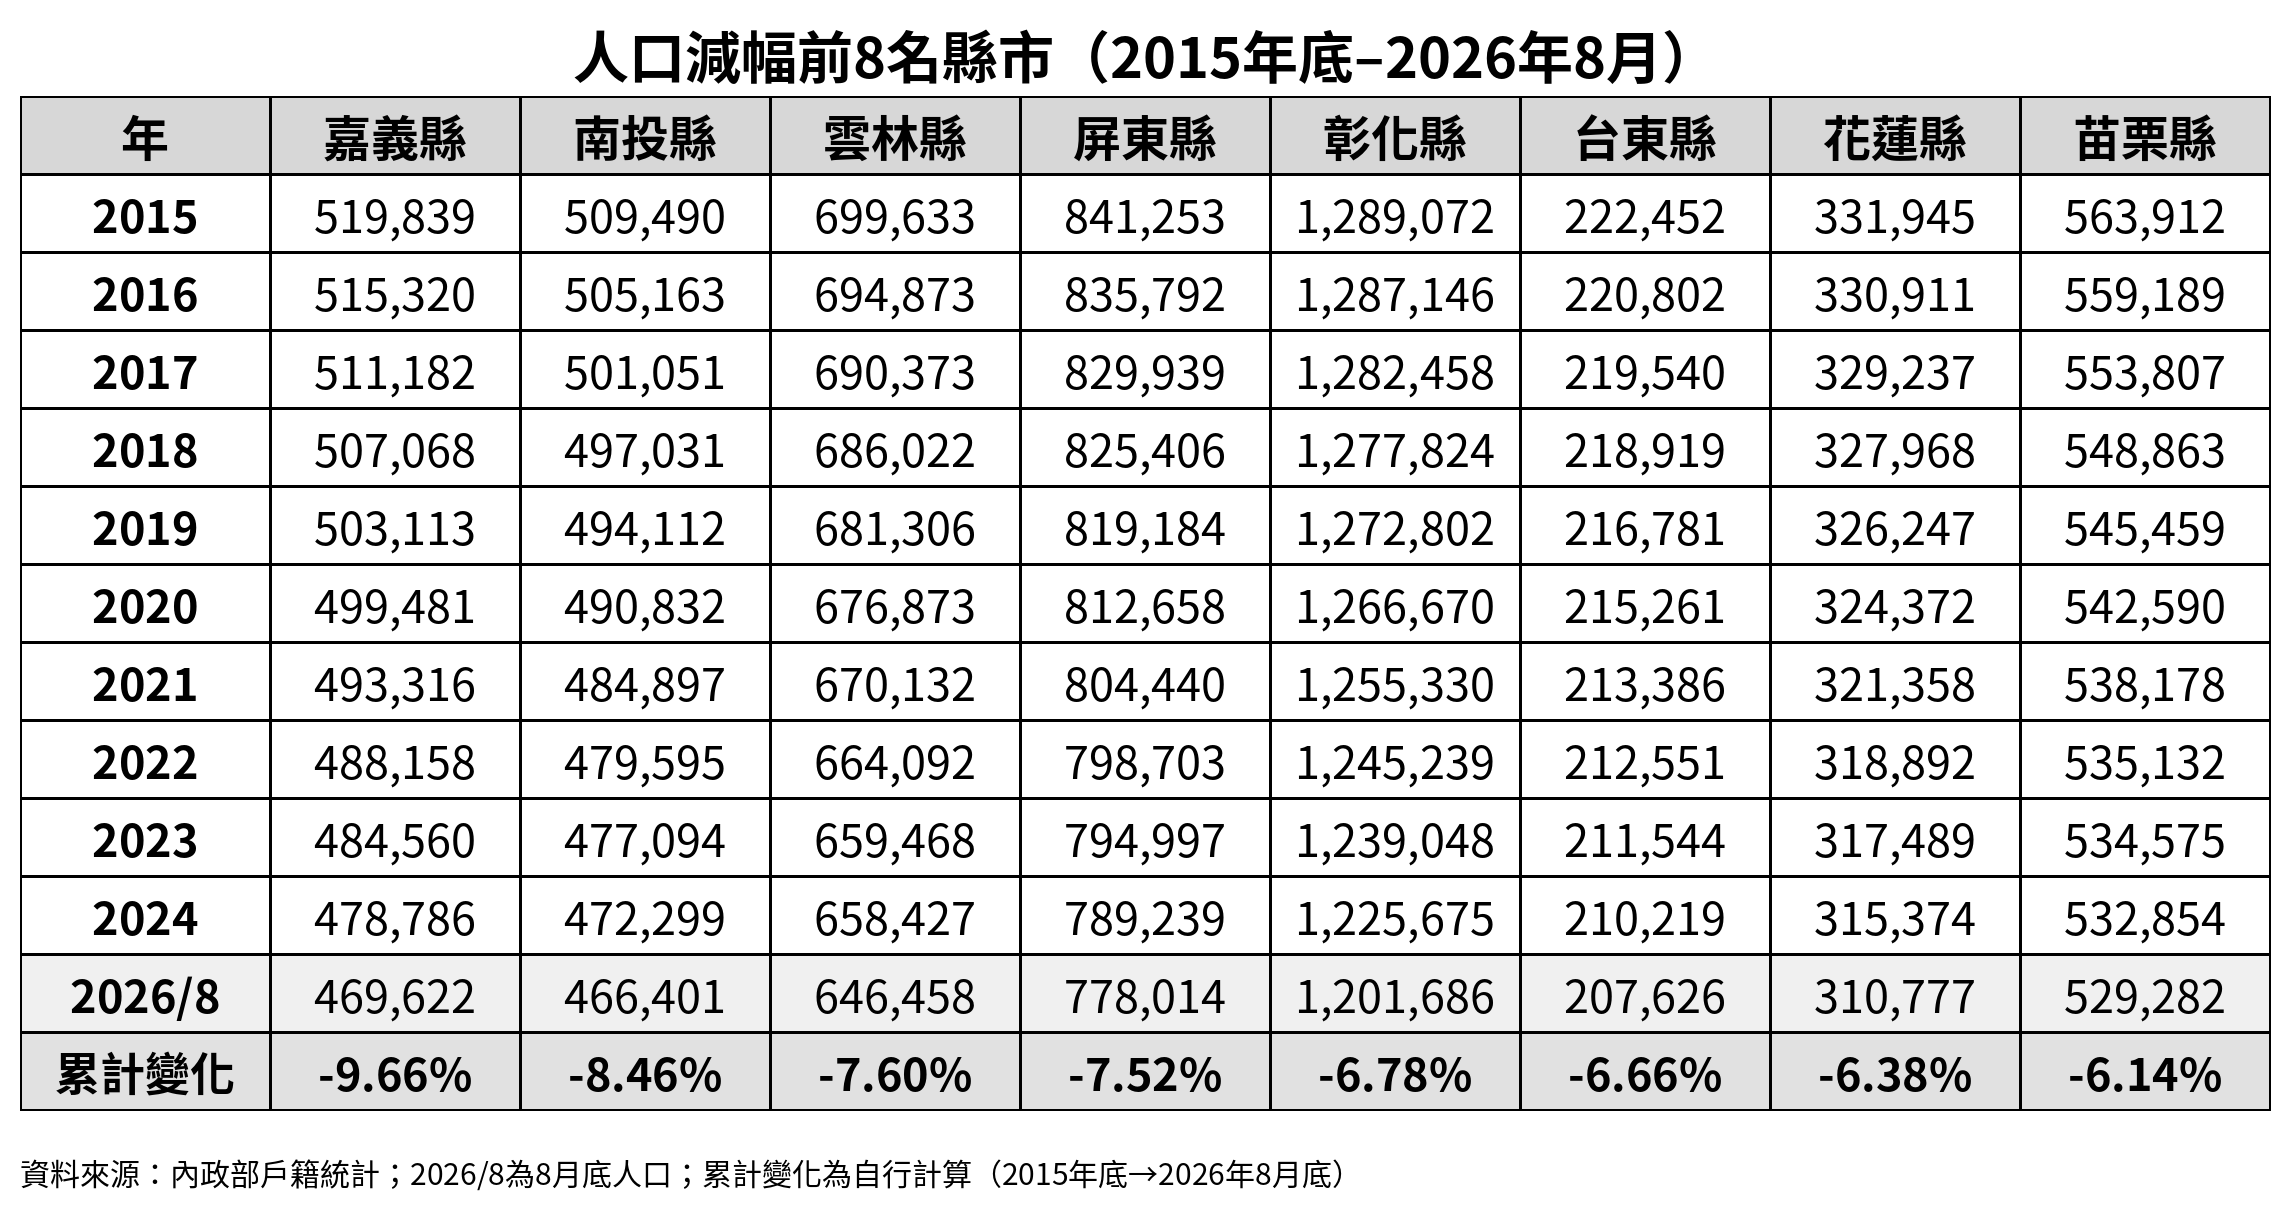
這些縣市同時面臨高齡化。2025年底,65歲以上人口比率嘉義縣為24.11%、南投縣22.66%、屏東縣21.84%。住宅面的訊號也一致:2025年下半年,低度使用住宅比率超過20%的鄉鎮市區共有38個,仍以偏鄉居多。內政部將每月平均用電度數60度以下的住宅界定為低度使用住宅,這項統計以用電判斷,恰好能補足戶籍統計的盲點:設籍卻無人居住的房屋,在戶籍上算作有人住,在用電統計上則會現形。
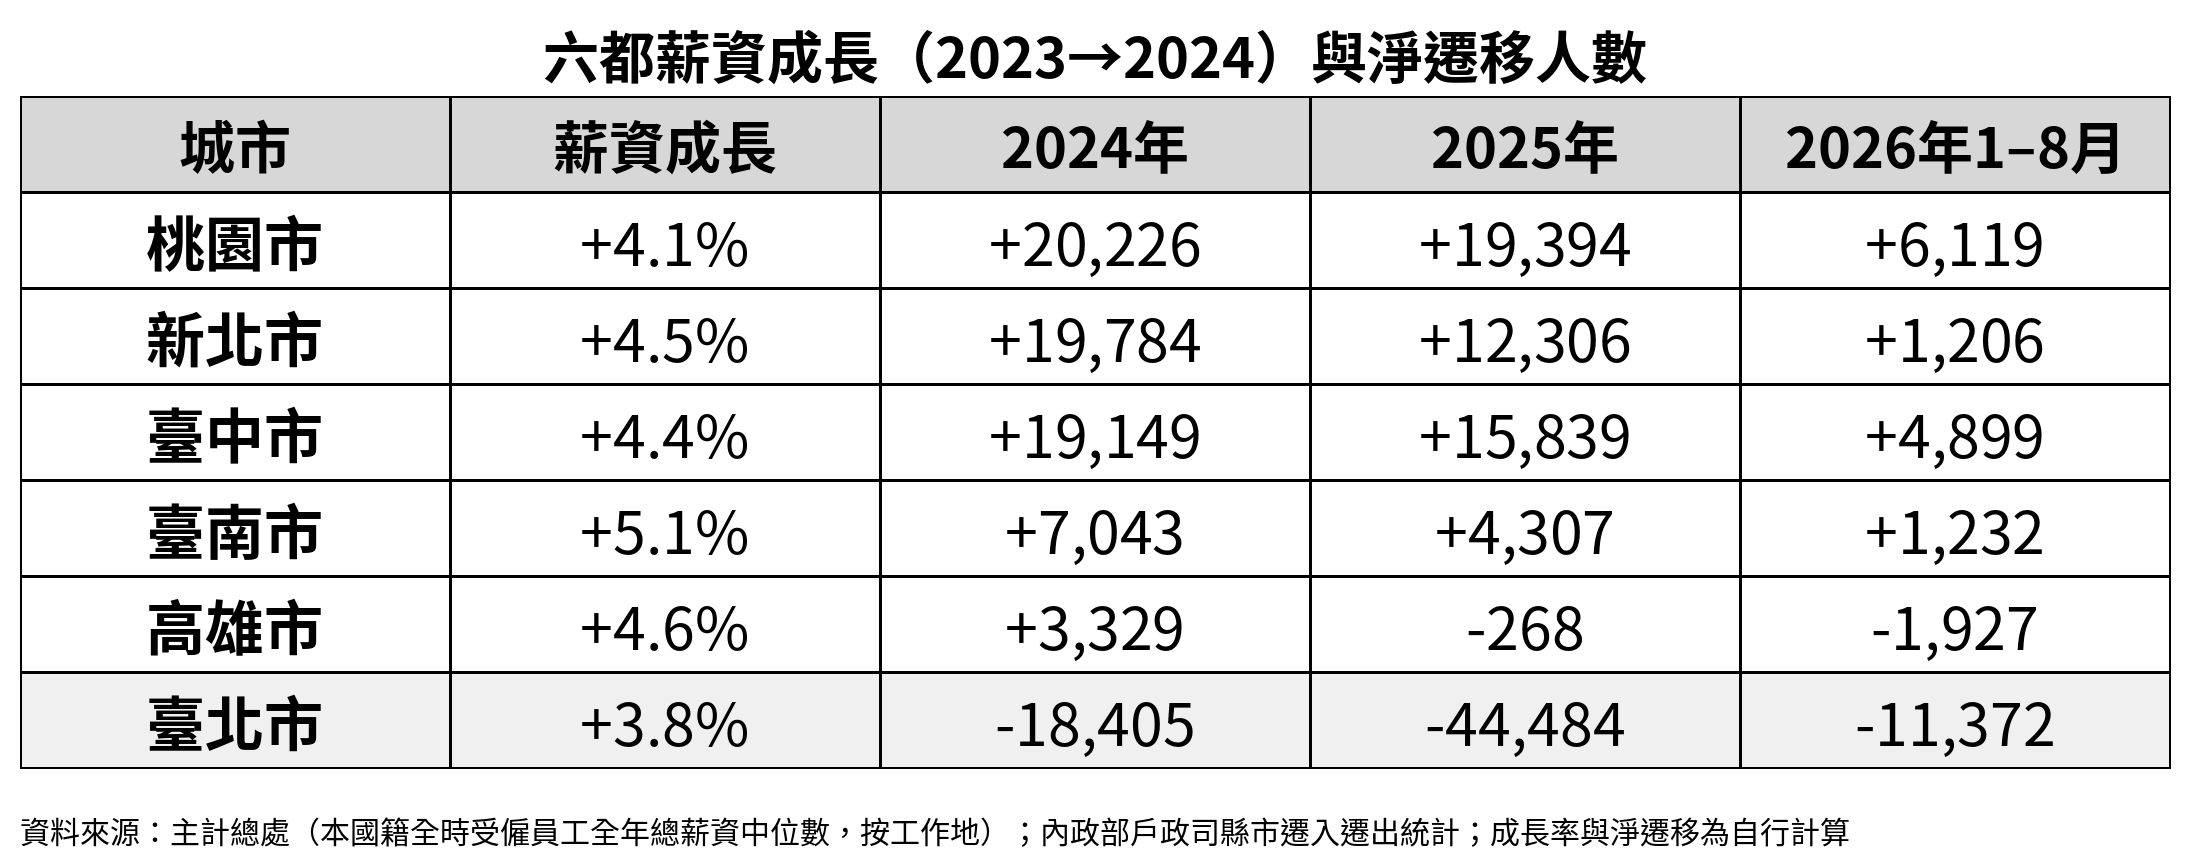
人口流向哪裡,薪資是第一個變數。2023至2024年,台北市薪資中位數成長3.8%,是六都最低;同一年,台北也是六都中唯一淨遷出的城市,淨遷出1萬8,405人,2025年更擴大到4萬4,484人,2026年1至8月仍淨遷出1萬1,372人。當薪資成長追不上房價與生活成本,留在當地居住的意願就會下降。
(註:薪資為主計總處按工作場所所在縣市統計的本國籍全時受僱員工全年總薪資中位數,成長率為自行計算;2024至2025年縣市別薪資尚未公布。)
但薪資無法單獨解釋人口的去向,生活機能與居住成本同樣關鍵。台南2024年薪資成長5.1%居六都之冠,淨遷入卻只有7,043人;桃園薪資成長4.1%,淨遷入2萬226人卻是六都最多。桃園近年重大建設與機場捷運陸續完備,交通便利、房價又相對親民;台中則以成熟的生活機能持續吸納周邊人口,2025年光是從彰化遷入台中的人就有1萬984人。新北市的人口增加,則與台北的高房價直接相關:2025年從台北市遷往新北市的人數高達5萬7,167人,是全台規模最大的遷徙路線,許多人選擇在台北工作、住到房價較低的新北。
政策補貼也難以扭轉這股流向。台北市自2026年4月8日起推出「台北幸福租」加碼補貼,規定申請者必須將戶籍遷入台北市的租屋處;但2026年3月底至8月底,台北市戶數僅增加1,571戶、增幅0.15%,是六都最低。不過稅制設籍同樣會干擾遷移數據,2025年台北的淨遷出,有相當部分集中在房屋稅自住申報期限前,不全是實際搬離。
三、產業在哪,需求就在哪:新竹與台積電效應
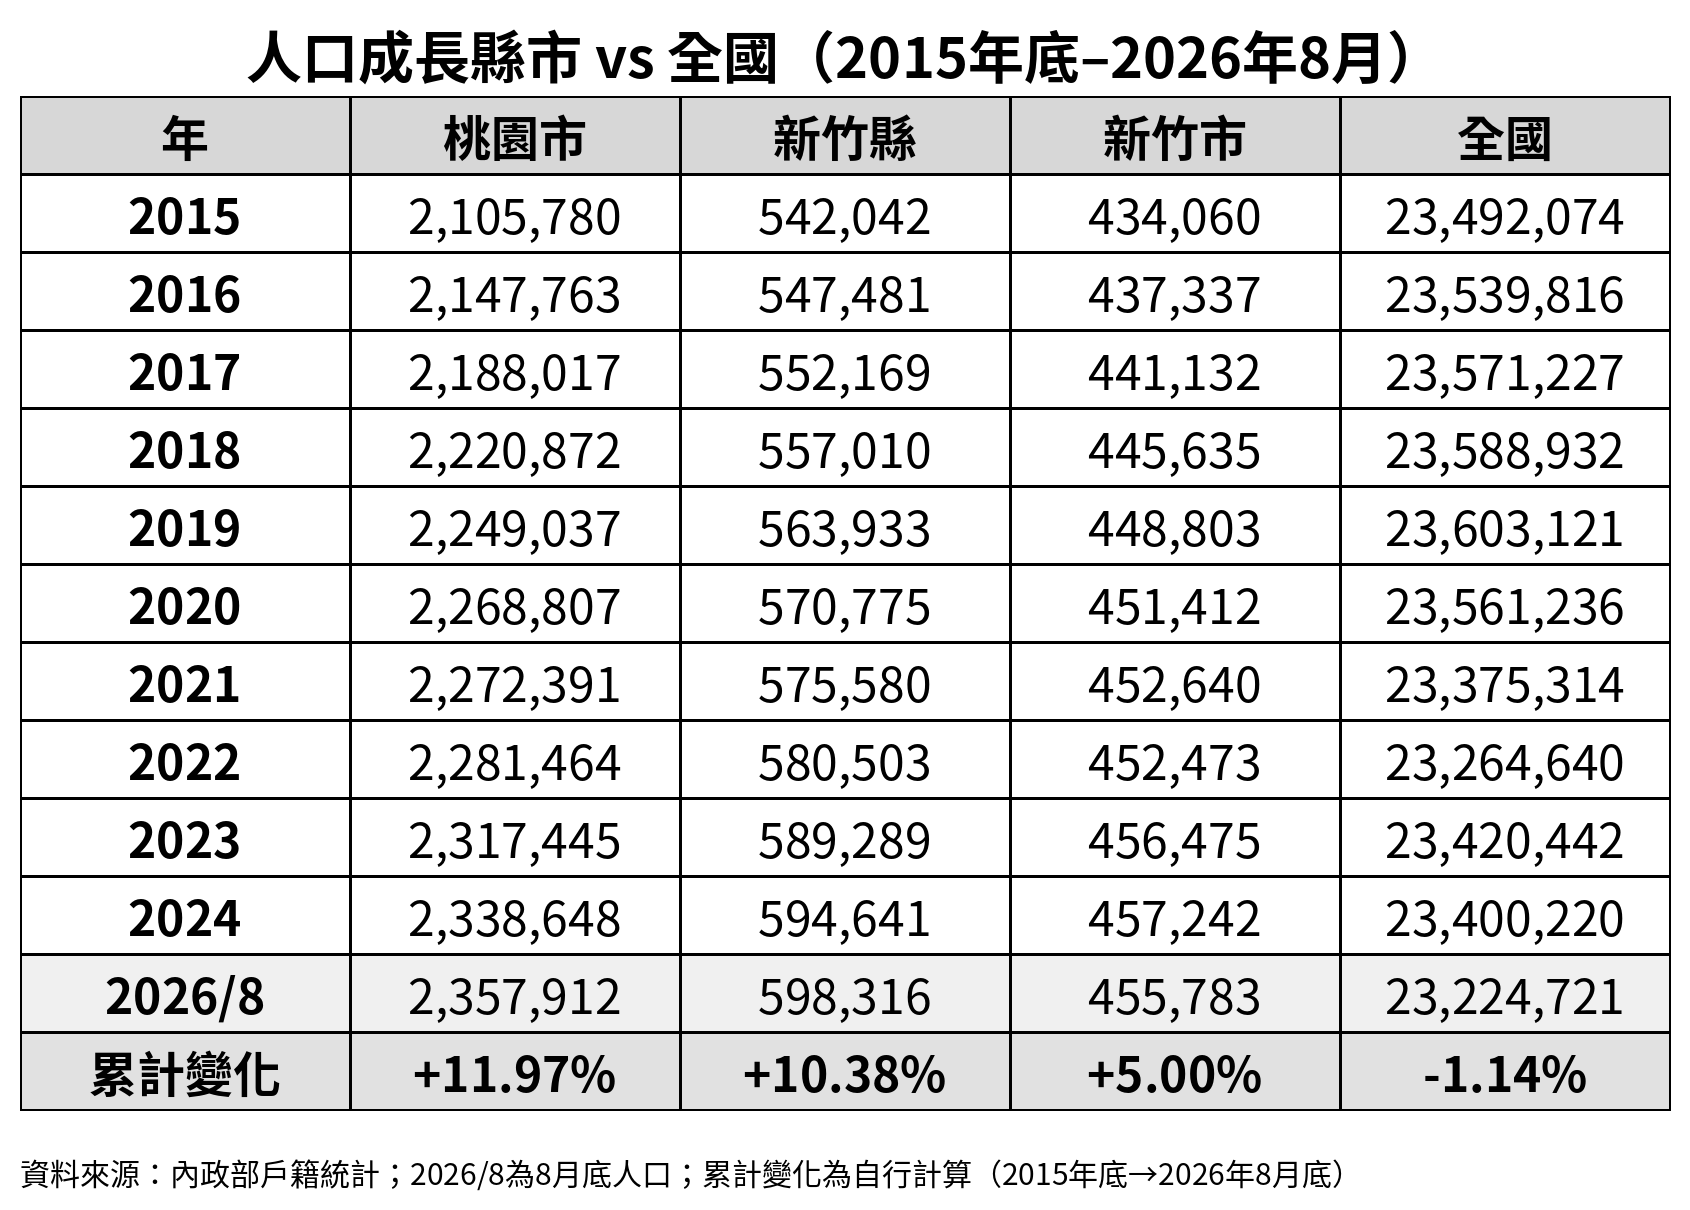
人口流入最集中的地方,幾乎都有產業支撐。2015年底到2026年8月底,新竹縣人口增加10.38%、新竹市增加5.00%,與桃園市的11.97%同屬少數成長的地區。新竹的各項條件幾乎都是全國之冠:2025年底新竹縣65歲以上人口比率15.08%,全國最低;新竹市0至14歲人口比率15.16%,全國最高;2024年平均每戶可支配所得,新竹市以150.3萬元居全國第一、新竹縣148.1萬元排第三;新竹市低度使用住宅比率7.8%,也是全國最低。
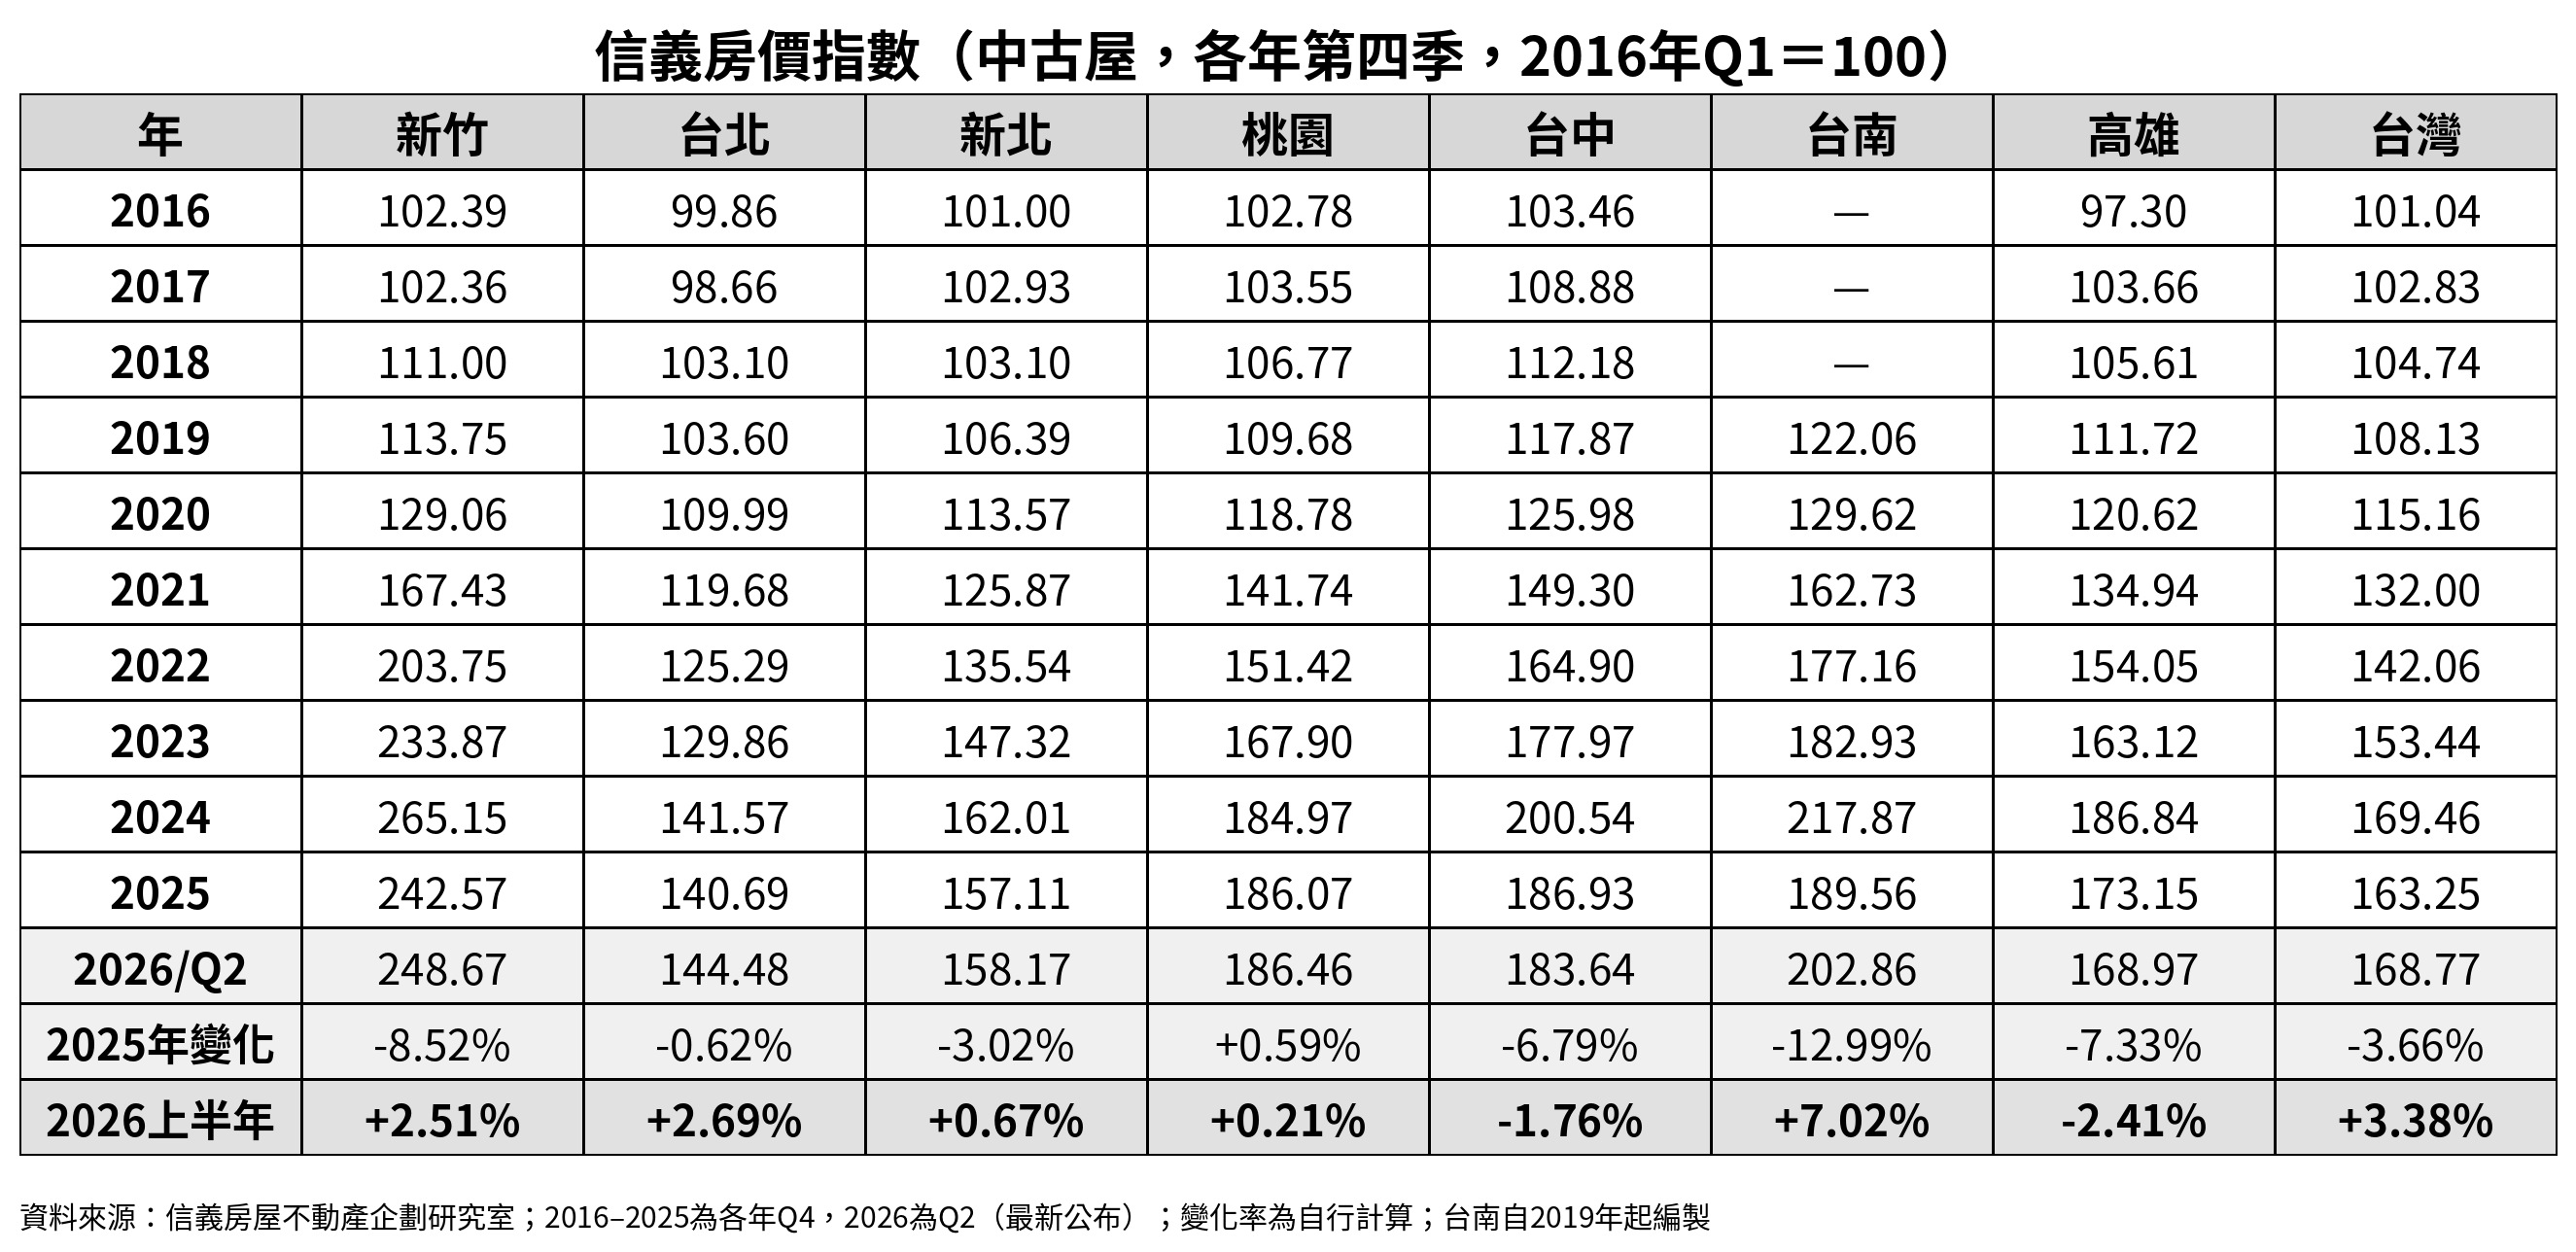
產業帶來的購買力,直接反映在房價上。信義房價指數顯示,2019年至2024年,新竹指數累計上漲133.1%,漲幅居各都會區之冠;台南上漲78.5%,台中、桃園、高雄也都上漲約7成,台北則只漲36.7%(註:漲幅為2024年第四季指數除以2019年第四季指數減1,自行計算)。漲幅居前的城市,多半伴隨台積電設廠或擴廠題材。新竹的漲勢在疫情期間最為劇烈:在低利環境、報復性買盤、竹科收入成長與科技廠擴廠推動下,2021年第三季新竹房價年增25.89%,居全台主要都會區之冠;竹北預售屋每坪均價3年內從26.8萬元漲到40.5萬元,漲幅超過5成,也將買盤推向湖口、新豐、竹東等外圍地區。
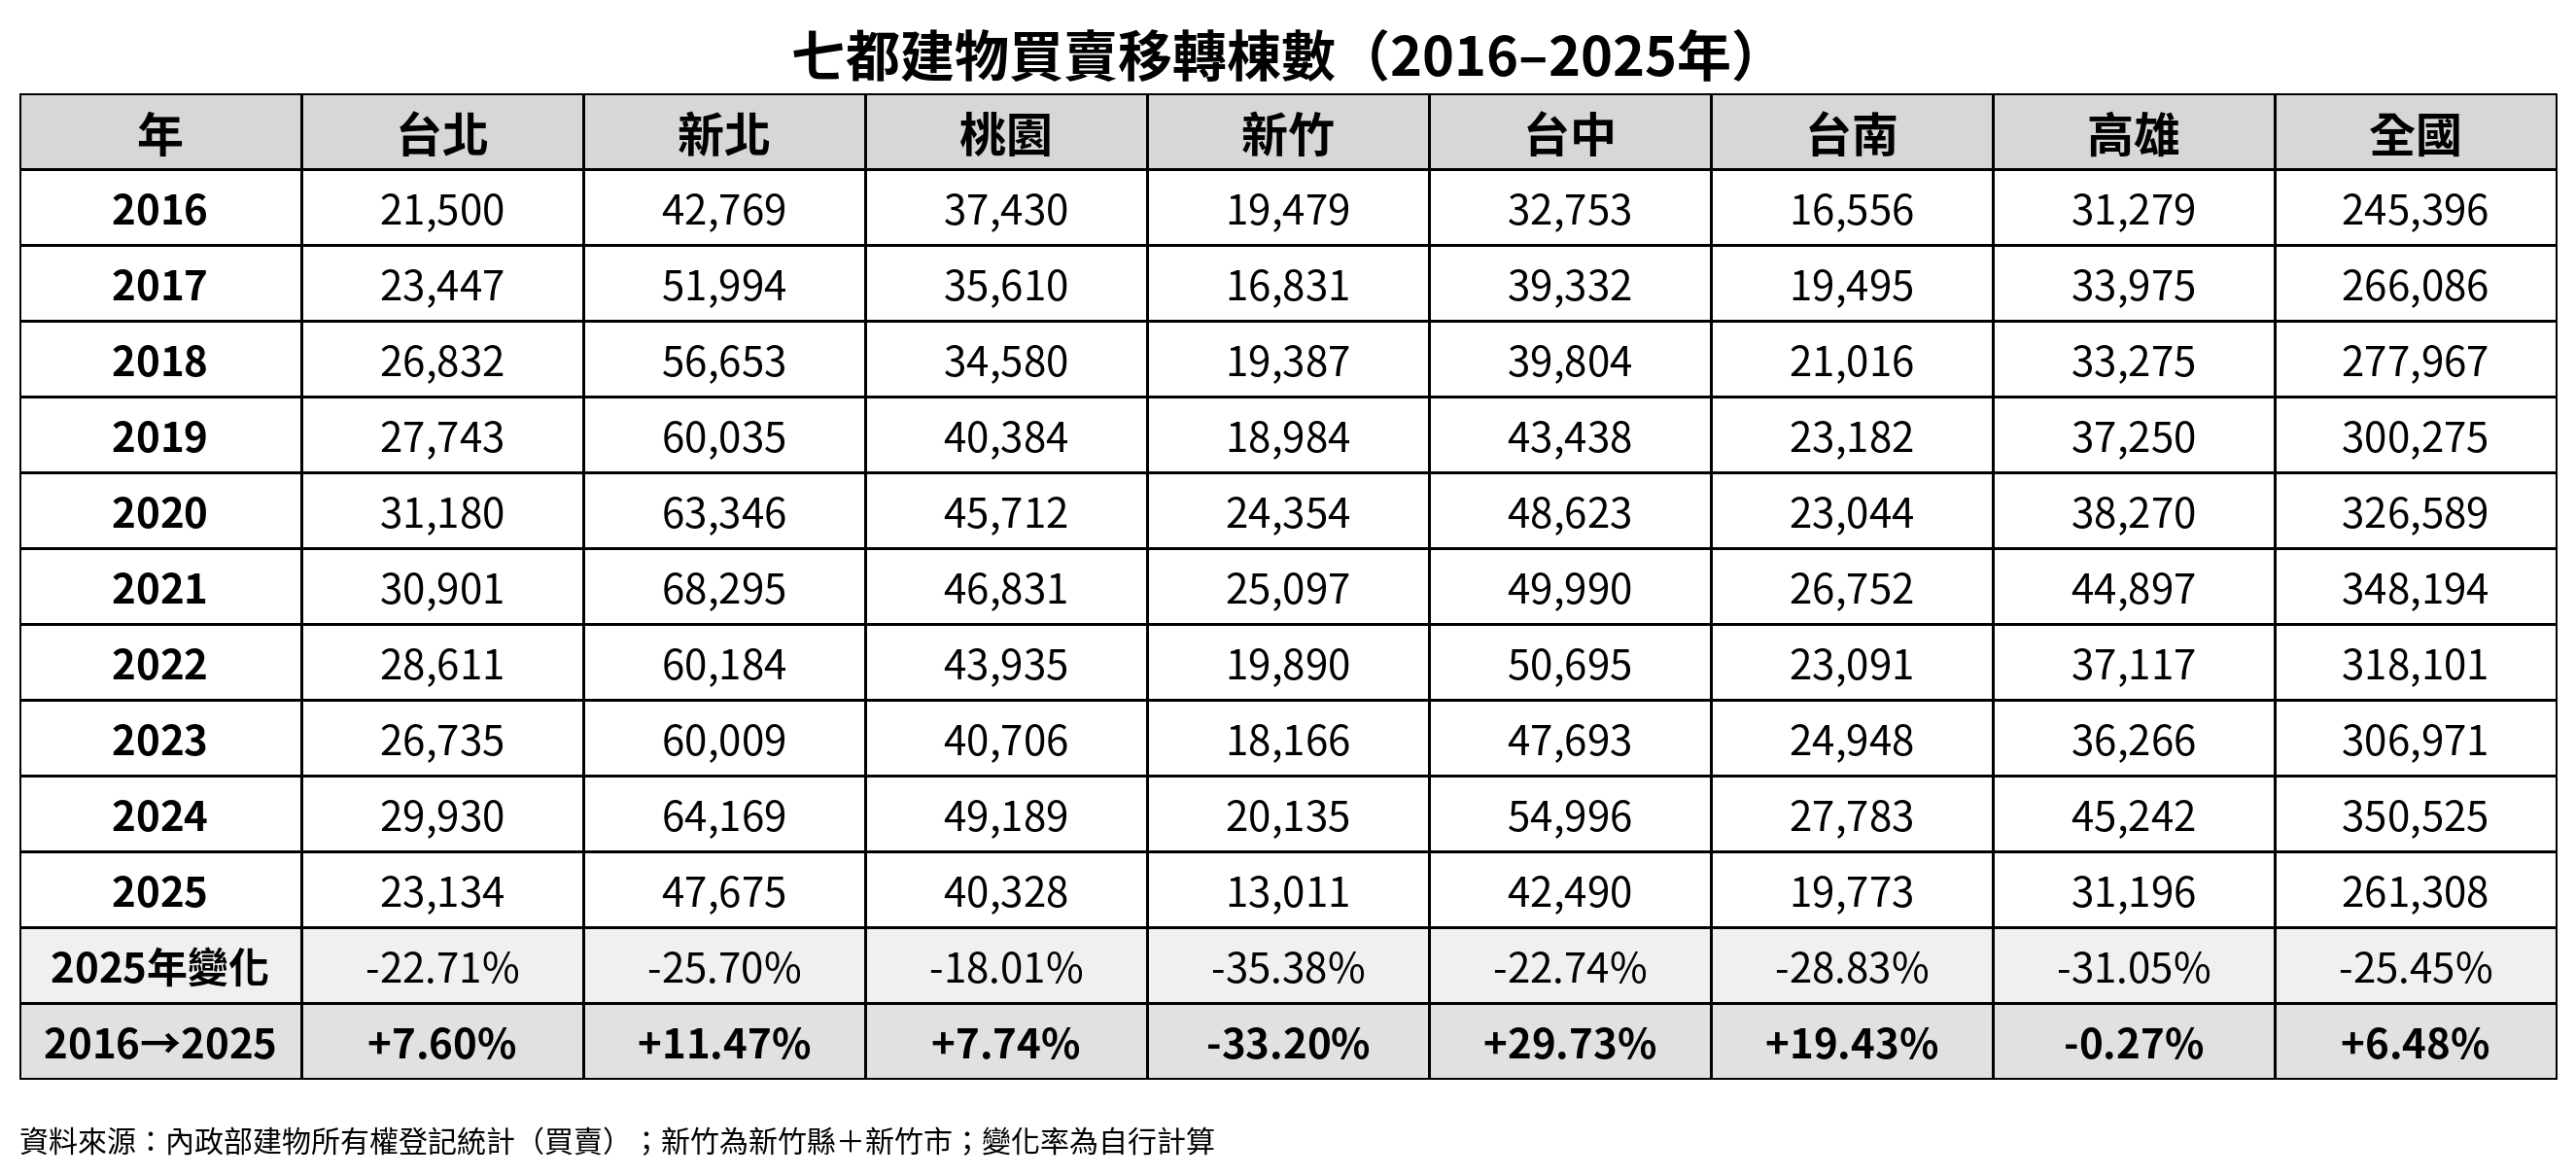
但新竹的房價並不是靠交易量堆出來的。新竹縣市的買賣移轉棟數過去10年幾乎沒有放大,2021年高峰也只有2萬5,097棟;同期信義房價指數卻從2016年的102.39漲到2024年的265.15,上漲約159%。相較之下,台中10年間交易量增加29.73%、台南增加19.43%,量價一起擴張。新竹是在有限的成交中不斷疊價。
產業設點的效應不只在新竹。台積電竹南建廠帶動就業人口流入,竹南、頭份的新案房價3年漲了1至2成;南科擴廠後,鄰近的台南新市區2022年成交單價漲幅超過2成;半導體大廠進駐嘉義,則讓嘉義市2024年預售均價年漲23.6%。
然而題材越集中,修正也越劇烈。2025年信用管制最嚴時,新竹縣市買賣移轉只剩1萬3,011棟,年減35.38%,是七都最大,其中新竹市更年減42.21%;預售屋交易量從2024年的6,937件降至1,227件,受台積電設廠題材帶動的寶山鄉,2025年前10個月預售交易量更年減92.3%。價格同樣修正:信義指數新竹2025年下跌8.52%,台南更從2024年單年暴漲19.1%後,2025年重挫12.99%。產業設點能創造需求,卻也讓房市更依賴單一題材。(變化率為自行計算)
四、短期開關是信用:2025年量縮與2026年鬆綁
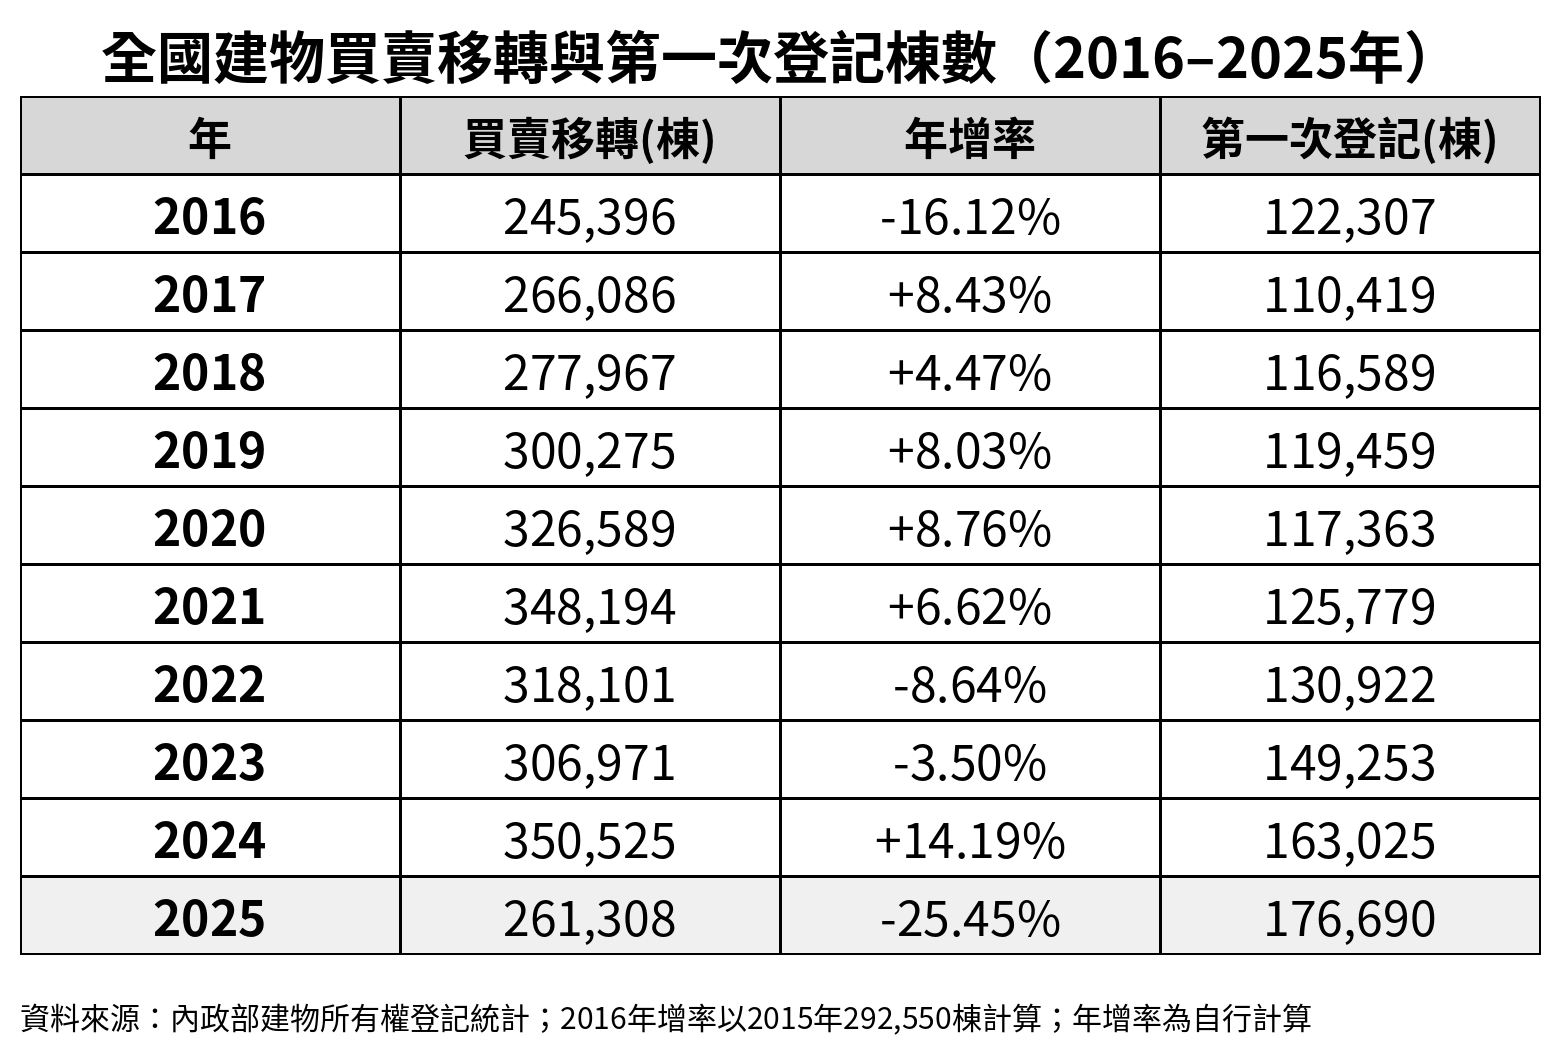
如果說人口與產業決定長期方向,信用就是短期的開關。2024年9月第七波信用管制上路後,2025年全國建物買賣移轉降至26萬1,308棟,年減25.45%,是1991年以來最大的單年衰退。七都無一倖免:高雄年減31.05%、台南年減28.83%,減幅最小的桃園也年減18.01%。預售屋市場更加劇烈,全台交易量從2024年的12.2萬件,降至2025年的3.6萬件,年減約70%。
需求急凍的同時,供給卻仍在高檔。建物第一次登記棟數從2016年的12.2萬棟,一路增加到2025年的17萬6,690棟,創近10年新高;待售新成屋在2025年第4季達11萬2,501宅,為統計以來最高。小家庭化常被視為小宅需求的推手,但全國以20坪以下住宅的低度使用比率最高,達16.77%,小宅需求上升與小宅大量閒置同時存在。
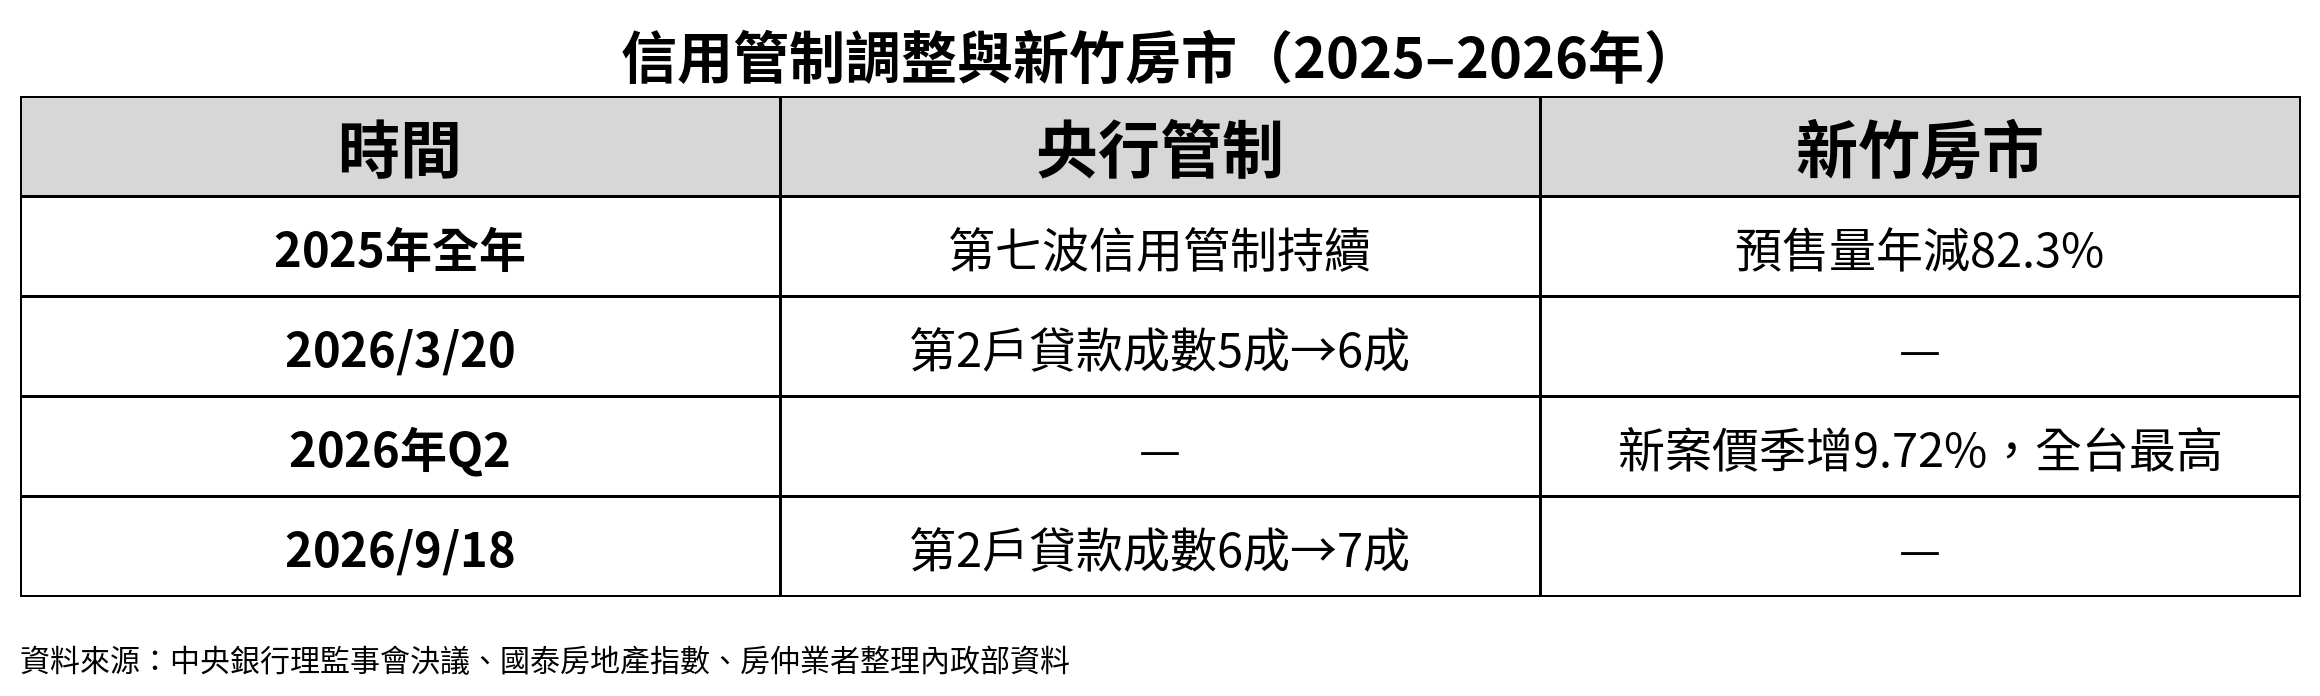
轉折出現在2026年。央行於3月將全國自然人第2戶購屋貸款成數上限由5成調升為6成,9月18日起再調升為7成,其他管制則維持不變。市場隨即出現反應:國泰房地產指數顯示,2026年第二季新竹縣市新案可能成交價季增9.72%,每坪達63.8萬元,漲幅居全台之冠;信義指數新竹上半年也回升2.51%。但同樣面對鬆綁,台中新案價格同季卻季減5.91%,台中、高雄的中古屋指數上半年也分別再跌1.76%與2.41%。鬆綁是全國一致的,反應卻因地而異,再次說明產業條件決定了需求的強弱。
值得注意的是,資金成本並沒有因為鬆綁而下降。央行已連續多季維持利率不變,但在市場資金緊俏下,銀行自行調高房貸加碼利率:台新銀行首購房貸2026年9月從2.85%起調升至3%起,是主要銀行中第一家把開價拉到3%的;永慶統計的首購房貸利率中位數,也從2024年第二季的2.06%升至2026年第三季的2.60%。2026年1至4月,全國買賣登記仍較上年同期減少4.9%。
五、需求變弱,價格未必跌:通膨與資金撐住房價
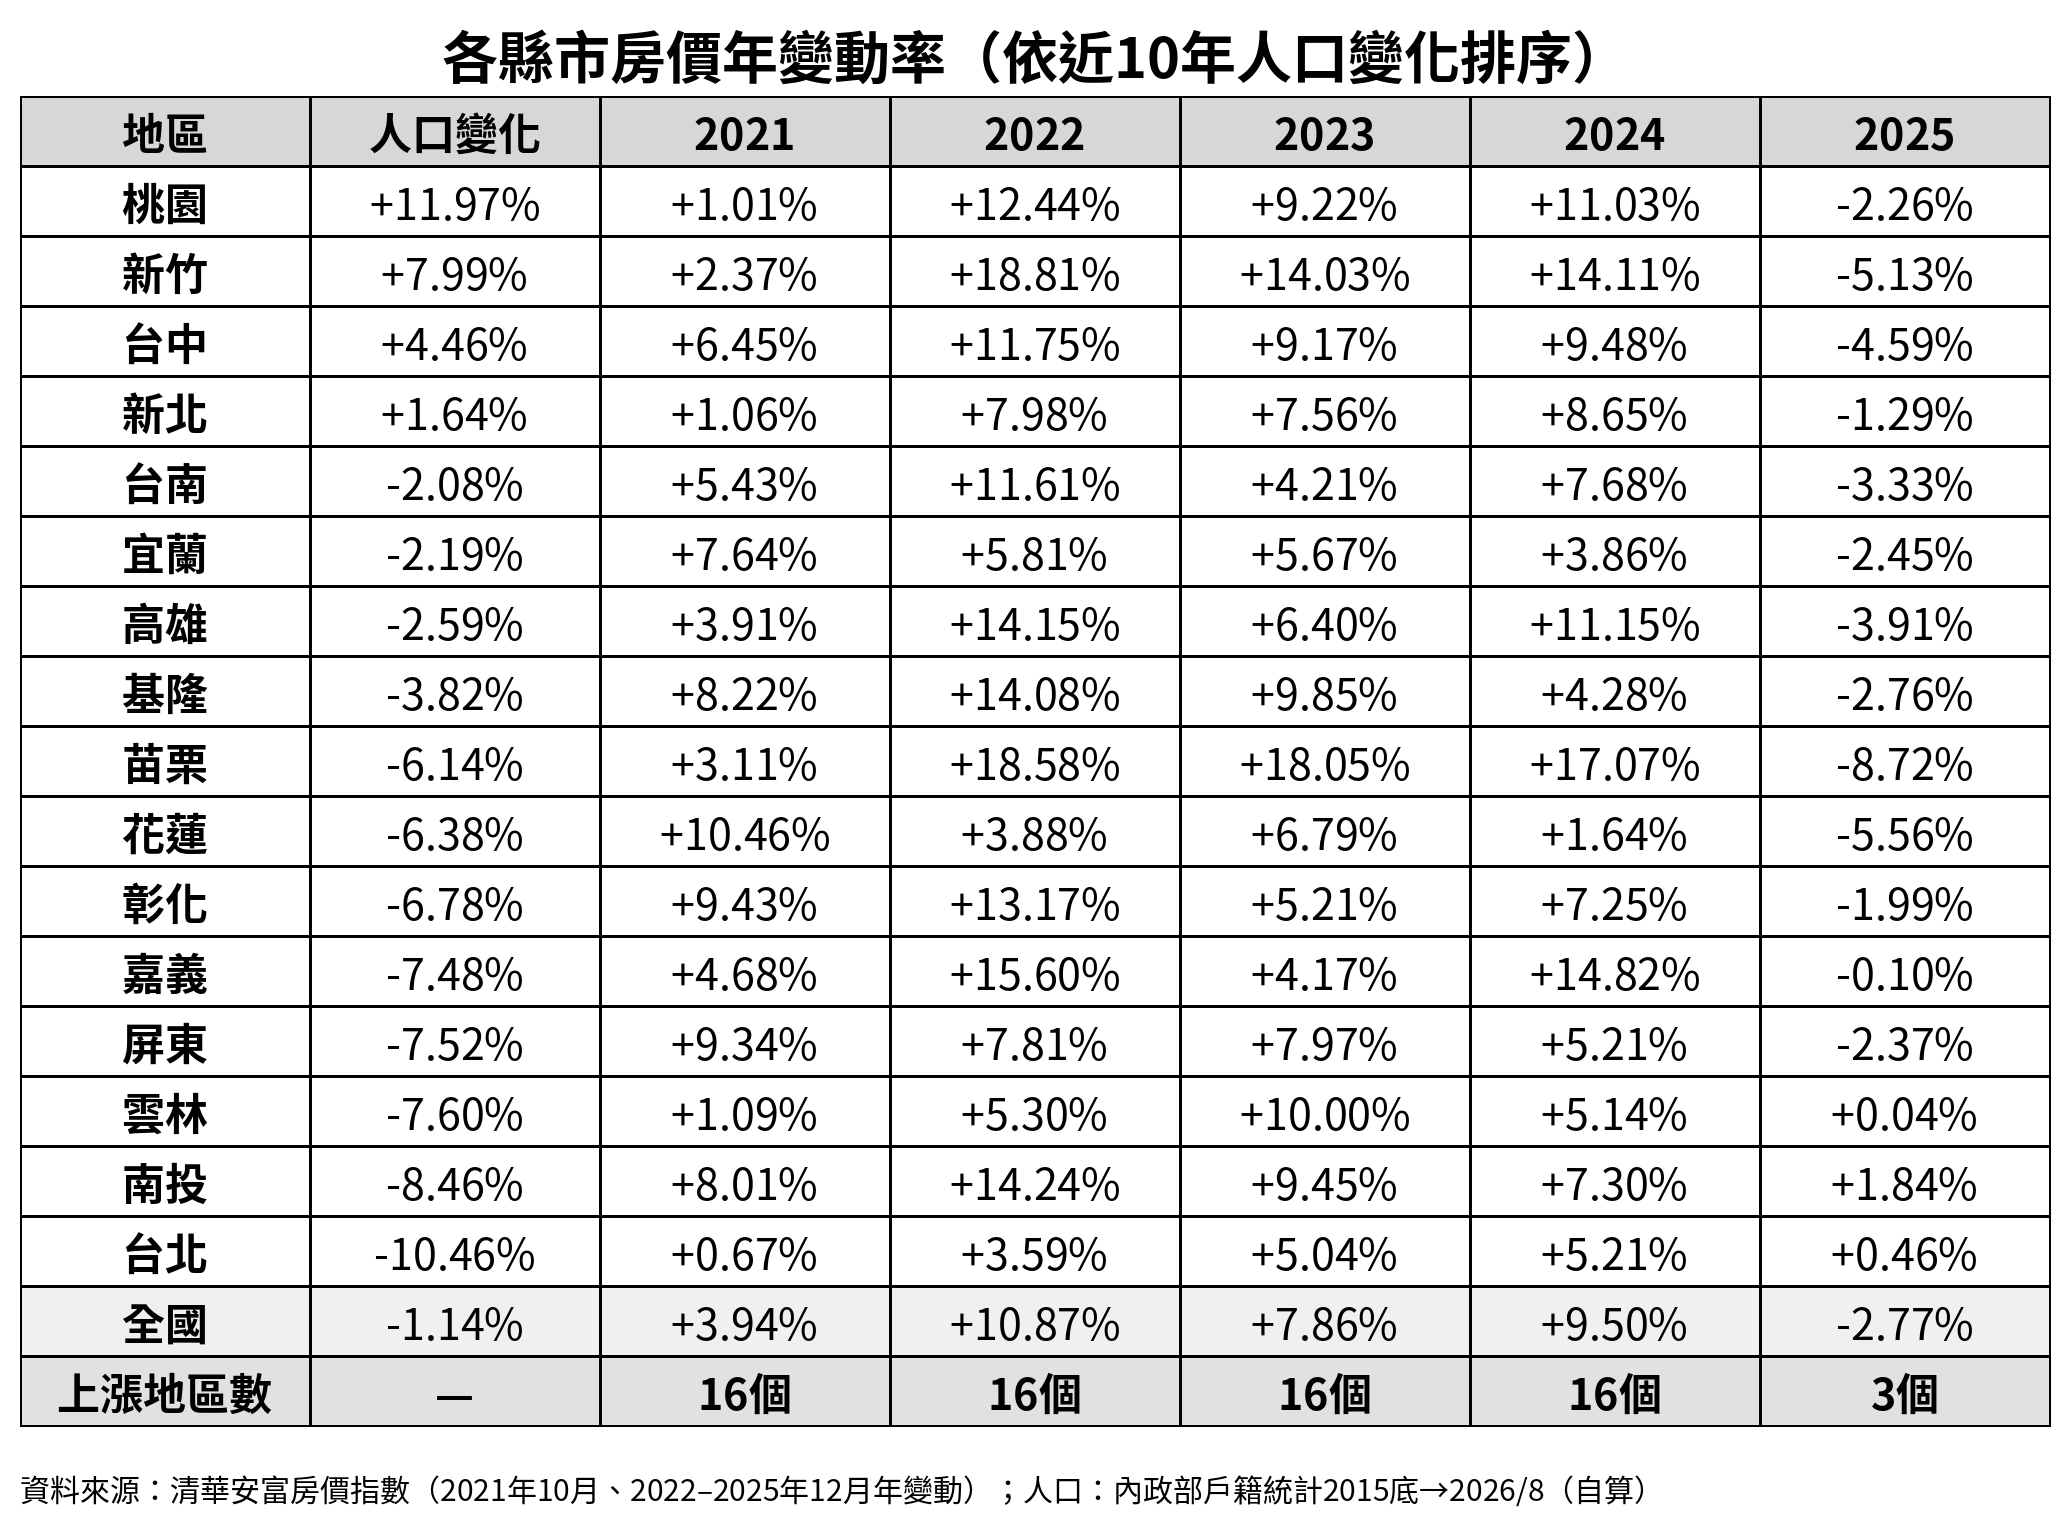
綜合前面的數據,台灣的真實住宅需求很可能正在趨緩:人口從2020年起轉為減少,非六都縣市連年流失人口,結婚對數也在下滑,而看似支撐需求的戶數暴增,有相當部分只是節稅分戶。但需求趨緩,不代表房價就必然下跌。
清華安富房價指數涵蓋全台16個縣市,是少數能以相同口徑比較各地房價的指標。從2021年到2024年,16個縣市的房價年變動率連續4年全數為正,人口流失的南投、雲林、屏東、花蓮也不例外;南投在2022年甚至上漲14.24%,雲林在2023年上漲10.00%。在低利率、資金充沛的環境下,房價幾乎全面普漲,與各地人口增減的關係並不明顯。
但名目房價全面上漲,有一部分只是反映通膨。2022至2025年,台灣CPI累計上漲9.60%;扣除通膨後,全國房價的實質漲幅為16.16%。各縣市扣除通膨後的表現則差異很大:人口流失、又缺乏產業題材的地區,實質漲幅最接近通膨,花蓮扣除通膨後實質下跌2.85%,宜蘭、台北的實質漲幅也只有3.35%與4.93%。但同樣人口減少的苗栗、嘉義、南投,實質漲幅卻高達36.48%、26.03%與24.66%,這幾個地方正好都伴隨竹南、嘉義等科技大廠設廠題材。若改以美國CPI累計18.70%來比較,花蓮、宜蘭、台北的房價甚至跟不上美國的通膨。換句話說,人口減少又缺乏產業支撐的地方,實質漲幅相對有限;能大幅跑贏通膨的,多半靠的是科技大廠設廠所帶來的需求,而不是人口。(皆為自行計算)
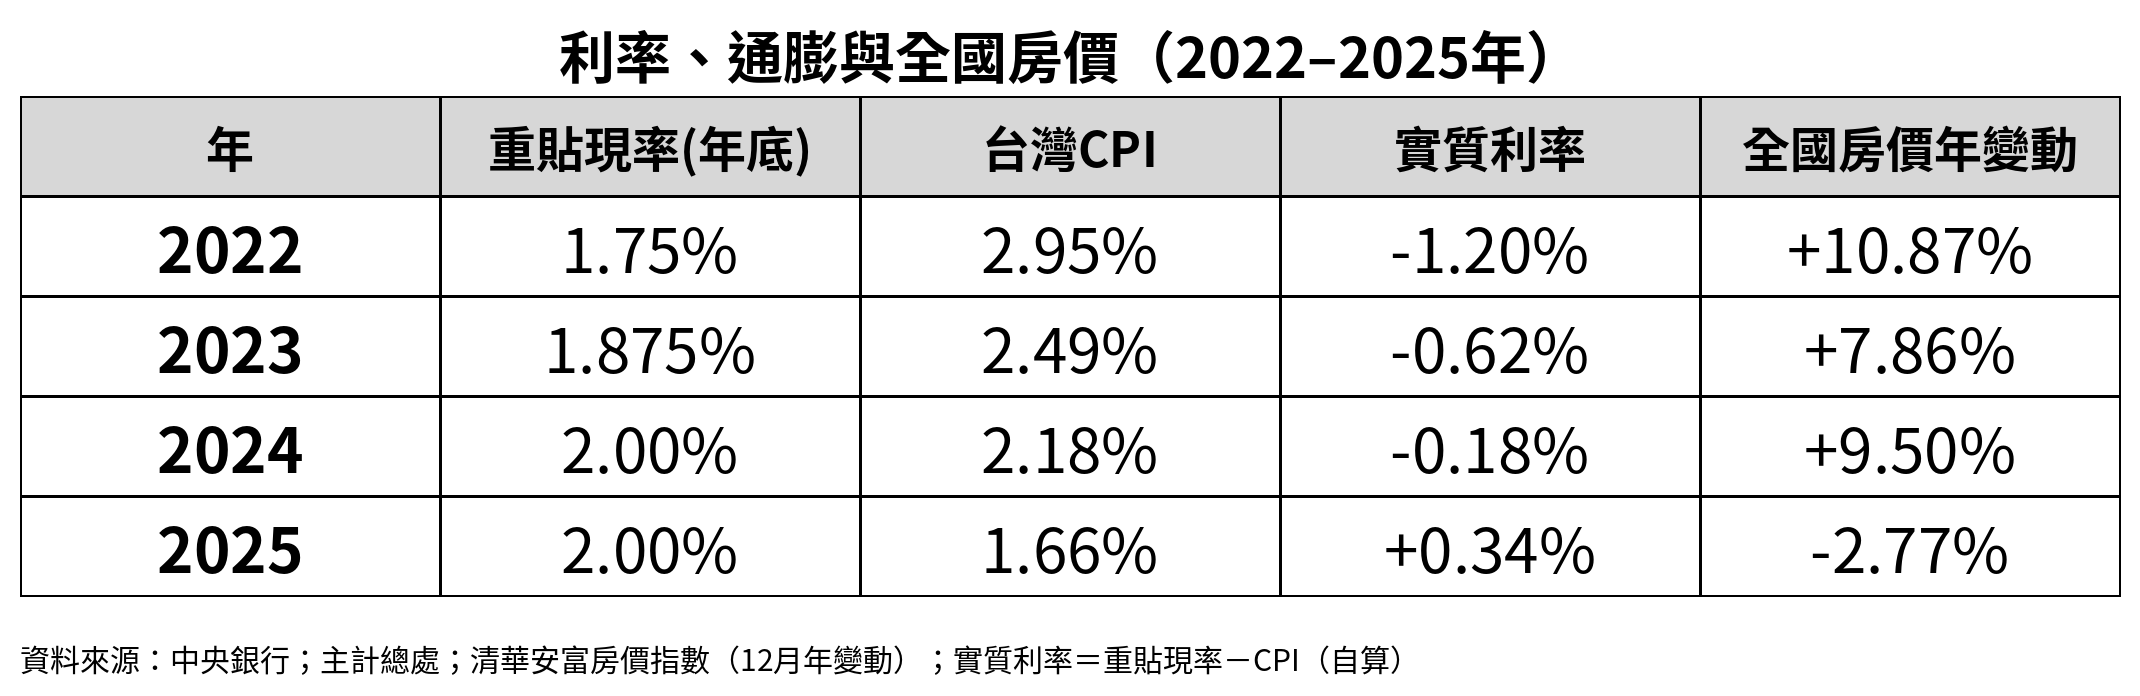
利率與通膨的組合,也能看出房價的方向。2022至2024年,央行雖然連續升息,重貼現率從1.75%升到2%,但同期台灣CPI都在2%以上,扣除通膨後的實質利率一直是負的,從-1.20%收斂到-0.18%,全國房價也連續3年上漲7%以上。直到2025年CPI降至1.66%,實質利率首度轉正至0.34%,再加上信用管制,全國房價才年減2.77%。持有資金的實質成本一旦轉正,房價的支撐就明顯減弱。(實質利率為自行計算)
資金面則是房價的另一道支撐。國民儲蓄扣除國內投資後的「超額儲蓄」,反映國內未被實體投資吸收的資金。主計總處統計,超額儲蓄在2020年至2023年大致維持在3兆元區間,2024年突破4兆元,2025年增至約5.6兆元,並預估2026年達8.4兆元。主計總處強調,超額儲蓄主要來自AI熱潮帶動的出口順差,不宜單純負面解讀;但在資金充沛、民眾保值需求仍強的環境下,房地產依舊被視為資金的避風港,價格往往由資金與信用環境決定,而不只是由居住需求決定。
拼回整頭大象:判讀房市需求的5個步驟
回到開頭的盲人摸象,把前面5塊拼圖依序拼回來,台灣房市的輪廓大致如下。
第一,先別相信戶數。2024至2025年戶數暴增,單人戶增量甚至超過總戶數增量,但這波增長集中在房屋稅自住申報期限前,2026年就回到2020年的水準。戶數增加有相當部分是節稅分戶,不能直接換算成住宅需求。
第二,看人往哪裡走。人口減少集中在非六都縣市與台北;流入則集中在桃園、台中、新北這些兼具薪資、生活機能與相對房價優勢的地方。
第三,看產業在哪裡。新竹、苗栗、嘉義等有科技大廠設廠的區域,房價漲幅明顯跑贏通膨;但題材越集中,信用緊縮時的修正也越劇烈。
第四,看信用鬆緊。2025年的信用管制讓全國買賣移轉年減25.45%;2026年鬆綁第2戶貸款成數後,各地反應卻因產業條件而不同。
第五,看資金成本。實質利率為負的年代,房價全面普漲;2025年實質利率轉正,房價才轉為下跌。
把這5個步驟放在一起,就能理解為什麼人口減少不等於房價下跌:人口決定的是長期方向,產業決定區域強弱,信用與資金則決定短期的量與價。
這也凸顯政策的兩難。2025年信用管制上路後,七都買賣移轉無一倖免;到了2026年,央行兩度放寬第2戶貸款成數,銀行卻因資金緊俏自行調高利率,首購房貸利率中位數從2024年第二季的2.06%升至2026年第三季的2.60%。在人口逐年減少、各地需求強弱不一的情況下,全國一致的信用管制,很容易同時壓抑原本就有限的自住需求;但若要精準鎖定投資客與題材區,又得先面對戶籍、設籍與節稅行為讓數據失真的問題。房市需求有多難算,打擊炒房就有多難精準。
需求在變弱,價格卻可能繼續撐住;數據看似在增加,背後卻可能只是制度誘因的反映。人口、家戶與房價,三者之間早已不是簡單的正比關係。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。