台積電挑戰4,000元,台股就能站穩5萬點?EPS、AI資金循環與估值風險全解析
四千神山,全看實績; 五萬大盤,難靠獨戲。
左手投資,右手算力; 財報對帳,現金為據。
Winner 財經觀察|2026年11月12日|資料基準:2026年11月11日收盤
導讀|台積電的成長空間可以估算,但「股價」與「大盤點數」都是條件組合下的結果。本文以分析師EPS預估為起點,搭配不同本益比情境,推算台積電3,000元、4,000元代表什麼估值,以及它能把加權指數推到哪裡;再逐一檢視配息、德州政策、輝達事件、AI企業財務與資金循環,哪些會改變這些條件 ?
一、先看現況:5萬點曾近在眼前,一個月內卻回落兩成
討論台股5萬點之前,先回顧過去一個多月的劇烈波動。
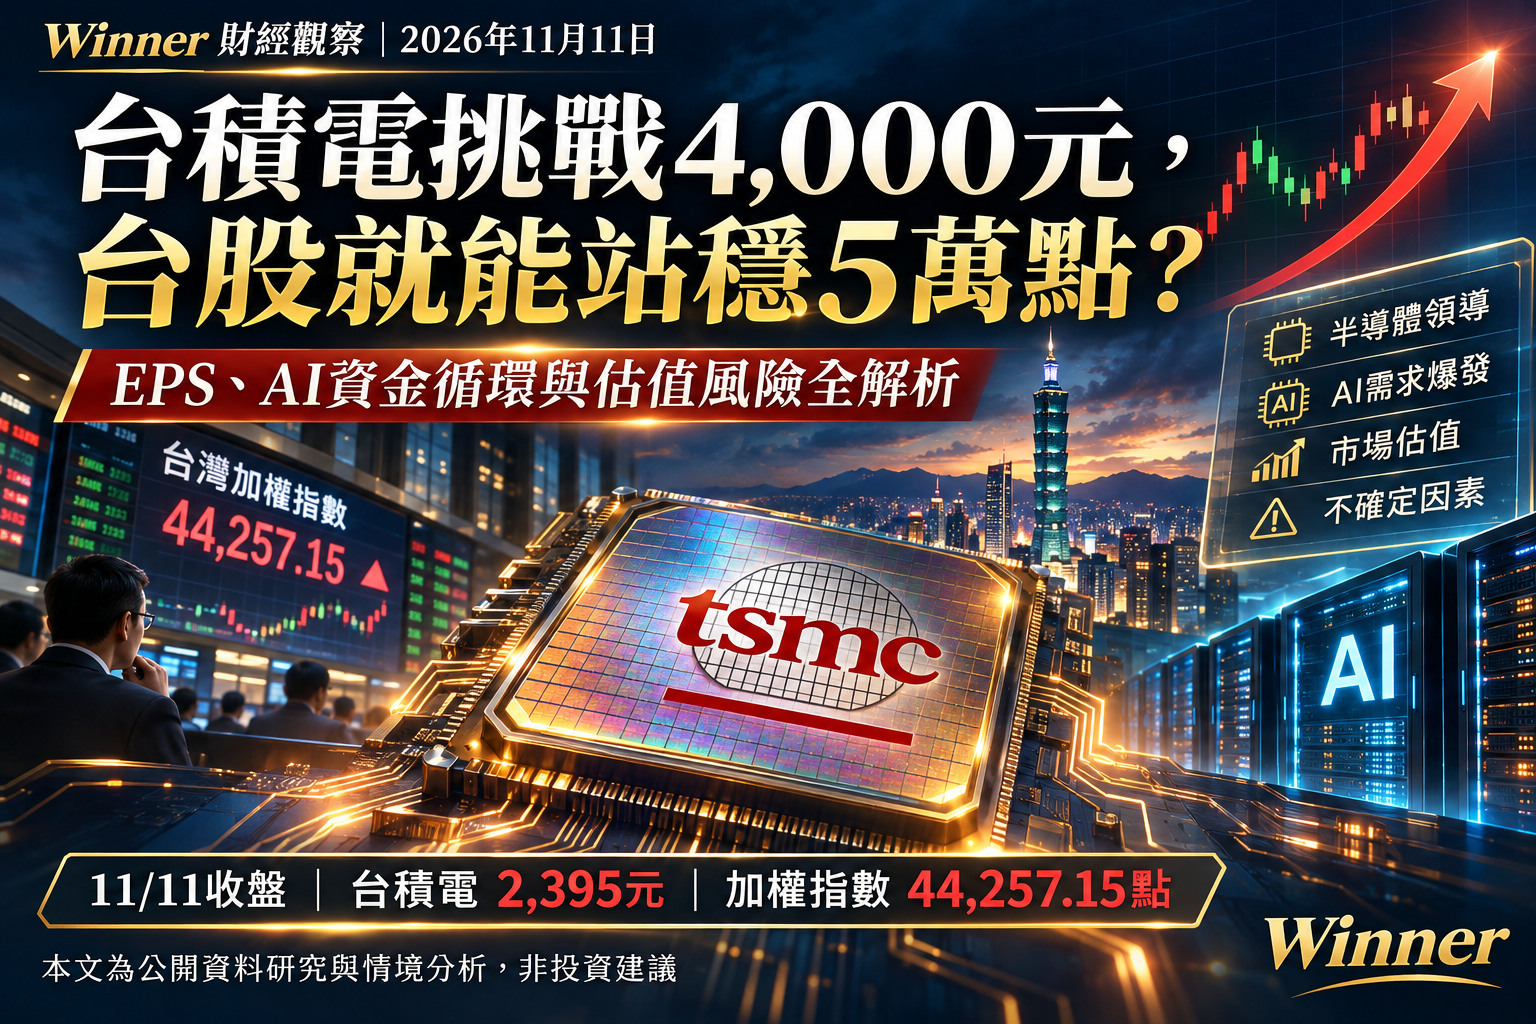
加權指數10月6日收在49,822.55點,今年高點達49,968點,距離5萬點只差一步;之後隨著全球市場重新評估AI基礎建設的投資回收,美股科技股與亞洲股市同步修正,台股11月6日收在39,701.64點,一個月內回落約兩成。國安基金當天宣布啟動安定市場任務,這是成立以來第10度進場。
本週行情明顯回穩,11月11日,台積電收盤2,395元,單日上漲110元(4.81%),加權指數收44,257.15點,大漲1,545.23點,連續三個交易日合計反彈4,555點,台積電一檔就貢獻當天超過一半的漲點;美國雲端業者CoreWeave財報優於預期,也暫時舒緩了市場對AI基建的疑慮。
這段走勢說明兩件事:
第一,台積電確實有能力帶動大盤大幅升降;
第二,5萬點「站得上」與「站得穩」是兩回事 ! 後者需要的是獲利、估值與資金環境同時配合。
二、季配息升至9元:反映獲利實力,但不是高股價的主要支撐
台積電11月10日董事會核准2026年第三季每股現金股利9元,較第二季的7元增加2元,增幅約28.6%,創單季新高。這筆股利預定2027年3月11日除息、4月8日發放,最後買進日為3月10日。
投資人需留意,近期有兩筆不同的配息:第二季的7元將於今年12月10日除息,第三季的9元則要到明年3月11日才除息。
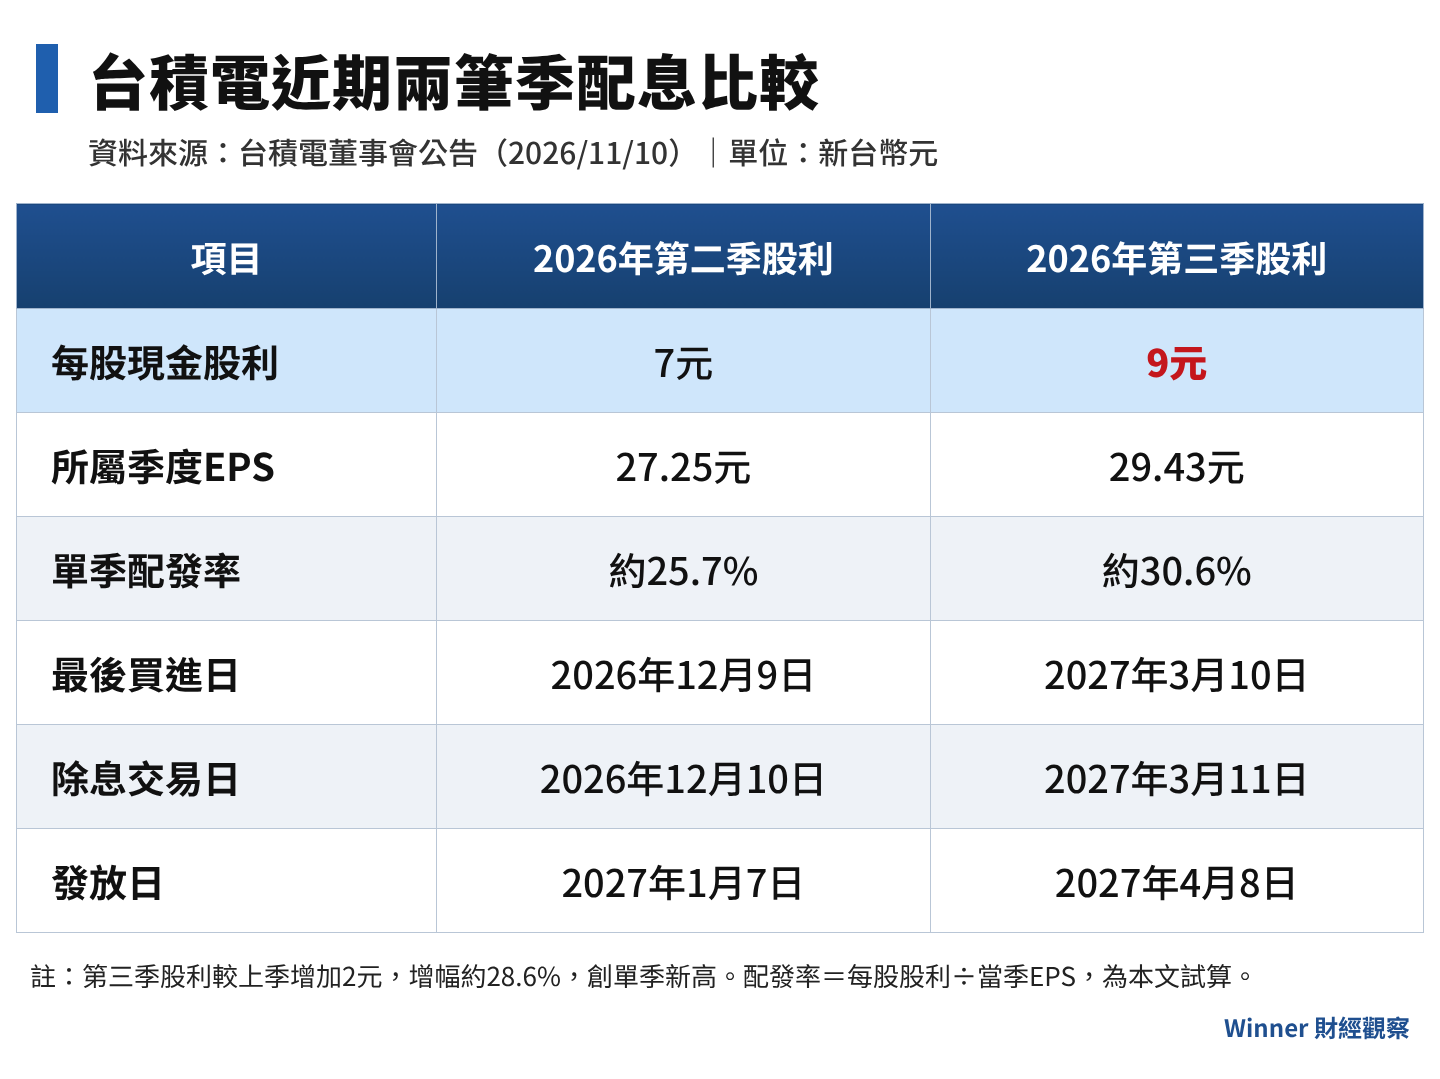
不過,股利水準不足以單獨支撐3,000元或4,000元的股價;以最近已宣布的四季股利合計29元計算,按11月11日收盤價2,395元,殖利率約1.21%;即使假設未來四季都維持9元、年化36元,殖利率也只有約1.50%,若股價來到4,000元則約0.90%。
換句話說,台積電的高評價主要來自市場對未來獲利成長的預期,而不是眼前的股息;配息調升值得肯定,但評估報酬時仍應看股價加股息的「總報酬」。
此外,同一次董事會也核准約409.27億美元的資本預算,並核准分別以不超過5億美元的額度,投資Anthropic普通股與OpenAI特別股。資本預算屬於特定投資計畫的核准,不宜與全年600億至640億美元的資本支出指引直接相加;投資核准也不等於已完成交割。
三、2027~2028年EPS:成長有依據,但預估區間仍然很寬
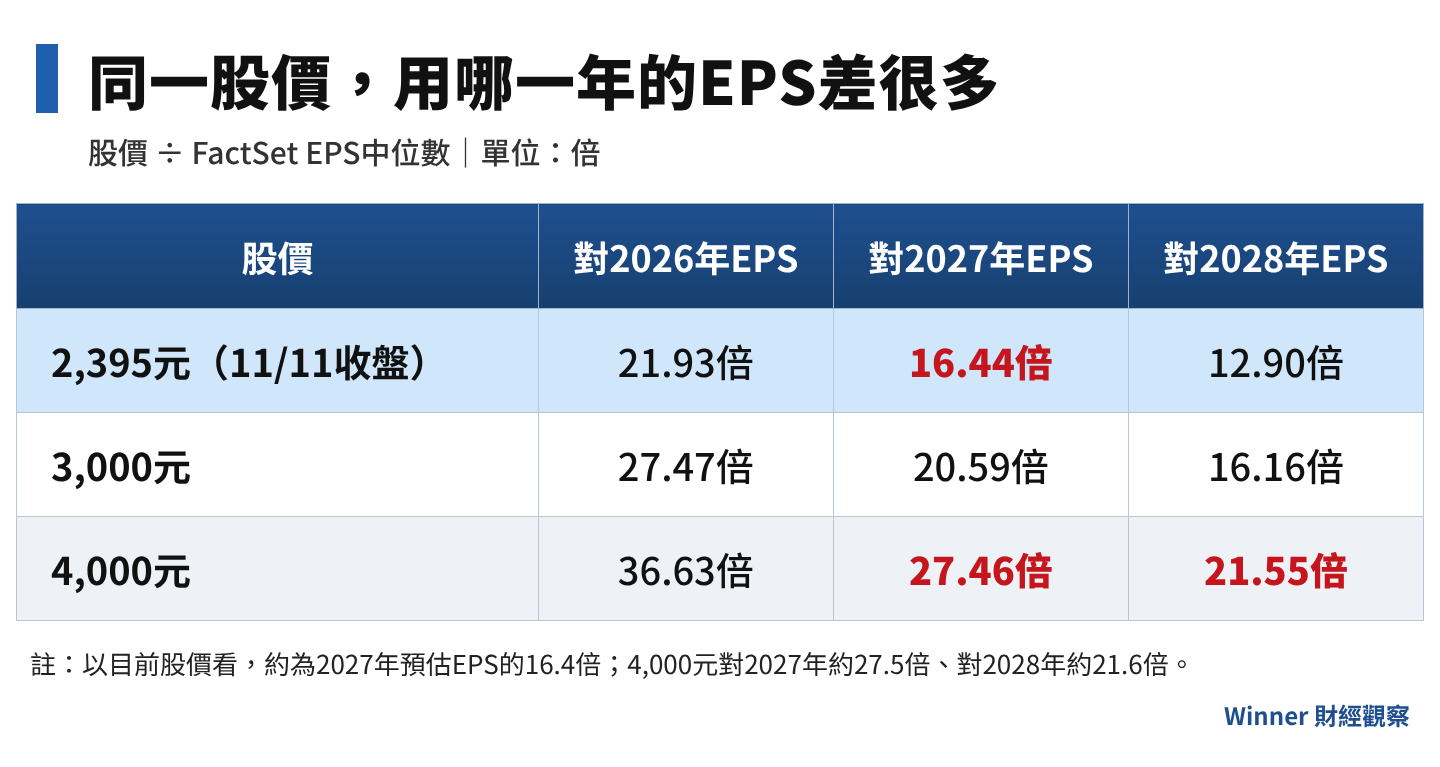
本文採用鉅亨網2026年10月15日轉載的FactSet調查,42位分析師對台積電的EPS預估中位數為:2026年109.21元、2027年145.69元、2028年185.61元。
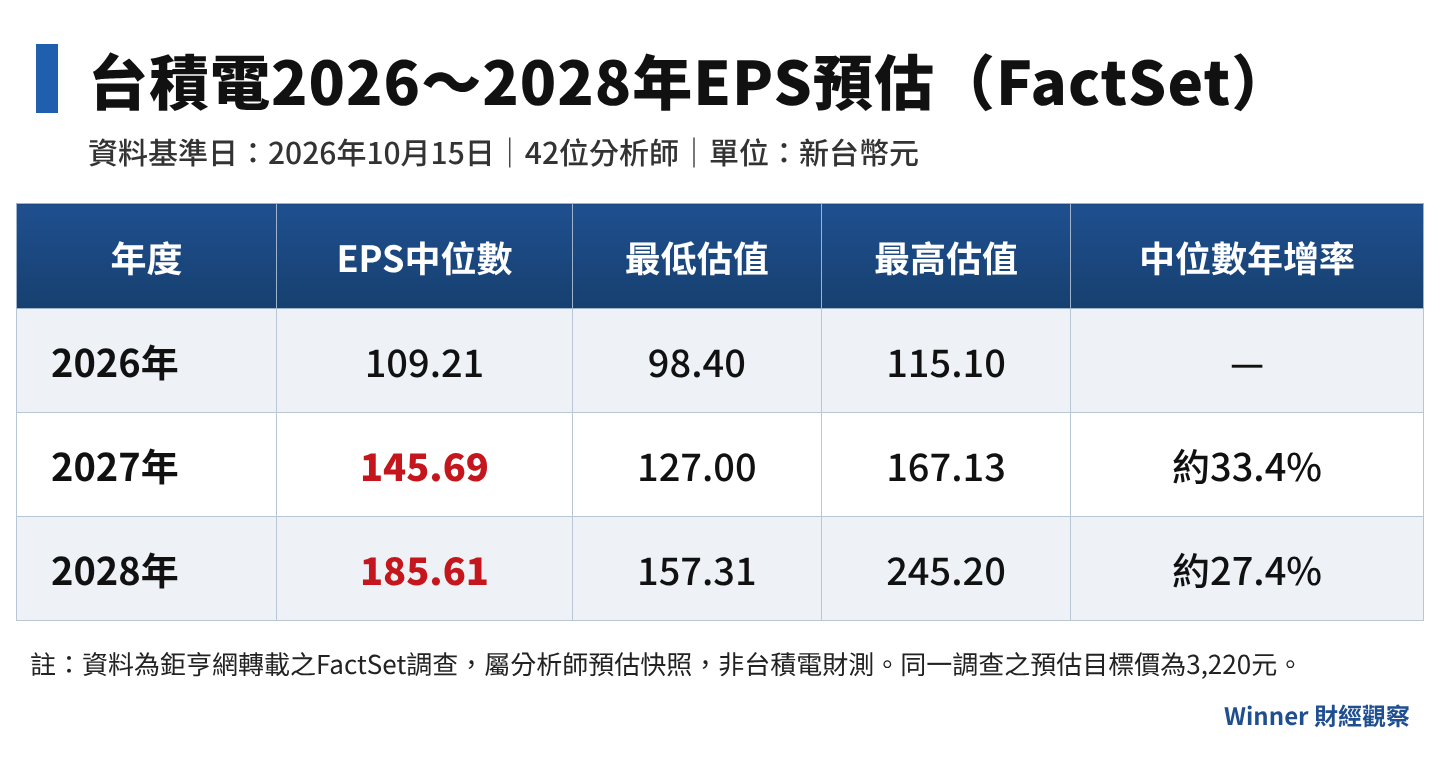
真正的不確定性在後兩年,2028年最高與最低估值相差將近88元,代表分析師對AI需求延續性、先進製程定價與擴產成本的看法仍有明顯分歧 !
成長的產業基礎是具體的,台積電第三季法說指出,2奈米已於2025年第四季量產,預期2027年N2家族產能將超過2026年的兩倍;2026年資本預算維持600億至640億美元。外資報告也普遍預期,AI需求已從GPU擴展到客製化ASIC、網通晶片與伺服器CPU。但擴產同時代表折舊、研發與海外營運成本上升,先進製程放量初期也可能稀釋毛利率;從訂單到獲利,還要經過產能、良率、產品組合、售價與匯率的共同檢驗。投資人要追的不是一個目標數字,而是每一季財報能否支持原本的成長曲線。
四、4,000元貴不貴?關鍵在於用哪一年的獲利來定價
第一,以目前股價看,市場給的並不算高 :
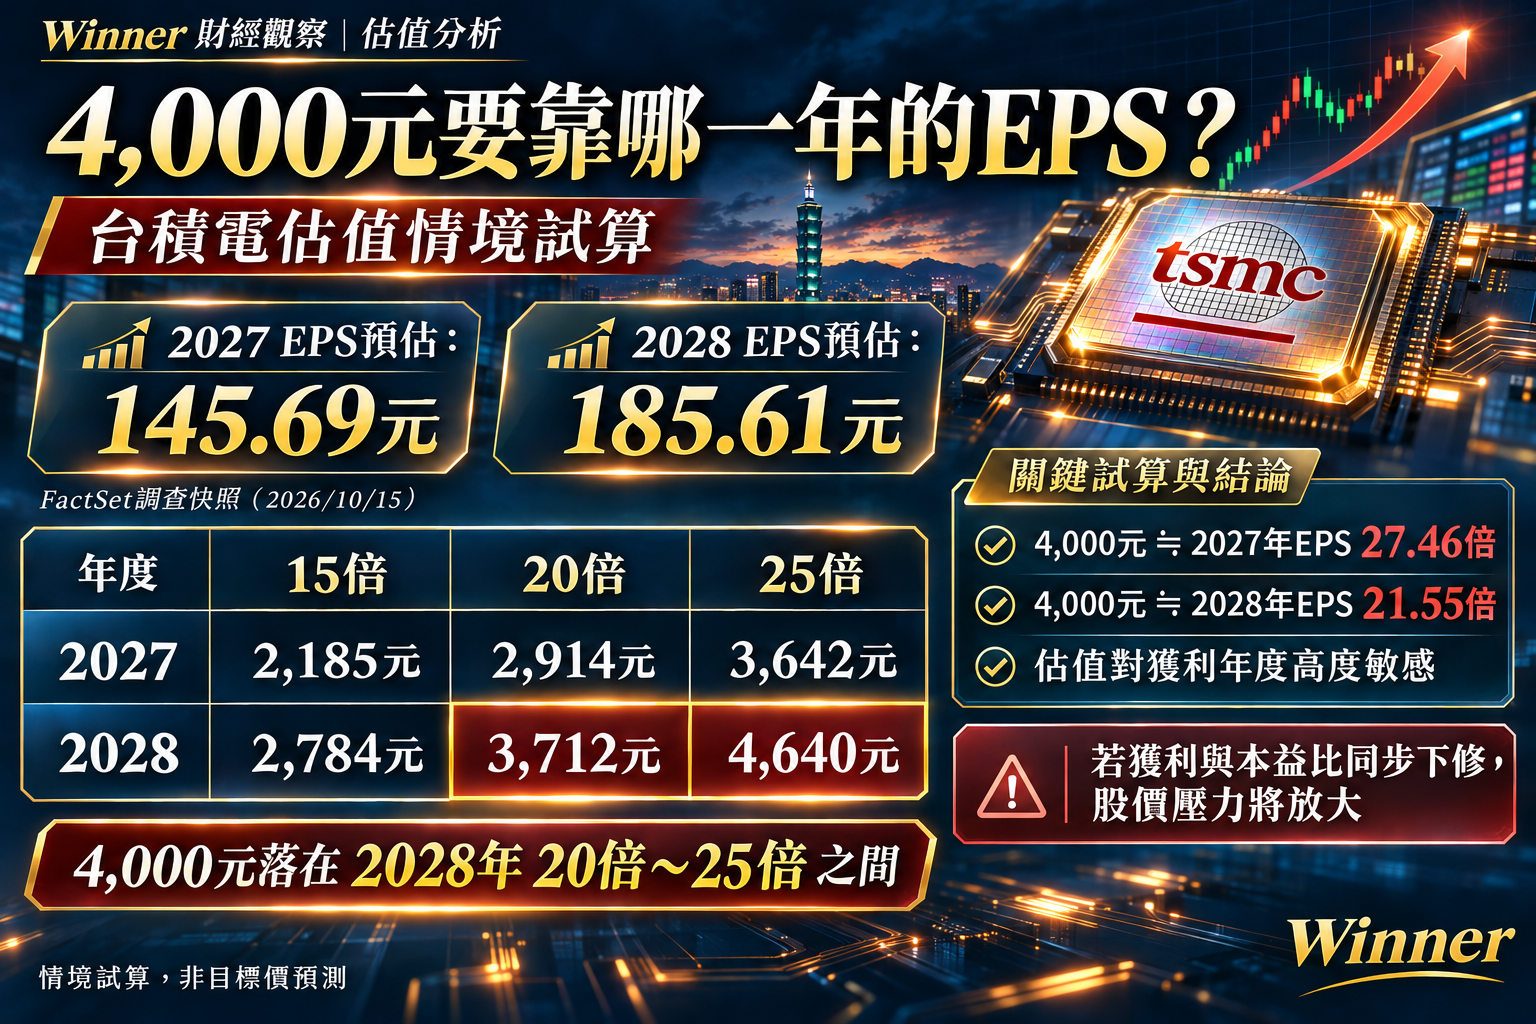
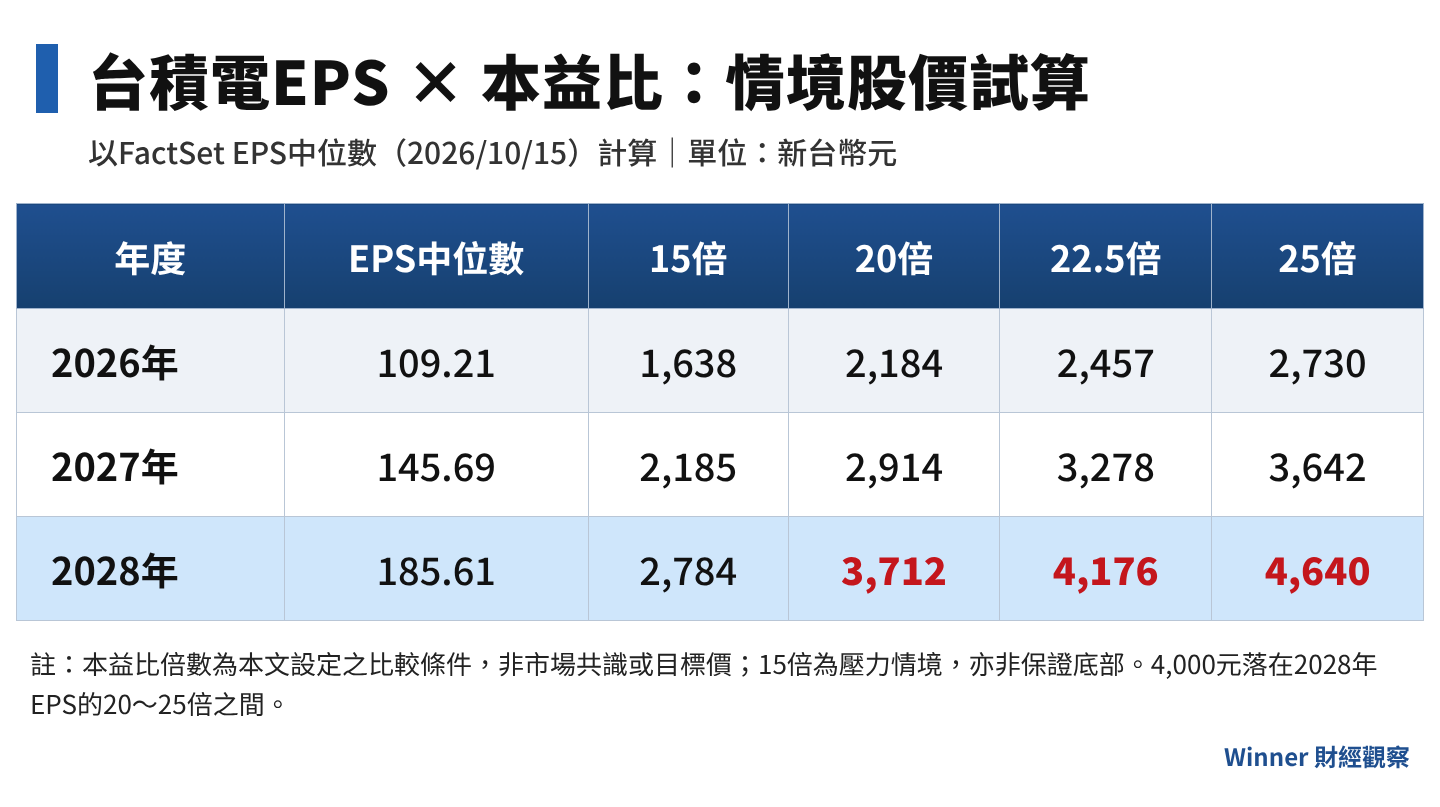
2,395元約等於2027年預估EPS的16.4倍;如果2027年獲利如期達成,股價隨獲利墊高具有合理基礎。
第二,4,000元的合理性高度依賴「時間」:
4,000元對2027年EPS約27.5倍,對2028年EPS約21.6倍;在2026年底就用2028年的獲利定價,等於提前兩年承擔預測風險;若討論的是2028年屆時的股價,就不能直接把它當成今天的合理買價。
第三,要防範的是獲利與估值同時下修:
假設2028年EPS比185.61元低兩成、降至148.49元,市場又只願意給18倍,情境股價約2,673元,比「原EPS乘以22.5倍」的4,176元低約36%;這是壓力測試,不是跌價預測,但它說明:兩個假設一起改變時,結果可能相差很大。
法人目標價也反映了同樣的分歧,10月法說會前後,麥格理喊出4,410元、花旗4,000元、滙豐3,800元、高盛3,300元、美銀3,260元、摩根士丹利3,088元;同一份FactSet調查的目標價則為3,220元。這些是不同日期、不同機構、不同方法的研究意見,用途是理解假設與分歧,而不是一條「股價必經路線」。
五、台積電漲到4,000元,加權指數會到多少?
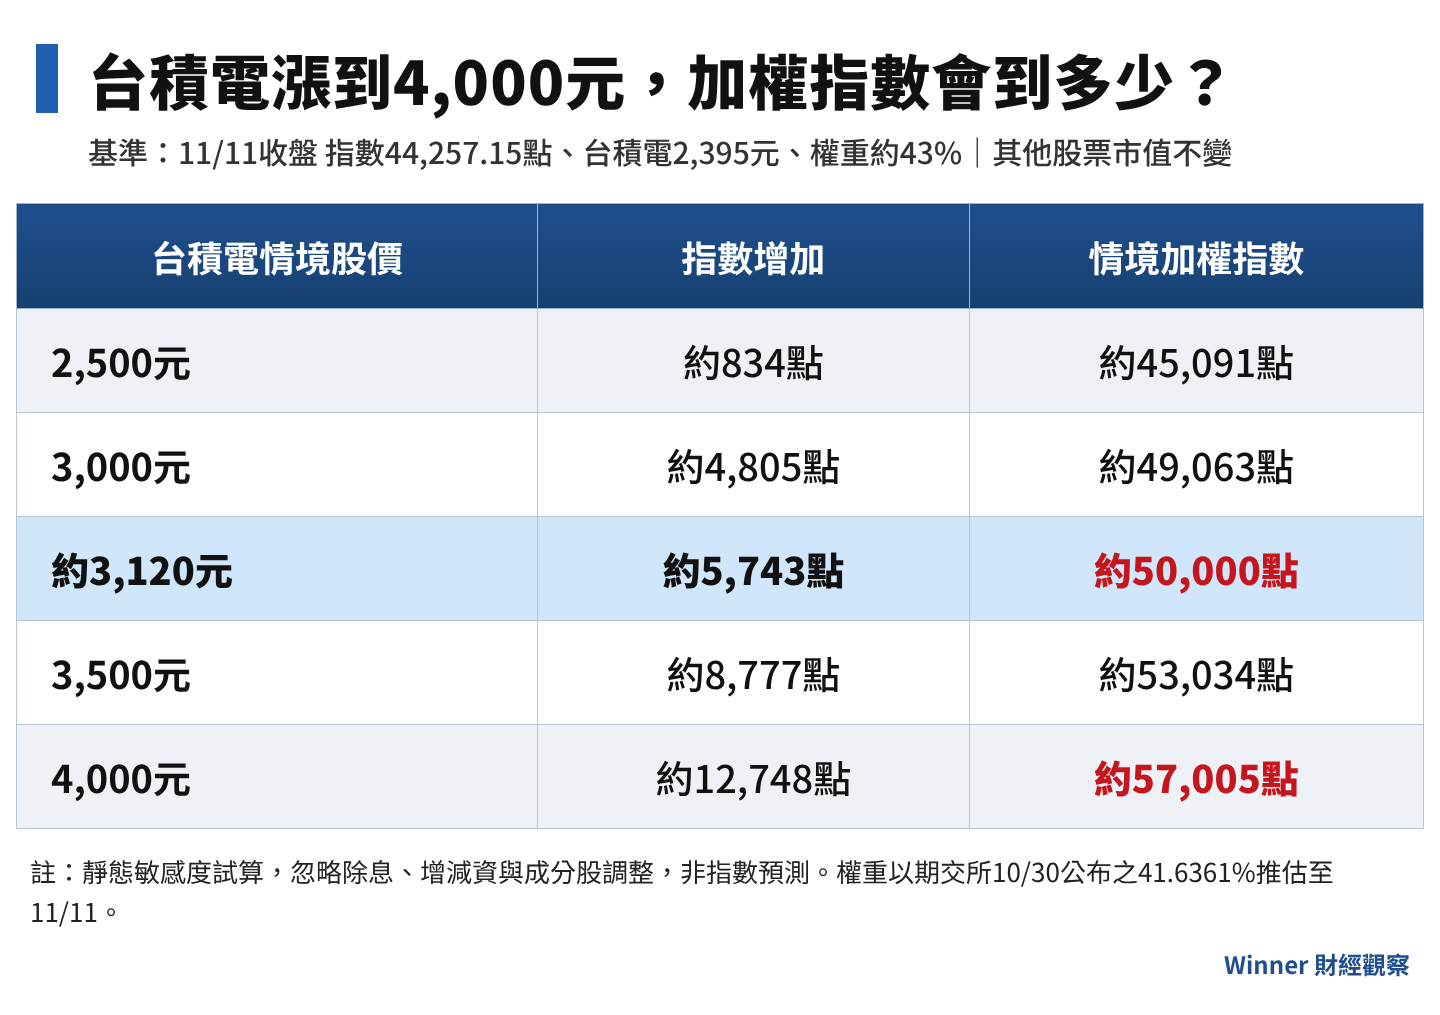
加權指數按市值計算,台積電股價變動對大盤的影響可以用簡化公式估算:
情境指數 = 基準指數 ×〔1 + 台積電權重 ×(情境股價 ÷ 基準股價 - 1)〕
為了避免混用不同日期的數據,本文以11月11日收盤為基準:加權指數44,257.15點、台積電2,395元;台積電權重以期交所公布的10月30日41.6361%為起點,依10月30日至11月11日的股價與指數變化推算,11月11日約為43.0%。
情境一:其他股票總市值維持11月11日水準
情境二:其他股票也一起變動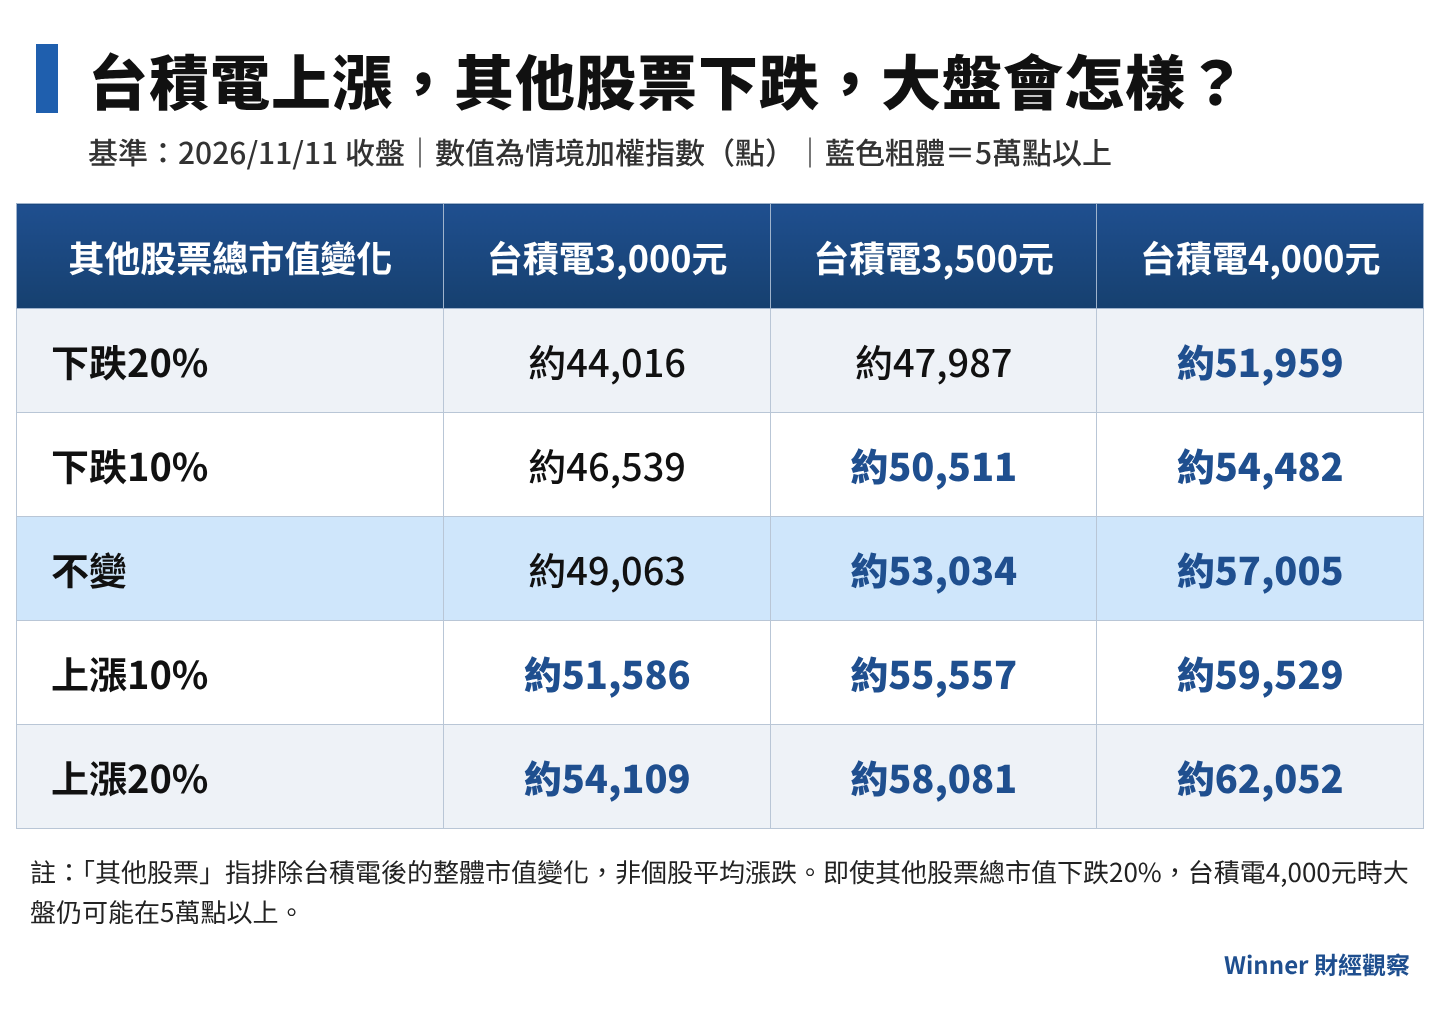
這時指數創高,但許多投資人的持股可能是下跌的,帳戶感受與大盤表現會出現明顯落差 !
另一個變化是集中度,在「台積電4,000元、其他股票不變」的情境下,台積電在指數中的權重會從約43%升到約55.7%;權重愈高,大盤對單一公司的獲利與估值變化就愈敏感,下跌時的拖累也同樣放大。
所以,「台積電上4,000元,台股就會飛上天」只說對一半。
從計算上,台積電確實有能力把指數推上5萬點甚至更高;但5萬點能否站穩,取決於台積電的獲利是否如期兌現,以及其他產業能否一起跟上。
四千評價憑實績,五萬高台待眾強;
循環注資終須驗,落袋現金始見章。
六、德州資料中心政策:重點不是哪個政黨,而是建設時程
美國德州是全美資料中心建設最集中的地區之一,政策變化直接影響AI算力何時能上線。
民主黨籍的Gina Hinojosa在11月3日當選德州州長,競選期間主張暫停核准新的資料中心,直到州議會立法建立水資源、電價與社區權益的保障;她將於2027年1月19日就任,德州州議會則於2027年1月12日開議、5月31日休會,相關法規最快在這段期間成形。
值得注意的是,收緊並非從民主黨開始;共和黨籍的現任州長Abbott自今年8月起,已要求州公用事業委員會與電網營運機構ERCOT,對併網排隊中的資料中心進行全面稽核,並指示環保主管機關在稽核完成前暫停資料中心相關許可,稽核預計12月完成。換言之,德州對資料中心的審查趨嚴,已是跨黨派的方向。
關於「2028年合約到期」的說法,目前查得的公開資料,不足以證明德州資料中心存在統一的合約到期日;較有根據的討論是:新案審批若在2027年延後,2027至2029年間的部分算力交付時程可能後移。
對AI供應鏈的影響可分為兩個層次:
短期偏向負面: 若機房無法如期取得電力與營運許可,GPU、伺服器與零組件的交貨與驗收可能延後;需求未必消失,但營收入帳時間後移,供應商的資金占用與融資成本卻可能增加。
中長期未必負面: 若新規範讓電網投資、居民負擔與企業責任更清楚,反而有助建設的可持續性;業者也可能把部分新案轉往其他州。對台積電而言,關鍵在於客戶的總體AI資本支出是否下修,而不只是建設地點是否轉移。
因此,不能單憑政黨名稱就判定AI產業必然受益或受害,應觀察的是新規範的實際內容與既有專案的進度。
七、輝達治理事件:沿著三層傳導判斷,不宜直接推論斷鏈
輝達董事會11月8日宣布,因媒體報導執行長黃仁勳可能成為外國情報活動的目標,由獨立董事組成委員會,並聘請外部律師展開獨立調查;董事會表示,目前沒有理由認為美國國家安全或公司機密遭到損害,黃仁勳也繼續擔任執行長。黃仁勳同時就個人行為公開致歉,並表示會配合調查;截至目前,相關指控仍待調查釐清,也無人遭到起訴。
對產業的影響,可以分三層觀察:
- 領導與信任風險: 若影響管理層穩定、重要客戶合作或市場信心,最先反映的是估值,也就是本益比被壓低。
- 合規風險: 若調查進一步牽動出口許可或客戶資格,才會影響可服務市場與營收。
- 實際營運: 產品時程、交貨、驗收與收款是否改變,才是判斷獲利衝擊的依據。
從11月11日的盤面來看,市場並未因這起事件全面拋售半導體與AI族群;台積電方面,輝達是重要客戶,但即使部分需求轉向其他GPU廠商或雲端業者的自研ASIC,台積電仍可能保有代工機會;只是重新設計、驗證與量產都需要時間,替代效果不會立即發生。
八、AI企業都延後上市、都沒賺錢?實際情況已經明顯分化
「AI公司都延後IPO、都在虧損」這個說法,需要拆開檢驗。
上市進度並未全面延後 : Anthropic已於11月10日啟動IPO路演,市場預期最快11月16日當週掛牌;OpenAI總裁Brockman則於11月上旬表示,公司應能在2027年做好上市準備;不過,上市程序推進不等於最終定價與募資一定順利。
獲利狀態差異很大 : 微軟截至2026年9月底的一季,GAAP淨利達366億美元,足以說明大型科技公司整體仍有強大獲利能力;但公司整體賺錢,不代表每一項AI產品、每一座資料中心都已回本;CoreWeave則預估2028年轉虧為盈,屬於仍在投資期的業者。
Anthropic的上市申報文件,最能說明「看哪一個財務數字」有多重要: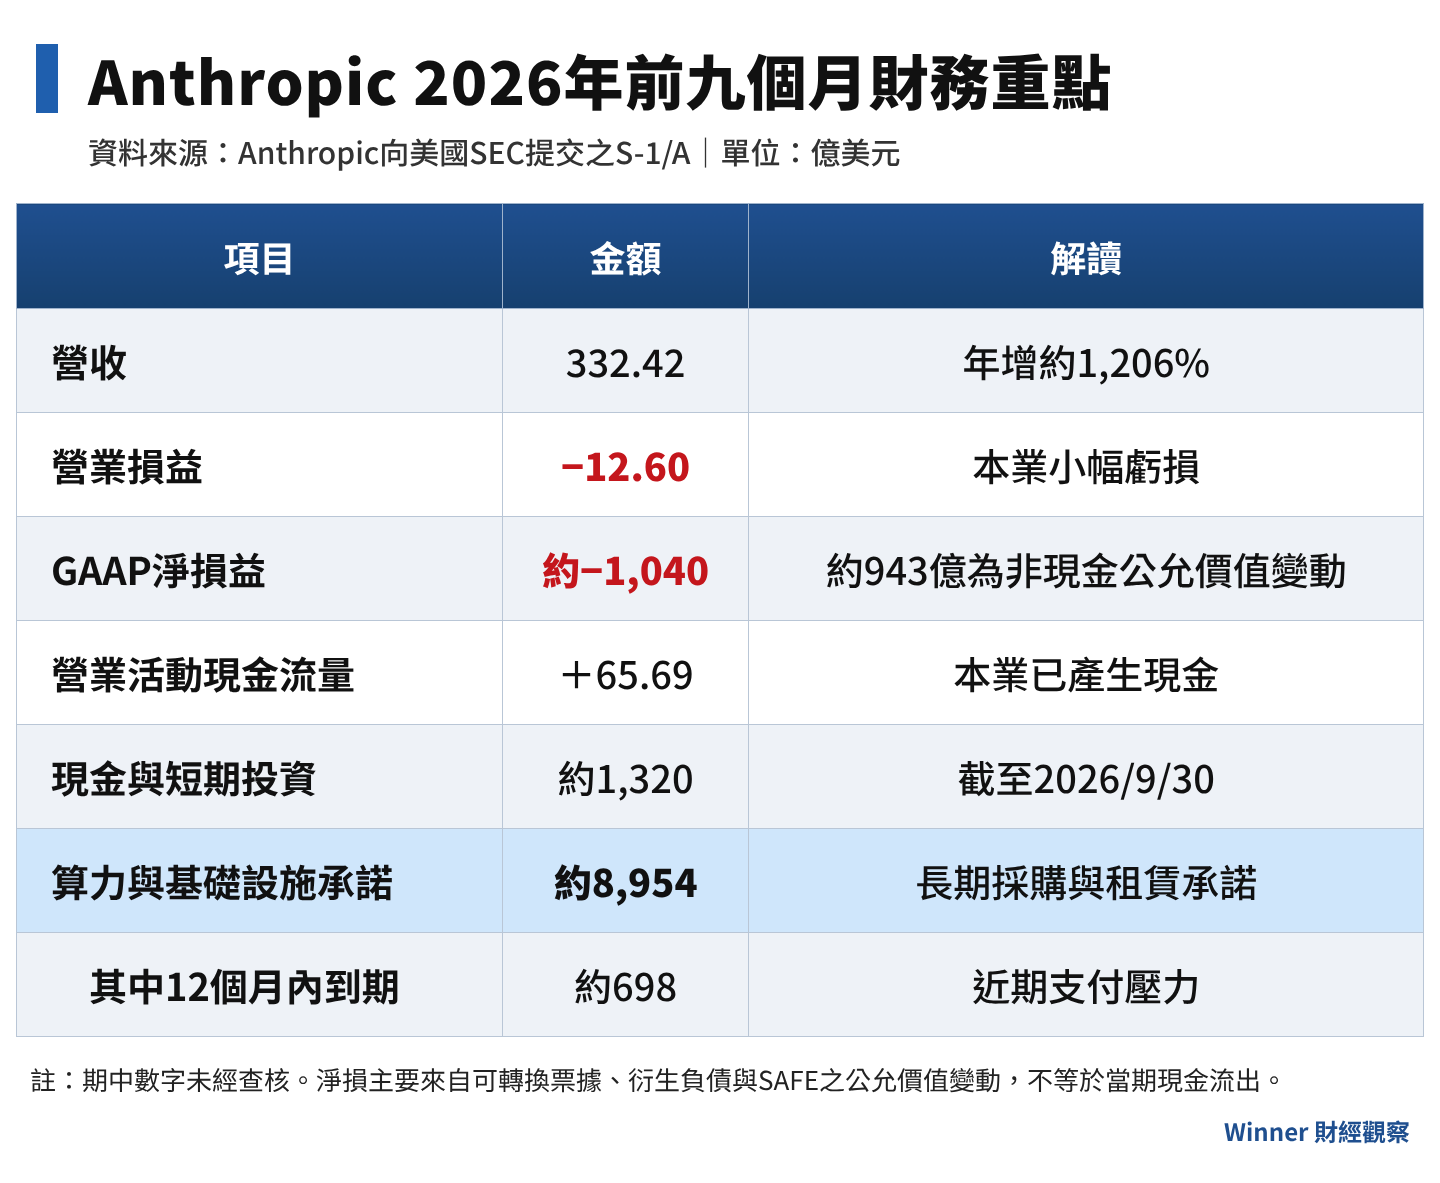
產業前景真正要驗收的,是企業客戶是否持續付費、續約與擴大使用,以及推論服務的收入能否覆蓋運算成本;短期虧損不必然否定商業模式,但高成長也不會自動消除資金需求。
九、科技巨頭互相投資與採購,是「買空賣空」嗎?泡沫風險怎麼看
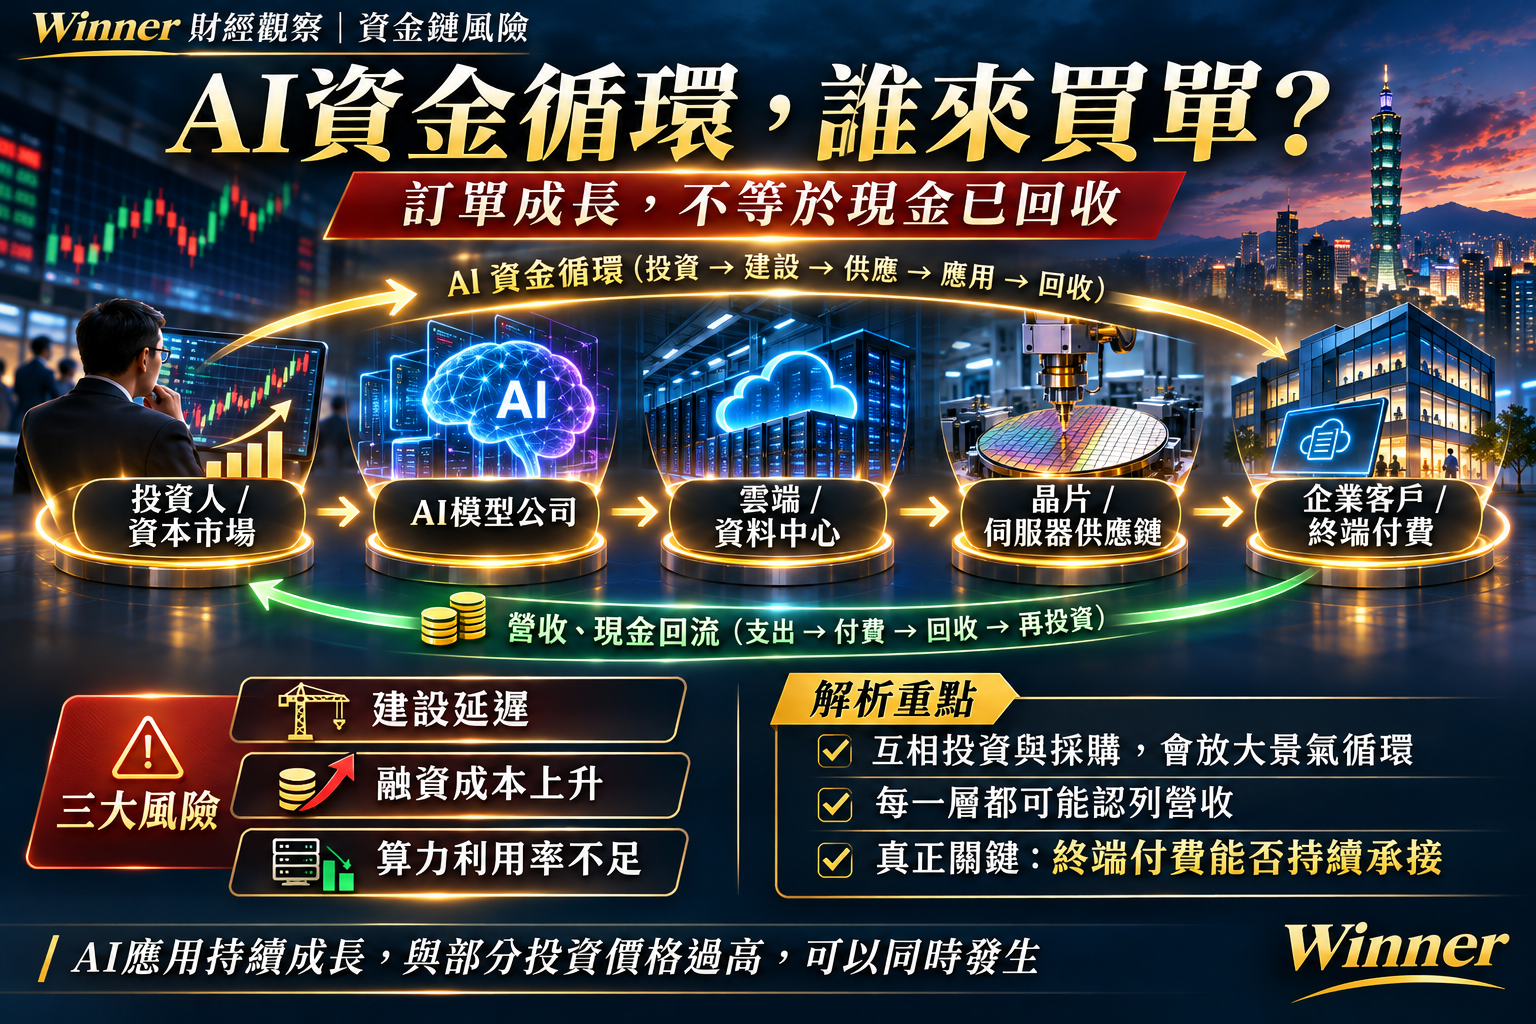
同一家公司可能同時是投資人、供應商、客戶與合作夥伴。
公開資料中已有不少例子,OpenAI於2026年2月公布的融資安排,包含輝達300億美元、亞馬遜500億美元投資,並結合算力合作;AMD與OpenAI的協議,則把最多1.6億股認股權證的分批歸屬,與GPU部署及其他條件連結;台積電本週也核准投資Anthropic與OpenAI。
這不等於「買空賣空」:
買空賣空指的是沒有實際交割的投機交易;這些合作背後有真實的晶片、伺服器與雲端服務交付,也有合理的商業目的,例如確保產能、加速新平台開發、降低客戶初期資金壓力。
但風險同樣具體 :
供應商投入的資金,可能成為客戶購買算力的財源;採購形成供應商營收,營收成長又支撐估值與下一輪募資。2000年前後的電信設備業,也曾出現設備商融資給客戶、再由客戶回頭採購的「供應商融資」模式,景氣反轉時,應收帳款、投資部位與訂單同時受到衝擊。
分析整個產業時,還要避免一個常見錯誤:
同一筆資金經過模型公司、雲端業者、伺服器廠與晶片商,每一層都可能依法認列營收,但這些營收不能直接加總,當成同等規模的終端需求;這條鏈最終仍須由企業與消費者持續付費來承接。
風險可能在以下情況浮現:
融資成本上升、客戶延後付款、算力利用率不足、租用價格下滑,或設備汰換速度過快 !
因此,現有證據足以支持「資金與交易關係愈來愈緊密,財務檢查必須更嚴格」,但不足以證明「所有需求都是假的」或「泡沫必在某一年破裂」。AI應用持續成長,與部分投資價格過高、資本回收不如預期,是可以同時發生的。
十、三種情境:真正決定台積電與台股走向的條件
基準情境|成長延續,估值接受獲利檢驗 :
先進製程產能如期放量,AI需求持續擴張,但市場不再單憑題材提高本益比;台積電股價大致隨EPS墊高,2027年若以20至25倍計算,對應約2,914至3,642元。確認訊號是財報連續達標、毛利率穩定、主要客戶資本支出如期執行。
偏多情境|終端AI收入加速,供應鏈形成正向循環 :
企業AI付費與算力利用率同步改善,雲端業者能以更穩健的資金結構擴充服務;台積電獲利若高於預估,市場又願意維持較高評價,股價提前反映2028年獲利、挑戰4,000元以上的機會就會提高;即使如此,仍須檢查股價是否已過度提前反映成長。
偏空情境|建設延後,獲利與估值同步修正 :
資料中心建設受阻、算力價格下滑、AI企業融資成本上升,客戶調整採購節奏;半導體需求未必消失,但營收認列時間、毛利率與EPS預估可能同時下修;若市場風險偏好又降低,股價修正幅度可能大於獲利下滑幅度。
接下來值得追蹤的五個指標:
- 台積電每月營收與每季EPS、毛利率,是否支持2027年約146元的預估 ?
- 主要雲端業者與AI客戶的資本支出指引是否延續 ?
- 德州等主要地區的資料中心許可與併網進度 ?
- 輝達獨立調查的結論,以及是否牽動出口合規 ?
- Anthropic、OpenAI等AI企業的營收成長、現金流與融資條件 ?
結論:4,000元可以研究,但不該成為信仰
台積電具備先進製程、製造規模與全球客戶關係形成的競爭優勢,是台股走向更高點位最重要的推力;以目前約16倍的2027年預估本益比來看,只要獲利如期成長,股價仍有向上的基礎。
然而,競爭優勢不等於投資報酬,
3,000元、4,000元與台股5萬點,都是「獲利 × 估值 × 時間」的條件組合:獲利要兌現、市場要願意給倍數、資金環境要配合,三者缺一,結果就可能差距甚大。
台積電4,000元是值得研究的情境,不是不容質疑的價格;台股5萬點可能是市場結構下的結果,卻不是整體市場健康的充分證明。
對投資人而言,比預測點位更重要的是:
清楚知道什麼條件支持它、什麼證據會改變它,並讓自己的持股與資金安排,即使預測落空也能承受——生活預備金不依賴股價達標,資金使用期限不短於投資假設所需的時間,更不以高槓桿提前兌現尚未實現的獲利。
莫將目標當信仰,休以槓桿賭大潮;
算清估值留餘裕,坐看雲起五萬高。
Winner 專業財經觀察|
本文為歷史市場觀察、投資策略與風險管理評論,不構成任何個別股票與ETF之買賣建議。過去績效不保證未來結果。
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。