外資空單破10萬口,該怕嗎?
這兩年來,外資在台指期一直站在空方。我整理玩股網2024年12月5日到2026年11月10日、共467個交易日的資料,外資沒有任何一天是淨多單,空單最少的時候也有16,200口。
而且空單越抱越多。2026年5月之後明顯擴大,到11月10日來到103,473口,是這兩年最高的一天。每次外資空單創新高,新聞標題就會出現「外資大舉放空」,散戶跟著緊張。
但同一段時間,加權指數從23,267.94點漲到42,711.92點,漲了8成多。外資抱著空單兩年,指數卻大漲,問題出在只看外資一個數字。把三大法人「合計」起來,才看得出真正的方向。
迷思:外資空單和投信多單同步上升
外資空單越來越多,投信多單也同步越來越多。兩年間,外資淨空單從38,208口擴大到103,473口;投信淨多單從27,339口擴大到98,519口,兩條線幾乎是上下對稱。
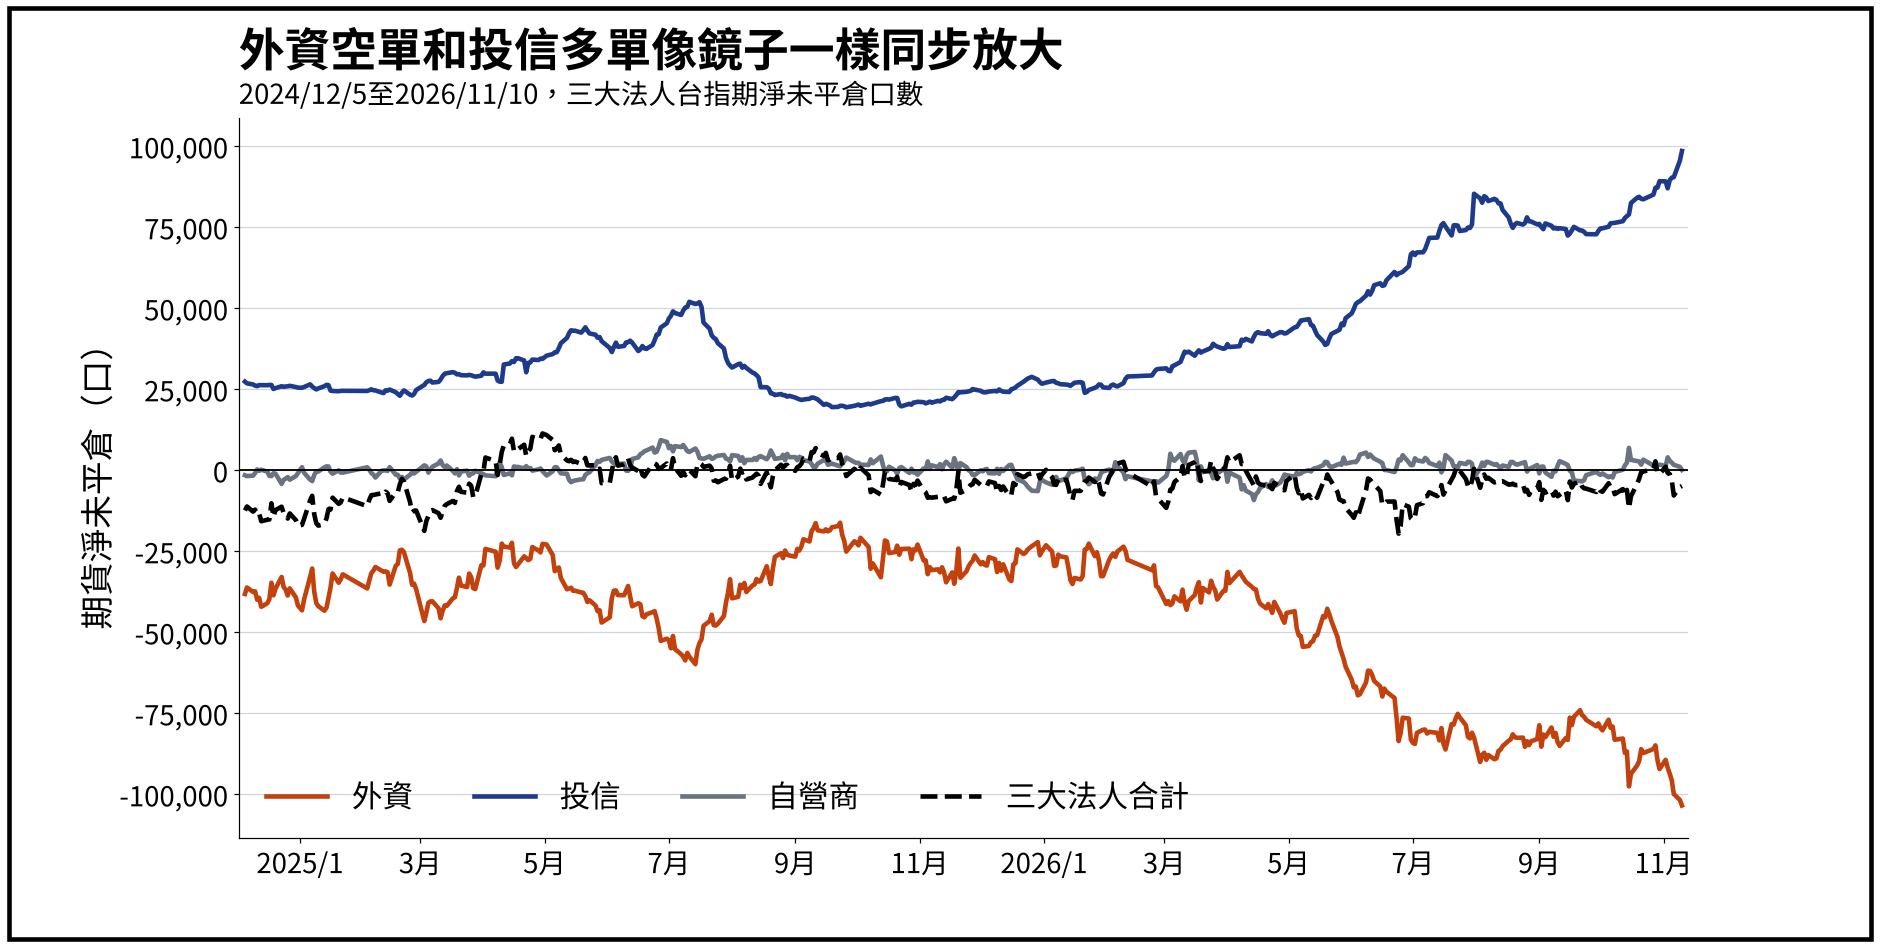
資料來源:玩股網-台指期貨法人未平倉多空淨額(整理數據)
投信的多單,可能主要來自ETF持有的期貨部位,尤其是正2這類槓桿型ETF,規模越大,需要持有的期貨就越多。外資的空單,則常被解讀為替手上現股做的避險。兩邊都會隨著市場規模一起長大,跟「看多」或「看空」不一定有關。
數據也證實單看三大法人其中一個會失準。拿各自的口數,去對比之後20個交易日的指數漲跌,相關係數外資只有0.22、投信-0.08、自營商-0.02,幾乎沒有預測能力。
合計之後,外資與投信的部分互相抵銷
把外資、投信、自營商三者的淨未平倉加起來,外資空單和投信多單同步長大的部分會互相抵銷。剩下的數字,才是法人整體「額外」押的方向。以2026年11月10日為例,外資-103,473口、投信+98,519口、自營商+85口,合計只有-4,869口。單看外資是兩年來最空,合計起來只是溫和偏空。
要注意,玩股網表格中的「總和」只加了外資、投信、自營商,不含小外資。本文的「合計」用的就是總和
兩年數據:合計空單越重,之後20天越差
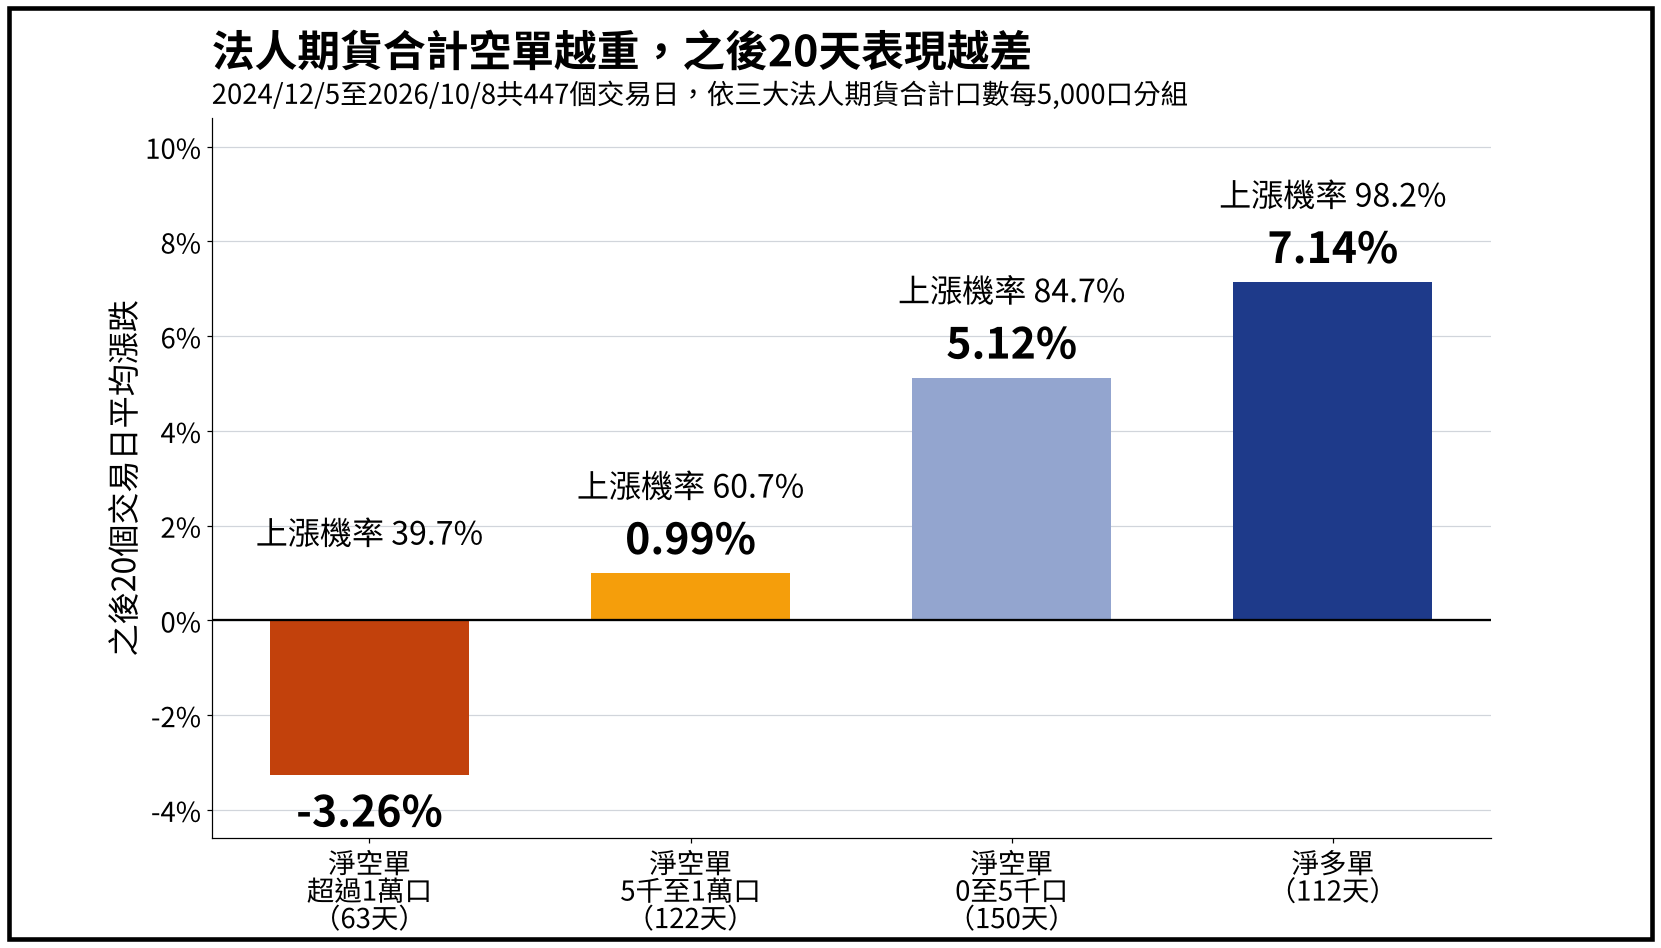
我把2024年12月5日到2026年10月8日、共447個交易日,依當天的三大法人合計口數,以每5,000口為一個級距分組,再看每組之後20個交易日的加權指數表現。
| 三大法人合計口數 | 天數 | 之後20天平均漲跌 | 上漲機率 |
|---|---|---|---|
| 淨空單超過1萬口 | 63 | -3.26% | 39.7% |
| 淨空單5千至1萬口 | 122 | 0.99% | 60.7% |
| 淨空單0至5千口 | 150 | 5.12% | 84.7% |
| 淨多單 | 112 | 7.14% | 98.2% |
資料來源:玩股網-台指期貨法人未平倉多空淨額(整理數據)
要特別注意,合計是負數,不代表就會跌。兩年467個交易日中,有352天、超過7成的時間,三大法人合計都是淨空單,空單其實是常態。淨空單在5千口以內時,之後20天的上漲機率仍有84.7%。真正要提高警覺的,是淨空單超過1萬口的時候。重點不是「有沒有空單」,而是「空單有多重」。
這兩年是大多頭,所有交易日之後20天的平均漲幅是3.32%,上漲機率75.2%。在這樣的背景下,淨空單超過1萬口那一組平均仍下跌3.26%,差距相當明顯。
如果改用另一種切法,把最空到最多的範圍等分成4段,結果一樣是空單越重、之後表現越差,結論不會因為分組方式而改變。
分年也成立:兩段期間結果一致
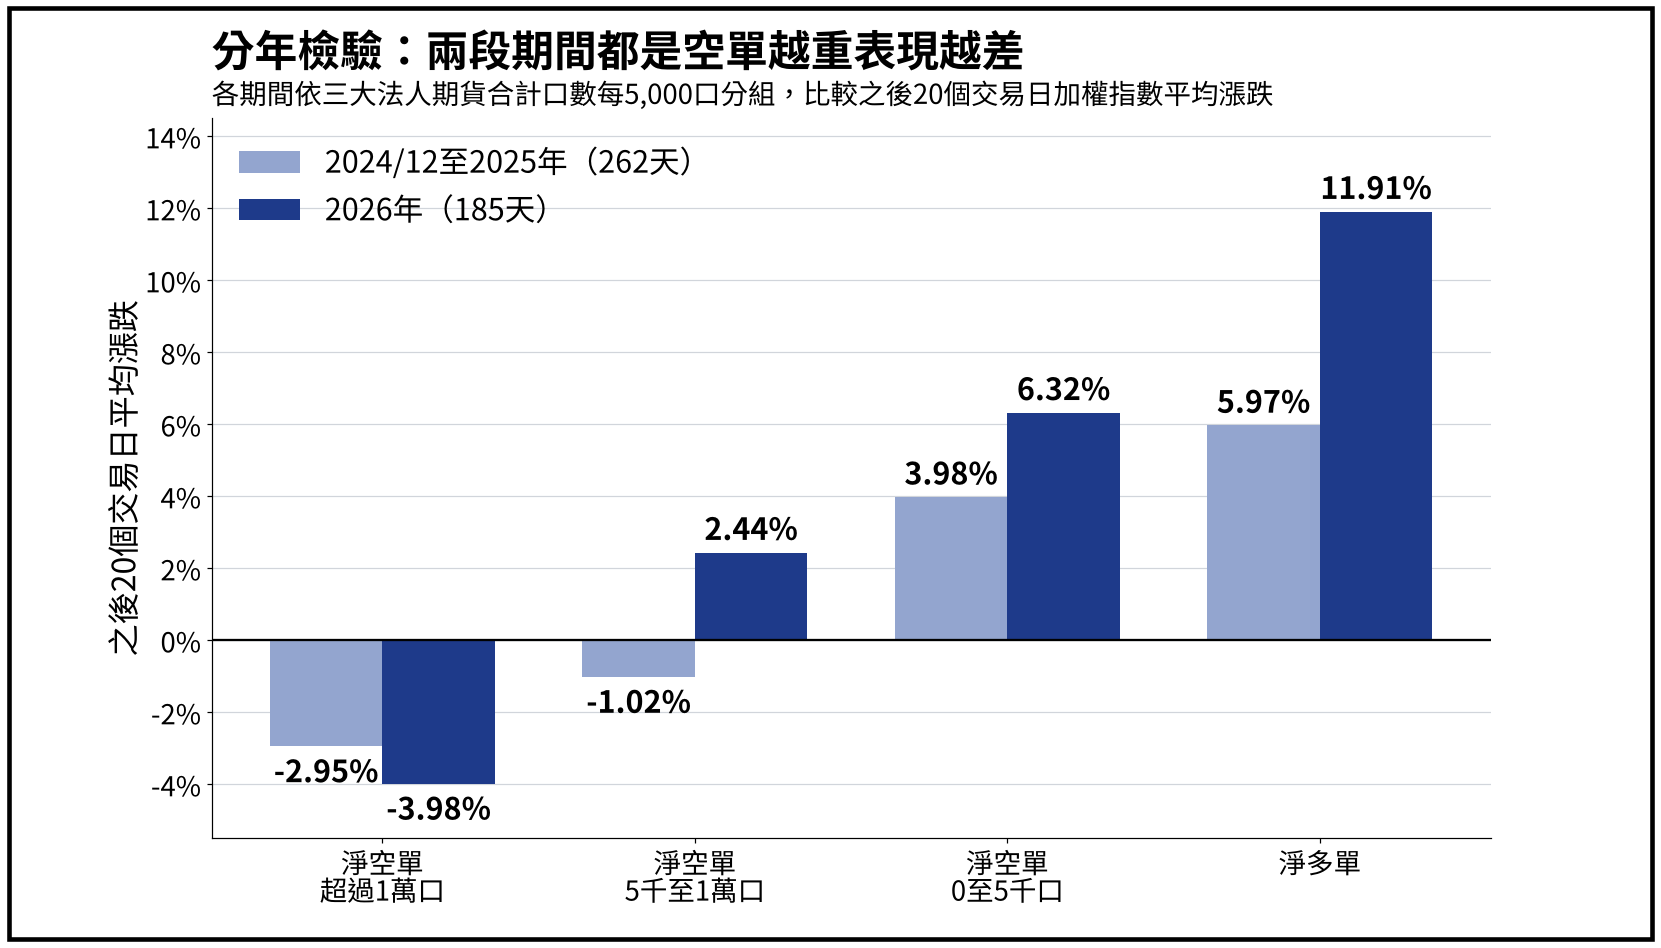
只有一段期間的規律,可能是巧合。我把資料拆成兩段分別檢驗:2024年12月到2025年底一段,2026年一段。
兩段的4組結果都是由空到多一路遞增。淨空單超過1萬口那一組,前一段平均下跌2.95%,後一段平均下跌3.98%。合計口數與之後20天漲跌的相關係數,前一段0.53、後一段0.54,幾乎一樣。
資料來源:玩股網-台指期貨法人未平倉多空淨額(整理數據)
歷次重空單事件
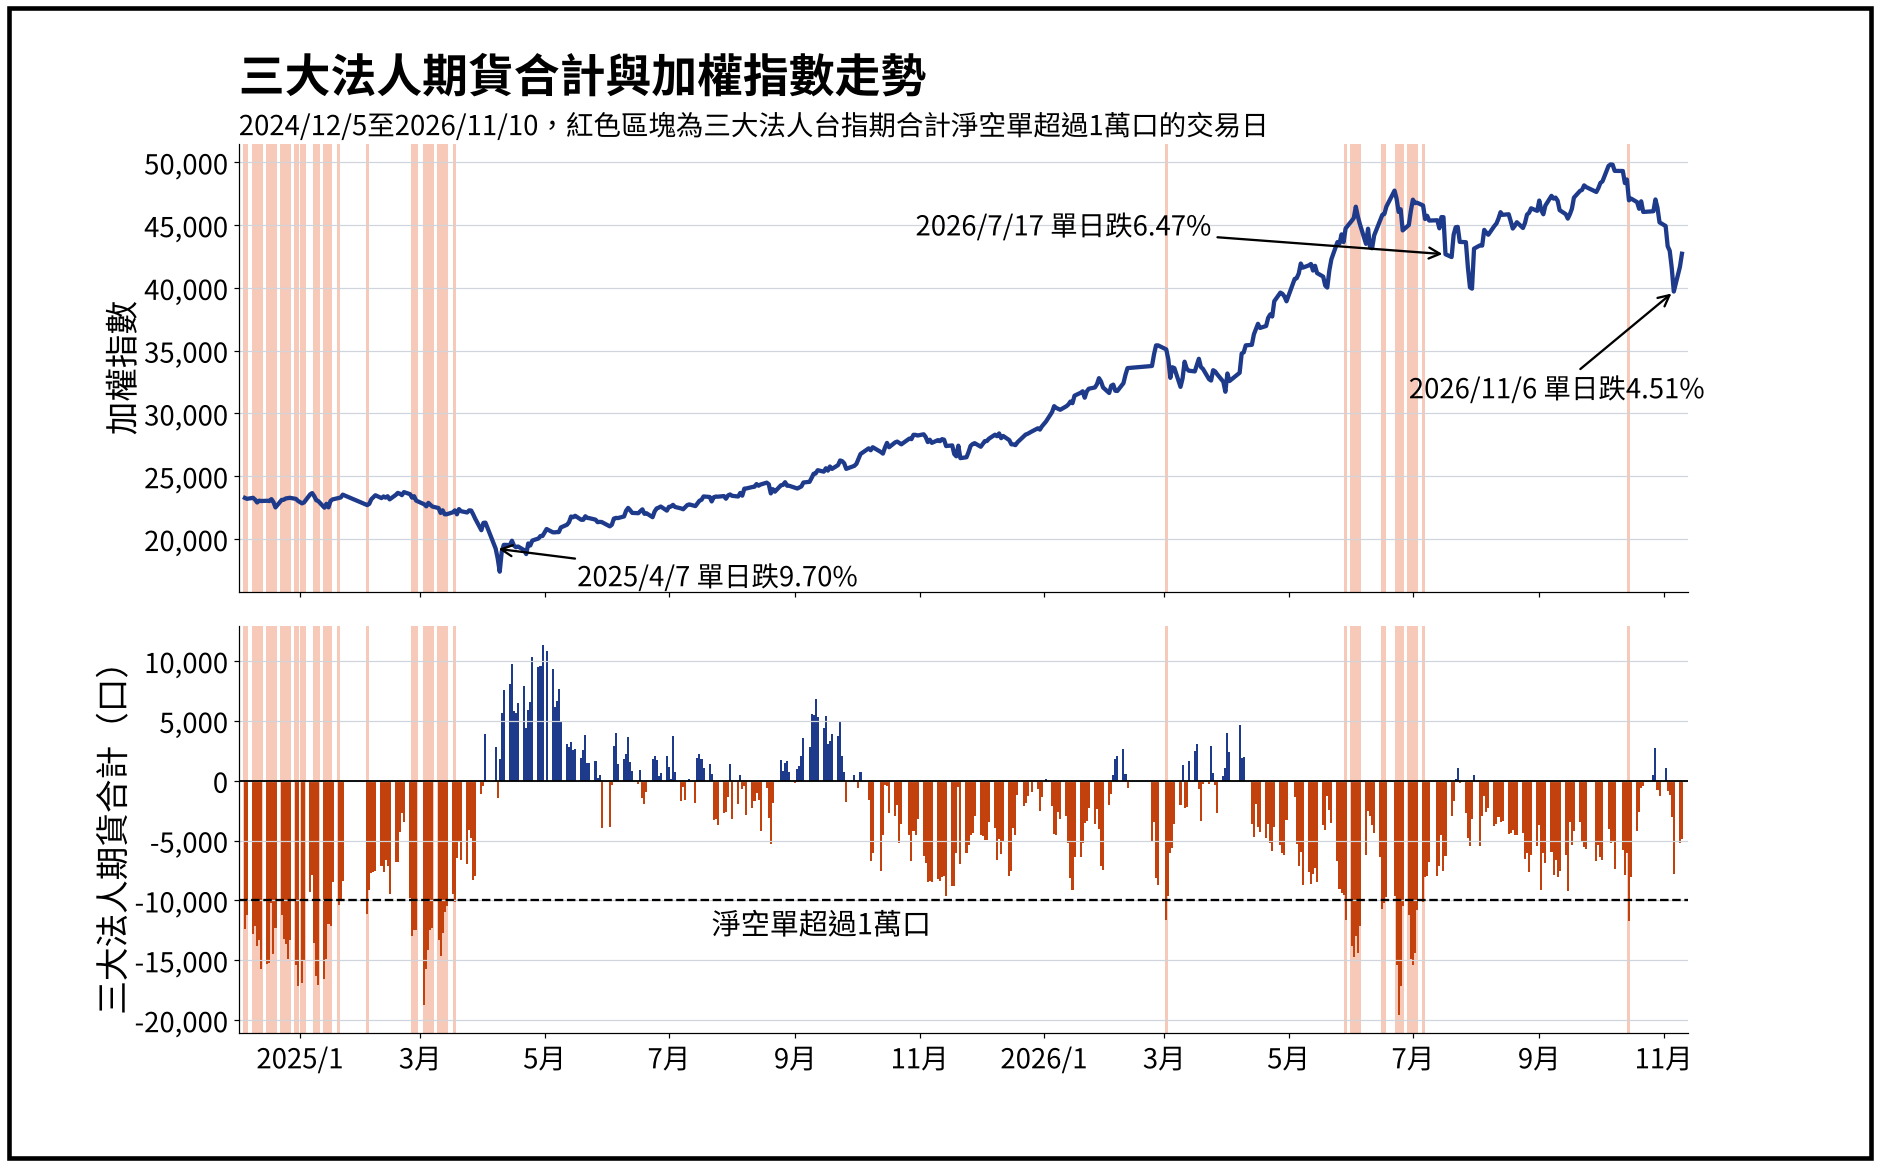
兩年內,合計淨空單超過1萬口的情況集中出現在5段期間:
| 期間 | 合計最深空單 | 之後的指數表現 |
|---|---|---|
| 2026/10/15 | -11,759口 | 從46,969.87點跌到11/6的39,701.64點,跌15.47% |
| 2026/5/29至7/6 | -19,571口(6/24) | 指數先漲到6/22的47,741.51點;7/17單日跌6.47%,7/30收39,933.30點 |
| 2026/3/2 | -11,617口 | 從35,095.09點跌到3/31的31,722.99點,跌9.61% |
| 2025/2/25至3/18 | -18,743口(3/3) | 從23,285.72點跌到4/9的17,391.76點,跌25.31% |
| 2024/12/5至2025/2/3 | -17,158口(2024/12/31) | 指數在22,400至23,700點區間盤整,沒有大跌 |
資料來源:玩股網-台指期貨法人未平倉多空淨額(整理數據)圖中紅色區塊為三大法人台指期合計淨空單超過1萬口的交易日
5次中有4次之後出現明顯下跌,但時間差很大。2026年5月底那次,空單出現後指數還漲了將近一個月,才在7月重挫。所以重空單是「提高警覺」的訊號,不是「明天就跌」的訊號。
反過來看:重挫前都有空單嗎?
前面是從空單往後看,換個方向,從重挫往前看。兩年內單日跌幅超過3%的交易日共18天,連續幾天的重挫算成同一次,共8次事件。我檢查每次重挫前20個交易日內,三大法人合計是否曾出現超過1萬口的淨空單。
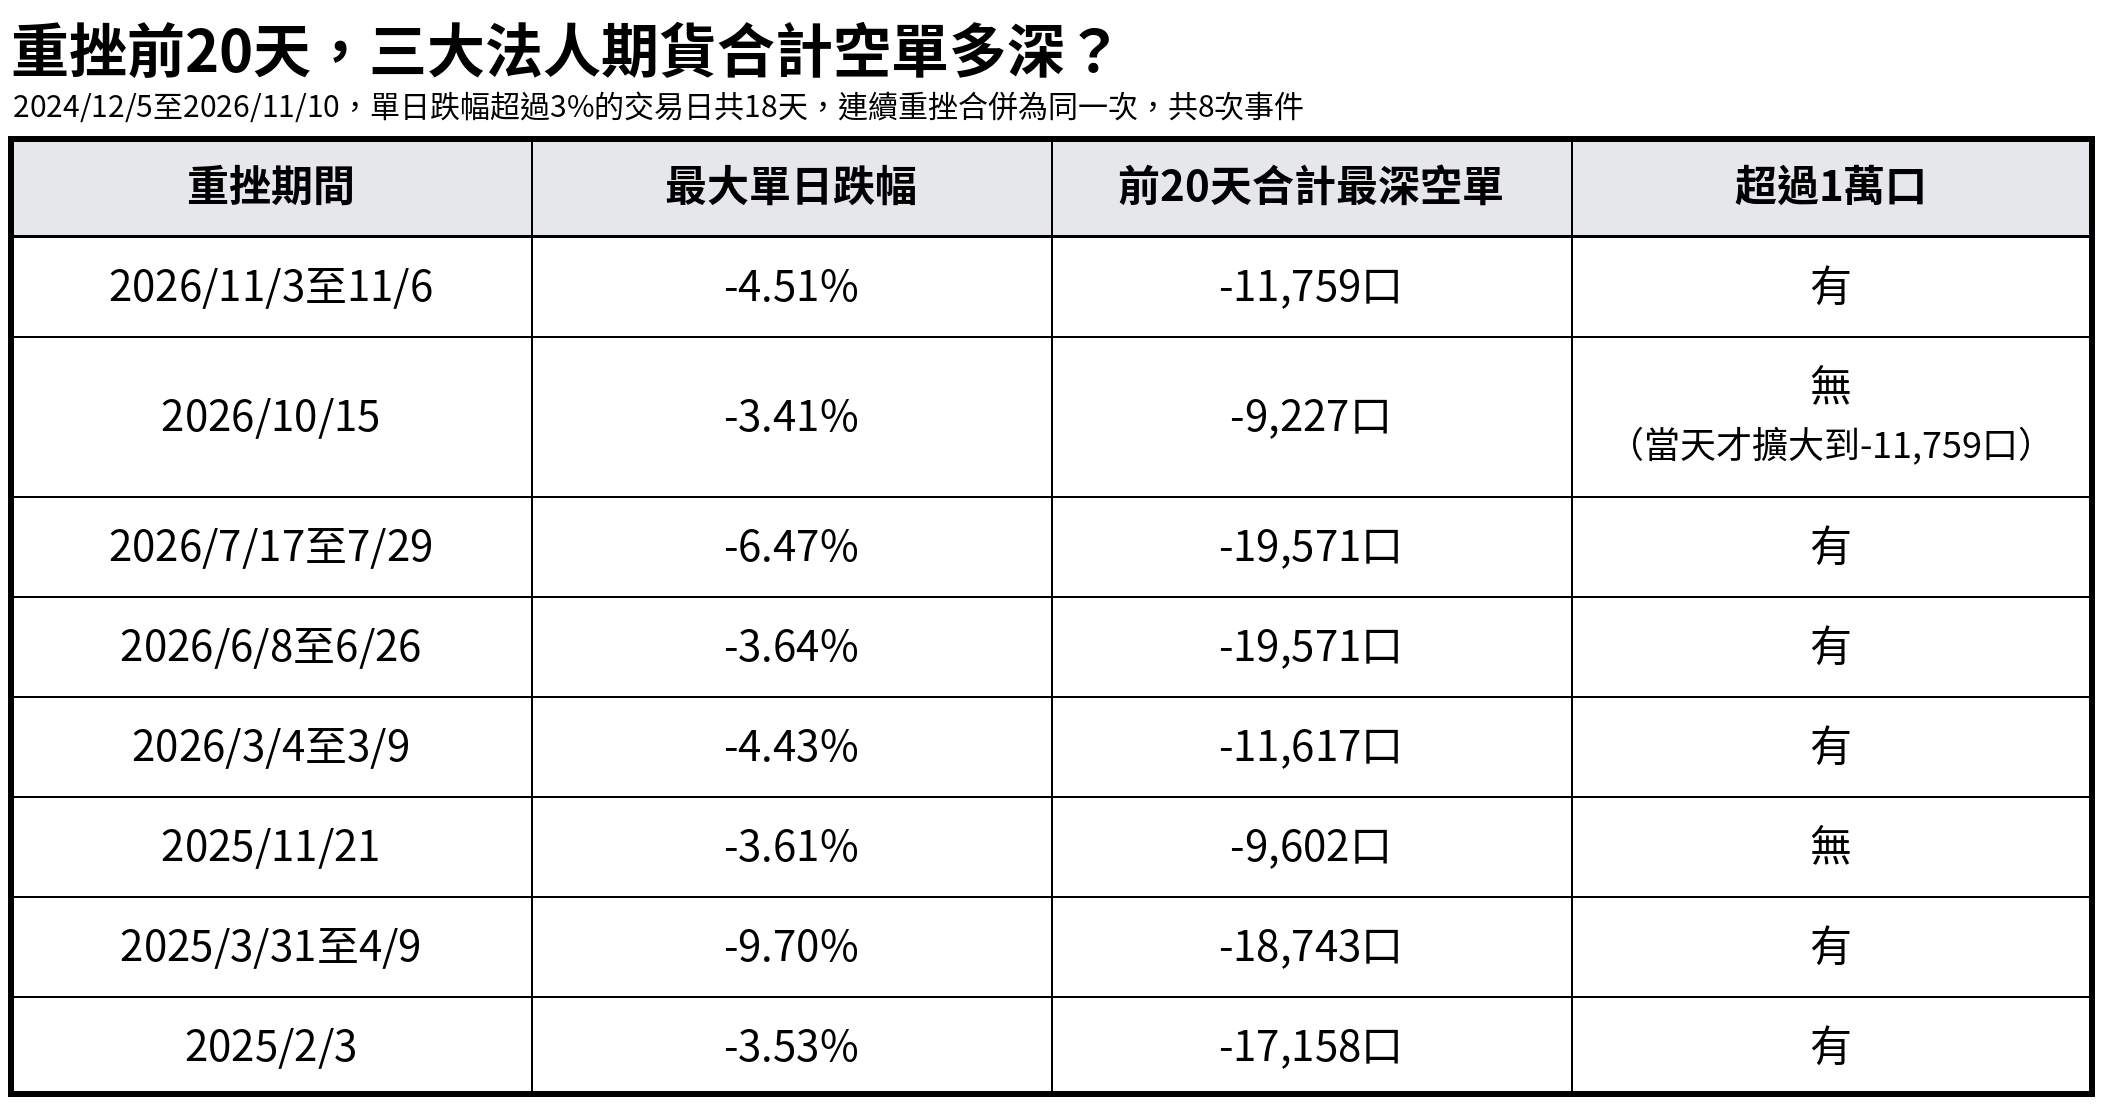
8次中有6次,重挫前曾出現超過1萬口的淨空單;另外2次也分別達到-9,227口和-9,602口,只差一點。對照來看,隨便挑一天,前20天內出現超過1萬口淨空單的機率只有33%,重挫前出現的比例明顯高很多。
還有一個細節:重挫當下,空單常常已經在減少。2026年7月17日指數單日重挫6.47%,前一天合計空單是-7,532口,比前20天內最深的-19,571口少了一大半。所以要小心的不是「空單正在增加」,而是「空單衝高之後的那段時間」。
不過,8次事件仍是很小的樣本,而且出現重空單也不代表一定會重挫。法人的期貨布局,也會隨著市場上熱門的交易商品而改變。這兩年的重挫大多先出現過重空單,是在ETF與AI熱潮下觀察到的結果;換成不同的行情,這個判斷方式不一定還適用。
限制:什麼時候不準
第一個限制是突發事件。2025年4月2日,三大法人合計已轉成淨多單+3,924口,結果4月7日指數單日重挫9.70%,那次是美國對等關稅引發的全球股災。雖然2月到3月合計空單曾超過1萬口,但如果只看重挫前幾天的數字,會以為風險已經解除。期貨部位反映的是法人當下的布局,擋不住臨時發生的外部衝擊。
第二個限制是樣本。這兩年整體是多頭,只有467個交易日,「之後20天」的區間又彼此重疊,真正獨立的觀察大約只有20多段。這個規律在空頭年是否一樣有效,需要更長的資料才能確認。
第三個限制是時間差。「歷次重空單事件」的表格顯示,重空單之後多半會跌,但可能隔幾天,也可能隔一個月,不適合拿來抓精準的進出場時點。
投資人快速應用
看法人期貨,第一步是忘掉外資單一數字,直接看三大法人合計。合計淨空單超過1萬口,代表法人整體明顯押空,這時候不宜再加碼槓桿;合計轉為淨多單時,過去兩年之後20天的上漲機率達98.2%。
第二步是注意看數字的時間點。台指期每個月第三個週三結算,結算前後法人會平倉、轉倉,口數容易被干擾。兩年資料中,結算日當天合計口數平均變動2,756口,其他日子只有1,604口。結算後一到兩週讀到的合計空單最有參考價值,接近結算的那一週要打折看。
想快速觀察,可以直接到玩股網-台指期貨法人及大額未平倉頁面。圖中的「三大法人合計」就是本文使用的合計口數,不用自己加總;K線圖上也標好了每個月的結算日,可以對照上面提到的結算時間點。
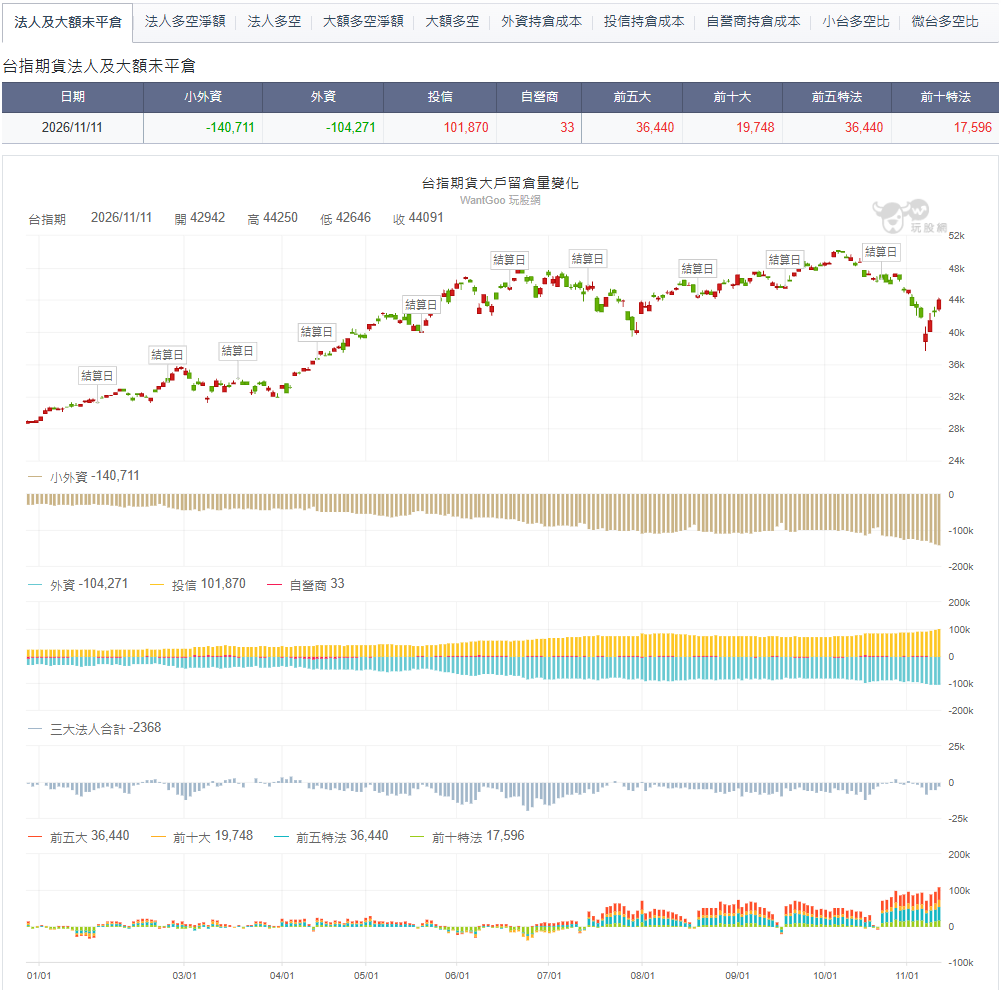
<上圖:玩股網-台指期貨法人及大額未平倉>
以2026年11月10日為例,合計-4,869口,落在「淨空單0至5千口」那一組,還沒到1萬口的警戒線。外資空單破10萬口的新聞看起來嚇人,但它的另一面是投信近10萬口的多單。下次再看到「外資大舉放空」,先別急著恐慌,把三大法人加總起來,答案往往更準確。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。