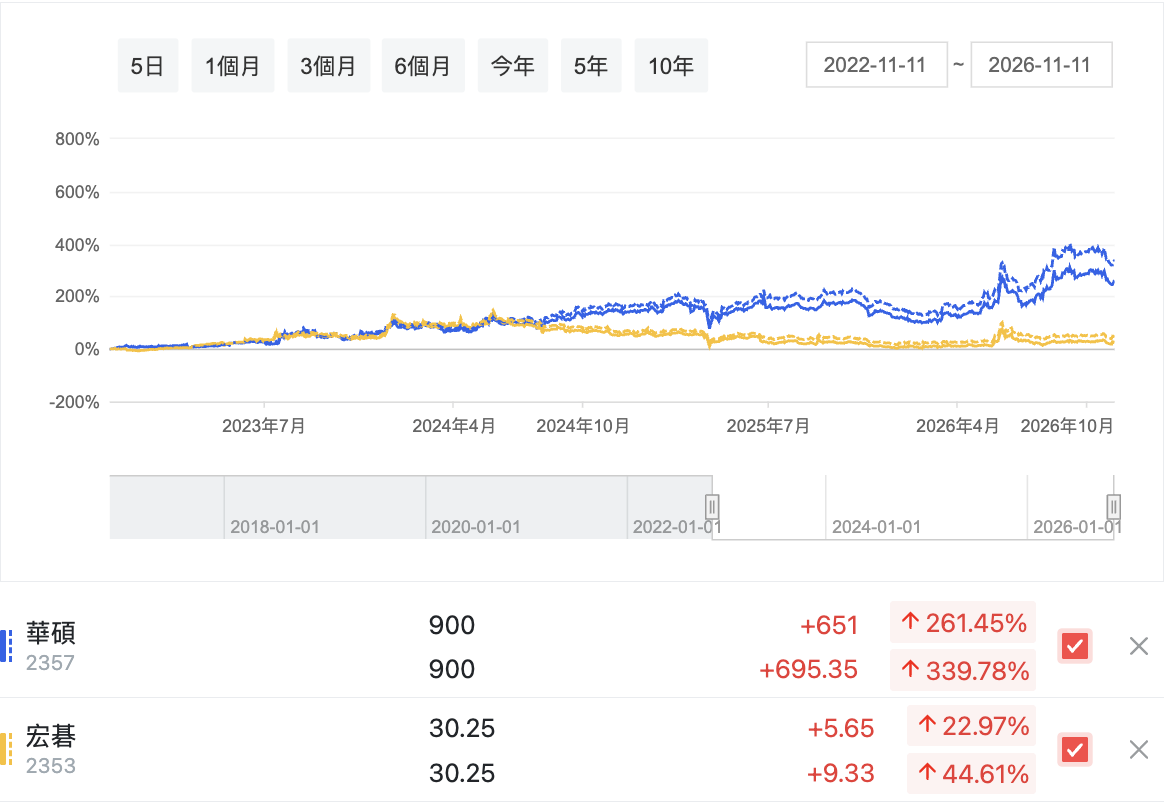
在 AI 題材出現之前,華碩(2357)通常是與宏碁(2353)並稱為「雙 A」。但如果在 2022 年 AI 題材剛起步時,投入 100 萬同時買進華碩(約 236 元)與宏碁(約 23.55)元。4 年後,華碩漲了 284%,100 萬變成約 384 萬,換算成每年的報酬約 40%。宏碁只漲了 29%,100 萬變成約 129 萬,每年約 7%。
AI 確實放大了差異,讓華碩與宏碁的差距漸行漸遠。但在 AI 出現之前,雙 A 原本就存在著差別。至於差在哪裡,得先把時間倒回 AI 還沒爆發的 2022年。
再怎麼接近,都是天花板與地板的差異
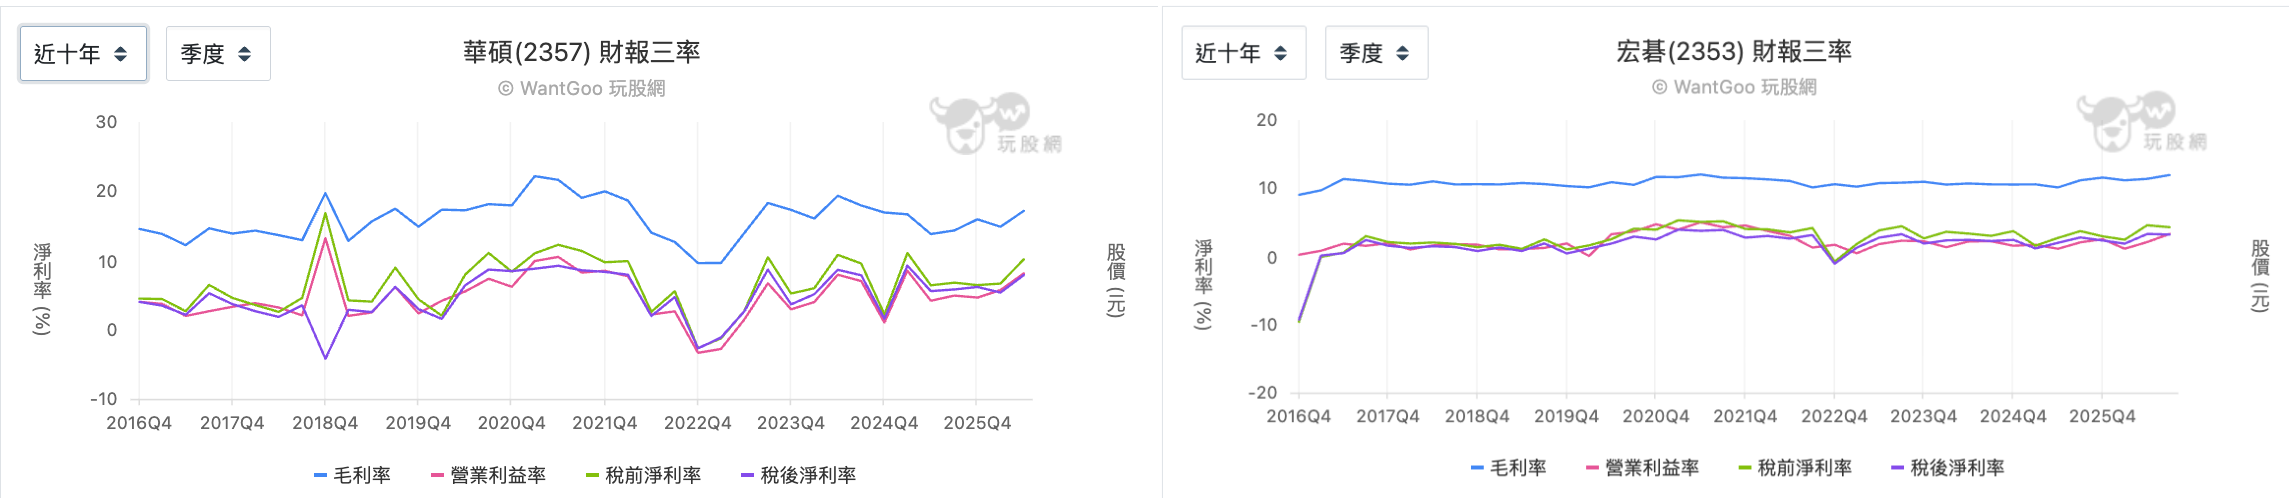
「毛利率」可以想成一家公司賣東西的加價空間。過去十年,宏碁的毛利率幾乎是一條 10 到 12% 的直線,波動不大,也沒有成長。華碩的毛利率則在 14~20% 之間,低點則是在 2022 年第四季,由於去庫存與 PC 市場終端需求減少,毛利率下滑至 9.6%。大多時間,毛利率正常水準是 18~21%。對宏碁來說,11% 已接近天花板;對華碩來說,12% 是低檔,差別來自賣的東西不同。
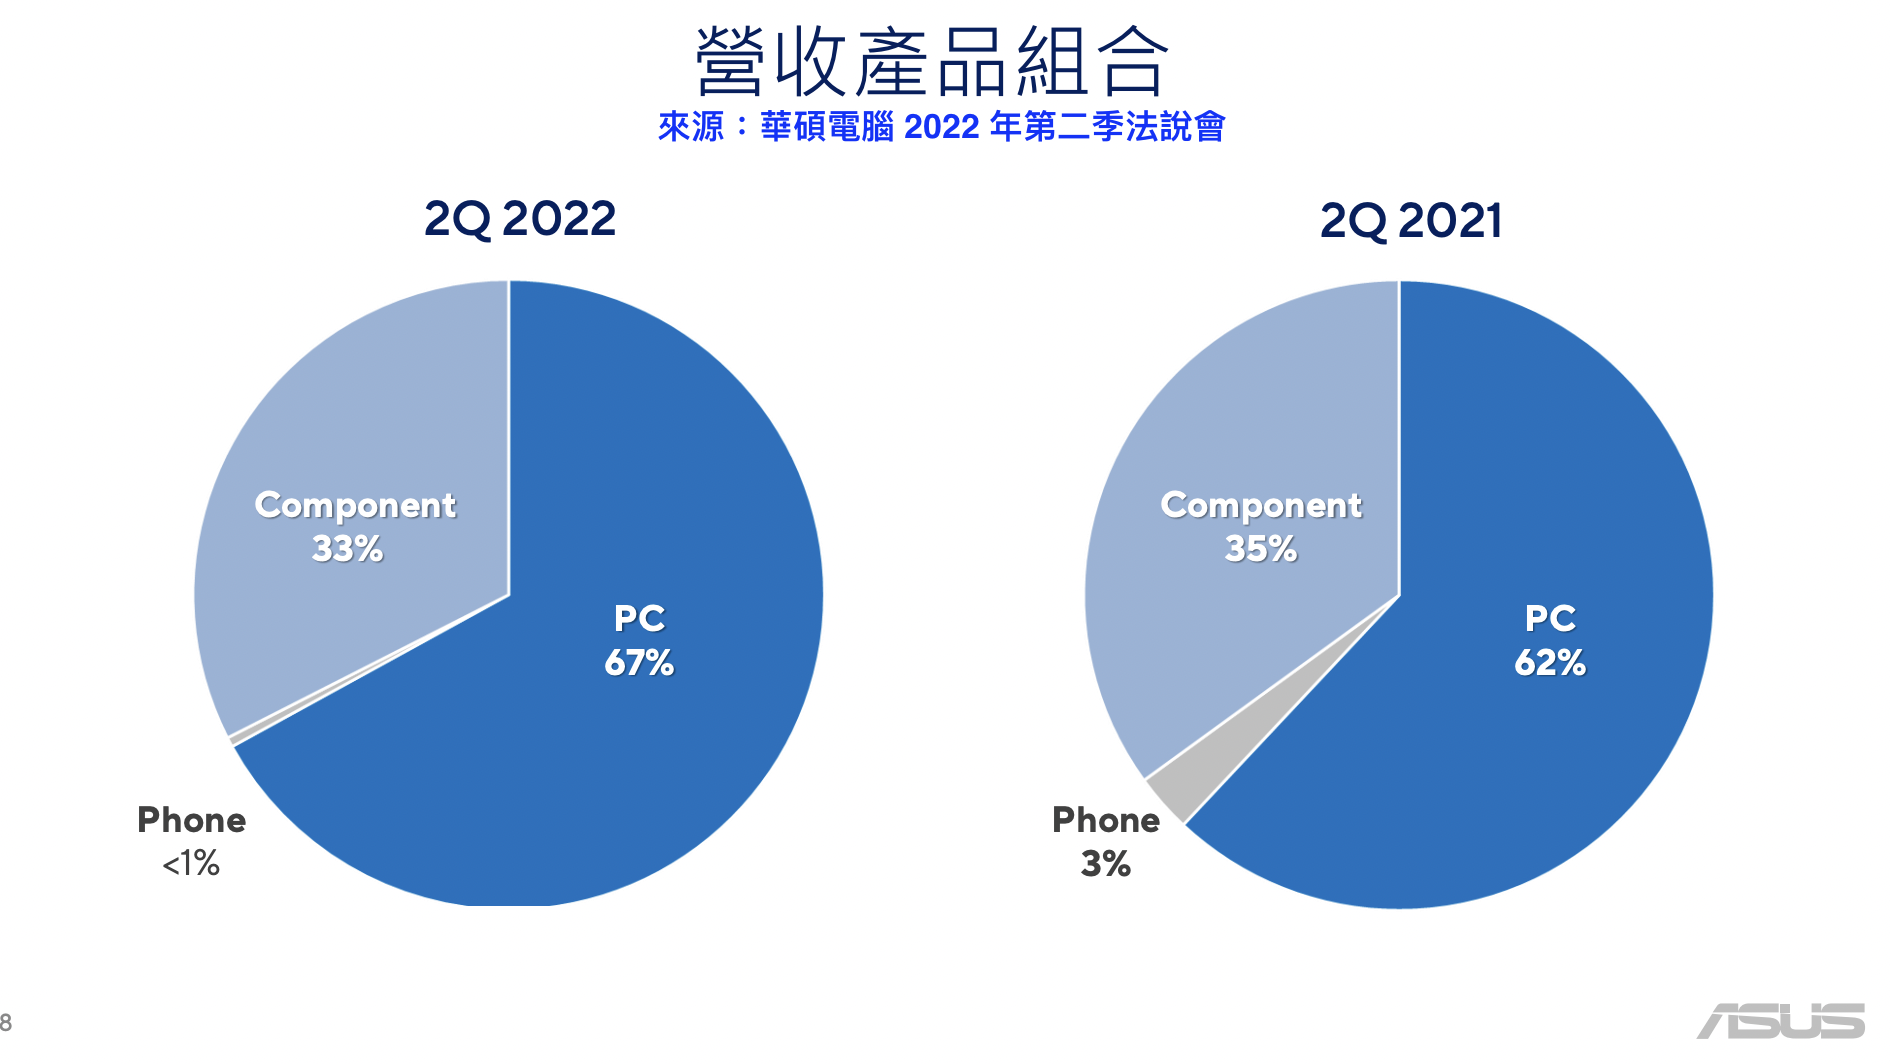
以 2022 年第二季的財報來看,華碩的營收裡有 33% 來自「零組件」,也就是主機板和顯示卡,這兩樣東西需要很深的硬體工程能力,不是每家公司都做得出來,也讓華碩有較高的毛利率。另外,電競產品占華碩營收超過四成,玩家願意為高規格多付錢,毛利自然更厚。
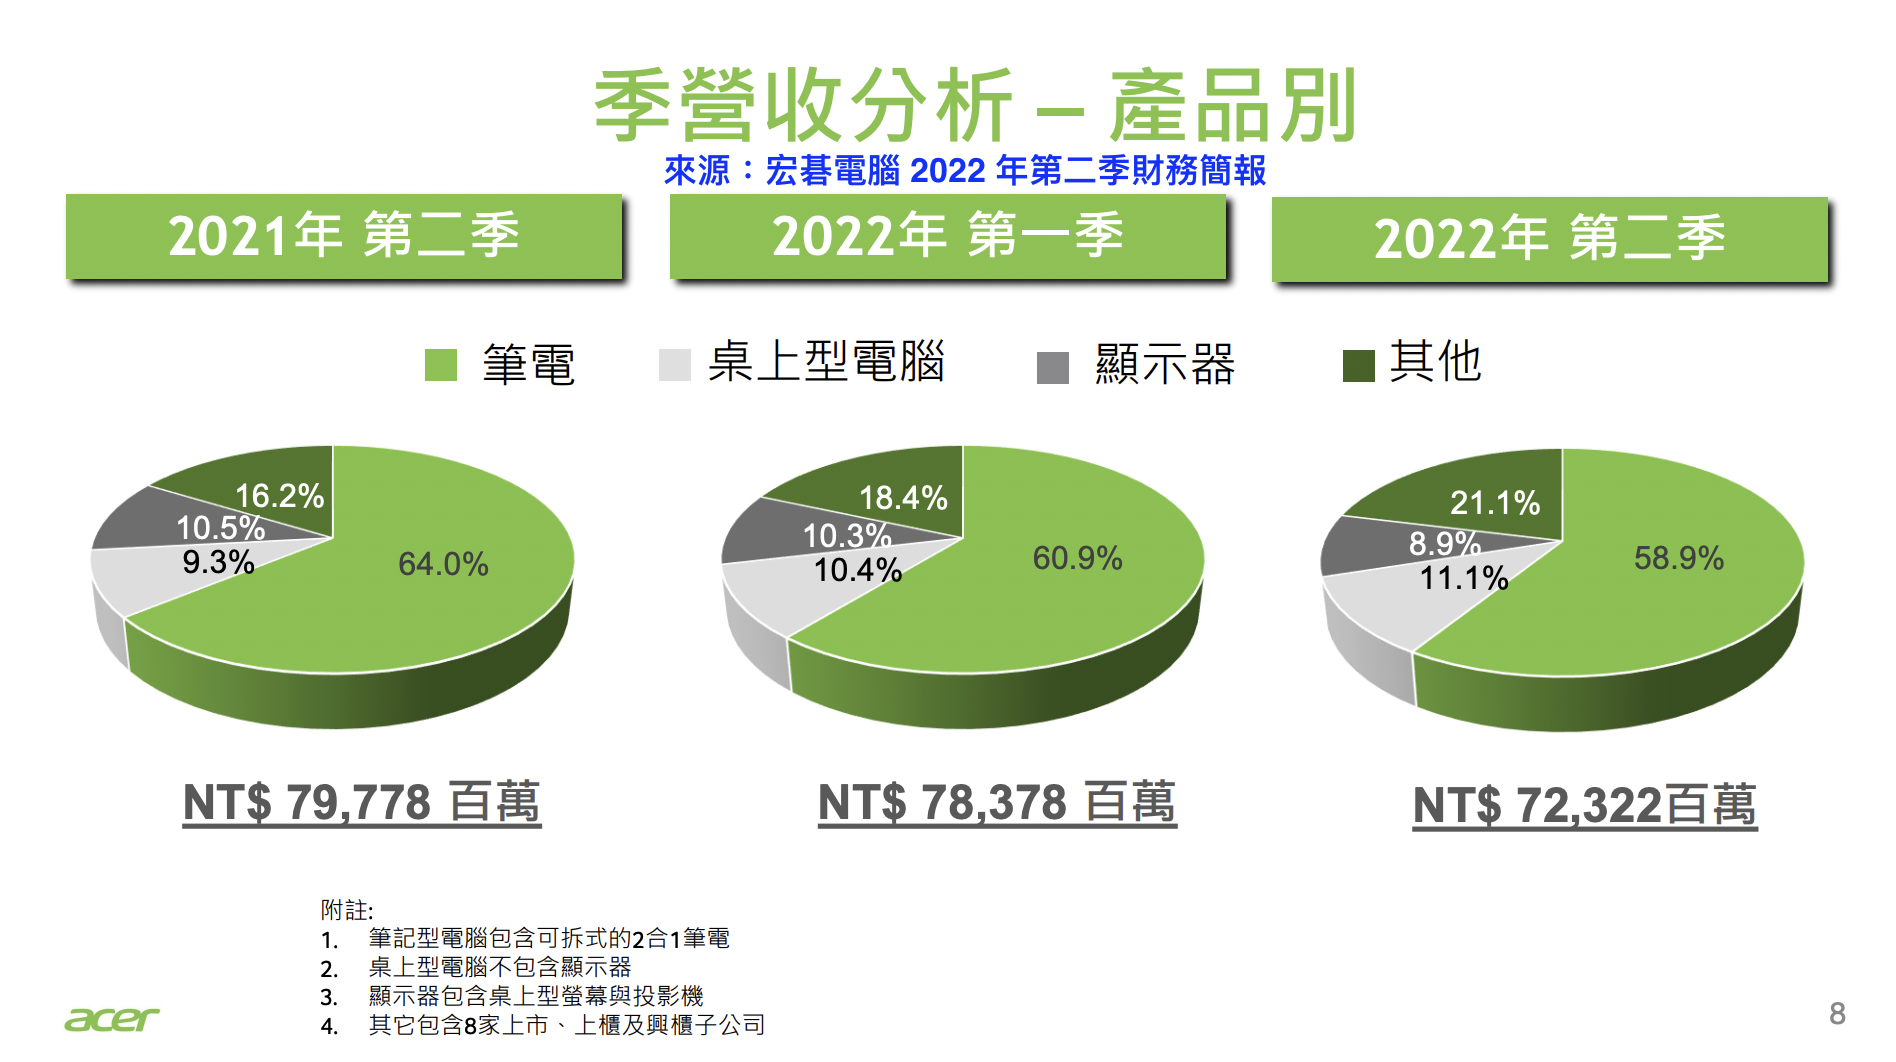
對比宏碁的營收分佈,同一季,筆電占 58.9%、桌機 11.1%、顯示器 8.9%,近八成是成品,其餘約兩成是旗下子公司。宏碁的工作是「組裝+品牌+販售」。這個商業模式競爭相對激烈,要靠低價才能搶訂單,毛利自然就薄。
AI 的餅來了,但也要有本錢能接
2023 年 AI 題材升溫,市場一開始對雙 A 想像的是 AI PC。但 AI 對硬體設計的要求提高,能自己設計主機板和顯示卡的華碩,更容易延伸到 AI 伺服器的設計與銷售。2026 年第二季,華碩品牌營收 2,410 億元,年增 39%,營業利益率 8.1%(去年同期 3.4%)。以伺服器為主的基礎建設解決方案事業群占營收 36%,伺服器營收年增約兩倍。上半年營業利益 301 億元,約是 2022 年同期 120 億元的 2.5 倍。
宏碁雖然 2026 年也在回升:上半年營收 1,577 億元,年增 23%;第二季營業利益 17.8 億元,年增 143%。但把時間拉長,差距就出現了:上半年營業利益 25.9 億元,只有 2022 年同期(50.9 億元)的一半。毛利率 11.4%,仍在老地方;上半年營業費用則比 2022 年同期多了約 28%。第二季 EPS 回升到 0.72 元(去年同期 0.36 元),但稅前利益有 54% 來自業外收益,不是本業。
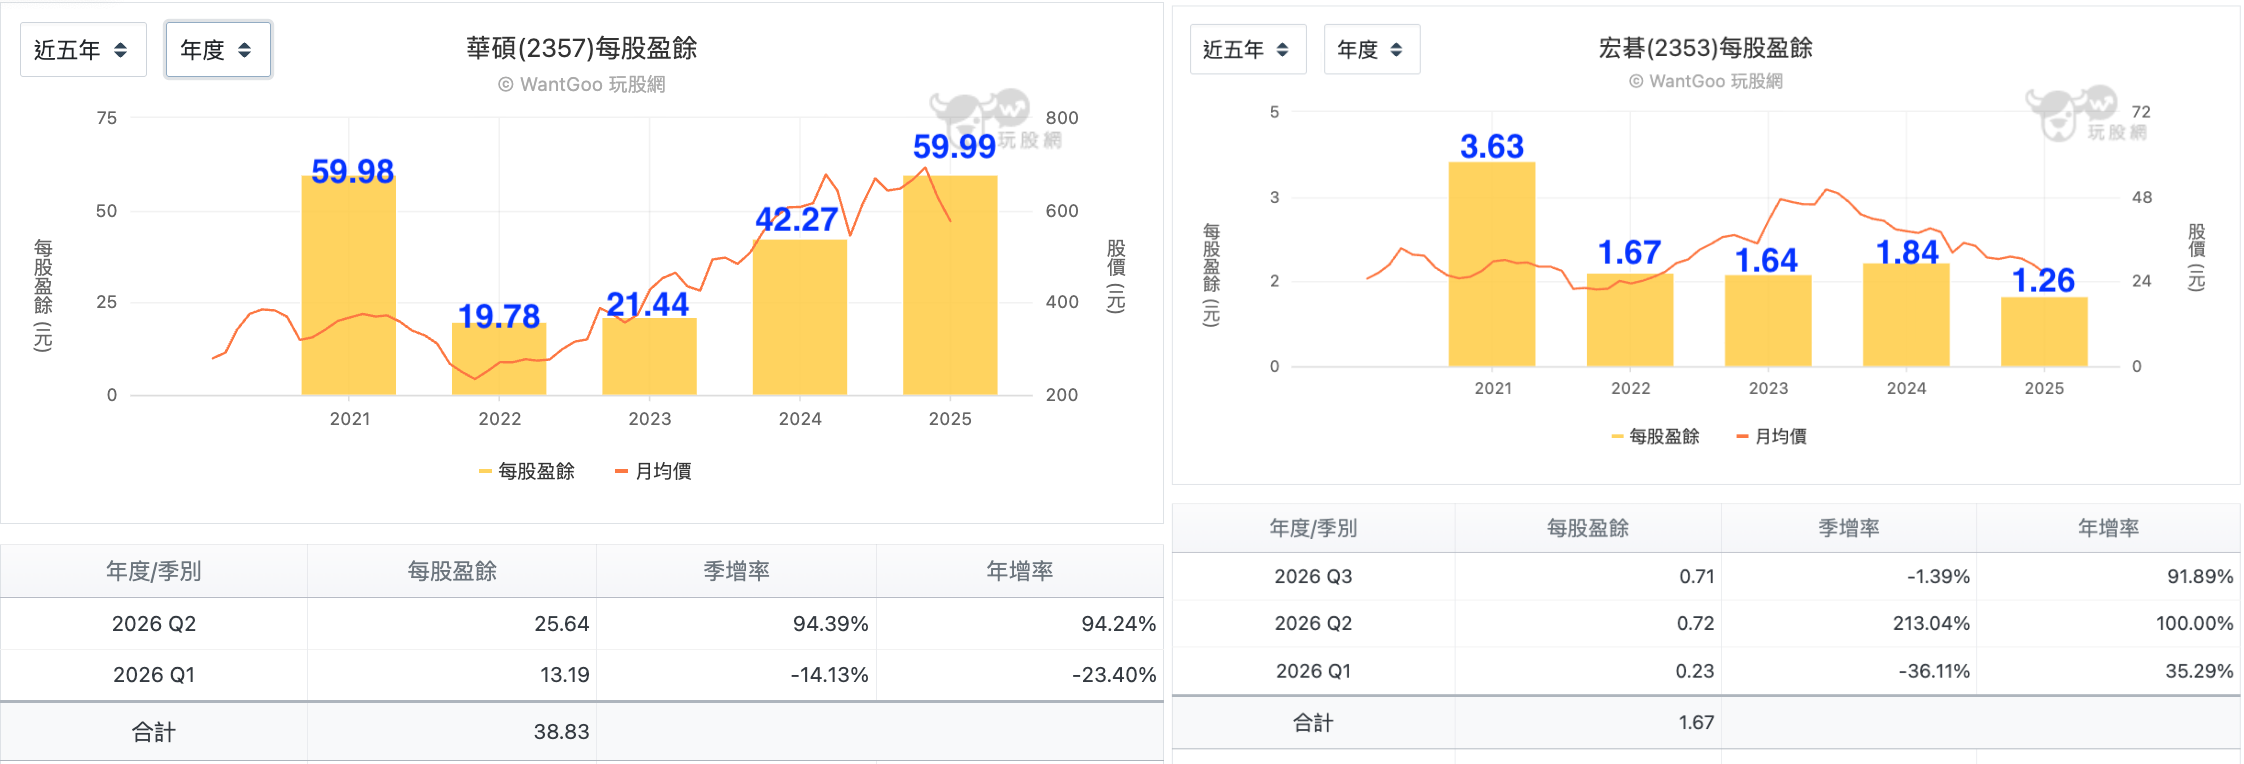
對比從 2022 年到 2025 年雙 A EPS 的變化,華碩除了股價成長,2025 全年 EPS 為 60 元,也較 2022 年的 36.5 元成長 64%。而宏碁 2025 年全年 EPS 為 1.26 元,甚至比 2022 年的 2.83 元要更衰退,股價還能成長 29%, 代表市場有一大部分仍在期待宏碁也能搭上 AI 列車。
甚至若以 2025 年 EPS 算本益比,華碩約 15 倍,宏碁約 24 倍。獲利縮水的宏碁雖然股價看似相對便宜,本益比卻比獲利大幅成長的華碩還高。
沒有品牌的和碩,為什麼比有品牌的宏碁過得更好?
如果品牌是關鍵,沒有品牌的和碩應該更慘,但卻未必。和碩是電子代工廠,毛利率也很薄。2022 年第二季只有 5.1%,不到宏碁的一半。但它的營收是宏碁的 3.9 倍,營業利益 65.5 億元,是宏碁的 3 倍。扣掉少數股東後,和碩的淨利 31.2 億元、EPS 1.17 元,約是宏碁(17.2 億元、0.58 元)的 1.8 倍與 2 倍。
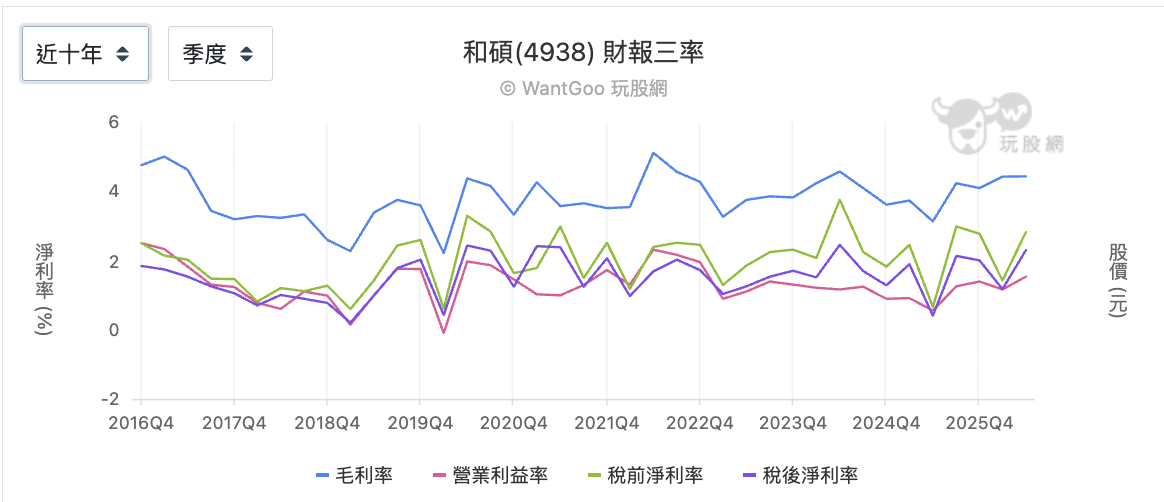
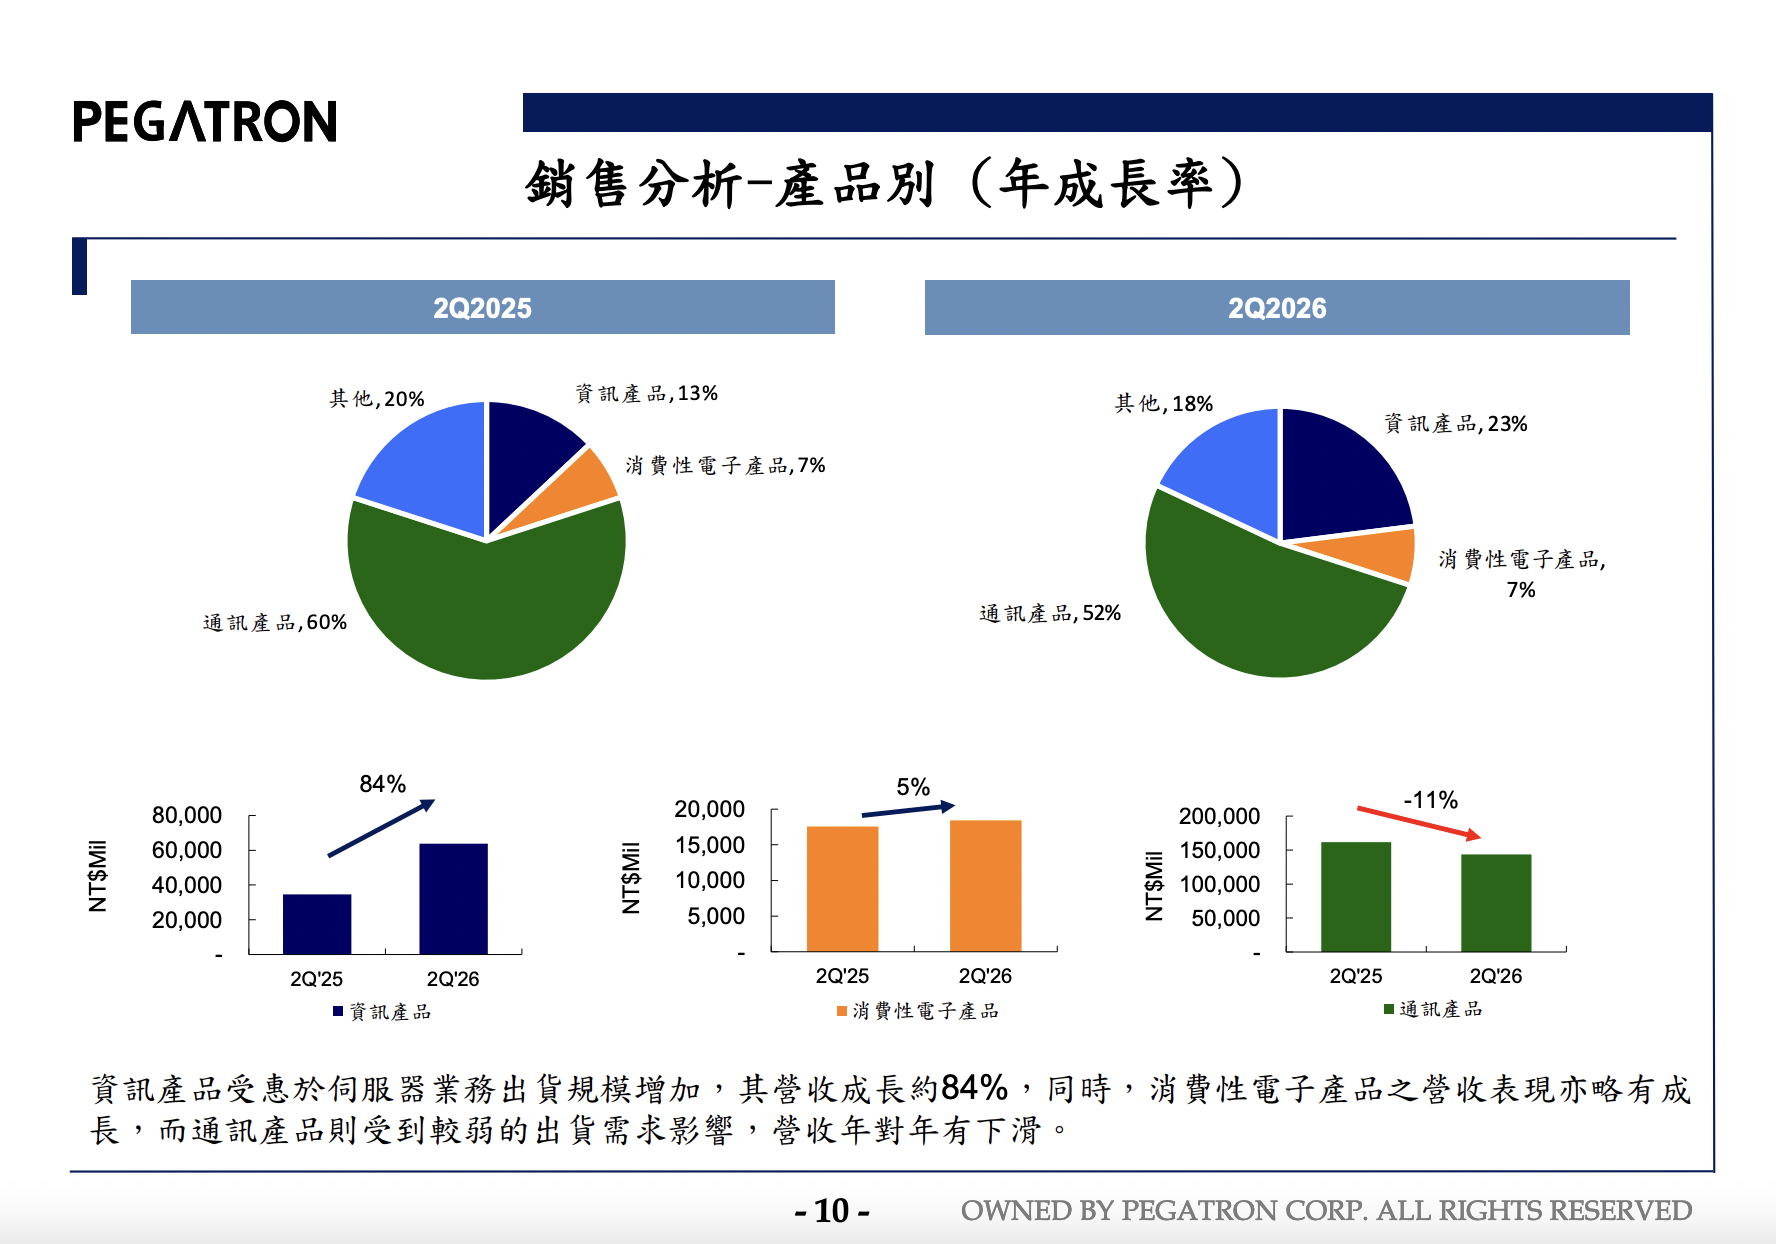
而 AI 的效果,今年才在和碩的財報裡出現。Q2 資訊產品(含伺服器、筆電、桌機)營收年增約 84%,占比從 13% 升到 23%,簡報說明是受惠於伺服器出貨規模增加。毛利率 4.4%(去年同期 3.1%),營業利益 42.0 億元,年增 185%。公司也在法說會上表示,對今年伺服器營收成長十倍的目標很有把握。
AI 能放大優勢,但不能無中生有
未必是華碩、宏碁、和碩的選什麼的選擇題,數據只能呈現當下的狀態,並列比較後才能看出公司的變化,並解答「這家公司的能力,在下一個題材裡能延伸到哪裡?」
華碩在 2022 年就有約 33% 的營收來自零組件,這不只是多了一條產品線,也代表華碩有「設計高效能運算硬體」的工程能力。主機板是通往伺服器的技術跳板,因為伺服器主板和消費級主板的底層工程能力是相通的。而宏碁 11% 毛利率看似穩定,但十年來都是 11% ,可能是「動不了」,而不是「站得穩」。雖然有品牌與通路,子公司也在嘗試新方向,但合併獲利還沒有反映。
數據相似是投資最危險的幻覺,要看利潤率背後的能力結構,結構才讓公司有不同的定位:設計者賺的是腦力錢(華碩),製造者賺的是產能錢(和碩),銷售者賺的是通路錢(宏碁)。同一台筆電從設計到出貨,這三家各拿各的那一段利潤。
所以讀財報不能只看當下的數據,還要問三件事:
1. 這家公司有什麼可延伸的能力?
2. 這個能力在新趨勢裡有用嗎?
3. 財報(營業利益、營收結構)有開始反映嗎?
不要只看當下的數字,要問「這家公司的能力,在下一個題材裡能延伸到哪裡?」概念股不只是概念或是蹭熱度,在 AI 這個需要大量高效能硬體的時代,有沒有能力掌握商機才是關鍵。這個答案,往往在趨勢爆發之前很多年,就已經藏在基本面裡了。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。