牛市封神,空頭現形!台股萬點修正,主動式ETF為何跌得比0050更深?
五萬封神追主動,四萬現形驗真功;
三成回撤驚魂夜,一籃市值笑秋風。
Winner 專業財經觀察|2026年11月11日
市場比較基準:2026年11月6日收盤
2026年當台股一路創高,投資市場最不缺的,就是股神 !
行情創高時,強勢股輪番上攻,明星經理人屢屢站在績效排行榜前列,「主動」兩個字,彷彿同時代表會選股、敢加碼,還能在危機前及時轉身;然而,市場從來沒有把「靈活操作」與「保證避險」畫上等號。
當2026年10月初的狂熱,在11月初演變為劇烈修正,真正該被檢驗的,不是誰的稱號最響亮,而是這些產品究竟暴露了多少風險、提供了多少風險調整後的報酬,以及投資人是否把短期績效錯認成長期勝率。
這不是一篇否定專業經理人的文章,而是提醒:我們可以認同專業,卻不能把個人魅力當成資產配置 !!
一、從近五萬點到跌破四萬:這次市場教訓有多深?
臺灣證券交易所資料顯示,2026年10月6日加權指數收在49,822.55點,盤中最高49,968.92點;11月6日收盤則降至39,701.64點;以兩個收盤價比較,下跌10,120.91點,跌幅約20.31%;若以10月6日收盤對照11月6日盤中最低37,837.05點,高低差達11,985.50點,才是「接近一萬二千點」的正確口徑。
同一天,台股單日收盤下跌1,873.08點、4.51%;這波調整壓力不只反映在指數,也集中落在此前漲幅最大的科技與成長類股;市場接下來在11月9日、10日快速反彈,但反彈不會抹去11月6日那次真實發生過的回撤。
更值得研究的問題是:不同投資工具,面對同一場跌勢,究竟交出了什麼成績?
二、五檔主動式回檔超過三成:最刺眼的,不是名次
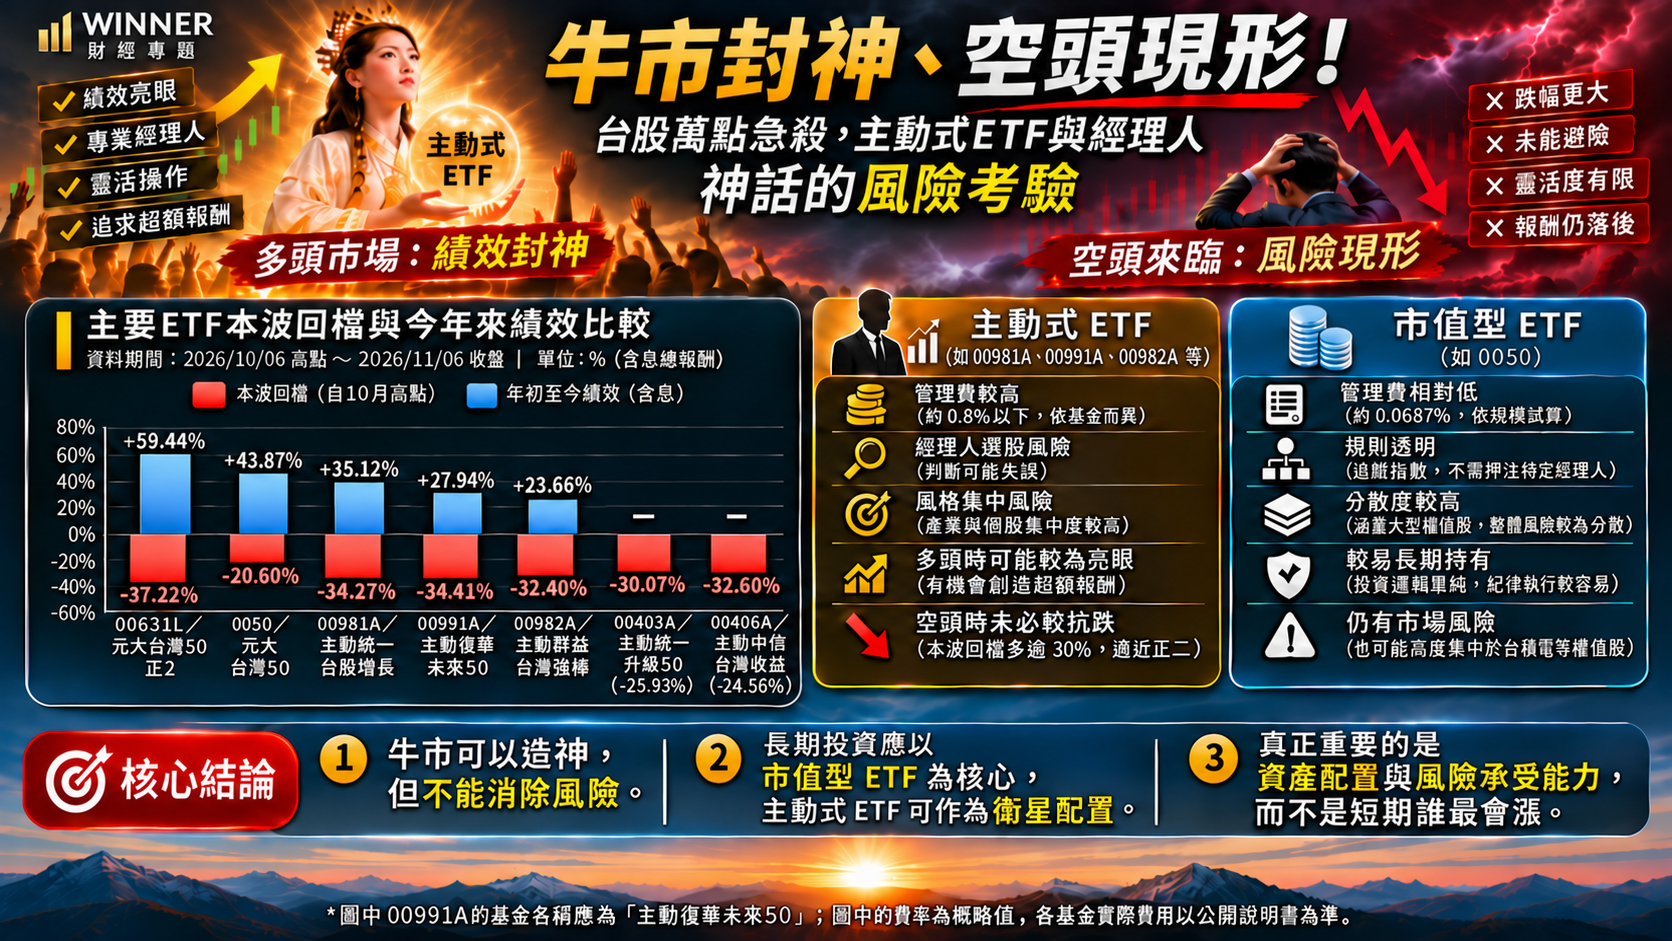
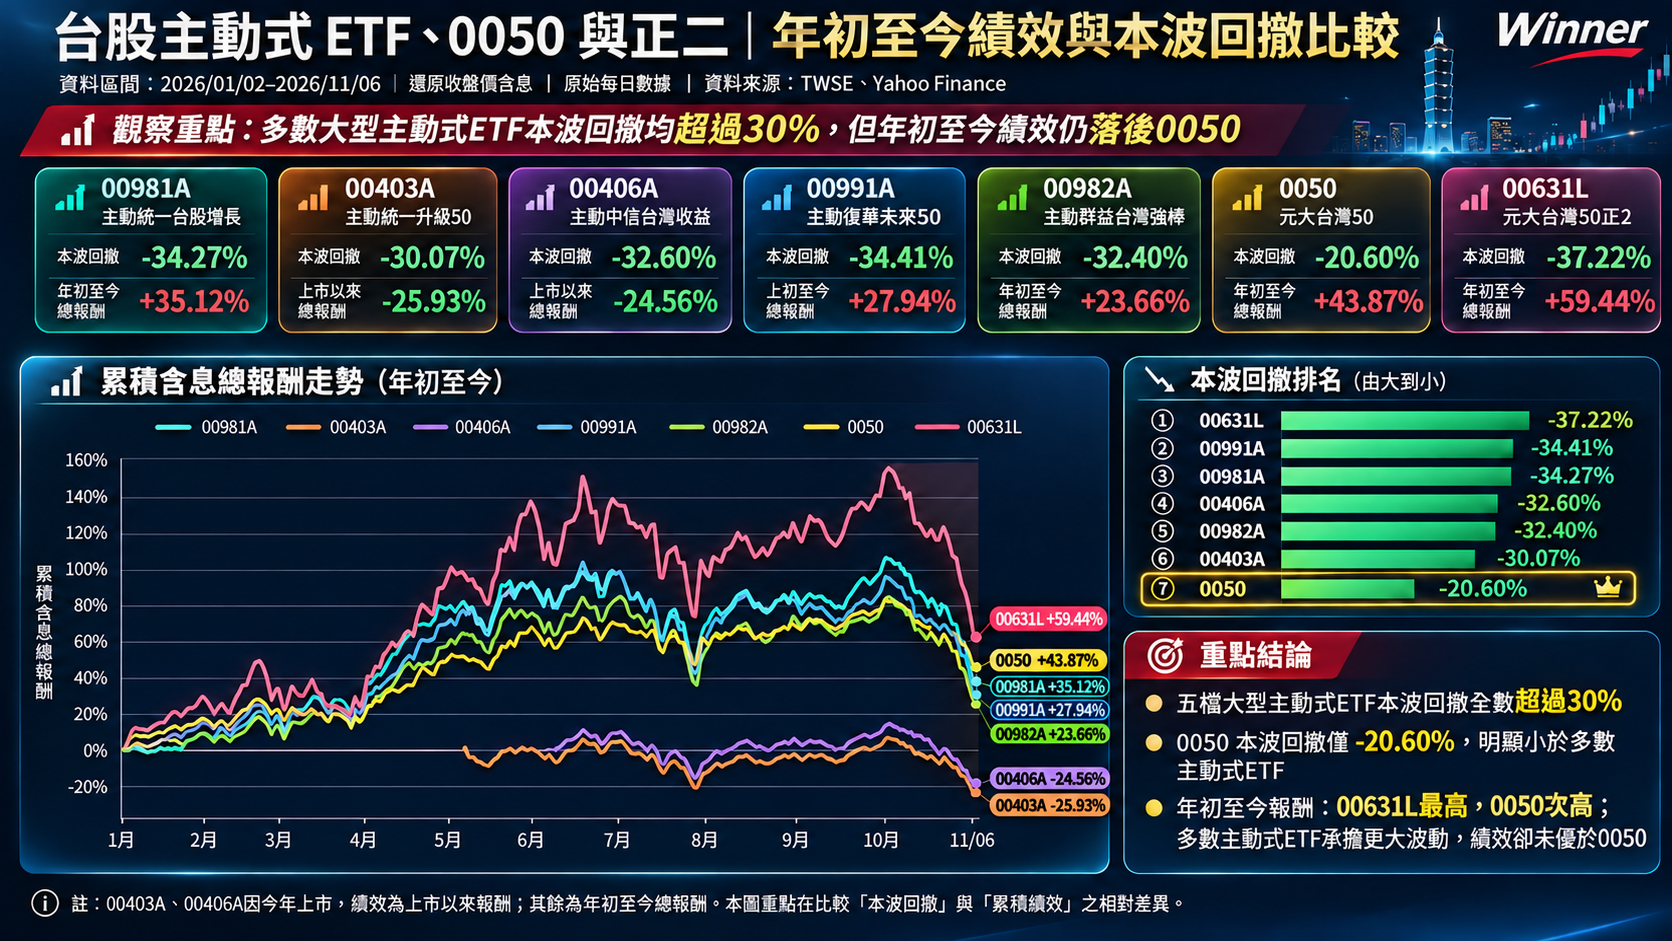
依本次提供的績效圖表,所選五檔主動式台股ETF,在各自10月前後的高點至11月6日收盤期間,回撤均超過30%;反觀元大台灣50(0050)約為20.60%。
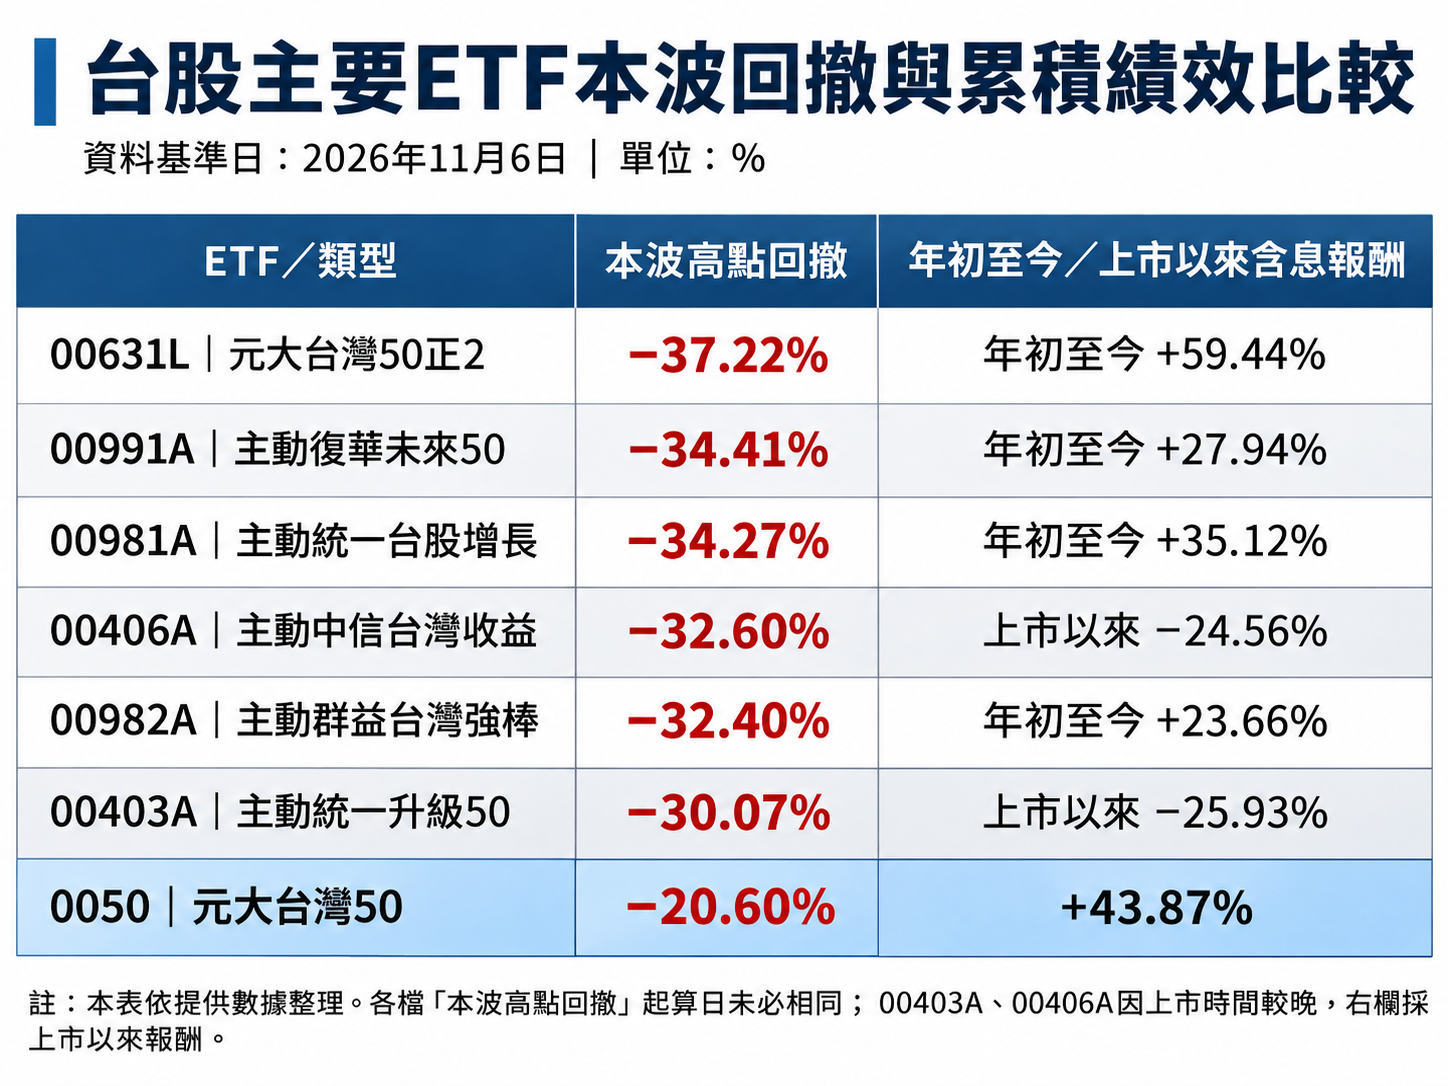
一檔標榜主動選股、沒有使用兩倍槓桿的ETF,仍可能讓投資人承受接近槓桿商品的回撤幅度。
三、「瑤池金母」現象:當績效被神化,風險容易失焦
00981A的基金經理人陳釧瑤,因多頭時期亮眼的投資表現,在市場上獲得「瑤池金母」的暱稱;這個稱呼本身並無可議之處,它反映的是市場對優秀績效的讚賞;真正需要警惕的是,當投資人開始把一段期間的成功,推論成未來每一次轉折都能預先掌握。證交所資料確認,該基金以大型、創新、成長為主要選股邏輯,並以主動選股追求長期資本利得;這種策略有機會在成長股強勢時大幅勝出,但並不承諾回檔時會優先防禦。
11月5日的表現,具體揭示了集中度的代價 !
當天00981A下跌8.31%,媒體依公開持股整理指出,前十大持股全數收黑,其中六檔跌停;這些持股合計權重約65%;多頭時,集中在強勢供應鏈是一種動能來源;空頭時,同樣的集中配置,也可能讓賣壓同時放大;這並不等於基金經理人沒有研究能力,更不代表任何個人的失誤已被證明。
它說明的是:
投資人真正持有的,不是一位經理人的名聲,而是一組有特定產業、評價與流動性曝險的股票 !!
市場不會因為投資人相信誰,而改變風險的作用方式。
多頭造神誇靈活,空頭對帳見集中;
重押強勢同淋雨,不如被動守初衷。
四、能主動換股,不代表能主動躲過下跌 !
說好的靈活操作,為什麼沒有換來更小的跌幅?
主動式ETF的優勢,在於經理團隊能依投資策略調整持股,而不必完全遵循既定指數權重;但「有調整權限」與「能正確判斷轉折」,中間隔著兩個難題:何時賣,以及何時再買回。提前降風險,可能在多頭末升段落後;確認空頭才減碼,可能已承受大半跌幅;即使成功賣出,再進場的時機也不容易掌握。
規模與產品契約也構成現實限制 !
大規模基金須考慮交易衝擊、持股流動性與最低股票配置要求;基金的核心任務若是積極持有成長股,更不應被誤認為具備避險型資產的性質。
主動式ETF相較被動式最常被強調的優勢,是經理人能主動選股、調整部位:市場看好時加碼強勢股,市場轉弱時,理論上也能在基金契約與法規範圍內降低曝險。
但有調整部位的權限,不代表有成功掌握轉折的能力 !
經理人面對的難題,遠比想像中複雜;太早減碼而行情續漲,績效會落後同業、承受質疑;等到確認下跌才賣,可能已錯過最佳時機;即使成功避開一段跌幅,還得決定何時買回。賣得太早少賺,賣得太晚多賠,買回太慢又錯過反彈。
規模也是現實限制。00981A規模一度接近3,000億元,要在不推動價格的情況下大幅進出持股,難度遠高於小型基金。主動式ETF同時還受到投資目標、基金契約與市場流動性的約束。
從公開的每日持股資料,也能看到實際操作。依CMoney整理,11月6日00981A沒有新增持股,卻加碼台積電900張;同日也有統計指出,多檔主動式ETF的經理人在大跌中逢低承接。
逢低承接本身未必是錯誤,主動式ETF的任務,本來就是在市場中選股,而不是替投資人擇時避險。但這提醒我們:主動管理的「彈性」,不等於下跌時會自動降低曝險;投資人若把它當成股災保險,期待就放錯了位置。
至於個別經理人在跌勢前有沒有調整、時機是否合理,仍須逐日比對持股、股票曝險與現金比例,不能只看最後跌幅就下定論;但從持有人的實際結果來看,這次樣本中的主動式ETF,確實沒有展現出優於0050的下行保護。
這證明經理團隊並非毫無動作,卻不能由此推論其已成功降低風險;持股變動還須結合資金申贖、整體曝險與期末淨值研判。
值得注意的是,00406A採取收益與成長並重、結合掩護性買權的產品設計,與純成長型主動ETF並不相同;本文將它納入比較,是觀察本波回撤,不是宣稱五檔基金使用相同策略、具有相同風險來源。
最重要的認知是:主動管理可以提供選股的可能性,卻不能被當作替投資人擇時、分散與避險的保證。
五、跌得多,並不保證長期賺得多,
承擔更大的跌幅,卻不一定得到更高的報酬
在2026年初至今的共同比較基礎上,0050含息報酬為+43.87%,00981A為+35.12%、00991A為+27.94%、00982A為+23.66%;這三檔不僅在本波修正中回檔更深,累積報酬也落後0050。
但比較期間的選擇會影響結論,這點必須公平看待:
- 00981A自2025年5月掛牌以來累積報酬仍高,若拉長期間,與0050的相對排名可能不同;
公平的比較,必須使用相同的起訖日與含息報酬。
- 統計時點不同,結論也會翻轉 : 晨星統計至6月上旬時,主動式ETF平均報酬仍高於大盤;理柏統計2026年上半年,主動式ETF平均報酬為45.8%,卻低於加權指數的50.8%與被動式台股ETF的51.6%。
- 被追捧的,往往是少數明星產品,而不是整個類別的平均。
更重要的,是看清楚自己承擔的是哪一種風險 !!
有些風險來自整體市場,例如景氣循環、企業獲利與評價變化,所有持有台股的人都得承擔,也會得到市場報酬的補償;有些風險則來自個別判斷,例如過度集中某個產業、選錯股票、未及時控制持股風險。後者未必能換來額外的長期報酬。
多承擔風險,不表示一定能得到更高的結果 !
但是,年度報酬與單次回撤仍不能單獨用來斷言「主動式長期必輸」;
00981A自2025年上市以來曾有顯著超額表現;若改變起訖日期,排名可能不同;科學的比較應涵蓋相同投資期間、含息總報酬、相近投資範圍、風險波動、最大回撤及所有費用,並將成立時間較短的產品另列。
投資人真正應該區分兩種風險 :
一種是參與市場成長無可避免的系統性風險;
另一種則是主動選股、持股集中、風格變動與經理團隊決策所增加的特定風險。
後者若未持續產生足夠超額報酬,就可能只是額外成本,而非額外價值 !!
六、長期核心偏向市值型:不是因為它不會跌
我之所以偏好以市值型ETF作為多數長期投資人的股票核心,不是認為0050永遠勝出,而是因為其投資規則清楚、管理費相對低,且不需要持續猜測下一位明星經理人能否保持領先。
0050追蹤臺灣50指數,投資者可以事前理解其編製邏輯;元大投信2026年11月9日揭露的經理費約0.0687%,按基金規模級距計算;主動管理必須靠研究、交易與判斷創造超額報酬;費用若高於被動工具,這項差距需要以長期且可重複的績效來彌補。
更何況,即使經理人今天表現優秀,未來仍面臨風格循環、規模變動、團隊更替與策略失效的不確定性。
國際長期研究也提醒投資人,不宜將持續打敗指數視為理所當然 !!
S&P道瓊指數的SPIVA亞洲(日本以外)2025年年終報告指出,研究涵蓋的多數主動基金類別在該年落後相關基準,拉長期間後,落後的比率往往更高;但那是不同市場、不同基金類型的研究,不能直接視為台灣主動式ETF的長期判決。
另一方面,市值型也不是萬靈丹 !!
0050於11月6日的台積電持股權重約58%,高度受到台灣科技權值股影響;本波自身也回撤約兩成。市值型減少的是對特定經理人決策的依賴,並沒有消除單一市場、產業集中與股市下跌的風險。
七、不要把「買了很多檔ETF」誤認成「做了資產配置」
持有三家投信的三檔主動式ETF,如果共同重押半導體、AI伺服器、PCB或散熱供應鏈,本質上可能只是把相似的風險買了三次;分散的關鍵不在基金代碼數量,而在底層持股、投資因子、國家市場與資產類別之間的關聯性。
對一般投資人而言,比較務實的做法,是以低成本、規則透明的工具建立股票核心;若對某一套主動策略有充分理解,再以可承受的小比例作為衛星部位,並持續檢查持股重疊與費用。
股票之外,也要評估不同市場、優質債券、現金及未來生活支出的需求;尤其已退休或即將退休的人,最大的風險之一,不只是資產帳面跌三成,而是市場下跌時卻必須賣股支付生活費。
為未來數年的支出預留合適的流動性,往往比追逐短期最高報酬更重要。
真正能穿越市場循環的,不是一檔從不下跌的ETF,而是一套即使遇到劇烈下跌,也仍能執行的資產配置。
結語|牛市可以造神,資產配置不能建立在神話上
這次台股從近五萬點跌至四萬點以下,不能證明所有主動式ETF永遠輸給市值型,更不能抹煞優秀經理人的能力;它真正揭露的是:主動管理的彈性,有價值但不保證有效;明星績效值得研究,卻不能取代對風險、成本與持股重疊的檢驗。
投資市場可以有明星,也可以有令人佩服的績效紀錄;但長期理財的核心,不應建立在「某個人未來二十年都不會看錯」的假設上。
當市場進入逆風,決定投資人能否穩健走下去的,通常不是某位經理人有多神,而是他一開始有沒有為不確定性留下空間;
牛市可以造神,但不能消除風險!!
真正值得長期信賴的,是一套不需要任何人永遠正確,也能持續運作的投資制度。
牛市封神,萬點齊揚; 空頭對帳,三成重傷;
莫迷光環,勿賭方向; 市值為核,配置久長。
Winner 專業財經觀察|
本文為歷史市場觀察、投資策略與風險管理評論,不構成任何個別ETF之買賣建議。過去績效不保證未來結果。
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。