台股暴跌12,131點!三大「必然」敲響警鐘:缺口、年線、融資,四貸同堂更要居安思危!
五萬叩關雲散盡,一朝破線大盤傾;
千億融資隨浪去,四貸同堂警世鳴。
Winner 專業財經觀察|2026年11月8日
前言:當台股逼近五萬點,我們是否忘記了風險?
2026年10月6日,台股加權指數盤中最高來到49,968.92點,距離五萬點歷史大關只差31.08點;當時市場氣氛熱絡,多頭信心高昂,許多人相信台灣科技產業、人工智慧與企業獲利的長期成長,將繼續推動台股攀向更高的位置。
然而,短短一個月,市場竟然發生令人震撼的逆轉;11月6日,加權指數盤中最低殺到37,837.05點。
從10月6日的盤中最高點,到11月6日的盤中最低點,最大波段下跌12,131.87點,跌幅高達24.28%!即使改採兩個交易日的收盤價比較,指數也從49,822.55點跌至39,701.64點,跌掉10,120.91點,跌幅20.31%。
11月6日當天,更創下台股史上最大盤中跌點紀錄,早盤最多暴跌3,737.67點,成交金額高達1兆2,461.04億元;雖然盤中低點出現承接買盤,收盤從最低點回升1,864.59點,但單日仍重挫1,873.08點,失守四萬點大關。
如此劇烈的行情,讓人不禁想起股市長期流傳的三大經驗:
一、台股逢缺口必回補。
二、台股幾乎每年都會回測甚至跌破年線。
三、大盤波段跌幅與融資減幅,經常存在值得關注的微妙關係。
這三項市場經驗,並不是用來保證預測行情,更不是用來宣告股市一定會跌到哪裡;它們真正值得重視的地方,是提醒長期身處多頭行情的投資人:
當市場愈來愈樂觀、槓桿愈開愈大、資金愈壓愈滿的時候,千萬不要忘記股市仍有修正的一天 !
尤其當房貸、車貸、信貸、股票融資或股票質押等多重債務同時存在,市場大跌就不再只是帳面損失,而可能成為家庭財務的壓力測試。
今天,我們就從這三項老股民熟悉的市場經驗談起。
第一大警鐘:逢缺口必補?別把帳面獲利當成永遠不會失去的財富!
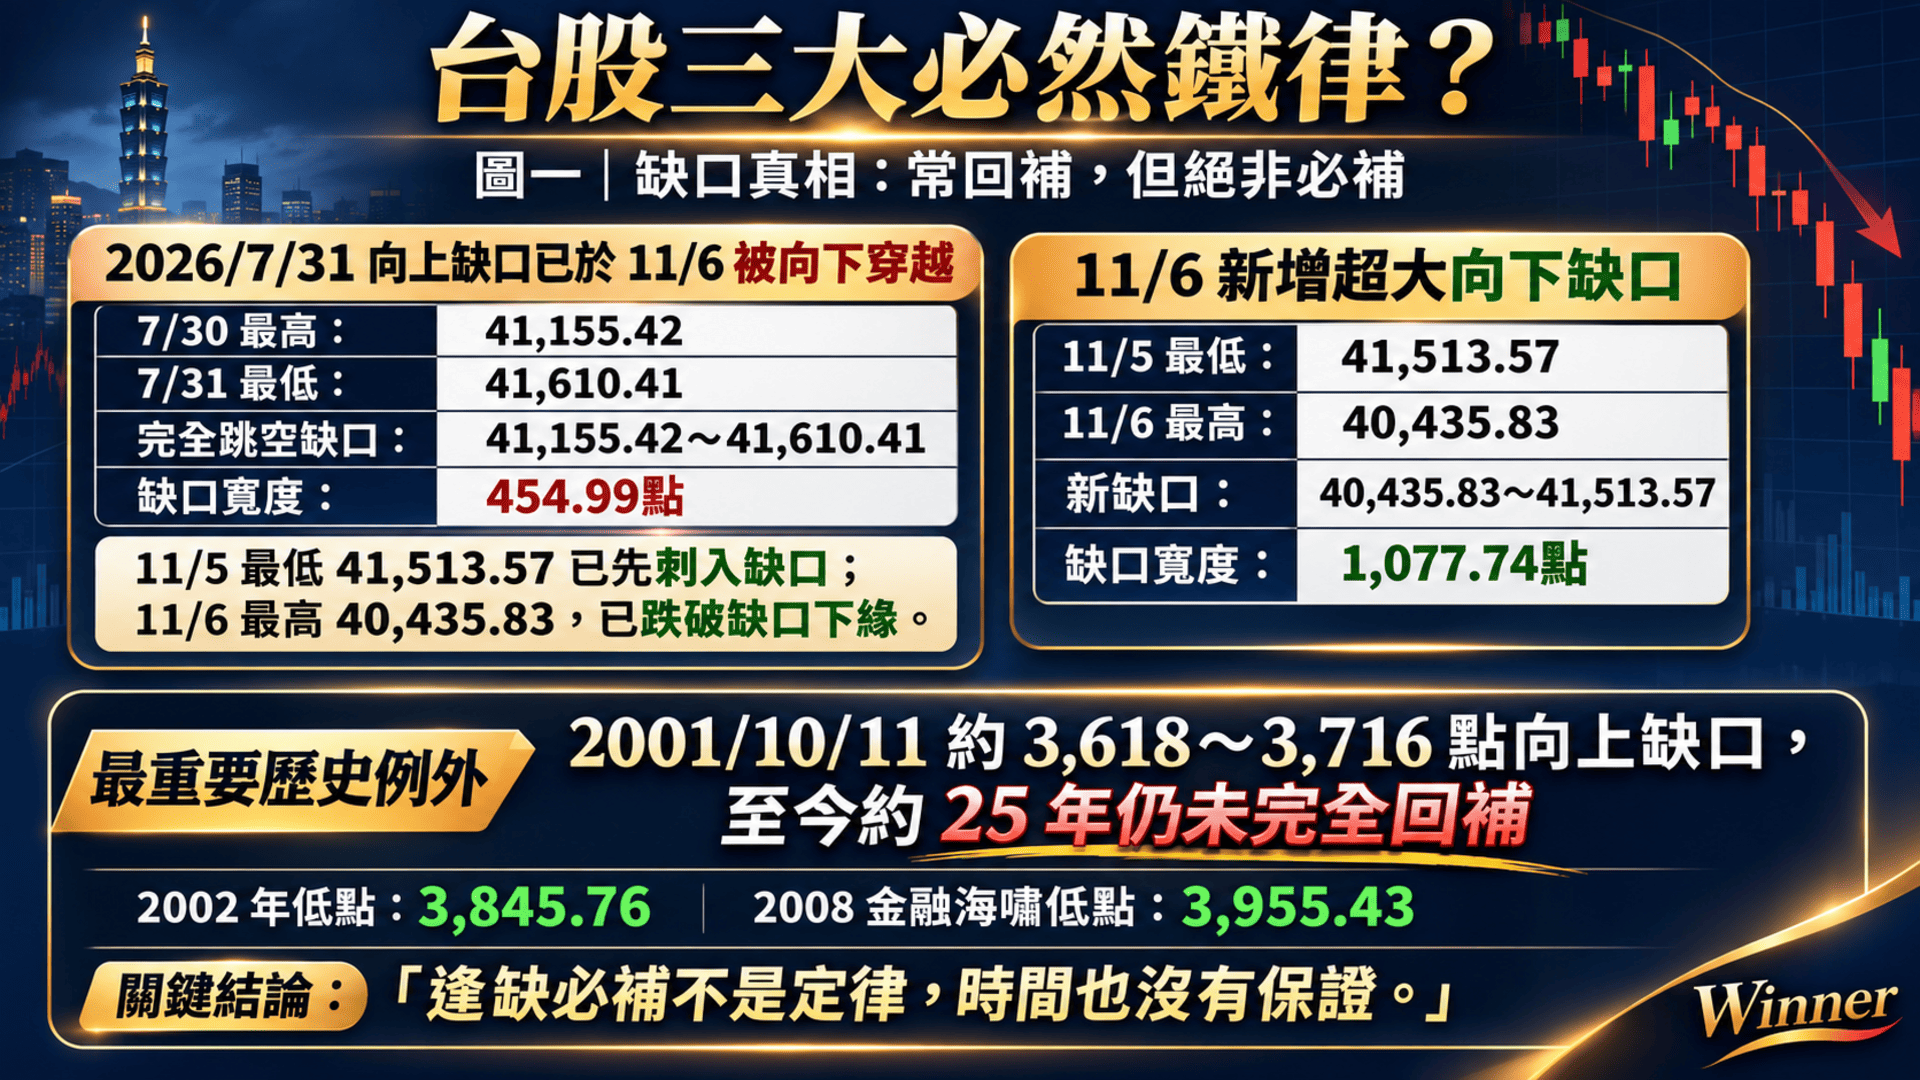
7月31日留下的缺口,11月6日真的被跌穿了!
2026年7月31日,台股單日暴漲3,186.45點,收在43,119.75點,創下當時史上最大單日上漲點數紀錄;這場猛烈反彈,留下了一個明顯的向上跳空缺口;此後台股持續上攻,直到10月6日逼近五萬點。
從49,968.92點往下看,這個缺口下緣41,155.42點,竟然已經相隔8,813.50點;當時若有人提醒投資人,應留意低檔缺口的回測風險,恐怕不少人會覺得過度悲觀。
但市場沒有因為距離遙遠,就放棄重新回到這個區間;11月5日,台股最低跌至41,513.57點,開始進入7月31日的缺口;11月6日,指數更直接跳空下殺,當日最高只有40,435.83點,已經低於原缺口下緣。
依照技術分析常見的價格穿越標準,7月31日的向上缺口,已經完成回補判定。
不過,由於11月6日是直接跳空穿越,並不是把缺口內每一個價位都逐一成交,因此若採最嚴格的逐價成交定義,仍應有所區分;更值得注意的是,11月6日又形成了新的向下跳空缺口:40,435.83~41,513.57點,寬達1,077.74點。
舊缺口被跌穿,新缺口又出現 ! 市場的變化,往往就在投資人最意想不到的時候發生。
歷史也有例外:2001年的缺口,約25年仍未完全回補
當然,「逢缺必補」並非毫無例外 !
2001年10月11日,台股在網路科技泡沫及911事件後的反彈過程中,留下約3,618~3,716點的向上跳空缺口;當年10月23日的市場研究週報,便已記載這個缺口尚未完全回補。之後即使經歷2002年股市修正,當年最低仍有3,845.76點;2008年全球金融海嘯,最低也只到3,955.43點;截至2026年11月6日,依可核對的後續歷史行情,這個缺口仍未完全回補,已延續約25年。
這個例外非常重要。
它提醒我們,缺口可能很快回補,也可能長期保留;不能因為歷史上許多缺口曾經回補,就認定所有缺口未來都必然回補;但這並不削弱缺口分析的價值。
真正重要的,不是拿「必補」兩字下注,而是知道當市場突然反轉時,原本看似遙遠的價格區間,也可能重新出現在眼前。
第一個投資警示:漲得愈高,愈要計算自己能承受多少回檔
假設一個投資人在市場高檔持有大量股票,並且已經將部分帳面獲利視為可自由動用的資產;如果他又拿這些股票去質押、借款,甚至繼續加碼,那麼一旦市場快速回落,損失可能不只來自股價下跌,還會受到借貸與資金調度壓力的影響。台股從接近五萬點,一個月內最大跌掉超過一萬兩千點,正好提醒我們:
帳面獲利尚未實現,卻可能因為過度樂觀,提前變成需要償還的實際負債。
第二大警鐘:台股幾乎每年都會回測年線,強勢多頭也不能忘記中長期修正
年線不是魔法線,卻是評估市場風險的重要座標
年線一般以過去240個交易日的收盤價平均計算,是觀察股市中長期趨勢的重要工具;對長期投資人來說,年線最值得參考的地方,不在於它一定會形成支撐,而是可以協助觀察市場價格與中長期平均成本之間的距離。當股市一路上漲,指數距離年線愈來愈遠,代表正乖離逐漸擴大;這不表示股市馬上會下跌,卻提醒我們:若市場出現急速修正,回到長期均線附近可能需要承受相當可觀的跌幅。
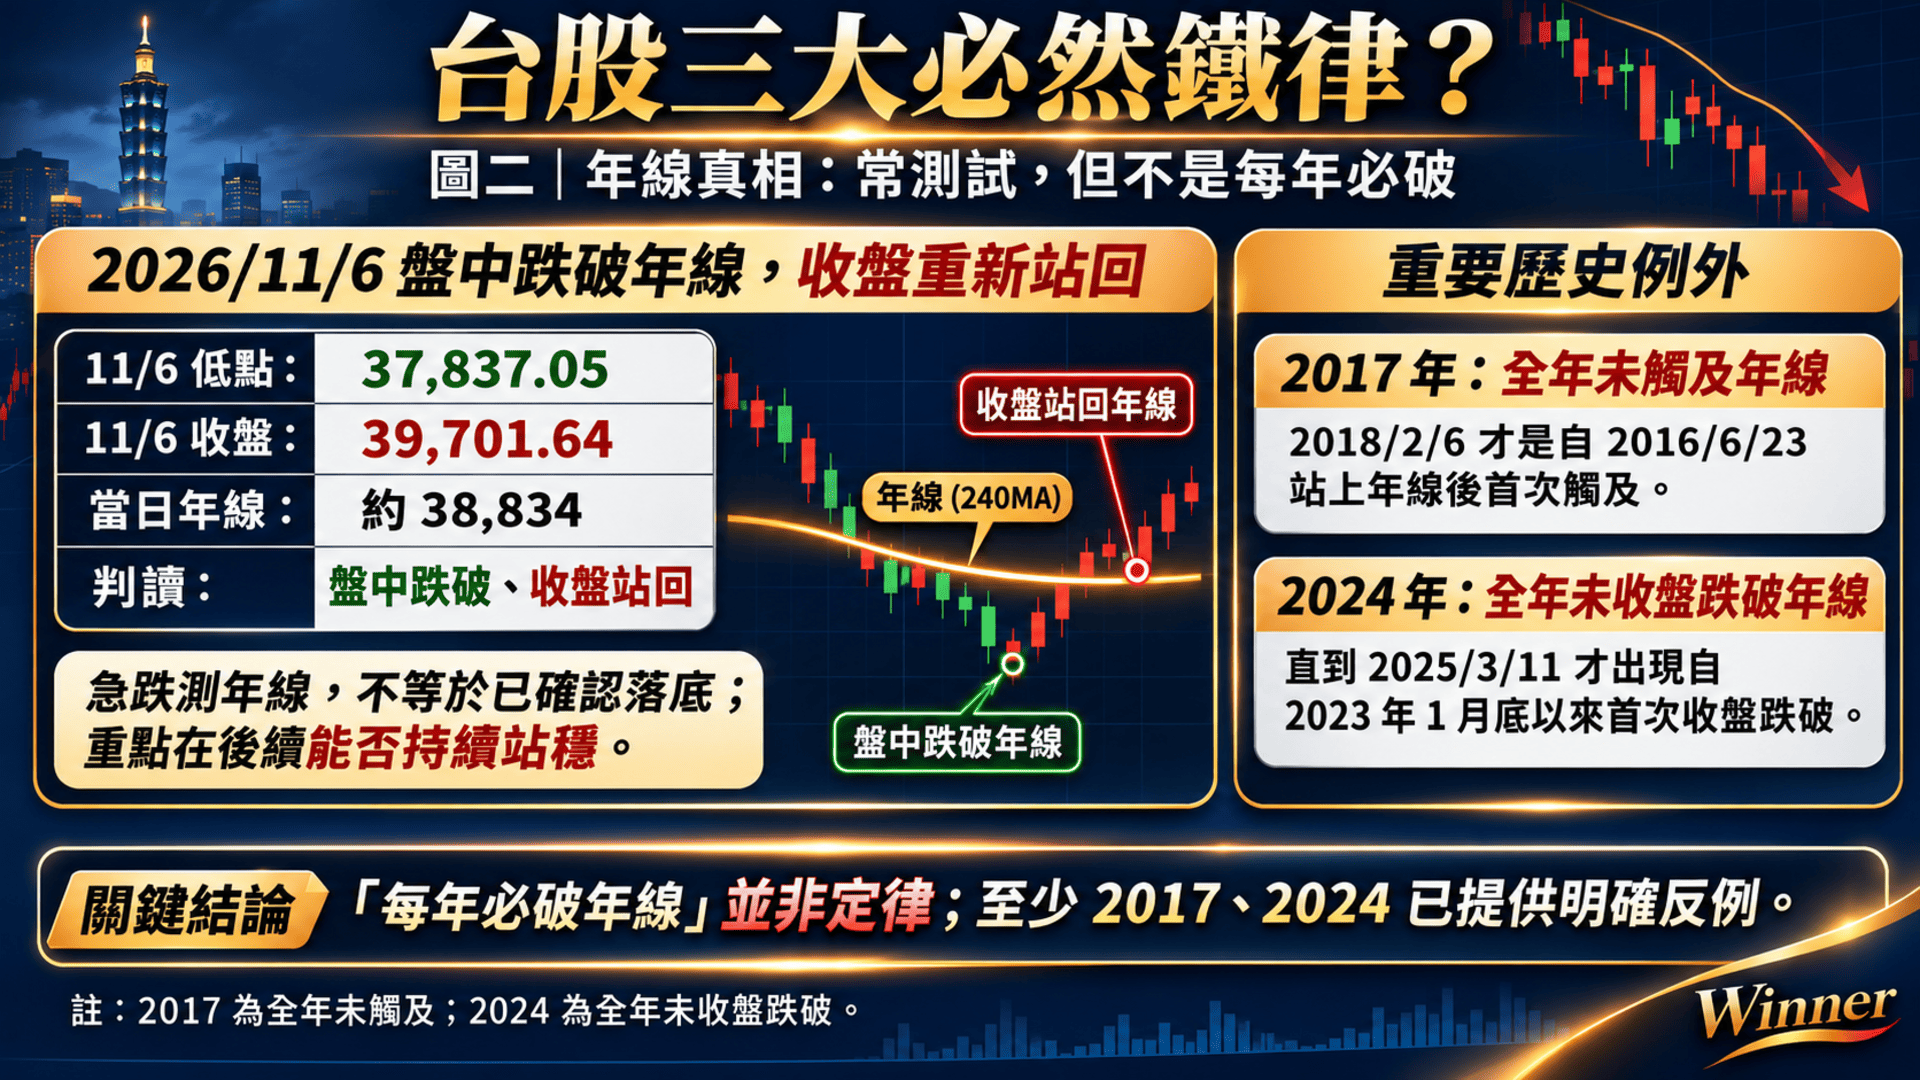
2026年11月6日,台股再次盤中跌破年線
11月6日,台股240日年線約位於38,834點附近;當天最低跌到37,837.05點,盤中低於年線約997點;但隨著低檔買盤承接,收盤回到39,701.64點,重新站上年線。
這是典型的「盤中跌破、收盤收復」;不過,單日重新站上年線,不等於市場已經確認落底 ! 接下來能否持續守穩、年線本身是否上揚、企業獲利與市場資金是否出現改善,才是後續觀察重點。
歷史並非每年都破線,但這不代表可以忽略年線
市場流傳「每年必破年線」的經驗,其實存在歷史例外 !
2017年,就是相當明確的一例:
根據中央社2018年2月6日的報導,台股當天盤中最低跌至10,300.40點,觸及約10,326點的年線;這是自2016年6月23日站上年線以來,約一年半首次觸及年線;換句話說,2017年整年並未觸及年線。
另一個值得注意的案例是2024年:
2024年8月5日,台股單日暴跌1,807.21點,盤中最低仍有19,783.50點,高於當時約19,000點的年線;直到2025年3月11日,大盤收在22,071.09點,才出現自2023年1月底以來首次收盤跌破年線的情況。因此,2024年全年並未收盤跌破年線;至於全年每個交易日的盤中低點是否都守住240日均線,仍須完整逐日回測,不能直接與2017年的「全年未觸及」混為一談。
由此可見,台股並非每年一定會碰到或跌破年線;但這些例外也不代表年線可以忽略。
第二個投資警示:不要只計算上漲空間,卻忘了回到長期均線可能需要付出的代價
長期多頭可以延續很久,市場也可能長時間維持在年線之上;問題在於,當投資人習慣了持續上漲的環境,容易把正常修正視為不可能發生的事情。如果手上都是現股,且沒有短期資金需求,市場回檔可能只是需要時間承受的資產波動;但如果持股集中、資金又來自借貸,則回測年線的過程,可能使投資人的擔保維持率與現金流同時承壓。
年線的意義,不是提醒我們每年一定要跌一次,而是提醒我們:市場即使處在長期多頭,也不能假設中間沒有大幅修正。
第三大警鐘:大盤跌幅與融資減幅的微妙關係,真正藏著槓桿風險
股市暴跌時,融資為什麼特別值得注意?
融資餘額是觀察市場槓桿部位的重要指標:
當市場上漲,部分投資人願意借入更多資金追逐行情,融資餘額可能隨之增加;但股市反轉時,融資持股也可能面臨追繳、減碼及強制處分壓力。
因此,資深投資人經常會觀察:當大盤出現一波明顯下跌,融資餘額究竟減少了多少?
市場流傳一種經驗,認為大盤跌幅若小於或等於融資減幅,可能代表槓桿籌碼去化得比較充分,有利於後續市場整理;這項觀察有其市場邏輯,但並不是判定底部的固定公式。
2026年這波行情:大盤跌20.31%,上市融資減16.25%
短短一個月,上市融資餘額減少約1,036.05億元;金額相當驚人,但融資減幅仍小於大盤同期收盤跌幅。更值得注意的,是融資追繳壓力已經具體浮現。根據11月6日中央社引用的證交所資料,11月5日全市場擔保維持率已降至159.77%,較前一交易日減少7.65個百分點;同日追繳戶數達2,352戶,追繳金額26.86億元;處分戶數222戶,處分金額6.42億元。
這些數字,比單純討論融資減幅有沒有超過大盤跌幅,更直接呈現槓桿部位承受的壓力;因為對投資人而言,最可怕的未必是市場最後會跌到哪裡,而是行情尚未走完,自己就已經沒有資金可以應付追繳。
歷史研究:融資減幅不一定要超過大盤跌幅,市場才會反彈
2005年6月1日,MoneyDJ刊載一份引用大華投信研究的報告,底層資料來自臺灣經濟新報;研究整理1997年至2004年間七次大盤下跌超過1,500點的回檔波段,並比較同期大盤跌幅與融資減幅。
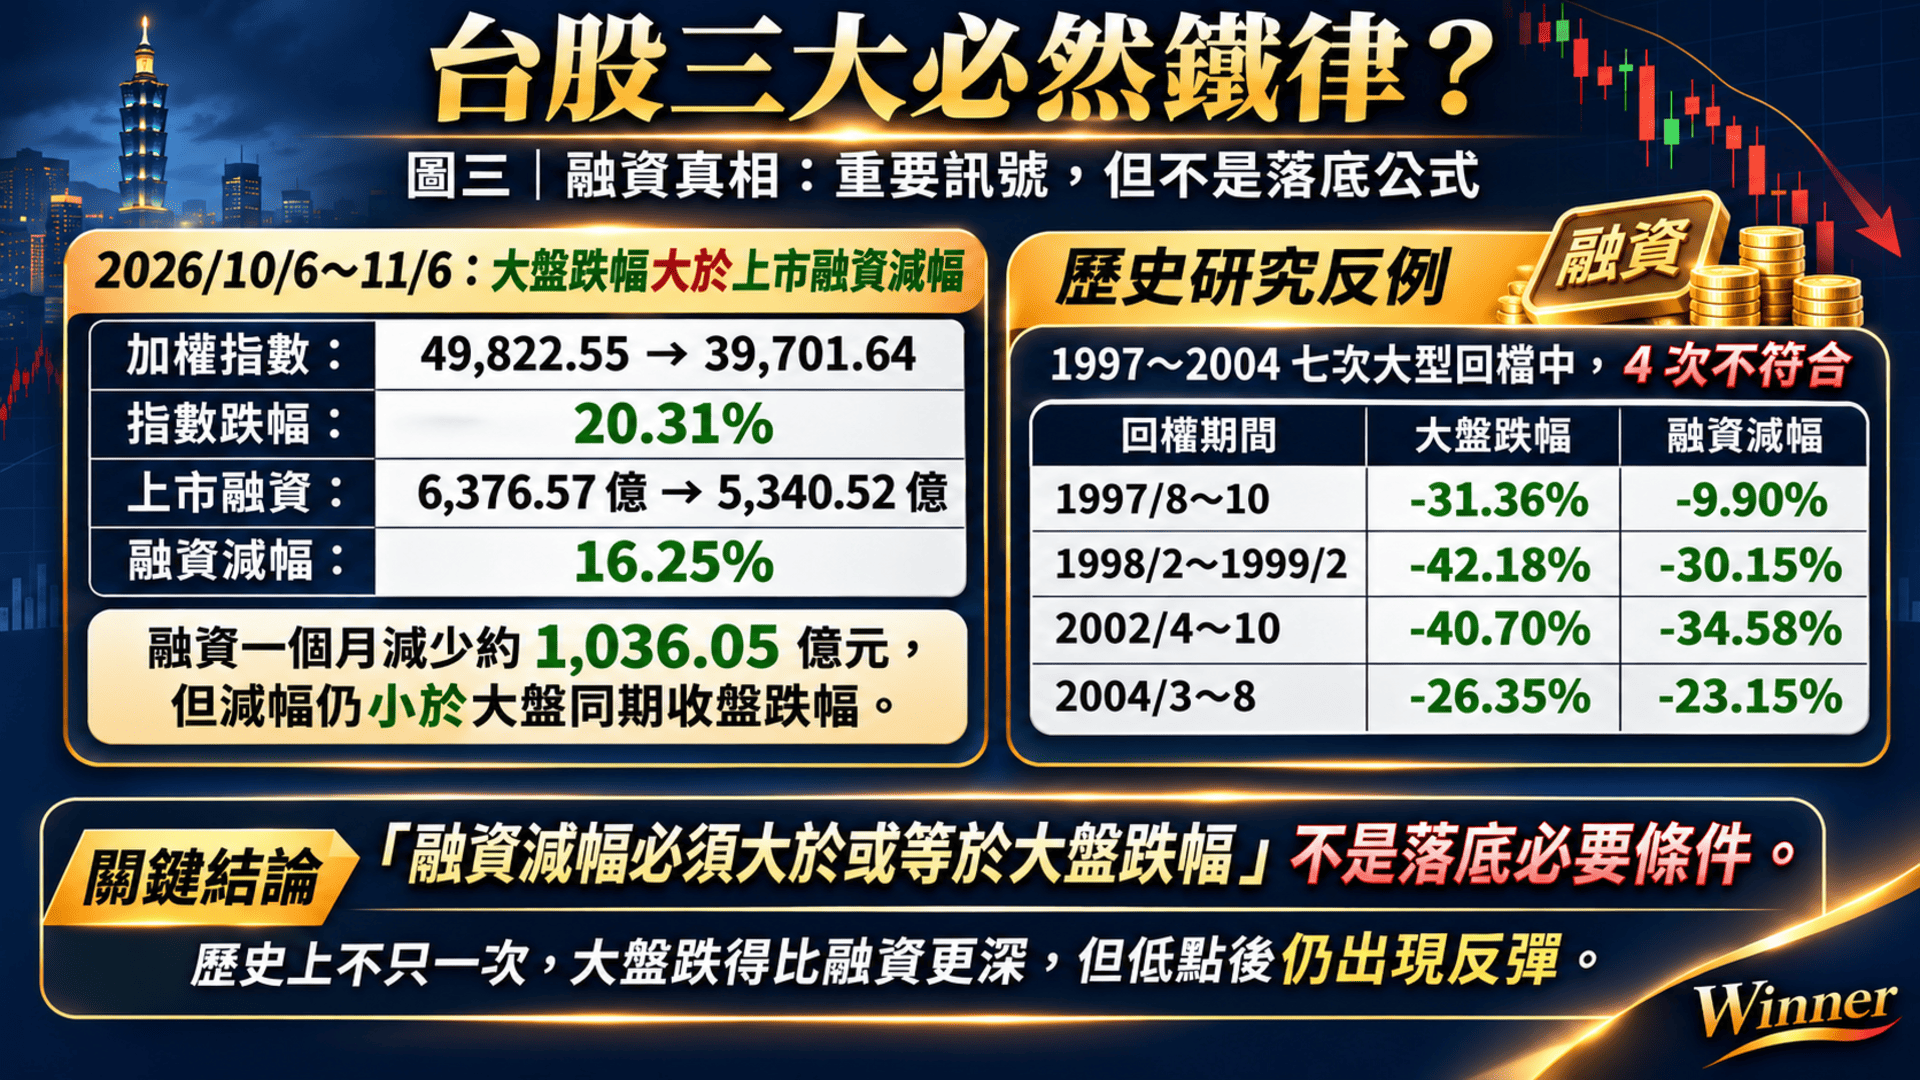
結果值得深思 !七次大型回檔中,有四次大盤跌幅大於融資減幅,只有三次融資減幅超過大盤跌幅。
例如1997年,大盤下跌31.36%,融資餘額卻只減少9.90%。2002年,大盤下跌40.70%,融資減幅為34.58%;這些案例說明,大盤跌幅與融資減幅並沒有固定必須遵守的比例。
而且,在上述四次融資減幅較小的歷史波段中,研究所選定的波段低點之後六個月,指數仍然出現不同程度的上漲;反過來看,2000年的歷史波段中,融資減幅高達65.62%,明顯超過大盤56.17%的跌幅,但低點後六個月的指數報酬仍約為負0.60%。
所以,融資減得夠多,不代表股市就一定會強勁反彈;同樣地,融資減幅尚未超過大盤跌幅,也不能直接推論市場一定還會下跌。這份研究屬於特定條件下的歷史波段比較,並非所有市場修正的完整回測。其低點也是事後才能確認,不能據此當作即時預測底部的方法。
第三個投資警示:融資可以放大獲利,也會放大資金壓力
融資與股票質押並非不能使用,真正的問題在於投資人是否理解槓桿風險,以及是否保有足夠的還款能力;大盤下跌20%,不等於所有股票都只跌20%;持股集中在波動較大的族群時,實際損失可能更大。而當借貸資金也投入股票市場時,除了資產價格下跌,還需要承擔利息、追繳擔保品及現金調度壓力。
對借錢投資的人而言,真正危險的不是帳面虧損,而是當股價已經大跌,自己卻因為資金不足,被迫在不願意的價格賣出股票。
四貸同堂:當市場反轉,最危險的不是股價下跌,而是現金流先撐不住!
多頭行情中的隱形風險:把可借的資金當成可以承受的風險
這幾年金融工具愈來愈普及,取得資金的方式也比過去多元。
房屋貸款、汽車貸款、信用貸款、股票融資、股票質押等,都是不同形式的負債工具;借貸本身並不必然代表財務不健康;例如適度房貸可以協助家庭購屋,合理信貸也可能有其資金運用需求。
真正需要警惕的是,當多種借貸同時存在,還把借來的錢持續投入高度波動的資產,就可能出現所謂的「四貸同堂」。
當股市一路上漲時,借貸者可能覺得:股票會漲、股息會發、資金借得到,利息似乎也負擔得起;甚至相信,只要股市長期向上,短期下跌就只是加碼機會。
但這種思考方式,有一個容易被忽略的風險。
資產的價格會隨市場波動,負債的到期日與還款義務卻不會因為股市下跌而自動消失 !
當大盤突然下跌20%,槓桿會如何放大損失?
我們用一個單純的數學情境說明:
假設某位投資人原本有100萬元自有資金,又另外借入100萬元,合計投入200萬元的股票資產;
若股票資產整體下跌20%,原本200萬元的資產將剩下160萬元;但借款本金仍有100萬元需要償還;扣除負債後,原本100萬元的自有權益只剩60萬元。
也就是說:股票資產下跌20%,自有權益卻縮水40%。
這只是槓桿放大損益的簡化數學示例,並非特定融資商品的實際核貸成數,也尚未計入利息、交易成本或追繳條件;如果投資人還有其他貸款,或需要不斷補足擔保品,實際資金壓力可能更複雜。
四貸同堂最危險的,是財務壓力可能連鎖擴大
當市場快速下跌,可能出現以下連鎖反應:
股價下跌 → 資產與擔保品價值縮水 → 融資或質押被追繳 → 必須動用現金 → 家庭還款能力受到擠壓 → 被迫賣出原本打算長期持有的資產。
如果借款用途、資產配置與現金流都高度依賴股市持續上漲,風險便可能集中爆發。尤其部分投資人表面上持有很多檔股票或ETF,但實際上大多集中在相似的科技股、半導體或高相關性指數;看起來是分散持股,市場下跌時卻可能同步受傷。
此外,槓桿型ETF、股票質押與一般融資各有不同的風險機制,不能以為融資餘額減少,就代表市場所有槓桿風險都已解除。
真正的財務安全,不是完全沒有借款,而是借款仍在可控制範圍內
這裡並不是要否定投資、反對適度槓桿,更不是宣稱所有負債者都必然陷入危機。
我們要提醒的是:不要讓自己的財務安全,建立在股市不能大跌的假設之上。
投資最重要的是保有選擇權 !
市場下跌時,有現金、有收入、有分散配置的投資人,通常較有能力決定要持有、減碼或等待;但當所有資金已經投入市場,借貸又不斷增加,投資人就可能失去自行決定交易時機的能力;這才是過度槓桿最值得警惕的風險。
居安思危:從三大市場經驗,重新檢視自己的資金與持股配置
這場萬點修正,不應只是用來感嘆股市跌得多麼驚人;更重要的是趁這個機會,重新檢視我們自己的投資與家庭財務。
第一,保留必要現金,不要把資金用到極限
投資資金應與家庭日常生活、緊急預備金及近期確定需要支付的款項分開;尤其有貸款的人,更應先整理未來6至12個月的必要支出與到期還款,確認即使市場下跌,也不必依賴賣股才能維持基本生活。
第二,持股可以積極,但配置不能失去平衡
長期看好的產業,可以是投資組合的重要部分;但即使產業前景良好,也不代表個別股票或相關ETF不會發生大幅回檔;定期檢視個股集中度、產業重疊程度及不同資產間的相關性,通常比單純增加持股檔數更重要。
真正的分散,不只是買很多檔,而是避免所有資產都受到相同風險牽動。
第三,槓桿應以最壞情境衡量,而不是以最佳報酬衡量
當股市快速上漲,借錢投資的報酬往往看起來十分誘人 !
但真正問題是:如果股票再下跌20%或30%,自己是否仍能應付所有借款、利息、追繳與必要生活支出?
如果答案是否定的,就代表財務結構可能已經過度依賴市場持續上漲。
第四,不要讓短期市場波動,決定家庭長期財務的命運
股市可能反彈,也可能再次下跌 !
長期投資人需要的是可以穿越市場循環的資金安排,而不是每一次都必須猜中轉折點;如果一場急跌就可能讓家庭現金流陷入危機,問題往往不只出在市場,而是原本的資金規劃缺少安全邊際。
最理想的資產配置,不是讓自己在多頭賺到最多,而是讓自己在空頭也有能力維持生活、控制風險,並保有重新出發的機會 !
回到2026年11月6日:三大警鐘正在提醒什麼?
這次萬點修正,讓三項長年熟悉的市場經驗,同時具有了現實意義 !
缺口方面:
7月31日遠在41,155~41,610點的向上缺口,已於11月6日被向下穿越;同一天,又留下40,435.83~41,513.57點的新向下缺口。
年線方面:
11月6日盤中跌破約38,834點的年線,收盤重新站回,但後續是否能持續站穩仍須觀察。
融資方面:
10月6日至11月6日,上市融資餘額減少超過1,036億元,降幅16.25%,顯示市場已出現明顯去槓桿壓力。
另外,國安基金已於11月6日召開第131次臨時委員會,決議授權執行秘書視情況動用資金執行市場安定任務;這代表主管機關也已注意到市場劇烈波動對信心造成的影響;但政策授權不等於保證股市止跌,也不能直接推論國安基金已經投入多少資金。
從市場分析角度來看,後續仍須持續追蹤缺口、年線、融資追繳情況與國際市場走勢;然而,對一般投資人而言,比預測指數下一步更重要的,是確認自己能不能承受下一次波動。
因為沒有人能保證11月6日就是最低點,也沒有人能保證市場一定會再次重演相同的修正幅度。
如果我們把所有資金都壓在「行情一定會漲回去」的假設上,等於把自己的財務安全交給了無法控制的市場。
結語:三大「必然」不是預言,而是老股民留給市場的風險提醒
台股長期以來經歷無數多空循環 !
每一次多頭行情,都可能創造新的財富、新的產業領袖與新的投資機會;但每一次重大修正,也總會提醒市場:風險從來沒有因為股市上漲而消失。
「逢缺口必補」: 提醒我們不要忽略市場可能重新回測過去價格的風險 !
「幾乎每年回測年線」: 提醒我們即使長期多頭強勁,也要為中長期修正預留空間 !
「大盤跌幅與融資減幅的微妙關係」: 提醒我們除了觀察股價,也要留意市場槓桿、籌碼去化與可能出現的被迫賣壓 !
這些經驗都有歷史例外,因此不應當成百分之百的市場定律;但我們也不該因為存在例外,就忽略它們累積多年的觀察價值;真正的重點,不是證明哪一條必然永遠正確,而是透過這些經驗,讓投資人始終保有風險意識。
尤其當市場不斷創新高、看多聲音愈來愈一致、借貸資金愈來愈容易取得的時候,更應該提醒自己:
多頭市場最容易讓人忘記的,不是如何賺錢,而是如何保住已經擁有的財富 !!
對於過度樂觀、四貸同堂、持股高度集中,又習慣把資金用到極限的投資人而言,這次萬點急跌值得成為一次深刻的財務提醒 !
投資可以積極,人生不能豪賭 !!
可以相信台灣產業的長期競爭力,但不必因此否認股市存在大幅修正的可能;可以參與多頭行情,也應該保留面對空頭的能力。因為真正成功的投資,不是只在行情好的時候賺得漂亮,而是在行情最差的時候,依然有能力守住資產、照顧家庭、維持生活,並等待下一次機會。
「股市沒有永遠的必然,但風險永遠存在。真正該守住的,不只是缺口與年線,而是自己的資金安全線。」
浮利如雲隨風去,負債似山壓肩頭;
多頭莫忘空頭險,手握選擇度春秋。
資料截止:2026年11月6日台股收盤及晚間信用交易統計。本文中的歷史案例用於說明市場經驗及其例外,並非所有年度、缺口或波段的全量逐日回測。融資金額及其他市場數據可能因後續公告調整,應以主管機關最終資料為準。本文僅供市場研究、投資風險教育與財經評論,不構成個別投資建議。投資有風險,歷史績效不代表未來報酬。
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。