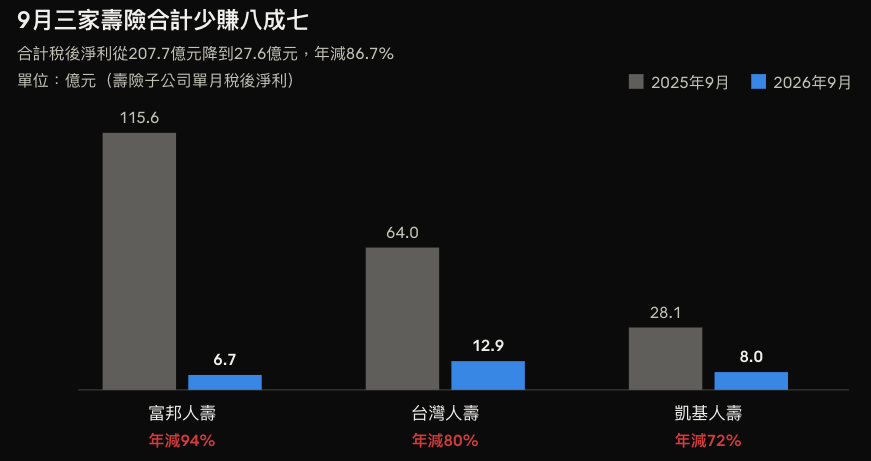
2026年9月份,富邦金(2881)旗下的富邦人壽、中信金(2891)旗下的台灣人壽、凱基金(2883)旗下的凱基人壽,三家壽險單月合計只賺27.6億元。去年同一個月,這三家合計賺了207.7億元,一口氣少了將近87%。
兇手很好抓。聯準會9月16日睽違三年再升息一碼,10年期美債殖利率當天站上5%,整個第三季升了超過80個基點。債券價格跟殖利率反向走,壽險帳上那一大坨海外債,當然先流血。
不過,帳面受傷只是故事的一半。殖利率高,對一家每年要把大把新保費拿去買債的壽險公司來說,代表新進資產的收益變高。問題在於:這筆較高的收益,留不留得下來變成利潤?
2026年新制上路之後,這個問題的答案跟過去不一樣了。下面一層一層拆給你看。
他們抱的,根本不是美國公債
很多人一聽到「美債跌,壽險慘」,腦中浮現的是壽險抱著一整倉美國公債。其實不是。台灣大型壽險的海外部位,主力是投資等級公司債和金融債,主權公債只是其中一塊,同業龍頭國壽甚至幾乎不碰美國公債。
所以真正該盯的價格,不只是10年期美債,而是壽險業的投資指標:穆迪A級公司債殖利率。這個數字第三季已經升到6.52%,一季就漲了79個基點。
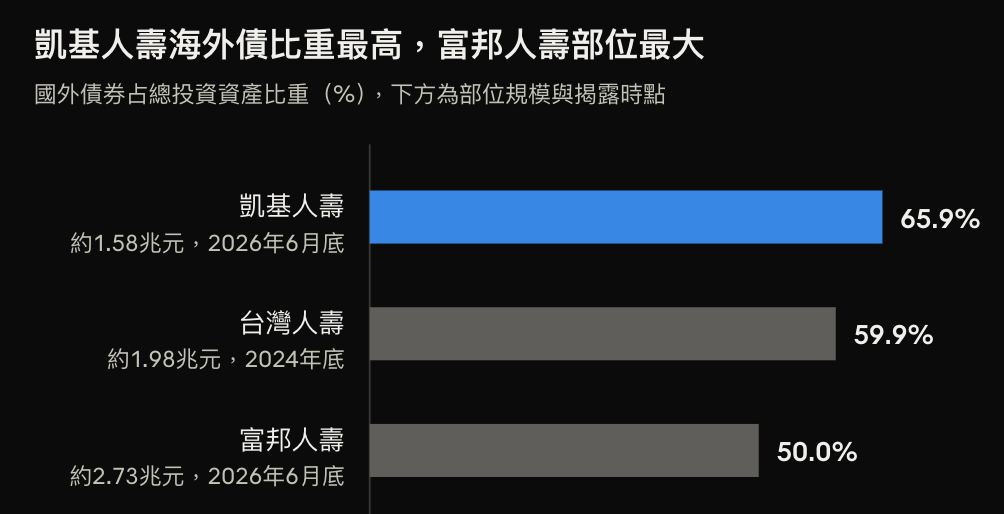
三家的海外債曝險差距不小。富邦人壽6月底國外債券2兆7,297億元,規模最大,占總投資資產剛好一半,區域上北美佔五成多,其餘分散在歐洲和亞洲。凱基人壽國外債券比重65.9%,是三家裡最高的,不過它已經開始跟著外幣保單到期,把錢陸續匯回台灣。台灣人壽總投資資產約2.1兆元,最近一次公開的國外債券比重是2024年底的59.9%。
重點來了。債券跌價會不會傷到EPS,要看它被放在哪個抽屜。第一個抽屜叫AC,按攤銷後成本記帳,抱到期,市價怎麼跳都不認列。第二個叫OCI,漲跌打在淨值上,不進損益表。只有第三個FVTPL抽屜,市價一動就直接吃掉當月獲利。
以台灣人壽為例,AC部位占45%、OCI占46%,兩個抽屜加起來就是九成一,會直接打到損益表的部位其實不大。9月那八成七的縮水,主要就是小抽屜的評價損失,加上9月現金股息入帳變少。
還有一部分是壽險自己主動選的。富邦人壽說得很白,9月它是趁利率反彈,把固定收益部位重新配置到高利率的債券上。短期認了評價跟處分損失,換的是後面幾年更高的利息收入。這是壽險自己的選擇,成效要看後面幾年的利息收入能不能兌現。
2%的成本,6%的新錢
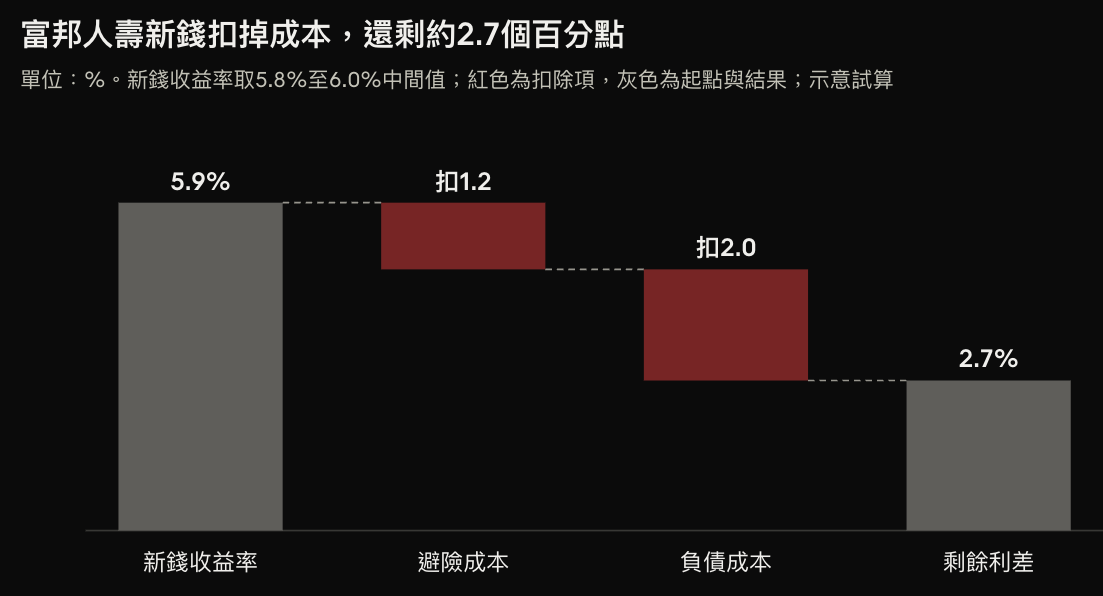
這段是整篇的核心。壽險賺的是利差,也就是投資收益減掉保單的負債成本。2026年接軌新制之後,負債改用公允價值衡量,富邦人壽的負債成本從2.6%降到2.0%,凱基人壽從2025年的3.12%預估降到2.2%左右,台灣人壽上半年是2.47%。
那新錢買到什麼價位?富邦人壽自己說,第二季起持續投入長天期債券,新資金收益率可以到5.8%到6.0%。一邊是2%的成本,一邊是接近6%的新錢,就算扣掉約1.2%的避險成本,帳面上的利差仍有空間。
更有意思的是第二個新邏輯:利率上升,壽險淨值反而會增加。原因是新制下保單負債要用市場利率折現,利率越高,負債現值越小。富邦人壽上半年淨值增加的理由之一,就是台美無風險利率上升讓保險負債的公允價值減少。
凱基人壽算得更具體:美國利率升一碼、台灣利率跟著升大約三分之一,它的淨值比可以多0.5個百分點。過去壽險面對升息,只能看著資產跌價、負債不動,兩頭不對稱。現在負債也會跟著動,升息的痛,有一部分被負債端吃掉了。
再加上一個順風:匯率。升息讓美元變強,新台幣11月9日收在32.882元,是一年半以來的低點。壽險業的匯率水庫,外價金加特別盈餘公積,9月底合計1兆1,109億元,避險比率降到40.95%的史上新低,前九月淨匯損年減近七成。以前壽險最怕的匯損,這一輪壓力明顯減輕。
這也是2026年和過去最大的不同:升息對壽險的影響,不再只有資產端單向受傷。
拆三份自結,照美債敏感度排隊
三家都受傷,但傷的程度剛好照著壽險在集團裡的份量排隊:富邦人壽9月年減94%,台灣人壽年減80%,凱基人壽年減72%。但我要你看的不是單月,是拉到前9月之後,每一家的錢到底從哪裡來。
富邦金是三家裡最純的壽險股
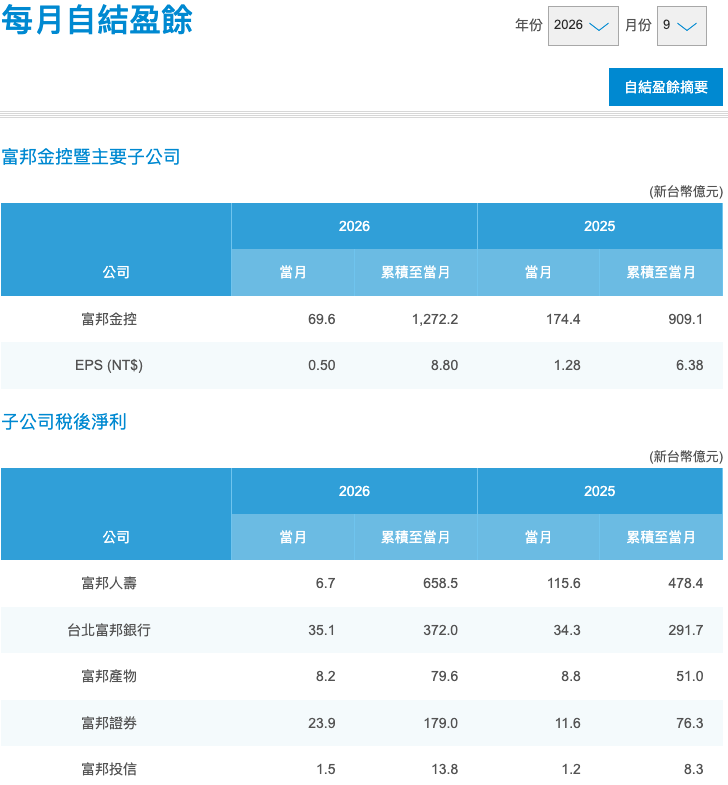
前9月稅後1,272.2億元、EPS 8.80元,年增將近四成。帳面上富邦人壽658.5億元,占金控大約五成二;但把壽險賣股票落袋、依新制直接進保留盈餘的FVOCI處分利益加回來,富邦人壽對保留盈餘的貢獻是1,828.8億元,金控合計2,499.6億元、每股17.56元,壽險占比一口氣跳到七成三。
這代表美債一跌它最痛,9月金控單月獲利從去年的174.4億元掉到69.6億元;反過來說,殖利率若回落,受影響最大的也是它。資本面上,董事長蔡明興透露,富邦人壽實際TIS資本適足率是177%,只是規定只能揭露140%的目標值,明年考慮直接退出過渡措施。配角也別忽略,富邦證券前9月年增134.6%,北富銀年增27.5%。
凱基金是三家裡最容易被看錯的
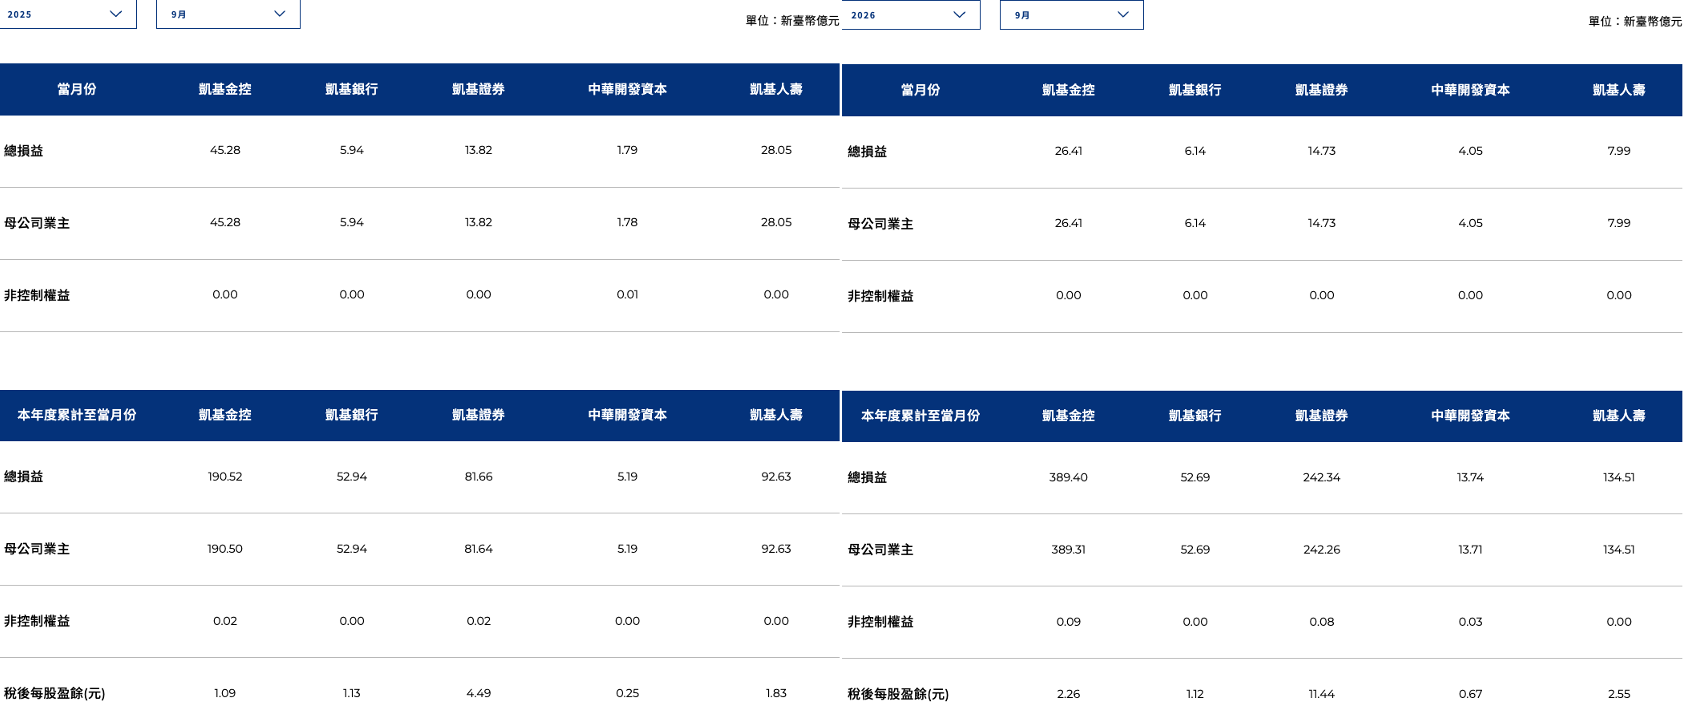
前9月稅後389.31億元、EPS 2.26元,比去年同期翻了一倍多。但你仔細看這張表,凱基證券一家就賺了242.26億元,占金控六成二,凱基人壽帳面只有134.51億元。EPS看起來,它是一家券商金控。
可是凱基人壽前三季的FVOCI股票處分利益有544.07億元,加回去之後對保留盈餘貢獻678.59億元,占金控936.26億元的七成二。也就是說,它的EPS靠券商,配息底氣其實靠壽險,每股淨值也從年初18.6元拉到6月底26.71元。它的國外債比重三家最高,依公司揭露的敏感度,升息對它的淨值比是正向影響。再加上凱基人壽9月新契約保費165億元、年增188%,創近5年單月新高,總經理楊文鈞也公開說股利「絕對不會掉隊」。
中信金是三家裡波動最小的
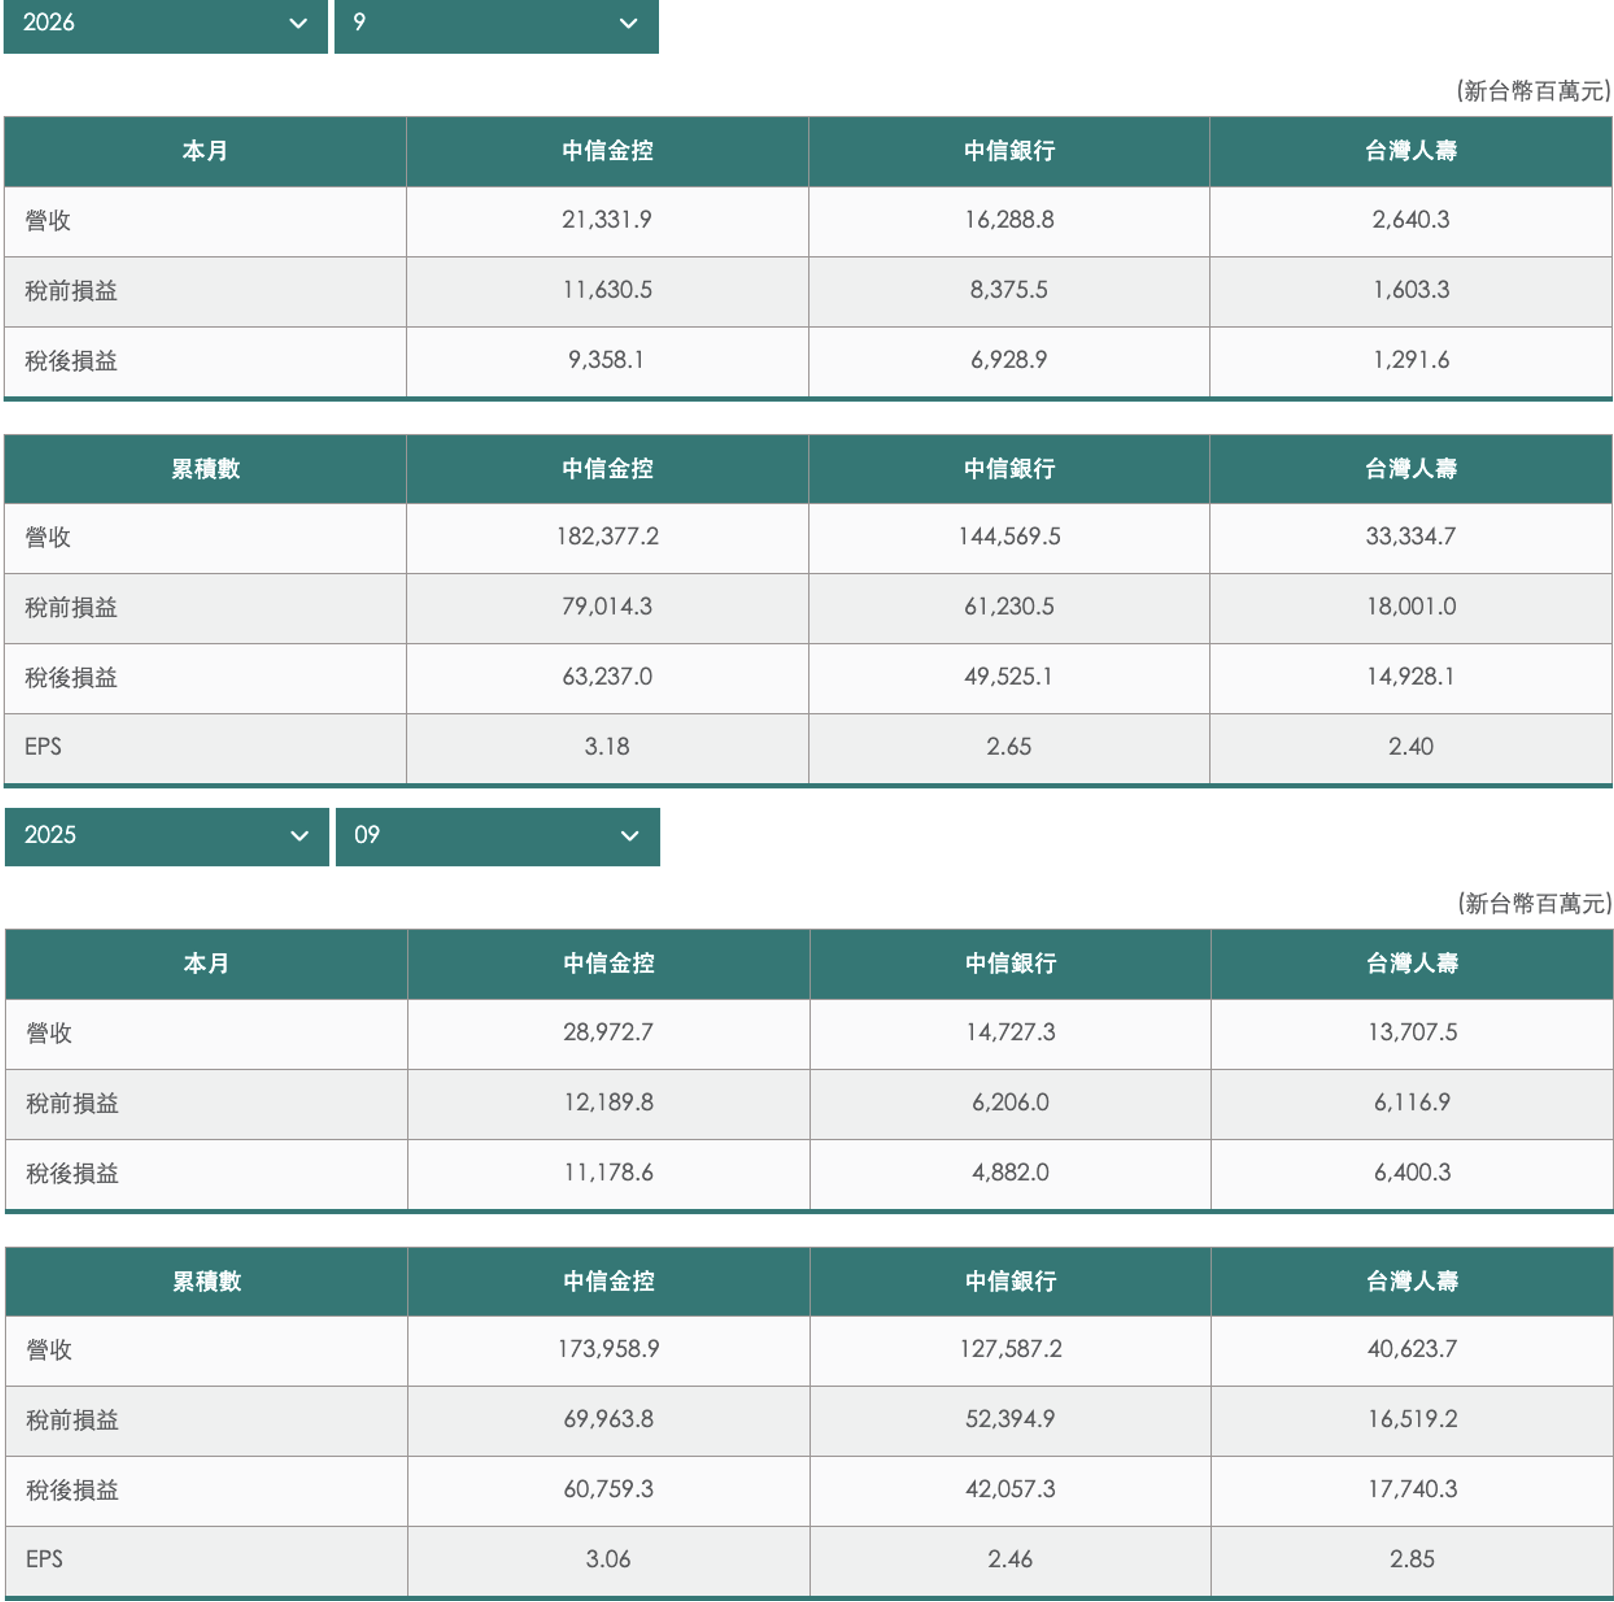
前9月稅後632.37億元、EPS 3.18元,年增4.1%,數字最溫和,原因是它本來就不太靠壽險。中信銀前9月賺495.25億元、年增17.8%,占金控七成八;台灣人壽149.28億元,反而比去年少了15.9%。
所以美債殺壽險那個月,中信金金控只年減16%,是三家裡跌幅最小的。台灣人壽的利差雖然只有0.92%,但避險比率已經降到32%,年底目標再往下到25%到30%,全年新契約保費目標也從820億元上調到千億元以上。股利方面,管理層說配發率目標60%到65%,而且OCI裡的股票資本利得也能拿來配。前9月本期淨利加FVOCI處分利益,對保留盈餘的影響是每股6.68元。
空方問:帳上那7,468億怎麼辦?
不要只講好話,根據金管會最新統計,14家金控第三季帳上未實現投資收益一季蒸發7,468億元,9月底只剩下1,941億元;海外部位的未實現損失擴大到7,779億元,美國最慘。
這筆帳會打在淨值下的「其他權益」。規定是年底其他權益的減項如果比前一年擴大,差額要提列特別盈餘公積,等於有一部分盈餘不能拿來發股利。壽險型金控,就是這條規定最直接的對象。
第四季也還沒結束。市場預期聯準會12月再升息的機率逾七成,11月初台股急殺又讓壽險的FVOCI股票部位縮水,債和股這兩條線,年底前都還可能再晃一次。
把兩件事分開講。第一,這是帳面損失,不是現金損失,放在AC的債券抱到期,這個問題根本不會發生。第二,這三家今年已經把大量股票獲利落袋,富邦金每股17.56元、中信金每股6.68元、凱基金對保留盈餘936億元,已經實現的錢,不會因為年底評價而消失。
真正要盯的,是12月31日那一天的其他權益。它決定2027年的股利,最後能拿出多少。
回到利率來講,當美債殖利率衝上5%,對壽險是災難還是禮物?短期它讓帳面難看,特別是9月份,但長期來看,壽險公司是用約2%的負債成本,去承接接近6%收益的新資產,因此這筆帳能不能兌現,還要看利率與匯率怎麼走。而且2026年的新制,第一次讓負債跟著利率走,也讓賣股票的獲利直接變成可以分配的盈餘。
三家的差別,在於對美債的敏感度不同。富邦金對美債最敏感,受傷與回升的幅度都最大;凱基金是券商加壽險的雙引擎,EPS和淨值各有支撐;中信金以銀行為主體,美債風暴中波動最小。接下來的觀察點很明確:12月的FOMC、年底那一天的其他權益,還有明年初的配息公告。這些數字公布後,才知道今年的高利率環境,最後在三家帳上留下了什麼。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。