00406A憑什麼爆紅?65萬月領1萬元的真相:高配息、掩護性買權與千億規模背後的機會和代價
縱然次次速填息,難敵急殺破發低;
兩成回撤傷根本,莫為權金困局迷。
Winner 財經研究專題|2026年10月31日
月月配息,究竟是創造財富,還是改變財富抵達投資人口袋的方式?
台灣ETF市場出現了一種值得重新理解的收益模式;
過去,投資人談到ETF,往往想到兩種選擇:一種是追求長期資產增值的市值型ETF,另一種是希望定期領息的高股息ETF;如今,除了主動式ETF的興起,00406A「主動中信台灣收益」把主動選股、選擇權交易與月配息結合,提供了另一種選擇。
這項設計確實有吸引力 ! 尤其當市場傳出「不到65萬元,每月就能領取1萬元」時,更容易讓投資人聯想到退休現金流、薪資補貼,甚至提早實現被動收入;
但投資商品的吸引力,不能只從發了多少錢判斷 !
00406A的本質,是以股票部位承擔市場風險,再透過賣出買權,將部分上漲潛力轉換成權利金收入。
它可能改善特定行情下的現金流表現,也可能在強勁牛市落後於單純持有股票的策略;面對劇烈下跌時,更不能把權利金誤認為保本機制。
真正需要回答的問題,不是「它能不能月月配息」,而是「投資人領到這些錢之後,整體資產究竟增加了多少」!!
以下便用Q&A的簡要方式來讓大家了解此檔目前人氣爆棚的ETF !
01|00406A是什麼?它和一般ETF有何不同?
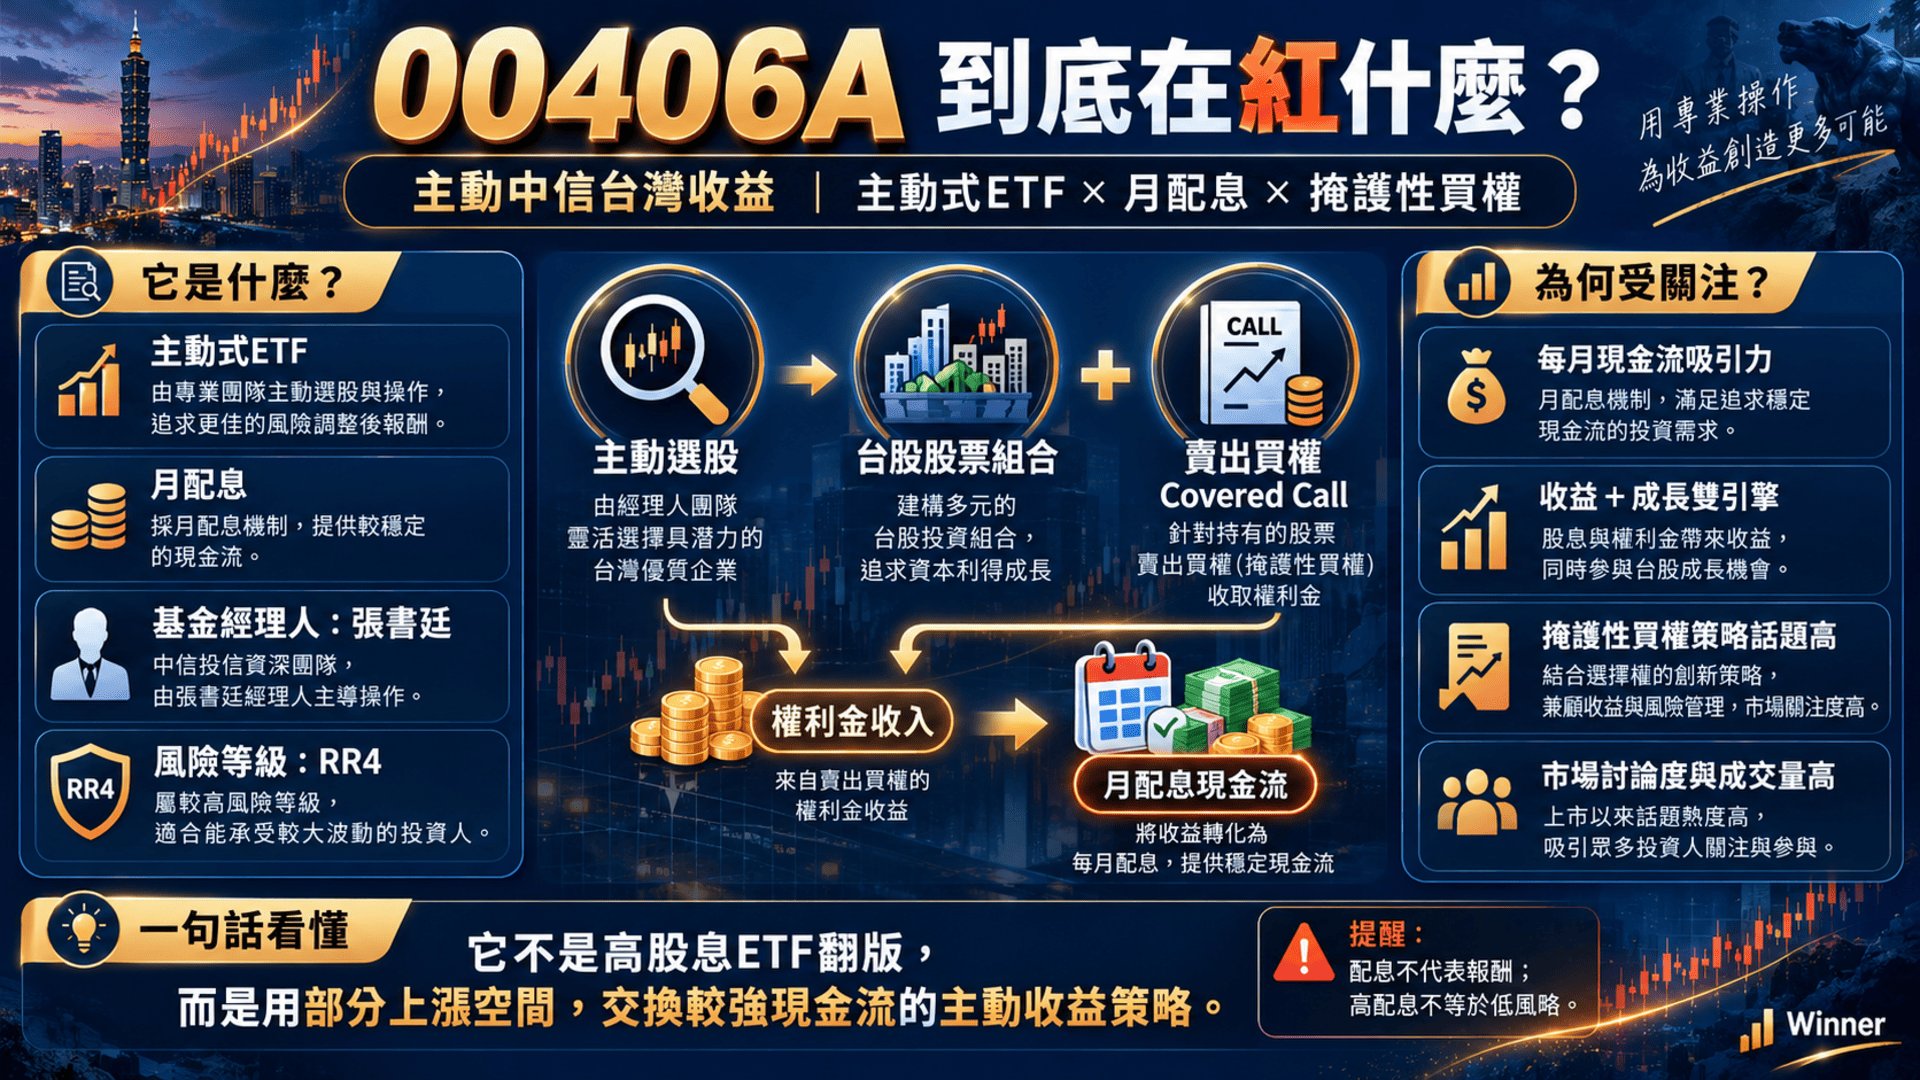
00406A全名為「中國信託台灣收益成長主動式ETF證券投資信託基金」,由中國信託投信發行,2026年6月2日成立、6月11日掛牌,初始發行價格每單位10元。
基金經理人為張書廷,風險報酬等級RR4,採月配息制度;
它不追蹤指數,由經理團隊依產業成長、股利成長與股價動能選股,並賣出台指選擇權買權賺取權利金。契約規定股票相關部位不得低於淨資產的70%,賣出買權的名目曝險可在0%至25%間調整,經理費加保管費合計0.785%(0.75%+0.035%)。本質上,它是承擔台股風險的權益型ETF,不是債券、定存或保本商品。
依基金公開資料,股票相關投資部位原則上不得低於基金淨資產價值的70%,因此它的核心仍然是一檔承擔台灣股票市場風險的權益型ETF,而不是債券基金、定存或固定收益保本商品。
依中信投信10月28日公告的申購買回清單(部位基準日10月27日),基金持有63檔股票,合計占淨資產84.81%,台積電權重9.50%居首;前十大合計約47.8%且全屬電子相關,依序為台積電、台光電、欣興、聯發科、奇鋐、健策、旺矽、南電、智邦、創意電子。除了股票,基金還持有約21%至24%淨資產的多方台指期貨,並賣出台指買權,後文會看到這兩塊如何影響風險。
02|00406A到底在紅什麼?散戶與大型資金看到了什麼?
散戶的四個吸引點
- 現金流有感:每月入帳比淨值緩慢增加更有感,對有生活支出的人尤其如此。
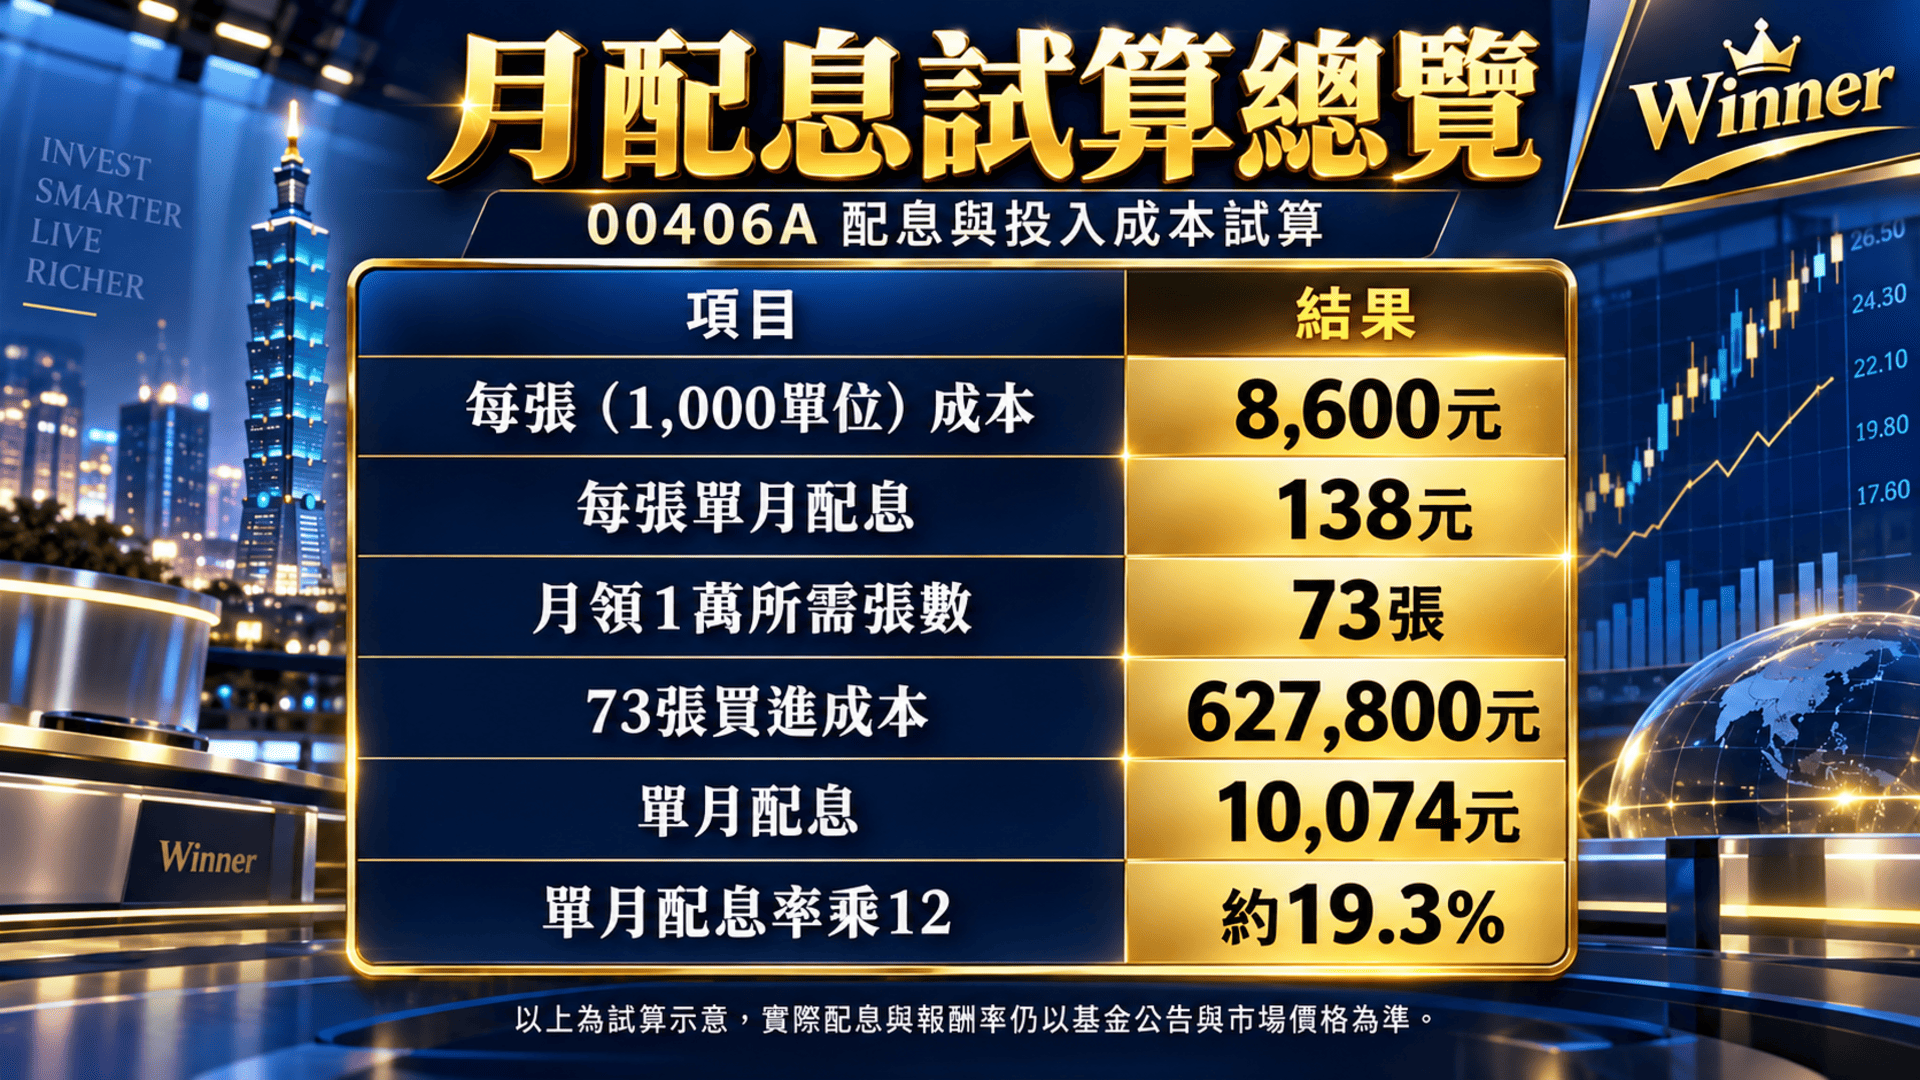
- 視覺上的高配息率:前四期配息為0.128、0.138、0.138、0.138元(第四期11月3日除息)。以8.60元計,單月約1.6%,乘12即約19.3%的「年化配息率」。
- 破發照配、次次填息:淨值跌破10元仍持續配息,前三次除息分別在1天、15天、1天內填息。
- 稅務想像:配息被歸類為已實現資本利得,被認為可避開股利所得稅與補充保費(第七節說明)。
時機也推了一把:加權指數一度衝到49,968點,10月底回落至45,211.83點(約跌4,757點、9.5%),10月30日單日重挫1,156.5點(−2.49%)。對高檔懼高、想找「破發低接」標的的散戶,8.60元的00406A成了焦點。
政府與機構資金要分開看: 政府核准發行、商品受監理、法人參與交易,與政府基金實際大量持有,是不同層次的事。目前未取得足以證實特定政府基金大規模持有的公開持倉資料,「官股行庫湧入」在看到具體揭露前,只能視為市場說法。機構資金可能關注的理由,屬合理推論:規模與流動性足以容納大額資金;波動率偏高時,賣出買權可把波動換成權利金;自營商與造市商在申購與買賣間套利造市,也會出現在成交與持倉中,但這不等於長期看好。
03|與市值型、高股息、一般主動式ETF有何異同?
相同處:四者都在集中市場掛牌、以台股為主要底層、持有一籃子資產、每日揭露淨值與持股,賣出同樣課千分之一證交稅。差異在於「報酬怎麼產生」:
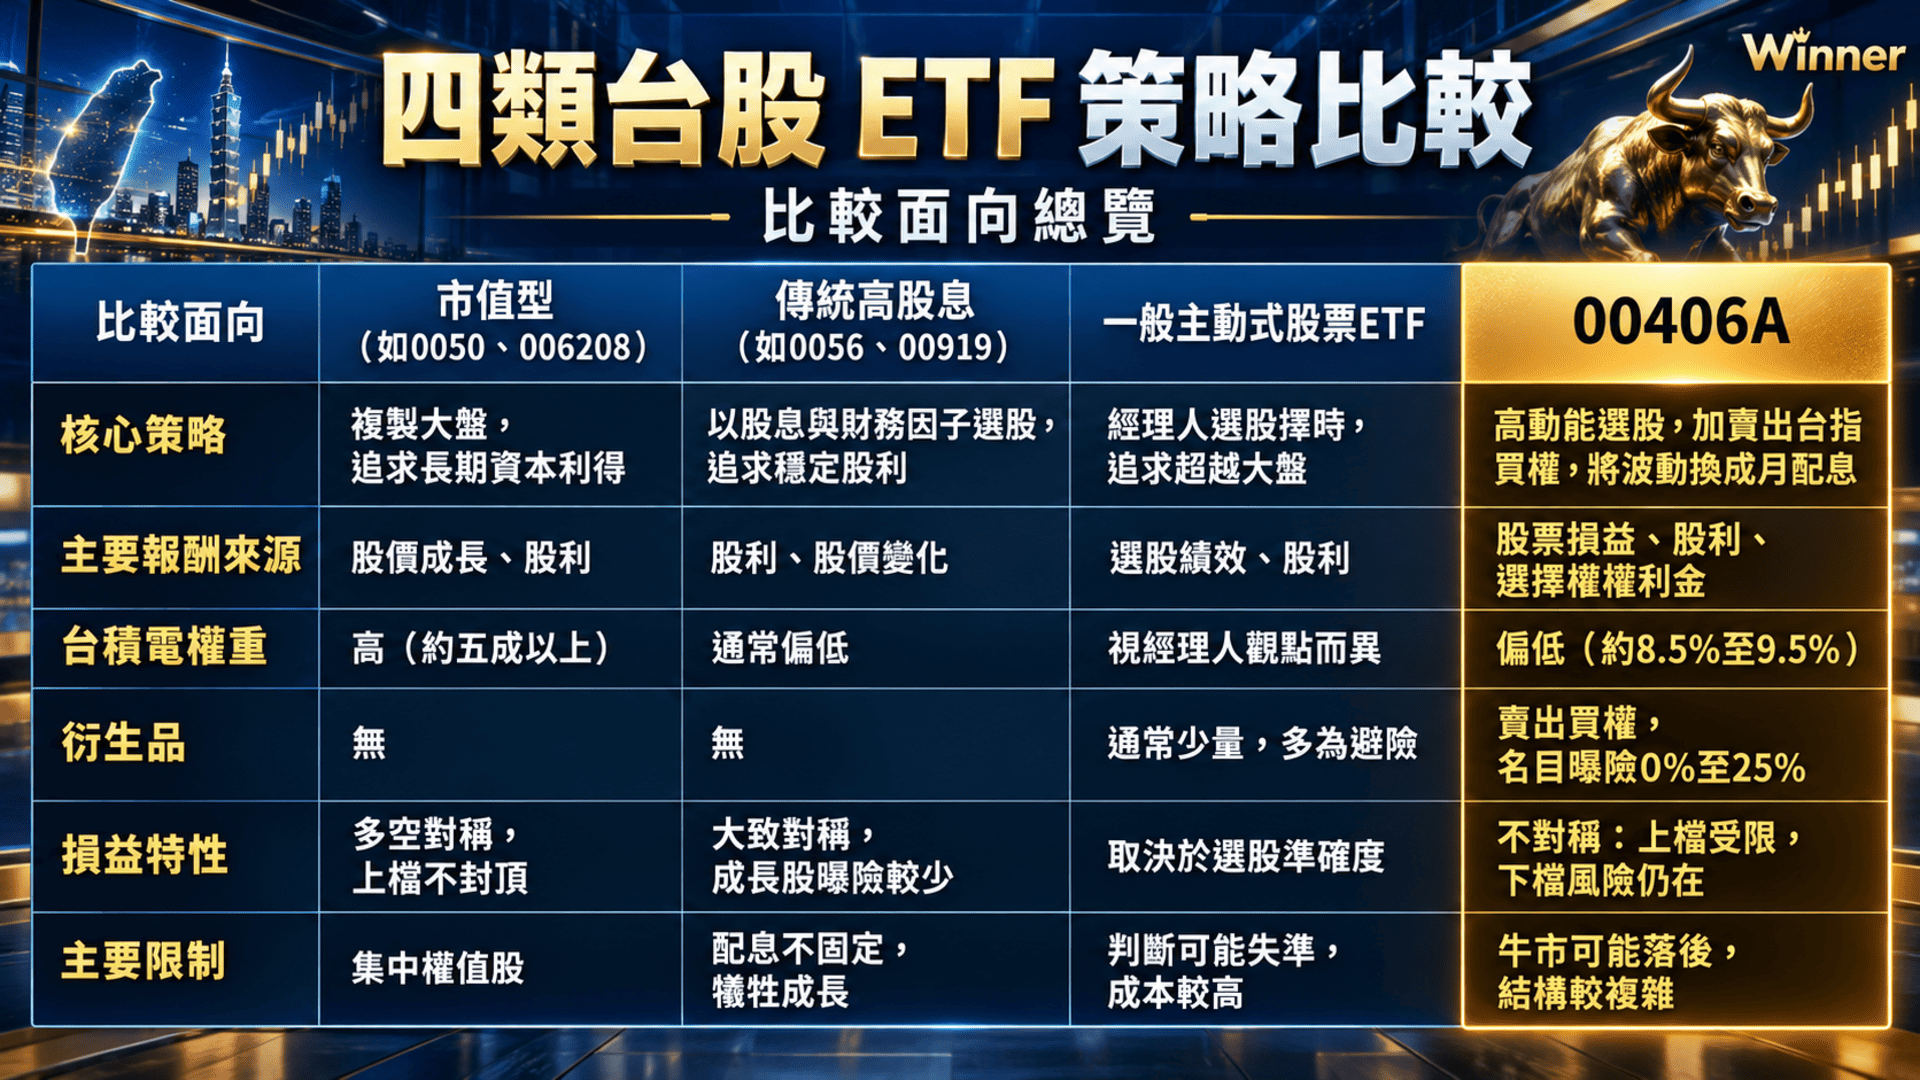
最大的差異,是00406A願意用部分上檔機會交換眼前現金;因此它不能簡單歸類成「配息比較高的高股息ETF」,而是股票加選擇權的雙重策略商品。
04|什麼是掩護性買權?00406A如何把行情變成權利金?原理、配息來源與「權利金不是免費午餐」
原理:持有股票的同時賣出買權(Covered Call)並收取權利金;買方付費,取得分享指數上漲的權利;賣方則承擔指數漲過履約價時的結算義務。
簡化例子:組合價值100元,賣出履約價105元的買權,收權利金2元。到期仍低於105元,賣方保有2元;漲到115元,買權產生約10元不利損益,股票漲的15元扣掉10元再加2元,只剩7元;若跌到80元,2元權利金只能緩衝,無法抵銷20元跌幅。權利金不是額外報酬,而是以部分上漲機會交換來的收入。
00406A有兩個技術重點。其一,賣的是台指選擇權而非個股買權,屬部分覆蓋,持股與加權指數走勢不同時,兩邊損益無法完美互抵,這是基差風險。其二,25%是名目曝險口徑,不等於動用25%資金,也不能把期貨、選擇權名目與現貨直接相加。
配息是否都來自權利金?不是。 契約下可分配的收益包括股利、利息、收益平準金、符合定義的買權權利金,另可額外增配已實現的其他國內資本利得(受發行價與配息後淨值條件限制)。至今四期配息,公告的組成皆為100%選擇權權利金;第四期(11月3日除息)於10月30日公布實際配發0.138元,同樣全數來自賣出選擇權權利金所產生的已實現資本利得,未涉及股利所得及收益平準金。再加上淨值低於10元發行價,依契約不能用資本利得加配,可分配收益只剩經常性收入,配息因此幾乎完全仰賴權利金。來源一致讓配息邏輯容易追蹤,卻也是集中風險:一旦選擇權波動率下降,或指數急漲使買權被穿價,下一期配息就可能受影響。但前三期的組成屬公告預估,最終以分配通知書為準,契約也保留調整配息金額、甚至不配息的空間。
05|為何跌破10元發行價,還能持續高配息?月配息的優勢與代價
許多ETF對資本利得配息設有淨值門檻,00406A則把可分配收益分成兩類:權利金、股利、平準金屬一類,不受「淨值須高於10元」限制;只有額外增配的其他資本利得,才受淨值條件約束。權利金每月結算入袋,與現貨損益各自獨立,所以即使股票部位浮虧、淨值低於10元,仍可合法配息。從實際公告看,至今四次配息(含11月3日除息這一期)的預估組成皆為100%選擇權權利金,破發後仍能高配息,靠的正是這類不受淨值門檻限制的來源,而非現貨獲利。
但「可配」不等於「賺錢」。現貨下跌、其他選擇權損益與交易成本,都會讓淨值下降;至今四次配息的預估組成都是100%權利金,等於以每月收進的權利金支應配息,能留在基金裡彌補淨值下跌的緩衝就有限。依投信公告,各期當期配息率約為1.4%至1.6%;已實現權利金的總額公開資料未揭露,配息後究竟剩多少緩衝,外界無從確認。破發仍高配息,是分配制度的特性,不是基金已克服虧損的證明。
月配息的優勢:現金流與每月開銷對齊,退休者可減少賣股,上班族可定期再投入、養成紀律。代價:除息後淨值同額扣減,只是把資產從基金移到個人帳戶;若投資績效無法彌補,就會出現單位數不變、配息持續、本金縮水。對沒有立即現金需求的人,月配息還可能增加再投入的摩擦與資金閒置。
06|不到65萬元,每月領1萬元,真的辦得到嗎?有這麼好、這麼穩嗎?
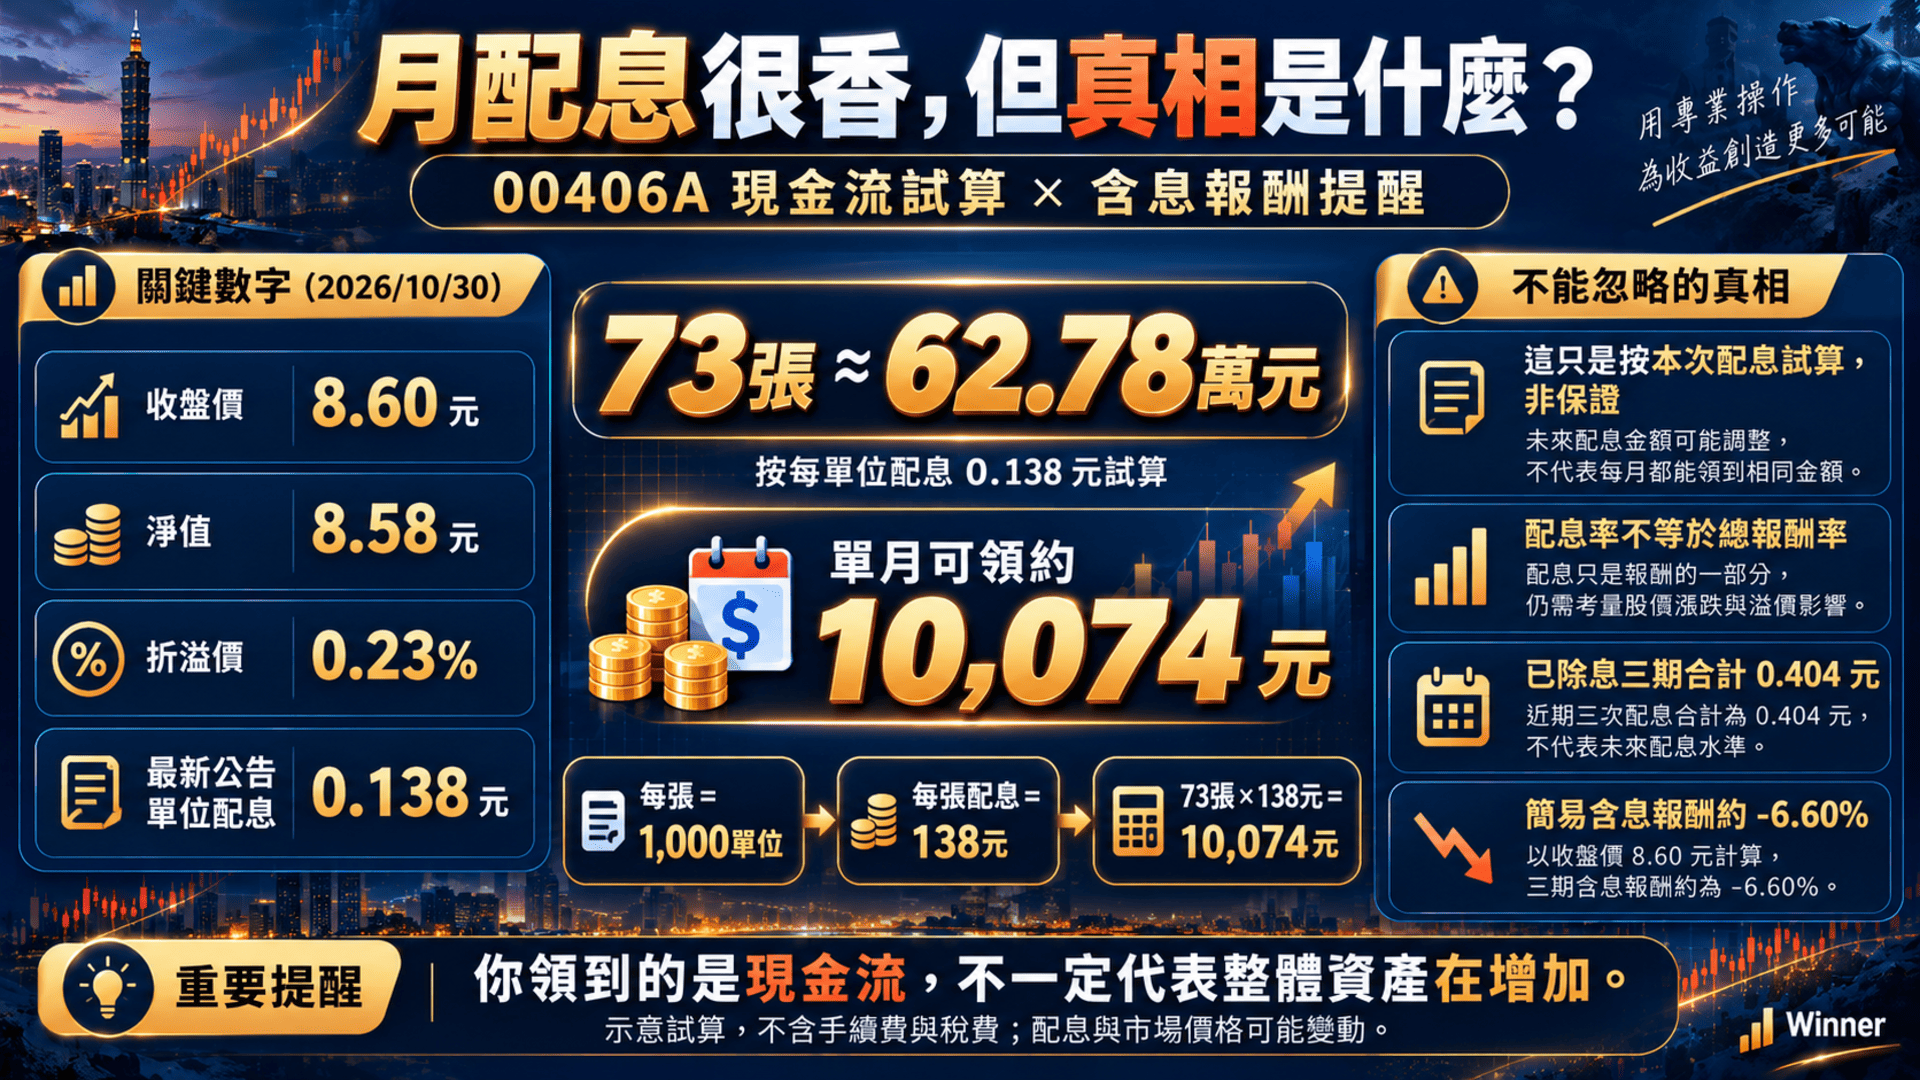
以8.60元、每單位配息0.138元試算(未含手續費與稅費):
07|權利金配息真的免稅嗎?大額資金的優勢在哪?
一般高股息ETF的配息多為54C股利所得:單筆2萬元以上先扣2.11%補充保費,報稅時要選合併計稅(享8.5%可抵減稅額)或28%分離課稅。00406A近期公告將權利金列為已實現資本利得,資料顯示屬國內財產交易所得;在目前證券與期貨交易所得停徵下,這類分配不併入綜合所得稅,也不適用股利的補充保費。對適用較高稅率的大額投資人,差距可達三成上下(28%加2.11%),這是它最明顯的稅務優勢。
但有三個限制:第一,組成要看每期最終分配通知書,至今四次公告的預估組成雖都是100%權利金,但預估不等於最終結果,也不保證未來每期如此;第二,個人、法人、境外投資人適用稅制不同,法令也可能變動;第三,免稅不等於免成本,證交稅、手續費與經理費照付。綜所稅率低(如5%)者,一般股利另有8.5%抵減,稅務優勢有限,不值得為此承擔衍生品結構的耗損。稅後總報酬應放在配息率之前:稅負低但本金損失更大的商品,不一定勝過稅負較高但總報酬較佳者。(以上為一般性說明,不構成稅務意見,請以國稅局規定與投信公告為準。)
08|上市至今:含息績效與大盤比較,是否「賺了股息、賠了價差」?
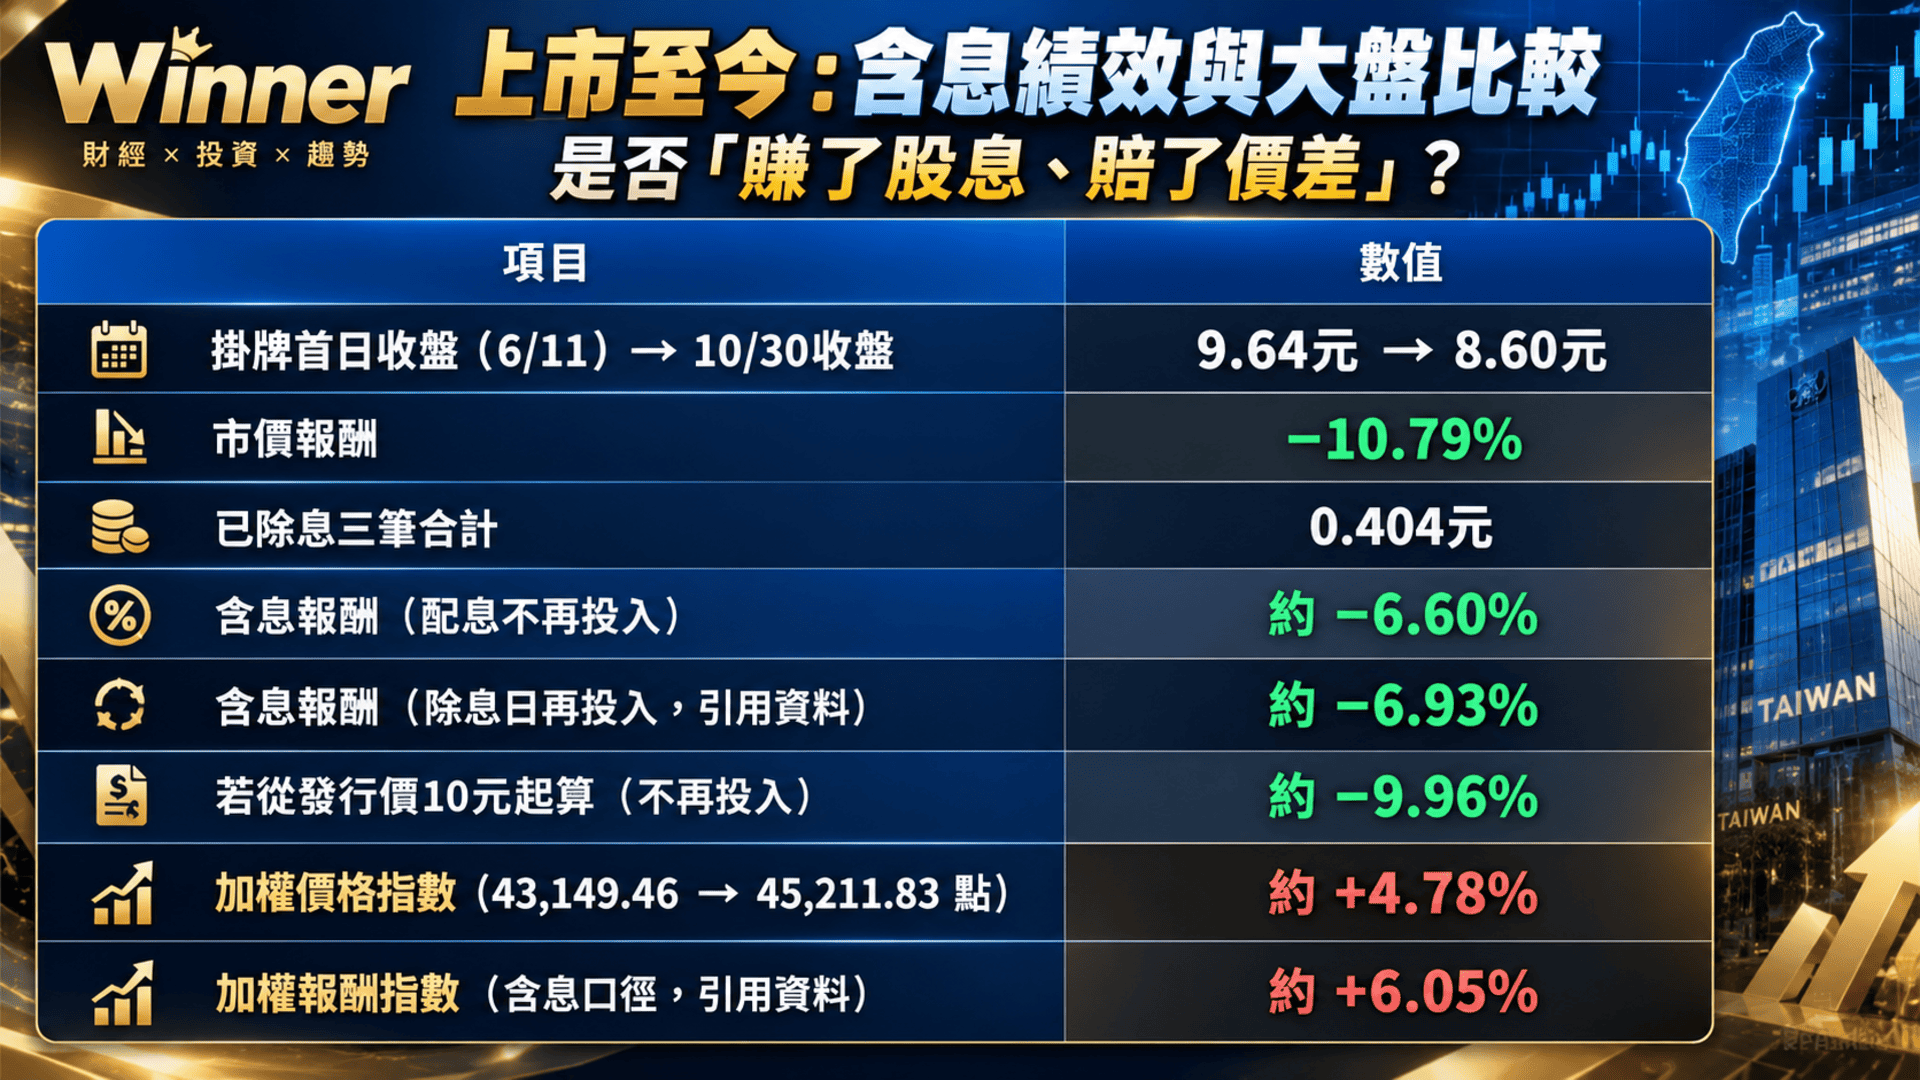
起點不同、再投入假設不同、價格指數與報酬指數口徑不同,這些數字不可混用。同為含息口徑比較,00406A(−6.93%)約落後大盤(+6.05%)13個百分點;其中報酬指數的數字來自引用資料。11月3日尚未除息的那一筆不提前計入。
「填息」為什麼不等於「回本」?
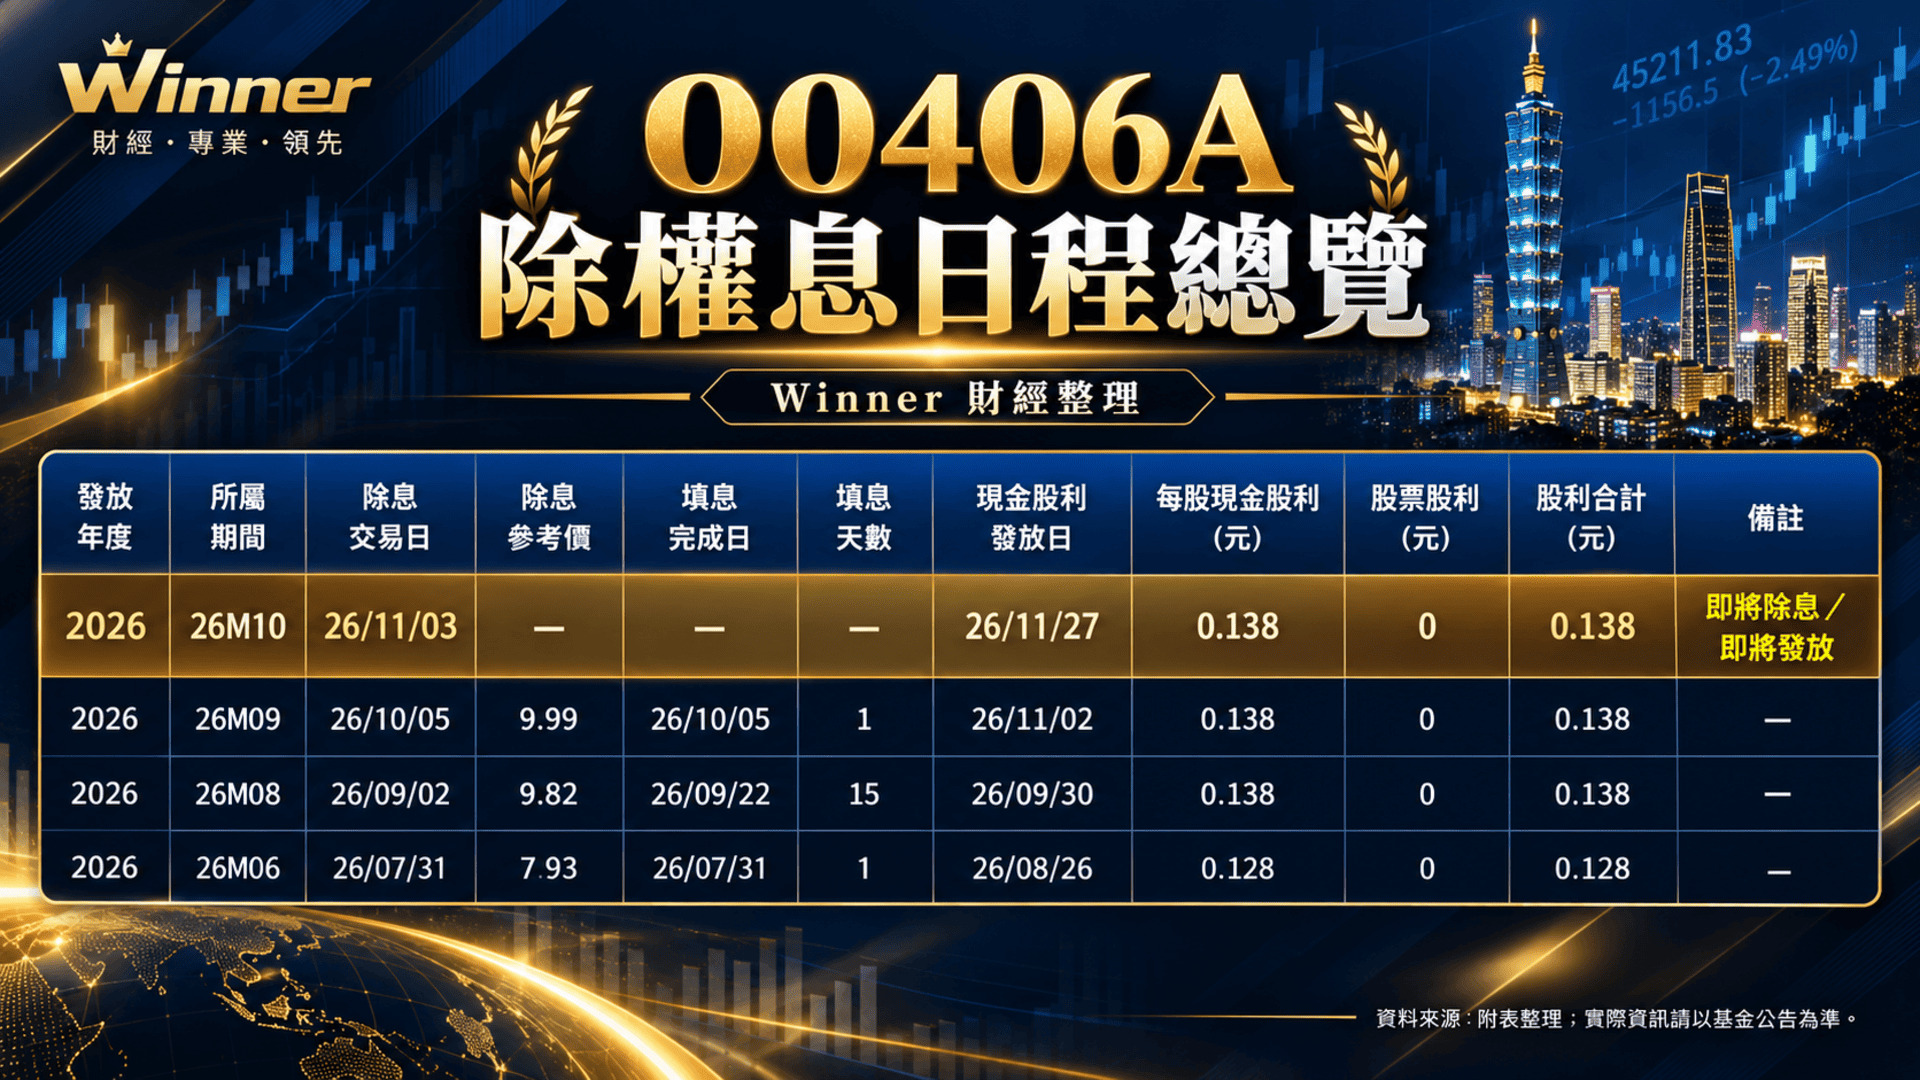
填息比的是「除息前一天」,不是你的買進成本。第一次除息時股價已跌到約8.06元,雖然1天填息,對9.64元買進的人仍是深度套牢;第三次填息後,股價在10月底連跌兩日共0.58元(−6.32%),已超過前四期配息合計的0.542元。
舉例:6/11以收盤價9.64元買73張,成本703,720元;10/30市值627,800元,已除息的配息合計29,492元,含息資產657,292元,仍虧46,428元(−6.60%)。領到近三萬元的息,帳面價差卻少了75,920元。
答案是肯定的:以這個起點計算,確實賺了股息、賠了價差。 但績效只有四個多月,且高度依賴進場點;若在7月底低點附近進場,結果會截然不同。這正是重點:決定成敗的是你買進的價位,而不是填息天數。
09|為何落後大盤?牛市封頂與跨標的錯配
以下是結構性的可能解釋,並非精確的績效歸因。
- 現貨端錯配:加權指數衝上49,968點,主要推手是權重逾36%的台積電;00406A的台積電權重僅約9.5%,前十大合計約48%且全屬電子相關,扣掉台積電後,其餘持股多是高價位的AI供應鏈個股,權值股領漲時自然跟不上。
- 衍生品端封頂:賣出台指買權,指數急漲時買權空單會虧損;但基金同時持有約21%至24%的多方台指期貨,經理人也說明是以約20%多方期貨補足大漲時的損失,所以這層封頂被部分抵銷。賣出買權的權重隨每週合約換倉變動很大(10月27日約−9.3%、29日約−20.6%,各站口徑不同,僅供參考),公開清單也看不到選擇權部位的評價損益,不宜推論其帳面虧損。
- 牛市封頂的一般限制:指數短時間急漲,買權賣方損失變大,組合無法完整參與(如第四節的例子)。不過實際限制取決於當期選擇權曝險(上限25%)與持股結構,並非全部股票都受同一個價格上限約束,多方台指期貨的搭配也會讓實際封頂幅度小於單純的Covered Call。
最不利的情境,是權值股單邊衝刺、台積電以外的AI供應鏈個股落後;相對有利的情境,則是指數高檔橫盤、這些個股輪動。
10|最大回撤與防禦力
2026年6月22日收盤10.60元,到7月29日收盤8.03元,回撤約−24.25%(8.03÷10.60−1)。這是市價收盤的高低點回撤,並非配息再投入後的總報酬回撤;但該段期間尚未除息,最能反映股票風險的實際衝擊。引用資料另顯示年化波動率約38%以上。
防禦為什麼有限?賣出買權的名目上限只有25%,股票部位卻占淨資產約85%,另有約21%至24%的多方台指期貨,股票加期貨的多方曝險約為淨資產的1.06至1.1倍,下跌時被放大。單月配息約為淨值的1.4%至1.6%且全數來自權利金,可見權利金每月提供的緩衝約在這個量級,面對兩成以上的跌幅杯水車薪。10月30日台股下跌2.49%,00406A下跌3.91%,連跌兩日更達6.32%。
Covered Call的防禦,應理解為「某些情況下多一層有限緩衝」,而不是買進賣權那樣的下檔保護,也不保證比大盤抗跌;持股集中與操作時點還可能抵銷這層緩衝。持有者必須具備承受兩成以上價格回撤的資金與心理準備。
11|千億規模會限制經理團隊嗎?
規模帶來關注度與流動性,台股權值股與台指選擇權市場的深度也夠,不一定立即造成難以克服的限制;但規模從數百億擴大到千億以上,主動式基金的操作彈性確實受到考驗:
- 個股持股的容量:單一持股5%約相當63億元,建倉或出脫都得考量成交量、市場衝擊與持股比例限制,「船小好調頭」的優勢隨之消失。
- 選擇權市場的胃納:名目上限25%約316億元,每月轉倉的大單可能壓低隱含波動率、讓權利金變薄;部位也容易被市場預期,增加滑價成本,最終由淨值承擔。
- 主動優勢稀釋:若持股逐漸貼近大盤與大型股,投資人卻仍付0.785%的費用,價值就需要重新評估。
真正要觀察的,是規模成長後持股是否越來越接近大盤、換股成本是否上升、選擇權名目與流動性是否仍管理得宜。
12|大量非現貨資金:攻擊優勢還是限制?
先釐清概念:現貨、現金、保證金與名目本金並不相同。依公開清單,00406A的「非現貨」部位其實有四塊:現金、期貨保證金、多方臺股期貨與賣出買權,而且逐日變動很大:
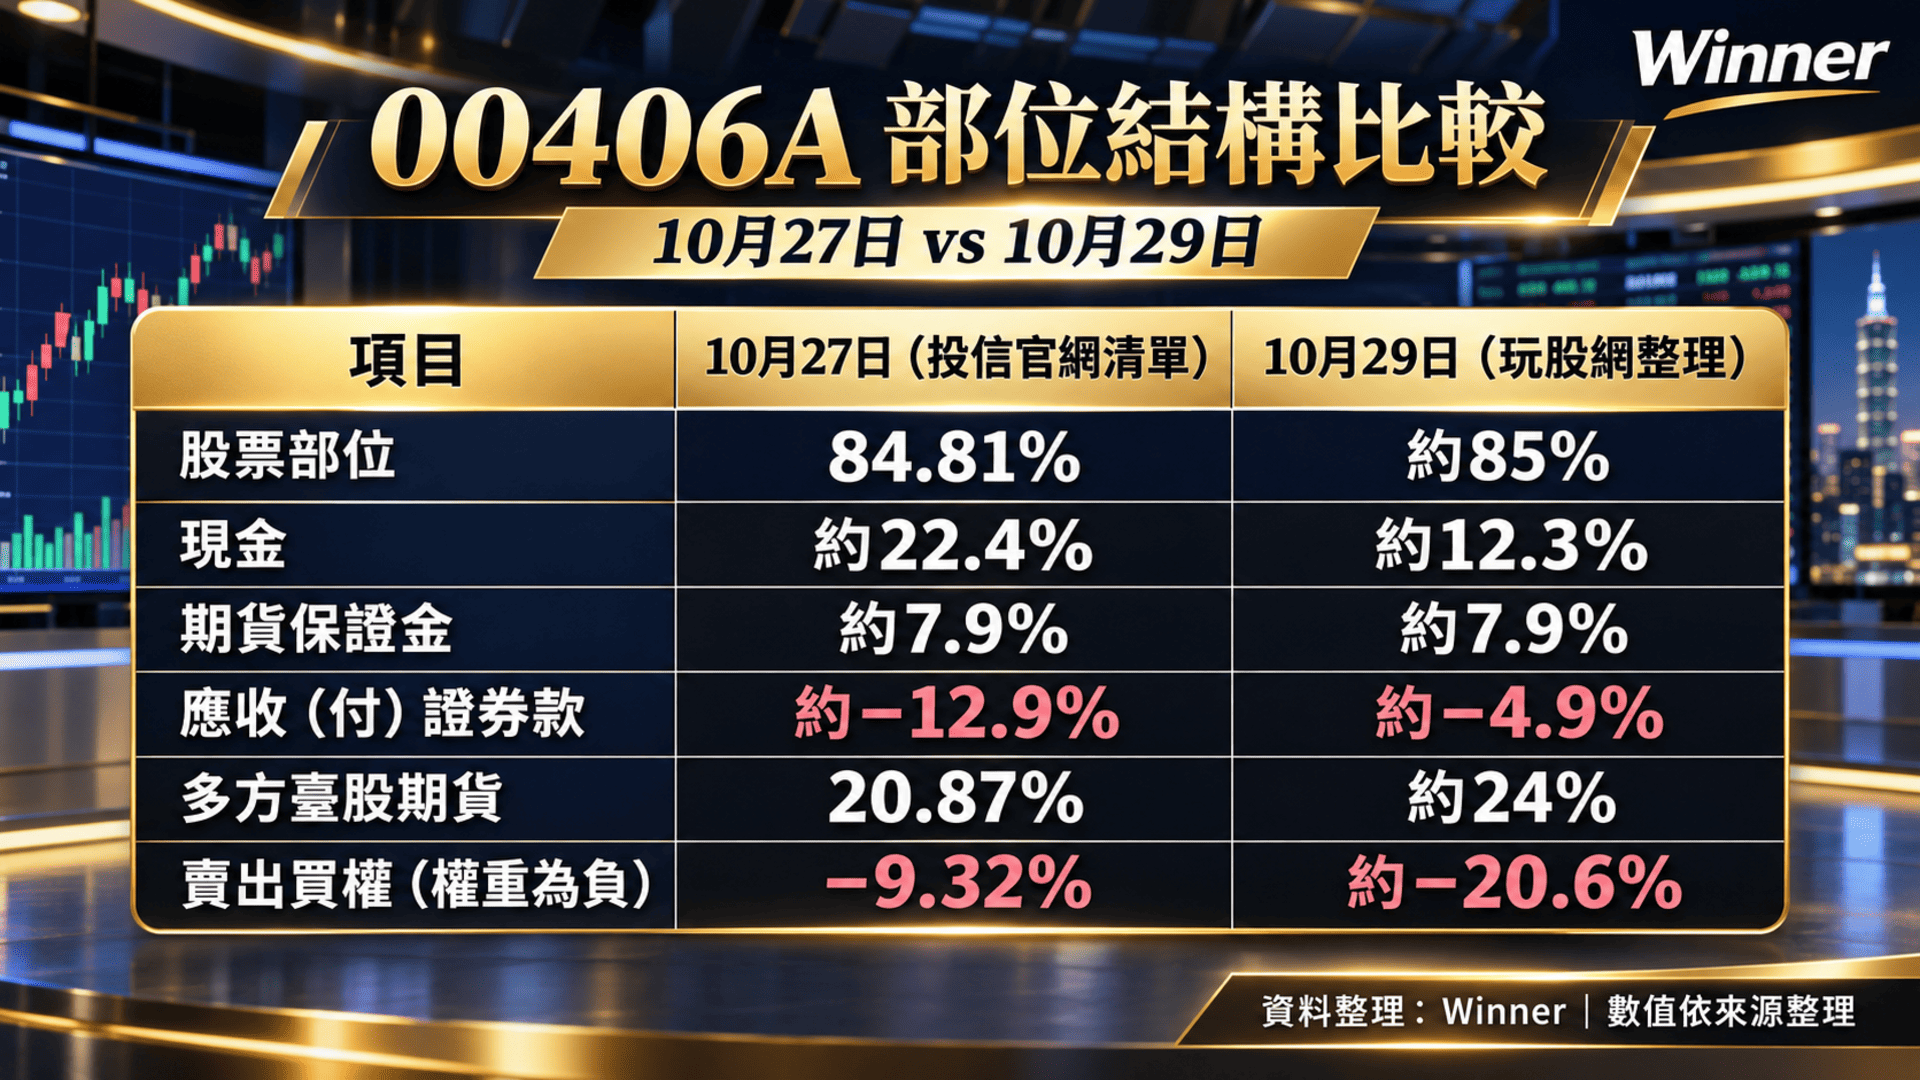
現金、保證金與應收(付)證券款,是依公告金額除以當日淨資產(10月27日1,188.5億元、10月29日約1,265億元)自行換算;期貨與選擇權權重為各站公告值,計算口徑不同,不宜直接相加,僅供對照趨勢。資料來源:《經理人》整理之中信投信申購買回清單、玩股網00406A成分股。
- 帳面現金高,不等於閒置:現金會隨申購資金湧入而暴增,同時要支付尚未交割的買股款;扣掉應付證券款後,淨現金約7.5%至9.5%。約8%的保證金,則是支撐期貨與賣出買權部位、避免被追繳的安全墊。
- 關鍵是多方台指期貨:基金持有約21%至24%淨資產的多方期貨,經理人說明是以約20%多方期貨搭配約20%賣出買權,希望在權利金之外補足大漲時的損失(聯合新聞網)。因此反彈時並沒有「四分之一資金躺在現金裡」的拖累;股票加期貨的多方曝險約為淨資產的1.06至1.1倍,下跌時反而被放大。以3,520口估算,指數每跌1,000點,期貨部位約損失7億元(3,520口×每點200元×1,000點,自行試算)。
- 賣出買權不是槓桿:它是以部分上檔機會換取權利金,口數與權重隨每週合約換倉變動很大,也無法從公開清單看出選擇權部位的評價損益。
結論:它不是單純的「現金拖累」,而是攻擊與限制並存:期貨與權利金讓基金在多數行情中保有參與度,下跌時波動卻比純持股更大。追蹤重點是多方期貨與賣出買權是否大致相抵、淨現金與保證金水位,以及規模續增後換倉與保證金的管理。
13|三大優勢與三大劣勢?
三大優勢
- 另一個收益引擎:權利金不完全仰賴企業股利,在震盪、盤整或溫和上漲時有發揮空間,破發時仍可依契約配息。
- 特定投資人的稅務效率:分配若確屬已實現資本利得,高稅率的大額資金稅後現金流較為有利(以每期通知書為準)。
- 保留成長參與與操作便利:主動選股仍能參與AI等產業成長,投資人免去自行操作台指選擇權的保證金與轉倉,透過集中市場即可參與。
三大劣勢
- 上檔受限與跨標的錯配:低配台積電、賣出指數買權(雖有多方期貨部分對沖),在權值股領漲的行情中仍容易落後。
- 下檔風險完整、波動偏高:權利金只是有限緩衝,多方期貨還會放大下跌,−24.25%的回撤已是明證。
- 成本、規模與配息侵蝕:0.785%的費用、千億規模的限制,以及以權利金支應配息而削薄緩衝。
小結:優勢多半要「條件成立才兌現」,劣勢卻「隨時存在」,這是本文的判斷,也是它較適合作衛星而非核心的原因。
14|現在還適合投資00406A嗎?
10月30日收盤8.60元,淨值約8.58元,市價相對淨值溢價約0.23%;11月3日將除息0.138元,11月27日發放。
先破除兩個直覺:跌破10元不等於打折,發行價不是合理價值的永久錨點;年化配息率因股價下跌而變高,也不代表吸引力同步提升。至於除息前搶息,除息當日淨值就會同額扣減,並非免費的午餐。
以下三種情境是檢驗條件,而不是機率預測:
- 基準:震盪或溫和成長:股票損失可控、權利金穩定,現金流特性相對有利。確認訊號:淨值停止持續下滑、含息績效改善、配息來源與選擇權結果合理一致。
- 偏多:選股與權利金互相補強:跌深的AI供應鏈個股反彈、買權與期貨曝險控制得宜。確認訊號:與同類主動式ETF及含息大盤的績效差距持續收斂。
- 偏空:趨勢性下跌或權值股單邊急漲:前者權利金難敵持股損失、高Beta股流動性踩踏;後者則因台積電低配而落後大盤。若規模擴大導致成本上升、持股過度集中,更會削弱價值。
市場波動放大時,權利金較豐厚,但那同時是風險被提高的價格。回看歷史,7月31日在參考價約7.93元附近承接,後來漲回約10元;10月5日在約10.13元填息後追入,卻回落至8.60元。這是事後回看,不保證重演,但提醒「急跌後分批、不追高」的安全邊際較高。
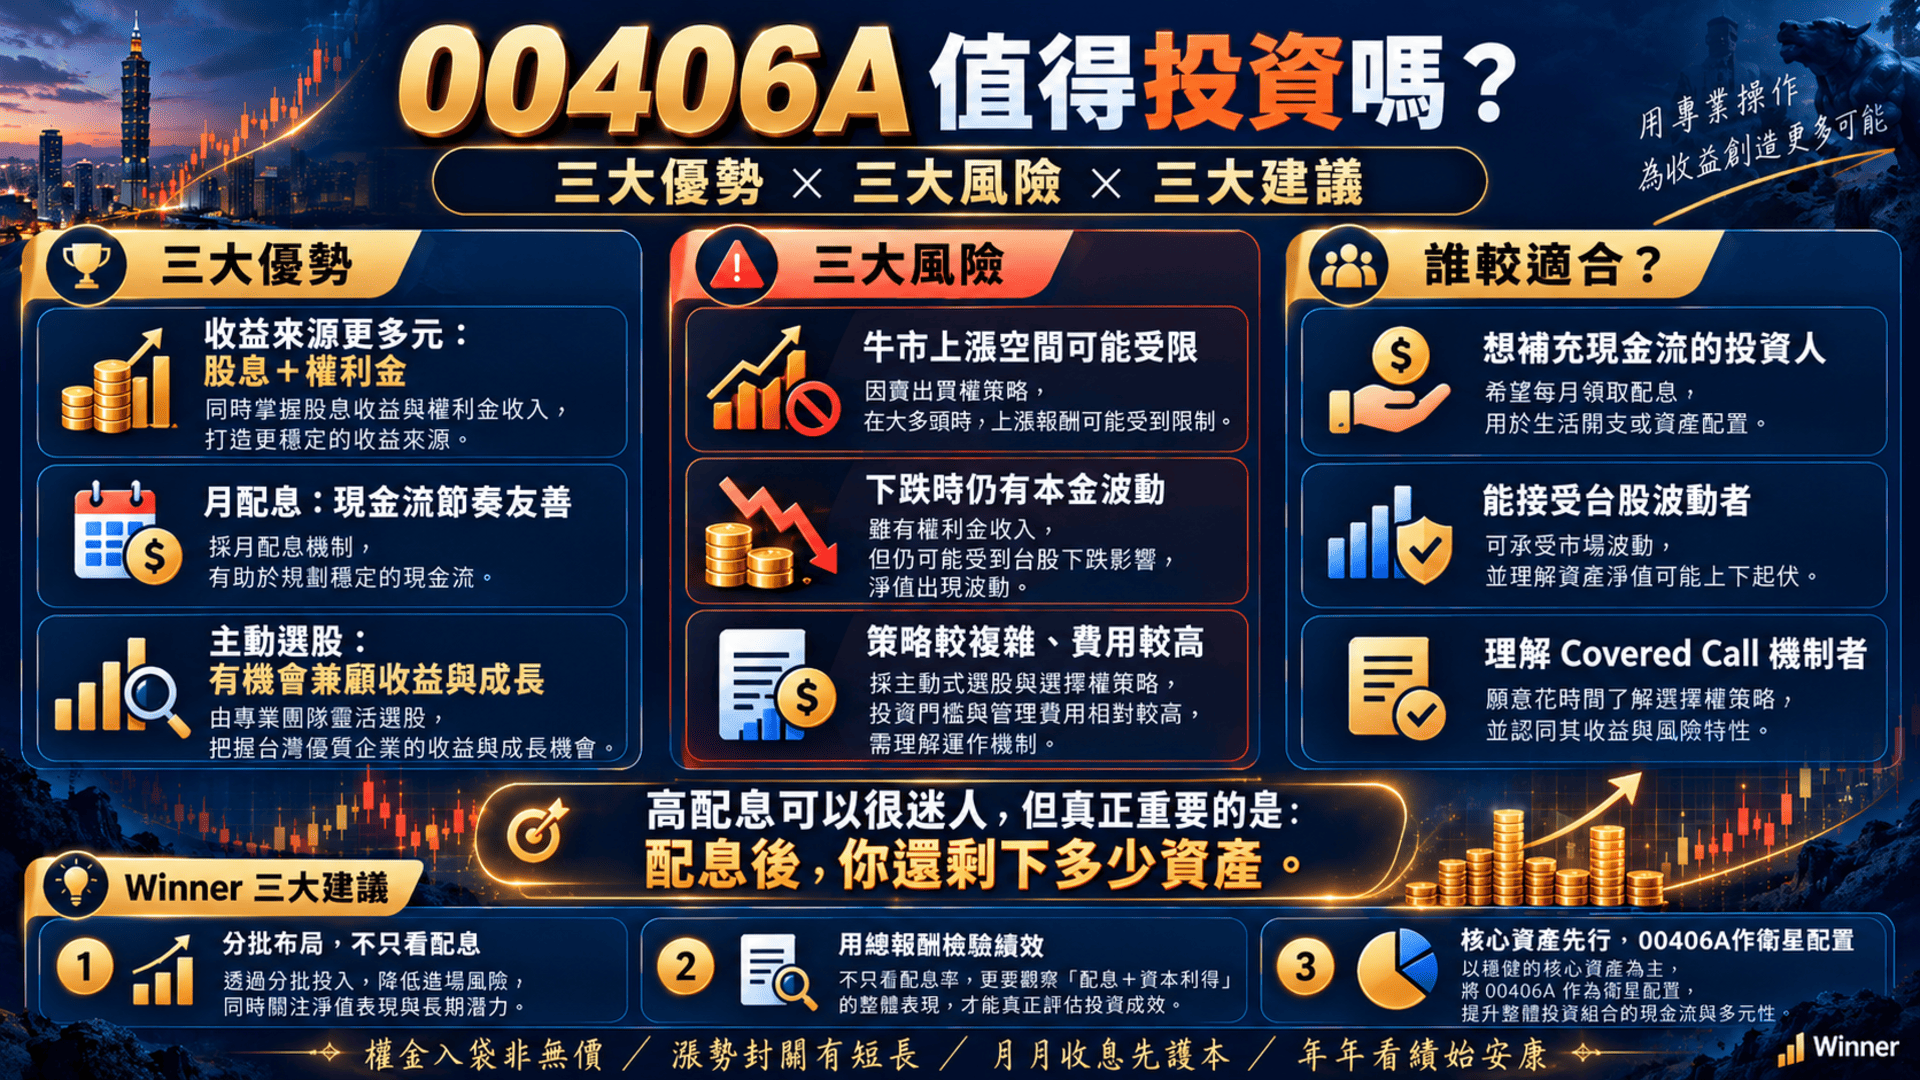
整體而言:值得研究,但不必急著重倉;它的價值高度取決於未來市場環境與操作成果。
15|上班族或退休族群,誰更適合持有?
適合者應具備三項共同條件:理解選擇權策略、能承擔兩成以上的股票回撤、不依賴固定配息率維持基本生活。
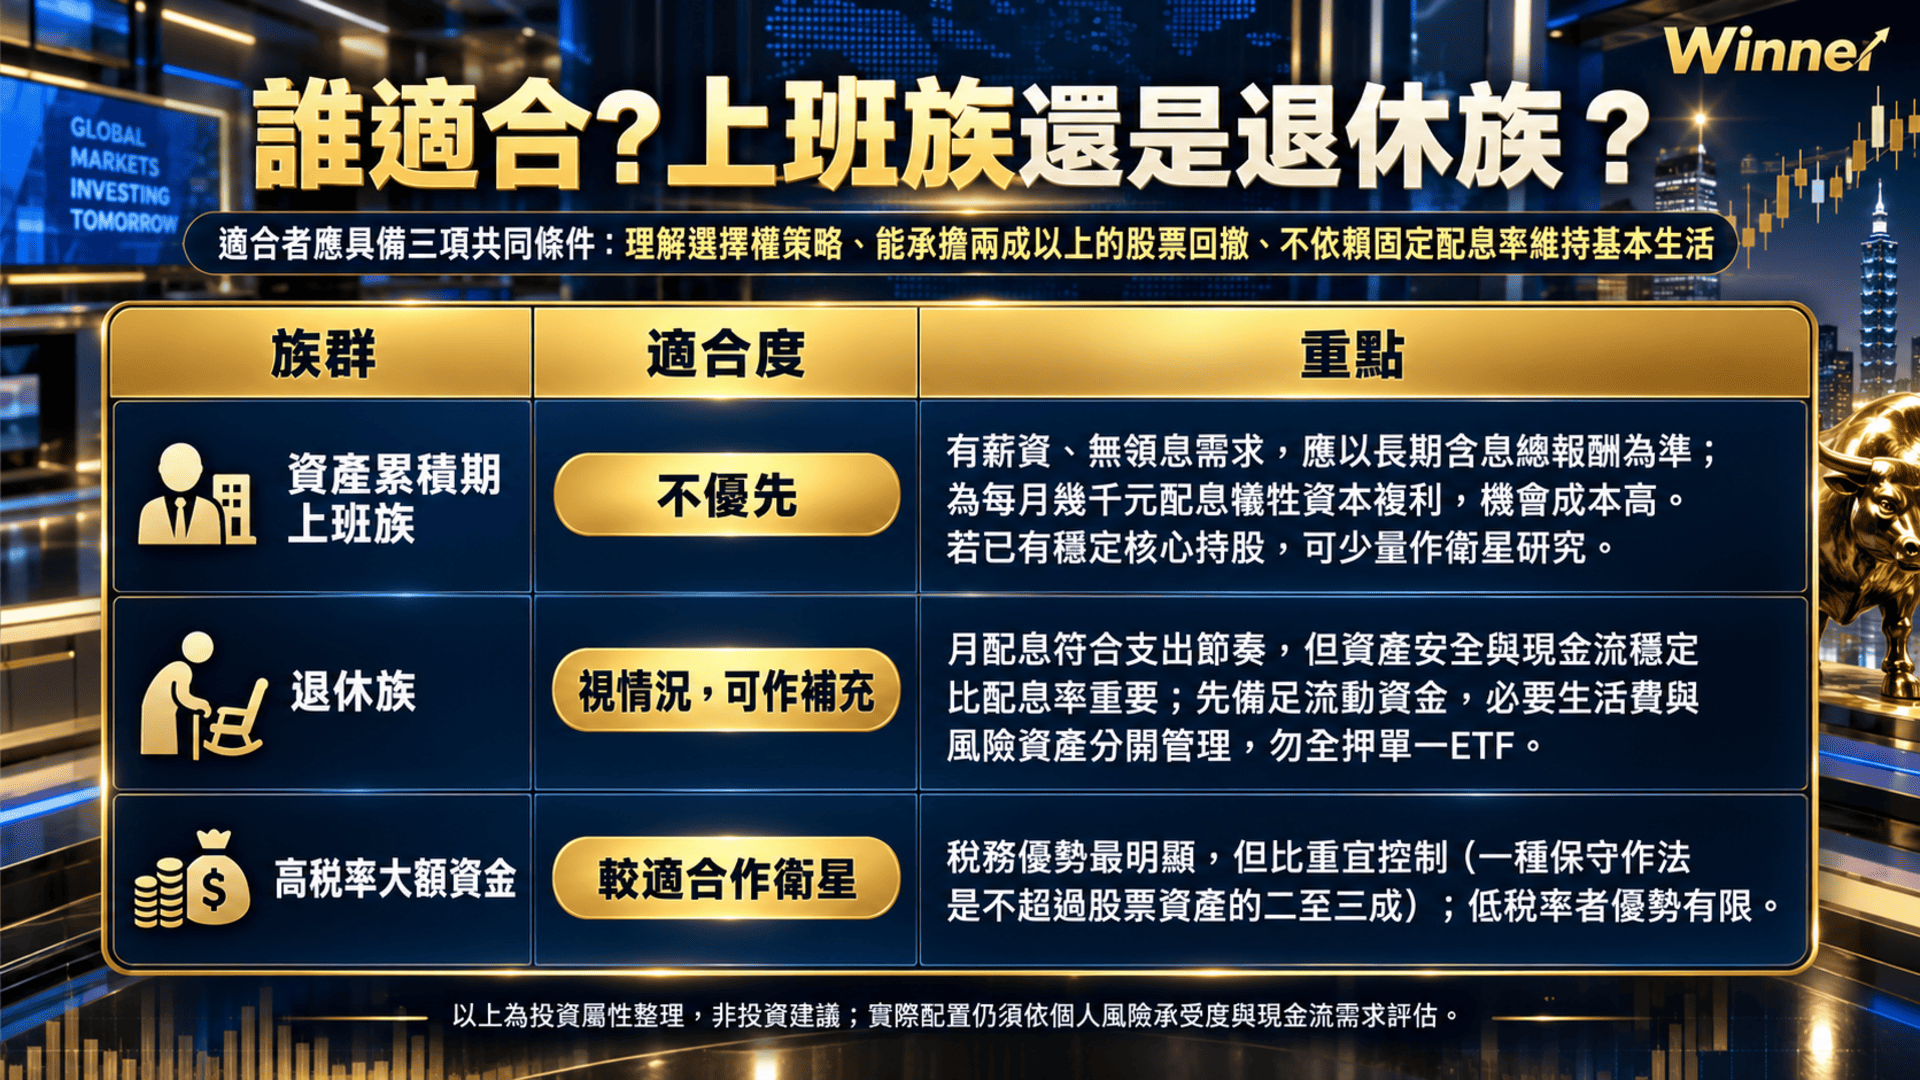
對上班族來說,如果目前仍處於資產累積階段,且沒有固定領息需求,應優先比較00406A與市值型ETF的長期含息總報酬、費用和成長潛力;若主要目標是退休前累積資產,單純追求最高月配息率,可能並非最佳策略。
但如果已有穩定核心持股,希望少量增加不同報酬來源,且理解Covered Call風險,00406A可以作為衛星配置的研究候選。
對退休族群而言,月配息的確符合支出節奏,但資產安全性與現金流穩定性比配息率更重要;如果生活費完全仰賴單一ETF,當配息減少或市價大跌,就容易被迫在不理想的時點賣出資產。
比較合理的方式,是把必要生活支出與風險資產分開管理,先安排足夠的流動資金,再決定00406A是否適合作為部分補充現金流的來源。
16|投資前後,必須持續注意哪些問題?
投資前
- 釐清目的:要現金流、總報酬,還是想靠高配息回收本金?目的不清,下跌時就只剩「反正還有領息」的理由。
- 確認稅率級距與稅務分類,評估稅務優勢是否真的適用。
- 確認折溢價與配息公告日,避免在熱度最高、溢價擴大時追價。
- 認清屬性:它是帶有選擇權收益的積極型中小型科技股基金,不是債券或定存替代品。
投資後追蹤五項
- 含息總報酬:與加權報酬指數、同類主動式ETF比較,每季核算「市值+累積配息」是否高於成本,而非只看填息天數。
- 淨值與折溢價:判斷是否出現長期淨值侵蝕與不合理定價。
- 配息來源與稅務分類:區分股利、權利金、資本利得與平準金,預估不等於最終。
- 規模、申贖與現金水位:留意規模擴張、單位數變動與交易容量。
- 持股與選擇權曝險:觀察台積電與其他AI供應鏈個股的強弱、產業集中度,以及買權與多方期貨的名目部位;若盤勢轉為權值股單邊、其他電子股破線,應考慮減碼。
配息穩定但淨值持續下跌、含息報酬長期落後時,就該重新檢討是否繼續持有。
17|Winner提出的三大投資建議
建議一:先決定資產配置,再決定配息目標: 不要由「每月想領多少」倒推投入金額,更不要把單一高配息ETF當成全部退休資產。以低成本、分散的市值型為核心,00406A為衛星:例如核心七成五、衛星二成五的槓鈴配置,權值股行情由核心捕捉,高檔橫盤震盪時由衛星提供權利金現金流。這是範例而非公式,比例應由財務需求、稅率與風險承受度決定。
建議二:分批建立部位,不追除息前、不追填息後: 預先安排資金比例,依淨值趨勢、折溢價、持倉與市場波動分批進場,並偏好在急跌、波動放大後承接,而不是因為年化配息率被股價下跌推高就加碼。
建議三:把配息與總資產放在同一張帳本: 每月記錄實際收到的現金、市值、累計配息與投入成本,最簡單的核心公式是:目前市值+累計配息−累計投入成本;進一步再納入買賣時間與再投入方式。若不需把配息全數當生活費,可考慮固定回補一部分(例如一半)到核心資產,用權利金填補價差折損;退休者則應先確定必要支出,再決定可動用的比例。
結論:值得研究的收益工具,不是每月萬元的提款機
00406A的價值,在於讓投資人接觸到市值型與高股息之外的報酬結構:主動選股找成長,掩護性買權換取當期權利金,月配息把部分收益變成可用現金。它可能在盤整與溫和上漲時展現優勢,代價則是部分牛市漲幅、較複雜的操作風險、完整的下跌風險與較高的持續成本。
上市以來的表現證明,高配息與資產保值沒有必然關係。最不該犯的錯,是把年化配息率當成年化報酬率,再把月配息當成每月保證收入。值得長期持有的收益商品,看的不只是今天分多少錢,而是走過一輪牛熊之後,還能留下多少資產。
五萬關前急雨瀟,千億搶進陷波濤;
看穿填息破發局,槓鈴配置樂逍遙。
資料基準:投資研究資料截至2026年10月31日;市場價格與績效採10月30日最近交易日資料。本文為一般性投資研究與評論,不保證未來報酬或配息,也不構成針對個人的買賣建議。
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。