🎯今日一句話總結:
美股半導體強力反彈、台指期夜盤翻紅,國安基金與限空措施也已加入市場,但外資接近十萬口淨空、現貨持續大賣、台股市場廣度極弱;11/9該觀察的不是政策能拉升多少點,而是 37,837.05 的恐慌低點能否確立,以及反彈能否從政策信心轉為市場自發性的買盤介入承接。
📝今日主軸:
政策救市第一天,反彈不等於築底 !!
🌡️市場溫度計與大盤區間判讀:
👉46/100|分數是盤前結構與環境評估,不是漲跌機率預測。
🗺️外部反彈,內部重傷。 海外半導體與夜盤拿到高分,但台股技術、台積電結構、市場廣度與外資籌碼四項同時零分。因此,46 分不宜視為恢復健康的多頭;它反映的是兩種力量正在劇烈衝突。
台股37,837保衛戰:政策反彈,還是真正築底?
政策救市,僅供喘息; 外資未退,融資莫急。
年線先守,頸線再立; 三關對帳,方見真底。
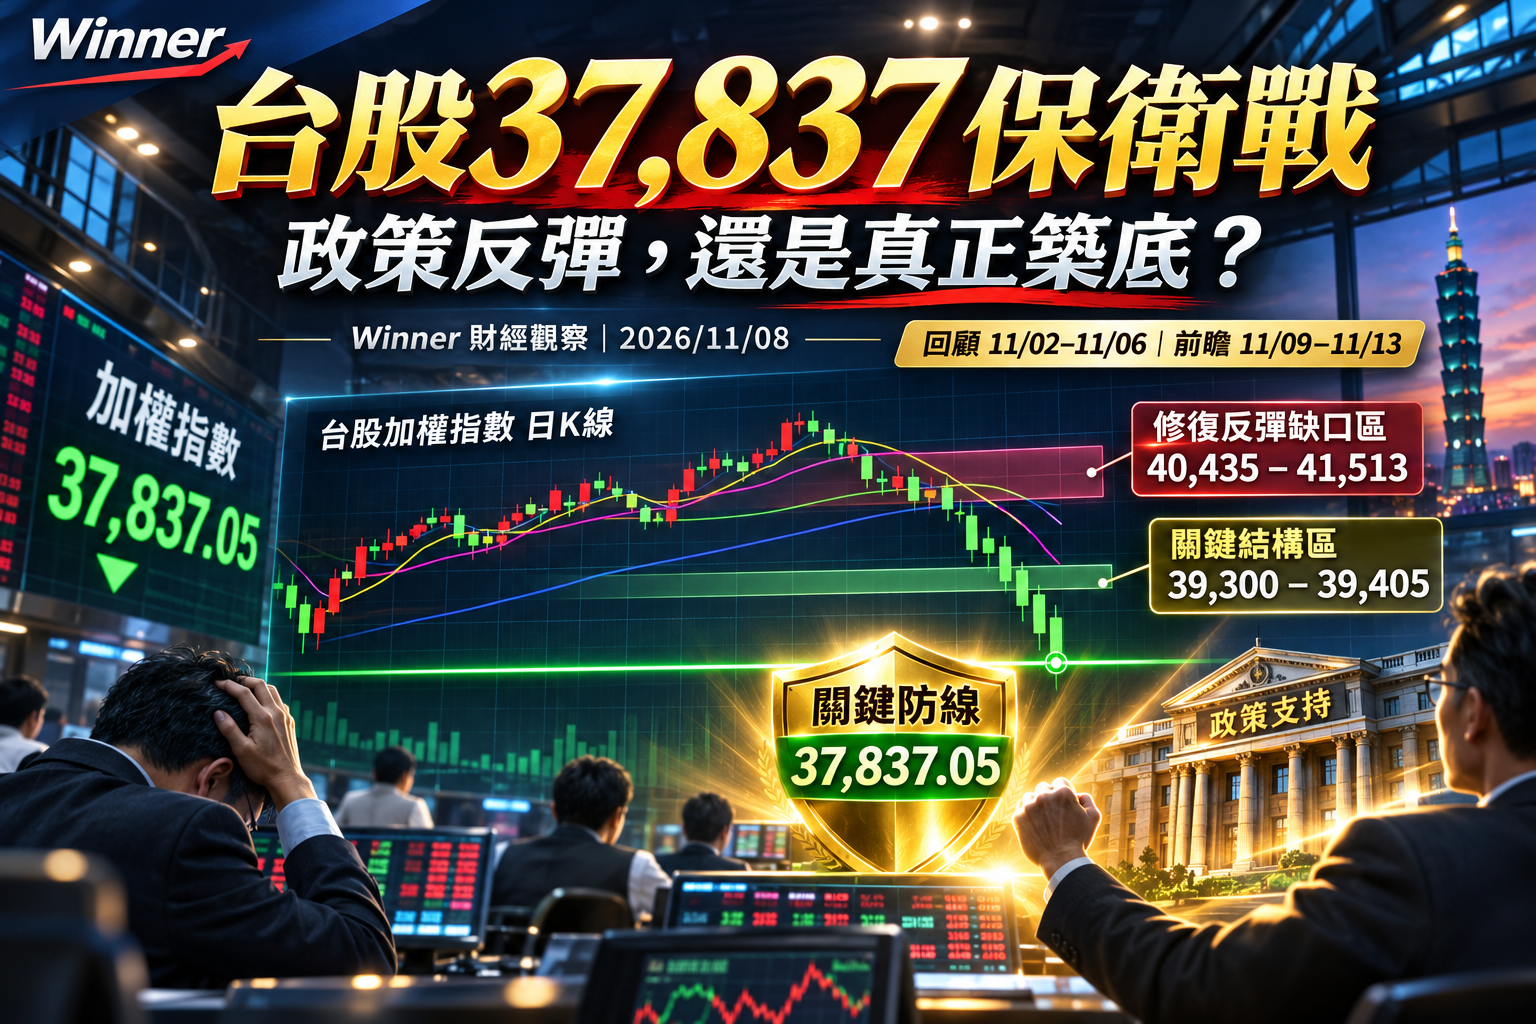
回顧:11月2日至6日|展望:11月9日至13日
前言|11月9日不是反彈預測日,而是政策驗收日
台股上週經歷了一場罕見的快速修正,11月6日加權指數盤中一度重挫3,737.67點,最低下探37,837.05點,創下史上最大盤中跌點。終場收在39,701.64點,下跌1,873.08點、跌幅4.51%,為史上收盤第4大跌點。整週累計下跌5,510點,週跌幅12.19%,收盤距離今年高點回落20.55%。若以10月6日盤中高點49,968.92點計算,盤中最大跌幅約24.28%。
這波賣壓的外部導火線來自美國期中選舉後,市場擔憂民主黨掌控國會兩院將使AI與資料中心監管趨嚴;11月5日費城半導體指數單日重挫12.25%,收9,011.14點,台股隨即在11月6日大幅開低,外資賣壓也沒有停歇,10月累計賣超9,943.16億元,創史上單月最高,11月截至6日又賣超5,244億元。
政策回應隨後出現,國安基金11月6日下午召開臨時委員會議,授權執行秘書視情況動用資金;金管會於上週五晚間宣布五項穩市措施,自11月9日起實施;於此同時,美股週五亦則出現科技股反彈,費半上漲4.21%,台積電ADR上漲6.33%。
於是,本週的台股同時面臨三股力量:政策利多、技術性反彈,以及海外市場的初步反彈修復。
Winner認為,真正值得關注的,不是11月9日能不能開高,而是開高之後,市場能否證明有持續的買盤力道承接化解賣壓的能力。
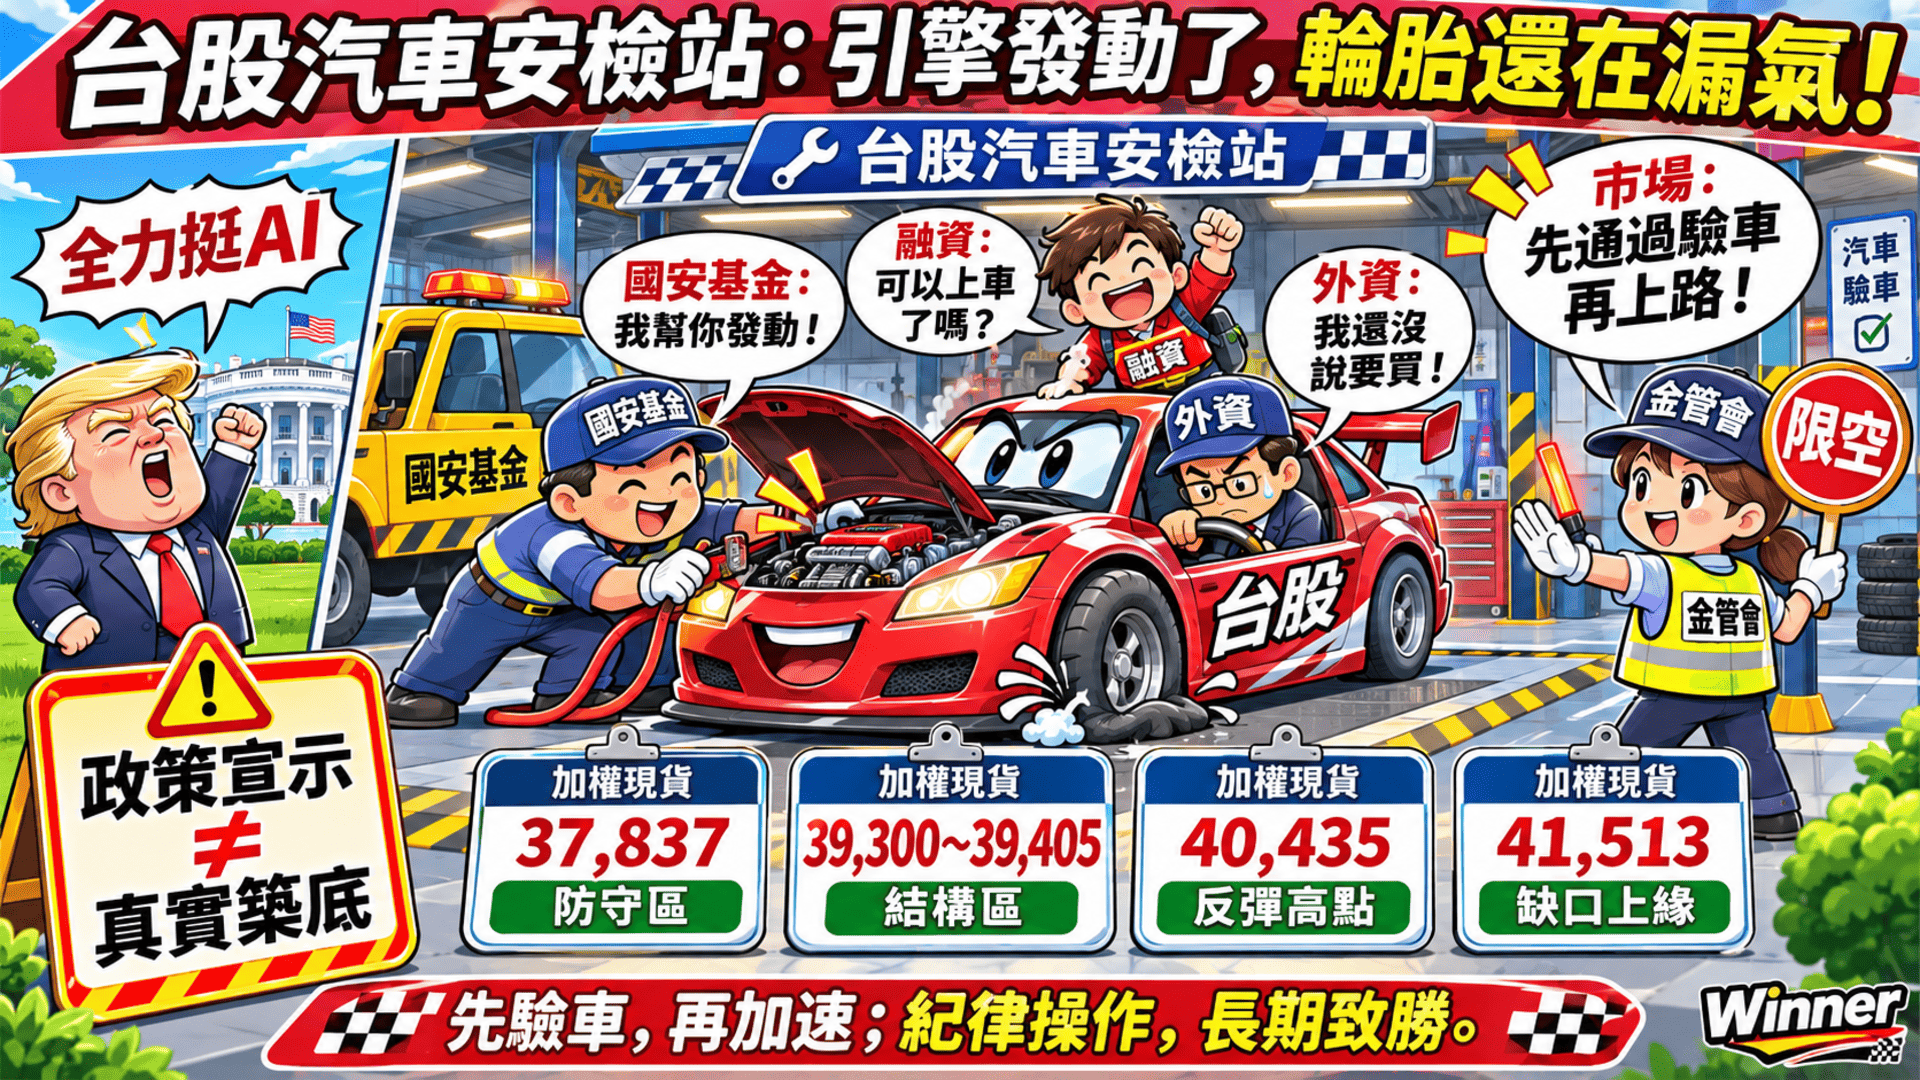
政策可以改變短期預期,但真正的底部,不能只靠政策宣示來確認 !!
一、11月6日是「恐慌低點候選」,還是「底部確認」?
11月6日的日K線是一根帶長下影線的陽K:開盤38,915.76點,最高40,435.83點,最低37,837.05點,收盤39,701.64點;收盤高於開盤,下影線長達1,078.71點,顯示極端恐慌之後,低檔確實有人承接;指數盤中跌破年線,終場又重新站回。
但這根陽K必須放回完整脈絡來判讀,指數相較前一交易日仍下跌4.51%,它只能說明「當天由低點回升」,不能說明「市場已經翻多」。
11月4日就是前車之鑑,當天指數盤中一度跌至41,855.82點,終場收在42,948.91點,同樣留下明顯下影線,市場一度出現止跌期待。但11月5日指數再度下挫,收在41,574.72點,已低於前一日的盤中低點。因此,單憑長下影線、KD超賣或一日量增,都不足以宣布修正結束。
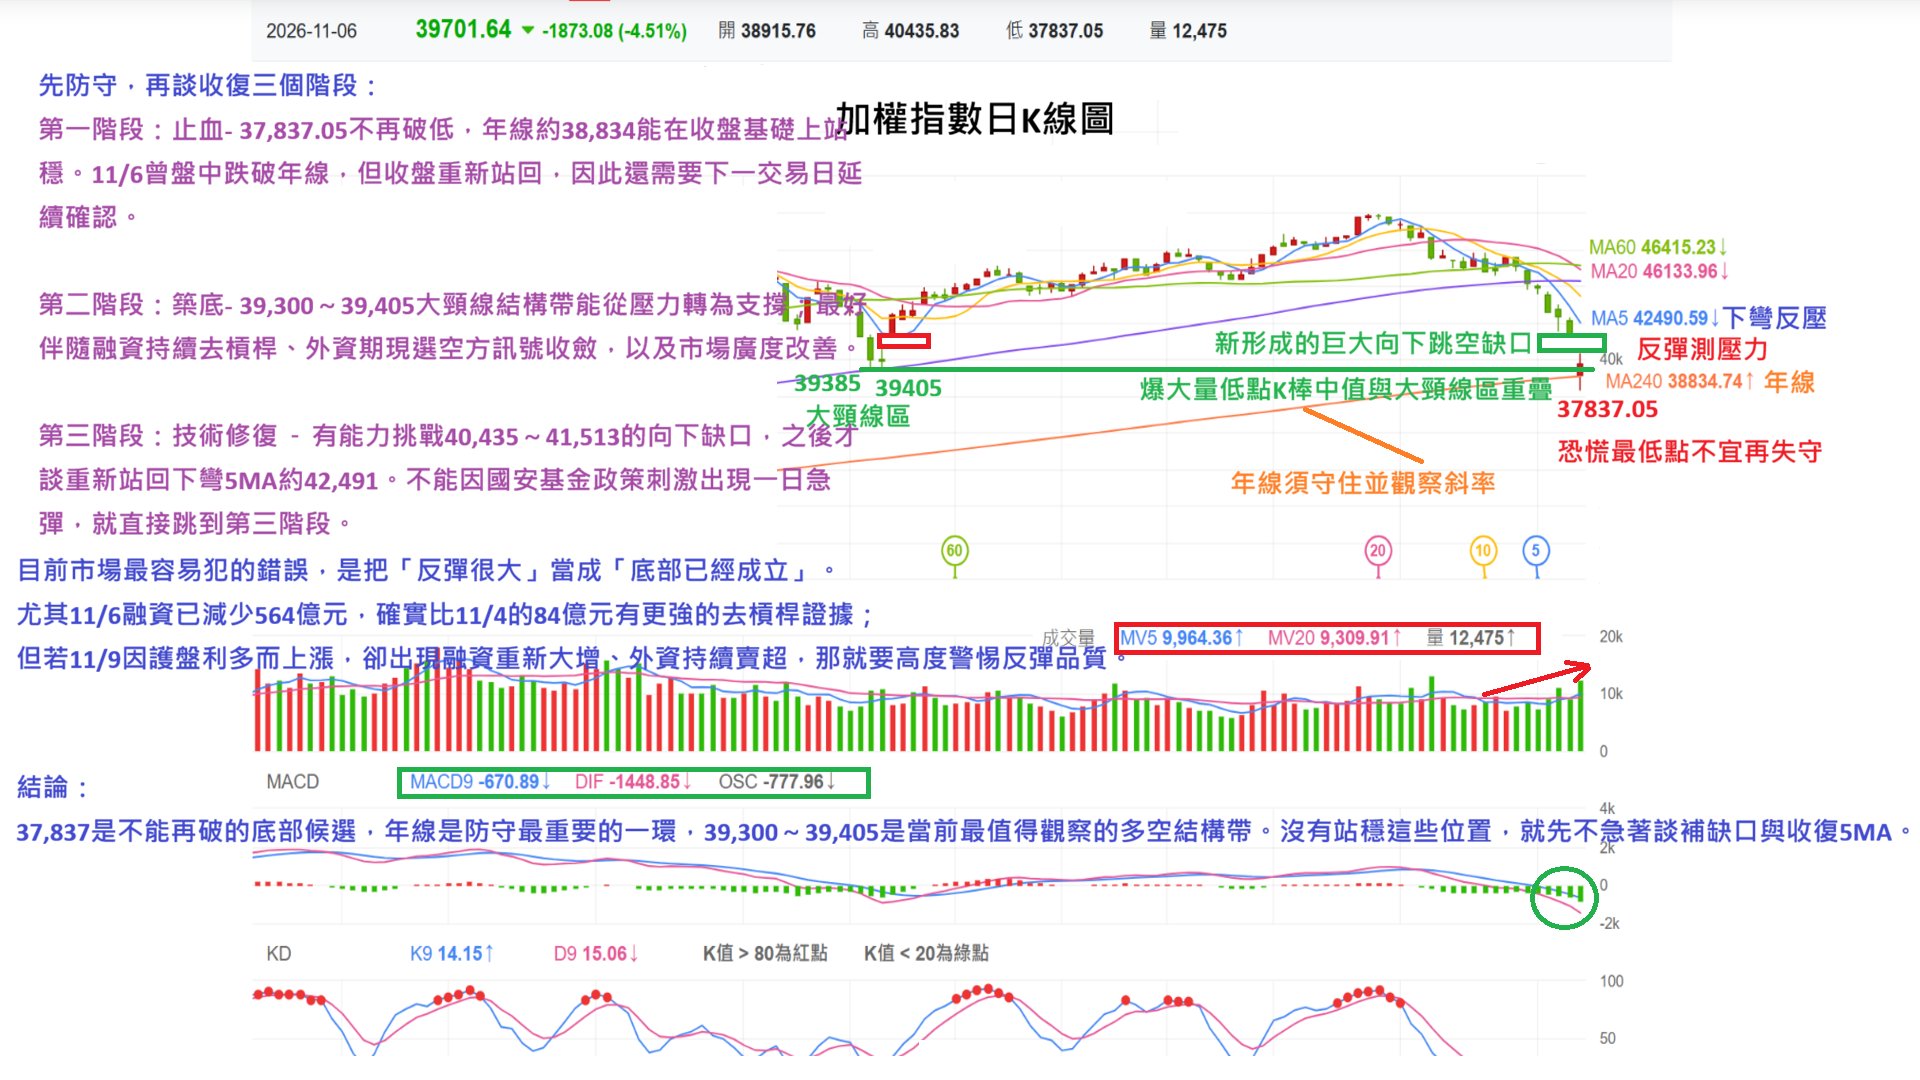
均線方面,5日線約42,490.59點,月線與季線分別約46,133.96點、46,415.23點,三者都仍下彎;年線約38,834.74點,仍在上揚,是目前最重要的防守參考。成交值約1.25兆元,明顯高於近5日均量(約9,964億元)與近20日均量(約9,310億元);放量低點代表大量籌碼在此換手,這些籌碼之後是否被市場接受,才是關鍵。
綜合來看,11月6日具備「恐慌低點候選」的條件,但缺少價格、籌碼與市場廣度的連續驗證。
底部候選與底部完成,是兩件不同的事。
二、籌碼面:去槓桿是真的,市場廣度卻仍然脆弱
比長下影線更值得重視的,是融資去槓桿的速度。上市櫃融資單日減少的金額逐日擴大:11月4日約84.72億元,11月5日約274.18億元,11月6日擴大到約564億元,為單日減幅史上最大。11月6日上市融資餘額約5,340.5億元、上櫃約1,699.7億元,合計約7,040億元;整週累計減少約1,247億元。
信用交易方面,全市場整戶擔保維持率截至11月5日降至159.77%,單日下滑7.65個百分點。這仍高於130%的追繳門檻,但下滑速度不容忽視。
為了說明追繳壓力如何產生,可以看一個簡化例子。假設融資成數60%,不計利息與其他擔保品,初始維持率約166.7%。股價跌到買進價的78%附近,維持率便可能逼近130%。不過,個別帳戶是否被追繳,仍取決於實際融資餘額、擔保品與券商計算結果。融資餘額下降也包含主動減碼、現金償還與被動處分,不能把減少的金額全部視為斷頭。
大規模去槓桿可能消除一部分潛在賣壓,但也意味著流動性壓力尚未必完全解除;如果融資下降後指數不再破底,反彈時融資又沒有立刻膨脹,籌碼結構通常會比先前健康。反過來說,剛出現千點反彈就快速增加融資,外資賣壓卻沒有改善,短線反而容易再累積不穩定籌碼。
外資賣壓同樣沒有緩和。11月6日外資賣超約911.88億元,已連續七個交易日賣超,其中台積電一檔就占約478億元,超過一半。期貨方面,外資台指期淨空單單日增加4,279口,來到99,930口,媒體報導為歷史新高。不過,期貨淨空部位不宜直接解讀為全部外資都在押注下跌,不同機構可能同時進行避險、套利與方向性交易。
低檔並非沒有買盤;投信連續19個交易日買超,11月6日約266.9億元;八大公股行庫連續七日買超,11月6日約260.6億元;但市場廣度仍然疲弱。依證交所統計,上市股票11月6日僅105家上漲、952家下跌;櫃買指數一週跌幅約17.89%,比加權指數更重,顯示中小型股承受的壓力更大。
籌碼出清是真實的,但距離市場恢復正常的交易結構,還有一段需要驗證的距離。
三、國安基金與金管會:救的是信心,還是改變了供需?
國安基金11月6日下午2時30分召開第131次臨時委員會議,考量市場劇烈波動與外資持續賣超,決議授權執行秘書視情況動用資金,執行市場安定任務。這是國安基金第10次進場護盤,可動用資金上限為新台幣5,000億元。
這項決議代表政府對極端波動做出了正式回應。但投資人需要區分三個層次:
-
政策授權已經確認。
-
實際何時進場、投入多少、買進哪些標的,仍需後續可驗證的資料。官方公告的文字是「視情況動用」,並未載明進場日期與金額。
-
資金投入是否足以改變供需失衡,必須由後續行情與籌碼來判斷。
時序也值得留意,台股現貨在下午1時30分收盤,國安基金會議則在下午2時30分召開,因此11月6日盤中的強力反彈,不能直接歸因於該次授權後的實際買盤,當天的低檔承接,主要可見投信與公股行庫的買超。
金管會自11月9日起實施的五項措施如下:
-
盤中借券賣出委託數量上限,由前30個營業日日均成交量的30%降至3%,特定造市與避險用途仍有例外。
-
上市櫃有價證券最低融券保證金成數,由90%提高至130%。
-
在券商或證券金融事業同意下,放寬補繳融資自備款或融券保證金差額的擔保品範圍,例如複委託的外國有價證券。
-
鼓勵上市櫃公司適時評估實施庫藏股。
-
鼓勵上市櫃公司適時召開法說會或參與業績發表會,主動說明營運與展望。
這些措施有助於降低放空槓桿與追繳壓力,也可能改善信心,但並不等於禁止所有空方交易,更不代表外資的期貨避險部位會同步消失。另外要避免混淆:融券保證金130%,與融資整戶擔保維持率130%的追繳門檻,是兩套不同的指標。
本週還需要提防另一種可能:政策改善了短線流動性,卻也讓原本準備調節的大額賣方取得更好的出場價格;如果反彈期間外資持續賣超、台指期淨空擴大、融資又快速回升,那麼市場出現的可能是政策性反彈,而不是自然築底。
政策是否有效,不能只看第一天漲多少點,而要看第二天、第三天,是否仍有自然買盤願意承接。
四、外部干擾與影響:美國半導體與台積電ADR
這次修正不能只從國內政策判斷,11月5日美股四大指數同步重挫,那斯達克下跌5.52%,費半單日大跌12.25%。市場擔心的是:若AI監管與資料中心政策趨嚴,高成長預期支撐的科技股估值可能先下修。但需要強調,相關主張目前仍屬政治倡議,尚不代表全國性禁令已經實施。真正的影響,仍須觀察企業的營收、訂單、建設進度與財測。
11月6日(美東)出現反彈:費半上漲4.21%,台積電ADR上漲6.33%;道瓊下跌0.46%,那斯達克上漲1.09%,標普500上漲0.31%。費半收9,390.25點,但整週仍下跌約12.15%;台積電ADR收375.44美元。台指期夜盤雖然走高,終場漲幅約1.6%,收在40,298點,反彈力道相對有限。
台積電方面,11月6日開盤即以跌停價2,020元開出,終場收2,135元,單日下跌105元,為史上第二大跌價。當日最高2,195元,與11月5日最低2,235元之間,留下2,195至2,235元的向下跳空缺口。下週台積電需先守住2,020元,再觀察缺口能否逐步修復與站回。
依原研究的匯率換算,ADR折合台幣約2,460元,與台北收盤價存在時差與匯率造成的價差。這只是外部參考;不代表台積電本週會直接開在2,460元。
美國半導體的觀察重點很明確:若費半重新站穩9,627點附近,進一步測試9,838至10,065點的缺口區,同時台積電ADR收復391至396美元區間,對台股科技股的修復將更有支持;反過來,若那斯達克續彈、費半卻再度領先破低,台股的政策反彈就會面臨新的海外壓力。
美國科技股反彈是台股站穩與修復的助力;美國科技股真正止穩,才是修復能否延續的條件之一。
五、三階段攻防:37,837、39,300至39,405、40,435至41,513
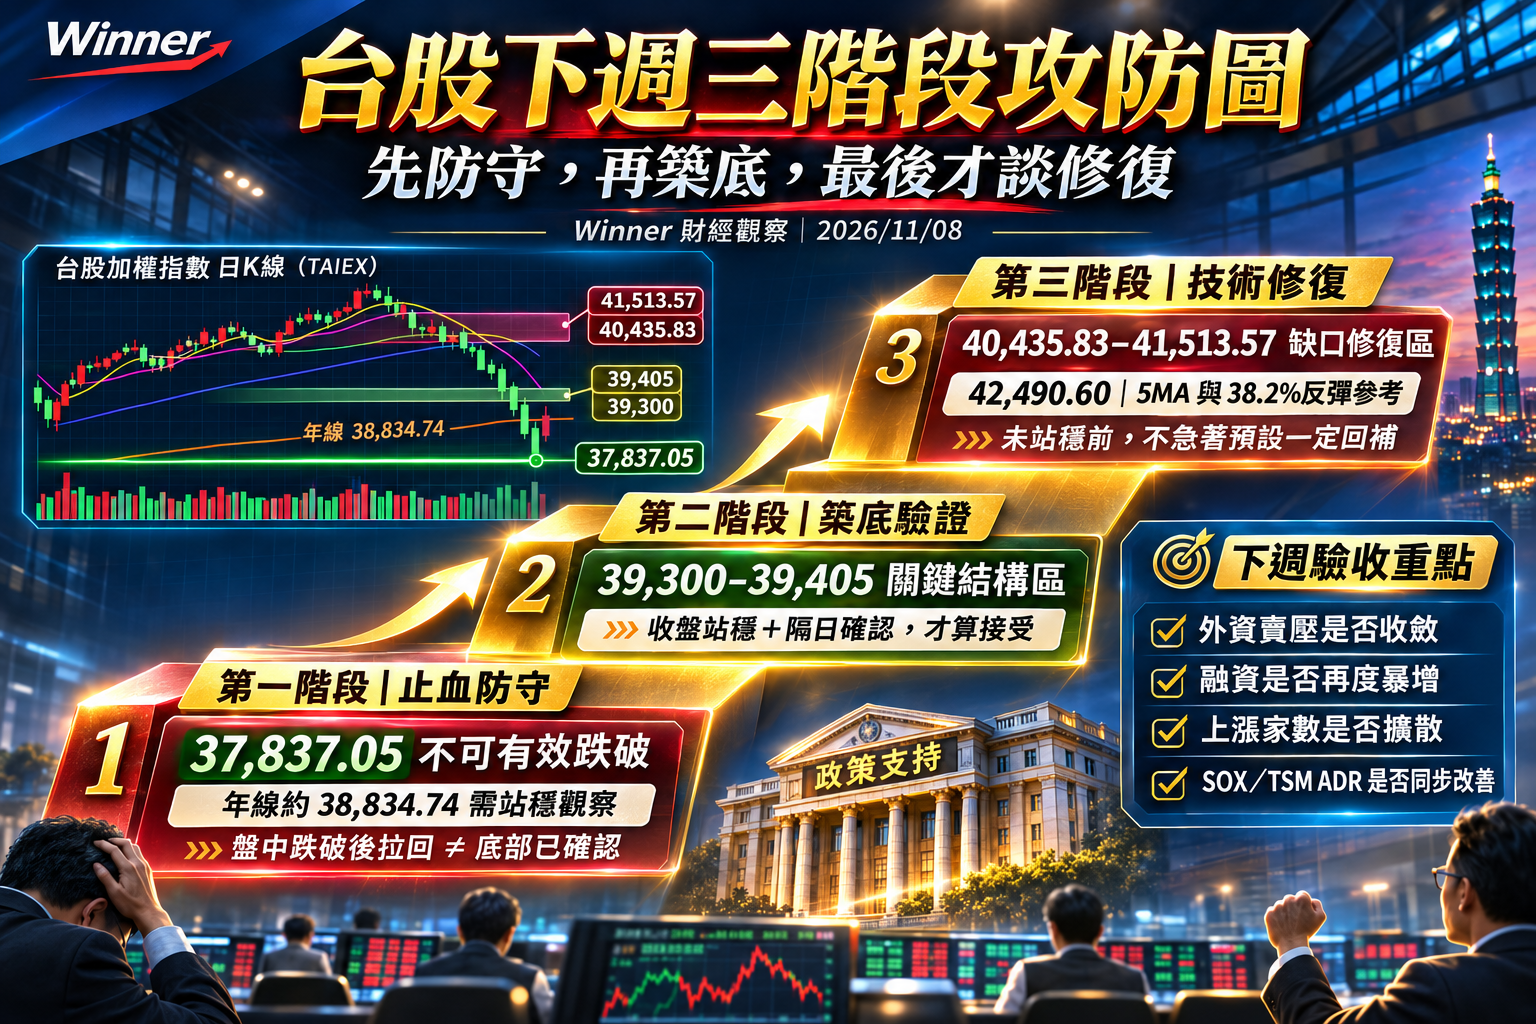
第一階段|止血防守:37,837.05不能有效再破
37,837.05是11月6日盤中低點,也是這次恐慌低點候選的核心防線。其上方的年線約38,834.74點,是另一個重要防守參考。11月6日曾跌破年線、收盤重新站回,仍需下一個交易日延續確認。
如果下週再度下探37,837,但盤中跌破後迅速收復,與收盤有效跌破、隔日又無法站回,兩者意義完全不同;前者仍可能是恐慌底部的反覆測試,後者則代表低點候選受到明顯挑戰。
第二階段|築底驗證:39,300至39,405能否轉為支撐
11月6日K棒實體中值約39,308.70點,與先前觀察的39,385至39,405結構區相近(大頸線位置),因此把39,300至39,405列為本週優先驗收區。
11月6日收盤(39,701.64點)已在這個區間之上,所以下週的重點不是「能不能站上」,而是「回測時守不守得住」。若開高後收盤跌回區間之下,代表市場對反彈價位的接受度不足;若收盤守住、隔日回測又不失守,才有條件把它從反彈途中的價位,升級為較有意義的支撐。
第三階段|技術修復:挑戰40,435至41,513缺口
11月5日最低41,513.57點,11月6日最高40,435.83點,兩者之間留下約1,077.74點的向下跳空缺口。40,435.83是缺口下緣,41,513.57是上緣;必須先站回下緣並持續獲得接受,才談得上進一步回補。
更高的觀察點,是5日均線約42,490.6點;均線會逐日更新,不能把這個數值當成固定壓力。以10月6日高點與11月6日低點計算,38.2%反彈位置約在42,471點,與5日線相近,可視為同一區間的參考。
如果市場連39,300至39,405都無法穩定,就沒有必要提前把41,513或5日線當成必然達成的目標;先防守,再築底,最後才談站穩修復。
低點年線先止血,頸線結構再築基;
外資空單若未斂,缺口反壓莫強期。
六、11月9日至13日重大事件雷達
本週不只有政策驗收,還有台灣出口、台積電營收、美國CPI與PPI、MSCI指數審核、半導體設備財報與美債標售。以下時間全部採台灣時間(UTC+8)。「台股主要反應日」是指事件公布後,台灣現貨市場主要能反應的交易窗口,不代表價格一定朝某個方向變動。
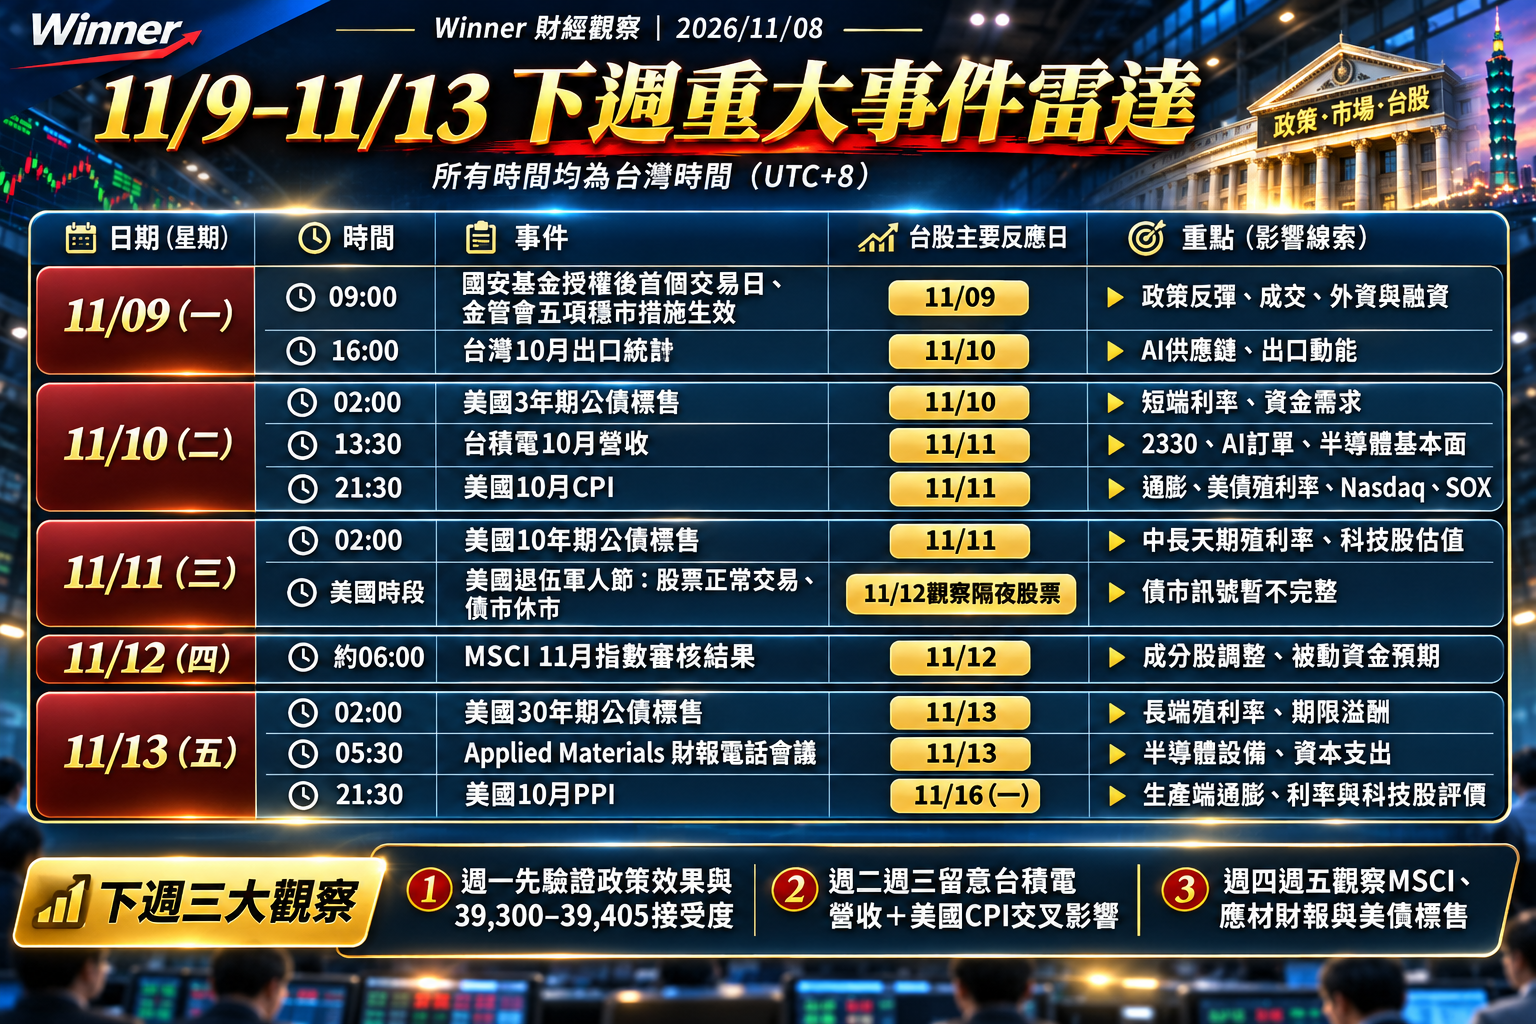
首個交易日,先看政策利多與美股反彈是否帶動開高;但真正的考驗標準不是早盤漲幅,而是39,300至39,405是否守穩,以及40,435能否取有買盤持續進駐。收盤後再檢查外資買賣超、台指期淨部位、融資增減與上漲家數。下午公布的10月出口統計,財政部事先預估出口介於852億至877億美元、年增40%至44%,這是預估而非實際結果,數據主要由11月10日台股消化。
週二 11/10:台積電營收與美國CPI接力
台積電預計下午1時30分公布10月營收(依慣例每月10日前後公布);市場要看的不只是單月年增率,還有近月趨勢是否符合市場對AI、高效能運算與先進製程的期待。美國10月CPI將於美東11月10日上午8時30分公布,即台灣時間晚間9時30分,直接牽動聯準會政策路徑與殖利率預期。若台積電營收優於預期,但通膨偏高推升利率,兩股力量可能互相抵銷。10年期公債標售則暫定在美東週二,即台灣時間週三凌晨。
週三 11/11:檢驗CPI反應,注意股債時差
11月11日是美國退伍軍人節,公債市場休市,但美股正常交易;因此股價走勢與債券訊號可能出現時間落差,不宜因為債券殖利率當日沒有明顯變化,就認為市場已經完全消化CPI。
週四 11/12:MSCI審核公布,被動資金進入預期交易期
MSCI預定11月11日(美東)公布11月指數審核結果,台灣時間約在11月12日清晨。需要特別注意,公布日不是生效日。本次調整於11月30日收盤後生效,公告後的股價可能先反映預期,正式再平衡則要觀察月底資金動向。
週五 11/13:半導體設備財報與美國PPI
Applied Materials預計於美東11月12日下午4時30分舉行財報電話會議,換算為台灣時間11月13日清晨5時30分,有助於檢查晶圓廠資本支出與設備訂單前景。同日凌晨,30年期公債標售(美東11月12日)也可能牽動長端利率與成長股評價。美國10月PPI於美東11月13日上午8時30分公布,即台灣時間晚間9時30分,已超過台股週五收盤時間,因此台股對實際PPI數值的第一個主要反應日是11月16日(週一),而不是11月13日盤中。
另外,上市櫃公司第三季財報也進入密集申報期。依規定,一般公司申報期限為11月16日,金控公司為11月30日;指數大幅修正後,市場對企業基本面的檢驗會更嚴格:同樣是跌深股票,營收成長、現金流穩健、財務結構健康的公司,與訂單展望轉弱、負債壓力升高的公司,後續表現未必相同。
事件雷達的核心,是分清楚「公布時間」、「海外市場第一反應」與「台股實際可反應的時間」。
七、本週三種市場情境
以下三種情境不替它們預設勝率,重點在於市場選擇哪條路徑時,我們能依證據調整,而不是為了維持原本的預測而忽略新訊號。
情境A|政策反彈,但回升尚未確認
國安基金授權、限空措施與海外科技股反彈,可能使指數開高並嘗試收復39,300至39,405,再挑戰40,435。若外資賣壓沒有收斂、市場廣度沒有改善,或在41,513之前就出現放量上影線,應視為修正趨勢中的政策反彈,而不是中期翻多;這種反彈可以很快、幅度也可以很大,但仍可能只是下降趨勢中的技術修復。
情境B|二次回測不破低,逐步形成底部
指數在CPI、台積電營收與政策因素之間反覆震盪,但37,837仍有效守住、低點逐步墊高,同時外資賣壓縮小、期貨淨空下降、融資恢復秩序、上漲家數擴大。這種走勢未必最刺激,卻更可能建立健康的底部,而且至少需要一到兩個交易日的接受度驗證,不能只靠單日收復某個價位。
情境C|政策反彈失敗,修正延伸
指數開高走低、外資持續賣超、半導體再度轉弱,可能先回測年線,再重新挑戰37,837;若37,837有效跌破,原先的恐慌低點候選即告失效,必須依新的交易結構重新評估下檔風險。
從艾略特波浪角度,這輪修正可視為高點後A–B–C修正的分析假說,C波主跌段是否結束,不能只憑11月6日一根下影線斷定。若後續出現C-4反彈,也可能再面臨末跌段;但市場同樣可能以較長時間的區間震盪消化賣壓。波浪是觀察節奏的工具,不是限制判斷的劇本,因此也不宜預設一定跌到37,000點,或預設年底必定重返50,000點。
八、本週六項底部驗收標準
-
價格:37,837.05守住,沒有出現有效破底。
-
結構:39,300至39,405能以收盤站穩,並獲得隔日雙重確認。
-
反彈品質:40,435.83突破後,有成交量與市場廣度支持。
-
外資籌碼:現貨賣壓收斂,台指期淨空不再持續擴大。
-
信用部位:融資沒有在反彈初期快速、異常地重新膨脹。
-
跨市場:費半、台積電ADR與新台幣匯率共同顯示風險趨緩。
這六項不必在同一天全部完成,但必須出現連續改善的證據,才有理由把短期反彈升級為「中期底部逐步成形」的判斷。
九、風險管理:反彈很大,不等於底部完成
面對政策護盤後可能出現的快速反彈,最常見的錯誤,是把「反彈幅度很大」誤認為「底部已經完成」。
對持股偏低、現金充足的投資人來說:
本週最有價值的事未必是第一時間進場,而是觀察反彈能否突破壓力、回測時能否守穩;若只想參與短線反彈,應事先界定部位大小、停損條件與預期持有時間,避免短線失敗後被迫變成長期持有。
對持股偏高、融資部位較重的人來說:
重點應放在維持風險承受能力,若反彈真的出現,可以借機檢視持股集中度、信用交易風險與企業基本面,而不是在融資壓力尚未解除前,因為一次急漲就再度擴大槓桿。市場仍有再次回測37,837的可能,現金與低槓桿本身就是重要的操作彈性。
長期投資人:
不必因為單週劇烈下跌就放棄原有紀律,但應重新確認持有公司的估值基礎、獲利能力,以及自身資金是否足以承受更長時間的市場整理。
不是每一次急跌都該立即買進,也不是每一次反彈都該全數賣出;真正重要的是,部位是否符合自己的時間週期與風險承受能力。
Winner最終觀察:真正的底部,應該能在沒有新利多的情況下站穩
11月6日的大規模去槓桿,提高了37,837成為重要低點的觀察價值。但外資持續賣超、期貨淨空維持高檔、半導體整週重挫與市場廣度極弱,都說明台股尚未完全脫離風險區。國安基金與金管會的措施能改善信心,卻不能替市場完成所有的底部驗證。
本週最值得追蹤的,不是指數會不會出現千點反彈,而是反彈之後,有多少價位真正轉成支撐、多少賣壓確實下降、多少個股開始恢復正常的交易結構。
37,837是第一道防線,39,300至39,405是築底驗收區,40,435至41,513則是技術修復的下一場考試。
只有價格、籌碼、信用部位與海外半導體逐步互相支持,
才有理由把短期反彈升級為更有持續性的築底假說 !!
十度護盤挽急瀉,五條限空鎮狂瀾;
莫將政策當真底,且看籌碼過三關。
Winner 財經研究本週一句話 :
政策可以製造反彈的條件,真正的底部仍須由市場自己證明 !!
本文為市場研究與資訊評論,不構成個別投資建議。歷史數據比較不代表未來市場必然重演,投資人應依自身財務狀況、風險承受能力及投資期限獨立判斷。
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。