那斯達克 100 失守 28,000 點,標普 500 能否守住 7,350 點?
美國科技股遭遇猛烈賣壓,那斯達克 100 指數單日重挫 6.36%,跌破 27,000 點,凸顯市場對 AI 投資回報與監管風險的疑慮。Ultima Markets 觀察,隨著美國 10 月非農就業新增 16.5 萬人,遠高於市場預期,美元指數強勢反彈,美債殖利率同步回升。儘管美股在 11 月 6 日出現技術性反彈,市場仍需觀察科技股能否止跌,以及聯準會升息預期是否進一步壓抑風險資產表現。
一、美國期中選舉與非農就業數據:科技股為何遭遇猛烈拋售?
民主黨拿下國會控制權,AI 監管疑慮衝擊科技股
美國期中選舉結果出爐後,民主黨取得參眾兩院控制權,市場開始重新評估未來科技監管政策,以及 AI 基礎建設投資可能受到的影響。
11 月 5 日,美股出現大規模賣壓,那斯達克綜合指數單日下跌 5.52%,創下約 19 個月來最大單日跌幅;那斯達克 100 指數跌幅更達 6.36%。
此次科技股修正主要涉及三項市場疑慮:
-
AI 監管不確定性提高:市場擔憂未來資料中心建設與 AI 產業發展可能面臨更嚴格的監管要求。
-
AI 投資回報受到質疑:大型科技企業持續增加資本支出,但投資人開始要求更明確的營收成長與獲利證據。
-
半導體類股估值承壓:市場對晶片需求及企業獲利前景重新定價,放大科技股跌幅。
不過,選舉結果與股市下跌之間仍涉及企業財報、利率預期及估值等多重因素,不能將跌勢完全歸因於單一政策變化。
美國非農就業新增 16.5 萬人,聯準會 12 月升息預期升溫
11 月 6 日公布的美國 10 月非農就業報告,進一步改變市場對聯準會利率政策的判斷。
重要數據包括:
-
新增非農就業人數:16.5 萬人,明顯優於市場預估的約 6.5 萬人。
-
失業率:4.1%,顯示勞動市場仍具有一定韌性。
-
平均時薪月增率:0.4%,使市場持續關注薪資成長帶來的通膨壓力。
-
9 月新增非農就業人數上修至 6 萬人,高於先前公布的 2.9 萬人。
強勁的就業數據,使市場提高對聯準會 12 月升息的預期。非農公布後,美元指數上漲,美債殖利率也同步回升。
這代表市場面臨新的矛盾:就業數據強勁有助於支持經濟成長,卻也可能延後貨幣政策轉向寬鬆的時間。
對科技股而言,若利率持續維持高檔,未來獲利折現價值可能受到影響,進一步提高高估值企業的價格波動風險。
二、美元指數突破 102、那斯達克 100 挑戰 27,000 點:股匯市場技術面分析
美元指數(USDX):非農推升美元,102.00 成為重要多空分界
美元指數原先在 101.50 附近整理,四小時技術線圖一度呈現短線偏弱格局,20 期與 50 期移動平均線出現偏空訊號。
然而,隨著非農就業數據優於預期,美元指數於 11 月 6 日明顯反彈,盤中一度升至約 102.26,重新突破原先的 102.00 壓力。
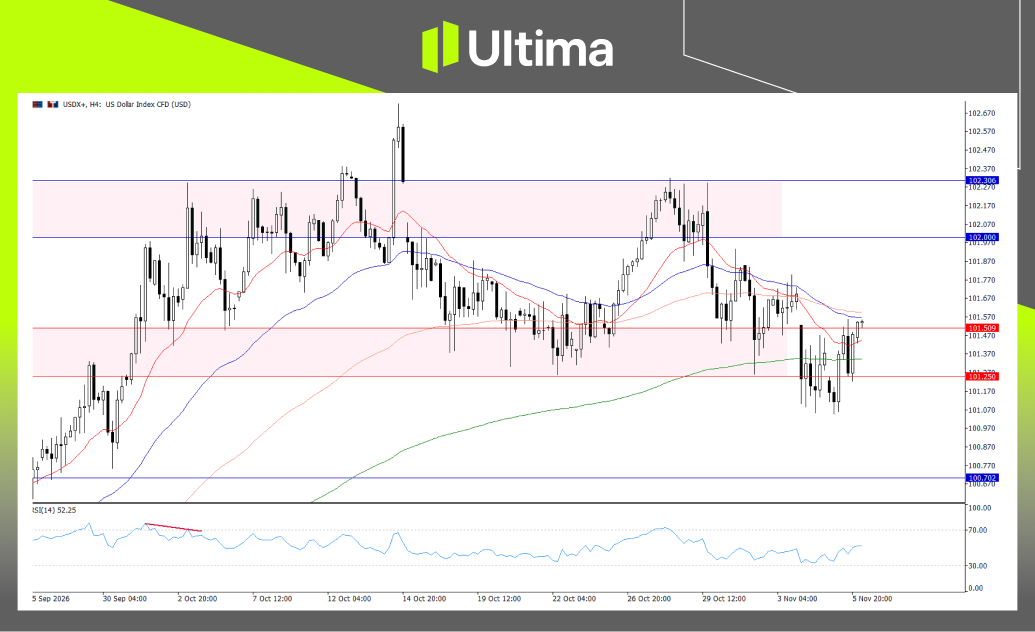
從 MT5 技術分析角度觀察,市場可關注原有壓力區是否轉為新的支撐區。
多方情境:
-
若美元持續站穩 102.00,代表非農公布後的上漲動能有機會延續。
-
上方首先觀察 102.20 附近的價格反應,以及突破後能否維持高檔整理。
空方情境:
-
若美元重新跌回 102.00 下方,代表短線突破可能缺乏延續性。
-
若進一步失守 101.50,市場可能重新檢視原有整理區間,並觀察 100.80 支撐。
美元接下來的方向,仍取決於美國就業數據、通膨變化與聯準會官員對利率政策的態度。
美元兌日圓(USD/JPY):158.00 關卡重新站穩,159.00 壓力待突破
美元兌日圓近期維持高檔震盪,反映美日利差與兩國貨幣政策預期的影響。
受到美國非農就業數據提振,美元兌日圓於 11 月 6 日回升,收在約 158.48,重新站上原稿關注的 158.00 關卡。
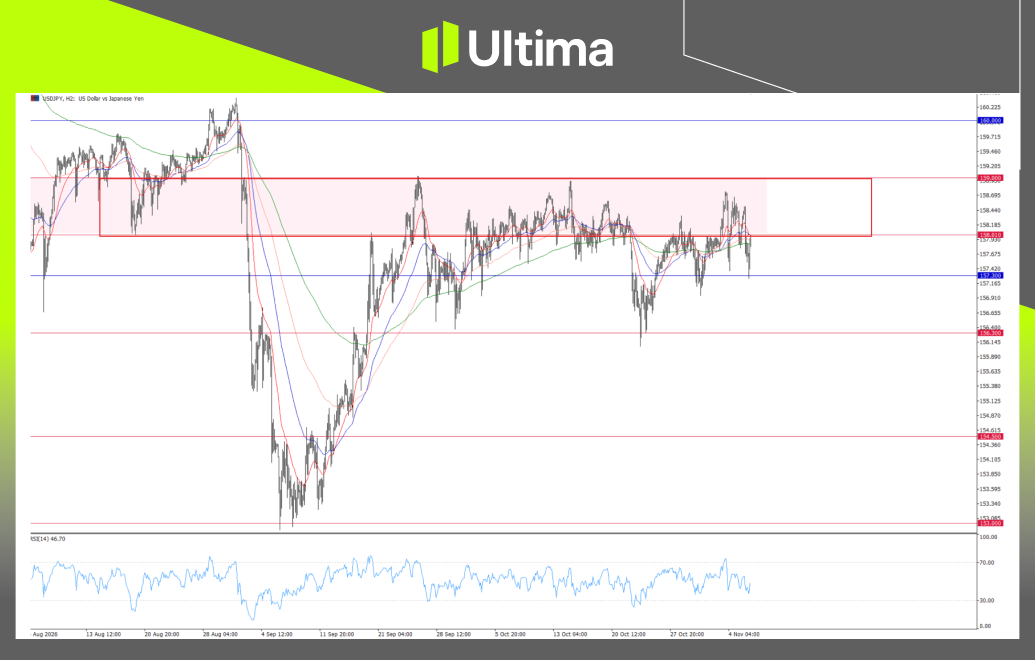
多方情境:
-
若匯價守穩 158.00,短線可持續觀察 158.50 附近的價格反應。
-
若進一步突破 159.00,代表上方壓力可能逐步獲得消化。
空方情境:
-
若匯價重新跌破 158.00,代表美元短線上漲動能可能減弱。
-
若美債殖利率回落、美日利差縮小,美元兌日圓可能面臨進一步回檔壓力。
此外,日圓匯率對日本央行政策與日本官方匯率言論也相當敏感,不能僅依據美國經濟數據判斷後續方向。
標普 500(SP500):7,500 點失守,7,350–7,400 點成為短線觀察區
標普 500 指數在 11 月 5 日下跌 4.36%,收於 7,353.73 點,反映科技股賣壓已擴散至更廣泛的美股市場。
11 月 6 日,指數雖小幅反彈 0.31%,收在 7,376.86 點,但仍未重新站回 7,500 點。
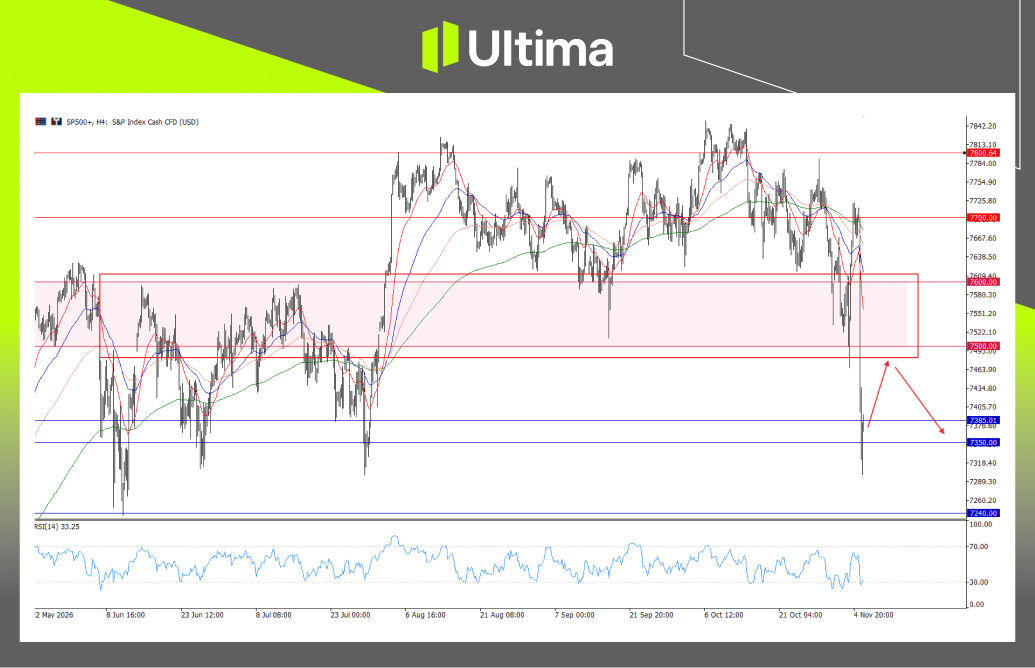
多方情境:
-
若指數守住 7,350–7,400 點區域,短線可能延續技術性反彈。
-
若重新站回 7,500 點,則可進一步觀察 7,600 點壓力區。
空方情境:
-
若反彈始終無法突破 7,500 點,代表原有支撐可能轉變為上方壓力。
-
若 7,350 點附近再度失守,市場將需要重新評估下行風險與賣壓擴散程度。
值得注意的是,標普 500 雖出現顯著下跌,但尚未達到一般以近期高點下跌 10% 定義的技術性修正門檻。
那斯達克 100(NAS100):27,000 點爭奪戰,28,000 點仍是主要壓力
那斯達克 100 指數在 11 月 5 日暴跌 6.36%,收於 26,629.81 點,顯示科技股面臨強烈的重新定價壓力。
11 月 6 日,指數反彈 1.35%,收在 26,989.99 點,接近 27,000 點心理關卡,但仍低於 28,000 點。
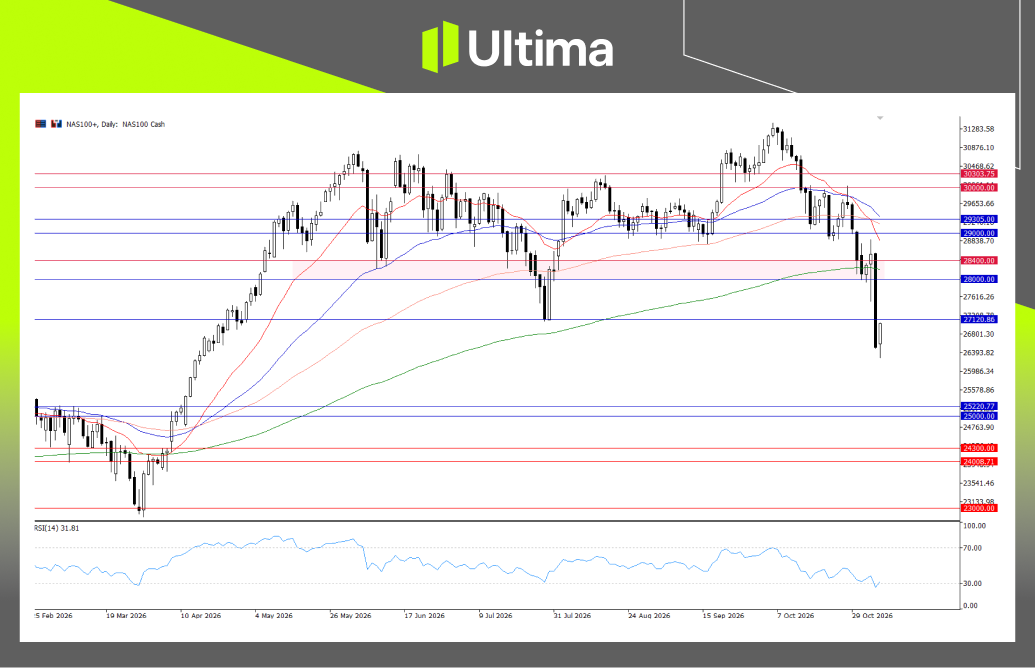
多方情境:
-
若指數重新突破並站穩 27,000 點,短線可能延續跌深反彈。
-
若後續進一步收復 28,000 點,並伴隨較明確的買盤與成交量支撐,才有機會改善目前偏弱的技術結構。
空方情境:
-
若 27,000 點持續形成反彈壓力,代表市場信心仍未明顯恢復。
-
若再度跌破 26,600 點附近的近期低點,科技股可能面臨新一波下行測試。
因此,27,000 點決定短線能否延續反彈,28,000 點則是觀察整體技術結構能否改善的重要關卡。
三、美元走強與美債殖利率回升:黃金、原油及避險資產如何反應?
美國 10 年期公債殖利率反彈,市場重新評估利率政策
美國 10 年期公債殖利率於 11 月 6 日回升至約 4.86%,反映非農就業數據公布後,市場提高對聯準會維持緊縮政策的預期。
由於公債價格與殖利率呈反向關係,殖利率上升通常意味著既有固定利率公債價格承壓。
債券多方情境:
-
若後續通膨數據降溫,或聯準會釋出較溫和的政策訊號,美債殖利率可能回落,有利於公債價格。
-
若 10 年期殖利率重新跌破 4.80%,可進一步觀察債市是否恢復較明確的上漲動能。
債券空方情境:
-
若殖利率持續回升,公債價格可能繼續承壓。
-
若殖利率再次挑戰 4.90% 至 5.00% 區間,也可能提高股票市場的評價壓力。
現貨黃金(XAUUSD):4,000 美元上方震盪,美元反彈形成壓力
現貨黃金在 11 月 6 日受到強勁非農數據與美元走升影響,盤中一度下探約 4,033 美元,其後回到 4,070 美元附近。
儘管市場避險需求仍在,較高的美債殖利率與美元走強,可能限制黃金短線漲幅。
黃金多方情境:
-
若金價守穩 4,000 美元,代表重要心理關卡仍提供一定支撐。
-
若重新突破 4,100 美元,短線可觀察上漲動能是否恢復。
黃金空方情境:
-
若美元與美債殖利率持續走高,黃金可能再次測試 4,000 美元支撐。
-
若 4,000 美元有效失守,需留意下方 3,950 美元附近的價格反應。
國際原油:能源價格回落,通膨預期可能出現變化
西德州原油近期受到供需預期與地緣政治風險影響,11 月 6 日近月期貨價格約在 90 美元附近。
原油價格下滑可能減輕部分通膨壓力,但也可能反映市場對全球需求前景的擔憂。
原油多方情境:
-
若原油重新站回 95 美元,市場可能再次關注供應風險與能源通膨。
-
若地緣政治局勢升溫,也可能提高油價的風險溢酬。
原油空方情境:
-
若油價持續受制於 95 美元下方,短線仍可能維持偏弱格局。
-
若 90 美元心理關卡失守,可能進一步反映市場對能源需求或供應過剩的疑慮。
整體而言,非農就業強勁、美元走升與美債殖利率反彈,已成為觀察下一階段金融市場的重要線索。
對美股而言,科技股能否重新站穩關鍵支撐,將影響風險情緒是否恢復;對黃金與原油而言,則需同時追蹤利率、美元及供需基本面變化。
免責聲明
本文由 Ultima Markets 提供,所涉及之市場評論、研究、技術分析、價格及相關資訊僅供一般市場資訊與教育參考,不構成任何投資建議、交易邀約或收益保證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。