🎯今日一句話總結:
美股從半導體崩跌擴大為全面性風險資產拋售,費半單日暴跌12.25%、台指期夜盤重挫2,946點;台股昨日已出現外資連續提款、融資大幅下降及市場廣度潰散,今日必須以極端風險事件應對,但不能預先把恐慌殺盤當成最後一跌。
📝今日主軸:
「缺口回補進入最後驗收,股匯期權全面失守;老話一句不猜底,先看流動性危機與斷頭風險。」
🌡️市場溫度計與大盤區間判讀:
👉13/100|分數是盤前結構與環境評估,不是漲跌機率預測。
🗺️風險偏冷:雖然美債殖利率下降對估值有緩衝作用,但不足以抵消半導體、波動率、股匯與籌碼的同步惡化。溫度計警示:這是急跌風險環境分數,不是「今天有87%機率下跌」,也不代表13分就必然見底。
連日一再提醒不要猜底,詳細內文請參閱本週日報晨報內容,
舉例:
台股回檔近17%,融資卻只減12%:七月那波急跌,透露了什麼警訊?
股匯雙殺破年線,逢缺必補今朝驗;
夜崩三千斷頭潮,待洗浮額再亮劍。
Winner 財經研究|市場深度評論
2026年11月6日|台股盤前觀察
資料截至11月5日台股收盤及11月6日凌晨台指期夜盤,不含11月6日台股現貨行情。
美國股市11月5日遭遇劇烈拋售,費城半導體指數單日暴跌12.25%,那斯達克指數重挫5.52%,標普500指數下跌4.36%。隨著AI相關股票賣壓擴散,台指期夜盤也重挫2,946點,收在38,936點,為台股接下來的交易增添高度不確定性。
然而,比海外股市暴跌更值得注意的是,台灣市場內部可能仍存在尚未充分消化的信用交易賣壓。
截至11月5日,加權指數已自10月6日盤中高點49,968.92點,下跌至41,513.57點,最大回檔幅度達16.92%。同期間,上市櫃融資餘額卻只減少11.97%。
這樣的落差,讓人不禁聯想到今年七月的台股急跌 ! !
兩波行情都出現接近兩成的指數修正,但融資部位收縮的速度與幅度並不相同。尤其在指數持續破底、外資大幅賣超、市場廣度惡化之際,融資去槓桿程度是否足夠,已成為判斷後續市場能否穩定的重要線索。
目前更值得採取的策略,不是急著預測最低點,而是等待信用賣壓逐步衰竭、價格與籌碼同步改善,再審慎考慮分批布局。
但這項判斷需要建立在正確的歷史比較之上,而不能單純認為融資減幅必須超過指數跌幅,市場才有資格止跌。
一、兩次接近17%的修正,融資去槓桿程度卻不同
回顧今年七月,加權指數從6月23日高點48,218.87點,一路跌至7月29日盤中低點39,384.85點,最大跌幅18.32%;當時市場接連出現急跌與融資減碼,信用部位承受相當大的壓力。
根據歷史融資資料,7月6日上市櫃融資餘額合計8,459.09億元,到7月29日已降至6,744.20億元,減少1,714.89億元,減幅20.27%;即使指數在7月29日觸及波段低點,融資仍未立即停止下降。7月30日,上市櫃融資合計再降至6,568.82億元,使7月6日至30日的累計減幅擴大到22.35%。
對照本次行情,10月6日上市櫃融資餘額合計8,638.08億元,截至11月5日仍有7,604.46億元,累計減少1,033.62億元,減幅11.97%。
若只觀察這兩組融資比較區間,七月的信用部位收縮幅度確實遠大於本次;不過,這裡有一項重要的統計差異:七月指數高點出現在6月23日,而上述20.27%及22.35%的融資減幅,是以7月6日為起點。
若要比較指數從波段高點下跌期間,融資究竟同步減少多少,就應進一步統一兩者的起算日期。
依照指數高點當日的上市櫃融資餘額重新計算:
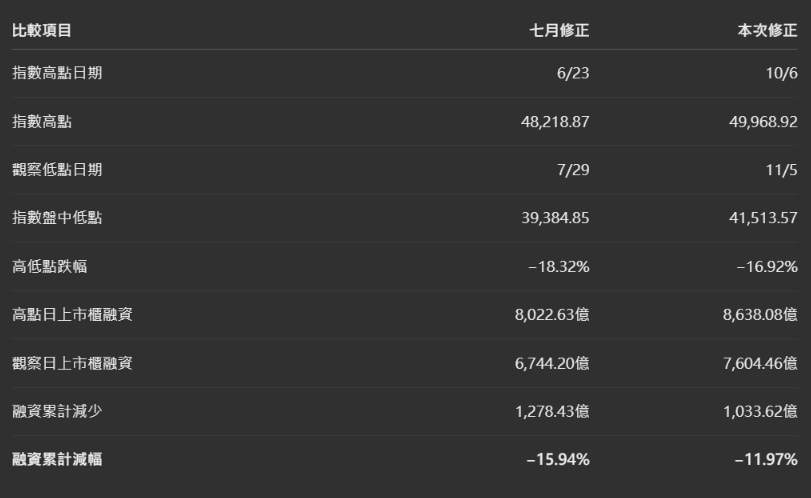
註:指數採波段最高與最低的盤中價格;融資採對應交易日的盤後餘額。兩者衡量的經濟意義不同,僅供相同日期區間的變化幅度比較;這項重新計算帶來兩個值得注意的結論。
第一,即使統一起算日期,本次融資收縮程度仍然低於七月,兩者相差約3.97個百分點。
第二,七月並不是從指數高點開始,融資就一路同步下降。
6月23日上市櫃融資為8,022.63億元,但到了7月6日反而增加至8,459.09億元,之後才出現更急遽的收縮。這說明七月的信用部位調整,具有先累積、後快速去槓桿的特徵。
因此,七月的20%至22%減幅適合描述後段融資高水位的出清程度;若用來與整段指數高低點跌幅直接比較,就必須交代基準日差異。
無論採取哪一種合理比較,真正值得重視的訊息仍然一致:本次市場價格已大幅修正,但信用交易部位的收縮程度,尚未達到七月後段出現的強度。
二、融資減幅落後指數跌幅,代表什麼?
本次加權指數最大跌幅約16.92%,上市櫃融資餘額減少11.97%,兩者相差4.95個百分點;若將融資減幅除以指數跌幅,得到約0.71倍。以同樣方式計算,七月從6月23日至7月29日約為0.87倍;這個比值不是市場公認的落底指標,但有助於觀察不同急跌期間信用部位的調整程度。
在本次行情中,指數跌幅明顯大於融資餘額的收縮幅度,顯示信用資金並未以相同比例退場 !
不過,融資餘額本質上是投資人尚未償還的借款金額,並不是持有股票的即時市值;股價下跌會降低擔保品價值,卻不會讓原有借款自動按照指數跌幅同步減少。此外,加權指數受到大型權值股影響,融資部位則可能集中在不同產業與中小型股票。兩者的投資組成並不一致 !
因此,不能僅因指數下跌17%、融資減少12%,就直接推論還有5%的融資一定需要被迫賣出;真正需要關注的是,當股價持續下跌、融資維持率下降時,部分投資人是否開始面臨追加擔保品、降低部位甚至被迫處分的壓力。
一旦集中賣出造成股價進一步下跌,又使其他融資部位的擔保能力惡化,就可能形成典型的「多殺多」連鎖反應 !!
這也是為何融資尚未充分調整的市場,在遭遇新一波重大利空時,可能比表面指數跌幅所呈現的情況更加脆弱;但這是一項風險機制分析,不代表市場已經發生全面性斷頭,更不能預測接下來必然出現多少融資賣壓。
三、11月5日融資大減274億元,是清洗開始,還是已接近結束?
11月5日,台股下跌1,374.19點,收在41,574.72點,接近當日最低點41,513.57點;當天上市融資減少約205.36億元,上櫃融資減少68.82億元,上市櫃合計減少274.18億元;這是相當明顯的去槓桿訊號。
但如果與七月29日的極端交易情況比較,當時上市融資單日減少385.22億元,上櫃減少135.75億元,合計減少520.97億元,單日調整規模更大;11月5日的融資減少274.18億元,約為七月29日單日減幅的一半。這項比較不能證明本次還需要出現另一個500億元的融資減少日,也不能將單日融資下降全部歸因於斷頭。
但它至少顯示,七月市場曾經歷更加集中的信用部位調整,而本次截至11月5日,尚未看到同等規模的單日融資收縮 !
問題在於,目前台股內部的價格結構仍未穩定;11月5日不僅指數收近低點,櫃買指數也重挫6.41%,顯示中小型股票的風險壓力同樣沉重;當融資減少伴隨股價持續下跌、市場廣度惡化,較審慎的解讀是信用籌碼正在調整,而不是市場已完成最後清洗。
反過來說,如果後續融資持續下降,但指數跌勢逐漸收斂、個股不再普遍破低、買盤承接能力提高,才比較可能顯示信用賣壓正在被市場吸收。
融資下降本身不是買進訊號 ! 融資下降之後,市場能否停止繼續破底,才是值得重視的驗證。
四、海外科技股重挫,可能使尚未完成的籌碼調整面臨新考驗
這次市場與七月的另一項差異,在於海外風險重新升溫的時間點 !
11月5日,美國半導體股票遭遇全面性拋售;費城半導體指數跌12.25%,輝達跌9.26%,AMD跌17.26%,美光跌17.46%,台積電ADR也下跌10.78%;市場開始更積極評估AI基礎建設資本支出的投資報酬,以及美國選舉結果與相關政策變化,是否可能延緩資料中心擴張。這些疑慮並不表示AI產業長期需求已經消失,也不代表所有監管限制已正式實施。
但當投資人重新調整成長預期,原先估值較高、持倉集中的AI相關股票,便可能承受更加劇烈的短期賣壓 !
對台股而言,這種外部衝擊恰好發生在國內融資尚未充分收縮、外資持續賣超、技術結構轉弱之際 !
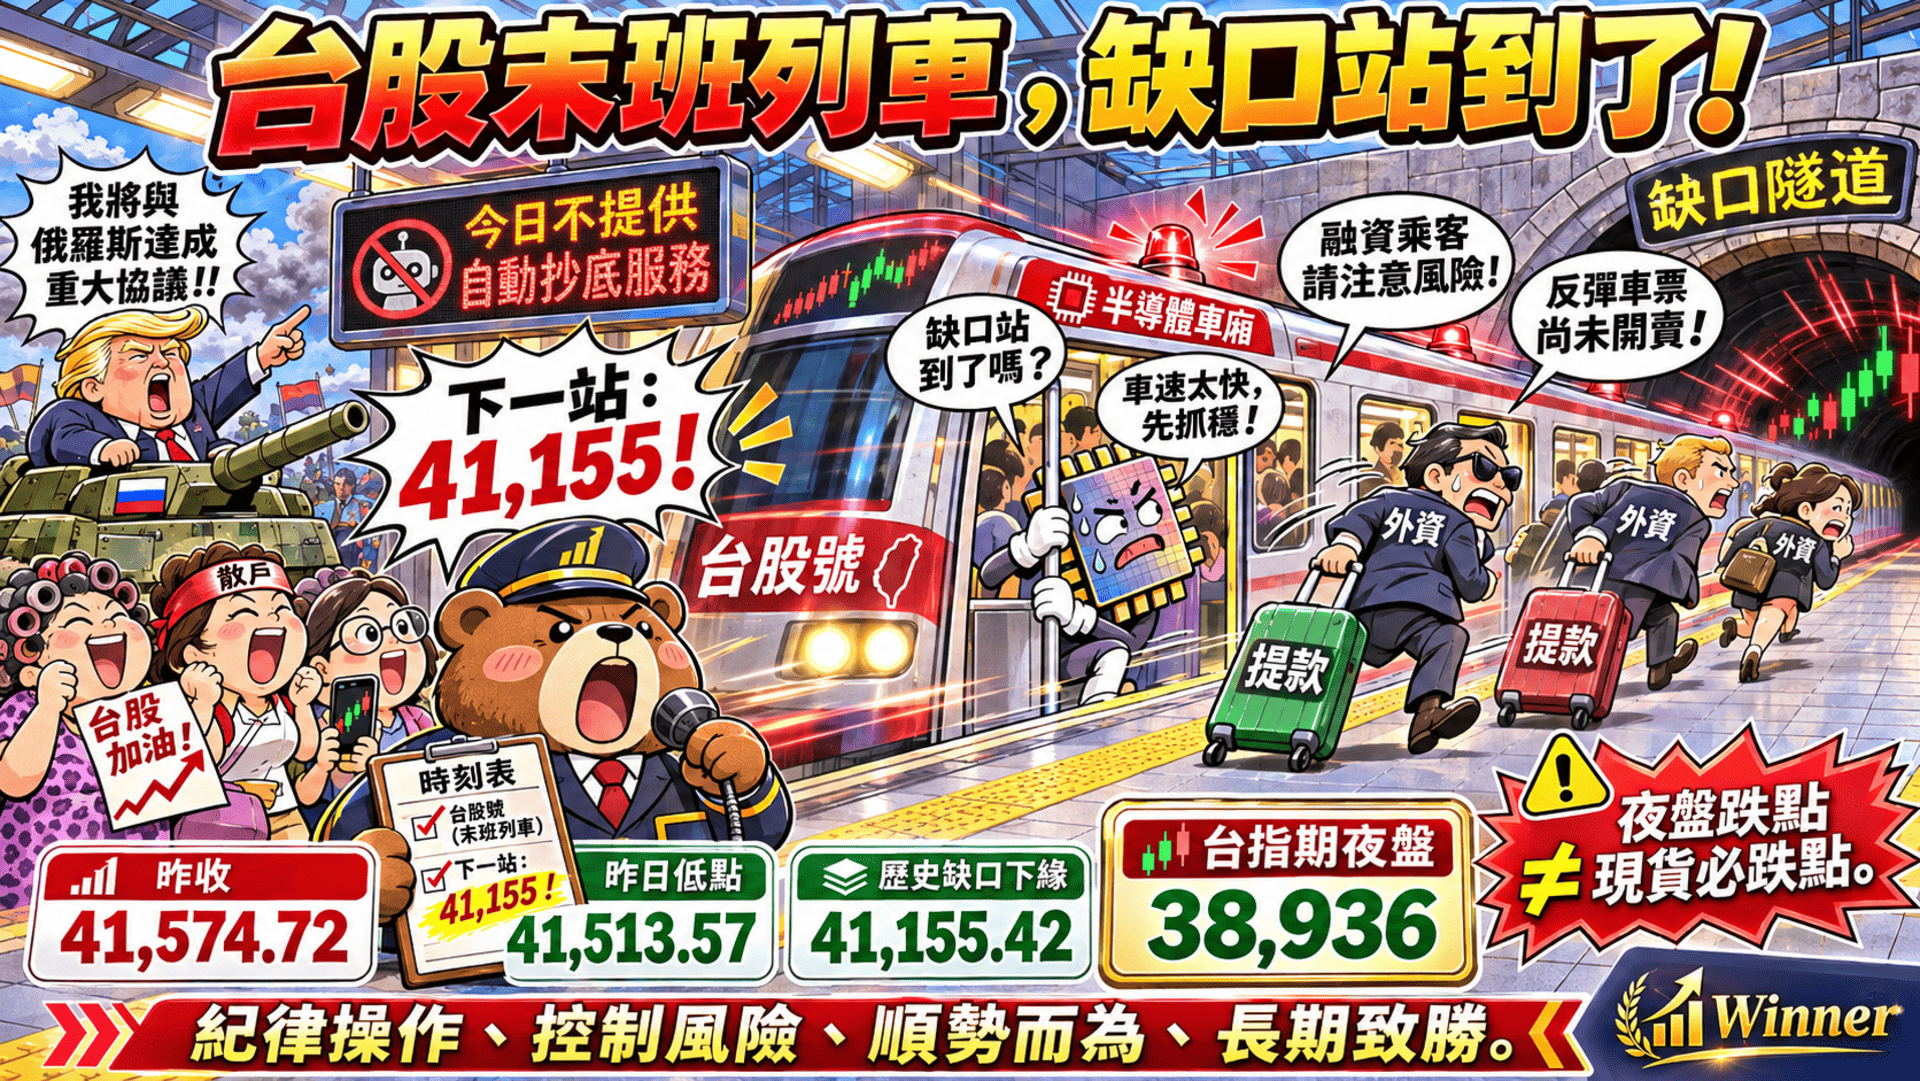
11月5日外資在上市市場再賣超約1,024.61億元,已連續六個交易日賣超。即使投信買超約225.94億元,整體法人籌碼仍然偏弱 !隨後台指期夜盤收在38,936點,相對日盤結算價41,882點下跌2,946點,顯示隔夜風險定價急劇惡化。
但夜盤跌點不等於現貨隔日必然跌點;台股實際開盤後,仍須依現貨成交、流動性與權值股表現重新評估。真正需要防範的情況,是海外重新定價引發現貨賣壓,而下跌又迫使部分信用交易部位降低槓桿,使原本屬於估值修正的行情,進一步演變為資金面與交易流動性的壓力。這樣的風險傳導具有合理性,但是否真的形成連鎖反應,必須等待11月6日現貨交易及後續融資資料確認。
五、歷史缺口不等於最後防線,更不代表回補後必然反彈
從技術面觀察,七月底形成的41,155.42至41,610.41點歷史跳空缺口,已成為本次修正的重要觀察區域;11月5日加權指數最低跌至41,513.57點,已進入缺口區間,但尚未觸及下緣41,155.42點。如果接下來的交易使指數進一步測試甚至跌破缺口下緣,市場便需要重新評估原有的支撐結構。
然而,缺口回補與市場落底是兩回事 !!
在正常整理行情中,歷史缺口可能吸引部分買盤進場;但在極端風險環境下,原先的支撐區也可能因買盤退場而迅速失守;即使出現急跌後反彈,也不能單憑一根長下影線,就認定中期趨勢已經反轉 !
尤其本次融資去槓桿的相對幅度仍低於七月,更需要觀察價格反彈時,信用交易壓力是否同步改善;如果指數反彈,卻仍有大量中小型股票持續破底、融資敏感族群賣壓未減,反彈便可能只是超跌後的技術性修復。
反之,如果指數在恐慌賣壓後停止連續破低,跌停股票逐漸打開,台積電、櫃買指數及市場廣度同步改善,就比較有條件討論短線止血是否正在形成;因此,與其預測41,155點能不能守住,不如觀察市場穿越關鍵價位之後,究竟留下了什麼樣的承接結構。
六、等待多殺多告一段落,再考慮分批布局
經過兩波修正比較,目前的策略方向應以防守及等待確認為優先 !
但等待的理由,不應只是「融資尚未減少20%」,而是信用賣壓是否仍有能力持續推低市場,以及價格是否已經出現可以延續的穩定訊號。
觀察信用籌碼時,應重視融資餘額的連續變化、融資維持率與融資敏感個股的交易狀況。如果融資持續減少,但股價不再跟隨融資變化破底,反而可能顯示市場對去槓桿賣壓的承接能力正在改善。
觀察價格結構時,則應等待加權指數停止連續創低,低檔反彈不再迅速失守,櫃買指數與主要電子股也開始出現同步回穩的現象;同時,還要留意外資現貨賣壓、台指期部位及新台幣匯率;外資賣超是否逐漸收斂、匯率是否停止急貶,雖然都不是單獨的買進訊號,卻能協助判斷市場資金壓力是否改善。
若信用賣壓開始衰竭、價格結構恢復穩定,市場廣度及股匯資金訊號也陸續改善,才比較適合評估由防守轉向小規模、分階段建立部位 !
即使如此,初步止跌也不等於波段底部已經確立;後續仍應觀察新形成的低點是否能被守住,以及反彈是否具有持續性;這樣的策略可能無法買在最低點,也可能錯過最初一段急速反彈 !
然而,對重視風險控制的投資人而言,在市場尚未形成穩定承接之前,減少對單一低點的猜測,有助於降低過早進場後承受連續下跌的風險;七月的歷史資料可以協助我們辨識信用去槓桿的不同強度,卻不能替今天設定一條必須達到的固定融資減幅門檻。
每一輪市場修正的估值條件、投資人部位、外部事件與流動性都不盡相同;即使兩次指數跌幅接近,也不代表市場必須依照相同順序或幅度完成調整 !
結語:跌幅告訴我們修正有多深,融資與買盤承接結構才有助於判斷風險是否緩和
台股本次自高點至今回檔約17%,上市櫃融資減少約12%。與七月的歷史經驗相較,無論採取同日起算或融資高水位起算,這一波信用交易部位的收縮程度都相對較低;這是一項值得高度重視的風險訊號。
但融資減幅不是可以直接預測底部的公式,也不能單憑歷史差距推算市場還必須下跌多少;本次最大的挑戰,是國際AI產業估值重新定價、國內外資籌碼偏弱,以及信用交易部位調整可能同時發生。
當這些因素互相強化,市場可能出現劇烈的短期波動,也可能在賣壓集中釋放後出現快速反彈。兩者都需要以實際成交結果確認;因此,現階段比積極猜底更重要的,是耐心觀察融資去槓桿是否開始放緩、價格是否停止破低,以及市場是否恢復足夠的承接能力。
不要把跌幅已大視為買進的充分理由,也不要把融資大減直接等同於最後一跌 !
在信用賣壓仍可能持續的階段,優先保留風險承受能力;等市場逐步證明賣壓正在衰竭,再考慮有紀律地分批布局 !
市場真正的機會,不只來自價格便宜,更來自風險逐漸變得可以辨識與管理 !
費半血崩,神山失守;夜瀉三千,年線全破。
逢缺必補,今日驗收;融資未透,切莫伸手。
Winner 財經研究|11月6日盤前定調:
中期市場結構仍偏空,短線面臨極端波動風險;融資去槓桿尚未出現足以單獨確認落底的證據,等待信用賣壓緩和與價格止穩後,再評估分批布局。
本文為市場研究與資訊評論,不構成個別投資建議。歷史數據比較不代表未來市場必然重演,投資人應依自身財務狀況、風險承受能力及投資期限獨立判斷。
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
⛔免責聲明:
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。