
台股變盤警報!半導體領頭殺,本週這三道防線不能再失守
Winner 財經觀察|2026 年 10 月 19 日
副標:費半連續八個交易日下跌、台指夜盤重挫 1,144 點。台股究竟只是技術性回檔,還是即將進入更大級別修正?
一、台股真正的危機,不是跌了多少,而是領漲結構正在改變
當台股在 10 月 16 日反彈 141 點,重新站回 47,000 點時,市場或許出現了一絲期待:連續急跌之後,是否已經到了反彈時刻?
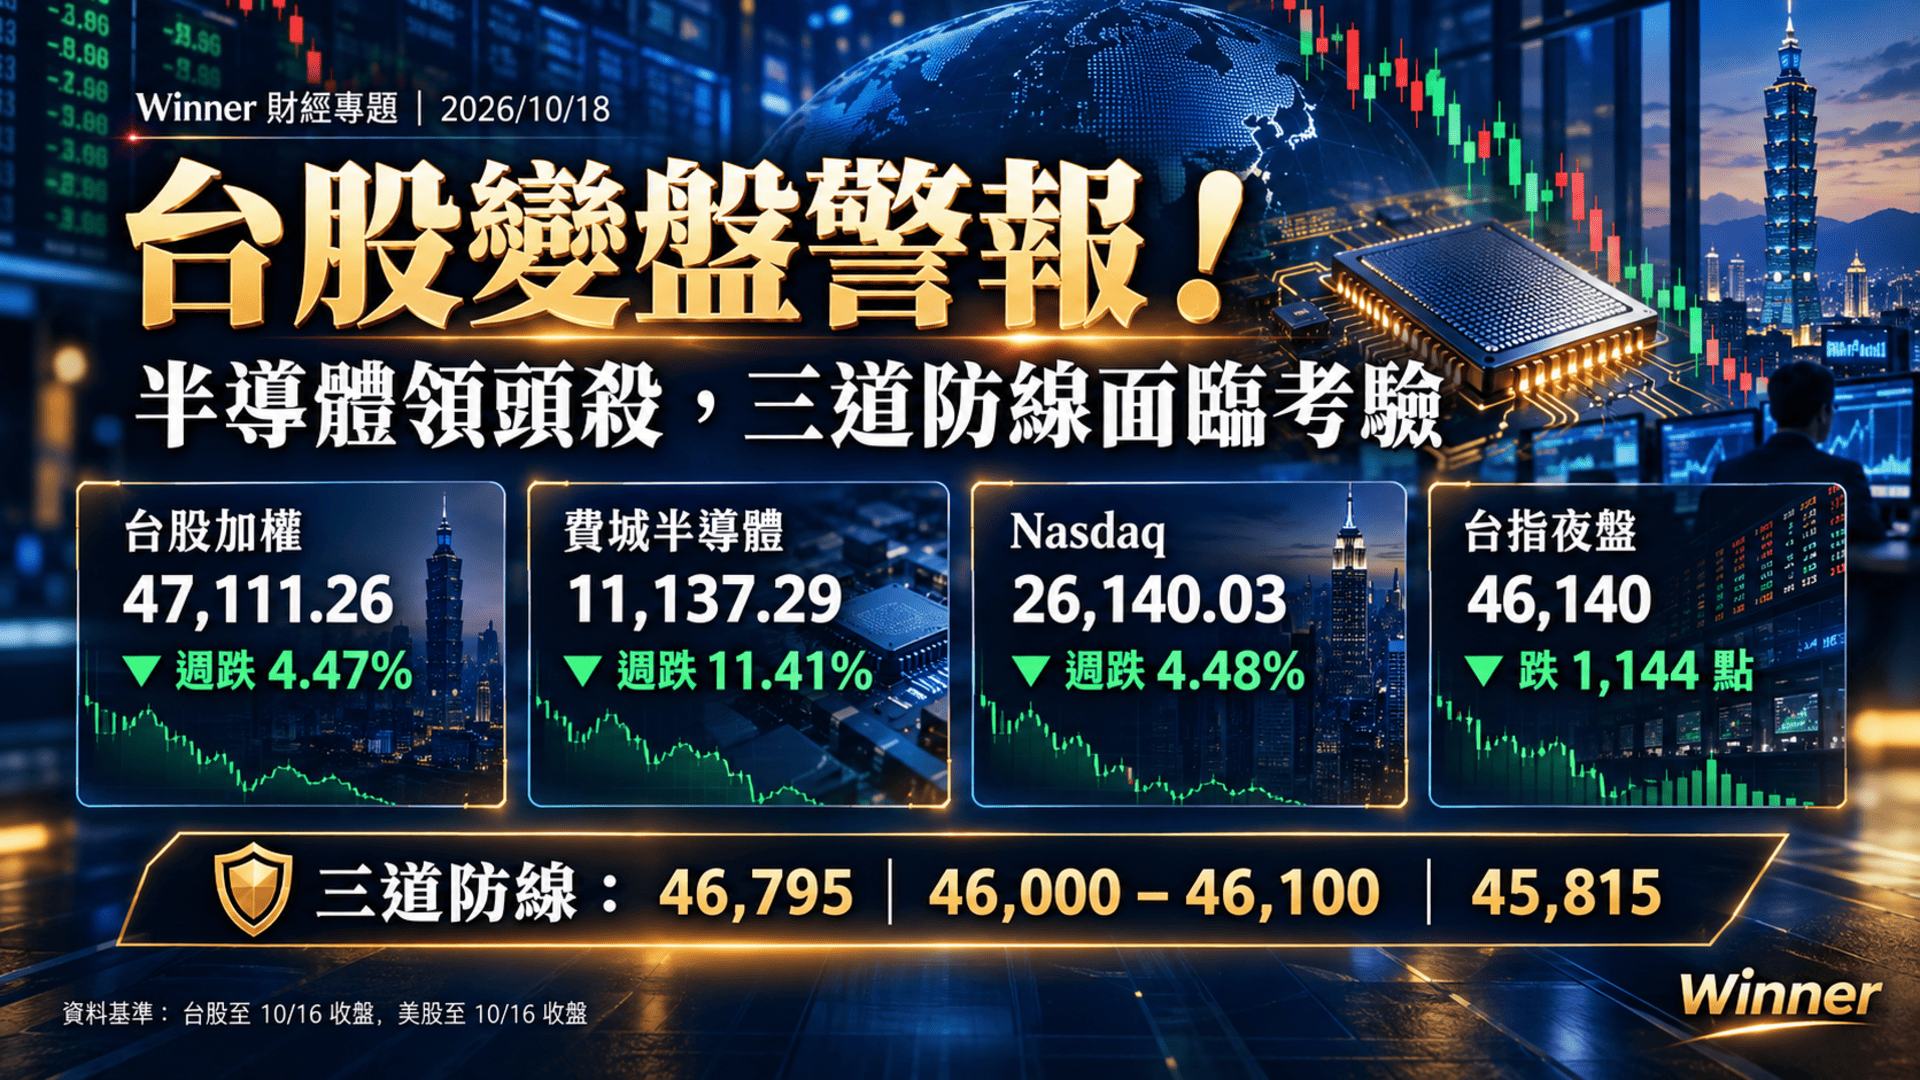
但週五晚間,美國科技股再度遭遇賣壓,費城半導體指數單日下挫 3.83%,台積電 ADR 收在 412.61 美元,台指期夜盤更重挫 1,144 點,最後成交價落在 46,140 點。
這些訊號提醒投資人:台股目前真正需要確認的,並不是某個價位能不能暫時守住,而是原本推動行情上漲的力量,是否已經發生結構性轉變。
截至 10 月 16 日,加權指數收在 47,111.26 點,相較 10 月 8 日下跌 2,202.18 點,跌幅 4.47%。
同一段期間,美股呈現顯著分化。道瓊工業指數一週仍上漲約 0.67%,但 Nasdaq 下跌約 4.48%,費城半導體指數更重挫約 11.41%。
這不是所有股票同步崩跌,而是資金正在重新評估科技股,特別是 AI 與半導體類股的風險。
當最強的領漲族群變成最明顯的領跌族群,市場的研究重點就必須跟著改變。
二、為什麼 AI 題材還在,股價卻開始承受壓力?
過去科技股的核心投資敘事,是 AI 將創造龐大的運算需求,進而帶動晶片、資料中心、伺服器與電力基礎設施持續成長;
但當估值已經提前反映多年的成長預期,市場開始追問另一個問題:
投入數千億美元興建的 AI 基礎設施,究竟何時能夠轉換成足夠的現金流與投資報酬?
這正是近期科技股修正背後值得注意的定價轉變!
首先,通膨壓力並未完全消失!
美國 9 月 CPI 月增 0.6%、年增 3.7%;PPI 月增 1.3%、年增 6.3%。這使市場重新評估利率可能維持高檔,甚至再度收緊的風險。
其次,能源價格推升企業成本與通膨不確定性;10 月 16 日,WTI 原油期貨收在每桶 101.41 美元,布蘭特原油接近 110 美元。中東供應風險與能源價格上升,使企業融資成本和利潤率面臨更多變數。
最後,是 AI 產業本身的資本支出壓力!
資料中心建設需要大量前期資金,若未來收入轉換速度不如預期,市場便可能要求更高的風險溢酬;
因此,這一波行情不應簡化成「AI 泡沫已經破裂」,也不能輕率地說「只是正常洗盤」。
較合理的判斷是:AI 長期需求尚未被否定,但市場對高估值與高資本支出的容忍度,正在下降。
三、台積電財報強勁,為何仍擋不住股價回檔?
台積電第三季財報提供了一個相當具有代表性的案例。
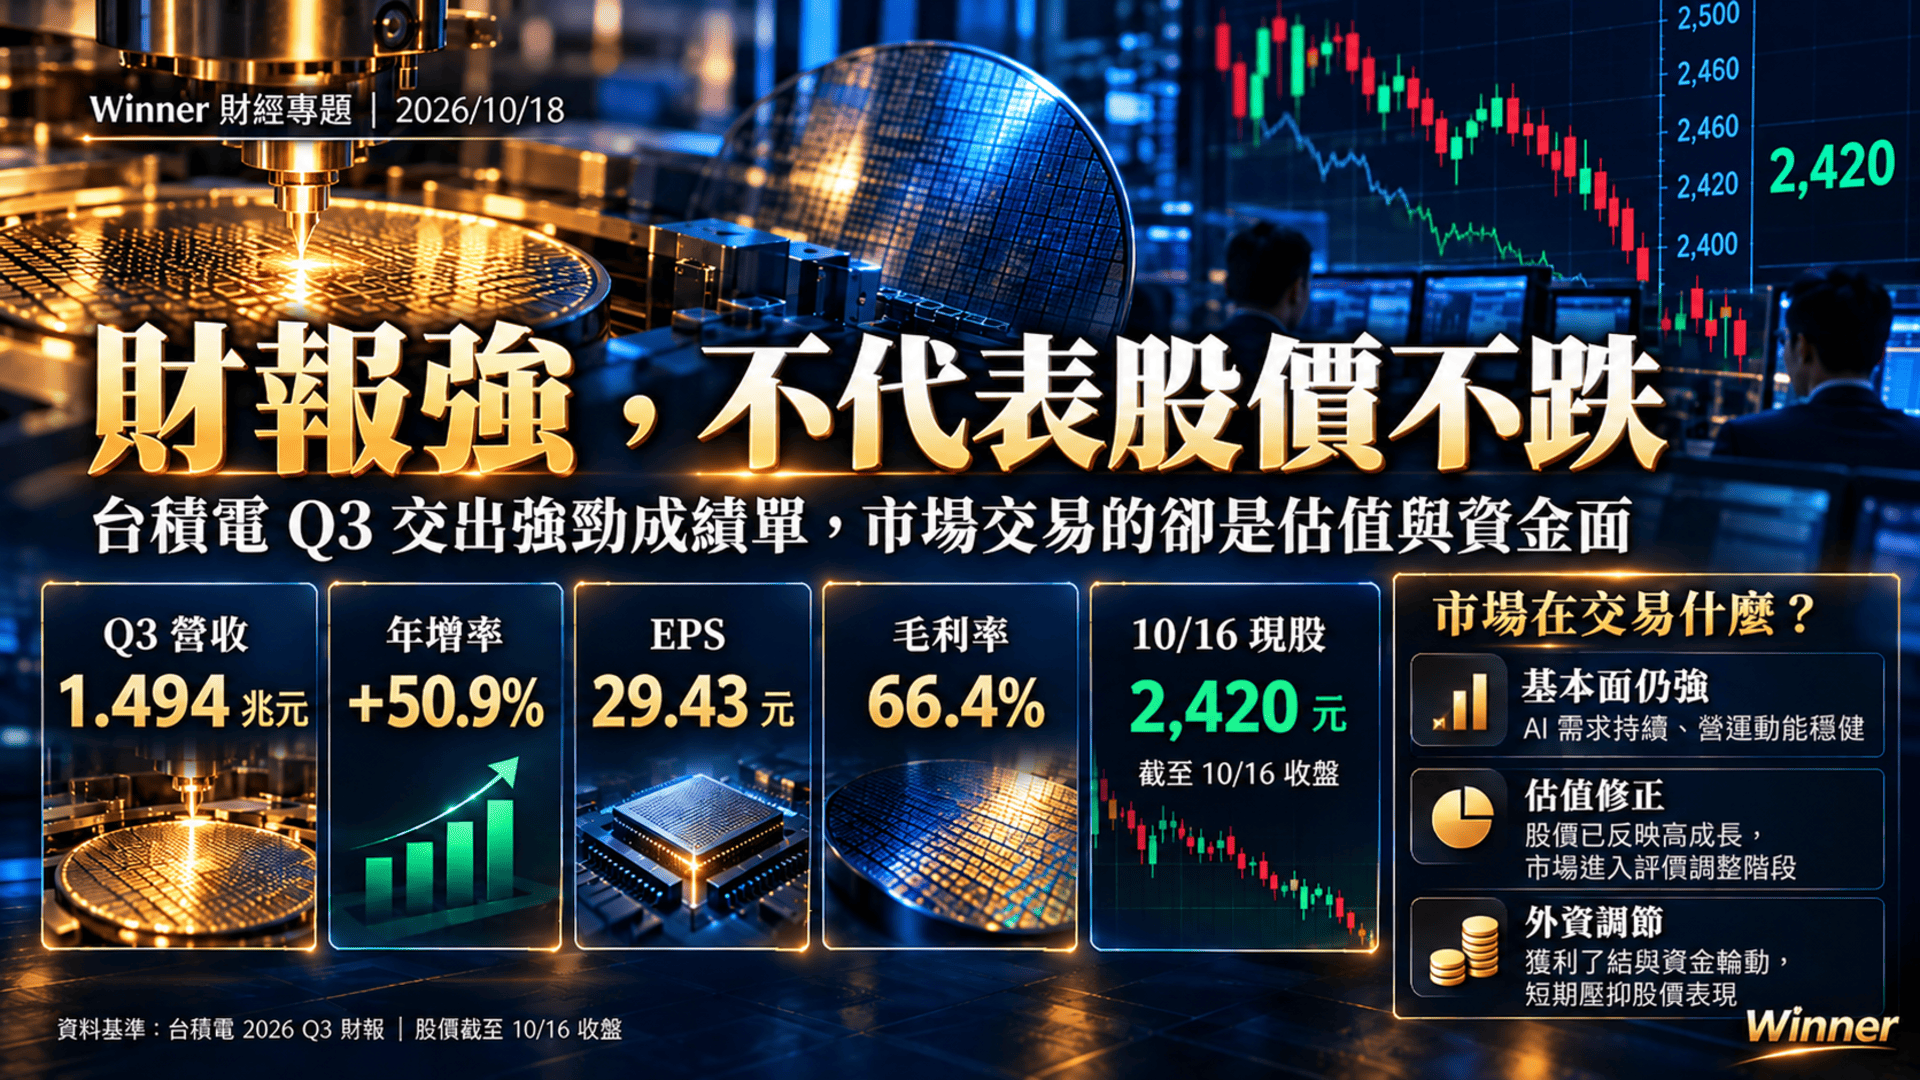
2026 年第三季,台積電營收達新台幣 1.494 兆元,年增 50.9%;每股盈餘 29.43 元,毛利率 66.4%。公司對第四季營收提出 523 億至 543 億美元的展望。
這些數據顯示,先進製程與 AI 晶片需求仍然強勁。
然而,10 月 16 日台積電現貨收在 2,420 元,當天加權指數反彈,台積電卻下跌 20 元。
這種基本面與股價的背離,正是投資市場最需要理解的地方。
股價交易的不只是企業現在賺多少錢,而是企業未來能賺多少、投資人願意給多少估值,以及市場有多少資金願意承擔風險。
一家公司的獲利即使持續成長,只要原先的預期更高,或整體市場要求降低估值倍數,股價仍可能下跌。
尤其台積電在台股具有高度權值影響力。當半導體類股遭到全球資金調節,台積電即使維持優異競爭力,也未必能完全抵抗短期去風險化的壓力。
因此,接下來的判斷必須拆成兩條戰線:
產業基本面,觀察 AI 訂單、先進製程需求、資本支出與企業現金流;股價技術面,則觀察賣壓是否減輕、關鍵價位能否收復,以及國際半導體市場是否同步止跌;兩者不能畫上等號。
再者,台積電的權值的角色是甜美的果實,亦是甜美的負擔;外資期現貨上的調整進出控盤加上匯率的利差,將仍是由台積電等大型權值股為主控調節的地方,大家著實不可不甚也!!
四、台股兩次爆量急跌,週五反彈仍不足以確認止跌
回顧 10 月 12 日至 16 日的五個交易日,市場最重要的變化發生在 10 月 13 日與 15 日。
10 月 13 日,加權指數下跌 960.65 點,跌破前期重要大量 K 棒低點;10 月 14 日雖然反彈,卻未能重建原先的強勢結構。
10 月 15 日,市場再度出現急跌,指數單日重挫 1,655.96 點,最低跌到 46,795.38 點。
當天依臺灣證交所全日交易統計,成交值達約 1.436 兆元。
10 月 16 日雖然反彈至 47,111.26 點,但全日成交值回降至約 9,938 億元,台積電也未同步收紅;這是一個需要謹慎解讀的組合。
爆量下跌,可能代表市場出現恐慌性賣壓,也可能包含機構調節、避險、換手等不同資金行為;成交放大本身並不能證明底部已經出現。
同樣地,量縮反彈只能說明當天賣壓暫時緩和,不能證明主導行情的賣方力量已經全面退場。
更重要的是,外資在 10 月 16 日仍賣超台股約 461 億元,連續八個交易日站在賣方。
如果未來指數反彈,卻始終缺乏權值股配合、外資賣壓沒有改善,或多數股票持續落後,那麼這樣的反彈仍可能只是跌深後的技術性修復。
真正具有參考價值的止跌,不只要看到價格停止創低,還要看到資金與領漲族群重新建立共識。
五、下週三道關鍵防線:從日線失守,到週線修正
10 月 19 日至 23 日,台股的觀察重點可以分成三個層次。
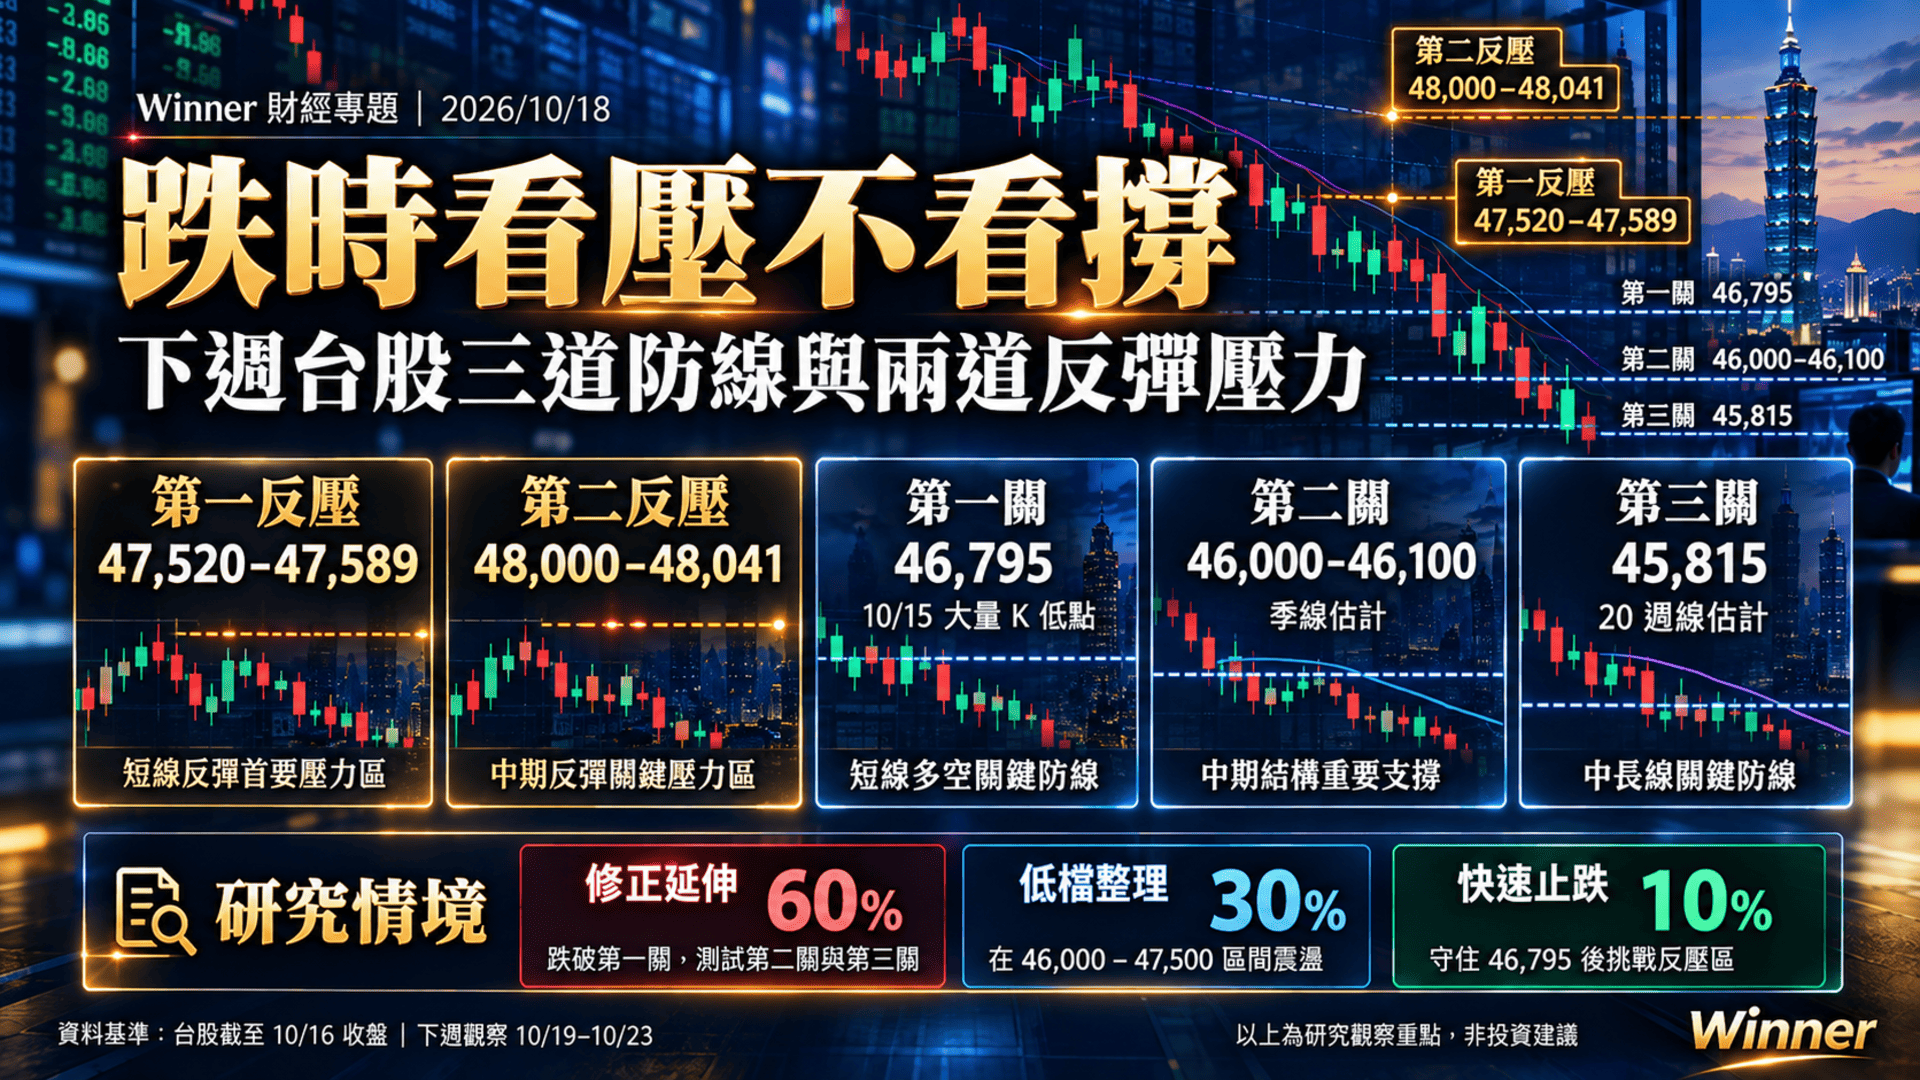
第一關:46,795 點——短線破底風險
這是 10 月 15 日大量長黑 K 棒的盤中低點。
若開盤跌破這個位置,需要觀察是否能在當日迅速站回,以及收盤是否仍處於其下方。
盤中跌破後拉回,與收盤跌破、隔天仍無法收復,是兩種不同的市場訊號。
真正值得警戒的是跌破之後,反彈持續無法回到原先區間。
第二關:46,000–46,100 點——季線附近的中期測試
以 60 日均線估算,季線約落在這個區域,實際數值必須隨最新收盤價重新計算;
這一區域的重要性,在於它代表較長一段時間市場持有成本的概略位置。
若指數跌破後連續無法重新站回,表示短期賣壓可能正向中期結構擴散;但均線本身並不會自動產生買盤,因此不宜預設觸及季線就一定反彈。
第三關:約 45,815 點——20 週均線的波段觀察
截至 10 月 16 日的週收盤估算,20 週均線約 45,815 點,後續仍會變動;若市場不僅收破季線,連週收盤也跌破 20 週均線,而且下一週仍無法修復,就需要提高較大級別修正的警戒程度。
但即使週線失守,也不能僅憑一項指標直接宣告長期牛市結束;還必須交叉檢查費半、台積電、外資部位與市場廣度。
支撐價位的作用,是協助判斷風險是否升級,而不是預告市場一定在哪裡落底。
六、真正的轉強訊號,不是守住支撐,而是重新突破壓力
面對快速下跌的市場,筆者更重視一個觀念:
跌時看壓不看撐。
這並不是完全不看支撐,而是把支撐與壓力分成兩種不同用途:
支撐用於判斷修正是否惡化;壓力則用來驗證行情是否真正改善。
以 10 月 16 日的走勢為基礎,第一道反彈觀察區約在 47,520–47,589 點;前者接近 10 月 16 日盤中高點,後者是 10 月 15 日大量 K 棒的高低中值。
若重新站回,才有機會進一步測試 48,000 點附近,並觀察 48,383–48,575 點的較高層級整理區。
然而,站上某個價位還不夠!
更具說服力的修復應同時出現成交結構改善、台積電同步轉強、費半停止破底,以及外資賣壓緩和;如果只有指數出現一根紅 K,卻缺乏這些條件,仍不宜太早將行情定義為新一輪主升段。
七、三大情境:比預測漲跌更重要的是確認條件
依目前已出現的市場訊號,以下保留研究底稿的主觀情境權重,作為風險討論工具。這些比例不是歷史統計勝率,也不是投資保證。
情境主觀權重主要確認條件:
偏空:
修正延伸60%跌破 46,795,季線失守且無法修復,費半與台積電持續承壓!
中性:
低檔寬幅整理30%跌深後反覆測試低點,但未連續有效跌破中期防線!
偏多:
快速止跌回升10%費半止跌、外資賣壓減輕,台股重新站回主要壓力並放量確認!
這三種情境必須持續調整,而不能在週開盤日決定後便一成不變。
例如,若週一大幅開低後迅速拉回,台積電與半導體族群同步轉強,甚至收復第一道反壓,就必須降低空方劇本的可信度。
反過來,若指數持續創低、外資大量賣超、反彈始終沒有量能,便不能僅因短線跌幅已大,就認為風險自然消失。
至於艾略特波浪,目前可以將 C 浪延伸視為技術假說之一,但不能把第五浪結束或長期趨勢反轉當成既定事實;市場最後走哪一條路,仍要讓後續價格與資金行為來驗證。
八、10 月 19–23 日的市場事件,比單一天的漲跌更重要
下週有三個值得注意的時間窗口。
第一個窗口,是 10 月 19 日週一開盤:
台股必須消化週五美股科技股與半導體跌勢,以及台指期夜盤大幅下跌的訊號;夜盤最後成交 46,140 點並不等於週一加權現貨的預定開盤點位,必須觀察正式現貨交易的價格形成。
第二個窗口,是 10 月 21 日台指期月結算:
結算前後可能出現避險、移倉換月與期現貨部位調整,因此短時間的劇烈波動,不一定全部代表新增方向性資金。
第三個窗口,是美國大型科技企業財報:
依目前財經日曆,Meta、Tesla、Lam Research、Texas Instruments 等企業預計於美東 10 月 21 日公布財報,台灣市場主要在 10 月 22 日反映相關訊息。實際公告時程仍應以各公司投資人關係資訊為準。
對市場而言,這些公司的指引可能比單季 EPS 更有意義。
投資人需要了解:AI 資本支出是否持續擴張?企業現金流能否支持投資?晶片與設備需求是否維持強度?資本市場是否仍願意提供合理的融資條件?
另外,台股 10 月 26 日因補假休市,10 月 23 日收盤後到 10 月 27 日復市前,海外市場仍可能累積新資訊,也必須注意跨假期的價格風險。
九、Winner 觀點:真正值得等待的,不是最低點,而是市場重新取得共識
回顧這一週,我認為台美股最關鍵的變化,不是美股某個指數下跌了多少,也不是台股某一天跌破幾個技術價位。
而是市場從過去高度相信 AI 成長敘事,逐漸轉向要求企業證明投資報酬、現金流與估值合理性。
這種改變,不代表 AI 長期產業機會消失!
但它可能使投資人對同樣的成長數字,願意支付更低的價格。
在這樣的環境中,台股能否重新恢復強勢,不能只靠季線附近的一次反彈。
必須看到三件事:
-
美國半導體止跌,科技股不再持續成為市場主要賣壓來源。
-
台積電與台股重要權值族群重新轉強,而非只有防禦性產業支撐指數。
-
外資現貨與期貨部位、量價結構及市場廣度出現持續性改善。
如果這些條件沒有出現,過早猜測底部,容易把短線反彈誤認為趨勢修復。
但如果這些條件陸續實現,也應該客觀修正悲觀看法,而不是因為先前跌勢猛烈,就認定市場一定還會下跌。
最成熟的市場研究,不是堅持自己看對方向,而是預先知道什麼證據出現時,必須改變看法。
最後結論
2026 年 10 月的這波修正,正在檢驗台股多頭結構的韌性。
46,795 點決定短線風險是否擴大;46,000 點附近檢驗中期結構;20 週均線則協助判斷修正是否向更大時間尺度延伸。
但即使這些位置短暫守住,若上方壓力遲遲無法收復,仍不能宣告修正結束。
跌時看壓不看撐,不是悲觀看空,而是在市場最容易受情緒影響的時刻,把判斷重新交還給價格、資金與企業基本面。
在風險沒有解除之前,保留判斷彈性、控制曝險、等待更完整的確認訊號,比急著證明自己買在最低點更加重要。
費半八連,破線探底;夜盤重挫,風聲鶴唳。
支撐定險,壓力驗氣;靜待共識,從容佈局。
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


