
長鑫存儲10月上旬公布4F² DRAM架構進展,預計年底前推出採用此架構的伺服器DDR5 RDIMM。4F²以垂直環繞閘極(VSG)電晶體,將記憶體單元面積較主流6F²縮小約三分之一,消息一出,韓、台、美記憶體股同步重挫。
不過多家機構對4F²的量產時程持保留態度。晨星分析師認為,從長鑫發表4F²產品到達成具商業價值的良率量產,仍有很長的時間落差;Rosenblatt證券更估算,長鑫若以約17奈米製程生產4F²單元,單元面積反而大於對手以約12奈米製程生產的6F²單元。高盛則指出,長鑫在技術上仍落後韓廠約兩到三個世代,EUV等設備受出口管制,差距短期內難以縮小,HBM的追趕難度更高。三星、SK海力士與美光也都尚未將4F²商業化。
長鑫股價反映了市場態度:發表新技術後不漲反跌,自年內高點回落逾三成。市場擔心的不是4F²,而是中國的擴產速度。筆電品牌股的走勢也反映同樣的預期,市場開始押注記憶體高價期將縮短。宏碁董事長陳俊聖就曾表示,記憶體漲勢翻轉的關鍵,在於中國DDR5何時大量開出。中國過去在太陽能、面板、LED的擴產軌跡,正是判斷這份擔憂的參照。
太陽能:兩度把價格打到腰斬
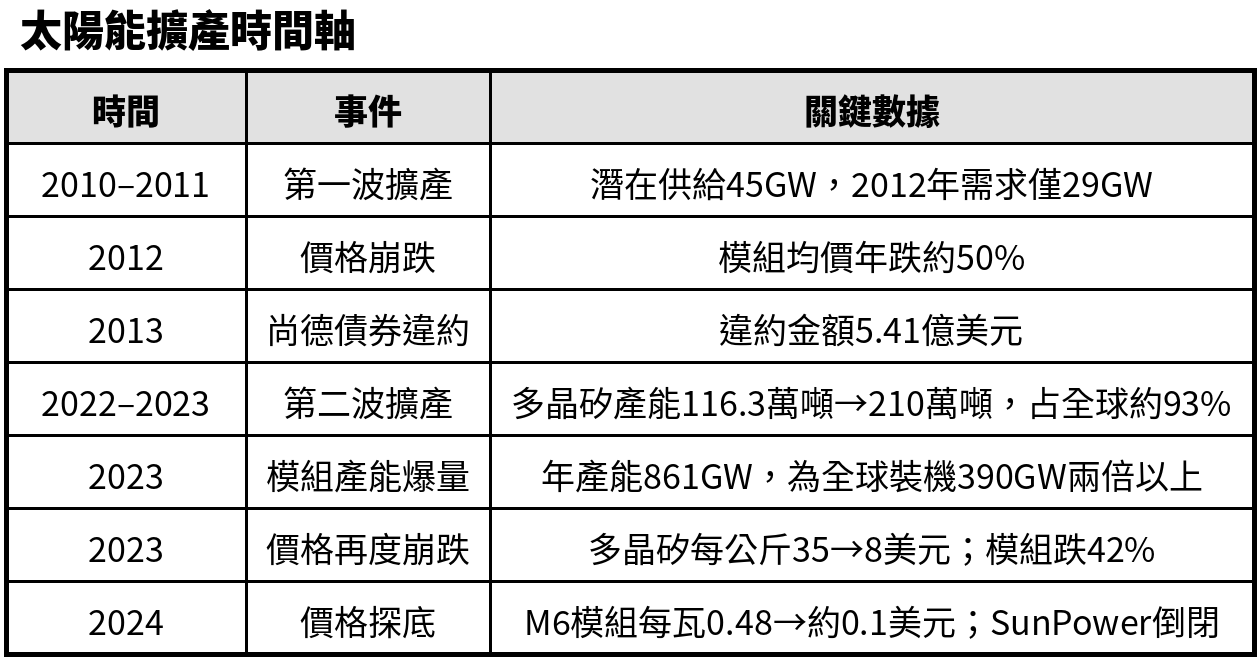
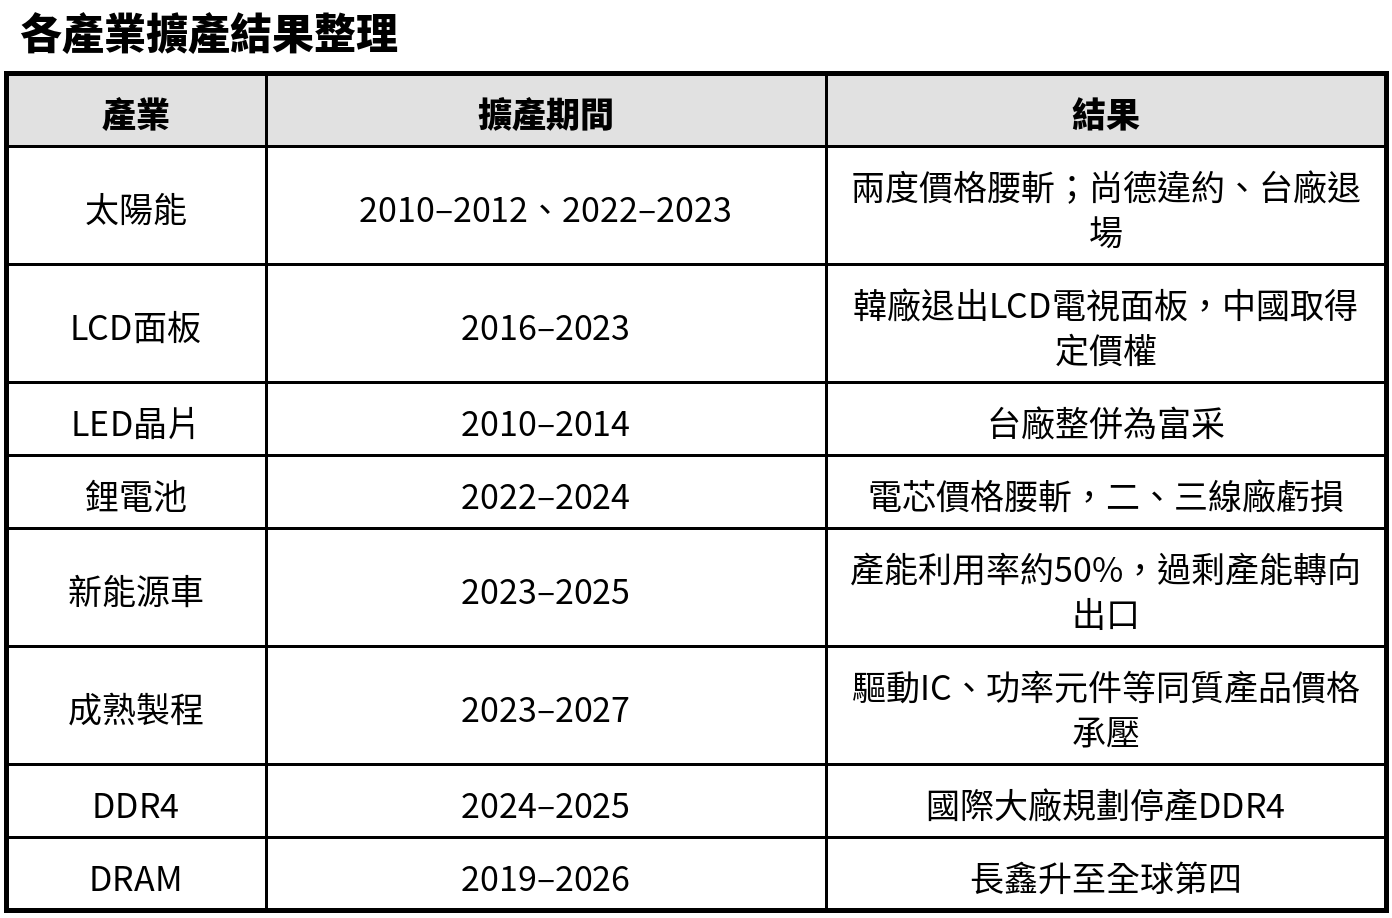
太陽能的擴產劇本演了兩次,兩次都是價格高點後不到兩年,產能就明顯超過需求,價格隨之腰斬。台灣同樣付出代價,益通、茂迪連年虧損,茂矽停產、福聚聲請破產、台積太陽能結束營運,台灣從此沒有具規模的多晶矽料源。業界形容當時中國廠商蓋廠「好像不用錢似的」。
面板:從追趕者變成定價者
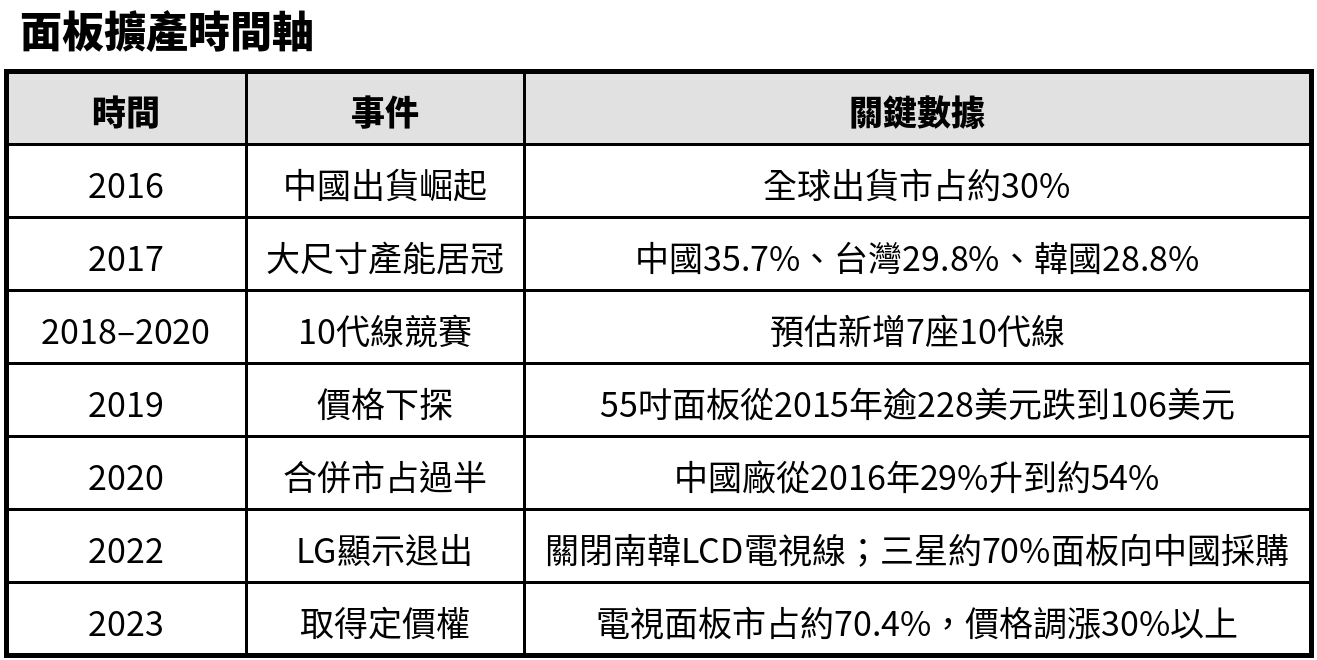
面板是中國擴產走完全程的案例。轉折在10代線競賽,京東方、華星光電、中電熊貓與鴻海爭建10代與10.5代線,面板價格一路下探;韓廠隨後撤退,2023年起中國面板廠反過來調漲價格,三星只能吸收。面板的經驗顯示,中國擴產的終點不只是低價,而是對手退出後的定價權。
LED:補貼一台機台,換來全球六成產能
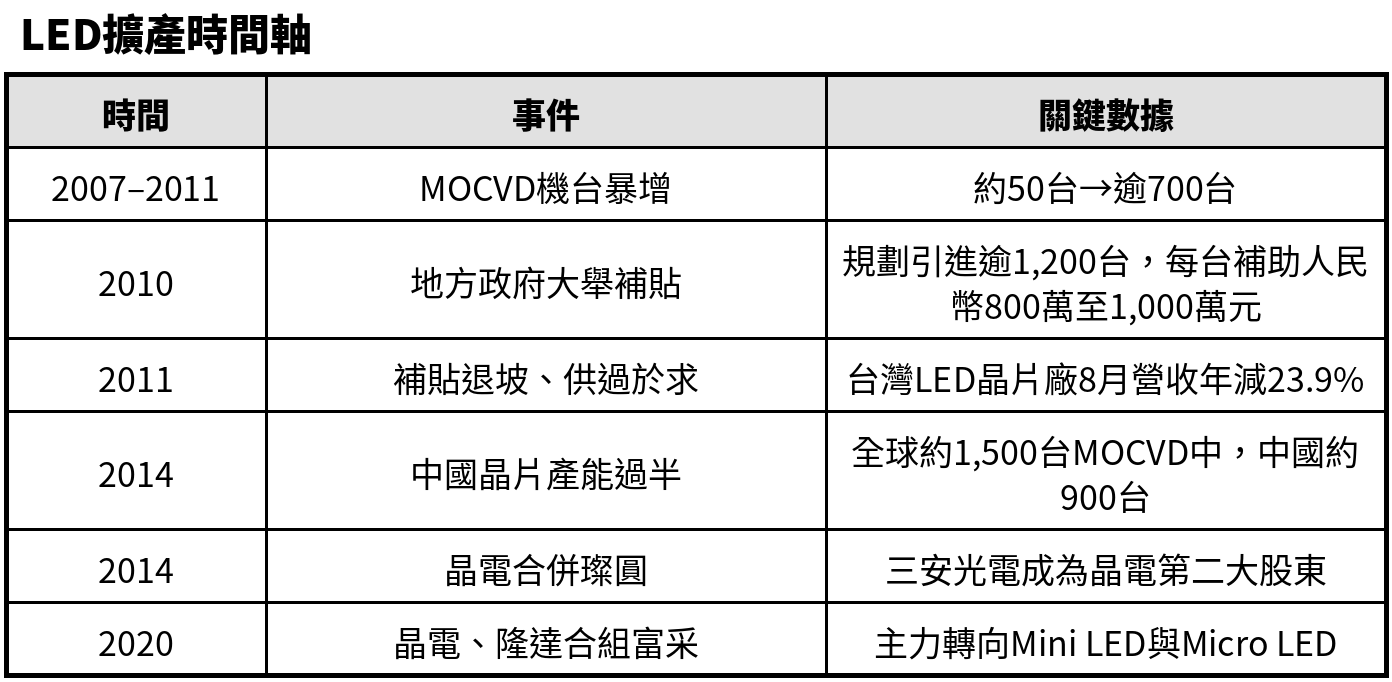
LED的推手是地方政府補貼。三安光電原本規劃在蕪湖投資40多億元,廈門補貼政策一出,設備採購增加到200台,投資額翻倍以上。補貼退坡只讓擴產暫停,產能並沒有縮回去,台灣廠商只能以整併因應。
記憶體:7年產能放大十多倍
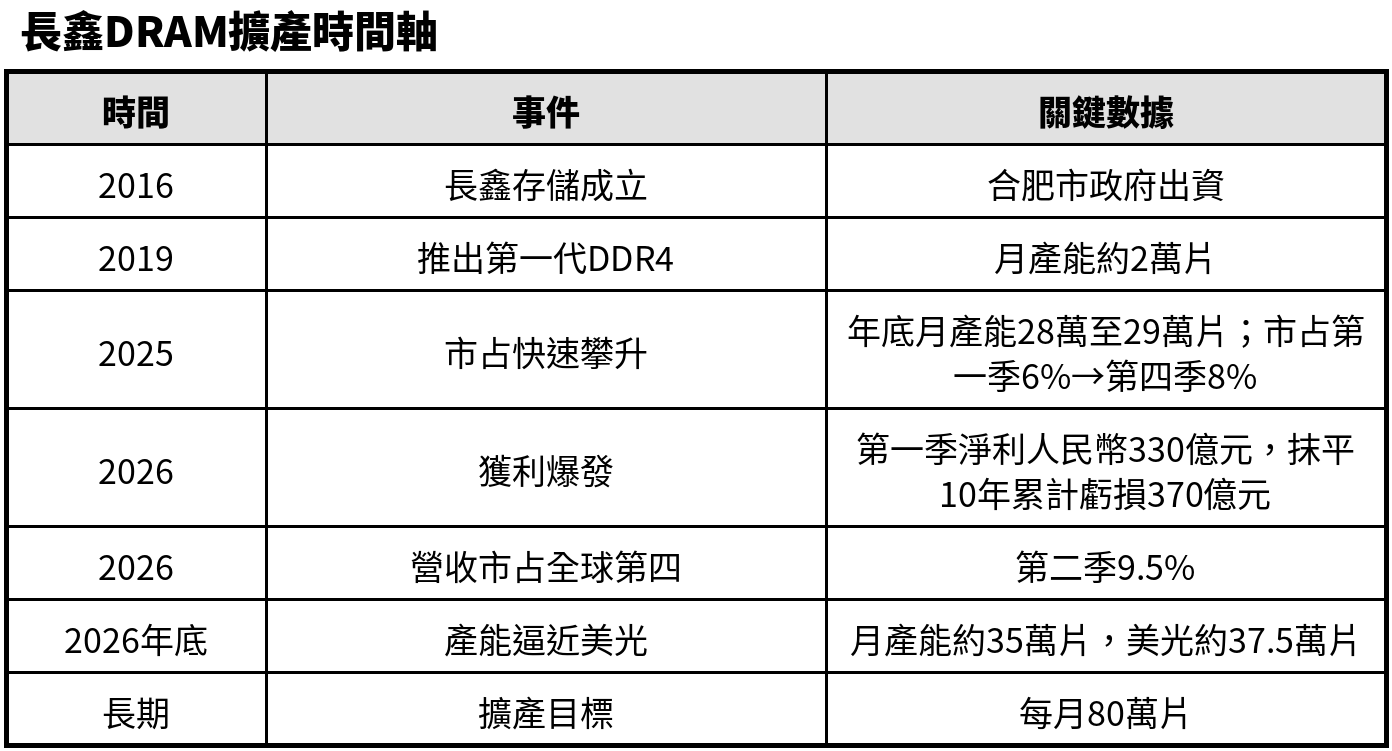
長鑫擴產的關鍵在建廠速度:無塵室建置只需約12個月,業界平均需21至24個月;拿不到EUV(極紫外光曝光機,刻出最微細電路的關鍵設備,僅荷蘭ASML能生產),就改用上一代的DUV(深紫外光曝光機)搭配多重曝光,也就是同一層電路分多次曝光,以時間與成本換取更細的線寬。
DDR4:舊技術最先被複製
2024年下半年,長鑫與福建晉華大量放量DDR4,報價約只有韓廠一半,部分比翻新顆粒還便宜。三星、SK海力士與美光隨即規劃在2025年底前停產DDR4與DDR3,從中國放量到國際大廠退場約一年。
之後長鑫在政策引導下轉向DDR5、LPDDR5與HBM,只保留少數DDR4產線。國際大廠退場、中國廠轉向,DDR4供給快速消失,南亞科8Gb顆粒在中國市場從略高於1美元漲到2.5美元。
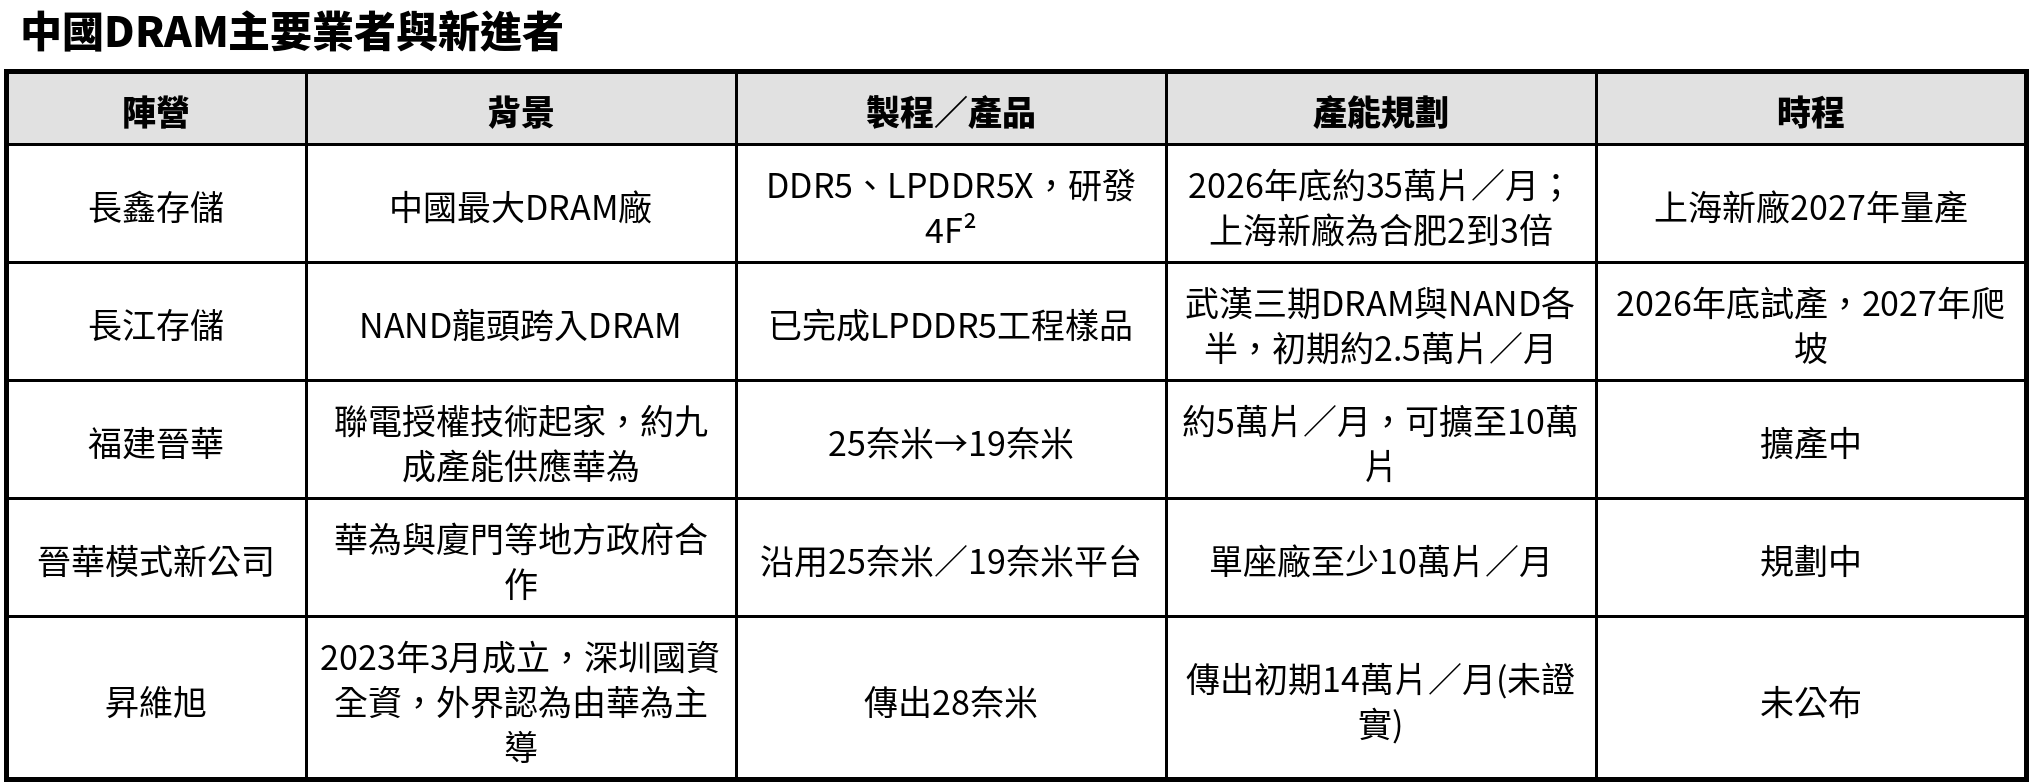
舊世代技術的複製門檻較低。福建晉華的技術源自聯電授權,製程從25奈米微縮到19奈米,月產能約5萬片、可擴至10萬片,約九成產能供應華為。據財訊快報與中國媒體報導,華為計畫以晉華的技術平台,與廈門等地方政府合組新公司,單座廠月產能至少10萬片。DDR4目前因國際大廠退場而缺貨,正是最容易吸引新產能的條件。
兩年內冒出的新DRAM玩家
過去中國DRAM以長鑫為主,近兩年至少多出三個陣營。
第一個是長江存儲。這家NAND廠已完成LPDDR5工程樣品,武漢三期約一半產能做DRAM,預計2026年底試產,初期約2.5萬片月產能,2027年完成爬坡,HBM與3D DRAM也列入藍圖。
第二個是華為體系。2023年3月在深圳成立的昇維旭由深圳國資全資持有,延攬前台積電廠長任執行長、前爾必達社長坂本幸雄任首席戰略官,業界普遍認為由華為主導。據社群帳號SemiconductorsX爆料、經科技媒體Wccftech轉載,華為、昇維旭與政府將合建12吋廠,初期以28奈米、月產能14萬片量產,目前尚未獲官方證實。
第三個是前述華為與廈門合組、沿用晉華技術的新公司。
既有業者也持續加碼。長鑫擴建上海工廠,總產能預期為合肥的2到3倍,2027年量產,並跨入NAND。相較之下,南亞科月產能約6萬片,不到長鑫2026年底目標的五分之一,已轉向1B/1C製程DDR5與客製化記憶體,避開標準型DDR4。
同樣劇本的其他產業:鋰電池、電動車、成熟製程
鋰電池是近年最典型的案例。2023年中國供應全球81%的鋰電池,過剩產能相當於全球需求的1.5倍。當年中國生產747GWh電池,實際裝機只有387GWh,碳酸鋰價格下跌77%,電芯價格腰斬,2024年第一季鋰電池價格又年減45%。
電動車緊跟在後。中國新能源車產能預計2025年超過3,600萬輛,全年銷量約1,700萬輛,產能利用率僅約50%,遠低於損益平衡所需的約80%,多家新創車廠破產,過剩產能轉向出口。
成熟製程則是進行中的案例。受美、日、荷設備管制影響,中國轉攻28奈米以上製程,成熟製程產能占比預估從2023年約29%升到2027年33%至39%,台灣則從49%降至約40%至42%。驅動IC、CIS、電源管理IC與功率元件首當其衝,世界先進、力積電等台廠承受最大壓力。
但成熟製程也有反例:2026年AI伺服器帶動電源管理IC需求,加上台積電、三星減產8吋產能,8吋產能利用率回升至九成左右,代工價格反而上漲。
各產業擴產結果整理
擴產越來越快:內捲下的一窩蜂
綜觀各產業,中國擴產有越來越快的跡象,快在三個地方。
第一、建廠時間壓縮。第二波太陽能擴產時,多晶矽產能一年內增加約八成,模組產能2023年翻倍;到了記憶體,長鑫無塵室建置時間約為業界一半,長江存儲武漢三期也提前一年量產。
第二、跟進者變多。面板時代是3年內冒出7座10代線;記憶體則是長鑫還在擴產,長江存儲與華為體系就已加入。過去是一家龍頭追趕國際大廠,現在是多個陣營在同一條賽道互相追趕。
第三、從擴產到價格崩跌的間隔縮短。太陽能第一波從擴產到價格腰斬約兩年;第二波多晶矽2021年底才創10年高點,2023年價格就跌逾七成;DDR4則在放量一年內逼退國際大廠。
速度加快的背後,是中國內需的「內捲」。房地產調整超過4年、消費信心不足,經濟供強需弱。生產者物價指數(PPI)從2022年10月起連續41個月負成長,2026年3月才轉正,且主要來自能源與原物料漲價,汽車等終端消費品價格仍在下跌。2025年7月中共高層公開表態整治無序競爭,等於承認價格戰已傷及企業獲利。
多數產業賺不到錢,少數仍有高利潤的產業就成為資金、地方政府與人才湧入的目標。記憶體正是當下的例子,長鑫一季獲利就抹平10年虧損,新進者一窩蜂投入幾乎必然。中國擴產越來越快,與其說是產業政策成功,不如說是其他產業已撐不下去。
記憶體這一輪,和過去有什麼不同
太陽能、面板、LED能在幾年內把產能堆到全球過半,前提是設備買得到。DRAM拿不到EUV,DUV主要供應商ASML、Canon、Nikon也難以快速擴產,加上美國出口限制,中國只能寄望國產DUV,而這類設備真正影響市場恐怕要到2030年代初。設備是這一輪擴產最大的變數。
成本也還沒到位。2024年長鑫每片晶圓產出比對手少42%,預估2025年縮小到32%;長鑫DRAM售價也不低於三星,與太陽能、面板「先以低價搶市」的模式不同。
產能也偏向內需。長鑫大部分產能優先供應華為等中國客戶,惠普、華碩、宏碁僅在非美國市場的入門筆電少量採用;長鑫也被美國國防部列入中國軍方相關企業名單,美系客戶採購有所顧忌。高盛估算,即使長鑫積極擴產,到2028年也只能滿足中國約50%的DRAM需求與40%的HBM需求。
值得留意的是衝擊落點。長鑫產能集中在通用DRAM,未大幅轉向HBM,對DDR4、DDR5、LPDDR等通用型產品供需的影響,會比4F²更直接。
下一個戰場:AI供應鏈與高階玻纖布
記憶體之外,中國在AI供應鏈積極擴產的領域,多半是國內需求大、仍需向外採購的產品。在美中關稅與出口管制下,中國選擇先補足自有產能。
AI晶片方面,中國晶片商尋求2026年產量提高到3倍,中芯國際計劃2026年7奈米產能翻倍,但良率與HBM供應仍是瓶頸;長鑫正在測試HBM3,擬2026年推出。先進封裝則是繞開製程限制的替代路線,盛合晶微與長電科技擴產後,中國類CoWoS產能預計在2026年至2027年從近乎零形成數萬片月產能,但與台積電2026年底約12萬至14萬片相比仍有差距。
最接近過去擴產劇本的是高階玻纖布。低介電(Low-Dk)與低膨脹(Low-CTE)玻纖布是AI伺服器主機板與ABF載板的關鍵材料,高階產品長期由日東紡等日系廠商寡占。日東紡投資150億日圓,2026年第四季產能將擴為約3倍,顯示供需仍緊。
中國廠商一如以往一擁而上。中國巨石、中材科技、國際復材、菲利華、生益科技都宣布擴產,連缺乏技術積累的聚杰微纖也跨界投入;菲利華子公司的石英電子布年產能,規劃從2024年100萬米增至2030年2000萬米。但以目前技術,中國廠商仍搶不下高階市場。
高階T-Glass長期由日東紡主導,美國AGY亦具量產能力;台廠中,台玻(1802)的Low CTE玻纖布已通過客戶認證,日東紡旗下建榮(5340)的T-Glass已開始小量出貨,富喬(1815)的Low Dk與Low CTE產品比重持續提升,南亞(1303)則與日東紡合作代織特殊玻纖布。下游銅箔基板與PCB廠認證週期又長達1到2年,中材科技雖已能規模化生產低膨脹布,仍屬個別突破。
因此玻纖布較可能的走向是:高階產品到2026年底前仍供不應求,中低階電子布先面臨產能過剩與價格戰,與DDR4、成熟製程的經驗一致。台灣方面,台玻是繼美、日之後第三家開發出Low-Dk玻纖布的廠商;南亞則與日東紡合作,規劃到2027年代織日東紡對外供應特殊玻纖布的約20%。
紅色供應鏈下,記憶體族群籌碼鬆動
紅色供應鏈一直是市場最擔憂的價格破壞者,太陽能、面板、LED的歷史已一再證明這點。不過DRAM受設備限制,長鑫4F²從發表到量產仍有一段距離,短期真正影響記憶體價格的,未必是技術突破本身。
更需要留意的是需求端的水分。南亞科總經理李培瑛在2026年1月就表示,DRAM市場已出現搶貨與囤貨,部分客戶甚至重複下單,南亞科因此不會單純依訂單量出貨;模組廠威剛也提前備貨,預估2026年3月底庫存規模達新台幣350億元。重複下單與囤貨會放大帳面需求,一旦中國產能開出或終端需求轉弱,客戶庫存去化可能比報價反轉更早出現。此外,記憶體新合約的計價越來越貼近市場行情,報價一旦反轉,傳導速度也會比過去更快。
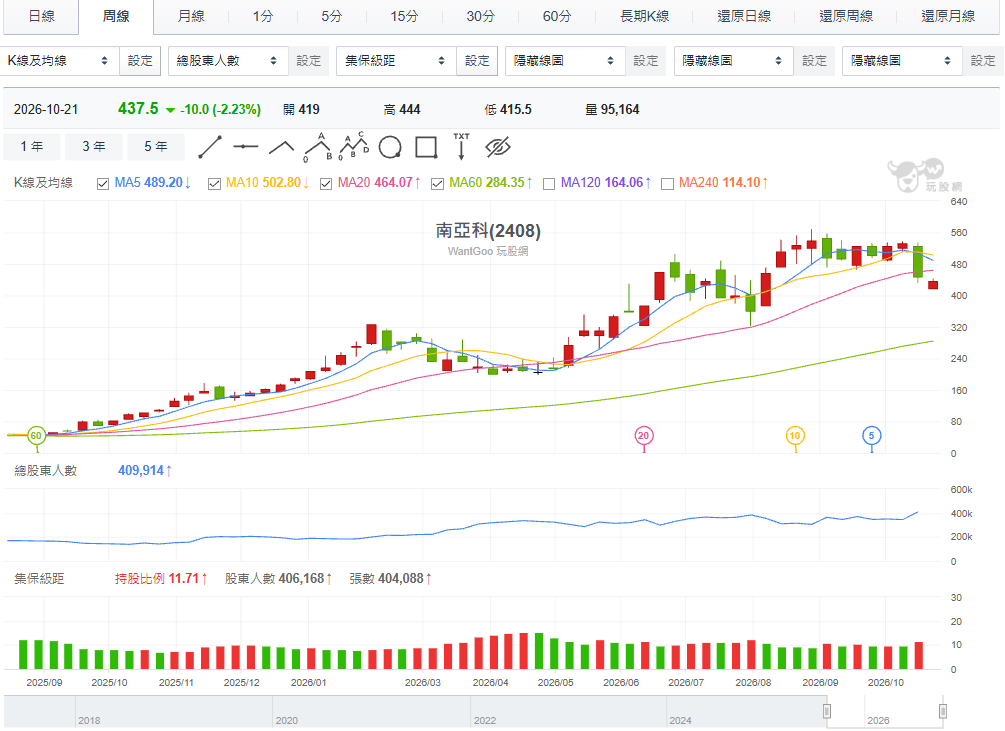
然而在記憶體廠EPS仍處高檔的情況下,股價回檔時仍會有買盤進駐,使股價出現反彈走勢。但投資人仍須留意記憶體股的籌碼變化:南亞科(2408)、華邦電(2344)上週總股東人數創高,旺宏(2337)散戶持股人數則創高。三檔股票同時出現大戶持股比例下滑、散戶持股比例上升,旺宏散戶持股比例更高達42.24%,高於大戶。籌碼逐漸由大戶流向散戶,反彈時的賣壓也可能隨之加重。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


