
台股每次大漲,群組裡一定會吵成兩派。一派說龍頭都漲這麼多了,追高太危險,去買還沒漲的;另一派說強者恆強,弱的就是弱。兩派吵了幾十年,學術界其實早就各自幫他們準備好論文了。
動能派的王牌,是Jegadeesh與Titman在1993年發表於《金融期刊》(Journal of Finance)的論文〈買進贏家、賣出輸家的報酬〉(Returns to Buying Winners and Selling Losers)。他們用1965到1989年的美股回測,買進過去6個月漲最多的股票、放空跌最多的,持有6個月,平均每月多賺約1%,一年約12%。翻成人話就是:漲的會繼續漲,至少在3到12個月內是如此。
但補漲派也有學術靠山,叫做「領先落後效應」。Lo與MacKinlay在1990年發表於《金融研究評論》(Review of Financial Studies)的論文〈反向操作的獲利是否來自股市過度反應?〉(When Are Contrarian Profits Due to Stock Market Overreaction?)發現,大型股的報酬會領先小型股;Hou在2007年同樣刊於《金融研究評論》的論文〈產業資訊擴散與股票報酬的領先落後效應〉(Industry Information Diffusion and the Lead-Lag Effect in Stock Returns)進一步證明,這個現象主要發生在同一產業內部,龍頭先動,二線股晚一步跟上。
台大李中琦的學位論文〈領先落後效果對台灣股票價格調整之影響〉也用1986到2006年的台股驗證,同產業大公司領先小公司,在台灣一樣顯著,看到這裡,補漲派應該很開心。
但把Hou的原文讀完!你可能會發現一個很少人提的細節:這個效應主要是由「對壞消息反應遲緩」所驅動。翻成人話就是:二線股晚一步跟上的,主要是龍頭的跌勢。學術上最常被拿來支持補漲的論文,講得最清楚的其實是補跌。不過動能派也別急著得意,Jegadeesh與Titman在同一篇論文裡就寫了,第一年賺到的超額報酬,有一部分會在接下來兩年吐回去。強者恆強,是有保存期限的。
台股是動能的例外
如果強者恆強放諸四海皆準,台股投資人只要追強就好。偏偏台股是學術界出了名的例外,2009年Du、Huang與Liao發表於《經濟與商業期刊》(Journal of Economics and Business)的研究,直接用「為什麼台股沒有動能?」(Why Is There No Momentum in the Taiwan Stock Market?)當標題。他們發現,動能策略在新興市場通常賺不到顯著報酬,而台股下跌的時期比美股更頻繁,每次下跌之後,追強策略的報酬反而更差。
另一個解釋來自文化。Chui、Titman與Wei在2010年發表於《金融期刊》(Journal of Finance)的論文〈個人主義與全球動能效應〉(Individualism and Momentum around the World),比較全球市場後發現,個人主義越強的國家,動能效應越明顯,因為個人主義通常伴隨過度自信。翻成人話就是:美國人敢追、敢抱,強勢才延續得下去;亞洲市場追到一半就散場,強勢股很容易被拉回來。
所以在台股,追龍頭這張牌沒有美國課本寫得那麼好用。但等補漲也沒有因此變成標準答案,這得看第二回合。
本益比高,跌起來比較痛?
補漲派最常用的理由是:龍頭太貴了。本益比就是市場替一家公司的未來先付的錢,翻成人話就是:本益比60倍,等於你用公司60年的獲利,買下今天的股價。這個觀點有學術支持。Lakonishok、Shleifer與Vishny在1994年發表於《金融期刊》的論文〈反向投資、外推與風險〉(Contrarian Investment, Extrapolation, and Risk)用美股研究發現,買進低本益比的冷門股,長期穩定勝過熱門股;原因不是冷門股比較危險,而是投資人總是把熱門股過去的高成長,直接外推到未來。熱門股的股價裡塞滿了期待,期待一落空,獲利和本益比會一起往下修。
2026年的台達電(2308)就是教科書示範。5月底它的本益比衝到90.15倍,股價2,445元;到10月13日,本益比降到60倍上下,股價利1,775元,回檔約27%。同一個電源族群的光寶科(2301),本益比只有33倍,從8月底高點305元修回281.5元,不到8%。
但要是就此下結論「本益比高就跌比較多」,2022年就會直接打臉。那一年空頭,三組對決的龍頭全部跌得比較少:台積電(2330)-27.1%對聯電(2303)-37.4%,聯發科(2454)-47.5%對瑞昱(2379)-51.6%,台達電還逆勢小漲4.2%,光寶科全年平盤。
所以真正的差別,就在於「跌什麼」。2022年是半導體庫存調整,市場殺的是景氣,也就是獲利本身。台積電2023年EPS比2022年少了約18%,瑞昱近四季EPS卻從36.4元掉到17.76元,少了一半。獲利彈性大的二線股,景氣好時賺得快,景氣壞時也衰退得快。2026年這波修正則不同,台達電獲利沒有衰退,是市場不願意再付那麼高的價格,這叫殺估值。
翻成人話就是:殺估值的時候,高本益比的龍頭跌比較痛;殺景氣的時候,獲利體質較弱的二線股跌比較痛。本益比高低只是一半的答案,另一半是你判斷下一次下跌會是哪一種。以目前來看,三組龍頭的本益比都比較高:台積電28.9倍對聯電21.3倍,台達電60.5倍對光寶科32.9倍,聯發科76.4倍對瑞昱27.5倍。
三組對決:龍頭贏了15場,聯電卻贏了全局?
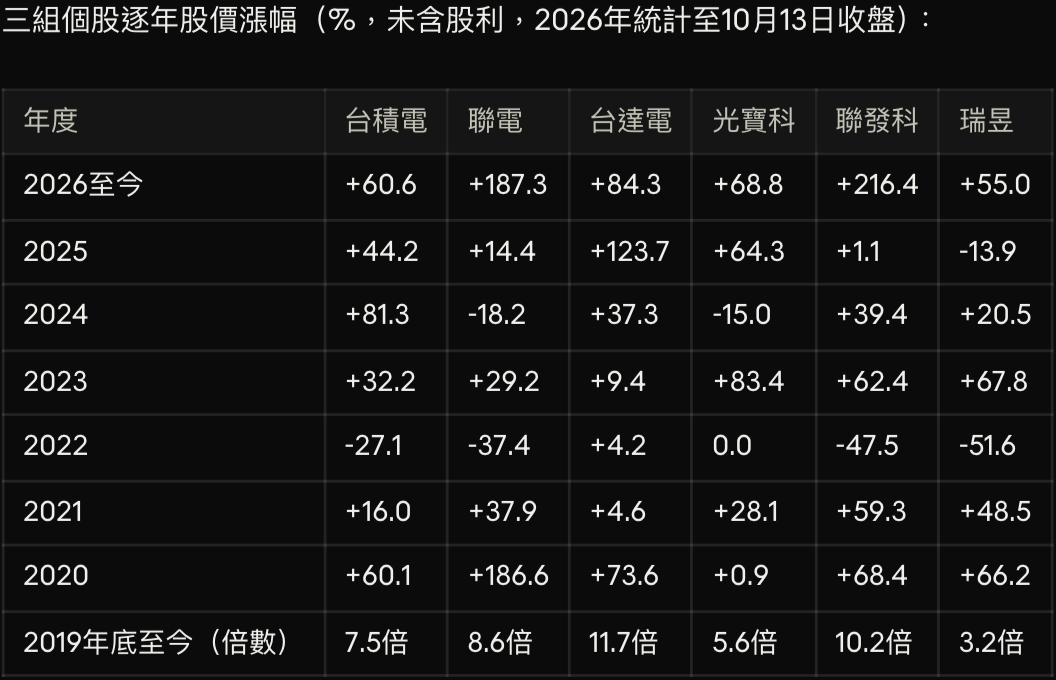
把學理拿到台股實戰,三組同產業的龍頭與二線股來看:台積電(2330)對聯電(2303)、台達電(2308)對光寶科(2301)、聯發科(2454)對瑞昱(2379),從2020年初到2026年10月13日逐年比股價漲幅。三組七個年度共21場對決,龍頭贏了15場,勝率約七成。
累計報酬也大致如此。台達電股價翻了11.7倍,光寶科是5.6倍;聯發科翻了10.2倍,瑞昱只有3.2倍。光看這兩組,追龍頭完勝。
但台積電與聯電這一組,結果反過來。2020年初到現在,台積電股價變成7.5倍,聯電卻是8.6倍,二線股贏了全局。聯電只贏在兩年:2020年+186.6%,2026年至今+187.3%。
今年這波不是空穴來風,背後有AI撐腰。台積電把重心放在先進製程,成熟製程的訂單往聯電移動;AI與通訊需求讓聯電宣布調漲晶圓代工價格,還替英特爾(Intel)生產AI晶片封裝用的矽中介層。翻成人話就是:AI的錢先流進台積電,晚了好幾年才流到聯電。但要拿到這個結局,你得先熬過中間四年。2021年底到2025年底,聯電股價從65元跌到49.25元,四年賠了24%;同一段時間,台積電從615元漲到1,550元,多賺152%。等補漲的人,最常輸的不是眼光,而是耐心。不過題外話,這就等於是在賭博,聯電如果一直起不來,川普跟習近平談和,又重新採購成熟製程的晶片,那聯電怎麼辦?
瑞昱則是另一種結局。同樣是IC設計,聯發科靠AI客製化晶片打進雲端大廠,2026年至今漲了216%;瑞昱同期漲55%,從2021年底算起只多了31%。不是每一檔落後股,都等得到錢流過來,這邊額外補充,聯發科目前還屬於想像階段,甚至還有掉單的可能性。
追龍頭,還是等補漲?
三個回合合起來看,答案其實很清楚。追龍頭是機率的遊戲:21場贏15場,就算買錯,代價通常也比較小。等補漲是時間的遊戲:它可能贏下全局,但只贏在一兩年,其餘時間你得看著別人賺錢。所以真正該問的,不是「誰還沒漲」,而是「錢有沒有理由流過去」。聯電今年補得上來,是因為AI訂單和漲價真的落到它身上;一檔股票落後,可能是還沒輪到它,也可能是市場早就看穿它。別忘了學術研究講得很清楚,二線股最準時跟上龍頭的,往往是跌勢。
補漲從來不是因為它便宜,是因為錢終於流到它那裡,在那之前,便宜就只是便宜。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


