
美股科技巨頭的第三季財報季,由 Meta 打頭陣。Meta 將在美東時間 10月21日盤後公布財報,台灣時間為 10月22日清晨,比 Microsoft、Alphabet、Amazon 早了一週。過去四次財報中,Meta 的營收雖優於市場預期,股價卻有三次在財報後重挫,原因在於越墊越高的 AI 資本支出,以及這筆支出看不到外部客戶買單。
對台灣 AI 供應鏈來說,巨頭持續加碼資本支出原本是利多;但一旦支出放緩或建置延後,非瓶頸、競爭者多的產業,股價最容易先受傷。伺服器機殼與散熱,則是投資人最需要留意的兩個族群。
Meta 一年四次財報:一好三壞
過去四次財報,Meta 的營收都優於市場預期,股價卻只有一次上漲。2025年10月、2026年4月與7月這三次,Meta 都上修了資本支出指引,財報後股價分別重挫約 11%、8.55% 與 8%。唯一上漲的是 2026年1月,當時資本支出指引雖然幾乎翻倍,但公司承諾 2026 年營業利益仍會高於 2025 年,用獲利保證換到了市場的信任。此外,2026年4月公布第一季時,淨利還年增 61%;到了7月的第二季,淨利已年減 14%,是 AI 資本支出週期以來第一次獲利衰退,當季自由現金流只剩約 7.84 億美元。
九月的股價則走出另一條路。Meta 在 9月8日推出個人 AI 代理 Muse,上線後迅速登上美國 App Store 免費榜第一,股價單月大漲,創下多年來最佳的單月表現,9月21日單日更勁揚逾 11%。市場買單的關鍵,在於 Muse 讓 Meta 的 AI 第一次有了直接向用戶收費的可能,暫時緩解了外界對高額資本支出的疑慮。但這也代表 Meta 是帶著更高的預期迎接第三季財報,Muse 的下載熱度能否轉化為實際營收,將是這次財報的檢驗重點。
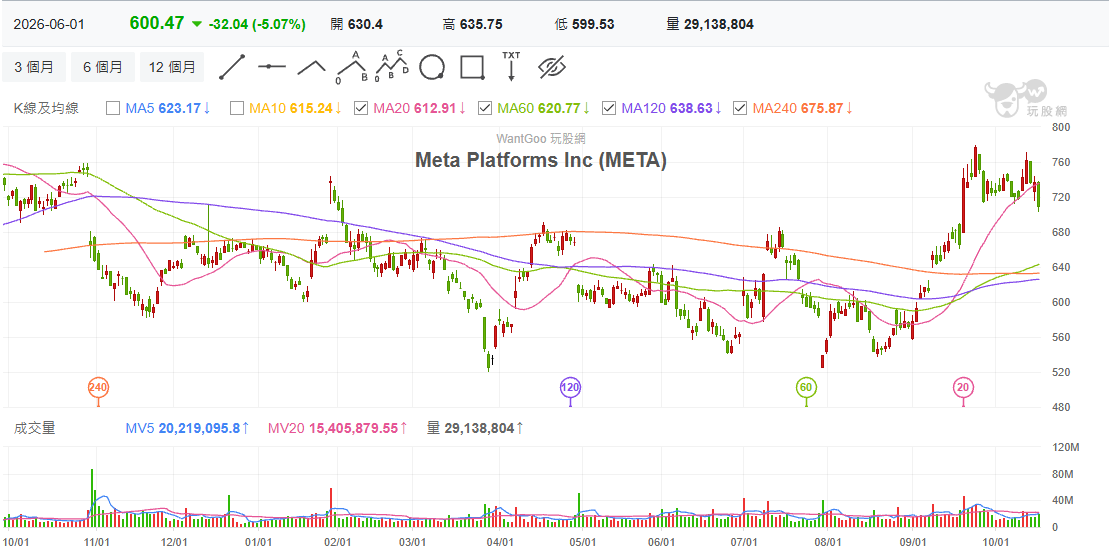
<上圖:玩股網-META股價技術分析>
有沒有出租算力,成為影響股價的關鍵
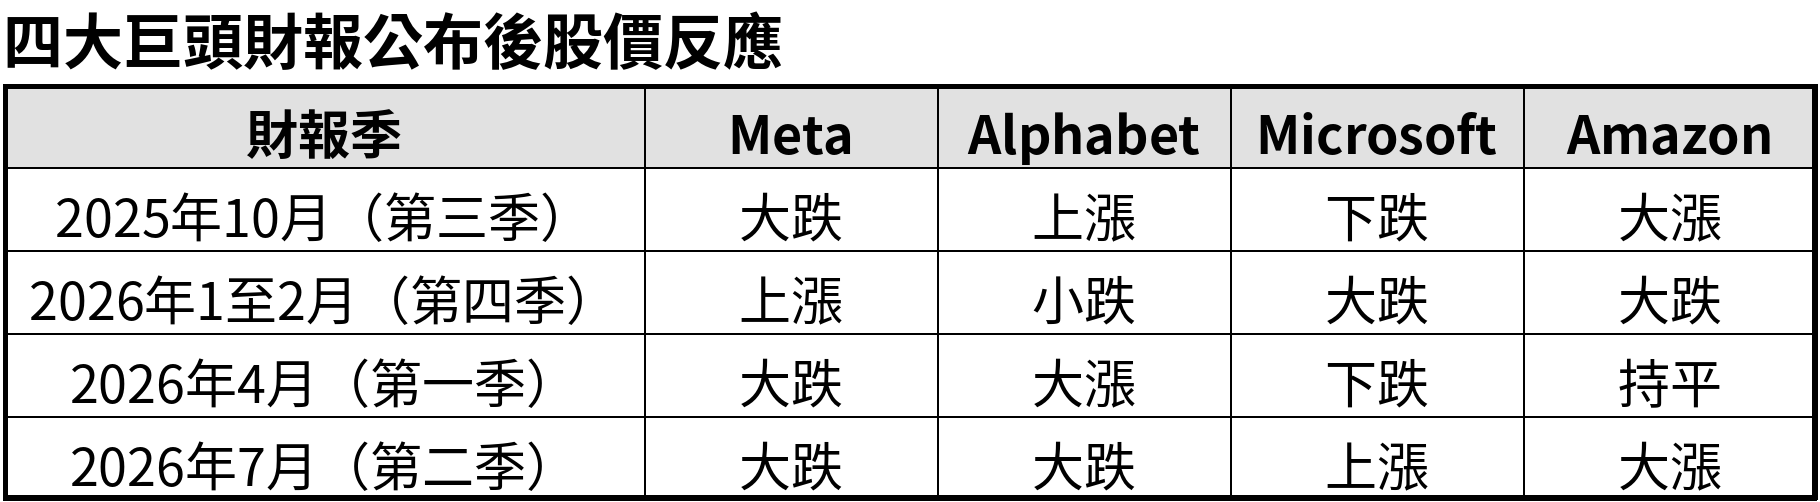
同樣上修資本支出,市場反應卻可能天差地遠。2026年4月 Alphabet 與 Meta 同晚公布財報、同樣調高資本支出,Alphabet 隔天大漲近一成,Meta 卻重挫 8.55%。差別在於有沒有出租算力:Alphabet 能用雲端營收與訂單證明支出有回報,Meta 的算力全部自用,只能靠廣告間接回收。
把四巨頭過去一年的財報反應排在一起,有出租算力的公司,雲端成長放緩時同樣會被賣,但只要交出加速成長,市場就願意買單;Meta 則少了這張牌。
Meta 也想走這條路。7月初傳出 Meta 籌建雲端業務 Meta Compute,股價當天大漲近 9%,但計畫尚未變成營收,月底財報後照樣重挫。雲端業者普遍表示產能仍供不應求,就算 Meta 收手,算力需求也可能被其他業者接走,改變的是客戶結構,而非整體需求。
台股的規律:財報週偏弱,巨頭公布完才反彈
過去四季,從第一家巨頭公布到最後一家公布完畢,加權指數每一次都下跌;等財報全數出爐後,四次中有三次明顯反彈,20 個交易日漲幅介於 7% 至 15%,唯一例外是 2025年10月那一季。市場在答案揭曉前傾向先減碼,等不確定性消除後才重新定價。
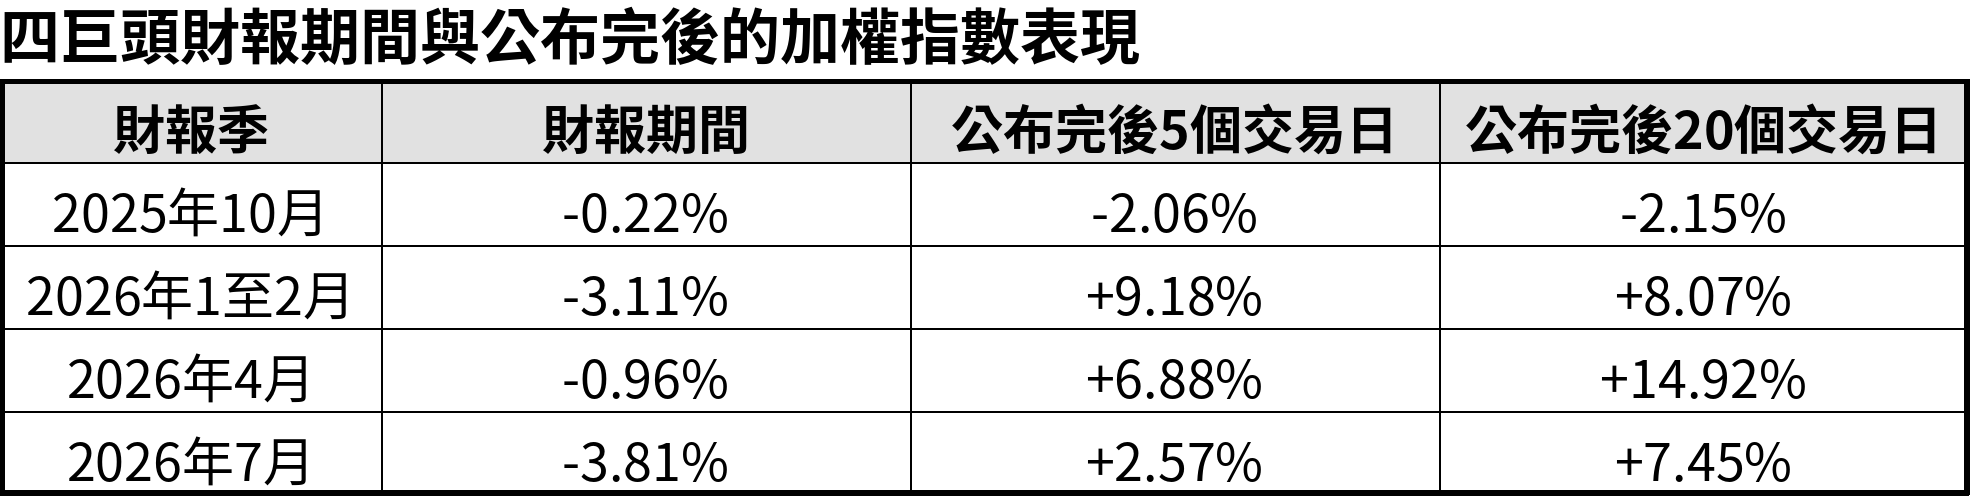
樣本只有四季,台股仍需同時關注總經與資金面影響,不能視為必然。但若規律延續,這一季的關鍵就落在台灣時間 10月30日,也就是 Amazon 公布、四巨頭財報全數出爐的那一天。
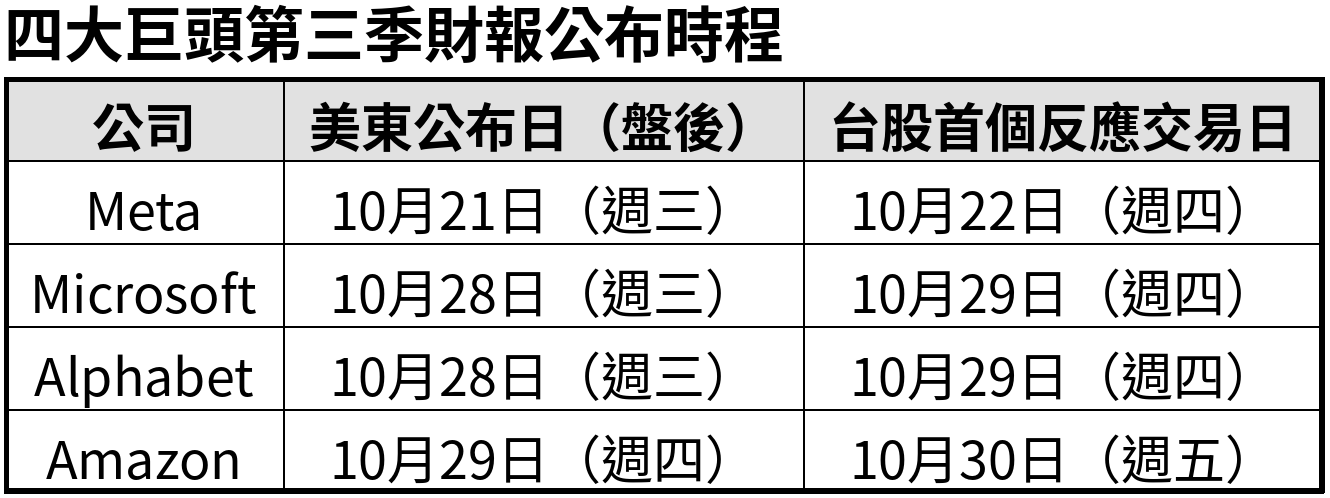
Meta財報留意資本支出指引是否再上修,以及 Muse 的變現進度;一週後 Microsoft、Alphabet、Amazon 的重點,則是雲端成長能否延續加速、訂單積壓是否持續擴大,10月29日凌晨的 Fed 利率決議也會同步牽動資金面。只要雲端數字仍強,即使 Meta 表現不佳,AI 伺服器需求較可能是客戶轉換而非需求崩落。
機殼、散熱族群,有什麼風險
機殼:龍頭股價近乎腰斬,問題出在客戶的機櫃
伺服器機殼龍頭勤誠(8210)的股價,從今年高點回落將近五成,但獲利並沒有崩,第二季毛利率仍有 32.6%,單季獲利創新高。拖累股價的是出貨節奏:美系雲端大廠的 ASIC 機櫃供應鏈出現良率問題,加上客戶端記憶體缺料,勤誠第三季營收認列遞延。機殼廠的營收綁在客戶的整機櫃進度上,客戶越集中,連動越明顯,晟銘電(3013)的成長就主要來自 Meta 訂單。
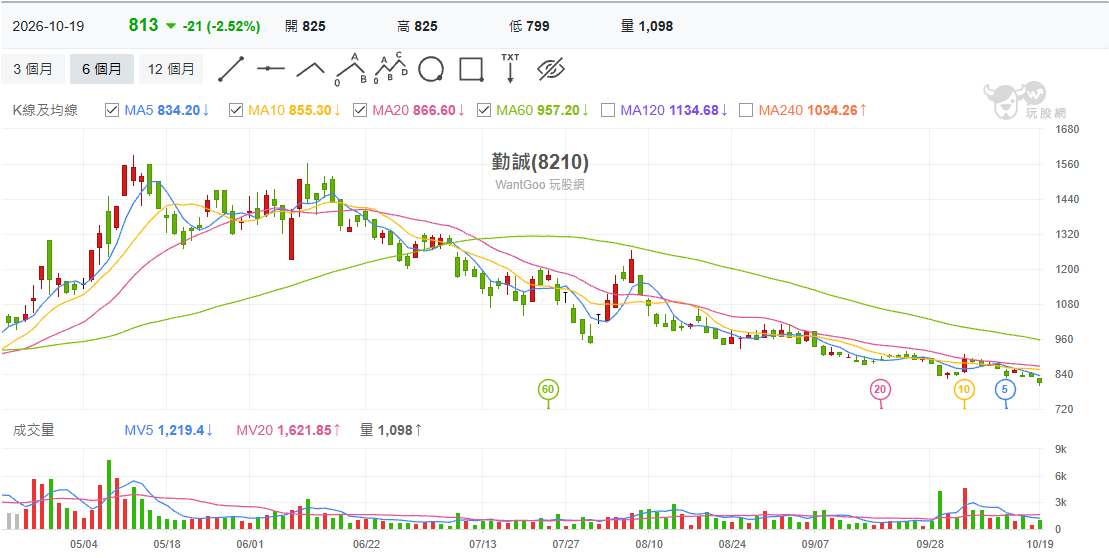
競爭面同樣不輕鬆。機殼本質上是鈑金加工,除了勤誠、晟銘電,迎廣(6117)、營邦(3693)、偉訓(3032)都在做,散熱廠奇鋐(3017)與電源廠光寶科(2301)也有機箱事業,大型 ODM 更有能力自製機構件。AI 機櫃雖然拉高了門檻,競爭者卻來自四面八方。
散熱:產能翻倍、對手變多,毛利卻站在高點
液冷已是新一代 AI 伺服器的標準配備,需求方向沒有問題,要小心的是供給端。龍頭奇鋐(3017)規劃把液冷模組月產能從 20 萬組擴充到 100 萬組,雙鴻(3324)的泰國廠也逐步開出產能,一旦需求成長放慢,產能利用率與報價都會承壓。競爭者也快速增加,建準(2421)、台達電(2308)等業者都已切入。中國更有數十家上市公司搶進,龍頭英維克(002837)第一季淨利年減 82%,第二季雖回升至年增約 5%,毛利率仍較去年同期下滑,公司也坦言國內競爭激烈。所幸在關稅與「非紅供應鏈」政策下,中國廠商的價格戰目前主要打在中國市場,台廠受到的衝擊有限。
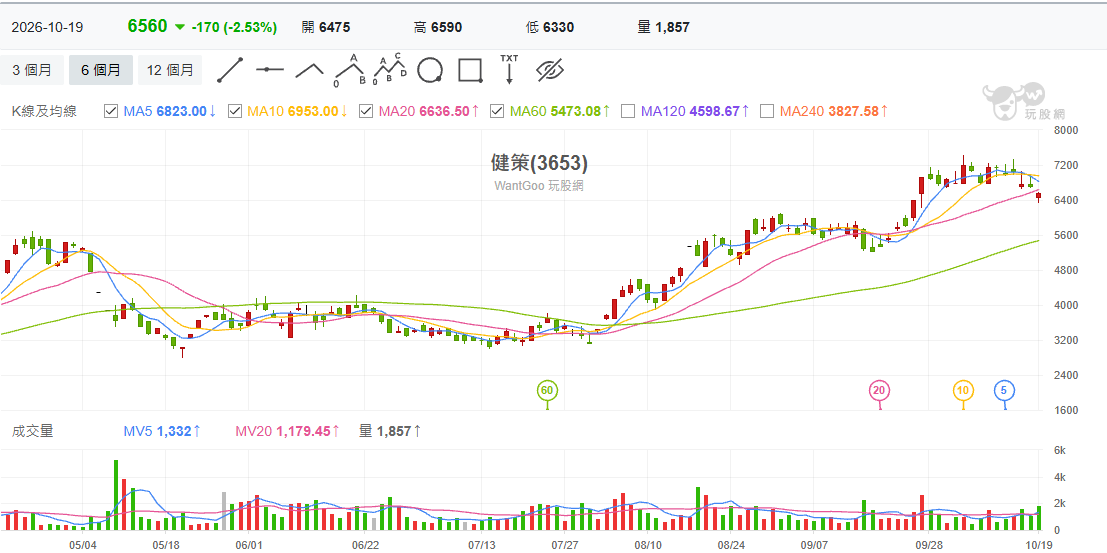
加上奇鋐第一季毛利率衝上 29.8% 的歷史新高,高毛利、可替代、供應商多,使散熱成為大客戶最有動機壓價的環節。相較之下,健策(3653)的均熱片需要高門檻的精密鍛造工藝,第一季毛利率高達 41.78%,在散熱族群中難以取代;但市場也早已給予高本益比,仍須留意風險。
Meta 打頭陣,月底才定調
Meta 打頭陣,但未必是定調者。這一季的關鍵時刻,落在台灣時間 10月29日至30日:29日清晨 Fed 利率決議與 Microsoft、Alphabet 財報同時揭曉,30日再由 Amazon 收尾。過去四季,台股多半在巨頭財報全數出爐後才止跌反彈;但這波回檔中融資餘額幾乎沒有減少,槓桿籌碼尚未清洗,若財報不如預期,賣壓可能被放大。市場對 AI 支出的評分標準,已經從獎勵成長、要求外部合約,走到檢驗現金流,這種壓力未必會讓整體伺服器需求下滑,卻會讓供應鏈的股價對巨頭的建置節奏更加敏感。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


