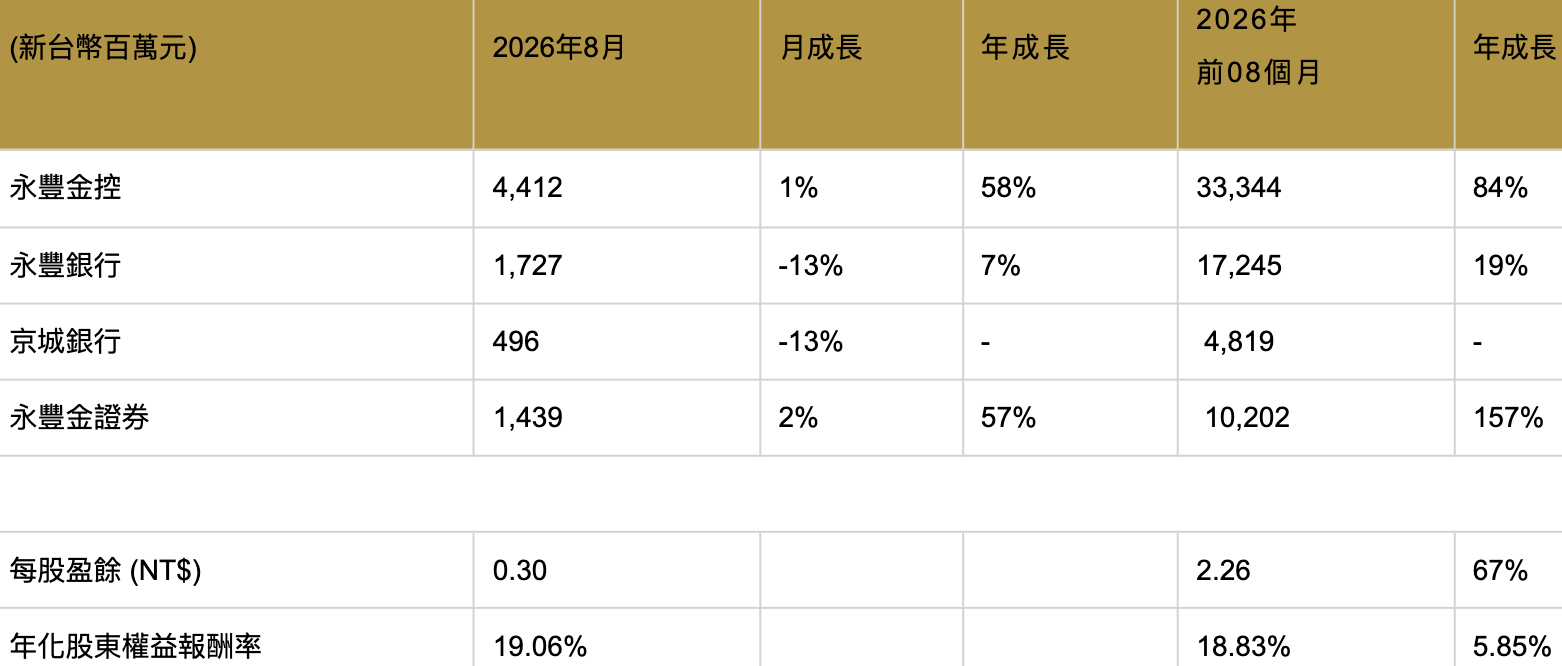
永豐金(2890)前八月自結稅後淨利333.44億元,EPS 2.26元。去年一整年的EPS是多少?1.97元。八個月就超過十二個月,年化ROE逼近19%,這是永豐金近十年最好的一段成績。
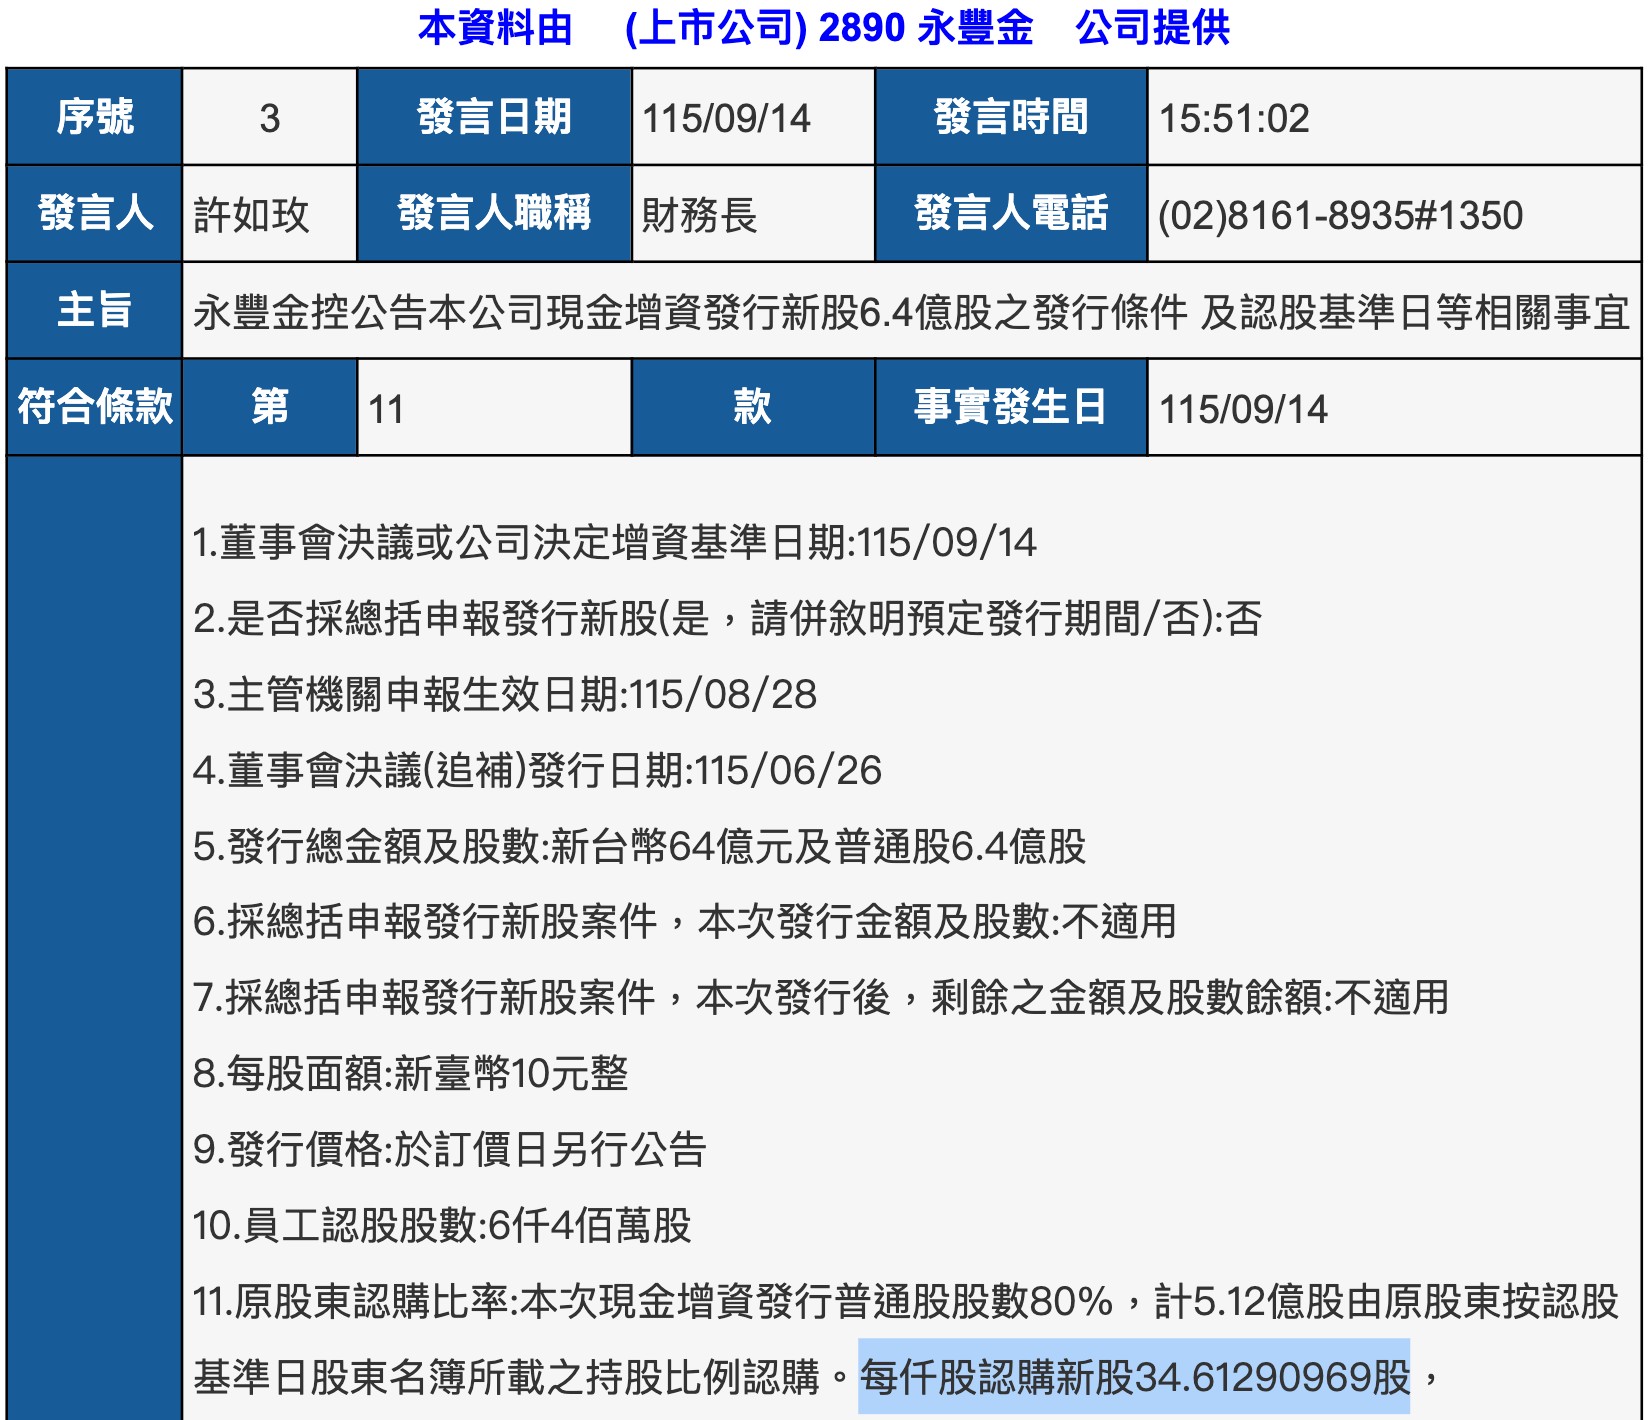
但同一週,公司公告現金增資64億元,發行6.4億股新股。
一邊是獲利創新高,另一邊是股本再膨脹4.3%。加上去年已經配了股票股利讓股本先漲了2%,一年之內合計膨脹超過6%。永豐金到底賺了多少、能配多少、殖利率是多少,答案取決於你用哪一個股本數字去算。這篇把稀釋全部算進去,重新看一次。
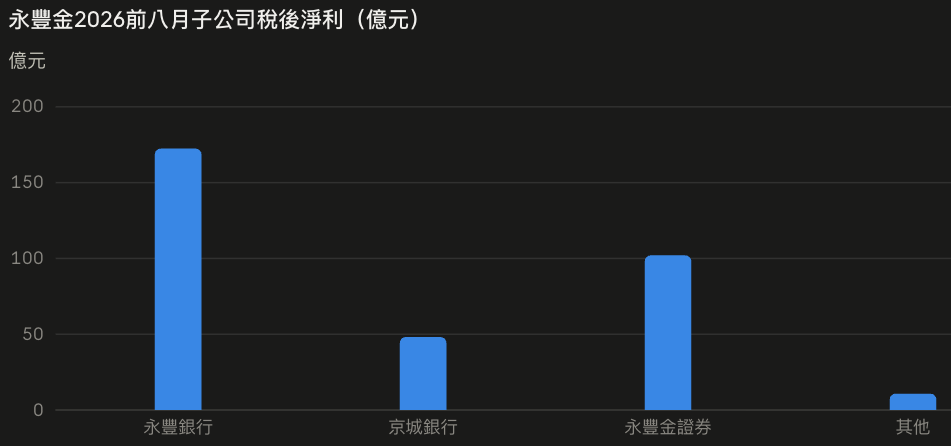
先把333億拆開。永豐銀行前八月稅後172.45億,年增19%。銀行本業穩定成長,但今年不是主角。京城銀行併入之後貢獻48.19億,這一塊去年完全沒有基期,是新增的。
真正扛起數字的是永豐金證券。前八月稅後102.02億,年增157%,去年同期只有39.7億,直接翻了一倍半。八月單月1,439百萬,佔整個金控當月獲利超過三成。
如果你只看金控合併的年增84%,會覺得永豐金全面爆發。但拆開看,比去年前八月多出來的152億增量裡面,證券子公司的增量就有62億,京城的併入再加48億,兩項合計110億,佔增量的七成以上。銀行本業的成長反而是配角。
證券子公司的業績跟什麼連動?台股日均成交量。2026年前八月台股量能明顯放大,永豐金證券直接吃到這一波。這個量能能不能撐到年底,沒有人能事先告訴你。
2026年獲利的推估
算法直接用前八月EPS 2.26元乘以1.5,年化3.39元,對應全年淨利約500億。
3.39元是什麼概念?去年1.97,前年1.75,大前年1.62。如果今年做到,等於EPS年增72%,是永豐金有史以來最大的一次跳升。
但3.39是用目前的147.82億股算出來的數字。接下來發生的兩件事,會讓每一股分到的獲利往下修。
但配股跟現增,又是如何吃掉你的EPS?很多人看到公司配股票股利會開心,覺得公司多給了股票。但配股不是禮物,它是把你手上的每一股切得更薄,用最直接的方式走一遍。
假設你持有永豐金1,000股(一張)
第一刀是股票股利:永豐金2025年度配了0.2元股票股利,面額10元,所以每股配0.02股。你的1,000股變成1,020股,多了20股。但問題是,全公司每一個股東都同比例多了2%的股票。公司總股數膨脹2%,你的持股比例完全沒變。
打個比方。原本一整塊蛋糕切8片,你拿1片,佔12.5%。現在蛋糕改切成10片,你拿到1.25片,還是12.5%。蛋糕沒有變大,只是切法不同。你的股票變多了,但每一股對應到的公司獲利變少了。
第二刀是現金增資:公司9月14日公告發行6.4億股新股,金額64億元。原股東每仟股可以認購約34.6股,但跟配股不同,這次要掏錢。如果你不參加認購,你的持股比例直接被稀釋4.3%,如果你參加,持股比例不變,但你額外投入了一筆資金。
不管你選哪條路,結果一樣:公司總股數從147.82億膨脹到154.22億,增幅4.33%。
兩刀加起來看,股票股利的2%已經反映在目前的股數裡了,現金增資的4.33%即將發生,一年之內,永豐金的股本膨脹超過6%。
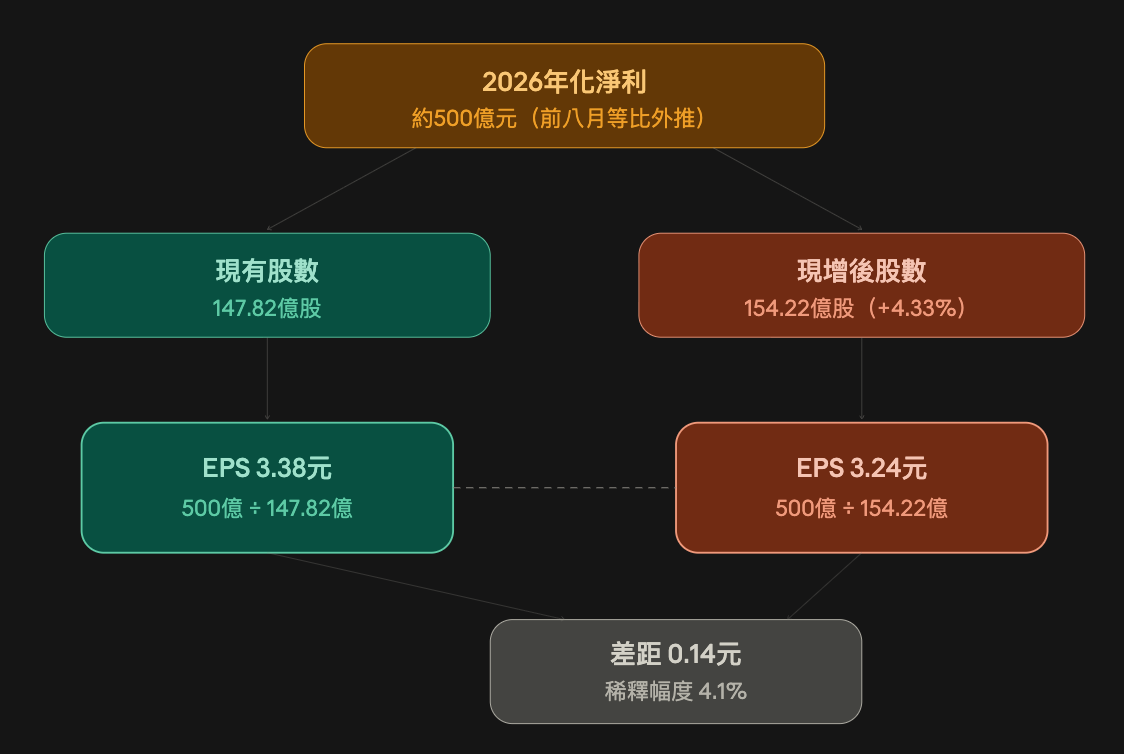
這對EPS的影響有多大?假設全年淨利固定在500億。用147.82億股去除是3.38元,用154.22億股去除變成3.24元。同一筆獲利,分母換了,EPS少掉0.14元,差距超過4%。
這4%聽起來不多,但永豐金幾乎年年都在配股票股利,配了十年。十年前的股本跟現在差了多少?2016年實收資本額大約1,003億,現在1,479億,十年膨脹47%。獲利成長跟得上這個速度的時候,EPS往上走。一旦獲利踩煞車而股本慣性還在,EPS就會反過來被壓縮。
稀釋後的股息長什麼樣?
先算EPS,現金增資的新股如果在11月入帳,2026全年的加權平均股數大約148.9億股。年化淨利500億除以148.9億,EPS約3.36元。
但配息不是用加權平均股數算的。配息是拿公司決定配出去的總金額,除以除息基準日的實際在外股數。等到2027年中除息的時候,在外股數已經是完全稀釋後的154.22億。
所以真正要算的是:公司拿多少錢出來配,再除以154.22億。
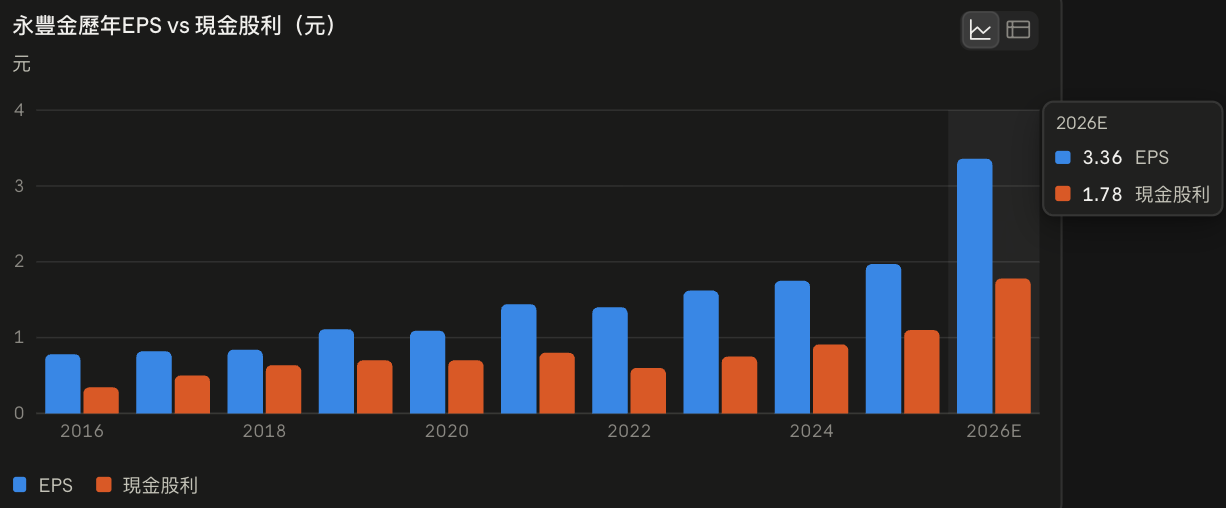
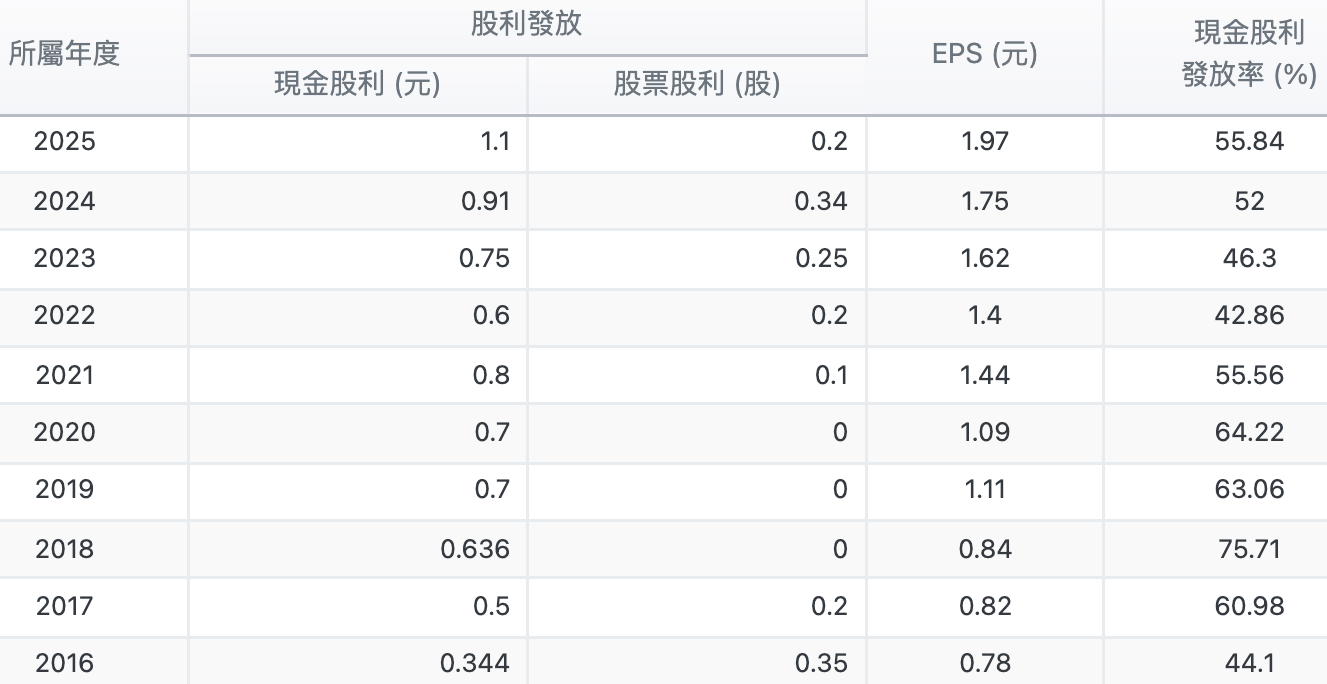
永豐金近三年的現金股利發放率從46.3%、52%走到55.84%,趨勢明確往上。我用55%估算。
年化淨利500億乘以55%,配息總池275億。除以154.22億股,每股現金股利約1.78元。
以目前股價44.45元計算,潛在現金殖利率大約4.0%。
跟歷史擺在一起看。2025年度配息1.1元,除息前股價大約在28到29元之間,殖利率3.85%。今年EPS預估從1.97跳到3.36,成長幅度非常大,但股價也從28元漲到44元。殖利率的分子在放大,分母也在放大。
如果公司同時配股票股利0.2元,加計之後的總殖利率大約多0.4到0.5個百分點。但每配一次股票股利,就是幫下一年度的EPS稀釋再埋一刀。這個循環,永豐金已經重複了十年。
44元算便宜嗎?
以年化EPS 3.39計算,目前本益比約13.1倍。用稀釋後的3.36計算,約13.2倍。
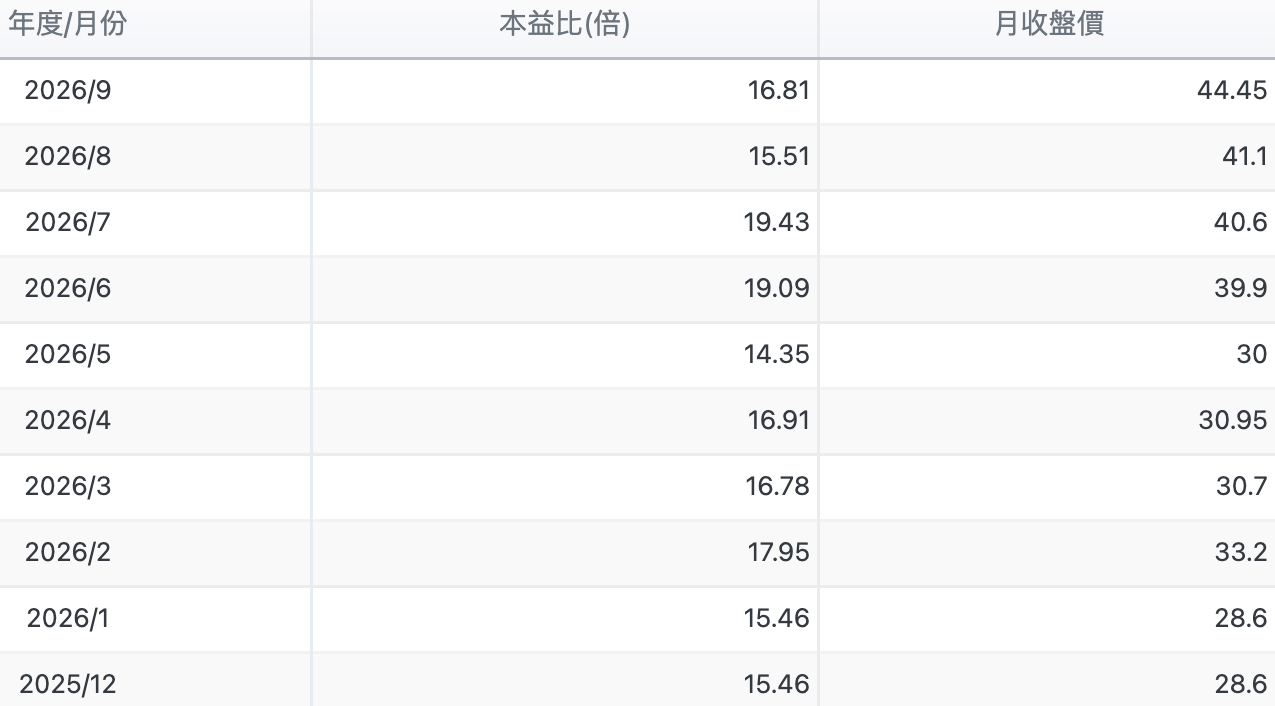
回頭看月別本益比的資料。2026年以來永豐金的本益比大致落在14到19倍之間,13倍出頭是過去九個月的下緣。但要注意,那組資料的本益比用的是近四季滾動EPS而非年化值,隨著今年前三季的高獲利逐步納入滾動計算,分母還在上修,所以帳面PE看起來正在往下壓。
13倍左右的本益比,以金控股來說不貴。但永豐金今年股價從年初28.6元走到44.45元,漲幅超過55%,市場已經把相當大一部分的獲利成長提前反映在股價裡了。便不便宜,要看你怎麼定義那個「成長」還剩多少。
永豐金今年的數字確實漂亮。前八個月就超過去年全年,ROE接近19%,證券子公司的爆發力是近年少見的。但這家公司同時在做兩件事:每年配股票股利,再加上這次的現金增資。兩件事加起來,股本一年膨脹超過6%。
獲利成長跑得比股本膨脹快,EPS就往上走。一旦成長減速但股本慣性還在,EPS就會被壓回來。明年的關鍵變數之一,是證券子公司那一百億能不能再來一次。台股成交量會不會維持現在的水準,這件事我不會假裝知道答案。
但另一個變數,明天就會揭曉。9月17日是央行理監事會議,我認為這次升息半碼的機率很高。對永豐金來說,升息是銀行子公司最直接的利多。貸款利率跟著政策利率調,存款利率的調整速度慢得多,中間的時間差會直接變成資金利益。今年銀行端前八月172億只算穩定成長,如果升息落地,下半年到明年的銀行獲利還有一段往上的空間。
換個方式想。證券子公司看天吃飯,跟著台股量能走。銀行子公司靠利差吃飯,跟著央行的方向走。如果央行繼續升,即便台股成交量降溫讓證券那一端回落,銀行端的利差收益會往上補一部分。兩具引擎不完全同步,對永豐金的獲利穩定性來說,反而是一種結構上的對沖。
可以確認的事實是,永豐金的獲利能力正站在歷史上最好的位置。但你算殖利率的時候,記得用154億股去除,不要用147億。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。