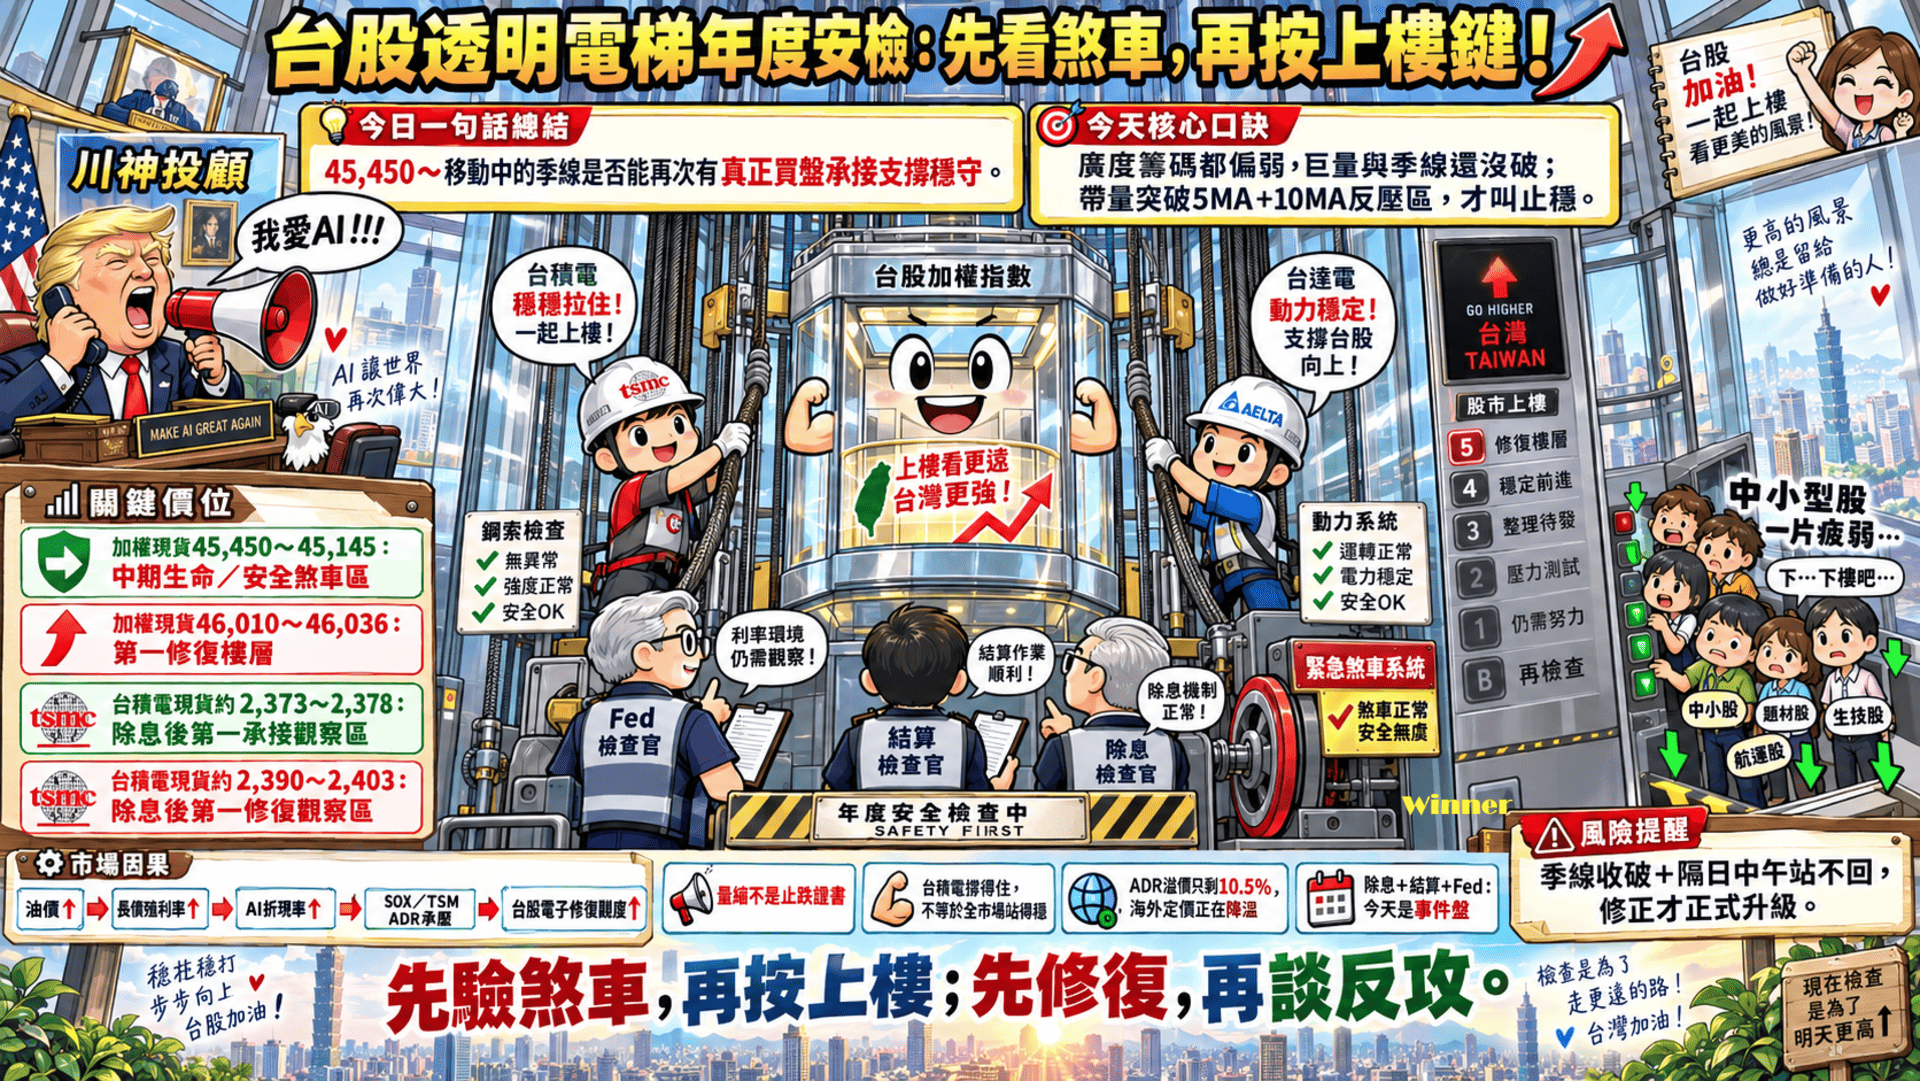
🎯今日一句話總結:
45,450~移動中的季線受否能再次有真正買盤承接支撐穩守。
✅ 今天核心口訣:
廣度籌碼都偏弱,巨量與季線還沒破;帶量突破5MA+10MA反壓區,才叫止穩。
🌡️市場溫度計與大盤區間判讀:
👉25/100|分數是盤前結構語環境評估,不是漲跌機率預測。
🗺️偏冷!
👉目前結構:
價格弱+廣度弱+外資弱;目前主要靠台積電抗跌、融資去槓桿與季線尚守三個穩定器。
🇺🇸 美股與全球風向:
昨晚美股四大指數仍全數收黑:
Dow -0.63%
S&P 500 -0.45%
Nasdaq -0.78%
Russell 2000 約-0.8%
SOX在前一天暴跌後只反彈約0.3%~0.4%,屬於:停止加速下殺,但不是正式回穩。
最重要的總經壓力仍然是:
WTI約105.8美元
+ Brent約108.75美元
+ 美國10Y盤中最高約5.041%。
因此真正的主因仍是:
油價↑ → 通膨預期↑ → Fed緊縮壓力↑ → 長債殖利率↑ → AI估值壓縮。
🇺🇸 TSM ADR今天特別注意:
TSM ADR昨晚收:
413.75美元,-1.02%。以USD/TWD 31.848估算:ADR理論台股價=413.75 × 31.848 ÷ 5≈ 2,635元。
對比2330昨天收盤2,385元:ADR溢價約+10.50%
與我們固定觀察的合理區間為低,代表ADR溢價持續低於合理區間,而且還在縮,表示海外資金願意支付給台積電的相對溢價正在降溫。
這是今天比昨天更值得注意的新增風險。
2026年9月15日台股盤後深度分析報告:極端流動性排擠下的季線攻防與宏觀風險重定價
第一章:盤勢總結與核心弱點剖析
台灣加權股價指數面臨了嚴峻的壓力測試,整體盤勢完美印證了「量縮觀望、弱勢整理向中期生命區靠攏」的格局。在內外部多重利空因素與觀望情緒的共振下,加權指數終場下跌351.03點,跌幅達0.77%,收在45,511.49點。
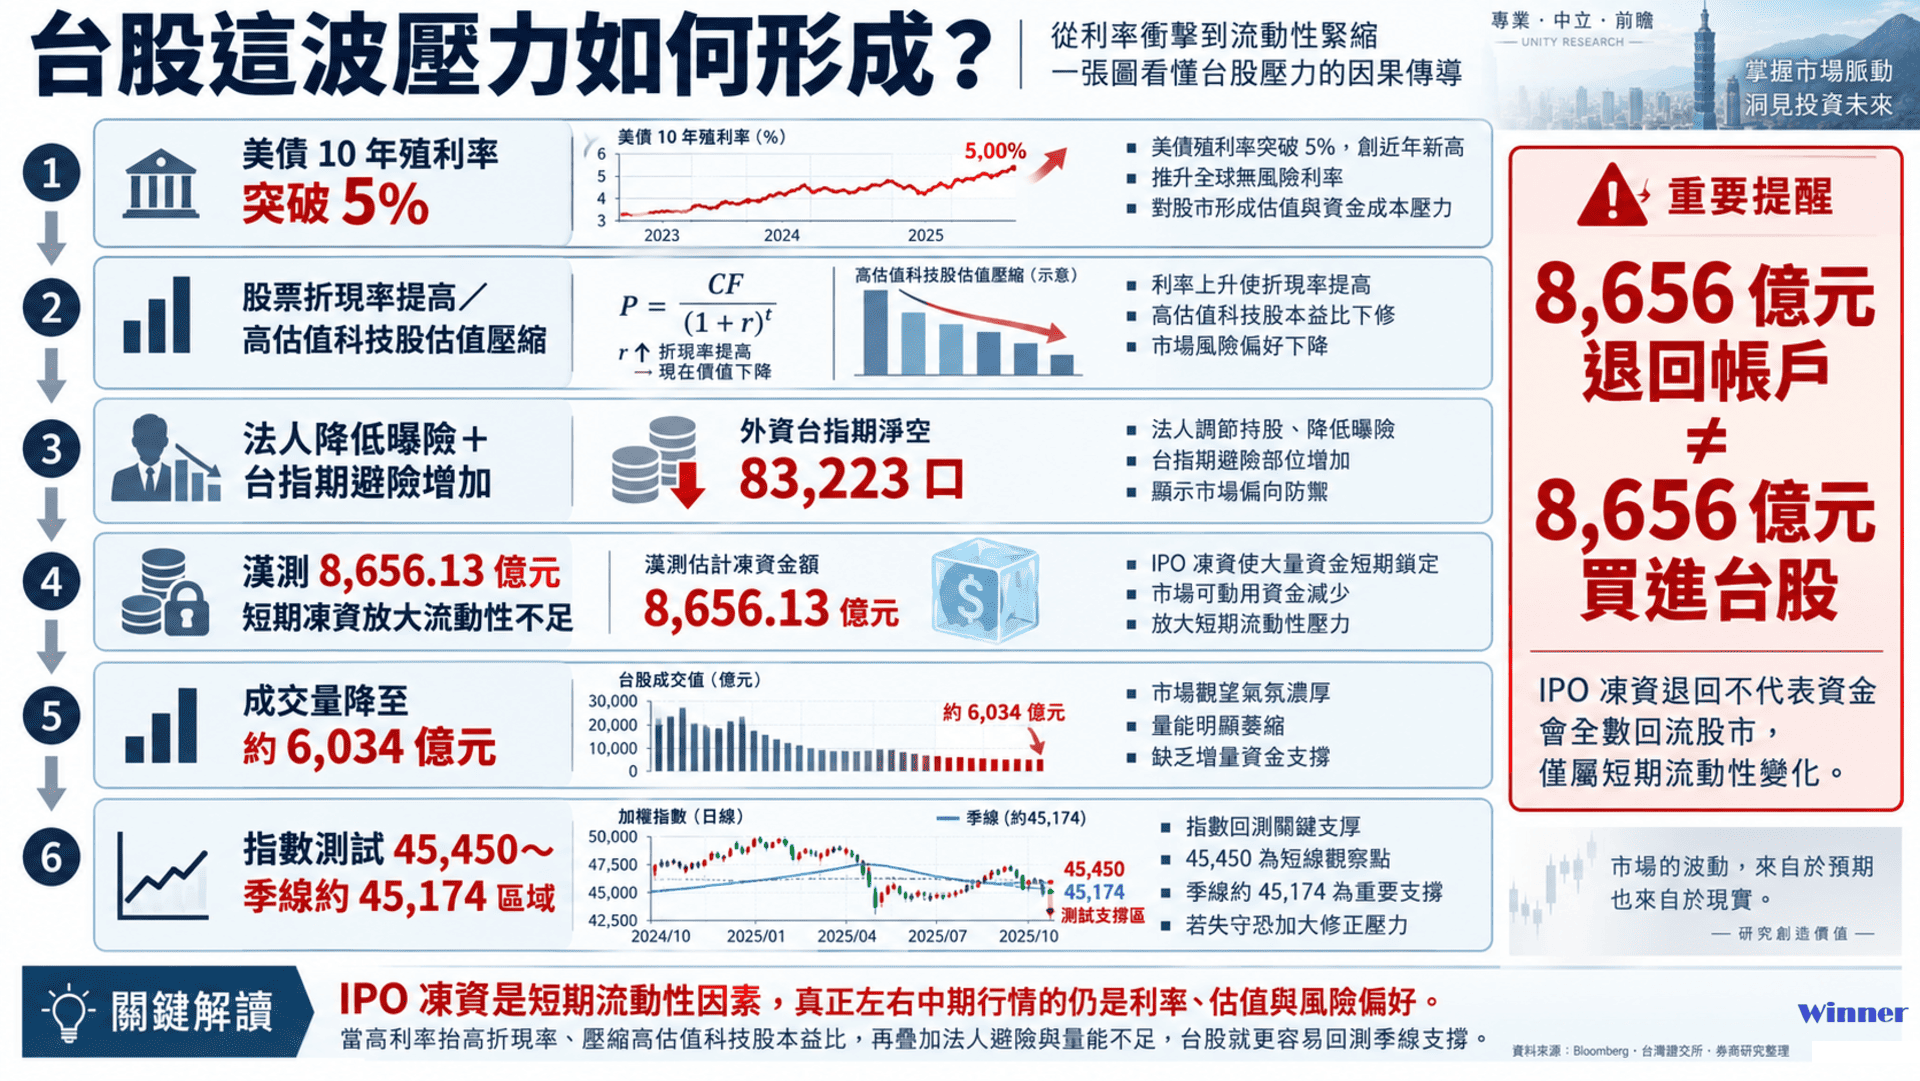
全日成交量急遽萎縮至約6,035億元(精確為6,034.53億元),創下2026年以來的次低紀錄,僅次於4月7日的5,654億元。
從技術面與均線結構的「弱點」來剖析,當前的市場呈現出高度防禦性的退縮姿態。5日線(5MA)、10日線(10MA)以及月線已全數在指數上方形成沉重的反壓結構,這意味著短期與中期的套牢籌碼正在發揮阻力作用,任何試圖向上的反彈皆容易遭遇解套賣壓的無情宣洩。
然而,盤中空方數度發動猛烈攻勢,將指數最低下探至45,491.97點時,卻成功守住了兩個極具戰略與心理意義的防線:其一是此前因MSCI季度調整爆出歷史巨量時所留下的低點45,450點,其二則是目前正持續緩步上升的季線(約45,174點)。
在跌破46,000點整數關卡後,多頭退守至45,450點至45,174點這個狹窄的緩衝區塊。這個區間不僅是中期生命線的所在,更是判定台股市場結構是否徹底遭到破壞(Change of Character, CHoCH)的絕對臨界點。
只要此區間未遭帶量長黑有效擊穿,市場便「尚未確認中期翻空」,指數仍保有以盤代跌、構築底部的可能性。
加權指數收盤:45,511.49點-跌破月線,受制於5MA與10MA反壓
加權指數最低:45,491.97點-成功測試並守住MSCI巨量低點與季線防區
全日成交量:6,034.53億元-創年內次低,呈現極端流動性枯竭
MSCI巨量低點:45,450點-實質籌碼防線,大型法人建倉成本區
上升季線位置:約45,174點-中期多空生命線,判定趨勢翻空的關鍵
第二章:市場廣度惡化與中小型股的全面潰敗
加權指數的跌幅(0.77%)實際上掩蓋了盤面下方暗潮洶湧的殺盤力道。若深入觀察市場廣度(Market Breadth)與中小型股的表現,便能發現台股內部的結構性損傷遠比大盤指數所呈現的更為嚴重。
代表內資活躍度與中小型股活力的櫃買指數(OTC),在9月15日遭遇了毀滅性的打擊。櫃買指數終場重挫5.94點,跌幅高達1.51%,收在全日最低點的388.73點。更為致命的是,櫃買指數不僅失守所有短期均線,更進一步連續跌破被視為長線多空分水嶺的半年線。這是一個極度危險的訊號,顯示過去支撐中小型股的內資大戶、投信結帳賣壓以及主動式ETF的資金,正在進行踩踏式的無差別撤退。
從上市櫃公司的漲跌家數來看,市場廣度正持續惡化。全體市場上漲證券數僅寥寥332家(其中漲停11家),而下跌證券數高達665家。這意味著市場上絕大多數的股票處於虧損狀態,賺錢效應急遽收斂。
在如此惡劣的環境下,台積電(2330)與台達電(2308)兩大權值股的逆勢撐盤,成為了粉飾大盤跌幅的最後一塊遮羞布。台積電早盤上漲,儘管盤中遭遇賣壓回測平盤,終場仍上漲5元,收在2,385元,漲幅0.21%;台達電則大漲50元,收在1,670元,漲幅達3.09%。這兩大巨頭各自為大盤撐住了約40點的跌幅,合計貢獻了近80點的正向點數。這種「拉抬權值、掩護出貨」的極端分化走勢,明確顯示出台積電與台達電的強勢,依然掩蓋不了多數個股極度疲弱的殘酷現實。
部分次族群在今日成為了資金外逃的重災區。印刷電路板(PCB)與載板族群受惠於前期的AI伺服器題材而累積龐大漲幅,但在流動性收緊下遭遇無情拋售,台光電(2383)重挫230元(跌幅逾4%),金居跌逾6%,金像電與富喬亦全面重挫。半導體設計龍頭聯發科(2454)同樣走勢疲弱,重挫130元至4,430元,跌幅達2.85%。相反地,僅有少數具備防禦性質的資安概念股(如驊宏資、意藍、零壹、精誠)因不受實體庫存調整影響,逆勢突圍攻上漲停。
第三章:外資提款與三大法人籌碼的深度解構
市場流動性的枯竭與指數的弱勢,直接映射在機構法人的籌碼動向中。9月15日,三大法人在集中市場延續了近期的拋售潮,合計賣超金額高達791.25億元,顯示在重大不確定性落地前,法人資金正以最快的速度撤離高風險資產。
現貨市場的無差別提款與避風港輪動
外資及陸資(不含外資自營商)毫無懸念地成為最大的空頭主力,單日大舉賣超高達626.99億元,這已是外資連續多日站在賣方進行深度提款。自營商(自行買賣)同樣呈現大幅調節,單日賣超142.06億元,顯示券商內部資金在四巫日與台指期結算逼近的情況下,強烈傾向降低曝險部位;即便是過去扮演穩定力量的投信,今日也轉為賣超22.2億元。
在個股的買賣超結構上,法人的選股邏輯呈現出極端的「棄科技、擁防禦」特徵。電子股成為外資與自營商的提款機,力積電(6770)首當其衝,遭三大法人合計賣超74,671張(外資狂砍72,078張)居冠;面板大廠友達(2409)遭賣超41,890張;此外,包括群益台灣精選高息(00919)在內的高股息ETF也面臨了沉重的法人賣壓。
相對於科技股的慘烈,避險資金積極轉向具備高殖利率護城河與防禦屬性的金融、電信板塊。中信金(2891)獲三大法人合計買超16,361張,榮登買超冠軍(外資買超13,797張);中華電(2412)亦獲法人敲進11,902張排名第二。這種籌碼輪動不僅是短線的避險行為,更暗示著外資在評估美國高利率環境將持續延長後,對於台股高本益比資產所進行的系統性估值重塑。
| 籌碼動向分類 | 9月15日數據與重點標的 | 市場意涵 |
| 三大法人合計 | 賣超 791.25 億元 | 整體機構法人全面降低台股曝險水位 |
| 外資及陸資 | 賣超 626.99 億元 | 宏觀風險趨避,持續匯出導致新台幣貶值 |
| 自營商 | 賣超 142.06 億元 | 應對期指結算與四巫日波動的內部風控 |
| 投信 | 賣超 22.20 億元 | 內資護盤力道鬆動,季底作帳前提前結帳 |
| 焦點買超個股 | 中信金 (16,361張)、中華電 (11,902張) | 資金全面轉向防禦型、高現金流避風港 |
| 焦點賣超個股 | 力積電 (74,671張)、友達 (41,890張) | 景氣循環股與高本益比科技股遭遇提款 |
期貨市場的巨量空單與結算壓力
在衍生性商品市場,外資的佈局同樣令人屏息。除了現貨持續大賣600多億元外,外資在台指期的空單又增加了500多口(精確統計為增加565口),使得未平倉淨空單口數進一步攀升至83,220口的極端歷史高位。
超過8萬口的期貨淨空單,如同一把懸在台股上方的達摩克利斯之劍。然而,若將這8萬口空單單純解讀為外資對台股的「毀滅性看空」,則忽略了現代金融市場中複雜的套利與避險機制。根據深入的籌碼結構剖析,這龐大的空單部位中,有高達七成(約5萬至6萬口)是屬於與投信多單對做、或是針對主動型ETF與現貨之間的正價差(期貨價格高於現貨價格)所進行的無風險套利交易,實質帶有方向性看空的部位僅約2萬多口。
儘管如此,外資手握如此龐大的空單,本質上仍是為了對沖其在台股數十兆元現貨部位的系統性風險。當空單數量維持在絕對高檔時,外資對於台股的回檔風險保持著極高的警覺性,這會讓指數在上漲過程中面臨巨大的結構性阻力,呈現「漲多拉回、反覆洗盤」的節奏,難以形成單邊急漲。
今日(9月16日)適逢台指期結算。面對如此龐大的未平倉量,外資極有可能透過「跨月轉期(Rollover)」機制,將近月空單順延至遠月合約,以維持長期的避險效力,而非在結算日當天選擇拋售現貨進行「期現雙殺」的崩盤式壓低。預期在結算日,外資將利用調節聯發科等權值股來抵銷台積電的支撐,將指數控制在特定的高檔區間內平穩過渡。
第四章:漢測(7856)巨額IPO的微觀流動性黑洞效應
探究9月15日台股成交量為何會急凍至6,035億元的年內次低水準,除了宏觀的觀望氣氛外,一場在台股歷史上史無前例的「微觀流動性黑洞」事件是核心主因——興櫃股王漢測(7856)的上櫃前公開申購。
8,656億元資金凍結的形成機制
漢民測試系統(漢測)作為半導體晶圓測試與先進封裝設備供應商,在AI晶片與高效能運算(HPC)測試需求爆發的助攻下,2026年前8月營收年增125.9%,基本面極度強悍。此次漢測的公開申購,承銷價訂定為每股2,250元,這意味著投資人每申購一張必須準備高達225萬元的圈存資金。
若以漢測近期在興櫃市場的盤中高點5,445元或收盤價約4,830元計算,抽中一張的潛在帳面獲利高達258萬至319萬元,報酬率超過114%。這種「中籤即暴富」的強烈預期,引發了全台投資人的瘋狂申購潮。
根據證交所統計,9月10日至14日的申購期間,累計申購筆數高達38萬4,717筆。以每筆225萬元的申購價款計算,這場IPO一口氣在市場上凍結了高達8,656.13億元的巨額資金,直接刷新了台股新股申購的歷史凍資紀錄。相對於僅釋出的1,048張股票,中籤率僅有極其微小的0.27%。
流動性排擠對大盤的實質衝擊
這筆高達8,656億元的凍結資金,遠遠超過了集中市場單日的成交總量。當如此龐大的活水被強制鎖定在券商的交割專戶中時,市場可運用的流動性瞬間乾涸。
這種排擠效應在盤面上造成了直接的連鎖反應:散戶與中實戶因為手頭缺乏熱錢,甚至需要透過融資減肥或賣出現股來湊集申購保證金(這也是今日融資餘額大減39.94億元的主因之一),導致當沖與波段交易意願降至冰點。當原本可能流向台股現貨、ETF或題材股的買盤被全數抽走,成交量自然呈現斷崖式萎縮。指數在失去資金推升動能後,變得極度脆弱,只能在觀望氣氛中被動向下回測季線支撐。這並非單純的公司基本面惡化,而是資金配置在短期內出現的極端再平衡。
解凍時程與資金回流的轉折契機
幸而,這種流動性危機具備明確的時間邊界。根據IPO時程,證交所於9月15日進行扣款後,將於9月16日上午進行電腦抽籤。對於高達99.73%未中籤的投資人而言,其被凍結的資金將於9月17日正式由券商退回解交。
這意味著,超過8,600億元的龐大資金將在9月17日重新成為市場的「活水」。這筆巨額資金的回流時機,恰好落在聯準會利率決策公布之後。屆時,解凍資金的回流速度,將決定台股能否在季線附近展開強勁的流動性修復行情。
第五章:宏觀懸劍——聯準會決策與美債殖利率的估值重塑
台股當前的弱勢,不僅是內部流動性的緊縮,更是全球資本市場在面對美國宏觀貨幣政策拐點時的集體陣痛。
10年期美債殖利率逼近5%的殺傷力
近期,全球債市遭遇了猛烈的拋售潮,美國10年期公債殖利率急遽攀升,盤中一度突破4.84%創下三年新高,並直逼5%的心理關卡;而代表長期通膨預期的30年期美債殖利率更是一度升至約5.35%,創下2007年以來的19年新高。
美債殖利率的飆升,主要受到美國通膨壓力呈現黏性、國際油價突破百元大關、美國財政赤字擴大導致長天期公債供給增加等多重因素交織影響。在金融定價模型中,10年期美債殖利率被視為全球資產的「無風險利率」。當無風險利率朝5%逼近時,企業未來現金流折算回現在的現值將大幅縮水,這對本益比極高的科技股與AI概念股帶來了毀滅性的估值壓縮。
市場主導權已由「盈餘成長預期」轉移至「折現率的懲罰」。這完美解釋了為何外資必須在台股持續大舉提款超過600億元。外資的拋售並非看衰台灣半導體產業的基本面,而是面對5%的無風險殖利率,機構模型強制作出的資產重平衡(降低高風險股票曝險)。
超級央行週:聯準會(Fed)的預期博弈
在美債殖利率狂飆的背景下,美國聯邦準備理事會(Fed)將於台灣時間9月17日凌晨公布最新的利率決策、經濟預測摘要(SEP)以及利率點陣圖。
受到美國8月份服務業商業活動指數高達59.1(顯示內需極具韌性)以及投入成本價格指數居高不下的影響,市場對於聯準會在此次會議中升息的預期正在快速升溫。根據CME FedWatch工具顯示,儘管多數經濟學家仍預期9月按兵不動,但主張升息一碼的機率已大幅跳升,且預期12月再次升息的機率逼近60%。
若聯準會決議意外升息一碼,或在會後聲明中釋放極度鷹派的信號(如強調通膨高於2%目標且長期維持高利率),將進一步推升美債殖利率,導致美元走強。屆時,新台幣將面臨更為沉重的貶值壓力(今日已貶至31.688元),外資的提款力道恐將進一步加劇。在這種不對稱的風險回報比下,全球資金在Fed決策前選擇「維持多看少做」與全面降槓桿,成為最理性的操作策略。
第六章:台灣央行理監事會議與國內政策風向
在緊盯美國聯準會動向的同時,台灣央行也將於9月17日同日召開第3季理監事聯席會議。
相較於美國面臨的結構性通膨,台灣央行的考量點更為複雜。回顧上一季(6月18日),央行決議維持重貼現率於2.00%不變,寫下利率「連九凍」的紀錄,同時維持現行的第七波選擇性信用管制不動。然而,進入9月份,台灣內部面臨著兩大挑戰:其一是國際油價上漲與電價調漲帶來的輸入型與預期性通膨;其二是不動產貸款餘額持續增加,且與股市活動相關的信用出現明顯擴張現象。
市場分析普遍預期,為了兼顧經濟成長與出口競爭力,台灣央行在本次會議中極有可能維持利率「連十凍」;但在房市政策方面,央行是否會針對特定區域的第二戶房貸祭出更嚴格的成數限制或針對性緊縮,成為市場關注的焦點。這種對國內資金環境潛在收緊的預期,也使得台股中的營建、資產以及部分內需概念股在近期表現承壓,進一步削弱了市場整體的上攻動能。
第七章:四巫日結算共振與歷史統計規律
本週台股面臨的最後一項重大考驗,是金融衍生品集中到期所引發的技術性劇烈波動。9月16日為台指期與選擇權結算日,緊接著9月18日(本週五)則是美國股市的「四巫日」(Quadruple Witching Day)。
四巫日是指美國市場中四種主要衍生性金融商品(股票指數期貨、股票指數選擇權、個股期貨、個股選擇權)在同一天同時到期結算的日子,固定發生在每年季月(3、6、9、12月)的第三個星期五。
在四巫日當天,尤其是美東時間下午3:00至4:00的「四巫小時」,機構法人、避險基金必須針對龐大的合約進行平倉、轉倉或履約。這將導致市場成交量呈現爆發性激增,並伴隨極端且不可預測的價格波動。這種波動純粹由資金流動驅動,往往會導致期貨與現貨價格偏離理論值。
台灣股市與美股高度連動,美股在四巫日的劇烈震盪,通常會在隔一交易日傳導至台股。歷史統計顯示,四巫日並不必然代表大跌(例如3月跌幅通常最重,9月則多空交戰),但在四巫日前後,台股的波動率會顯著放大。
特別是在當前外資手握超過8萬口台指期空單的背景下,台指期結算與四巫日的接連衝擊產生了危險的「共振效應」。法人機構為了規避結算日的滑價風險與四巫小時的失序波動,通常會選擇在前半週(如9月14日、15日)提前減碼現貨部位。這也是解釋今日三大法人大賣791億元、市場交投冷清的另一個重要微觀機制。
第八章:技術面生死防線與戰略操作指引
在歷經連續四個交易日的弱勢盤跌後,台股加權指數已被逼至無路可退的技術面懸崖邊緣。
從指數結構來看,上方5MA、10MA與月線全數下彎,形成了難以逾越的銅牆鐵壁。然而,今日加權指數在最低探至45,491點時,展現了強韌的防禦意志,成功守住了45,450點(MSCI巨量換手低點)與45,174點(持續上揚的季線)這兩大支撐。這段45,450至45,174點的區間,是台股中長線趨勢的「絕對生死防線」。
明日(9月16日)的盤勢將面臨極其嚴苛的挑戰。首先,台積電將進行除息交易(每股配發7元),這將導致加權指數開盤即機械性蒸發約55.64至56.59點。這意味著,指數的起跑點將更加逼近季線防區,任何微小的利空都可能導致技術面上的「假跌破」。
戰略結論與操作建議
綜合流動性、籌碼面與宏觀變數的深度剖析,目前台股的定調極為明確:「量縮觀望、弱勢整理向中期生命區靠攏,尚未確認中期翻空」。針對接下來的關鍵交易日,提出以下戰略指引:
-
Fed決策前,堅守「多看少做」的最高原則:
在9月17日聯準會釋出最新的利率點陣圖與決策聲明之前,全球資金將持續處於屏息狀態。外資大賣600多億與期貨空單增加至8.3萬口,是基於宏觀避險的必然操作。投資人應嚴格控制持股水位,切忌在此時進行方向性的重倉押注或攤平操作。
-
密切關注漢測解凍資金(8,656億)的回流路徑:
9月17日將是台股流動性的重大轉折點。逾8,600億元的IPO凍結資金將全數退回投資人帳戶。這股龐大的潛在活水若在Fed決策利空出盡後大舉回流,將有極大機率在季線附近點火,帶動指數拉出強勢的中級反彈。投資人需緊盯當日成交量是否能溫和放大至8,000億元以上的常態水準。
-
確認季線防區的有效性,等待右側買訊:
真正生死仍看45,450~45,174能否守住。若台指期結算與四巫日過後,指數依然能屹立於季線之上,且台積電順利展開填息步伐,則代表「市場結構破壞」危機解除,底部確認;反之,若帶量摜破季線且三日內無法站回,則必須嚴格執行停損,防範指數向半年線尋求深度流動性的風險。
-
避開高本益比科技股,擁抱高殖利率與防禦性資產:
在美債殖利率逼近5%的環境下,本益比估值的下修壓力依然沉重。法人資金已明確轉向中信金、中華電等具備強大現金流的防禦板塊。在佈局上,應降低對消費性電子與傳統記憶體族群的曝險,適度配置不受庫存影響的AI資安軟體族群或防禦型金控,以度過這段資產重新定價的動盪期。
在黎明前的至暗時刻,嚴守紀律、保留現金與耐心等待變數落地,是度過此次多重風暴共振的最佳投資策略。
⛔免責聲明:
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。