
台灣的封測廠不算少,日月光投控(3711)、京元電子(2449)、力成(6239)、欣銓(3264)、矽格(6257)、同欣電(6271)、訊芯-KY(6451)一字排開。照理說,成熟產業若有這麼多家同業競爭,很容易演變成削價搶單,但封測市場卻很少看到這種情況;特別是在這兩三年 AI 熱潮催化下,訂單甚至一路喊漲。原因除了技術門檻之外,還有幾個更根本的因素:產品能不能被輕易替代、有沒有長約把客戶鎖住、以及規模夠不夠大到能陪客戶一起拚下一代技術。讓我把封裝測試的技術講清楚,從最基礎的打線接合,到最先進的 CoWoS、CPO,每一種技術到底在解決什麼問題。
封裝測試技術一次看:從打線接合到 CoWoS,每種技術解決的問題都不一樣
封裝技術之所以會分化出這麼多種,核心原因是「成本」與「效能」互相拉扯,不同晶片對這兩者的優先順序不一樣:
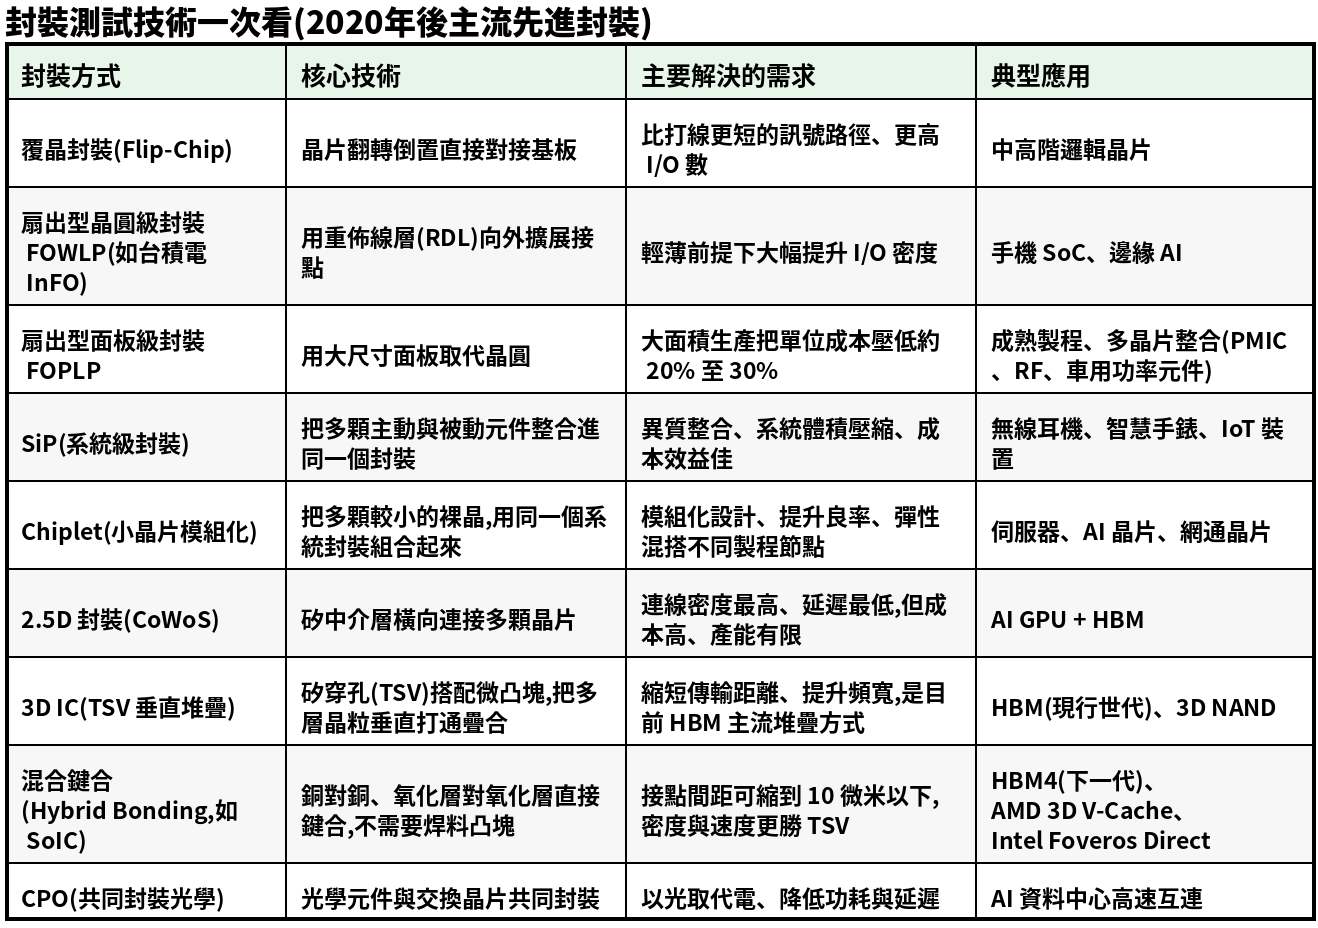
這條光譜的兩端是「成本」與「效能」的取捨,不是誰取代誰,而是分別對應不同晶片的需求才會同時並存。
為什麼封測廠商總是那幾家?三道護城河
1. 資本與技術門檻極高,而且還在加速加碼
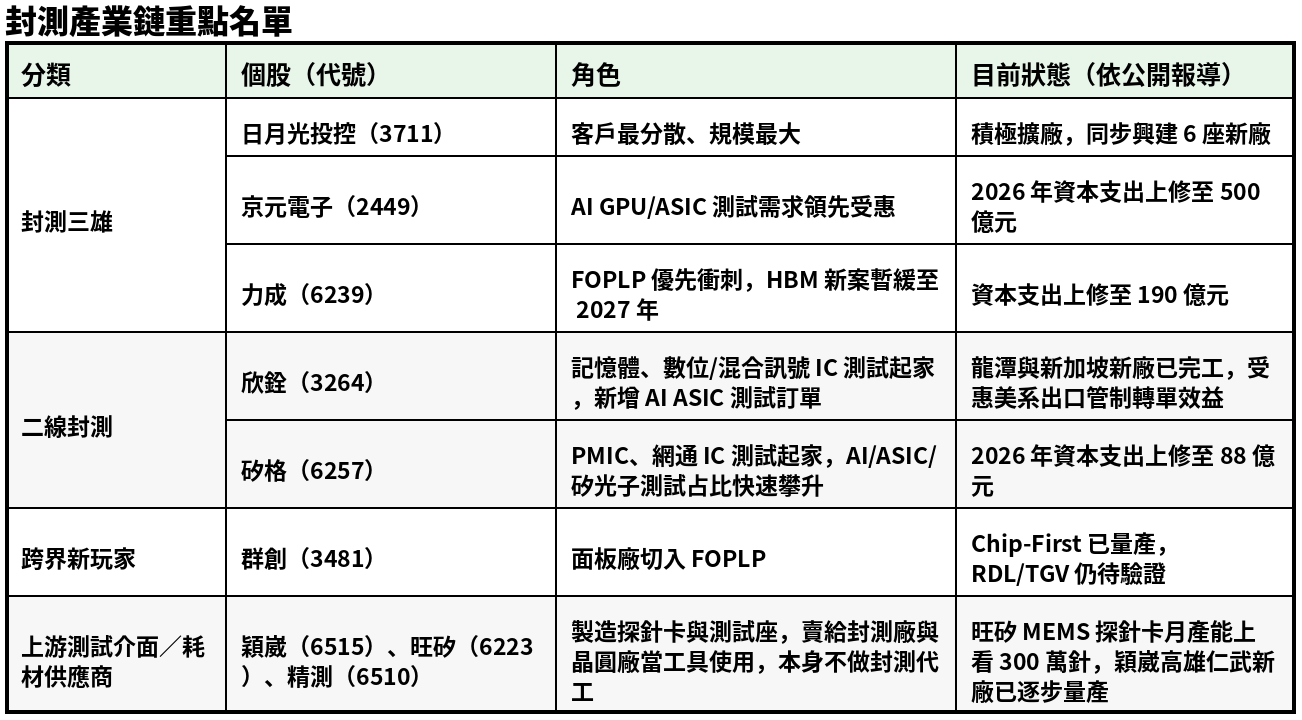
先進封裝的設備精度與潔淨度要求已比照前段晶圓製造標準,技術研發需要砸錢,建置晶圓級廠房更需要天價資金,這正是傳統後段封裝廠與新進者很難跨越的高牆。看幾個實際的資本支出數字:
-
京元電子:2026 年資本支出上修至新台幣 500 億元,較 2025 年的 370 億元年增約 35.1%。且 2025 年就已兩度調高資本支出計畫,原本 2026 年計畫的 393.72 億元也是在年中被二度上修至 500 億元。
-
力成:2026 年資本支出從原規劃的 150 億元上修至 190 億元,集中投入 FOPLP 與測試平台擴建,並以 7.1 億元購置新竹湖口新廠。
-
日月光投控:光是收購群創南科舊面板廠一項,就付出溢價 9 億元要求群創加速移除舊設備;目前在台灣同步興建 6 座新廠,創下史上最大擴廠計畫。
這種動輒數百億元的規模,沒有技術不敢砸,沒有資本砸不起,形成了極高的複製品質門檻。
2. 客戶關係深厚且高度集中,認證壁壘極難突破
先進封裝與高階測試需要從晶片設計階段就與客戶共同研發、反覆驗證,驗證週期動輒 2~3 年。
-
京元電子:全球前 50 大半導體公司之中(排除中國與記憶體廠),有 62% 是其客戶,名單包括 NVIDIA、Intel、AMD、Broadcom、MediaTek。
-
日月光投控:身為全球封測龍頭,前幾大頂級客戶(如 Apple、NVIDIA、AMD 等)營收貢獻極重、黏著度極高。大客戶一旦把主力產品綁定在日月光的產線上,龐大的轉單成本與良率風險讓他們不可能輕易換廠。
這種客戶信任是十幾二十年累積出來的。新進者就算拿得到資本蓋得了廠,也沒有技術實力與長年認證能讓 IC 設計巨頭放心下單。
3. 台積電推進先進封裝,外溢訂單直接由龍頭承接
台積電已經把封裝、測試、光罩製作納入自己重新定義的「晶圓製造 2.0」版圖。2025 年第 4 季法說會更明確指出,先進封測營收占比已達 8%,預估 2026 年將突破 1 成,且未來 5 年成長速度將高於公司整體業務平均。
台積電將 CoWoS 等最前緣的技術核心握在手中,但當產能爆滿時,龐大的先進封裝外溢訂單(如 oS 基板段與後段測試),並不會隨機分給其他小廠,而是直接指定外溢給技術、規模與產能最貼合其標準的同盟夥伴,也就是日月光與京元電。這不僅壓縮了新進者的生存空間,更把最肥的美夢留給了老牌巨頭。
這三道護城河疊加起來,解答了為什麼這幾年封測需求爆量,卻幾乎沒看到削價競爭的新玩家跑出來搶單。封測業早已跨過憑單純代工就能生存的時代,在「技術引領資本、資本鞏固技術」的雙重壁壘下,這個市場的遊戲規則就是,強者恆強,大者恆大。
群創跨界做 FOPLP:面板廠的第二曲線,還是提前反映的故事?
群創(3481)算是這波封測題材裡最特別的案例,本業是面板,卻靠著大尺寸玻璃基板的製程優勢,切入 FOPLP 這個半導體含金量最高的封裝賽道。
目前進度(依公開資訊整理):
- 群創規劃三階段製程藍圖:Chip-First(先晶片)製程已於 2025 年量產,用於較低 I/O 產品;RDL-First(重佈線先行)鎖定中高階產品;TGV(玻璃通孔,Through-Glass Via)難度最高,原估 2026 至 2027 年投入量產。
- 2026 年上半年,群創表示 FOPLP 出貨量較過往成長逾 10 倍,月產量突破 4,000 萬顆,且「良率極高、稼動率全滿」,產線滿載排到隔年上半年,應用以低軌衛星地面接收元件等高頻 RF 晶片與車用電子、AI 伺服器 PMIC 為主。
- 但同一時間也出現不同聲音:2026 年 6 月有市場人士質疑,群創真正有營收貢獻的仍僅有 Chip-First 製程,且與 AI 晶片應用關聯有限,預估 2026 年半導體業務占整體營收比重仍不到 1%;真正市場期待的 TGV 玻璃載板等技術仍處技術評估階段,設備資本支出也尚未明朗,若要等到 2028 年才可能出現規模化量產效益,現階段股價評價已被認為偏高。
- 中國面板雙雄同樣在卡位這個賽道:京東方已與玻璃材料龍頭康寧簽署 3 年合作備忘錄,聚焦玻璃基封裝載板;TCL 科技也公開回應已啟動玻璃基封裝的前期調研與技術預研階段。研調機構 Omdia 預估,2026 年全球玻璃基板市場規模約 186 億美元,2030 年上看 320 億美元,年複合成長率達 14.5%,2026 年被視為玻璃基板小量商轉的關鍵年,2028 至 2030 年才會進入快速放量期。換句話說,群創主打的 TGV 玻璃載板技術並非獨門生意,資本雄厚的中國面板巨頭也在同一條賽道上追趕,題材夠大是事實,但這也代表群創不是唯一的入場券,投資人在題材狂飆的同時,仍要留意這個賽道未來可能出現的競爭與稀釋風險。
這裡的重點是:群創的 FOPLP 故事有兩層,一層是「已經兌現」的 Chip-First 出貨,另一層是「還在路上」的 RDL/TGV 高階製程。這兩層對股價的貢獻程度差很多,寫文章或做投資判斷時,這兩個階段最好分開看待,不要把還沒兌現的技術路線圖直接當成今年的獲利動能。
對投資人的意義:世代壓縮
封測股這幾年評價墊高,其中一個原因是技術換代的速度明顯變快了。以前一項封裝技術從推出到真正被大量採用,中間常常要等上 5 年;現在壓縮到只要 1 到 2 年,新一代技術就會量產。法人在給股價時,也會用這個「更快」的速度去預估未來獲利,而不是照過去「等 5 年」的步調來看。
從「穩定定存股」到「AI 飆速股」,高本益比背後的機遇與風險
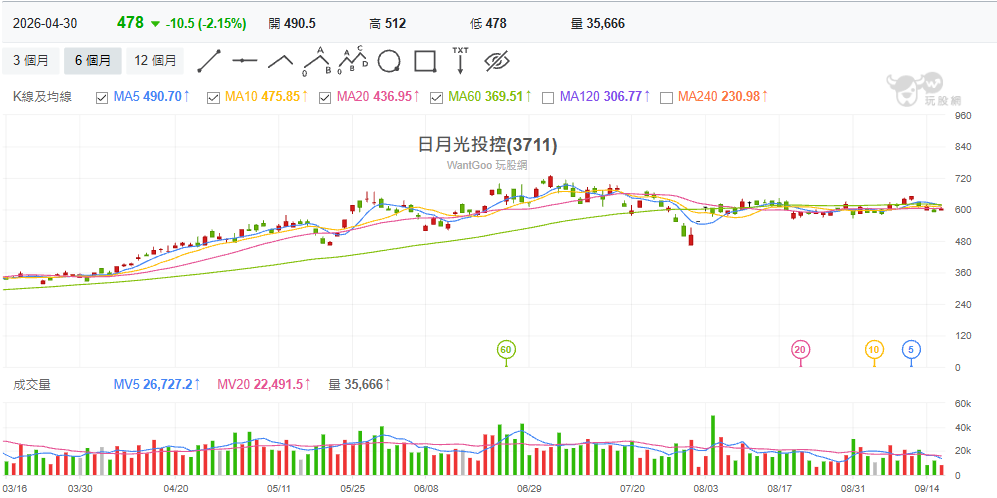
封測產業本身就需要龐大的資本與長年的技術累積,這也是為什麼封測股過去長期是投資人偏好的「定存股」,產業成熟、股息相對穩定,波動不算大。但這幾年遇上 AI 浪潮,情況不一樣了:技術換代的速度大幅加快,把整個產業的進入門檻又向上推高了一層。近期主動式 AI 助理(Agentic AI)興起,更是讓封測需求再上一層樓——這類 AI 不再只是一問一答,而是要連續執行推理、規劃、調用工具好幾十個步驟,記憶體與運算需求因此出現階躍式成長,連帶把伺服器 CPU 的重要性也拉回來,AI 伺服器裡 GPU 與 CPU 的搭配比例,已經從過去的 1:8 一路墊高到 1:4,甚至 1:2。這代表封測廠要處理的不再只是 GPU 封裝測試,CPU 這塊的先進封裝與測試量也跟著擴大。在技術加速與 Agentic AI 帶動的雙重需求爆發下,市場也開始願意給封測股更高的本益比,不再只是把它們當成單純的收息股看待。
但本益比墊高的同時,風險結構也跟著改變了。現在的封測股,股價已經高度綁定 AI 產業本身的動向,不論是客戶拉貨力道、技術規格進度,還是 AI 大廠的財報表現,任何風吹草動都可能讓封測股出現明顯波動,跟過去那種波動平緩的定存股體質已經不一樣了。看好封測這個族群的同時,也要留意 AI 產業本身的最新動態,不能只看封測廠自己的營收數字,卻忽略了上游 AI 需求變化這個更根本的驅動因素。
想知道更多有用的操作資訊或歷史統計訊息,記得訂閱!才不會錯過每一次的最新資訊!
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


