自9/30起至10/2,股價進入了極為狹幅的區間盤整,三個交易日的收盤價均落在294.5元至296 元之間。
在波動度與成交量方面,伴隨股價的急跌與盤整,市場交投熱度出現急凍現象。9/29下跌當日的成交量達29,757張,但隨後便一路萎縮,至10/2僅剩下13,902張,幾乎較前一週的動輒五萬至七萬張天量呈現腰斬以上的衰退。
整體而言,本週走勢已從先前的強勢主升段,正式轉入「高檔跌破後的量縮防守」階段,且在9/29單日出現的帶量下殺與後續的異常籌碼變化,是近期最值得警戒的市場行為。
技術分析
從均線結構觀察,9/29的長黑跌破導致短天期的5日均線正式轉為下彎,至10/2時5日均線已降至298.3元,而股價收在295.5元,顯示短線已形成蓋頭反壓。然而,代表中線趨勢的20日均線由9/24的275.78元持續攀升至10/2的280.98元,目前股價正好處於5日均線與20日均線之間的過渡地帶,短期雖轉弱,但中期多頭架構尚未遭到全面破壞。
在動能與技術指標方面,本週呈現全數降溫的弱勢格局。KD指標中的K值自9/24的72.17大幅滑落至10/2的50.46,D值亦從66.51降至57.96,形成明確的死亡交叉。MACD指標同樣出現敗象,DIF值自高檔12.25收斂至10.76,代表攻擊動能的OSC柱狀體更從9/24的10.69快速縮減至10/2的2.60,顯示多方力道正在急速衰退。此外,衡量波動度的ATR 從17.07降至12.35,RSI(14)亦從65.58回落至57.72,皆印證了股價在急跌後,隨著成交量萎縮,市場正陷入缺乏方向感的觀望期。
目前上檔壓力可視為9/29的開盤價與5日均線位置,下檔則需嚴密觀察上揚的20日均線是否能提供實質支撐。
籌碼追蹤
本週籌碼面出現了極為劇烈且方向一致的出貨現象。三大法人中的外資成為本週最大的賣壓來源,9/29單日外資賣超12,634張,隨後在9/30、10/1、10/2分別持續賣超2,575張、885張及2,588張,外資的連續提款與9/29股價的重挫具備高度一致性。
更值得注意的是投信的動向,投信在9/29與9/30買賣動作極小(分別為+1張與+6張),但在10/1卻突然反手賣超2,220張,10/2亦續賣799張。
在信用交易數據上,則出現了標準的「籌碼由強轉弱」特徵。當9/29至10/1股價下跌或盤整時,融資餘額卻連續三天增加(分別增138張、595張、683張)。最驚人的異常出現在借券資料,9/30當日借券大幅減少8,316張,這佔了當日總成交量24,039張的34.6%。
如此龐大的空單回補,理應推升股價,但9/30股價卻以平盤作收。
此外,券商分點與集中度亦反映了籌碼的潰散。外資券商如摩根士丹利與摩根大通在近期輪流佔據賣超榜首,9/29摩根士丹利賣超佔比達13.5%,10/2摩根大通賣超佔比達17.0%。 集中度亦從9/24的高達17.4%,一路狂瀉至10/2的-16.9%,這說明過去一週主力正在極速撤離,籌碼高度發散。
近期消息
根據近期網路搜尋資訊,10/2有兩則與京元電子高度相關的重要市場消息:
1.鉅亨速報於10/2發布FactSet最新調查,共15位分析師對京元電子2026年EPS預估進行調整,中位數由8.95元小幅下修至8.83元,目標價維持在340元。此消息屬於中性偏空,反映法人對未來獲利預期的微調。
2.財經媒體UC913於10/2釋出深度分析報告,指出雖然公司在AI高功率晶片測試市場具備技術領先與自製設備優勢,預估2026年EPS可挑戰10.25至10.6元;但報告同時示警,2026年高達400億元的資本支出將帶來沉重的設備折舊壓力,加上營收高度集中於少數美系AI晶片大廠,及台灣電價調漲對高耗能測試的衝擊,均為未來的潛在風險。
將消息、技術與籌碼進行交叉驗證,可以發現一條極為清晰的連動脈絡。首先,10/2才見報的EPS下修與折舊風險新聞,在時間上晚於9/29外資的大幅賣超(-12,634張)與技術面跌破5日均線的長黑K棒。強烈暗示外資法人可能已提前掌握了獲利預估下調的內部評估,因此選擇在9/29果斷大舉結帳,股價與籌碼的變動領先了公開消息的發布。
其次,投信在10/1突然大賣2,220張的行為,與時間軸的切換完美吻合。9/30是第三季的最後一個交易日,投信在Q3底前維持按兵不動,但一跨入Q4的第一天(10/1),便立即啟動龐大的獲利了結賣壓。這種典型的「季底作帳結束、季初轉為結帳」現象,解釋了為何10/1在沒有特殊利空下,投信會出現異常的籌碼反轉。
最後,9/30發生了技術面與籌碼面的極度矛盾。當日高達8,316張的借券回補,佔了近三成五的成交量,正常情況下會引發強烈的軋空上漲。然而股價卻被死死壓在平盤294.5元,這說明外資與主力在當日的隱性拋售力道極大,完全吸收了空頭回補的買盤。這印證了上檔的籌碼壓力非常沉重,導致技術面上漲無力。同時,融資在9/29至10/1持續逢低買進,進一步證實了籌碼正由法人流向散戶,形成最不利於上漲的背離結構。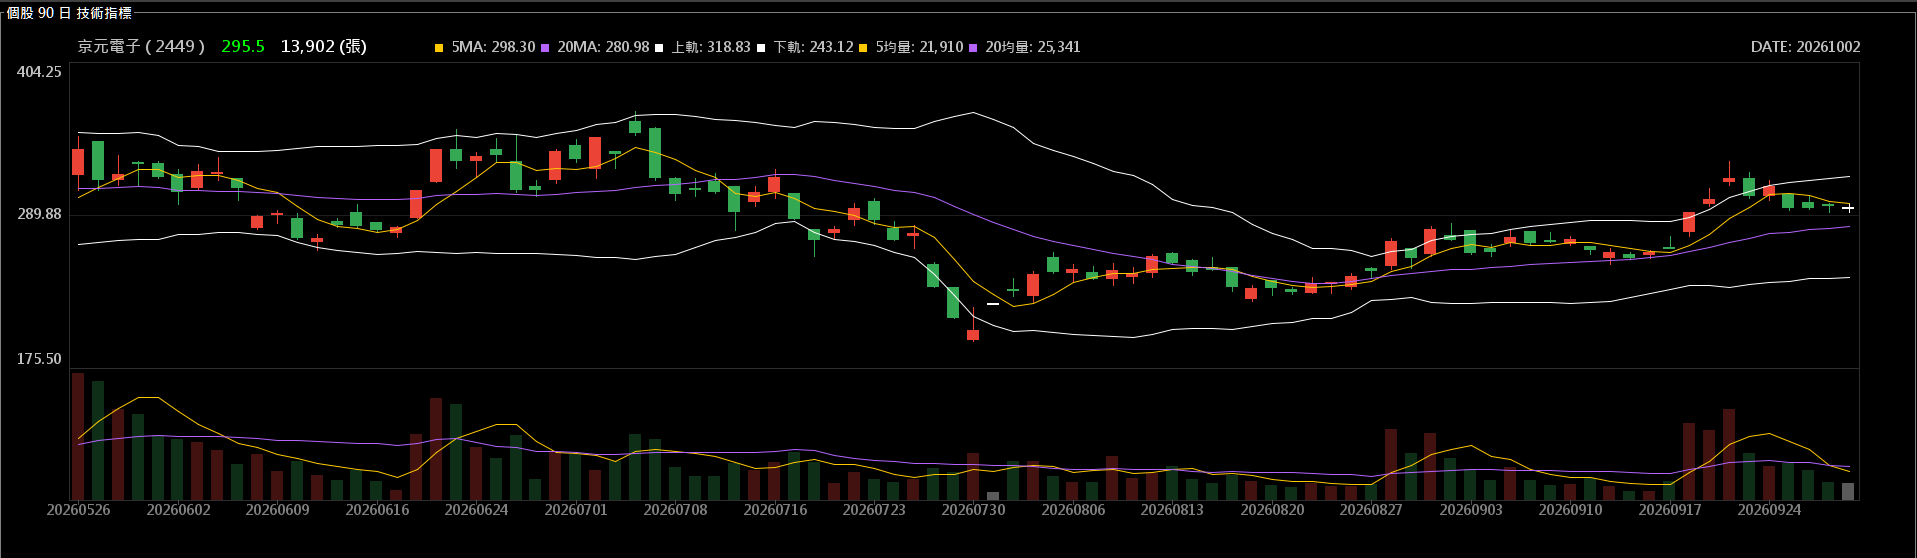
京元電子在經歷本週的劇烈變動後,已從前期的樂觀,轉向實質的籌碼結帳與高檔冷卻期。9/29的外資大量調節與技術面破線,配合10/1投信的新一季結帳賣壓,以及10/2浮出水面的基本面折舊隱憂新聞,勾勒出法人大戶提前拔檔的清晰輪廓。
儘管9/30出現了龐大的空單回補,但未能撼動實質的價格,證實上檔潛在賣壓極重。
展望未來,在籌碼面尚未看見法人重新歸隊,且5日籌碼集中度極度惡化的情況下,股價預期將面臨一段時間的陣痛期,後續中線20日均線的防守力道,將是決定下一階段多空趨勢的最終防線。
(以上分析純粹基於客觀技術與籌碼數據之解讀,金融市場瞬息萬變,投資人仍須設定停損停控機制,並搭配基本面與總體經濟變化審慎評估。)
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。