AI 產業不只帶動高階電子材料需求,缺貨潮也讓台灣各大材料廠加速擴產,轉型搶單。產業成長性有基本面支持,以往只能等待消費性電子景氣循環的上市櫃公司,股價也翻了好幾倍。就算想參與行情,股價也遠遠超標好幾十倍的本益比。而八月時,一則產業傳聞輝達新一代平台的材料,可能轉而使用 PTFE 搭配二氧化矽填料的「無布化」技術。台灣少數具備 PTFE 銅箔基板自主研發能力的台虹(8039),成為市場焦點。
8 月單月漲超 88%,就有三根連續漲停。但就在投信大買 1910 張後,隔天在歷史新高 364 開高後便走低回檔至今約三成,10 月再度站回月線上。但根據台虹在 5 月法說會資料,全 PTFE 方案的量產時程預計要到 2028 年以後才有望普及。即便是過渡性的混合方案,製程上也還有新的整合挑戰。更別說台虹產品仍在客戶認證階段,離量產與貢獻營收與獲利都有一段距離,現階段對 EPS 是零貢獻。
所以投資人現在買的是成長,還是抵押了時間,未來才能兌現的大餅?
一家靠手機吃飯的景氣循環股
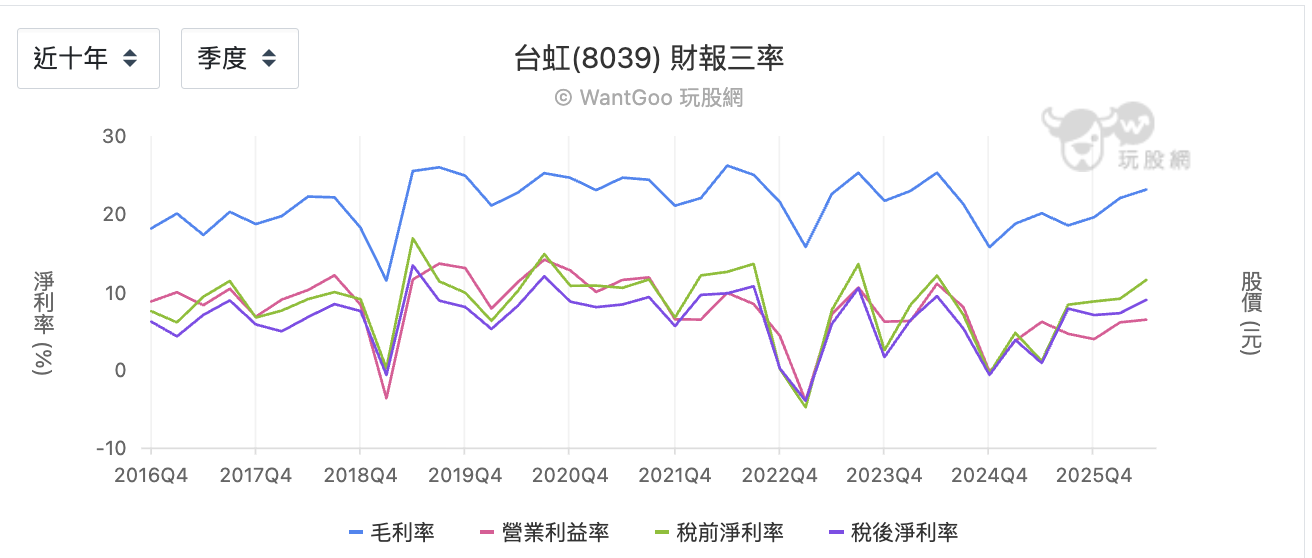
台虹的本業,是主要用於手機、筆電、穿戴裝置裡的軟性銅箔基板(FCCL),考慮到九成營收都集中在電子材料上,那麼消費性電子的景氣,就決定了台虹的經營狀態,這就是標準的景氣循環股。將觀察週期拉長到 10 年來看,會發現台虹面臨毛利率結構性下滑、營業利益率歸零虧損機率提高的趨勢。2016~2019 年,台虹毛利率在 18~22% 區間震盪,即便 2022 年 Q2 一度有 26.2% 的成績,但此後就再也沒回到 26% 以上。
另外,過去景氣低谷,台虹營業利益率頂多縮到 4~5%,2018Q4 第一次跌到負值。但 2023Q1 再次跌破零,且 2024Q4 又一次幾乎歸零(-0.31%),代表固定成本結構擴大,對景氣的容錯空間縮小了。
近五年以來,台虹經歷了疫情的高峰與去庫存循環,2025 年 Q1 則是泰國新廠量產拖累成本。目前的位置,大約在週期的中段偏前,但離高峰還有段距離。即便 AI 題材從 2022 年到 2026 年確實帶動 上游 PCB 材料的升級潮,但主要受惠的是硬板材料廠,如高頻高速銅箔基板的聯茂、台燿、南亞。但台虹做的是軟板材料,高階新產品(含高頻材料)營收佔比才剛突破一成。九成的營收,仍然來自消費性電子。
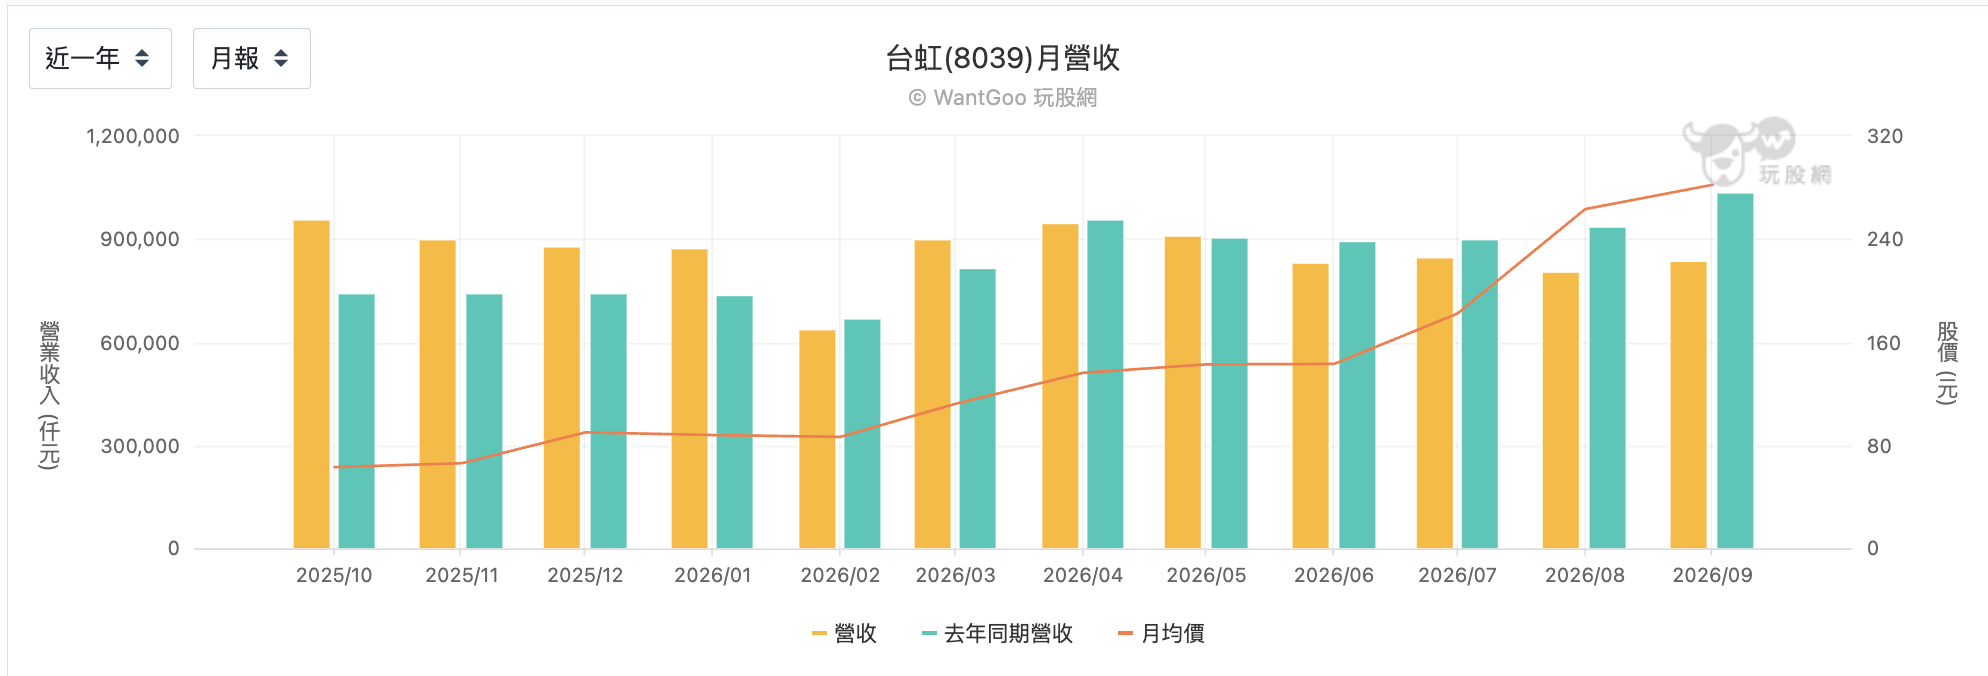
所以就算台虹 2025 全年營收創近 7 年新高 106 億,全年 EPS 僅 2.07 元,毛利率降為 19.24%。今年上半年營收還勉強持平,但 6 月開始年增率連續四個月轉負,惡化速度加快,9 月營收年減 19%,累計營收 76 億,年減 3.3%,這是營收數字的大實話。
在 AI 題材的過去與現在,2022 年的台虹與 2026 年的台虹,本業結構沒有根本性的改變,差別在於多了一個 PTFE 的故事。作為景氣循環股,每股淨值 40 元的台虹,股淨比最高達到 7 倍,這就是 PTFE 題材的溢價。
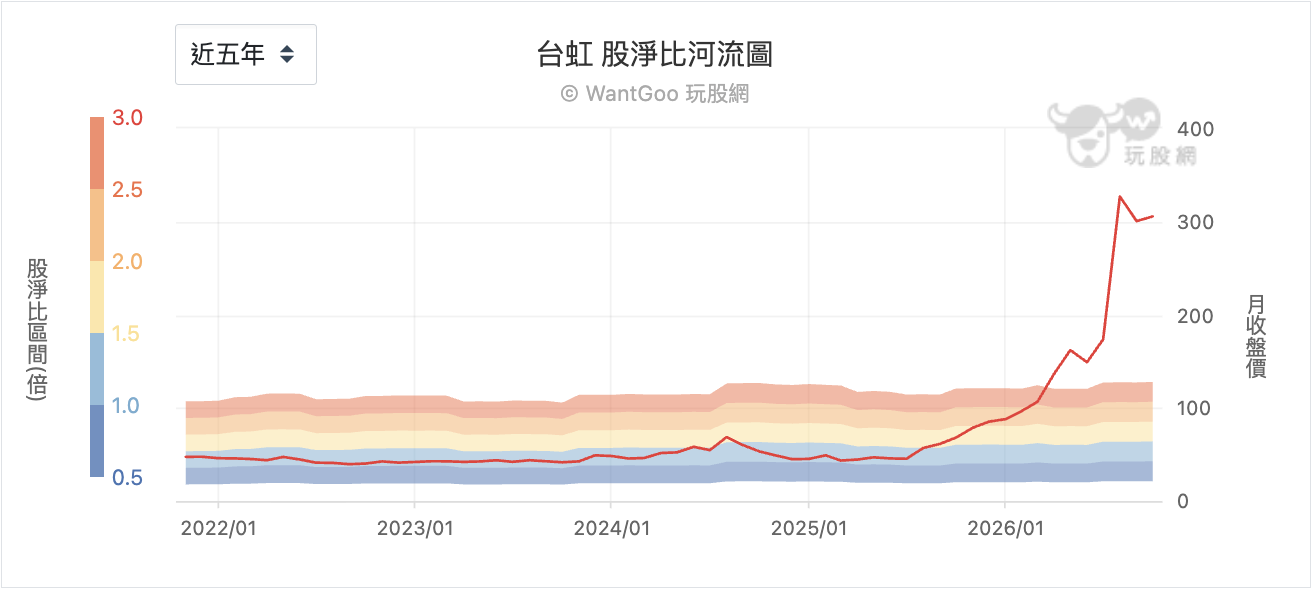
籌碼面進行式:散戶接棒,法人撤退
在題材大幅溢價的前提,大戶籌碼則可以觀察到題材股換手的現象。7 月初時, 台虹 400 張大戶持股約 58%,外資持股為 17%,投信持股趨近於 0,但 400 張大戶持股比重,幾乎隨著外資持股比例變動。而外資從 7 月中旬加碼直到 24.08%,股價也從 158 元漲到 352 元,投信也增加到 2% 左右。
但從 9 月後,外資持股比重便下滑,幾乎回到題材爆發前的水準。投信也從 2% 降回0.5%。
換句話說,推升股價的法人主力,已經在高點大幅減碼離場。故事最動聽的時候,聰明錢已經高歌離席,這就是現在的台虹。
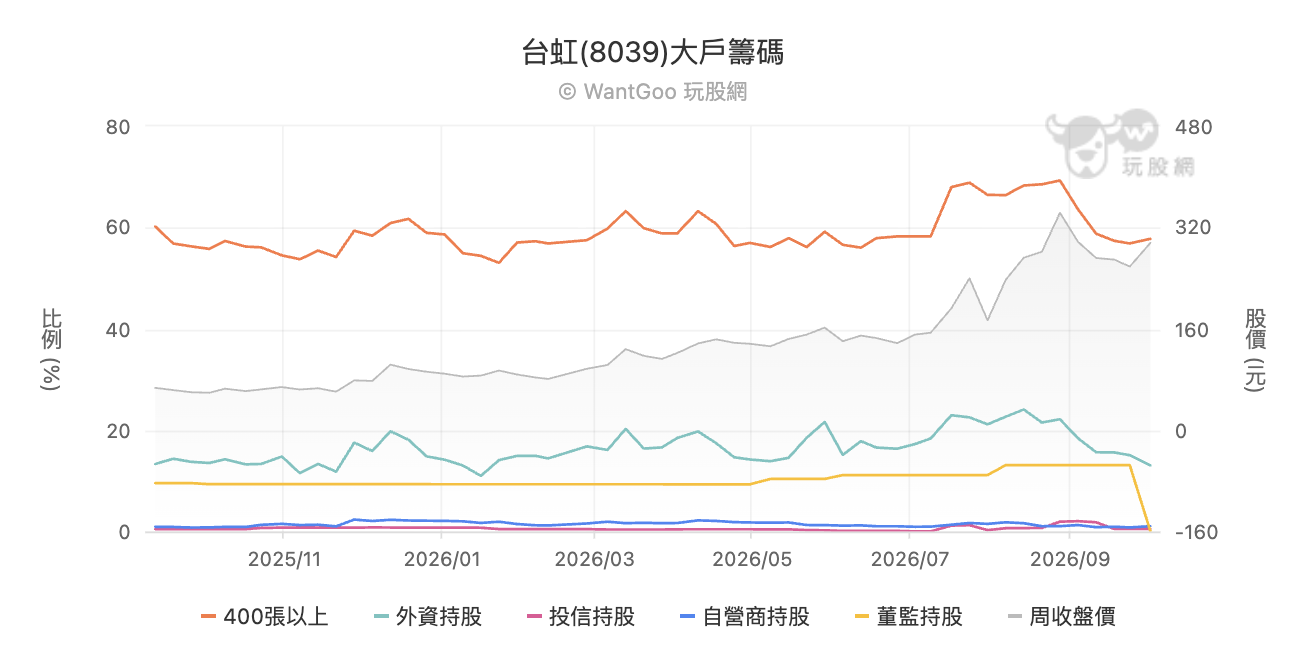
隨著 AI 股實際推動相關供應鏈業者轉型、改變營收比重,台虹或許也正在摸索獲利的途徑。從台虹五月法說會揭示的「未來藍圖」來看,公司正在佈局三個方向:細線路材料(Fine-Pitch Material)、低損耗材料(Low Loss Material)與半導體封裝材料(Semiconductor Material),但還要歷經取得認證、建廠,才有機會走到改善基本面。
另一個值得注意的治理面變化是,台虹於今年五月完成董事會改選,元太科技背景的團隊全面入主。市場對此的解讀是正面的,但新團隊能否將研發中的題材轉化為實際獲利,仍需要時間證明。如今的台虹,就像在消費電子寒冬中,看見 AI 發大財的機會。門票或許是真的,但比賽還沒開始,價格已經被炒到了天價。投資人需要問自己的是:你願意用漫長的時間,去賭一張最快 2027 年才能驗證的入場券嗎?
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。