南亞(1303)10月7日盤中最高來到322元,開盤293元,當天振幅接近10%。一家過去被視為景氣循環股的塑化公司,股價一年內翻了好幾倍,靠的不是塑膠,而是AI伺服器電路板裡最不起眼的三種材料:玻纖布、銅箔、銅箔基板(CCL)。
這些材料到底是什麼?為什麼AI讓它們缺貨?以及,市場常說的「沒有東西可以替代」,到底是不是真的?
一塊電路板怎麼組成?
一塊電路板的基本單位是銅箔基板(CCL),由三種材料壓合而成。可以用蓋房子來比喻:
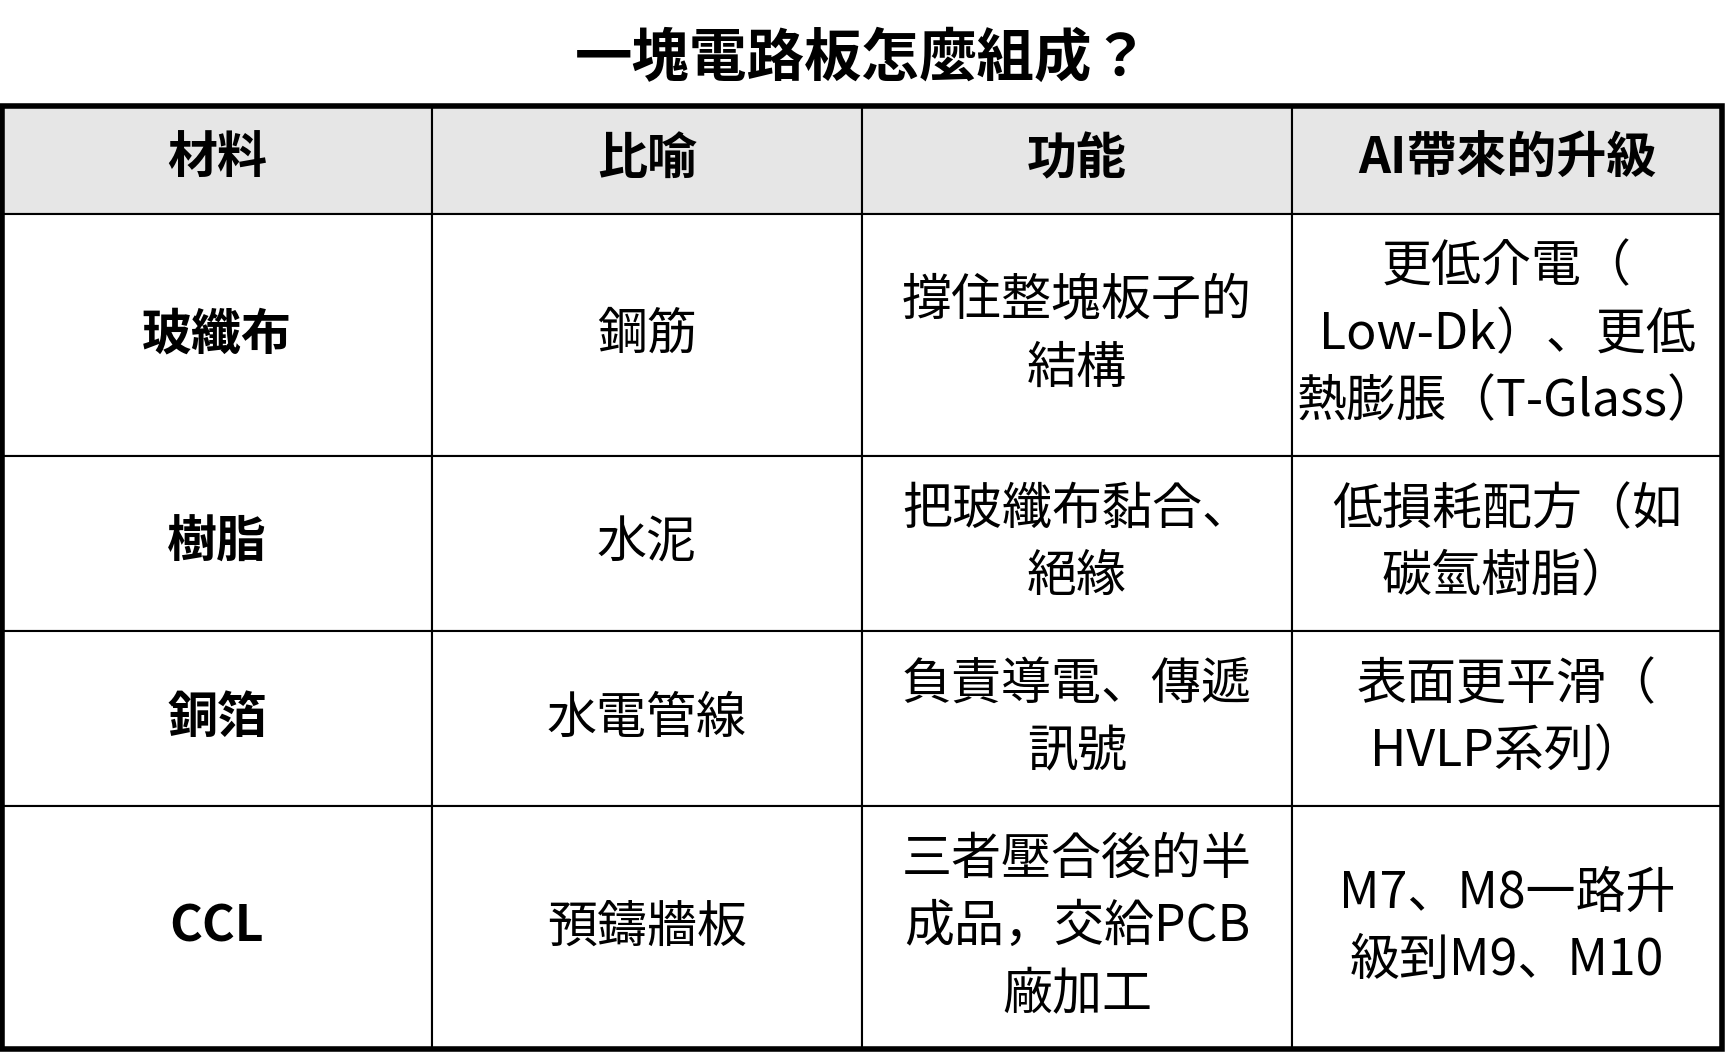
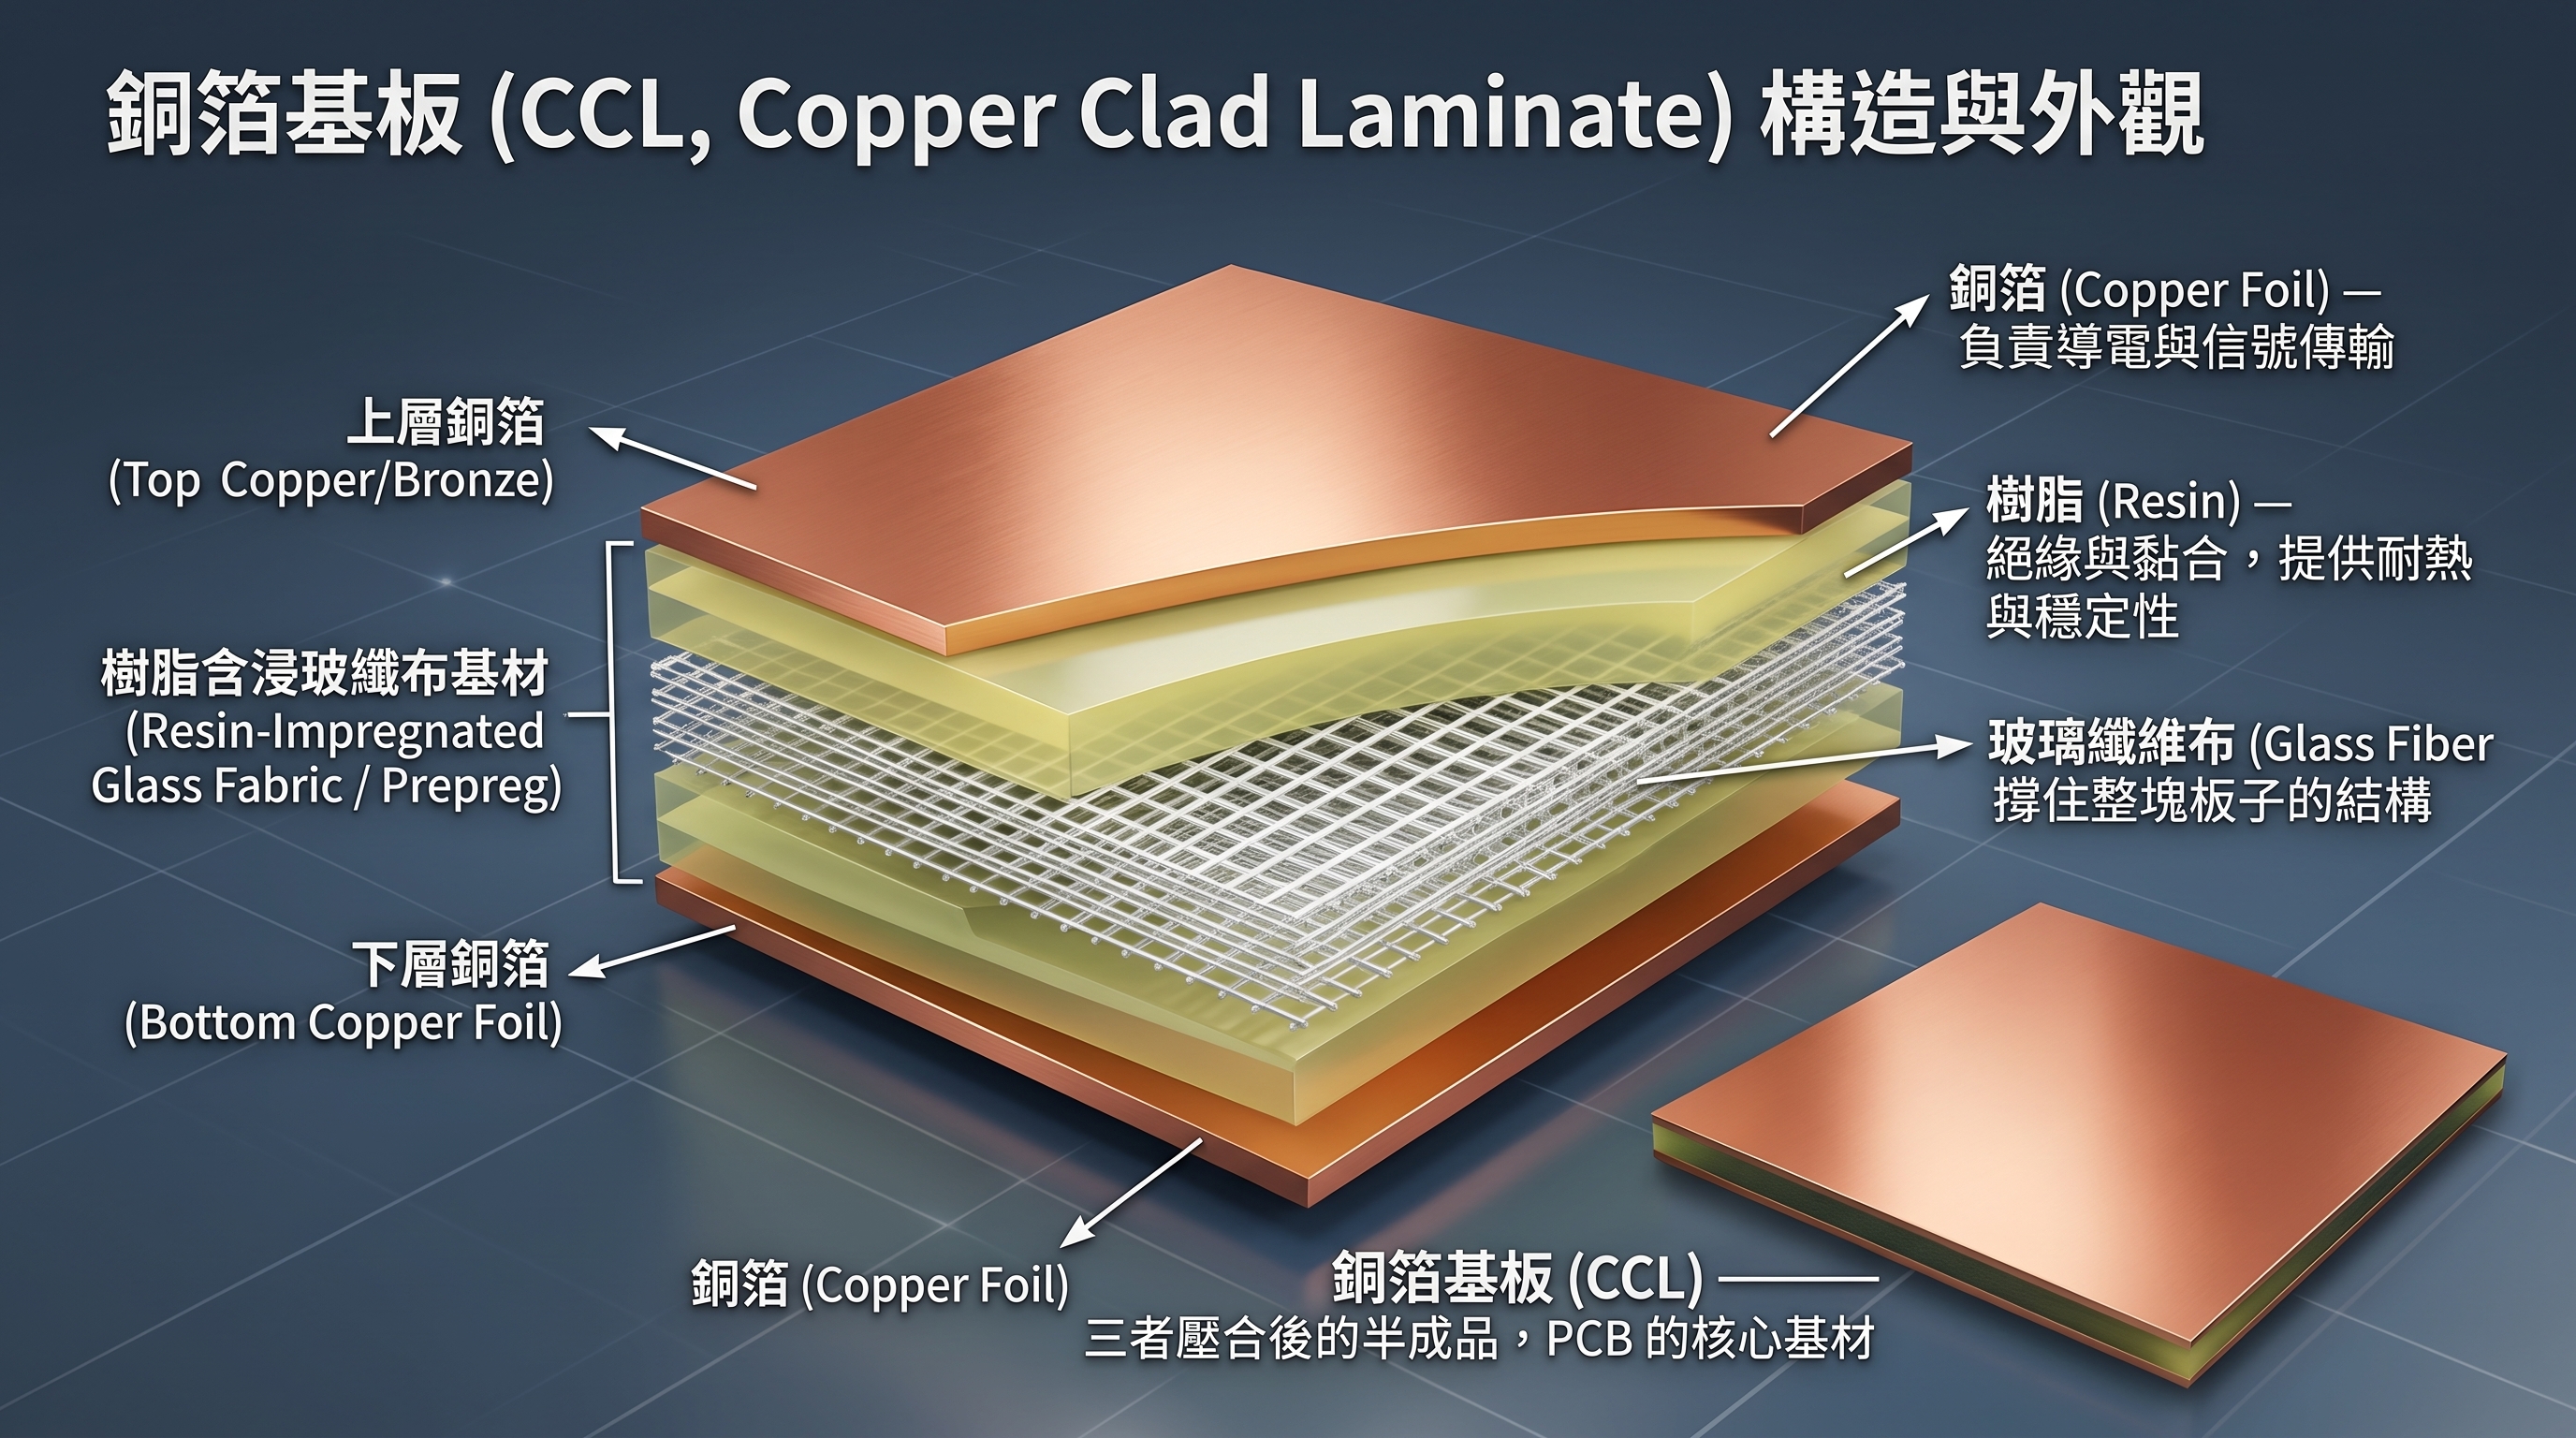
要特別說明的是:CCL是「成品」,銅箔和玻纖布是它的「原料」。南亞同時做這三種材料再自己壓成CCL;台灣其他主要的CCL廠則是台光電、聯茂、台燿。
AI伺服器的訊號速度越來越快、晶片越來越大,三種原料同時被要求升級,而高階規格的產能又來不及擴充,於是形成全面缺貨與漲價。
玻纖布:兩種規格,兩個戰場
市場說「玻纖布缺貨」,其實是兩種不同的東西:
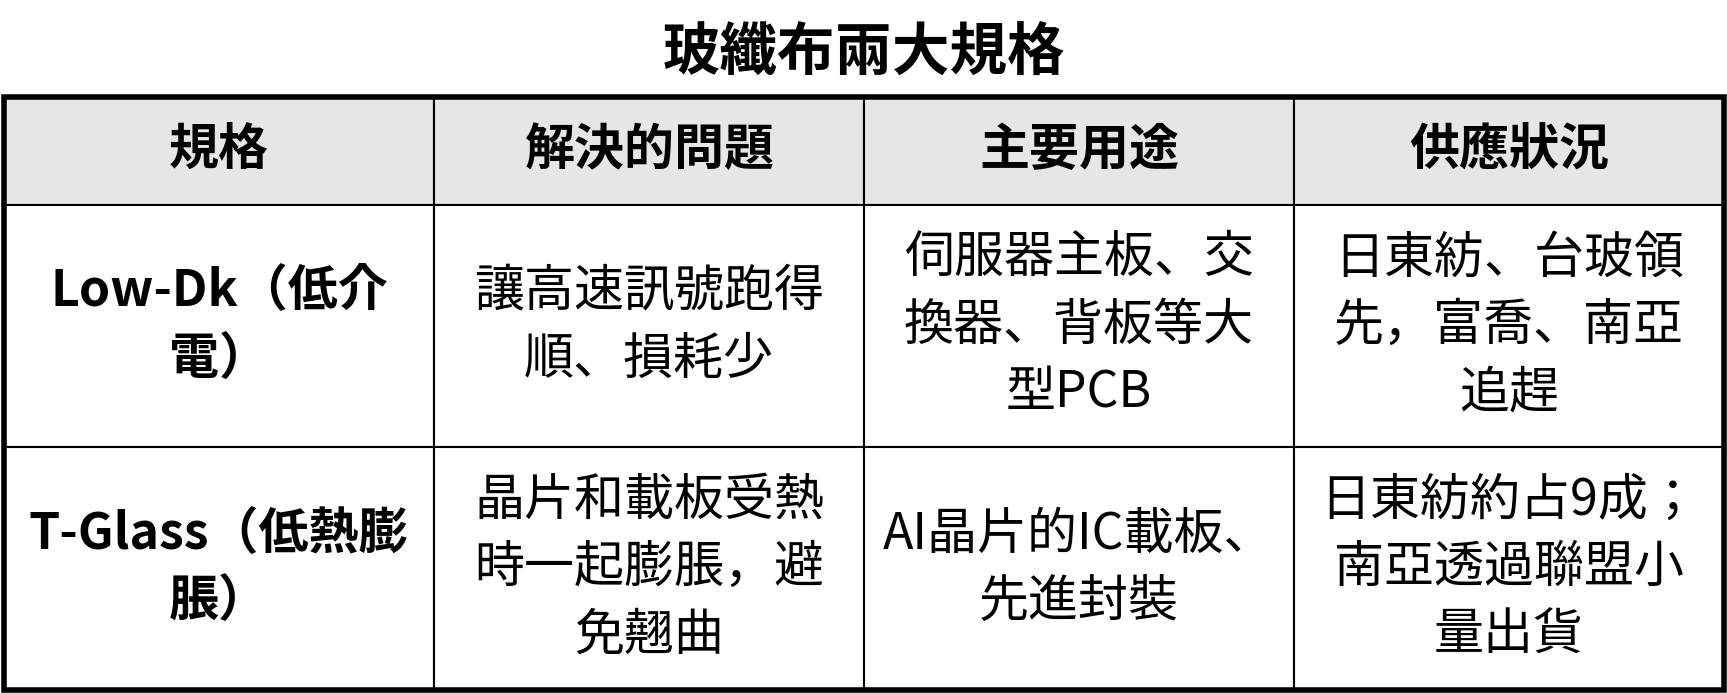
為什麼這麼難替代?玻璃纖維的原理並不神秘,難在配方與編織工藝。這原本是低利潤行業,過去只有少數公司持續投入高階研發,所以當AI需求突然爆發,能做的人很少,新產能又要時間。日東紡的新產能預計2027年下半年才會投入。
所以「沒東西可以替代」在短期內大致成立,但它的意思是「替代品還沒準備好」,而不是「永遠無法替代」。
四檔個股:各自站在供應鏈哪裡?
四家公司都受惠於同一波缺貨,但位置不同:南亞是整合型,台玻和富喬是玻纖布專業廠,金居是銅箔專業廠(注意:金居做的是銅箔,不是CCL)。
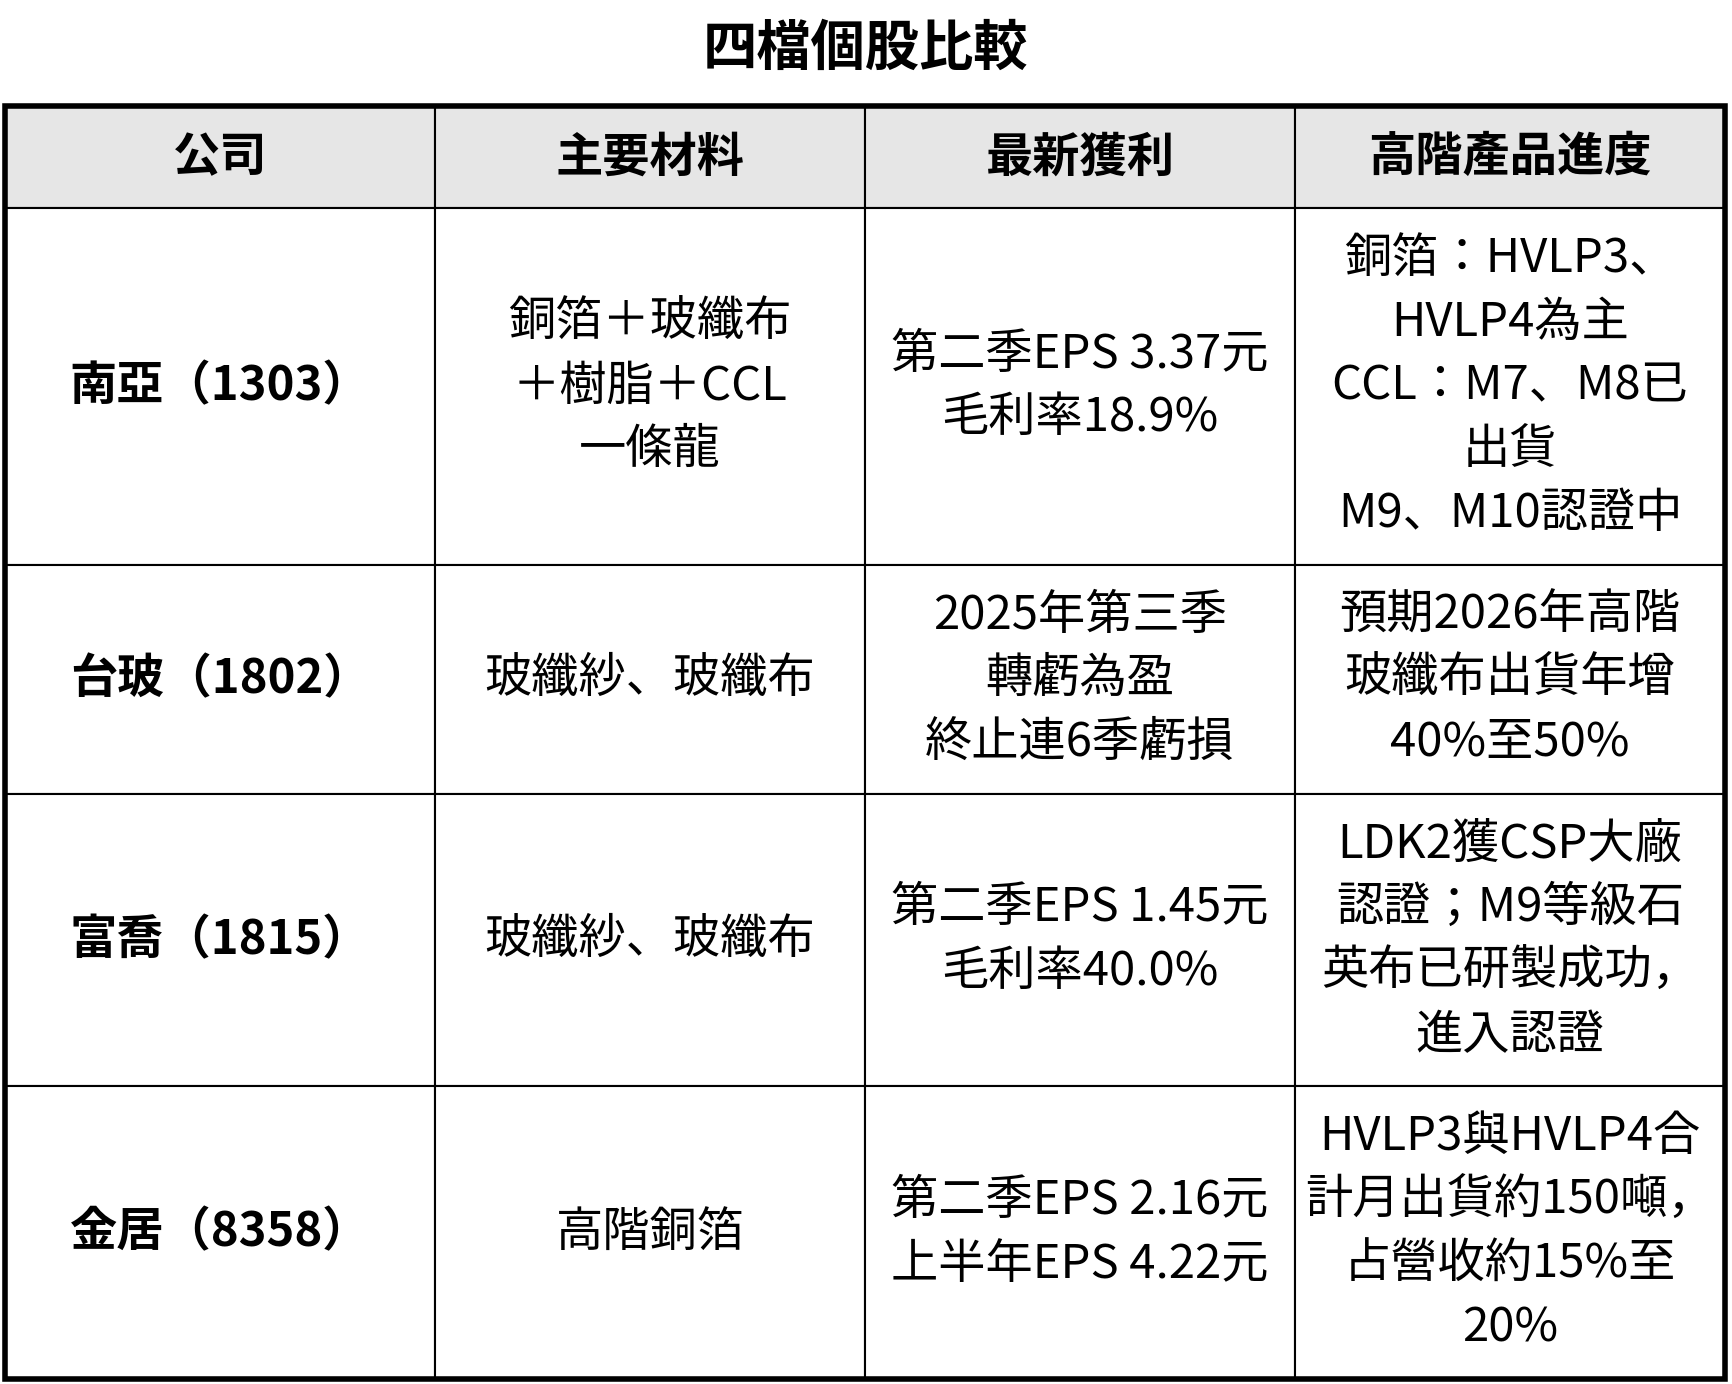
南亞的優勢是垂直整合:銅箔、玻纖布、樹脂三種原料自己做,缺貨時能先供自家CCL。獲利成長主要來自漲價、產品組合升級與轉投資;銅箔最頂端的HVLP5仍在開發中。
南亞的CCL技術到哪?
南亞在高階CCL大約落後台光電一個世代,但產能規模相當,追趕靠的是一條龍整合與日東紡聯盟。
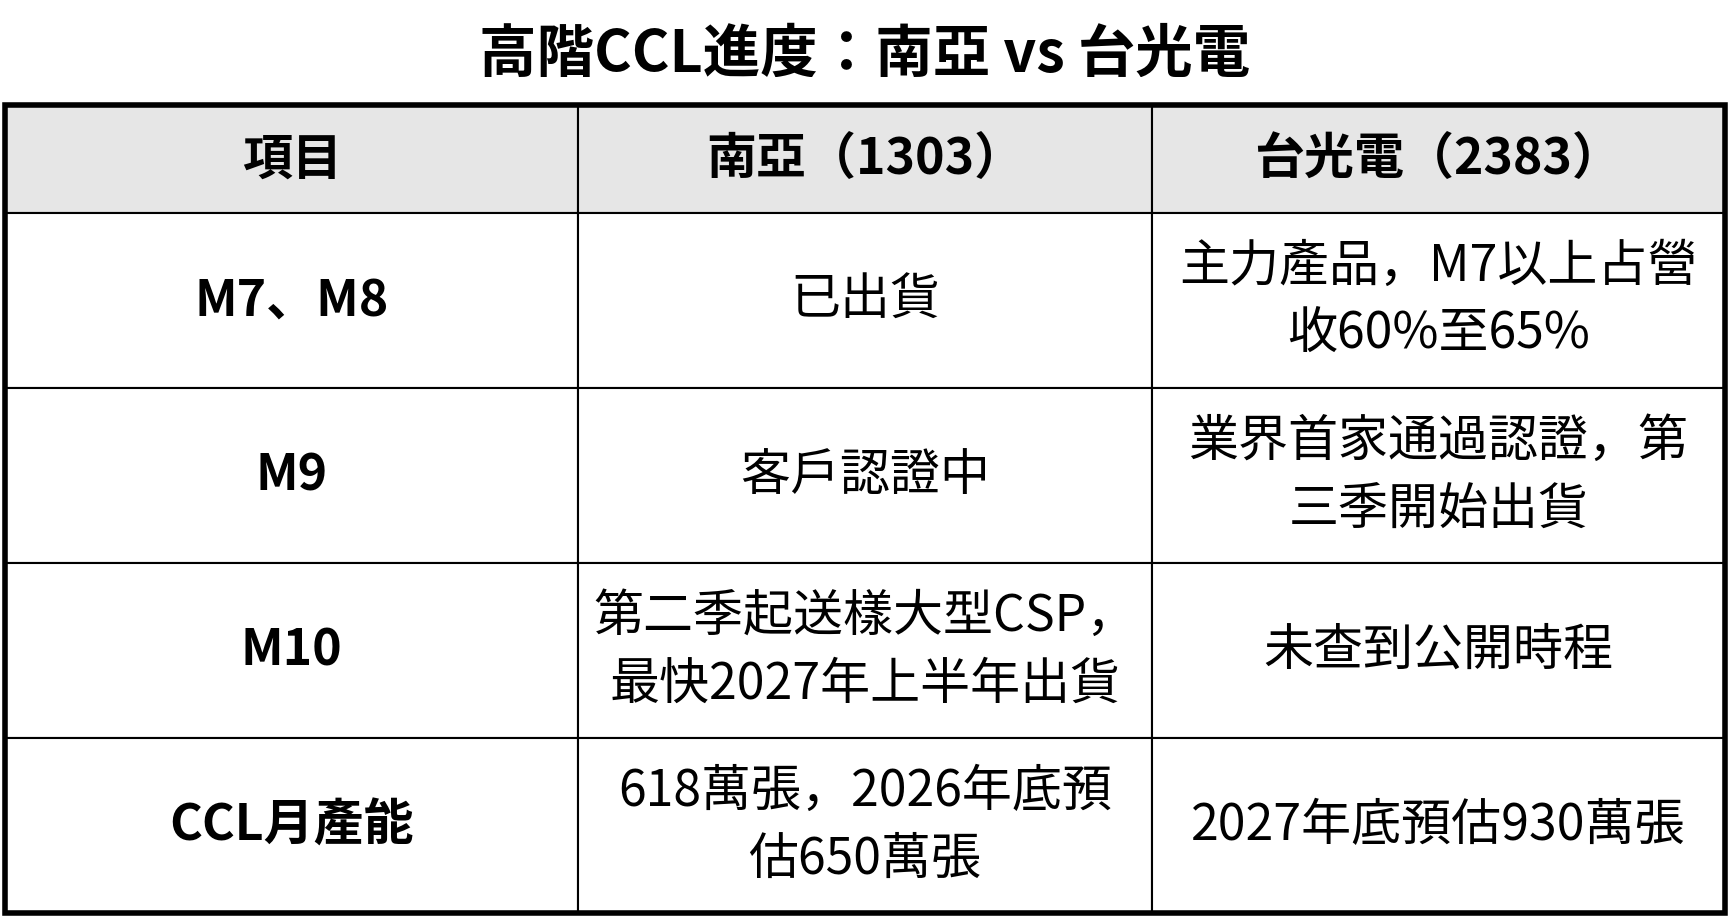
南亞目前的M7、M8已出貨,M9、M10進入客戶認證。它也自行開發M9、M10用的碳氫樹脂配方,這是少數完全靠自己的高階技術。對照之下,台光電是業界首家通過M9認證的廠商,並預定第三季出貨M9。產能方面,南亞CCL月產能618萬張,2026年底預估增至650萬張,與台光電屬同一量級,所以「有多強」的答案是:量很強,最頂端的規格還在追。
南亞與日東紡的策略聯盟
2025年11月28日,南亞宣布與日東紡簽約合作。重點有四:
- 代工比例:至2027年,日東紡供應市場的特殊玻纖布中,將有20%由南亞協助織造。
- 關鍵原料:日東紡長期供應南亞「第2代低介電玻璃原紗(NER)」,這是不對外銷售的原紗。
- 唯一夥伴:南亞總經理鄒明仁表示,南亞是日東紡唯一的合作夥伴,高階紗、布由南亞代工後返銷,南亞自己也能使用;合作範圍涵蓋伺服器用低介電布與ABF載板用低熱膨脹布。
要留意的是,合作初期也有報導指出日東紡未授權耦合劑等關鍵配方。換句話說,南亞確定拿到的是原紗和代工訂單,核心配方掌握到什麼程度,外界仍無法確認。對日東紡來說,這是不用蓋廠就能擴產的輕資產策略;主動權仍在日東紡手上。
台玻:是玻纖布擴產最積極的台廠,目標在高階市場坐穩第二名。它也是被點名可能跨入玻璃基板材料加工的公司,等於兩邊下注。
富喬:是獲利轉折最劇烈的一家:毛利率從過去的低潮拉到40%,上半年獲利已超越2025年全年。石英布是它押注下一代規格的關鍵。
金居:則是純銅箔股,8月營收10.56億元、年增59.7%,高階銅箔的加工費遠高於傳統產品,是獲利率提升的主因。
玻璃基板:會用在哪裡?會取代什麼?
玻璃基板的戰場是「晶片封裝」,不是伺服器主板。它要解決的,正是T-Glass在處理的翹曲問題,只是方法更激進:直接把載板中間那層,換成一整片玻璃。
主要應用有三個方向:
- 取代IC載板的核心層:玻璃核心基板替換的是ABF載板裡的核心層,外層的增層材料仍會保留,不是整塊載板消失。
- 超大尺寸AI晶片封裝:台積電的CoPoS採用方形面板設計,用玻璃支援更大尺寸的AI與高效能運算晶片封裝,目前已建有試產線。
- 中介層與封裝載具:玻璃也被評估用在中介層,以及製程中暫時承載晶片的載具;後者在製程結束時會被剝除,現階段的封裝應用多屬這一類。
時間表方面,業界普遍的看法是2026年認證與小量試產、2027至2028年逐步放量、2029至2030年才有機會大規模商用。欣興更保守,認為2030年前商業化量產仍有難度,也不會全面取代有機基板。
市場到底在賭什麼?
南亞這波上漲,市場買的其實是三件事的組合:缺貨帶來的漲價、轉投資帶來的業外收益,以及從塑化轉型成電子材料的故事。前兩項是現在進行式,已經反映在獲利上,但都有循環性;第三項才是技術追趕,目前仍在驗證中。
先看已經發生的。CCL、銅箔、玻纖布逐月調價,是缺貨帶來的定價權,不是技術領先;缺貨時漲價、產能開出後降價,是材料業的老劇本。南亞上半年獲利也仍有相當高比例來自業外,股價有一部分其實是在反映南亞科的記憶體行情。
再看還在賭的。M9、M10的認證、T-Glass能否從小量出貨放大、HVLP5能否開發成功,都還沒有答案。10月7日盤中截圖顯示,南亞股價離季線乖離率約48%,本益比約47倍(以過去實際獲利計算);若以盤中高點322元、法人預估2026年EPS 12.95元粗算約25倍,對應2027年EPS 17.25元約19倍。
這代表市場已在提前買2027年的成長,而法人預估本身分歧很大:7月另一家投顧對南亞2026年EPS的預估僅9.14元,差距超過3成。
那為什麼南亞還能漲這麼高?很大一部分答案在籌碼。玩股網-南亞(1303)股權分散資料顯示,截至10月7日,持股400張以上的大戶持股比例高達86.36%,人數只有720人;散戶持股比例僅6.52%,卻分散在27萬多名股東手上。換句話說,真正在市場上流通、願意買賣的籌碼其實很少。
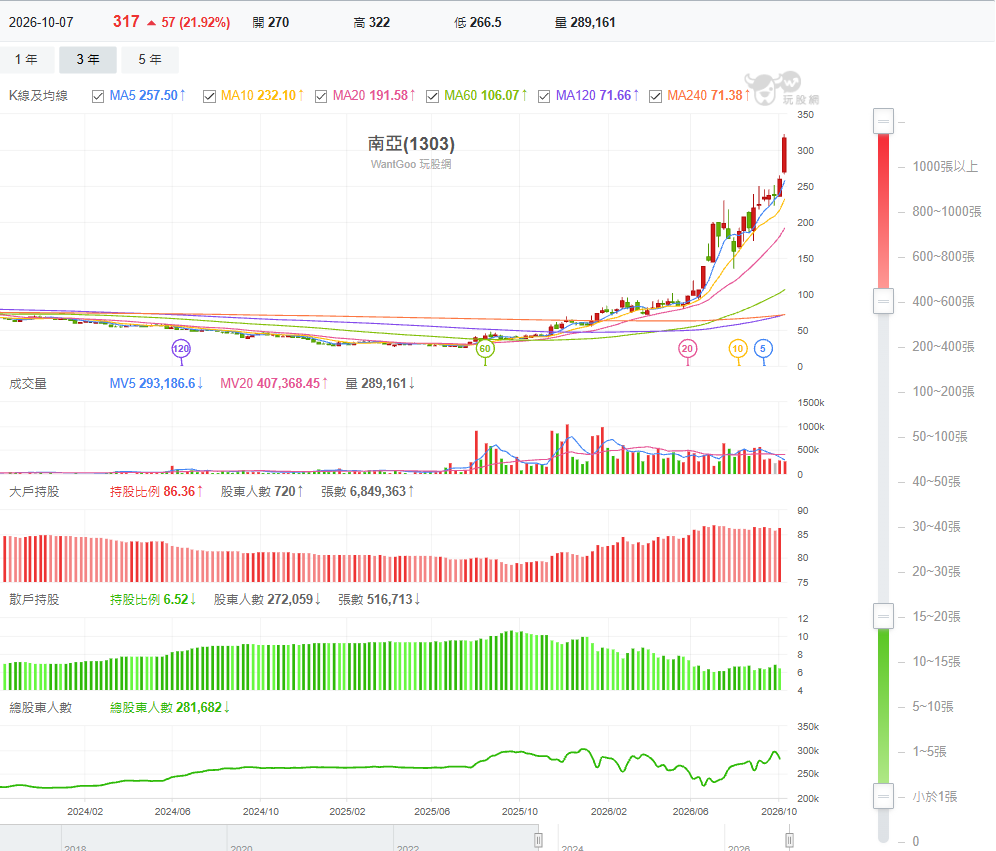
這種集中不完全是新現象,南亞屬於台塑集團,大股東中本來就有集團相關企業與長期持有者,這些股票通常不會輕易賣出。但從週線圖來看,大戶持股比例從2025年約78%,一路升到現在的86%以上;散戶比例則從約11%降到6.5%左右,代表這一年籌碼確實持續往大戶集中。
籌碼集中是放大器,而不是理由。流通籌碼少,買盤一進來股價就容易急漲,本週南亞就從前週收盤的260元,拉到盤中最高322元,週漲幅超過2成。所以南亞漲這麼高,與其說市場認定它值這個價,不如說是少量的流通籌碼,碰上大量追價的資金。觀察南亞時,除了基本面,也要盯住大戶持股比例:一旦這個數字開始下滑,可能比財報更早透露風向。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。