2025年的塑化股,幾乎是「越做越虧」的代名詞:中國與美國新產能持續開出、低價出口搶市,加上對等關稅干擾,台塑在2025年稅前虧損102億元,中纖全年EPS只有0.09元。
轉折點出現在2026年2月底。美伊戰爭爆發後,荷姆茲海峽遭封鎖,波斯灣原油與輕油供應中斷。台塑在財報說明中整理了這段期間的價格變化:第二季布蘭特原油、乙烯、丙烯合約價,分別比第一季上漲23.3%、36.8%、37.8%。
報價上漲對塑化業者的影響,可以拆成三條路徑:
- 庫存利益:手上握有戰前買進的低價原料,產品售價卻跟著原料一起漲,利差在4、5月特別明顯。
- 急單效應:下游客戶擔心斷料,提前備貨,出貨量與議價能力同步提升。
- 煉油利差:成品油供給受衝擊的程度比原油更嚴重,汽柴油價格漲得比原油多。
市場目光多半集中在台塑四寶,四寶第二季稅後純益合計642.76億元,上半年合計1,084.53億元,全面轉虧為盈。不過,這波回溫的受惠者並不只有台塑集團,界面活性劑、乙二醇(EG)、聚酯等不同領域的業者,也陸續交出好成績。
以下先以台塑化作為對照,逐一拆解和桐、新纖、中纖第二季好轉的原因,最後再用海關數據驗證。
台塑化(6505):煉得少,反而賺得多
台塑化是這波行情最直接的受惠者,第二季營收1,829.83億元,季增13%、年增25.72%;稅後純益207.78億元,EPS 2.18元。去年第二季每股虧損0.79元,今年一舉轉盈。
比較特別的是,台塑化的好轉從第一季就已開始,第一季EPS已有2.14元,第二季只是維持高檔。拉長來看,台塑化2024年全年EPS 0.63元、2025年全年1.04元,兩年合計1.67元,還不到今年上半年的4.32元。
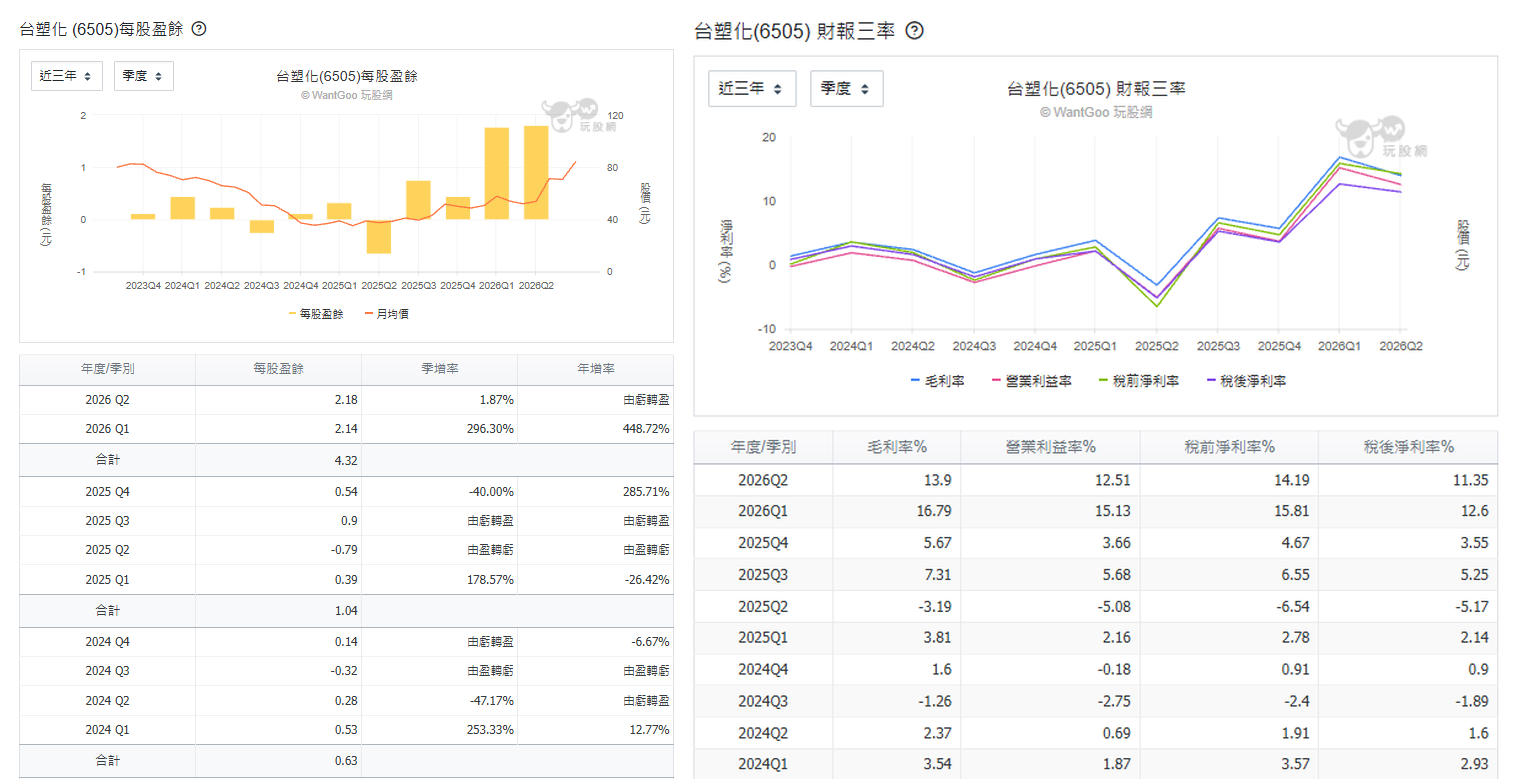
(資料:台塑化(6505)每股盈餘、台塑化(6505)財報三率)
為什麼好轉? 關鍵在「價差」遠大於「量差」。台塑化說明,第二季銷售量差減少346.4億元,但銷售價差增加556.3億元。荷姆茲海峽封鎖至6月中旬,原油交期延遲,煉油廠把第二季產能利用率調降到66.5%;但產品均價來到每桶135.3美元,季增44.6美元。
換句話說,中東戰事對成品油供給的衝擊比原油更大,汽柴油漲得比原油多,煉油利差因此擴大。優分析指出,台塑化第二季獲利比法人預期高出約50%。
和桐(1714):上半年已賺贏去年一整年
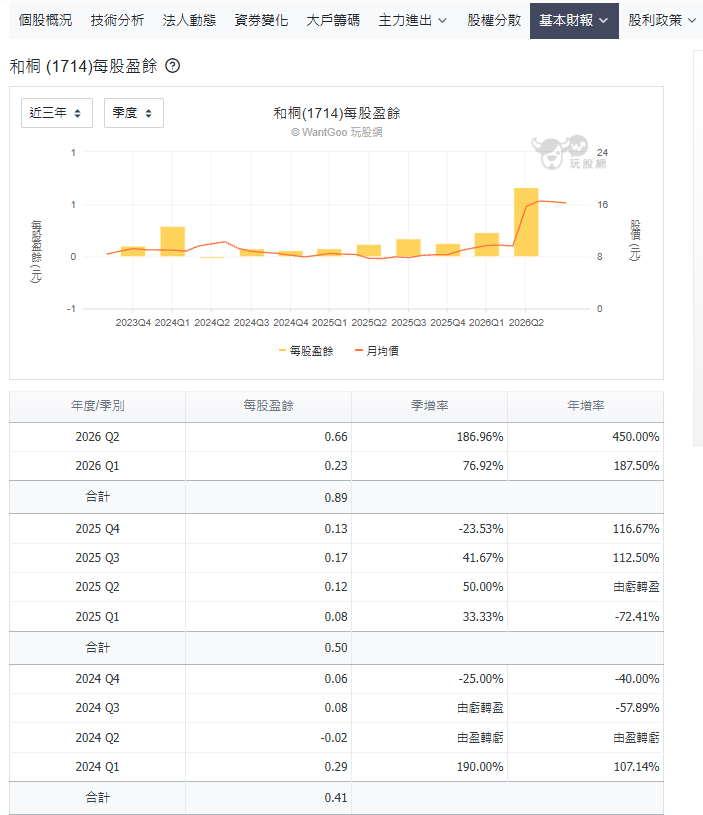
和桐第二季EPS 0.66元,季增187%、年增450%;上半年EPS 0.89元,年增345%。對照2025年全年EPS 0.5元,上半年就已超越去年全年。
拉長來看更明顯。和桐過去3年單季EPS都在0.3元以下,2024年全年0.41元,2024年第二季甚至小虧0.02元。2026年第二季的0.66元,是近3年單季最高。(資料:和桐(1714)每股盈餘)
月營收的變化更直接。4月營收31.15億元,年增86.85%,單月自結稅後純益2.42億元、EPS 0.25元,一個月就超過第一季整季的0.23元;5月營收34.78億元,年增84.85%。進入7月,單月營收33.31億元,年增77.38%,前七月累計203.47億元,年增61.22%。
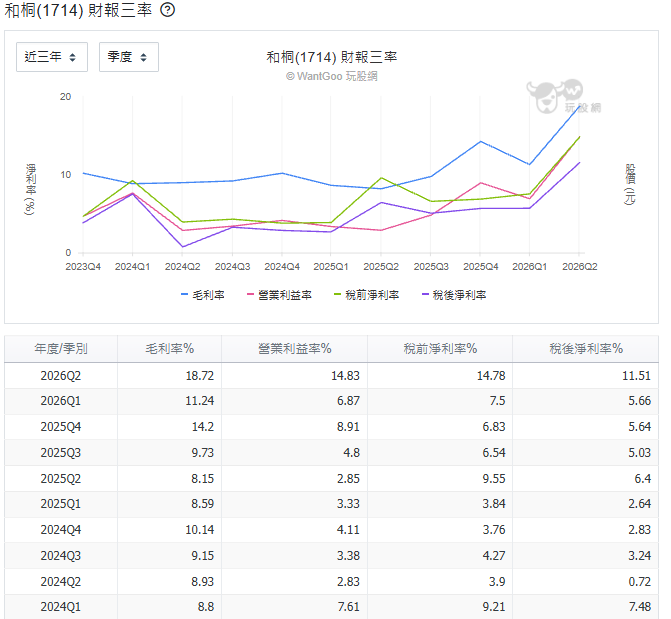
獲利率的改善來自本業。第二季毛利率18.72%、營業利益率14.83%,都是近3年單季最高;去年同期分別只有8.15%與2.85%。另一個細節是,2025年第二季稅前淨利率9.55%遠高於營業利益率2.85%,代表當時獲利有不少來自業外;今年第二季兩者幾乎相同(14.78%與14.83%),獲利主要由本業貢獻。(資料:和桐(1714)財報三率)
為什麼好轉? 和桐在營收公告中說明,原因是產品銷量、售價皆較去年同期增加。和桐的核心是清潔劑與界面活性劑原料,產品線包括多元醇醚、乙醇胺類、正烷屬烴、正烯烴等,屬於石化下游的化學品,油價與化工行情走高時,售價跟著上調。此外,和桐近年也推動高值化,把業務延伸電子化學品市場,將「電子用化學品」列為產品線之一。
另一個公司自己點出的因素是中國政策。和桐生產基地遍布天津、安徽、南京、上海、廈門、廣州、惠州、成都等地,公司認為2026年是中國「十五五規劃」的開局年,石化產業從盲目擴產轉向結構優化,競爭壓力可望緩解。
新纖(1409):急單推出的單季高峰
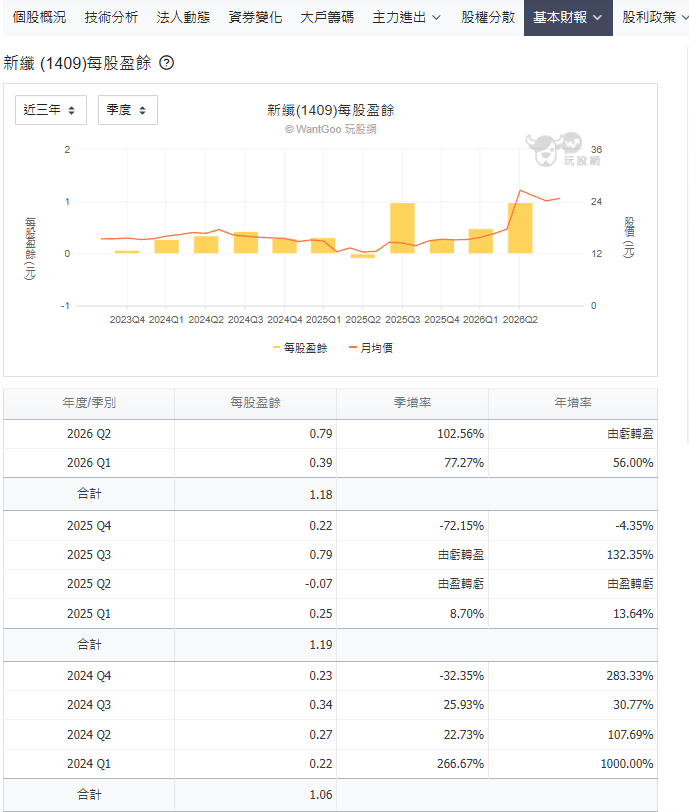
新纖第二季合併總收入120.35億元,季增20.2%、年增23.1%;歸屬母公司淨利12.66億元,季增101.9%,EPS 0.79元,比第一季的0.39元倍增,去年同期則是每股虧損0.07元。上半年EPS 1.18元,去年同期只有0.18元,歸母淨利年增555.4%,已接近2025年全年獲利。
拉長來看,0.79元並非首見,2025年第三季單季EPS同樣是0.79元。新纖2024年全年EPS 1.06元、2025年全年1.19元,今年上半年1.18元已接近去年全年。差別在於,新纖去年法說會說明,2025年前三季營收年減10%,獲利成長主要來自業外的股利收入與匯兌利益;今年則是本業回溫。(資料:新纖(1409)每股盈餘)
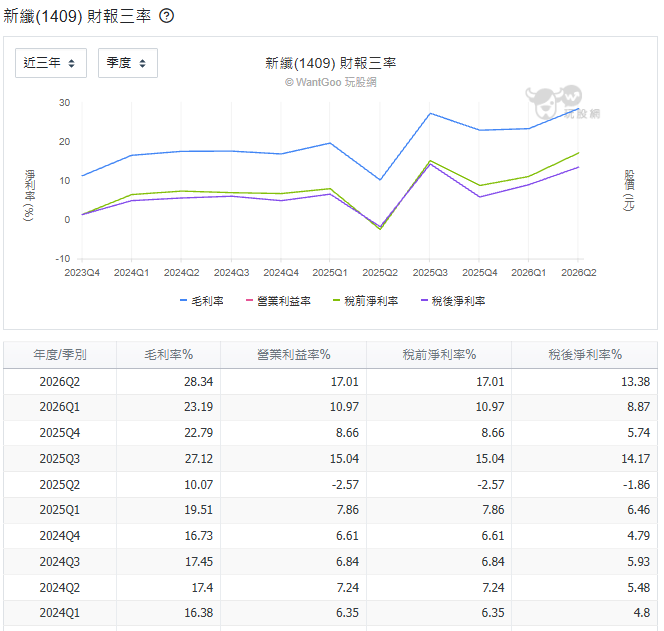
本業回溫也反映在毛利率上。第二季毛利率28.34%,為近3年單季最高,第一季為23.19%,去年同期只有10.07%;稅後淨利率13.38%,去年同期為-1.86%。(資料:新纖(1409)財報三率)
為什麼好轉? 新纖總經理歐金達在法說會上說得很直接:2月底美伊戰爭爆發,客戶擔心斷料而積極備貨,加上部分尖端塑膠材料在價格談判上掌握利基,帶動塑膠事業部收入與獲利大增。塑膠事業占新纖上半年營收63%,是最大的事業體。年增率特別亮眼,還有一個基期因素:2025年第二季新台幣從約33元快速升值到28元,造成匯損,新纖當季歸母虧損1.08億元。
須留意的是新纖總經理歐金達表示:第二季屬於戰爭、缺料、漲價交織下的特例,第三季客戶備貨已回到正常,原料價格在高檔、客戶拉貨轉趨謹慎。公司預期下半年優於去年同期與今年第一季,但要超越上半年,看法相對保守。
中纖(1718):EG回溫、業外加持,再加一個AI題材
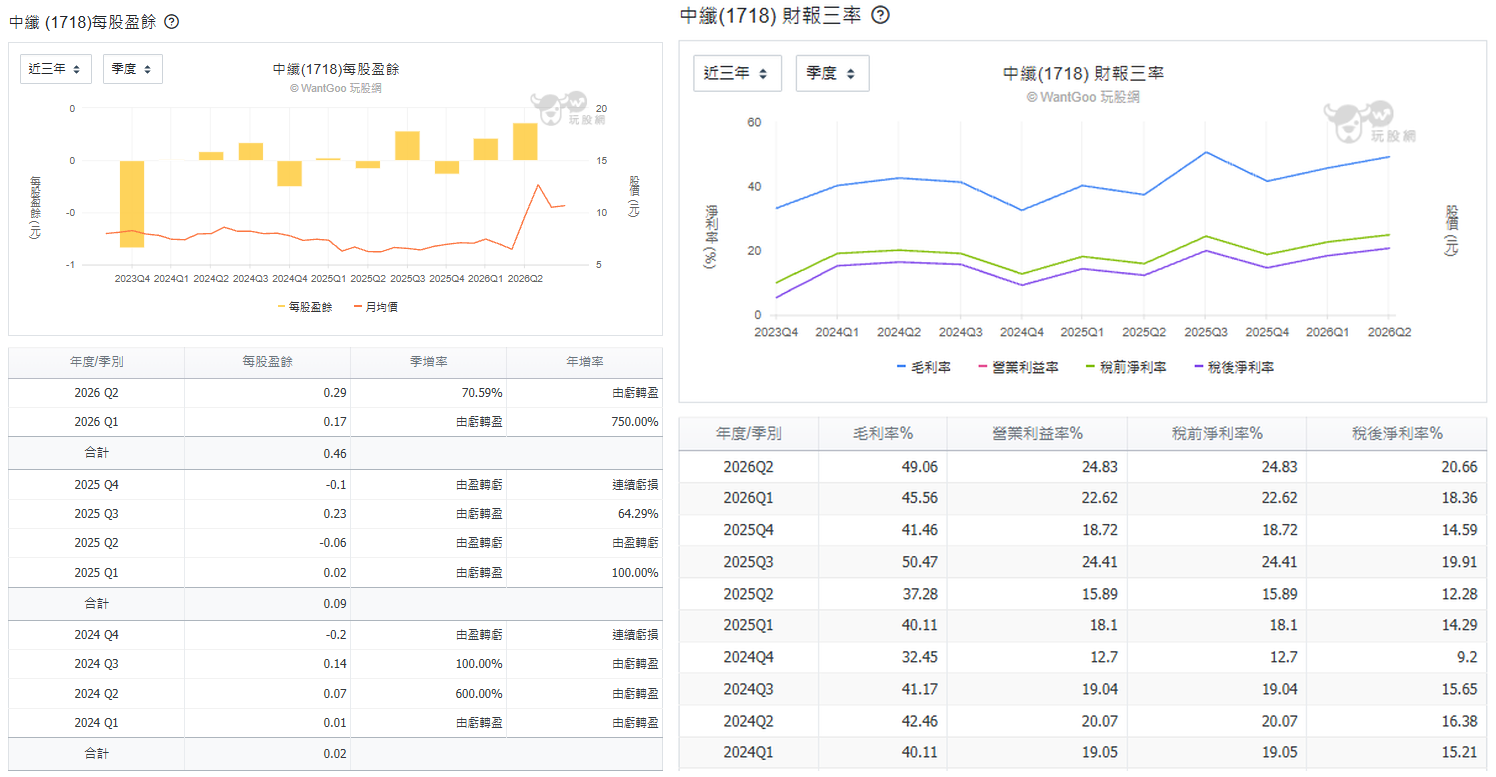
中纖第二季EPS 0.29元,季增71%;第一季0.17元,上半年合計0.46元。對照2025年全年EPS只有0.09元,上半年已是去年全年的5倍多。去年第二季則是每股虧損0.06元。
拉長來看,中纖過去3年的獲利幾乎都在損益兩平附近擺盪:2024年全年EPS 0.02元、2025年全年0.09元,期間2024年第四季、2025年第二季與第四季都是虧損季。今年第一季、第二季連續兩季獲利,第二季的0.29元是近3年單季最高;上半年0.46元,已超過2024、2025兩年合計的0.11元。(資料:中纖(1718)每股盈餘)
回頭看中纖過去一年的處境,2025年法說會上,公司坦言乙二醇(EG)市場供過於求,價格低於生產成本、接近變動成本,開工率雖控制在50%至60%,仍是產量越多、虧損越多。
為什麼好轉? 有本業與業外兩條線:
- 本業:EG市況在4、5月明顯改善,原料供需帶動漲價效應浮現。4月自結EPS 0.1元,單月就逼近第一季整季表現;5月營收37.78億元,年增9.14%,自結EPS 0.08元。
- 業外:子公司久暢在4月底至6月底處分台中銀約1,975萬股,認列處分利益約2.28億元。第二季的獲利中有一部分來自這筆一次性收益,不宜全部視為本業實力。
轉型題材:中纖規劃活化旗下土地與水電基礎設施,打造AI貨櫃型算力中心與測試平台,並供應工業用氮氣與特用化學品切入半導體供應鏈,目前相關產品仍在客戶測試階段。另外也啟動資產活化,與聯上開發就台北市萬華區直興段土地簽訂合建分屋契約,新北市三重區土地則以自地合建方式興建住宅大樓。但AI算力中心與半導體材料都還在早期,短期獲利仍取決於EG報價與業外收益。
用海關數據驗證:財報說的,數字對得上嗎?
前面四家公司各自說明了好轉原因,其中台塑化與新纖的說法,可以用財政部海關統計對照;和桐生產基地多在中國大陸,中纖的好轉則有部分來自業外,兩者較難用台灣出口數據驗證。結論是:台塑化的煉油利差在出口數據上得到驗證,而且延續到8月;塑膠的急單效應則確實只維持了一季。
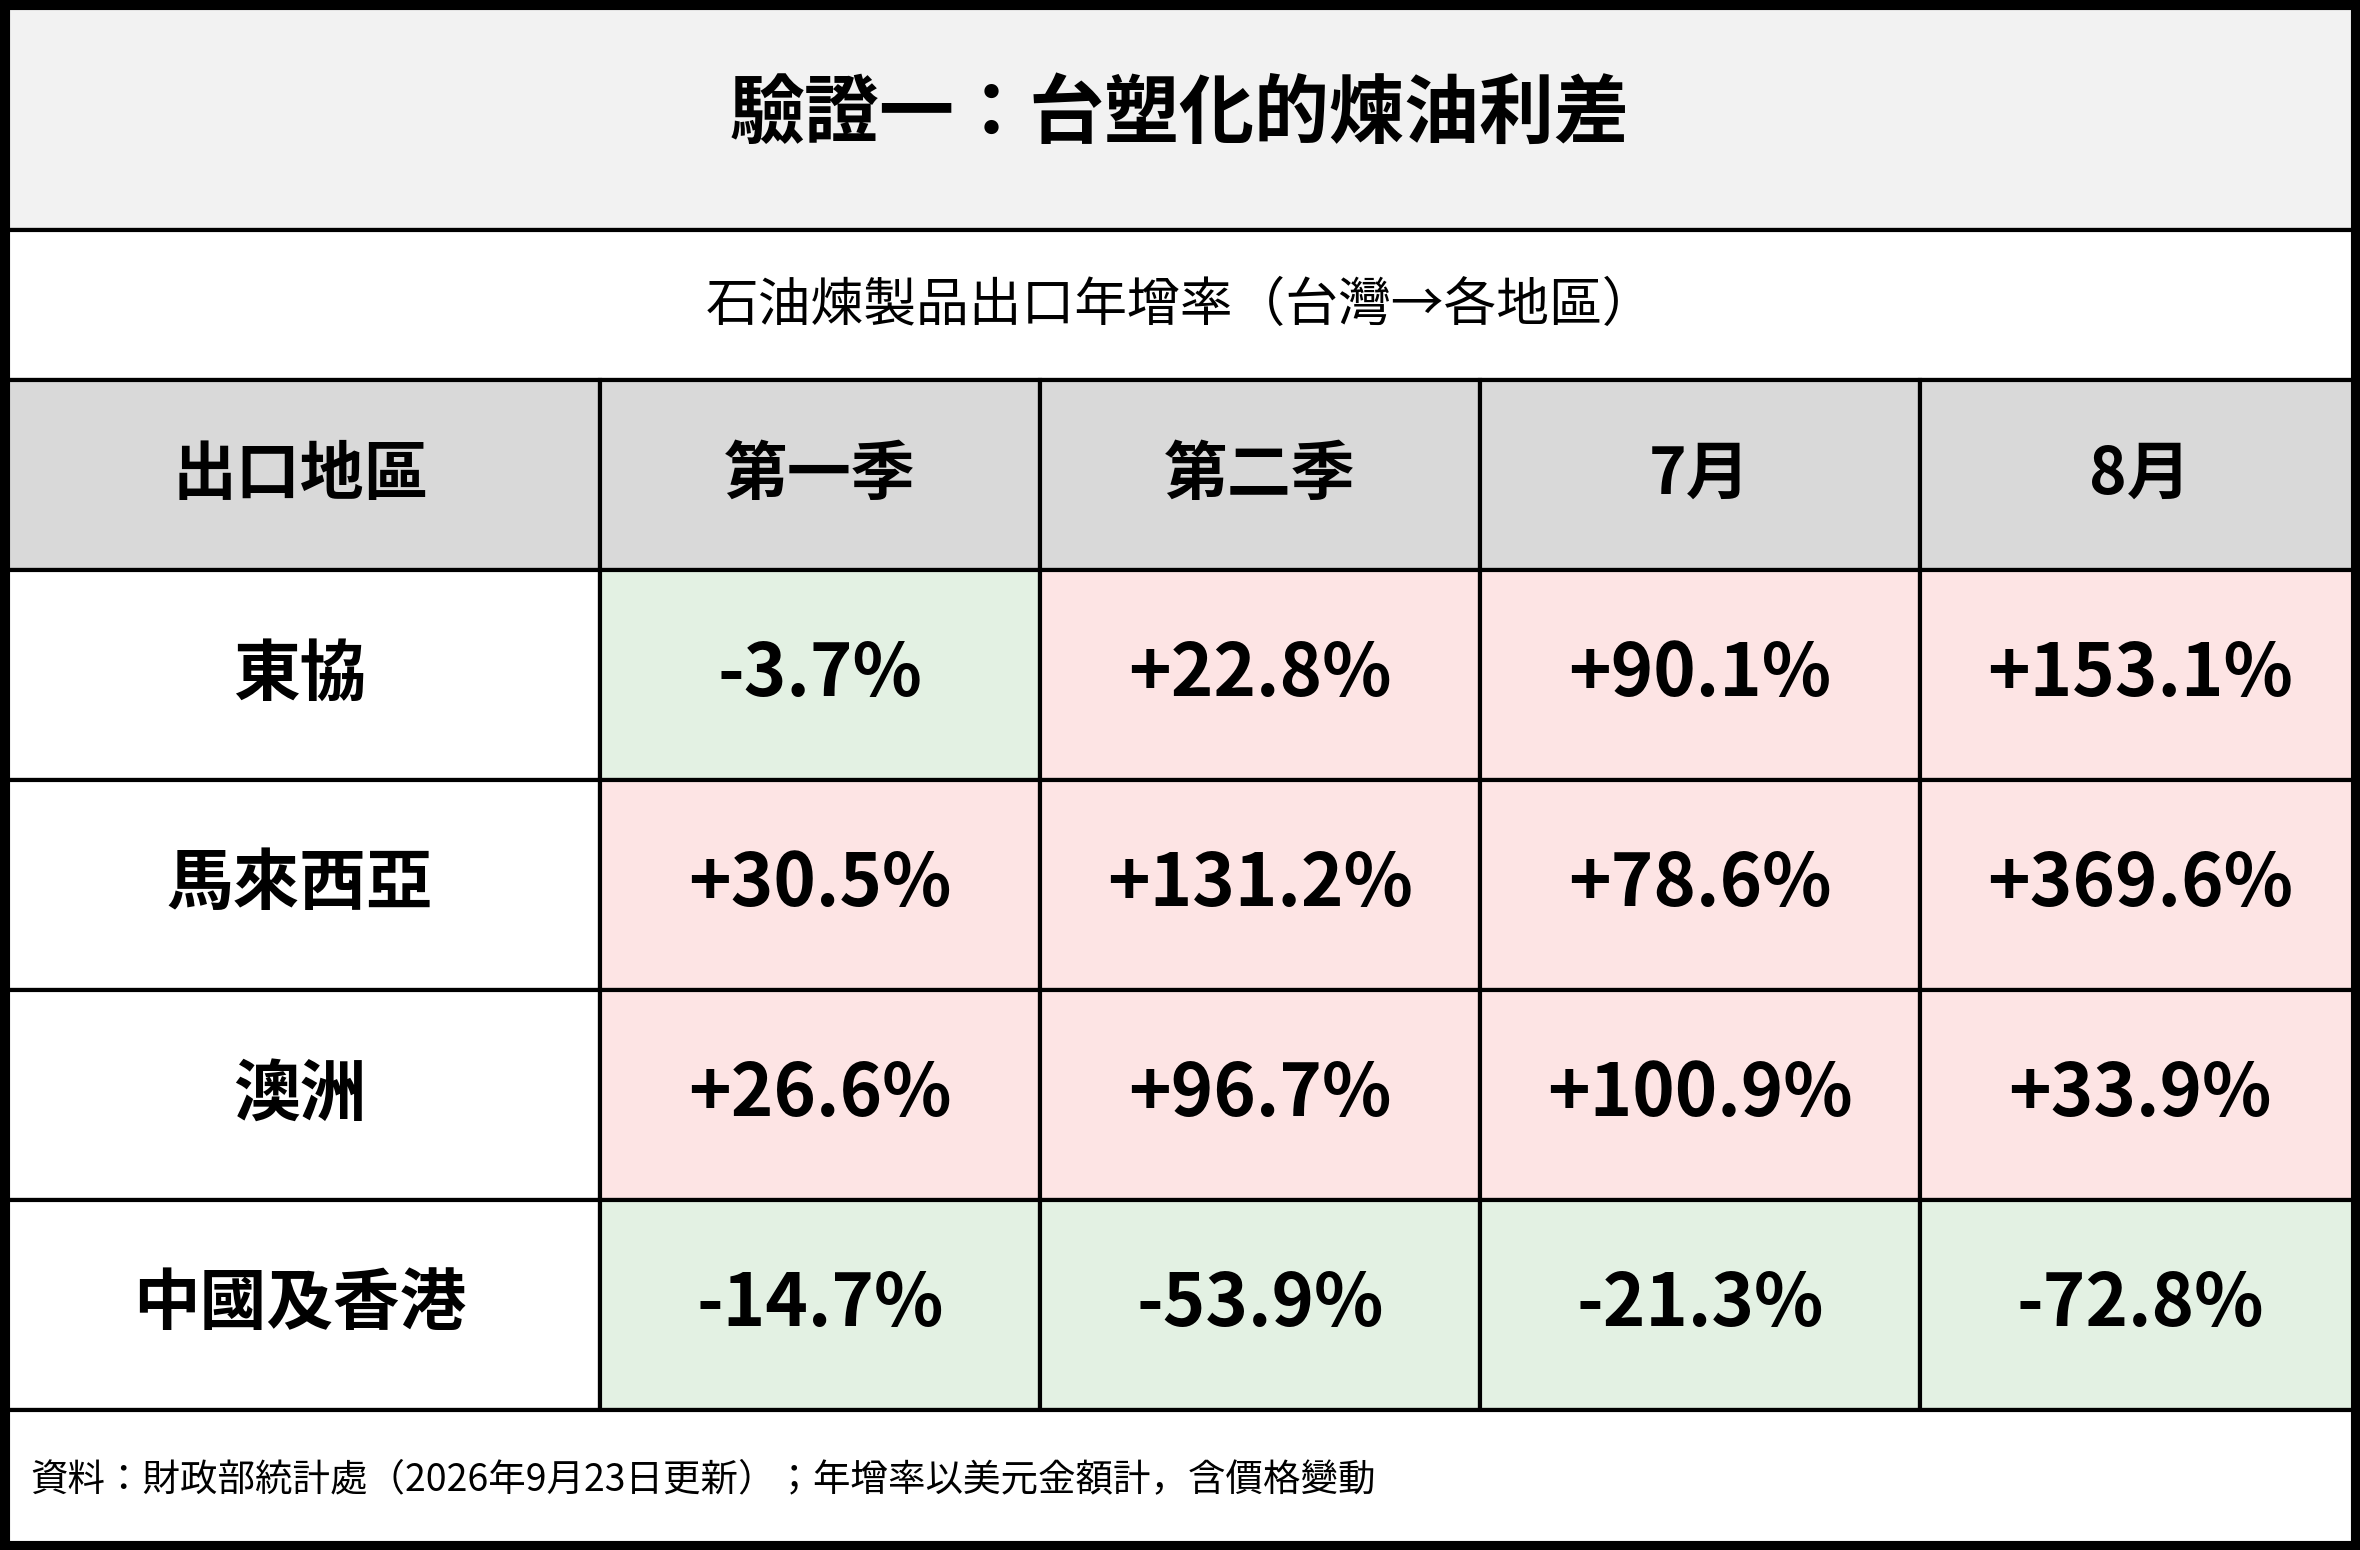
驗證一:台塑化說成品油漲得比原油多,對得上
台塑化把第二季獲利歸因於煉油利差擴大。海關數據顯示,石油煉製品對東協出口第一季還年減3.7%,第二季轉為年增22.8%,7月、8月更擴大到90.1%與153.1%,其中對馬來西亞8月年增369.6%;對澳洲第二季年增96.7%。對中國及香港則是第二季年減53.9%。中東成品油出口受阻後,台灣的煉製品轉去補東南亞與澳洲的缺口,而且這股需求到8月還沒退。
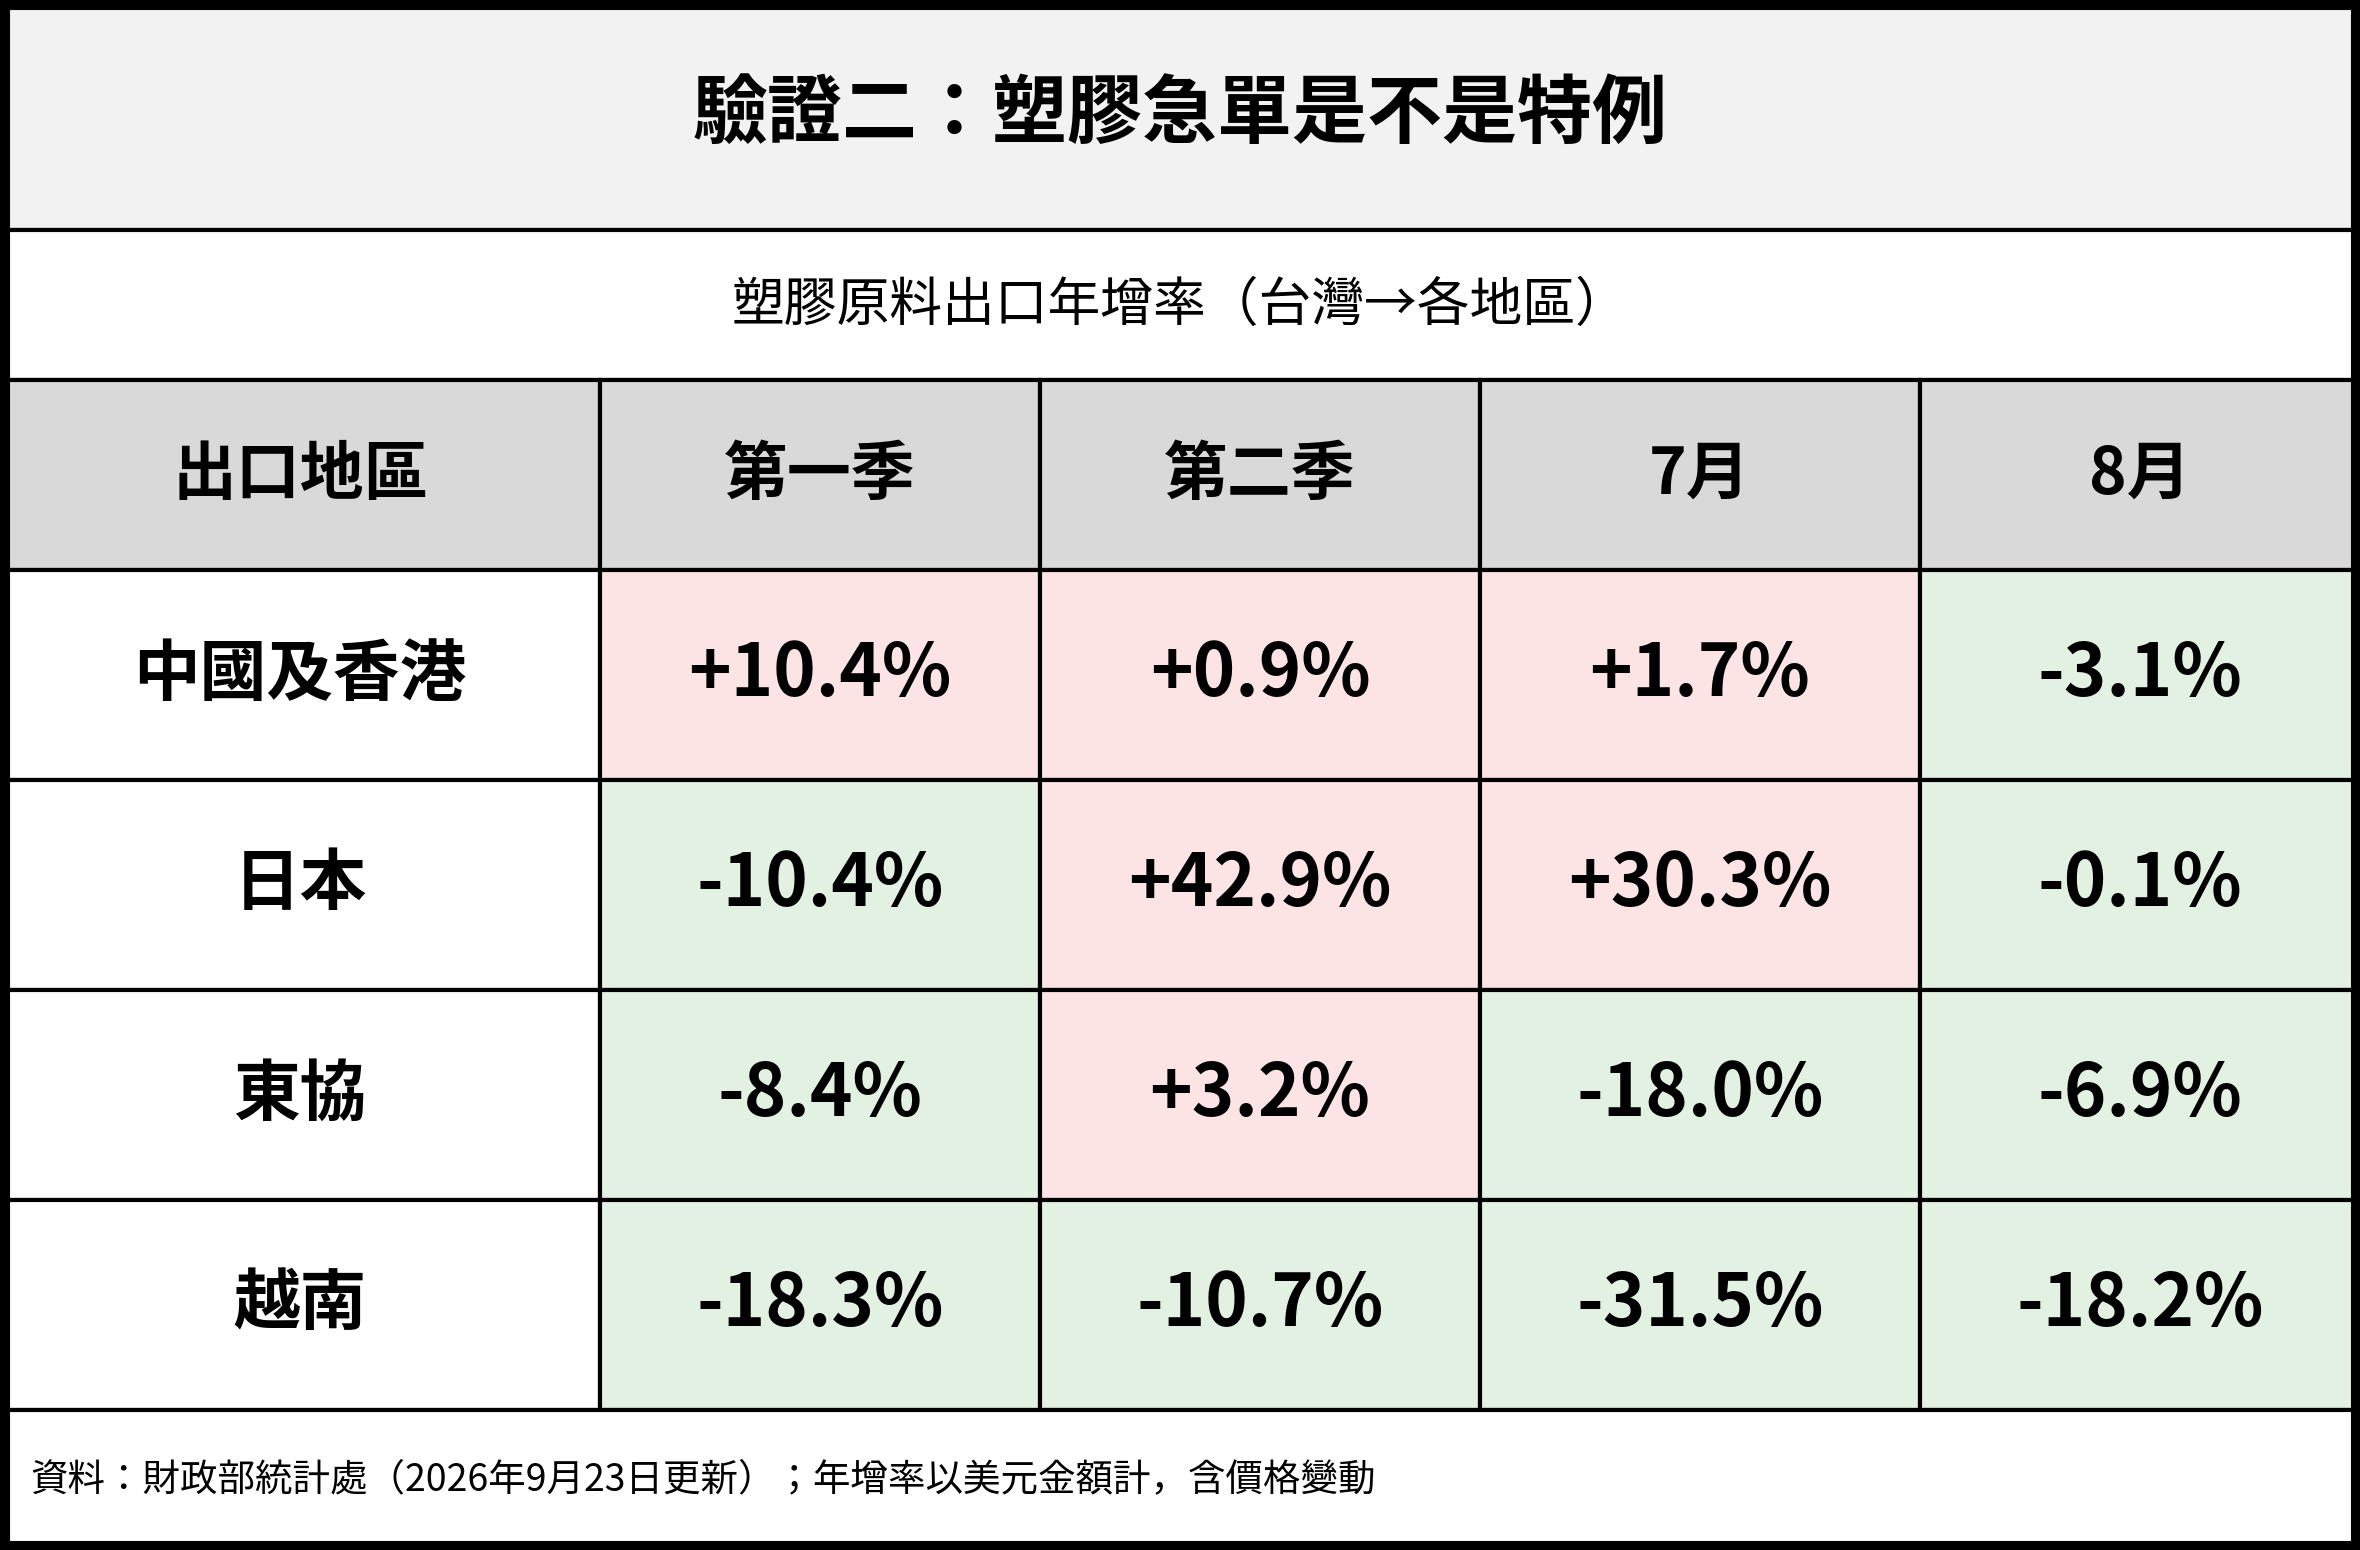
驗證二:新纖說第二季急單是特例,也對得上
塑橡膠及其製品出口4月年增5.6%、5月年增5.9%,6月就轉為年減0.4%,8月再度衰退。拆到國家看,塑膠原料對日本第二季年增42.9%,到8月已回到年減0.1%;對東協7、8月轉為年減18.0%與6.9%;對越南更是從第一季一路衰退。急單集中在第二季,第三季回到常態,和新纖總經理的說法一致。
和桐的生產基地多在中國大陸,營運變化不會反映在台灣海關數據上,因此不列入驗證。
下半年要留意:進口端的變化
原油自美國進口第二季年增52.4%,8月年增65.8%,台灣煉油業分散原油來源的動作在數據上看得到。另一個值得留意的是,塑膠原料自中國及香港進口第二季年增60.3%,7、8月仍維持正成長。中國產能過剩的壓力正透過進口回到台灣市場,這是塑化股下半年的變數。
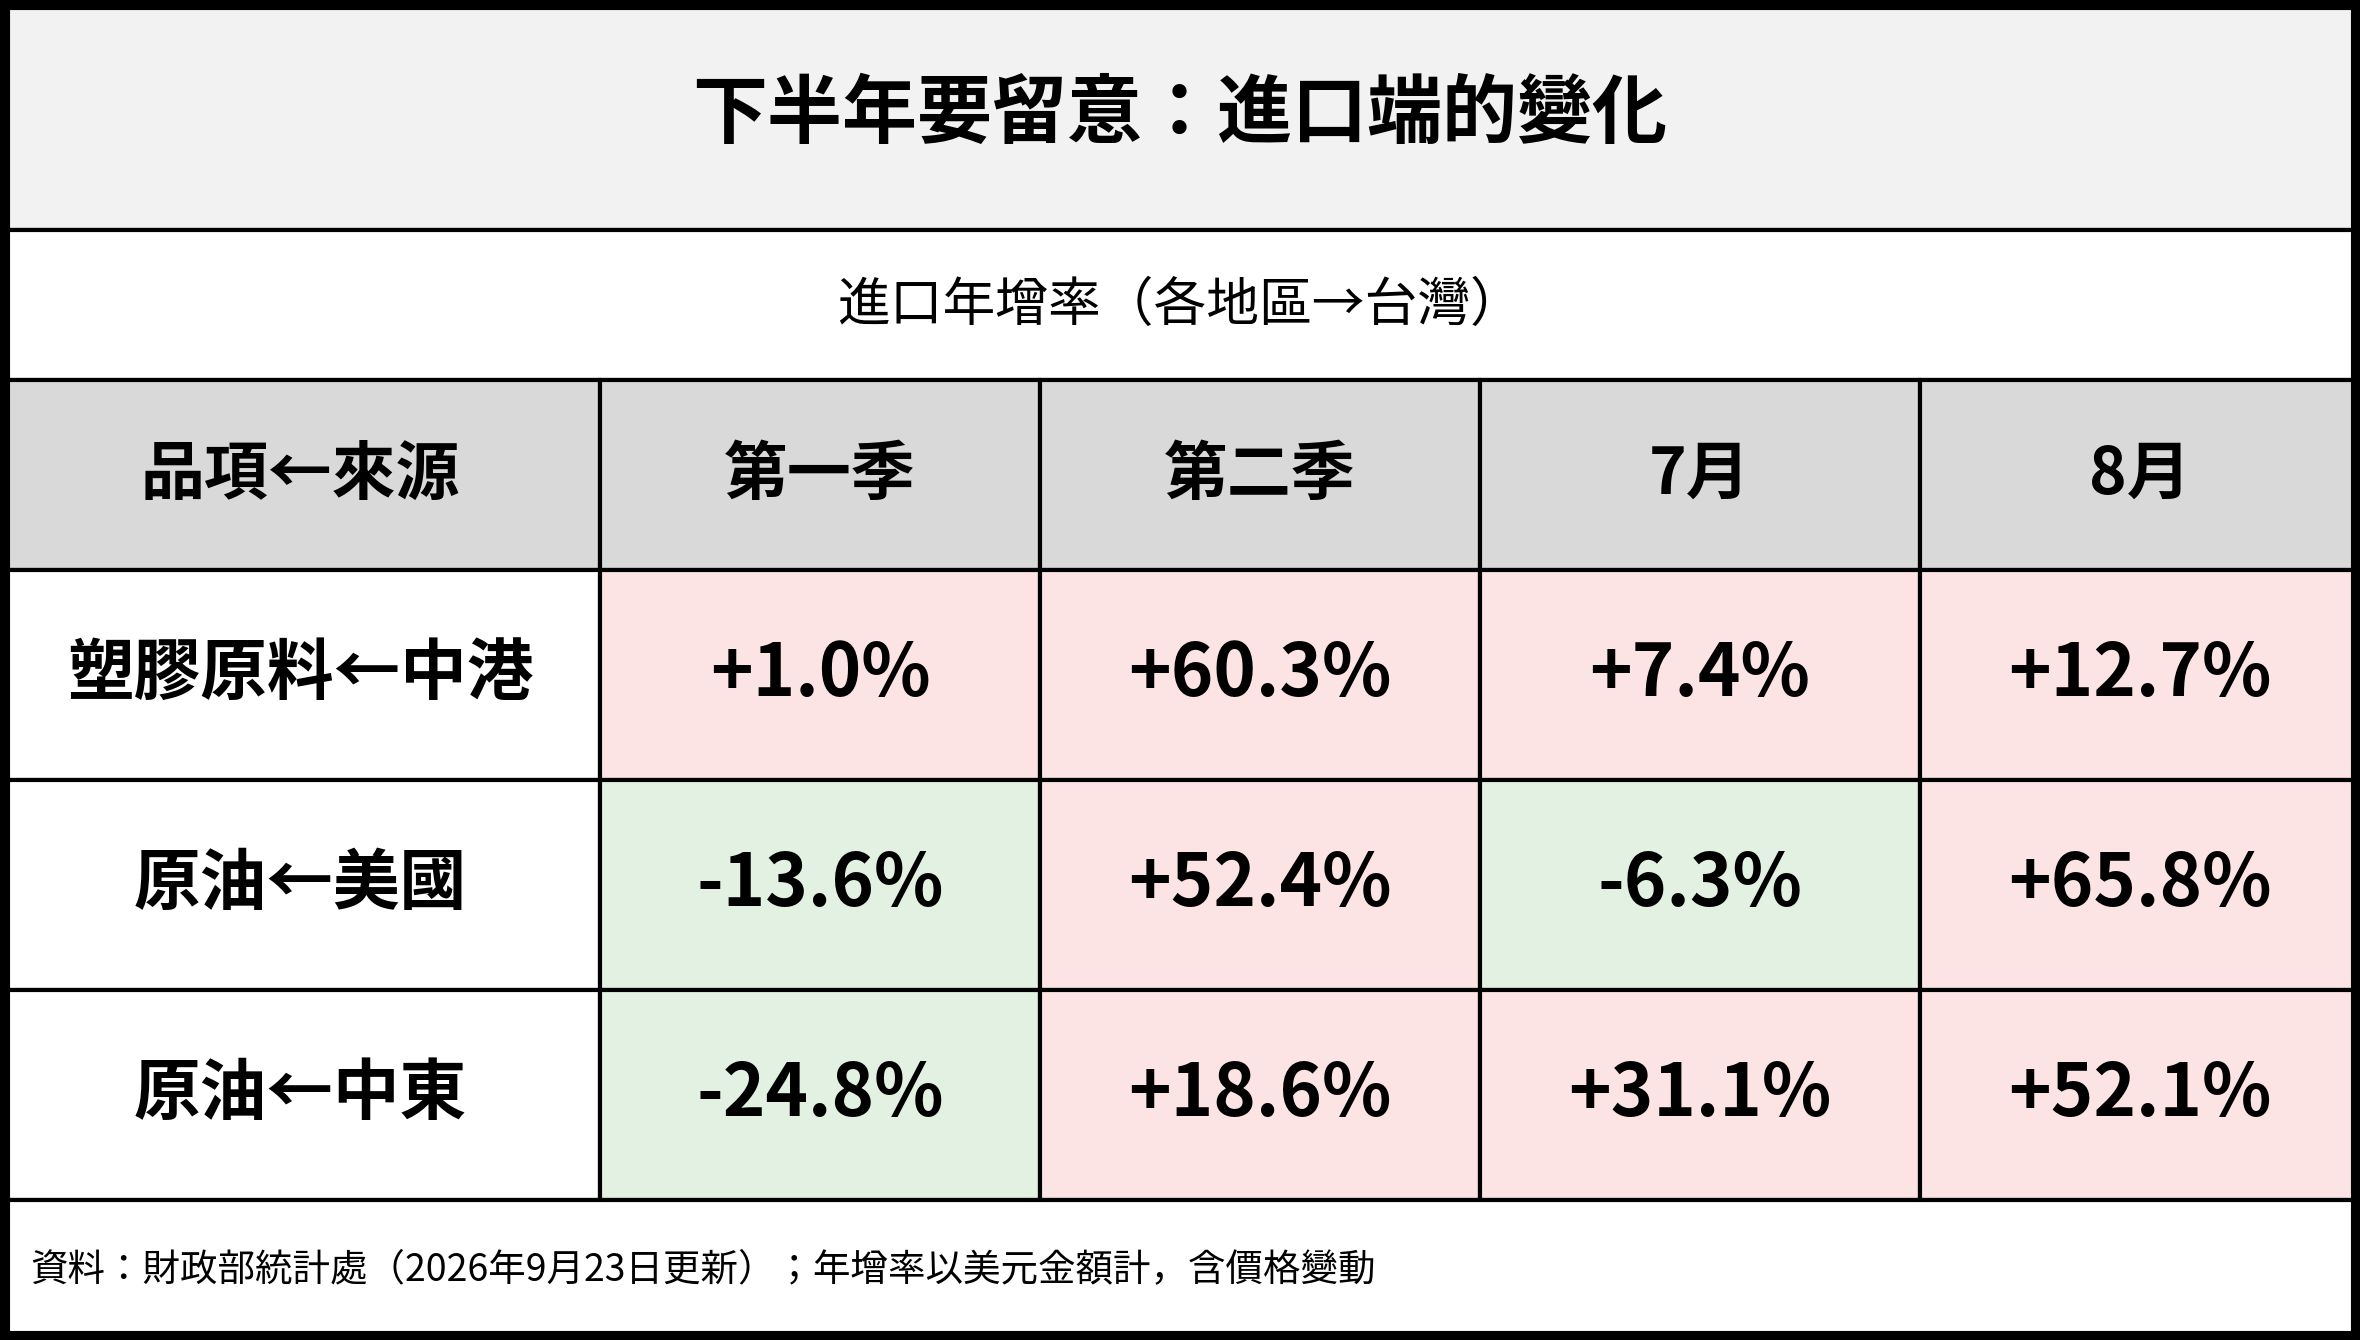
註:年增率以美元金額計算,包含價格變動,不完全等於數量變化。(資料:財政部統計處我國對主要國家出口總值-按主要貨品分類統計、我國自主要國家進口總值-按主要貨品分類統計,2026年9月23日更新,資料至8月)
同樣是好轉,體質大不同
四檔放在一起看,好轉的原因各不相同。台塑化靠的是煉油利差,成品油漲得比原油多;新纖是急單推出的單季高峰,公司自己也說第三季已回歸正常;和桐則是量價齊揚,營收成長延續到7月,是四檔中動能最清楚的一家;中纖靠EG回溫加上一次性處分利益,AI算力中心與半導體材料仍在早期。
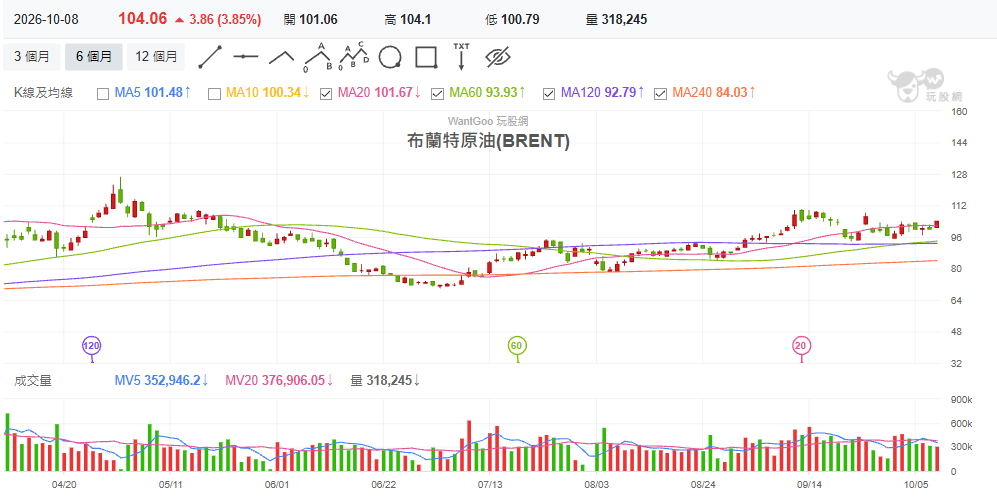
往第四季看,全球油市正走向兩條不同的路。原油方面,據Kpler數據,荷姆茲海峽的原油流量9月下旬已回到戰前水準以上;成品油方面,俄羅斯煉油廠遭烏克蘭攻擊後,將柴油、船用燃油出口禁令延長至10月底,中國也從10月起暫停多數成品油出口。中國9月成品油的主要出口地,正是新加坡、馬來西亞、澳洲、越南等台灣煉製品出口大增的市場。美國能源資訊署(EIA)10月預估,第四季布蘭特原油均價每桶105美元,柴油裂解價差雖會逐步回落,但仍將高於歷史水準。
過去幾次油價回檔,多半跟川普喊話有關:3月川普稱戰爭很快就會結束,布蘭特單日重挫約8.5%;據《新聞週刊》統計,到9月初他已至少二十多次表示戰爭即將結束。不過市場看法沒那麼樂觀,麥格理與德意志銀行的分析師認為,美伊雙方在11月3日期中選舉前都被綁住:伊朗希望美國油價維持高檔,增加川普的選舉壓力;川普則傾向維持「不戰也不和」的現狀,把升級行動留到選後。換句話說,至少在期中選舉之前,油價與成品油利差仍有機會維持在高檔。
想知道更多有用的操作資訊或歷史統計訊息,記得訂閱!才不會錯過每一次的最新資訊!
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。