
從 2022 年聯準會升息後,市場氣氛期待著降息,但聯準會在 9 月 16 日的 FOMC 反而宣布升息 1 碼,利率升到 3.75% - 4%,是三年來再次轉向升息。很多人的第一時間會回想到 2022 年股債雙殺,但如果你只看到「升息」兩個字就急著停損或加碼,很可能做出你事後會後悔的決定,因為這次跟 2022 年的機制並不一樣。
甚至對於聯準會因為前幾年剛向轉降息,就貿然投入債券的投資人來說,美債部位反而是讓他們被 AI 行情軋空手的一根稻草。本文不會預測接下來漲或跌,而是從最基礎的地方幫你重新理解:美債到底有幾種、殖利率這個數字該怎麼讀、升息對不同天期的債券各有什麼影響。
當你下次再看到「殖利率創新高」的新聞時,你能自己判斷這對你手上的部位意味著什麼,而不是被新聞標題牽著走。不過在那之前,要先解決一個更根本的問題:你想像的美債,到底是什麼債?
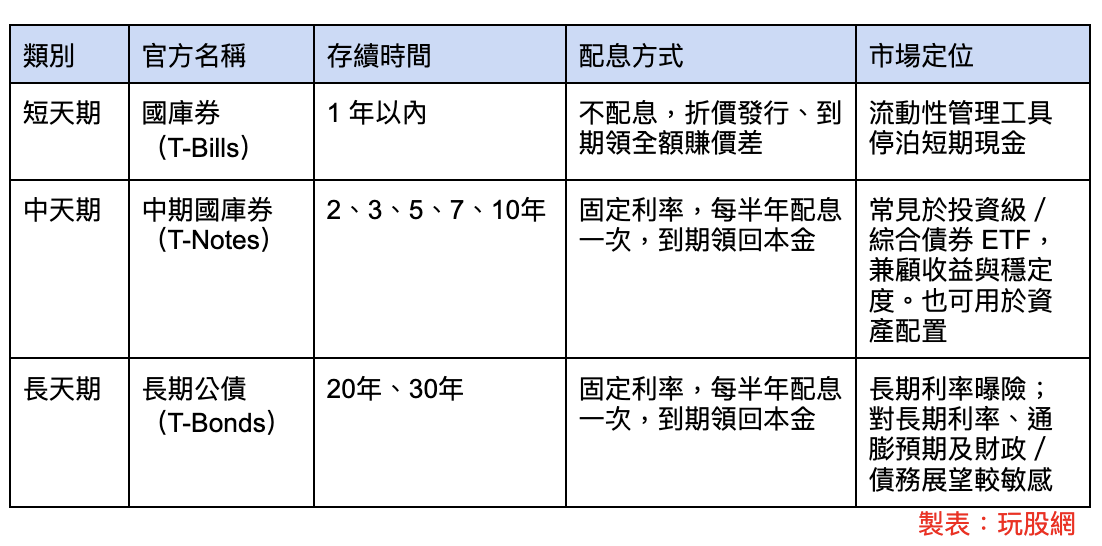
美債有哪幾種?短天期、中天期、長天期公債差在哪
先解決一個最基本的誤會,美債聽起來像單一商品,但依照到期日的天期,也分成好幾種類型,性質完全不一樣。想像你借錢給朋友。如果他說「下個月就還」,時間短,變數相對少。但如果他說「30 年後再還」,他可能換工作、搬家、甚至整個經濟環境都變了,你敢借嗎?
所以根據債券到期時間的差異,還能發揮替代現金、資產配置與對沖避險工具的作用,但未必能同時成立。特別是波動幅度更大的長天期債券,盲點就在於長天期債券,未必適合長期持有。能發揮資產配置與現金流作用的,反而是中天期債券。
而就算能領債息建立現金流,也要面對通膨侵蝕、匯率波動等風險,更不用說是資金投入的機會成本:資金投入債券裡,等於放棄了股票市場的成長性,這在 2023 年 AI 題材興起後,感受應該更為強烈。
美債殖利率是什麼?為什麼不看價格看殖利率
那為什麼市場討論美債時,幾乎都在講「殖利率」而不是價格?原因很實際,因為市場上同時存在幾千檔美國公債,每一檔的票面利率不同、剩餘到期時間也不同,光看價格根本無法跨商品比較。比方說一檔票面利率2%、剩 10 年到期的公債賣 85 元,另一檔票面利率 4.5%、剩 8 年到期的賣 98 元,光看價格完全判斷不了哪一檔比較划算。殖利率就像把這些條件各異的債券換算成同一把尺,不同天期的債券可以放在同一張表上對照。
債券市場用殖利率報價,不是因為它比價格重要,而是因為債券的價格無法直接比較,殖利率才能。但這個報價方式,對股票投資人來說會成為一個盲點。股票殖利率預設你會長期持有、每年領股息。但債券的殖利率則是「往前算到到期日,總共能賺多少的年化數字」,隱含的前提是你會持有到期。
所以看到 30 年期美債殖利率 5.374%,直覺反應很容易是:「買了放 30 年,每年穩穩賺 5%以上,很划算。」但長天期美債在市場上的實際定位,是利率方向的曝險工具,不是「買了放著」的長期資產,它的巨大漲跌集中在少數衰退式降息的窗口,大多數時間只是緩慢流血甚至重挫。
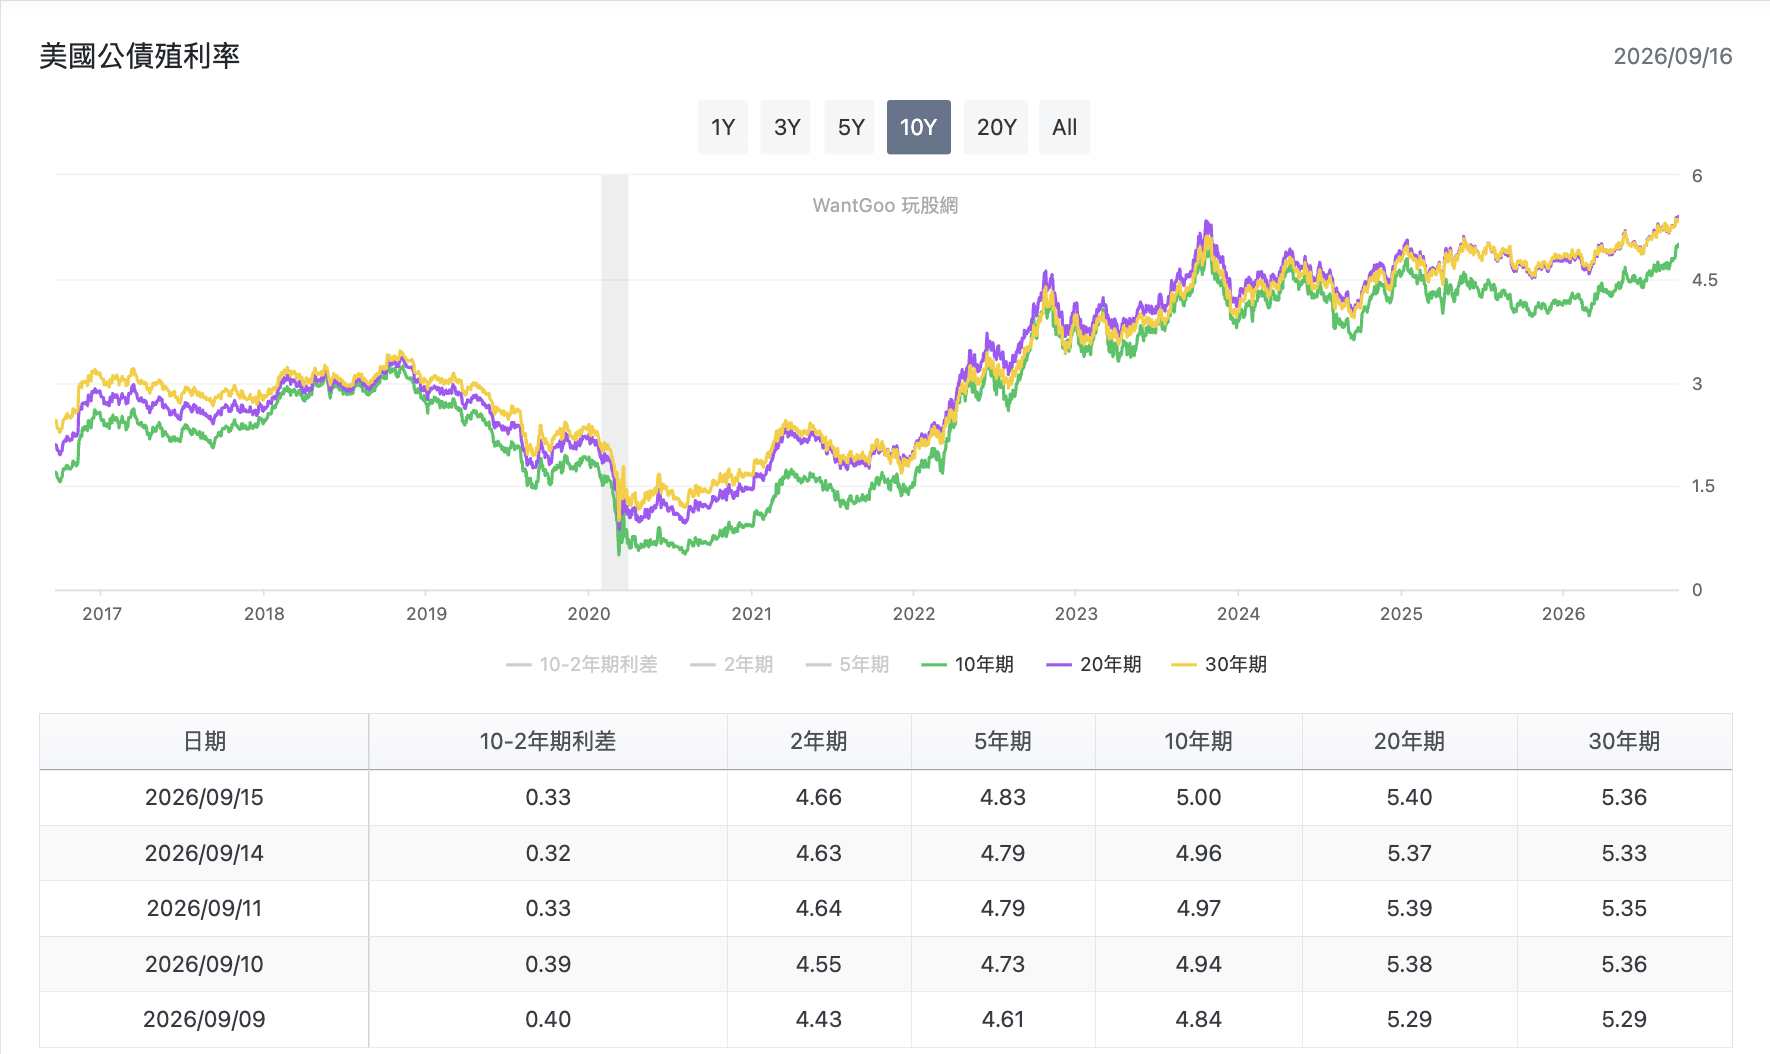
👉 功能觀看:玩股網美債殖利率頁面
殖利率的報價方式暗示你該持有到期,但長天期美債的實際用法根本不是持有到期,這中間的落差,正是股票投資人最容易踩的坑。
而債券 ETF 又把這件事變得更複雜:如果你直接跟財政部買一張 30 年期公債,殖利率的承諾是真的。持有到期,每年領固定利息,30 年後拿回面額,報酬率在買進那一刻就鎖定了。但債券 ETF 是 ETF,ETF 沒有到期日,殖利率只是「這一籃子債券在今天這個瞬間的快照」,以為都是在講「債券」、「殖利率」,但意義完全不同。
2026年FOMC升息1碼,對美債10年期、20年期、30年期各有什麼影響?
FOMC 9 月宣布升息1碼,利率升到 3.75% - 4%,這是 2023 年 7 月以來首度升息。但如果你只看「升息」兩個字就下結論,甚至連結到 2022 年的股債雙跌,會錯過真正的總經訊號。當時是因為通膨飆到 9.1%,聯準會也快速把利率從接近 0% 一口氣升到 5.25%,長天期美債價格腰斬式下跌,股市也同步重挫,股債同時流血,完全沒有互相保護的效果。但現在起始利率 3.5% 至 3.75% 附近,即便持續上修,2028 年從 3.4% 升到 3.9%,雖然會在高檔維持比市場想像的更久,但衝擊比 2022 年小很多。
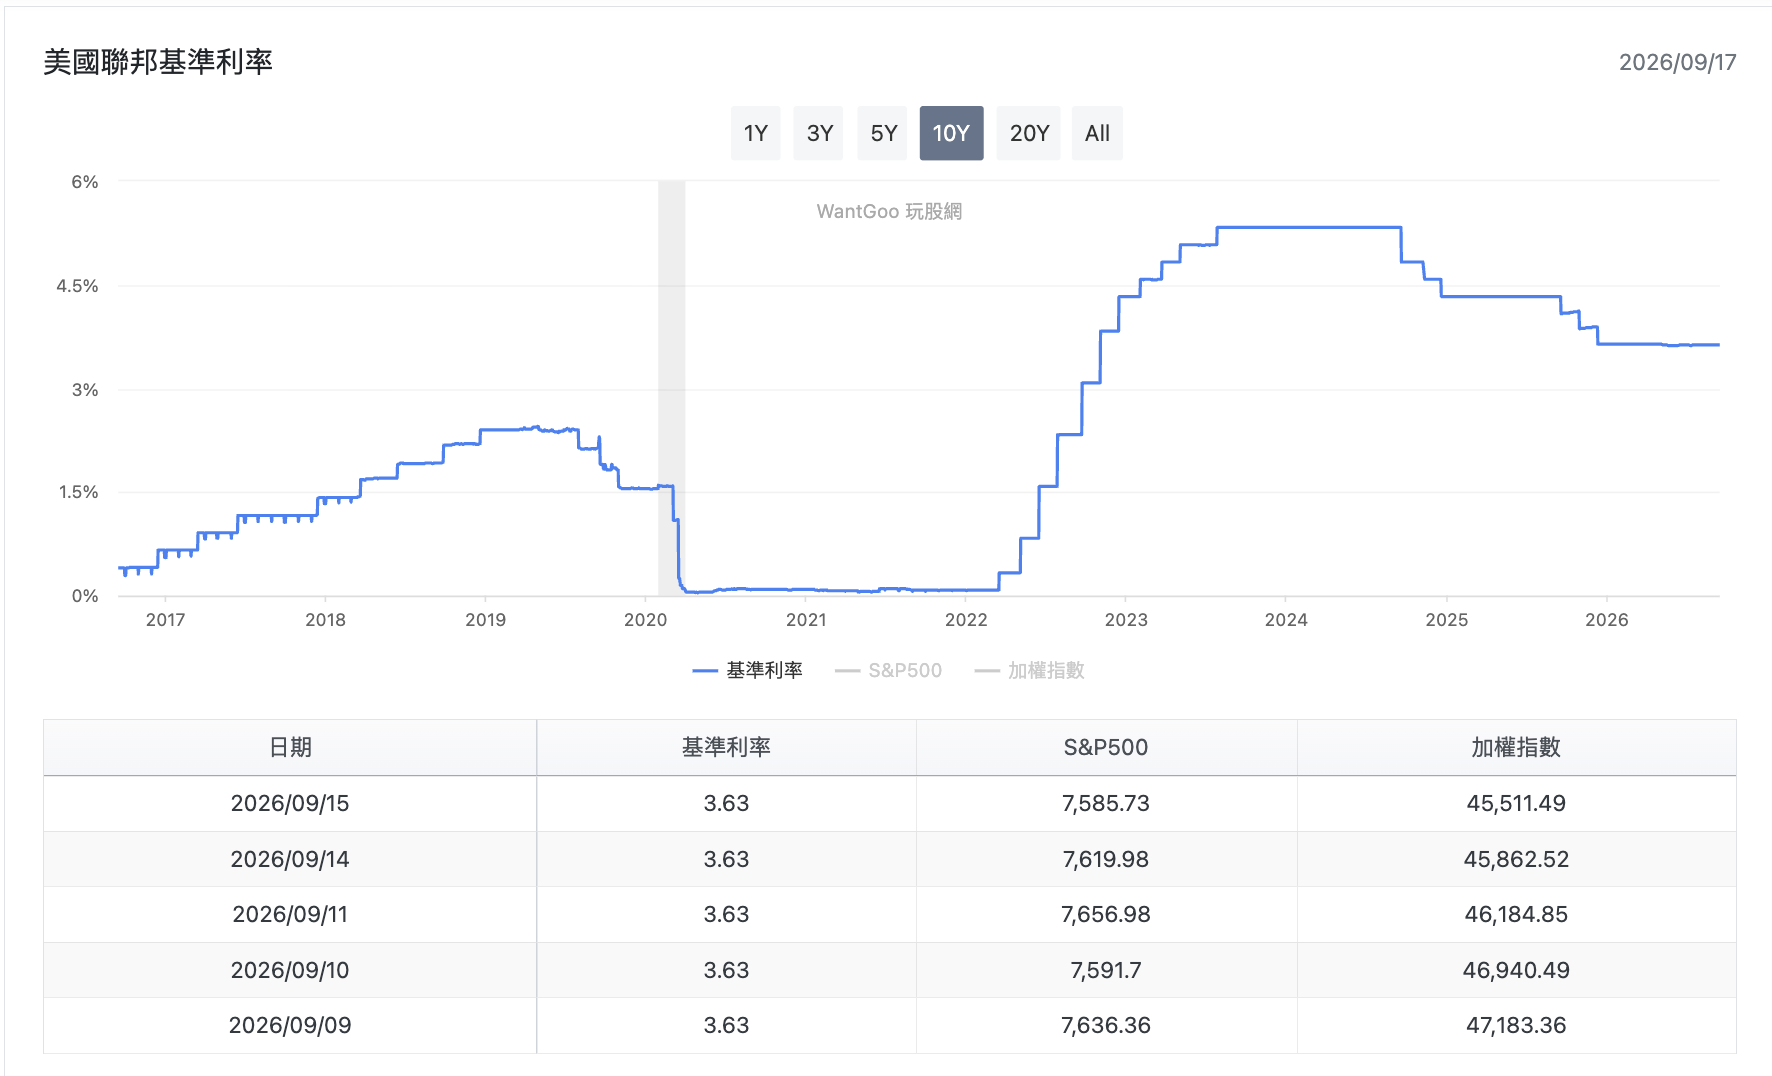
👉 功能觀看:玩股網聯邦基準利率頁面
而升息對於不同天期的債券,影響程度也不同。
- 短天期(1年期、短期美債):跌最少,而且換券速度快,自帶修復機制。因為債券到期後,基金經理會用拿回來的本金去買新發行的債券,票面利率會反映升息後的更高水準。也就是升息雖然讓短天期債券價格下跌,但是很快就被更高的利息收入替代,在升息環境裡不太會受傷,甚至是受惠的一方。
- 中天期(2年、5年、10年期):換券週期雖然比短債慢,自動修復機制還在,雖然債券價格可能下跌,至少跌幅遠小於長債,且若利率路徑再度轉向(從升息轉降息),反彈速度會比長債更快、更確定。
- 長天期(20年期公債殖利率 / 30年期):長債在升息環境下跌最慘,但不只因為升息,還因為華許打算縮表(Fed不再當長債的大買家)+財政赤字推升發債量+期限溢價結構性上升。就算利率轉向,縮表與財政赤字的影響也還在。
現在該買美債嗎?三種需求對應三種策略
對債券市場的影響是一回事,但是對持有債券部位的人呢?尤其台灣投資人多是以持有債券 ETF 而非債券部位,殖利率的邏輯也不是債券實際報酬承諾。終究還是要回到當初持有債券的目的:資金停泊、資產配置、建立現金流,或是對沖長天期債券難得一遇的暴衝價差?
資金停泊需求
先確認你的錢幾年內要用,三年內要用的,只看短天期。重點不在殖利率,而是商品本身的存續時間(越短越好),另外也可以從成交量評估商品流動性。短天期代表 ETF 可參考追蹤1年期以內美國公債的商品,流動性高、對升息幾乎免疫。存續期間越短越好,成交量也要注意,流動性差的ETF在市場波動時買賣價差會擴大。
資產配置需求
為了降低整體投資組合波動,股債配是一種常見的資產配置策略。但這配置什麼債的,反映了你所設想的波動情境。如果你想抗衡的是如 2001 網路泡沫、2008 金融海嘯等需要聯準會大砍利率救市的狀態,那長債的效果比較大。但長債本身價格波動也大,如果以目前 FOMC 剛升息、點陣圖全面上修的環境來看,通膨型緊縮的機率權重正在上升,中天期債是較折衷的選項,或是調整比例,避免單壓一個方向。
資產配置的中天期 ETF 代表如 00933B(國泰10Y+美債)追蹤10年期以上、升息修復速度優於長天期;長天期代表如台灣受益人數最多的 00679B(元大美債20年)與00687B(國泰20年美債),兩者對利率變動最敏感,升息期間跌幅最大,但降息時反彈也最猛。
建立現金流需求
配息可以作為現金流,但配息金額不等於你的實際報酬。尤其債券 ETF 的配息來源是債券的利息收入,但如果 ETF 本身的淨值在跌,你領到的息可能還不夠彌補縮水的淨值。所以除了殖利率,也要對照近一年含息報酬率。以台灣常見美債ETF為例,建立現金流常見選擇:00687B(國泰20年美債,月配息、殖利率約4-5%)、00933B(國泰10Y+美債,涵蓋10年期以上)。提醒 ETF 並非債券,沒有到期日,配息金額不等於實際報酬,升息期間應同時對照含息報酬率,而非只看配息。
小資族需要美債嗎?先確認機會成本再決定
美債有各種功能,但對投資人最關鍵的問題,還是你現在到底需不需要債券部位?以上債券的功能,沒有一個是拼資產長期成長的。換句話說,小資族目前確實不用考慮債券,甚至可能會因為過早將資金投入債券(不論配置目的為何),因此錯過這幾年股市的翻倍成長。美債是拿來配置的工具,不是拿來讓資產快速變大的工具,這件事本身沒有變過,也不會因為聯準會降息升息換主席就改變。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


