SpaceX的太空AI計畫出現新進展。德國設備商Singulus在11月10日宣布,與SpaceX簽下第一條異質接面太陽能電池產線合約,金額超過6,000萬歐元,預計2027年上半年交貨,用來支援Starmind太空AI衛星。馬斯克隨後在X平台表示,已向Singulus訂購年產100GW的設備。SpaceX年初提出的太空太陽能願景,第一次有了明確金額與交期的設備訂單。
消息帶動低軌衛星族群,12日早盤高頻元件廠昇達科(3491)、衛星板龍頭華通(2313)雙雙亮燈漲停,PA族群的穩懋(3105)也一度攻上漲停,全新(2455)、宏捷科(8086)跟漲。不過追價買盤沒有延續,昇達科、華通漲停打開,終場漲幅收斂;穩懋、全新、宏捷科更翻黑作收。
撇開題材熱度的起落,穩懋的基本面已經和過去不同。穩懋早已不只是手機PA代工廠,產品線橫跨手機與Wi-Fi射頻、低軌衛星與航太、國防,以及AI資料中心用的光偵測器、VCSEL與連續波雷射,同時卡位衛星與光通訊兩大題材。第三季每股純益4.55元,創6年來新高,毛利率也回升到37.4%。PA三雄同樣被貼上衛星與光通訊標籤,競爭位置卻差很多,穩懋在每個戰場面對的對手也不一樣。
先分清產業鏈:誰是對手、誰是供應商
三五族半導體從材料到元件分成好幾段,同一族群裡的公司不一定互相競爭。以磷化銦光通訊為例,鏈條依序是基板、磊晶、晶圓製造,最後才是元件與模組。
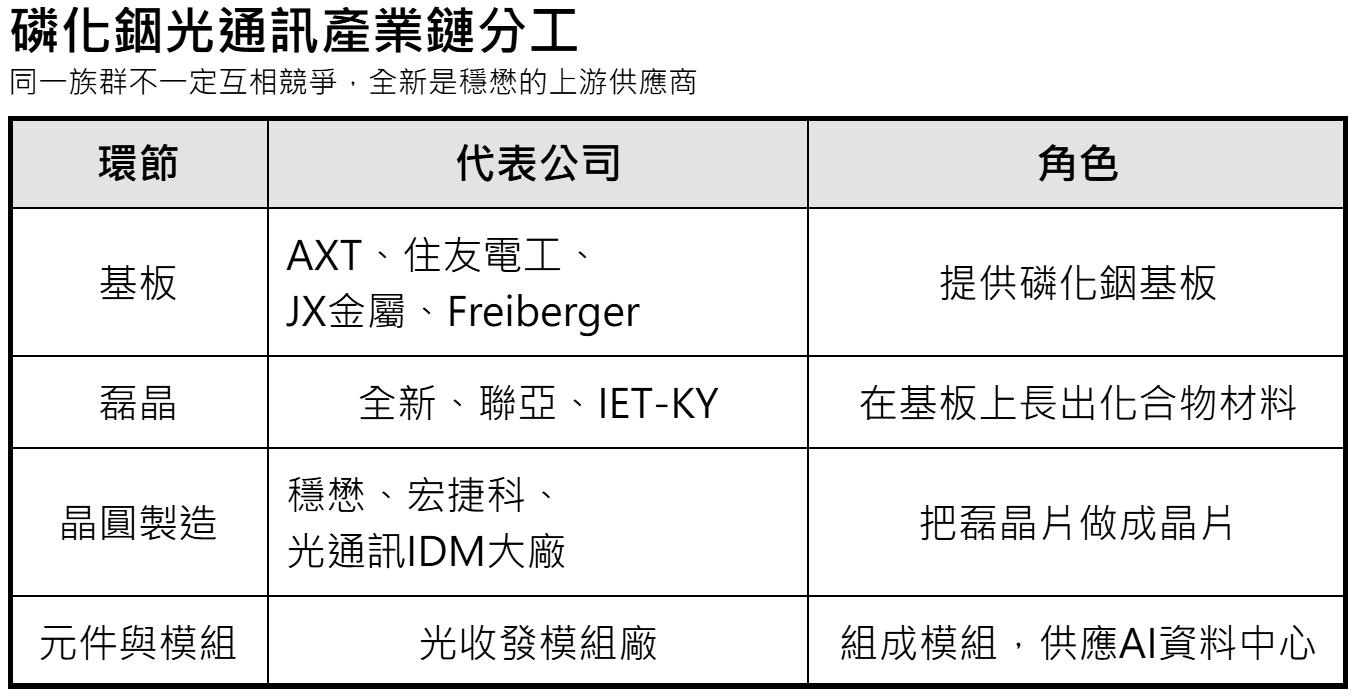
全新是磊晶供應商,不是穩懋的直接對手;穩懋真正的競爭者在晶圓製造這一層,也就是其他代工廠,以及從晶片設計、製造到封測都自己來的整合元件製造商(IDM)。
戰場一:手機PA代工,穩懋是龍頭
手機PA是穩懋的傳統主場,對手分成代工同業與IDM兩類。IDM如Skyworks、博通擁有自家晶圓廠,產能不足時會委外代工,需求轉弱時則把訂單收回自家工廠。
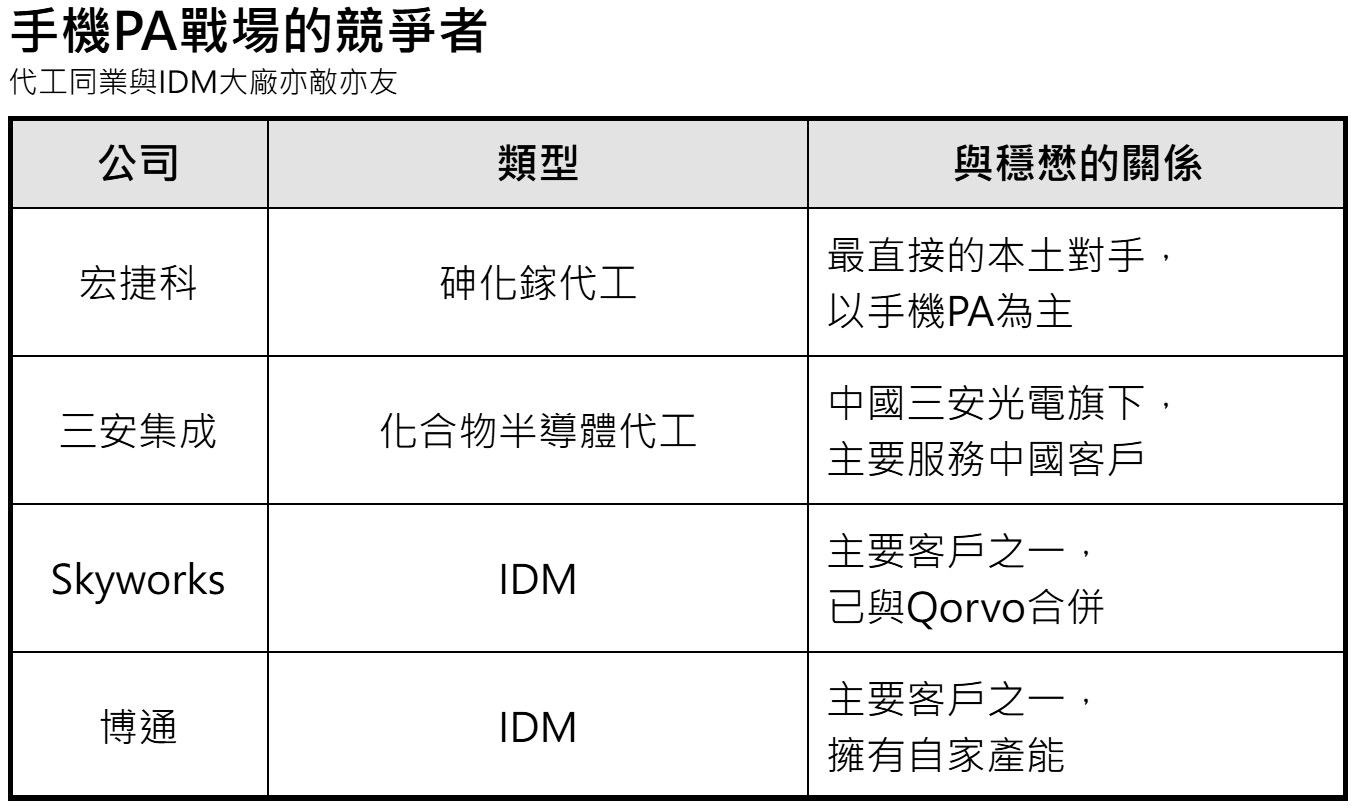
宏捷科是最直接的本土對手,中美晶(5483)在2020年參與私募取得22.53%股權,成為最大股東。宏捷科手機產品約占營收70%至75%,目前稼動率約60%至65%;第三季因原料成本未轉嫁,獲利季減31%,漲價效應從第四季起反映。
IDM與代工廠這種亦敵亦友的關係,讓IDM的產能策略直接影響代工廠的訂單。Skyworks在2026年10月5日完成與Qorvo合併,目標每年節省至少5億美元成本,合併後是否整併產能、委外比重會增加還是減少,目前沒有公開資訊,是穩懋與宏捷科接下來最大的訂單變數。
另一個有利因素是美系IDM淡出中國Android手機市場,空出的份額轉向台廠,宏捷科的手機PA出貨與單價因此成長。
戰場二:低軌衛星,穩懋是先行者
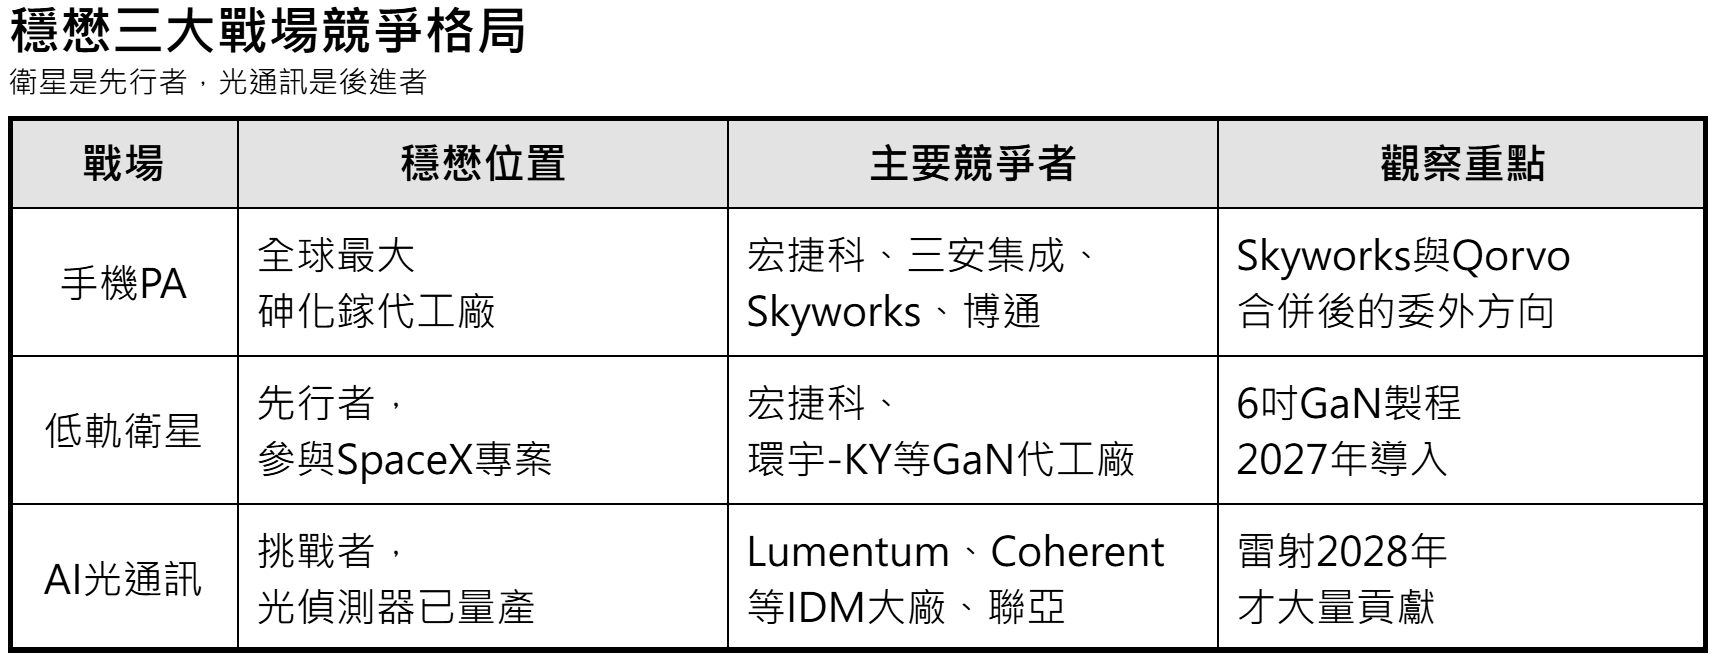
穩懋很早就參與包括SpaceX在內的國際大型計畫,應用從衛星之間的高頻連結、衛星到地面站的連結,延伸到衛星直連手機。穩懋從高軌道衛星開始切入,客戶不只一家;目前航太、衛星與點對點通訊合計已占基礎建設營收約40%,規模超越傳統基地台業務。
技術上,穩懋已將氮化鎵HEMT製程推進到0.1微米,並規劃2027年導入6吋氮化鎵製程。管理層表示,星鏈第三代衛星剛開始部署,對明年需求維持樂觀看法。
競爭者方面,宏捷科布局低軌衛星的接收陣列晶片,產品可延伸到中高軌衛星;環宇-KY(4991)也提供氮化鎵晶圓代工服務。不過以參與專案的時間與量產經驗來看,穩懋目前領先台灣同業。
戰場三:AI光通訊,穩懋是追趕者
光通訊的競爭格局和手機PA完全不同。AI資料中心光收發模組用的EML、連續波雷射,主力供應商是擁有自家晶圓廠的光通訊大廠,例如Lumentum、Coherent、博通、三菱電機與住友電工。
穩懋在這個戰場仍在起步。目前量產的是接收端的磷化銦光偵測器,第二季末進入量產,第三季光通訊約占營收10%至15%,公司預期光偵測器2027年才會大量供應。
市場真正期待的,是發射端的連續波雷射(CW Laser)與EML。矽光子與共同封裝光學(CPO)需要高功率連續波雷射作為光源,現有3吋、4吋磷化銦產能跟不上需求,國際大廠已陸續規劃6吋產能。穩懋是全球最大的6吋三五族化合物半導體代工廠,一旦雷射通過驗證,就能從接收端延伸到價值更高的發射端。穩懋已與客戶完成多項產品開發,並朝200mW至400mW高功率雷射推進;不過可靠度驗證一個循環就要半年,公司預期2027年只有少量營收,2028年才會大量貢獻。10月法說會也宣布與美國矽谷光通訊新創PicoJool合作,以6吋晶圓代工共同開發AI光通訊產品。
台灣同業中,最值得注意的是聯亞(3081)。聯亞的連續波雷射磊晶與晶片已經出貨,在雷射這一塊走在穩懋前面;聯亞也表示接下來幾個月將量產資料中心用的光偵測器,並規劃兩年內產出增加約6倍,與穩懋目前主力的光偵測器直接重疊。宏捷科則以850nm、940nm短距離VCSEL為主,光偵測器第二季末才送樣,公司預期非射頻產品最快2028年前後明顯成長。
穩懋第三季獲利為什麼大增
穩懋第三季營收58.59億元,較第二季的52.57億元成長11%;毛利率從第二季的28.2%提升到37.4%,增加9.2個百分點;營業利益率從14.1%提升到24.2%,增加10.1個百分點。獲利跟著翻倍,第三季EPS 4.55元,第二季為2.30元,去年同期為2.52元。獲利大增是四個因素疊加的結果:產品組合、產能利用率、營業槓桿與業外收入。
1. 產品組合變:毛利較高的衛星、航太與光通訊比重拉高,基礎建設約占營收35%至40%,與光通訊合計過半。個體毛利率40.7%,是18個季度以來首度站上40%。
2. 產能利用率提升:晶圓代工廠的折舊等固定成本高,產能利用率從65%升到75%後,每片晶圓分攤的成本下降,這是毛利率跳升的主因。
3. 營業費用壓低,帶動營益率:營收只季增11%,營業利益卻季增91%,因為營業費用增加有限,多出來的毛利大部分轉成獲利。
4. 業外收入:第三季業外收入6.98億元,主要來自持股約23%的聯茂(6213),以權益法認列,這部分不是代工本業的獲利。
拉長來看,前三季營業利益25.89億元,去年同期只有0.50億元;前三季EPS 8.12元,去年同期1.57元。公司預估第四季營收季增1%至3%,毛利率維持在37%至39%,代表高毛利結構在第四季仍可延續。
穩懋的籌碼優勢,但需注意轉型仍有競爭對手存在
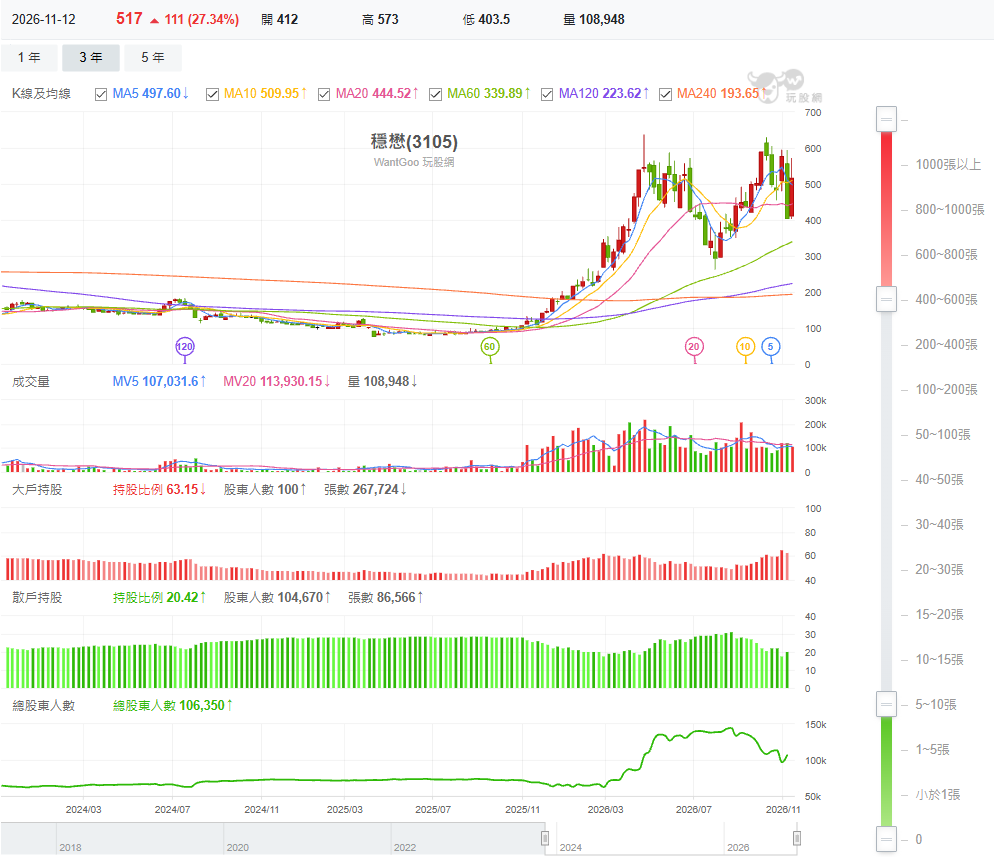
從玩股網的穩懋(3105)股權分散資料來看,籌碼明顯往大戶集中。7月31日當週,持股400張以上的大戶共86人,持股比例51.10%;到11月6日當週,大戶增加到100人,持股比例升至63.15%,持股張數增加約5.1萬張。同一期間,持股10張以下的散戶從136,507人降到104,670人,持股比例從30.30%降到20.42%,總股東人數減少約3.2萬人。大戶加碼、散戶退場,籌碼從散戶流向大戶,是穩懋與同族群相比的另一項優勢。不過11月6日當週大戶持股比例略降、散戶小幅回升,後續仍需觀察籌碼是否延續集中。
穩懋這波表現領先同業,關鍵在營收結構換血;相比之下,宏捷科仍以手機為主,第三季毛利率反而下滑。比較兩家競爭力時,看本業毛利率比看EPS更準確,因為穩懋的EPS含有聯茂的業外貢獻。
接下來的變數有兩個。一是Skyworks與Qorvo合併後的產能整併方向,會影響委外訂單;二是中國對銦的出口管制仍在,2026年底政策到期後如何調整,會影響整條磷化銦供應鏈,穩懋的光通訊擴產也不例外。衛星是穩懋已經站穩的優勢,光通訊則要看雷射能否在2028年如期放量,才能確認它在新戰場的位置。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。