ABF載板三雄欣興、景碩、南電,從10月初的高點回檔約25%到33%。同一段時間,法人報告的方向卻相反:第三季財報公布後,多家券商上修了2027年的獲利預估。基本面持續轉好、股價卻向下修正,這個落差在上一輪載板循環也出現過。
法人眼中的2027年:獲利再大幅成長
欣興:ABF漲價加上HDI、光模塊放量
欣興第三季營收季增22.8%、年增54.9%,優於市場預期。法人在財報後上修欣興2026、2027年的獲利預估,看好ABF持續漲價,加上HDI與光模塊開始放量,毛利率還有往上的空間。
景碩:三雄中最受惠CPU的一家
景碩第三季毛利率33.9%,優於預期,主因是報價調漲約高個位數,加上輝達Grace、Vera CPU載板的比重提高,法人因此上修景碩未來幾年的獲利預估。除了輝達,AMD的CPU載板也將在2027年放量,景碩新產能預計2027年第二季逐步開出。
南電:成長幾乎全靠漲價與產品組合
南電的成長邏輯和另外兩家不同。一是AMD Venice CPU載板預計2027年第一季開始出貨,法人看好南電可拿下過半份額;二是南電以短約報價為主,漲價能較快反映到營收。法人上修南電2027年的獲利預估,看好毛利率回到上一輪循環的高檔水準。不過南電2027、2028年ABF產能預估只各增加5%至10%,獲利成長主要來自報價,各家對2027年獲利的看法差距也是三檔中最大的。
三家共同的背景:供給跟不上需求
Ibiden預估,2027年高階ABF需求面積將比2025年增加275%;關鍵材料T-glass玻纖布由Nittobo獨家供應,要到2027年第三季才會擴產。法人因此預估2027、2028年ABF供需缺口分別為25%、36%,漲價趨勢延續到2027年第四季。需求端也在擴大,代理式AI讓CPU負責Agent之間的調度,通用伺服器需求跟著上修,ABF需求從GPU延伸到CPU。
上一輪循環:獲利創高那年,股價先見頂
欣興2022年全年EPS 20.08元,毛利率35.9%,兩者都是當時的歷史新高。但股價高點出現在2022年2月底,到10月中回檔約58%。獲利還在創高,股價已經先跌完一大段。2022年2月23日的法說會上,欣興表示客戶若要預訂產能,可能要排到2027到2030年。兩天後的2月25日,股價就創下那一輪的高點。訂單排得長、缺口大,並沒有讓股價免於修正,因為股價反映的是預期的變化,而不只是預期本身。
另一個值得對照的是毛利率。欣興2022年的毛利率35.9%是上一輪的高點,而法人預期這一輪的毛利率會回到相近、甚至略高的水準,代表這一輪的獲利率高度和上一輪相近。接下來的獲利成長,主要要靠營收規模擴大,而不是毛利率再大幅跳升。
時間週期:漲得更快,跌破也更快
上一輪欣興從2020年3月19日收盤24.6元的低點起漲,到2022年2月25日收254元創高,上漲約23個月,漲幅約10倍。這一輪從2025年4月9日收70.4元的低點起漲,到2026年10月5日收1,325元創高,只用了約18個月,漲幅將近19倍。
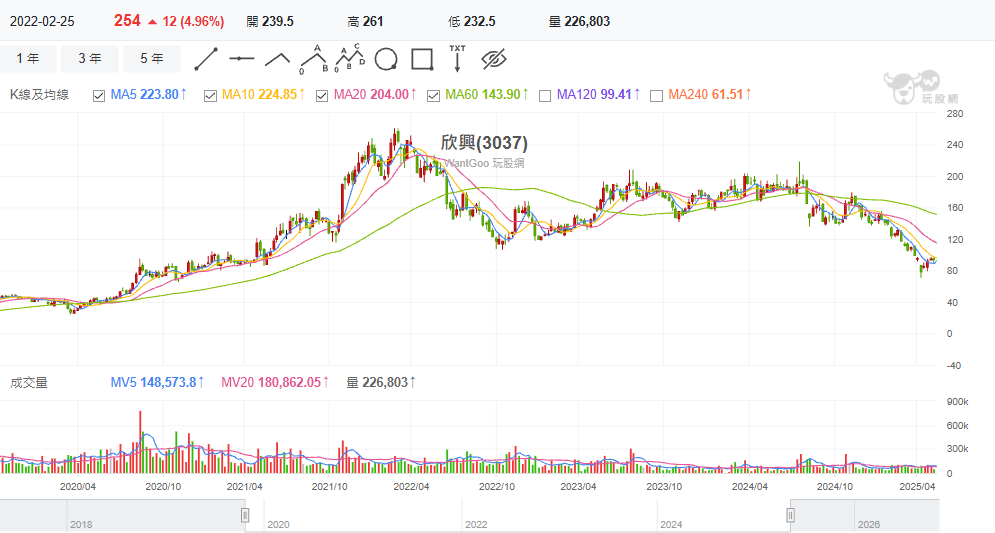
【上圖:欣興2022年頭部K線圖】
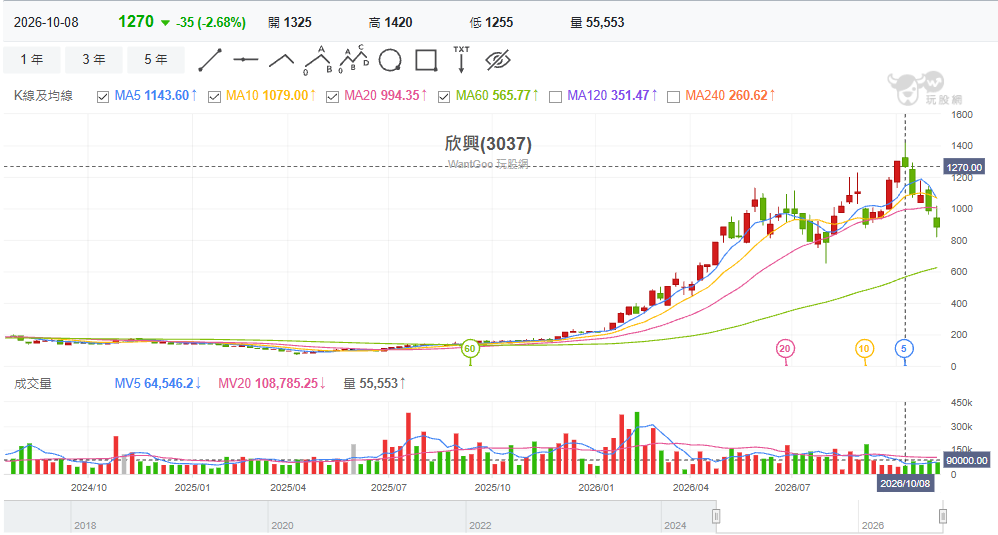
【上圖:欣興2026年K線圖】
頭部的長度,可以用股價和波段高點的距離來衡量。以收盤站上高點的7成視為進入高檔區、跌破7成視為離開。上一輪高點254元的7成約178元,高檔區從2021年10月底延續到2022年6月中,約7個半月,最高點出現在中段,創高後又在高檔震盪將近4個月才跌破。這一輪高點1,325元的7成約928元,高檔區從2026年5月下旬開始,到11月3日收盤902元跌破,約5個半月,而且最高點出現在後段,從創高到跌破只隔約1個月。
籌碼:外資先撤,ETF被動買盤與投信接手
從三檔10月初的股價高點統計到11月3日,三家法人的方向完全一致:外資賣、投信買。
欣興:外資賣超約2.6萬張,持股比例從42.48%降到40.81%;投信買超約5,800張;融資增加約2,100張。
景碩:外資賣超約2萬張,持股比例從23.40%降到19.77%;投信買超約8,400張,持股比例從9.46%升到11.66%;融資減少約5,200張。
南電:外資賣超約8,800張,持股比例從13.34%降到12.22%;投信買超約5,700張,投信持股比例升到12.43%,已超過外資;融資減少約1,900張。
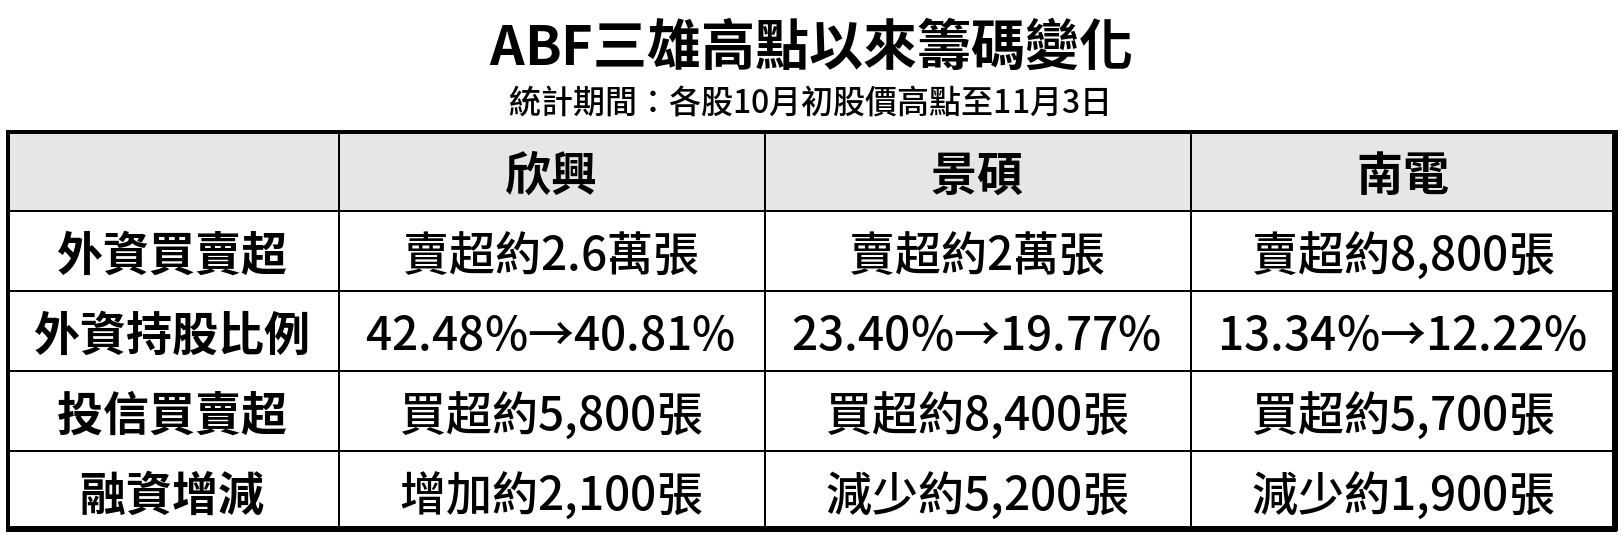
註:統計期間為各股10月初股價高點至11月3日。
2022年的欣興也走過同樣的組合。股價見頂後的6週,外資賣超約2.8萬張、投信買超約8,200張、融資增加約2,900張,和現在幾乎一樣。之後投信轉為大賣,從高點到10月低點的整段期間,投信合計賣超約6.8萬張,融資卻一路增加約9,400張,低檔的賣壓是由散戶融資承接。
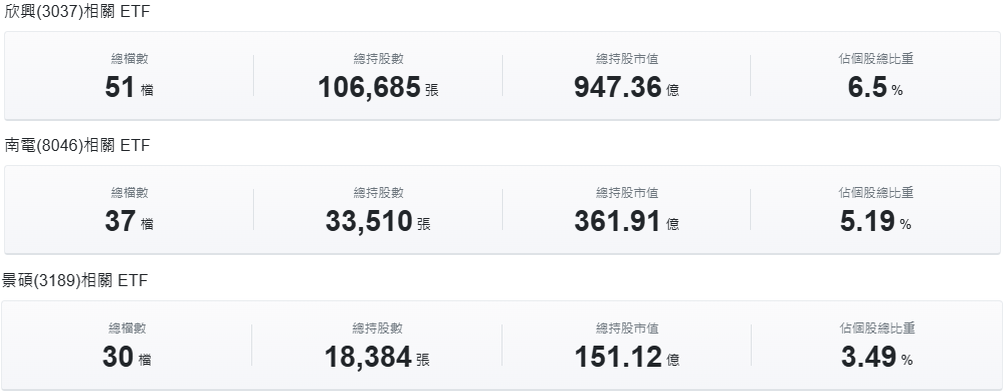
投信的買盤,和這兩年的ETF熱潮有很大關係。散戶持續申購ETF,資金再由ETF依權重買進成分股,ABF三雄也因此有穩定的被動買盤。在玩股網個股的「相關ETF」頁面,可以看到持有該股的ETF檔數與合計持股比重。目前持有欣興的ETF有51檔,持股約占股本6.5%;南電有37檔,約占5.19%;景碩只有30檔,約占3.49%。ETF持股的差距也反映在投信的買超金額上,2026年以來,投信買超欣興約778億元、南電約650億元,景碩約349億元,明顯少於另外兩家。
欣興相關ETF:https://www.wantgoo.com/stock/3037/related-etf
南電相關ETF:https://www.wantgoo.com/stock/8046/related-etf
景碩相關ETF:https://www.wantgoo.com/stock/3189/related-etf
從這個角度看,景碩、南電的融資減少,不代表散戶沒有進場,而是散戶的資金改由ETF間接流入。欣興的融資則在增加,除了ETF的被動買盤,還有散戶直接用融資買進,籌碼結構比較接近2022年。值得注意的是,若只看高點以來,投信買超景碩約8,400張,反而多於欣興、南電,ETF權重最低的景碩在回檔時吸引最多投信買盤,顯示這段期間除了ETF,投信也在主動承接。
獲利撐住低檔,評價仍在高檔
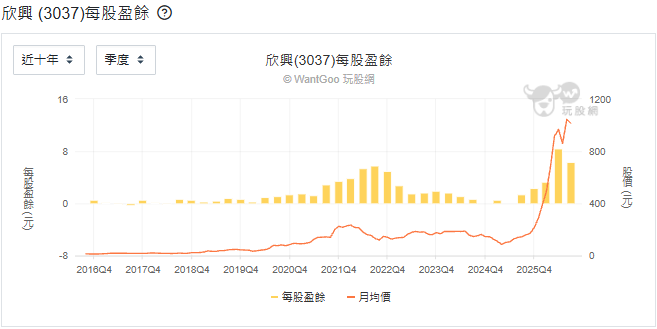
ABF缺貨延續,法人持續上修獲利預期,讓三雄的股價在回檔時有基本面支撐。不過回顧上一輪循環,ABF族群也是股價先衝高、獲利後跟上,但獲利追上之後,股價並沒有再創新高,而是進入較長時間的修正與區間整理。
【上圖:玩股網-欣興每股盈餘與月均價】
這一輪法人同樣調高了明年的獲利,但AI熱潮也讓不少個股的本益比站上歷史新高。欣興短線即使因跌深出現反彈,長期來看,市場目前給予ABF族群的本益比仍不算低,獲利成長能否持續消化評價,是投資人需要留意的地方。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。