鴻海 (2317) 今年股價表現亮眼,搭著輝達的順風車,成為 AI 晶片 GB200 的主要供應商之一。隨著 GB200 出貨量逐漸增加,市場對鴻海的預期越來越高,股價也成功翻倍,股東們終於見到他們心心念念的兩百元大關。然而儘管股價大漲,但從鴻海的基本面來看,未來能否持續這波上升動能,讓我來慢慢解析。
基本面因素:低毛利率與營益率影響估值
從鴻海的財報中可以看到,其毛利率不到6.5%,營益率也僅在3%上下。以這樣的利潤結構,鴻海的本益比估值並不應該太高。出貨AI伺服器雖然帶來新的收入來源,且毛利率較過去產品更高,但以目前鴻海整體業務結構,2025年AI伺服器仍不到20%,毛利率與營益率難以大幅改善,因此市場應對其長期成長性保持謹慎。
法說會利多效應,短線漲勢仍可能持續
市場期待鴻海11/14法說會釋出更多有利消息,然而這波漲勢是否能持久或出現一日行情,仍需審慎觀察。當前外資台指期貨市場中空單達到五萬口,表現出對市場後續審慎的看法。
Q1輝達GB200放量後,長期恐回歸基本面
進入明年第一季,輝達的 GB200 晶片將正式放量出貨,這或許能帶動鴻海短期營收增長,但個人認為出現「利多出盡」的情況機率較高,市場反而會轉向基本面來評估其長期價值。AI元年至今也已經兩年,未來很可能隨著伺服器成為如 NB 和 PC 般的必備品,其市場需求固然增加,但市場競爭亦將加劇,生產伺服器的毛利率恐將面臨逐步下滑的趨勢,壓縮鴻海的利潤空間。此外若川普重回美國總統之位,可能為電子股帶來更高的不確定性,尤其是川普政策或將影響全球供應鏈結構,進一步增加鴻海的不確定性。
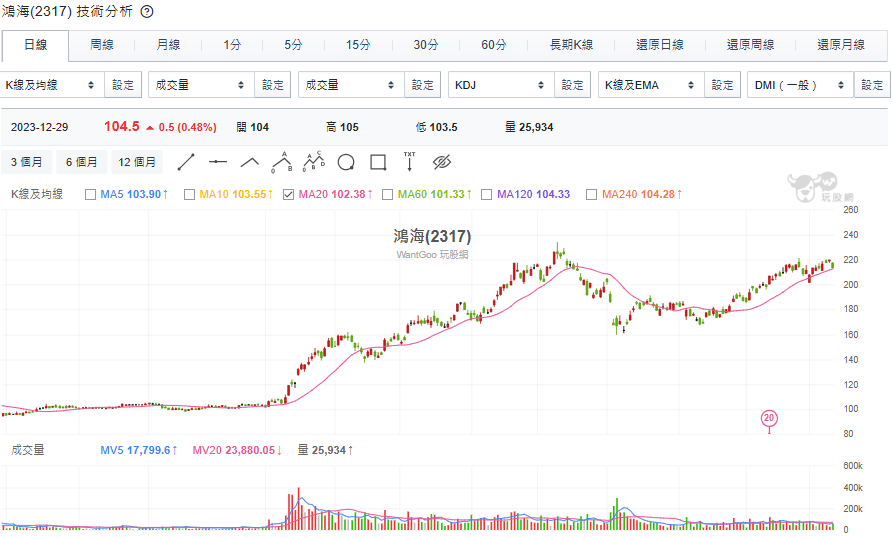
雖鴻海法說會很可能出現三率三升的情況,使買盤湧入,但考量鴻海較低的毛利率、營益率與相對偏高的股價,在"Q1"輝達利多實現以及不確定因素升高的市場而言,對目前18倍本益比的估值可能會逐步調整。短期利多逐漸消散,加上外部不確定因素增加,投資人應審慎評估伺服器產業長期的可能性,或許再過1~2年伺服器的毛利率將沒你想像的那麼甜。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。