AI運算需求正在全球瘋狂擴張,但實體電網的供給卻面臨無法逾越的物理極限。蓋一座發電廠需要耗時數年,輸電網升級與變壓設備擴建更是步履維艱;然而,NVIDIA新一代GB200 NVL72機櫃的功耗已衝上120kW,未來更將邁向200kW以上,吃電速度呈3至5倍甚至十倍以上的暴增。這種「電網擴建趕不上算力暴增」的時間與供需落差,構成了當前全球資料中心最頭痛的「物理電力缺口」。在國家電網無法多給一度電的現實下,唯一的出路就是從硬體端進行物理層級的總動員,想辦法讓每一分進入資料中心的電,都發揮出極致的轉換與使用效率。
要打破這道電力牆,現代AI資料中心正動用橫跨材料、光學與結構的完整技術陣容。從半導體源頭採用氮化鎵(GaN)與碳化矽(SiC)這類第三代半導體來大幅降低電源轉換損耗,到利用矽光子(CPO)技術「以光代電」來消除高頻傳輸的銅線熱阻;再到機櫃內部整合備用電池(BBU)進行削峰填谷、結合AI演算法進行動態調壓,甚至是直接在資料中心旁建置燃料電池進行離網現場發電,以省去長途輸電線路的電力散失。然而,在這一連串極致省電的組合拳中,最核心、影響層面最廣且能直接為整座資料中心節省8%至12%總用電量的兩大關鍵決定性技術,正是「高壓直流架構(HVDC)」與「系統級液冷散熱」。
一、到底怎麼省電?先搞懂兩條物理式子
決定一切的,其實只有兩條式子:
- 功率:P = V × I(功率 = 電壓 × 電流)
- 線路發熱損耗:P_loss = I² × R(電流的平方 × 電阻)
重點在第二條:損耗跟電流的平方成正比,不是線性關係。電流增加一倍,浪費掉的熱能就變成四倍。
現實中的數字更有感。業界主流機櫃銅排(OCP ORV3標準的48V/54V機櫃銅排)額定電流上限大約1,200A,1,400A還在開發中——這是銅排目前能安全通過電流的天花板。而NVIDIA現役主力平台GB200 NVL72,官方標示的機櫃總功耗大約120kW。如果堅持用傳統48V送這120kW的電:I = P ÷ V = 120,000 ÷ 48 ≈ 2,500 A,直接超過銅排1,200A額定上限一倍以上。這也是為什麼GB200 NVL72實際設計是拆成6組1U、33kW的電源模組並聯分攤電流,而不是用一條粗銅排硬扛。
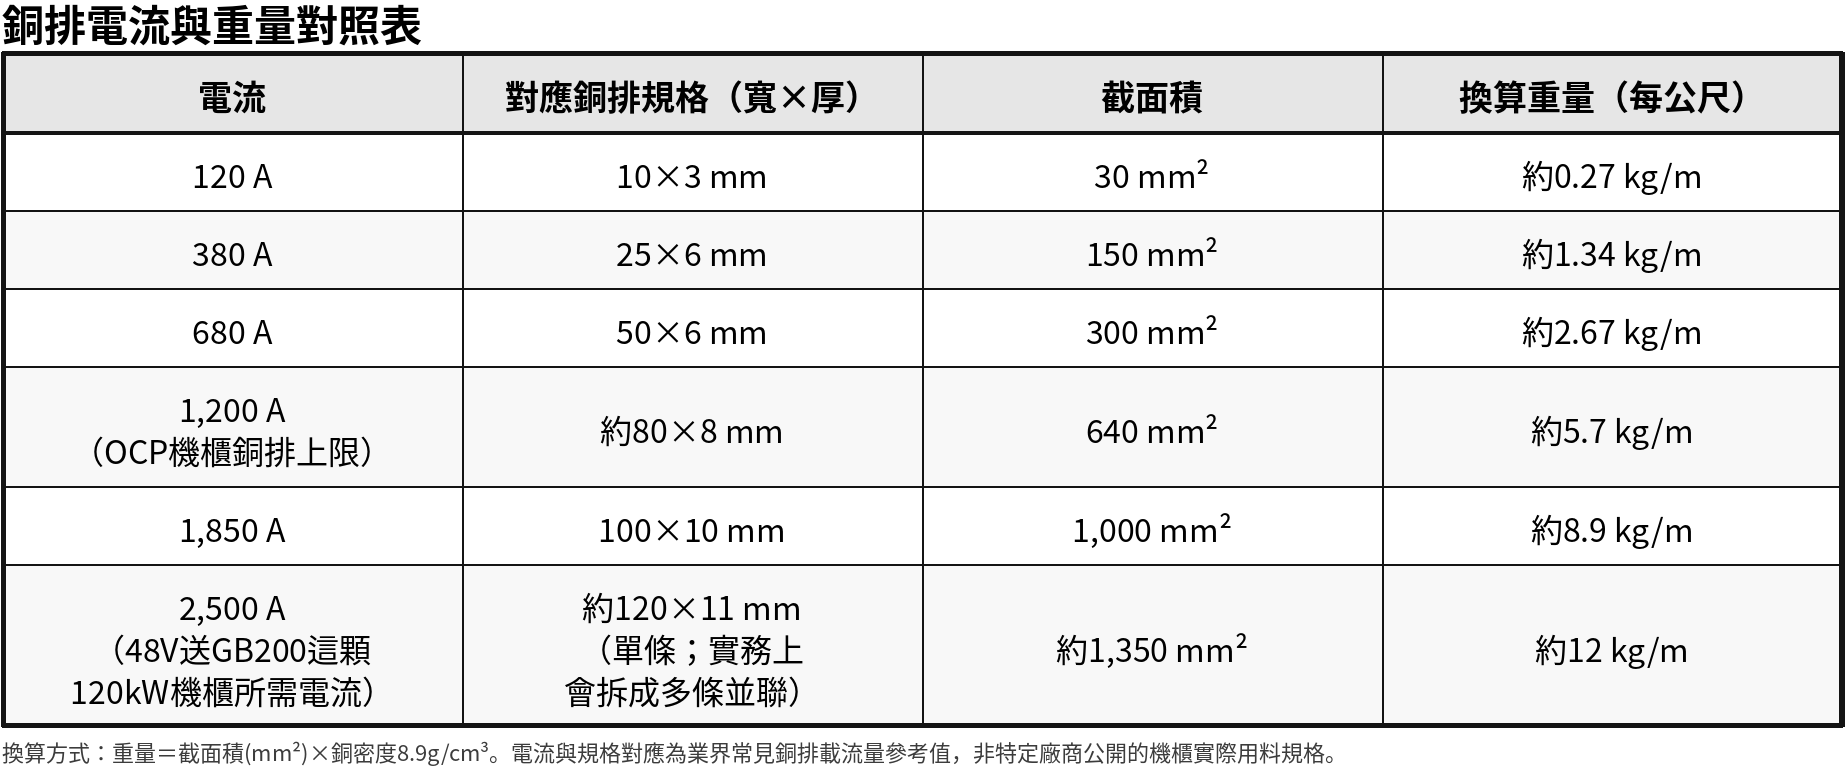
換算成重量更直觀:同樣送120kW,48V需要的銅排(單條計算)每公尺重達12公斤以上,而且實務上還得拆成多條並聯;換成400V只要1.4~1.8公斤,800V更降到0.6~0.9公斤,電壓每往上翻一倍,銅排重量就跟著大幅減重。但問題在下一代:業界預估Rubin/VR200平台的機櫃功耗會上看600kW,若沿用400V,電流會衝回1,500A,又超過銅排上限;換成800V才會回落到750A的安全範圍。這就是為什麼400V架構都還沒完全鋪開,業界就得在不到一年內衝去800V,加上NVIDIA機櫃功耗還在以每一到兩年3到5倍的速度往上衝,兩件事疊在一起逼出來的結果。這也解釋了台達電、光寶科的產品時程表上,400V跟800V幾乎是同一年(2026年)同步送樣量產,而不是等400V吃到飽了才開始做800V。
有些設計還會把電力轉換獨立成一個「電源側邊櫃」(Sidecar),只負責把市電轉換成800V高壓直流,再送進運算機櫃;運算機櫃裡就只需要做「高壓直流轉低壓直流」這一步,省下的空間可以塞進更多運算設備。
二、台達電、光寶科為什麼也有液冷?
台達電、光寶科做的液冷,指的都是「冷板式」(直接晶片液冷),不是把整台伺服器泡進液體裡的「浸沒式」。冷板式的液體流進一個包住晶片的密封金屬冷板,跟電路板完全隔開,不會直接碰到任何電子元件,所以不需要用不導電的特殊液體,業界主流用的其實是PG25:75%水加25%丙二醇(一種甘醇類化合物),再加一點抗腐蝕、抗菌的添加劑,成本比浸沒式用的介電流體低很多。這也是為什麼冷板式液冷能快速鋪開成主流方案,而不是被高成本卡住;至於整台伺服器直接泡進液體的浸沒式,因為液體會直接接觸電路,才真的需要用矽油、礦物油或特殊合成介電流體這類不導電的液體,目前成本跟普及度都還不如冷板式。現在AI機櫃的功率已經高到供電跟散熱幾乎綁在一起設計,這也是為什麼原本做電源的台達電、光寶科,這幾年都一起做起了液冷。
1. 台達電(2308)
台達電的液冷產品線比較偏向「新舊資料中心通吃」的策略。針對既有機房改造,它推出300kW的L2A(Liquid to Air,液對氣)CDU,特色是不需要挖高架地板、不用重拉昂貴管線,直接就能加裝。針對全新蓋的資料中心,則升級成L2L(Liquid to Liquid,液對液)CDU,散熱能力拉高到2,000kW,另外也有對應晶片直接接觸的冷板設計,以及4U、6U機架式CDU(140kW / 250kW規格)。市調機構TrendForce的產業報告也指出,CDU依部署方式分成in-row跟sidecar兩大類,其中sidecar是目前市場主流架構,台達電是這個領域的領導廠商。
2. 光寶科(2301)
光寶科原本的強項是「供電」——AI伺服器電源、機櫃級供電、800 VDC架構。但現在AI機櫃的功率已經高到供電跟散熱幾乎綁在一起設計,誰負責供電,很自然就會被要求一起把散熱做好。光寶科這幾年陸續推出in-Rack CDU(機櫃內冷卻液分配裝置)、in-Row CDU(櫃列式冷卻主機)、Liquid to Air Sidecar(水對氣散熱櫃)等產品,在SC25、Computex等展會上展示過2.1MW in-row CDU、280kW in-Rack CDU、140kW Sidecar等規格,其中Sidecar產品還拿到輝達全球僅三家的推薦供應商資格。
更重要的是,光寶科在2026年9月宣布策略投資波蘭液冷公司DCX Liquid Cooling Systems,金額約1.76億美元、取得約25%股權。DCX的強項是更大規模的冷卻液分配單元——企業機櫃級CDU功率涵蓋600kW到2.6MW,超大型資料中心的設施級CDU更高達16MW。簡單說,光寶科自己在中小型液冷產品上已經有基礎,這次投資是為了直接拿到「更大規模、設施等級」的液冷技術,把供電跟散熱兩條線徹底整合成一套完整方案。
三、康舒有機會嗎?技術差異與產品進度
跟台達電、光寶科比起來,康舒目前的AI布局重心明顯集中在供電端,還沒有自己的一整條液冷CDU產品線。2026年1月,康舒攜手母集團金寶正式發表1MW HVDC電源機櫃,支援±400V或800V架構,董事長許介立直接把台達電列為標竿對手;33kW的機架式電源(Power Shelf)已經對應GB300平台量產,針對下一代Rubin平台則規劃72kW產品,目標是把AI相關營收占比從2025年的20%拉高到2026年的30%。
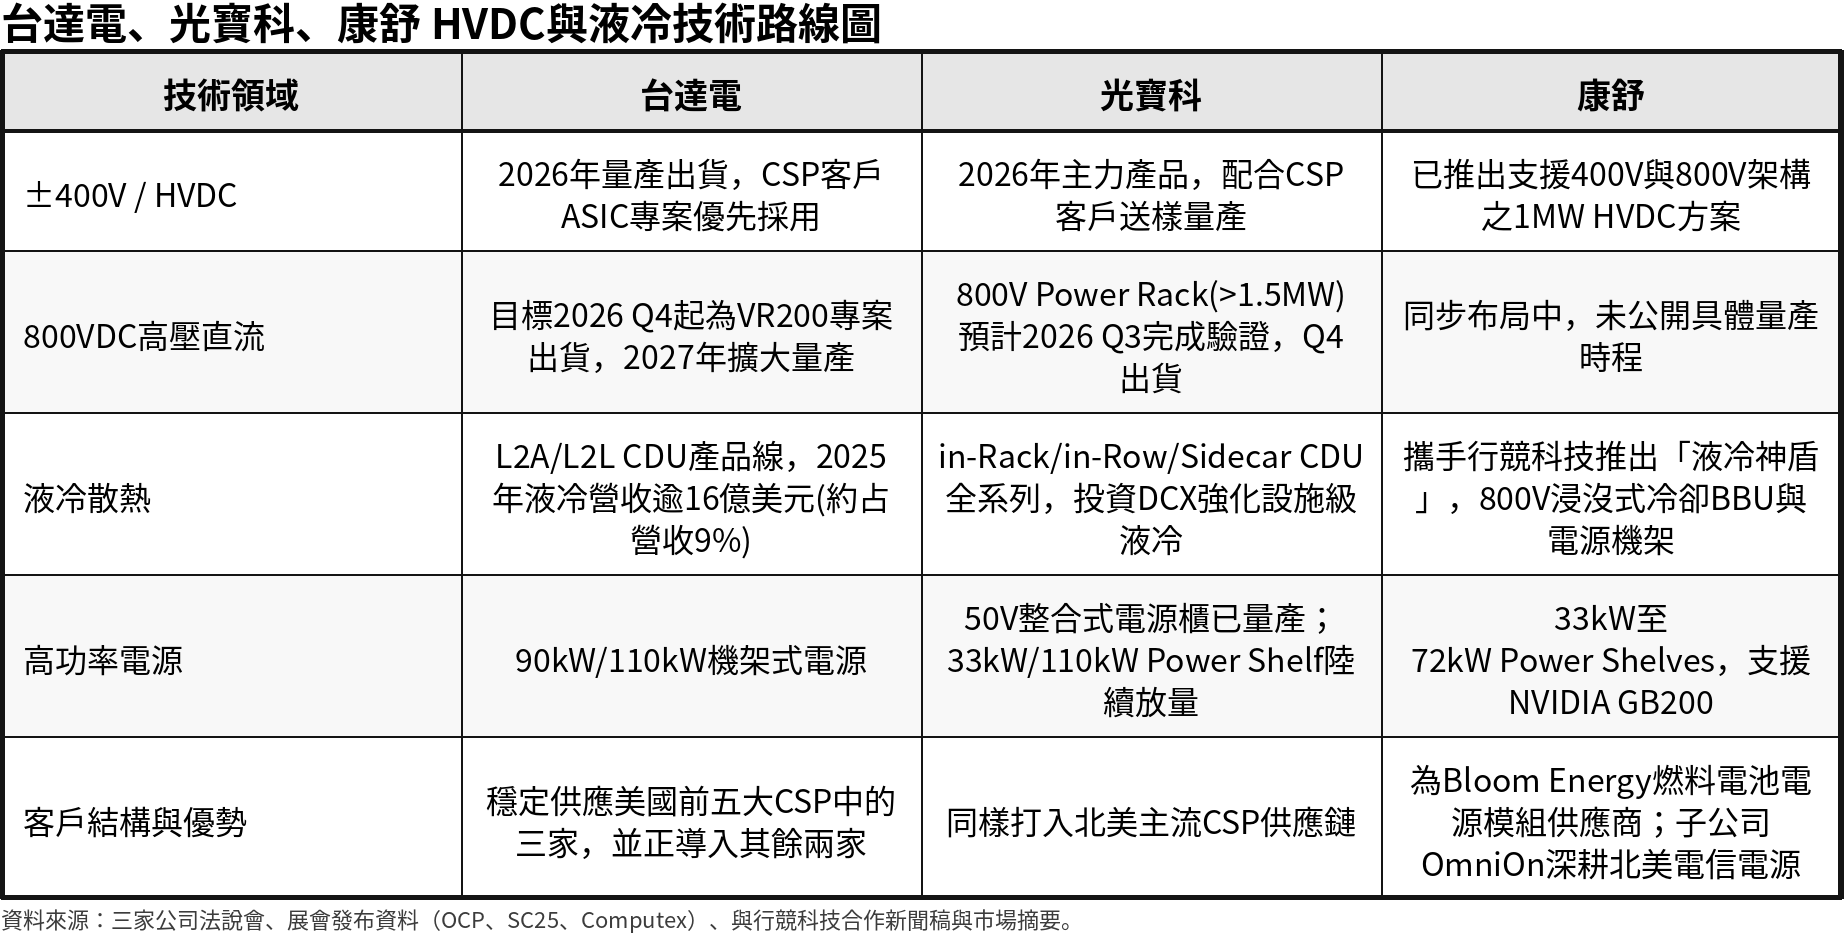
從上面這張技術路線圖就能看出各家的側重點:HVDC這條線康舒已經有1MW方案,跟台達電、光寶科同場競技;液冷這一塊,康舒走的是一條不太一樣的路,2025年12月,康舒與電動車電池熱管理公司行競科技(XING Mobility)合作,推出被業界稱為「液冷神盾」的產品:800V高壓直流備援電池模組(BBU)與電源機架,採用全浸沒式冷卻,每顆電芯直接泡在絕緣冷卻液裡,大幅降低熱失控風險,還附上10年性能保固。行競今年4月先推出48V版本試水溫,短短數月內就完成到800V等級的產品縱深。
要留意的是,康舒這條液冷路線跟台達電、光寶科不太一樣:「液冷神盾」處理的是電源側的熱管理,備援電池跟電源機架不要熱失控;台達電、光寶科的CDU處理的則是運算側,直接幫GPU機櫃散熱,避免降頻。
四、三家公司2026年Q2與上半年財務數據對比
五、NVIDIA平台耗電量到底飆升了多少?
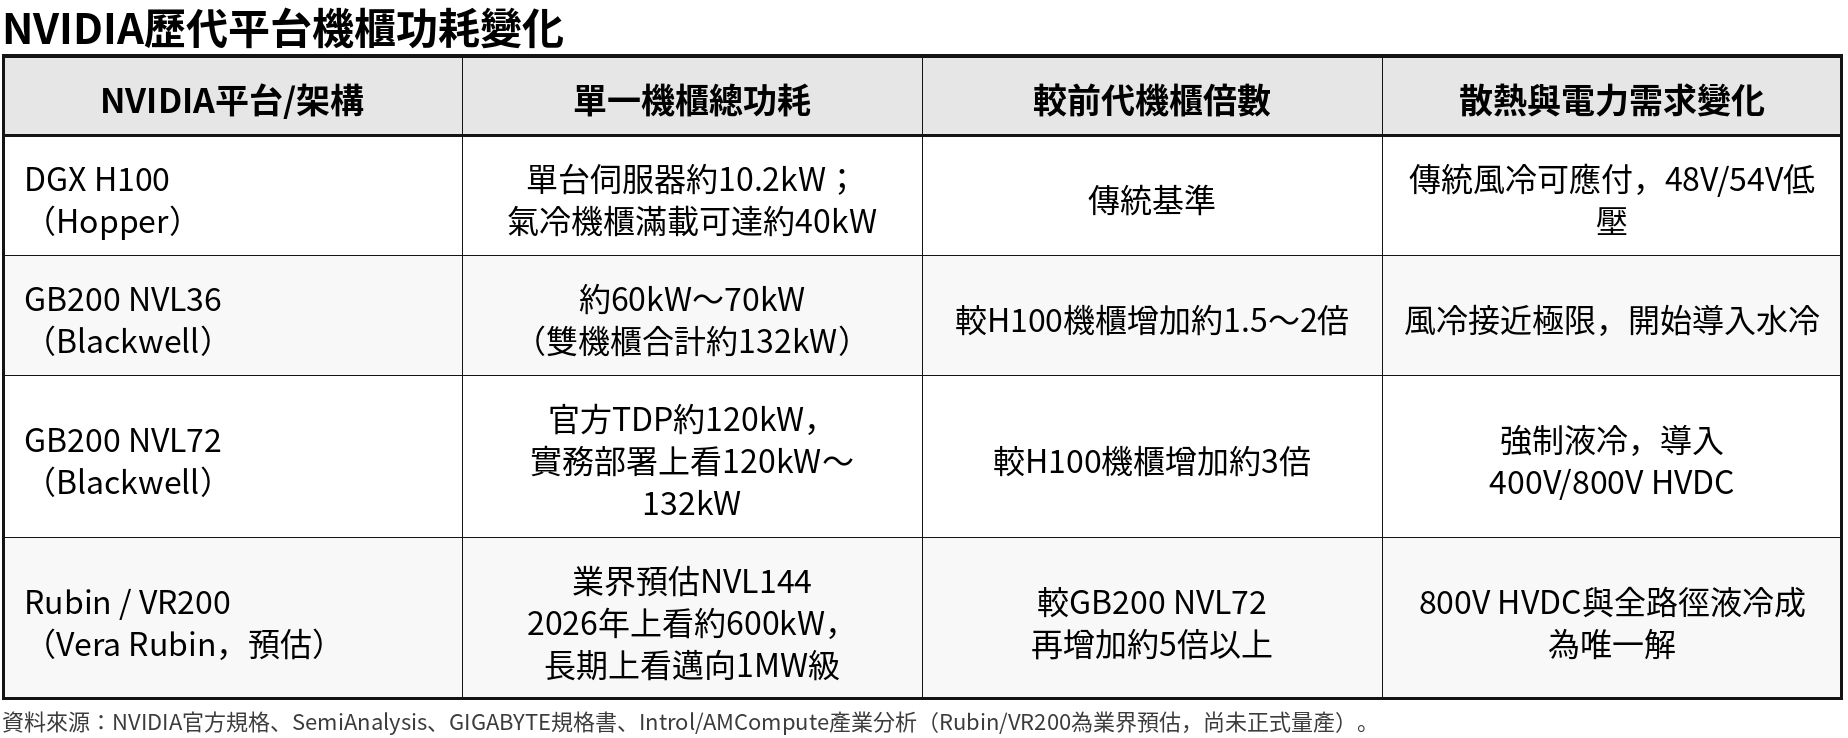
單看數字或許無感,但把每一代平台的機櫃功耗放在同一張表上更驚人。NVIDIA官方公布的GB200 NVL72機櫃TDP大約120kW,實際部署案例(系統商規格書)則落在120kW到132kW之間;作為對照,單台DGX H100伺服器官方標示功耗是10.2kW,四台裝滿一個氣冷機櫃,總功耗可以衝到40kW以上——這已經是傳統機房設計的上限。換句話說,短短兩個世代,同樣一個機櫃的功耗就多了約3倍。
更值得留意的是,市場研究機構與業界白皮書已經在討論下一代Rubin平台(代號VR200),Vera Rubin NVL144機櫃業界預估在2026年就會挑戰600kW,長期甚至有機會邁向兆瓦(1MW)等級的機櫃設計。這代表NVIDIA帶動的機櫃功耗成長曲線完全沒有趨緩的跡象。
省下來的電就是多出來的算力,AI 電力系統大廠的定價權戰役
綜合來看,AI資料中心的省電問題,本質上就是電壓、電流跟散熱這三件事的物理極限問題,而800V HVDC正是把這些物理原理轉換成實際效益的關鍵一步。根據DC電源架構開發商Enteligent在2026年2月發布的技術白皮書,一座10MW規模的AI資料中心導入800VDC架構,除了可以省下400萬到800萬美元的資本支出之外,每年跟能源相關的營運支出(OpEx)也可望降低約8%到12%——這個數字來自減少AC/DC多次轉換損耗、線路發熱降低,以及散熱用電跟著減少三個因素疊加的結果(要留意這是白皮書發布方自己的產業推算,並非獨立第三方稽核數字)。以一座100MW等級的資料中心估算,省下8%到12%的用電,等於多擠出8MW到12MW可以拿去裝新一代GPU——在電網已經很難核准新增大用電量的現實下,這種「省下來的電=多出來的算力產能」邏輯,正是CSP業者急著導入800V架構、同時加碼液冷的核心誘因。
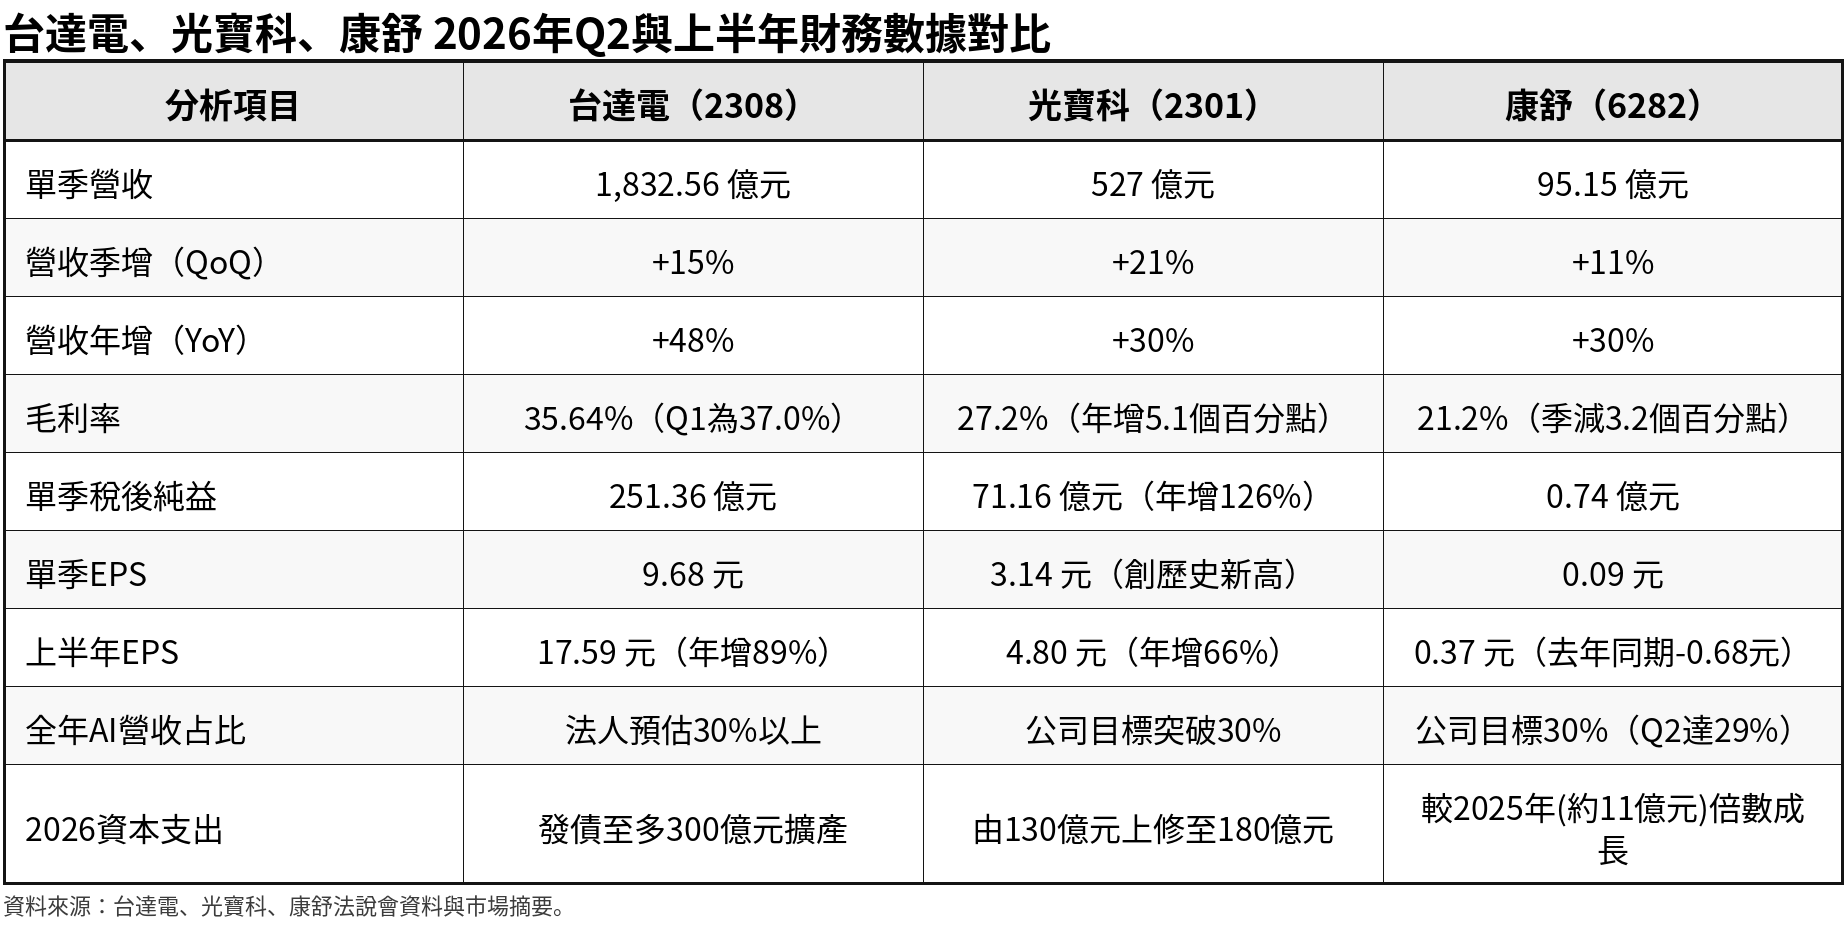
這也是為什麼台達電、光寶科能從單純的「電源供應商」,一路擴大成「AI機房電力系統整合商」的關鍵地位,市場預期兩家的800V機櫃與高階液冷CDU訂單,能從2026年一路看好到下一代Rubin平台放量。三家公司2026年第二季的營收年增率都落在30%左右,方向相當一致,但體質各有不同:台達電規模與獲利穩坐龍頭,光寶科靠AI雲端業務占比過半、液冷布局急起直追,康舒則靠著跟行競科技合作的「液冷神盾」卡進電池側液冷,加上Bloom Energy燃料電池供應鏈,屬於彈性較高的轉機型標的。接下來的關鍵,就看各家公司在400V/800V與液冷架構上的量產進度、以及能不能把NVIDIA持續飆升的機櫃功耗需求,轉換成實際訂單與獲利。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。