
台股逼近五萬點,半導體卻率先轉弱:多頭行情的下一場考驗
台股美股週報|10/05–10/09 完整回顧・10/12–10/16 前瞻
台股距離五萬點大關只差一步,市場氣氛卻在短短幾個交易日內出現微妙變化。
2026年10月5日至9日這一週,加權指數累計上漲837.70點,週漲幅1.73%,延續多頭行情。週一的大幅跳空與逾1.2兆元成交值,一度展現資金強勢進攻的企圖;然而,當指數在週二逼近五萬點之後,推升動能開始減弱,週四更回跌近493點。台股休市期間,台積電美國存託憑證(TSM ADR)與費城半導體指數則持續承受賣壓。
這段行情值得關注的,不只是五萬點能否突破,而是指數上漲背後,市場內部的參與程度、法人籌碼及海外半導體股的相對表現,已經不如表面數字那麼強勁。
本週最重要的判斷是:台股的上升趨勢尚未遭到全面破壞,但短線上漲結構正進入需要重新驗證的階段。
這並不等於多頭行情已經結束,更不代表下週必然大跌。真正需要分辨的是,眼前究竟屬於強勢趨勢中的正常整理,還是一段末升行情逐漸轉入較大幅度修正的開始。
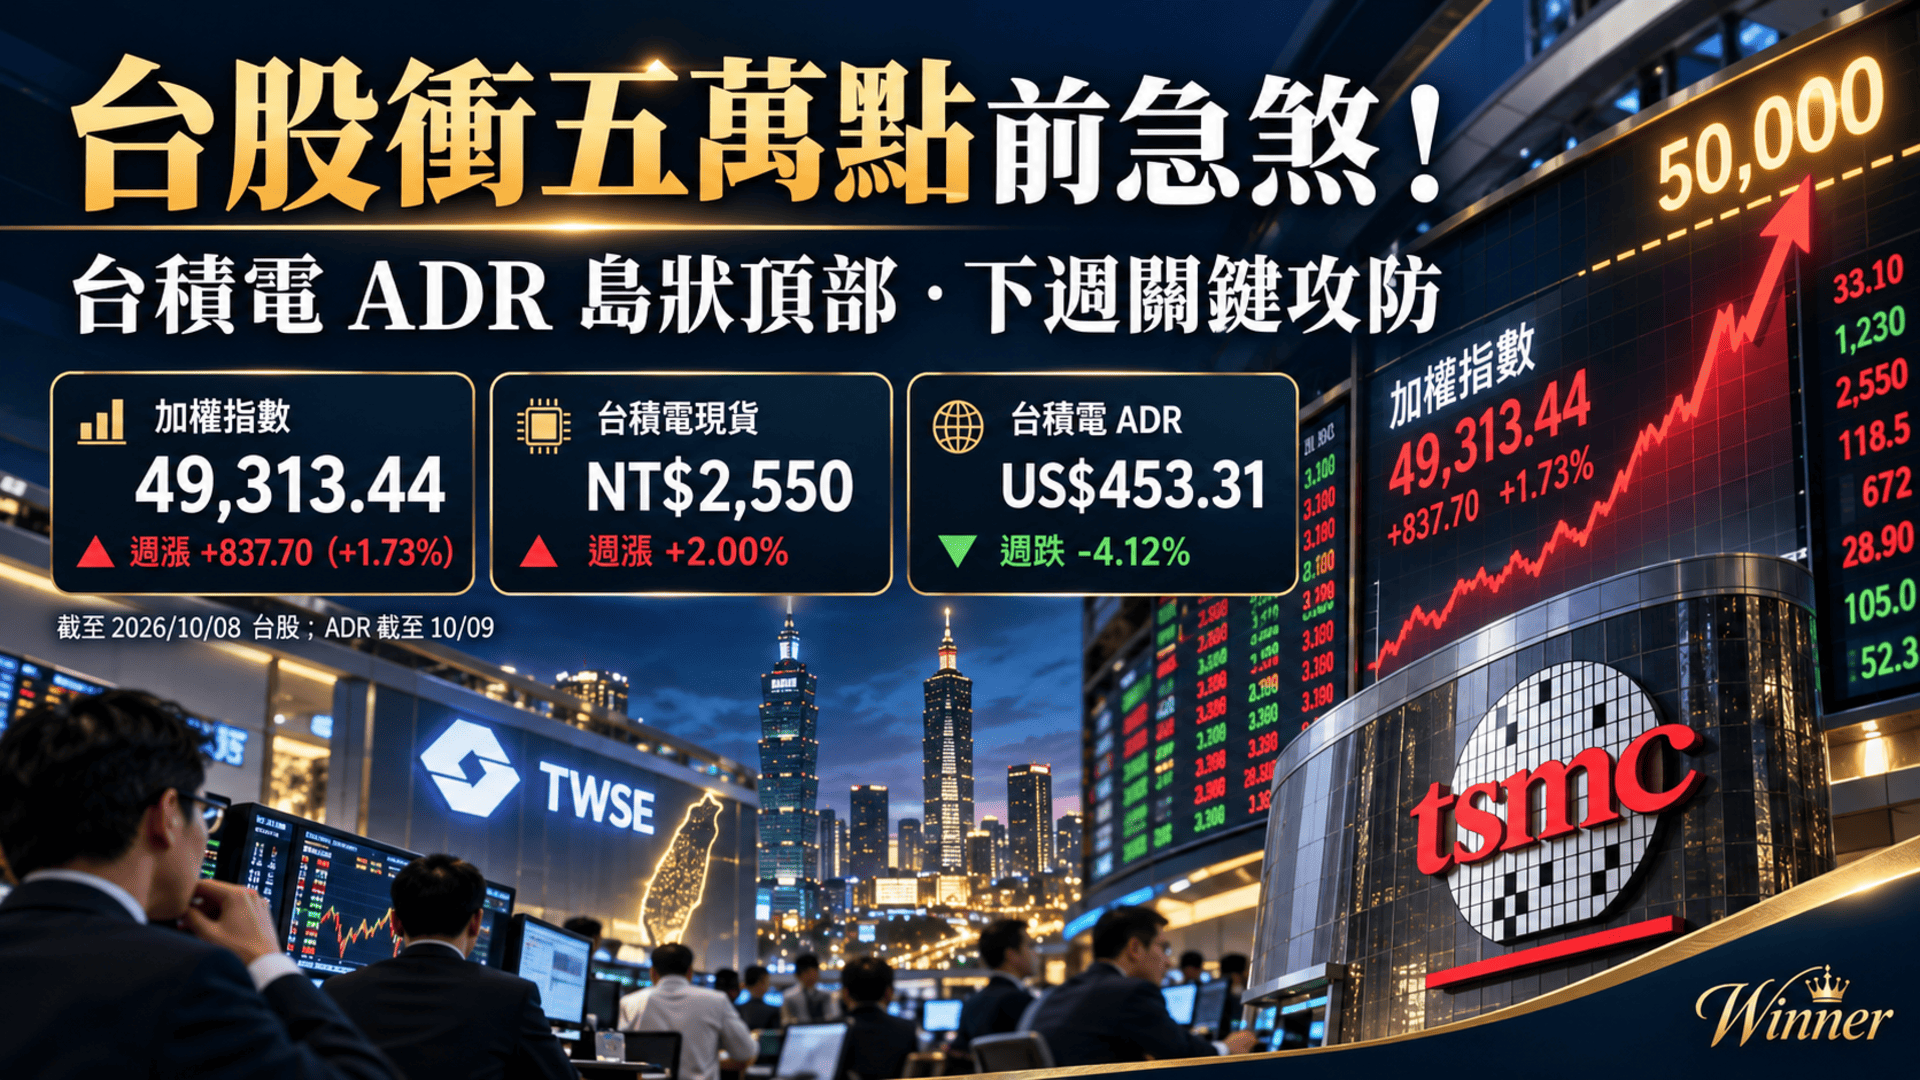
一、本週結論:突破成立,但末升風險升高
台股本週雖上漲 837.70 點、維持第四週週線收紅,但走勢呈現「週初大量突破、週中逼近五萬點、週末回測、海外半導體率先轉弱」。
最需要提高警戒的,不只是台積電 ADR 四連跌,而是四項證據同時出現:
- 10/05 加權大漲 1,236.30 點,上市股票卻跌多漲少。
- 10/06 加權最高 49,968.92,尚未站上五萬點即開始整理。
- 10/07 台積電 ADR 形成完整高檔島狀頂部,10/08–10/09 繼續下跌。
- 10/08 外資現貨大賣,台股跌近 493 點,卻仍未跌破 10/05 大量 K 中值與突破缺口。
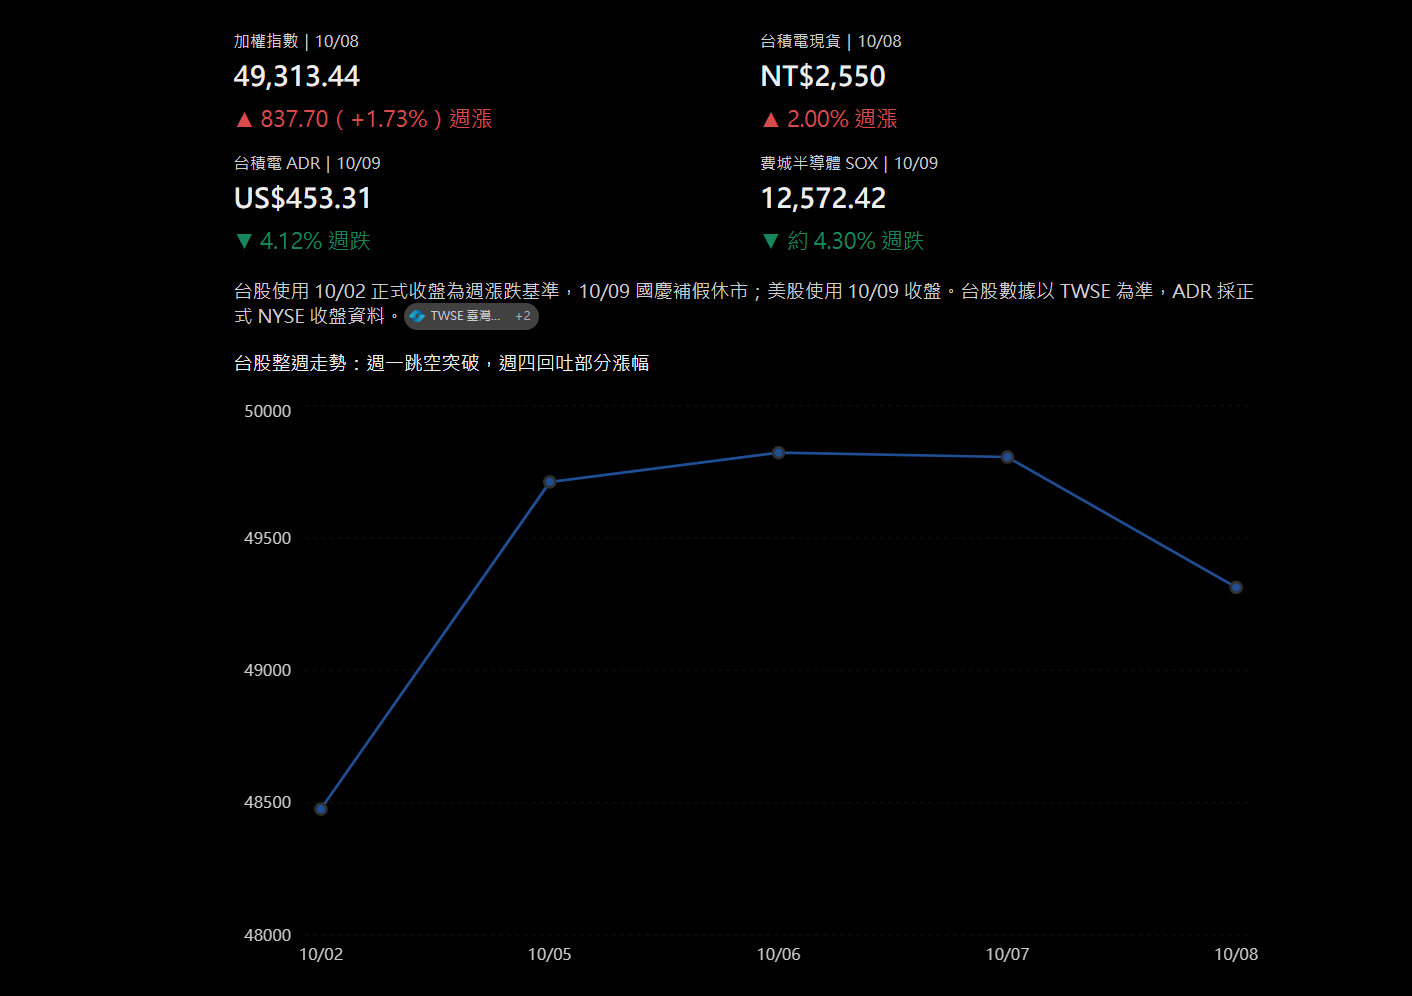
四個交易日,從強勢突破走向高檔整理
由於10月9日為國慶日補假,台股上週只有四個交易日。若以10月2日收盤48,475.74點為基準,至10月8日收盤49,313.44點,加權指數仍累計上漲837.70點。
從四日走勢可以看出相當鮮明的節奏變化:
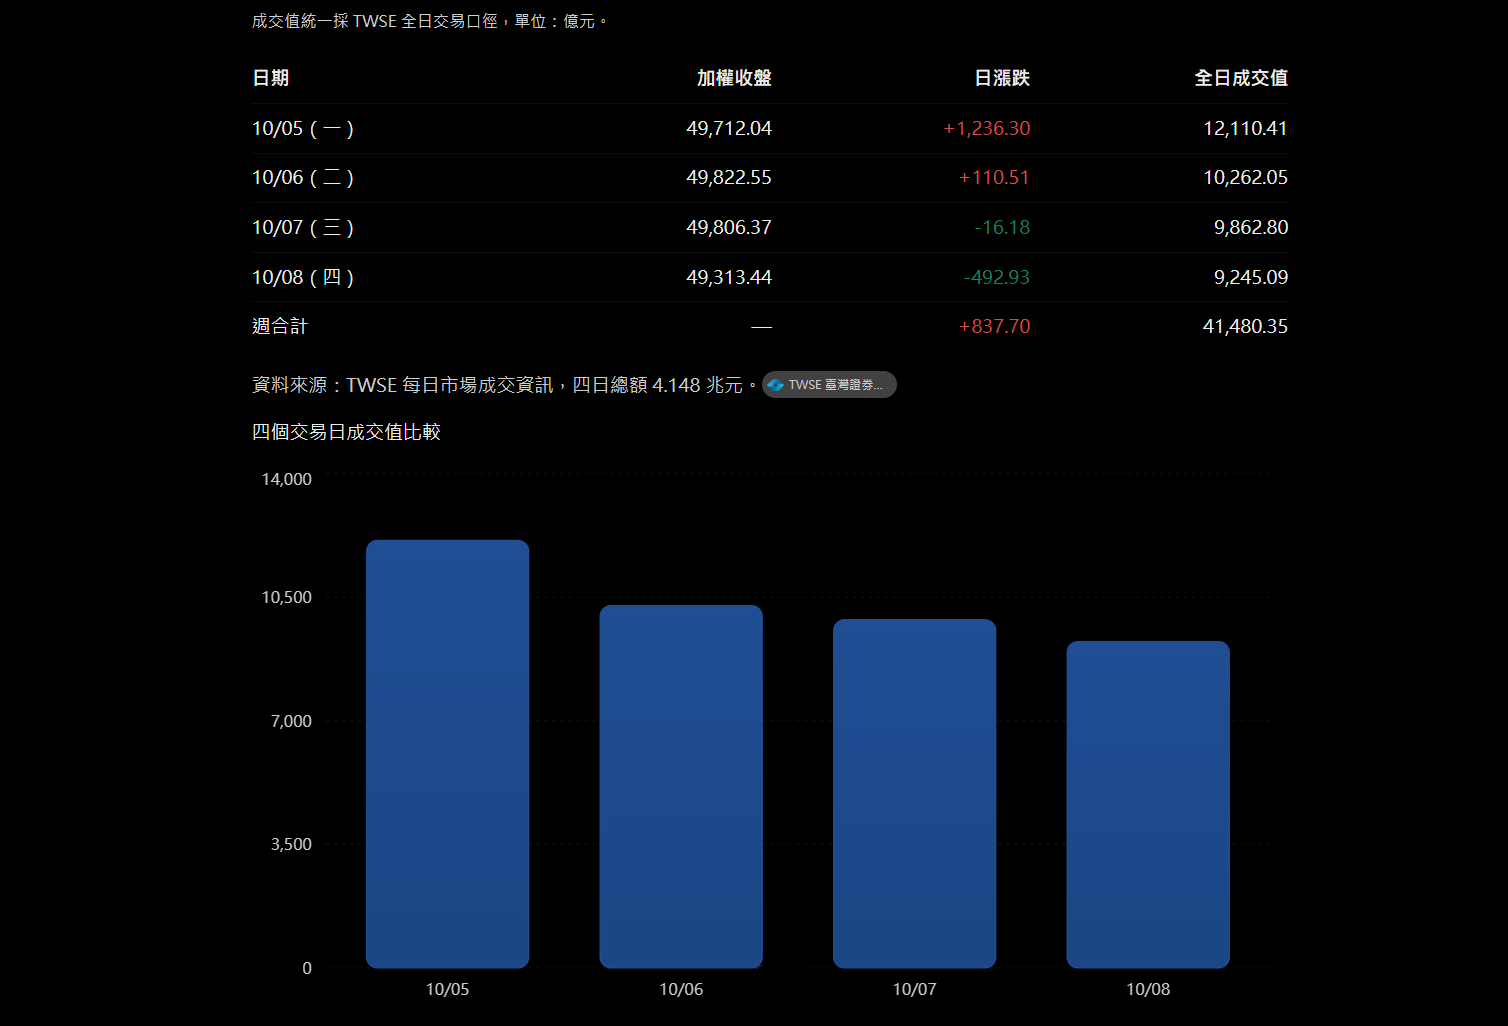
隔日指數最高來到49,968.92點,距離五萬點只剩31.08點;10月7日再度逼近前高,卻未能順利跨越整數關卡。至10月8日,指數最低回測49,189.77點,收盤跌破五日均線。
值得注意的是,交易熱度雖逐日下降,但並未立即降到低迷程度。
10月5日的全日成交值達12,110.41億元;10月8日仍有9,245.09億元。依同口徑的近二十個交易日平均值比較,突破日明顯放量,回檔日也仍維持相當規模。因此,這段行情較適合描述為「放量突破後的縮量回測」,而非簡單定義成「無量下跌」。
但縮量回檔也不保證支撐必然有效。成交值下降究竟代表賣壓減輕,還是買盤追價意願退縮,仍須由下一階段的價格反應加以確認。
二、指數愈接近五萬點,市場廣度反而暴露分歧
10月5日是一個值得納入交易紀錄的特殊案例;
當天加權指數暴漲逾千點,依證交所股票分類統計,上市股票卻只有364家上漲、631家下跌。
這個現象反映出一個重要事實:加權指數的大幅上漲,未必代表多數投資人的持股同步受惠。
市值加權指數容易受到大型權值股影響。當台積電及部分大型電子股強勢上漲,即使市場內部仍有大量個股走弱,指數仍可能創下亮眼漲幅;櫃買市場也透露類似訊息。櫃買指數從10月2日的426.93點,至10月8日收在426.71點,整週微跌約0.05%;相較之下,加權指數卻上漲1.73%。
這種差距代表上漲動能並未均勻擴散至中小型股。
不過,市場廣度偏弱並不是行情即將反轉的充分證據。過去的強勢多頭市場,也可能長時間由少數大型企業領漲;關鍵在於後續變化。
如果大型權值股休息時,其他產業能逐漸接棒,市場仍可能透過良性輪動延續行情;反之,如果權值股開始回檔,中小型股又無法承接,先前被指數掩蓋的結構性弱勢,就可能加速浮現。
對下週而言,觀察櫃買指數、上市股票漲跌家數與權值股之間是否重新同步,重要性並不亞於五萬點本身。
三、台積電現貨尚未全面轉空,ADR卻率先出現島狀反轉
台積電因為權值的原因,便是這跨市場觀察最重要指標企業之一。
台積電台灣現股在10月6日觸及2,590元的週內高點,10月8日收在2,550元。相較10月2日的2,500元,整週仍上漲2%。
從技術結構看,現貨雖已跌破五日均線,但仍在十日與二十日均線之上,10月2日至5日留下的2,515至2,545元上升缺口也尚未回補。也就是說,現貨短線動能已經減弱,但尚不能視為中期上升結構全面失效。
真正值得提高警戒的,是台積電ADR在美國市場形成的價格型態。
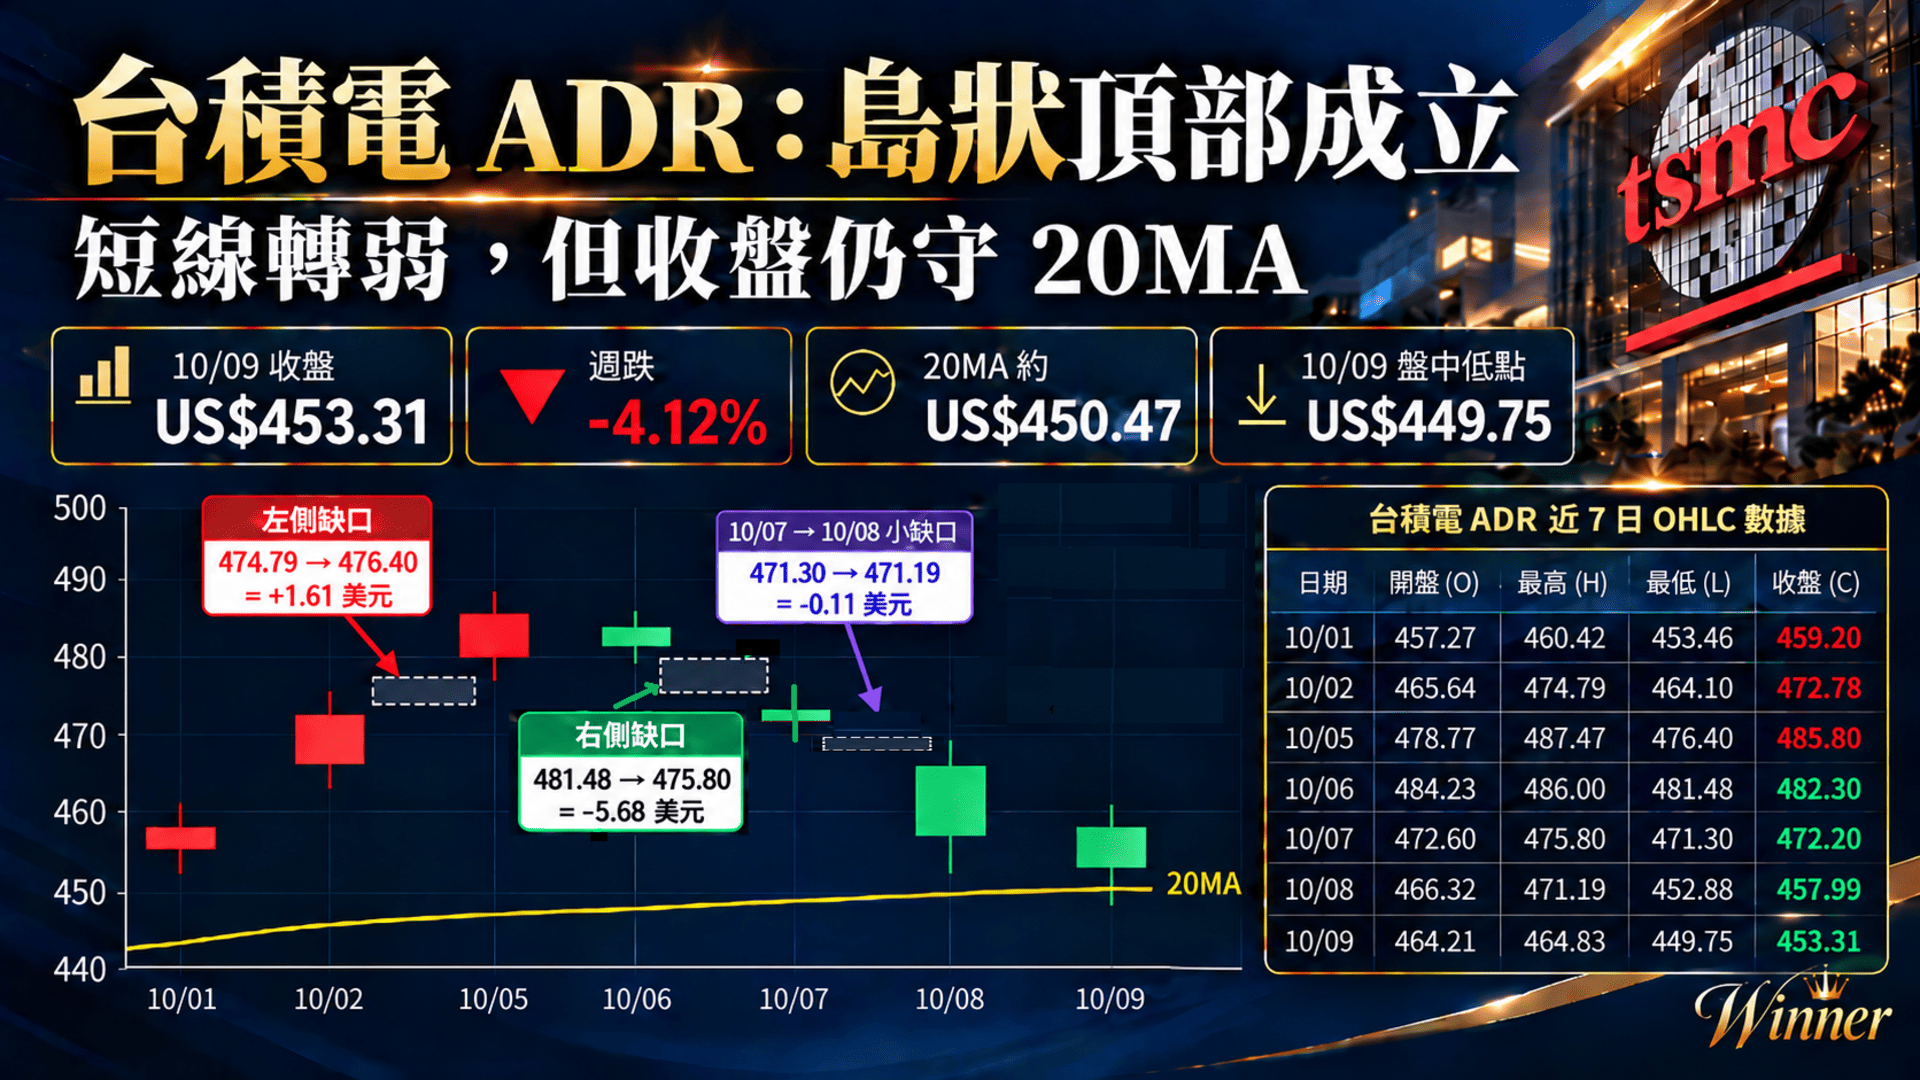
10月5日,ADR向上跳空,最低價476.40美元,高於10月2日最高價474.79美元。10月6日維持在高檔,最低價為481.48美元。
然而10月7日行情急轉直下,當日最高價僅475.80美元,低於前一天最低價481.48美元,形成明確向下跳空。
以10月5日至6日作為高檔島區,左側與右側的價格跳空共同構成典型的島狀反轉結構;10月7日最高價475.80美元,仍比島區最低價476.40美元低0.60美元,保留價格區間的隔離。
這是能以歷史高低價客觀驗證的技術現象,而非單純因為股價下跌,就主觀套用看空型態;隨後ADR於10月8日、9日繼續下跌,最終收在453.31美元,全週下跌約4.12%,連續四個交易日收黑。
但這裡仍有一項重要區別:
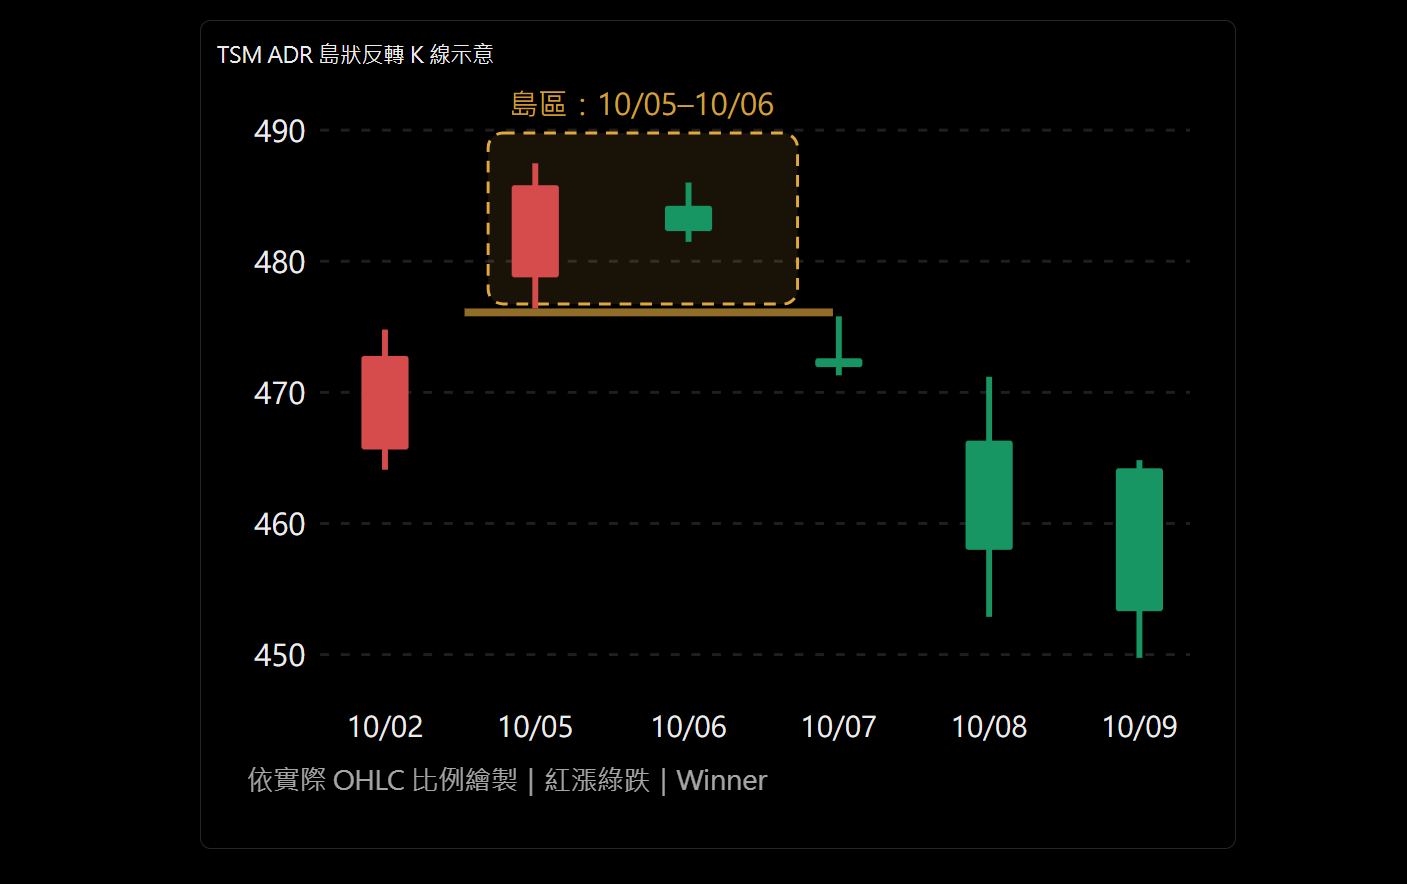
10月9日ADR盤中最低來到449.75美元,短暫跌破約450.47美元的二十日均線,收盤卻回到453.31美元。換言之,島狀反轉的價格結構已形成,但二十日均線尚未被收盤價有效跌破。
此外,原先左側向上缺口的價格下緣雖已被後續低價向下跨越,並不表示整個島狀反轉已遭破壞;475.80至476.40美元的價格隔離仍然存在,是否重新進入島區,必須另行觀察。
後續較重要的修復訊號,是ADR能否先收復約465至470美元區域,進一步重新進入476.40美元以上的島區,甚至回補至481.48美元附近;若這些條件逐步成立,島狀頂部對短線行情的負面意義才有理由降低。反之,若二十日均線持續失守,反彈又缺乏力道,就必須提高對修正延伸的警戒。
四、美股並未全面轉弱,半導體卻與大盤明顯分化
如果只看美國大型指數,10月5日至9日其實不算悲觀的一週。
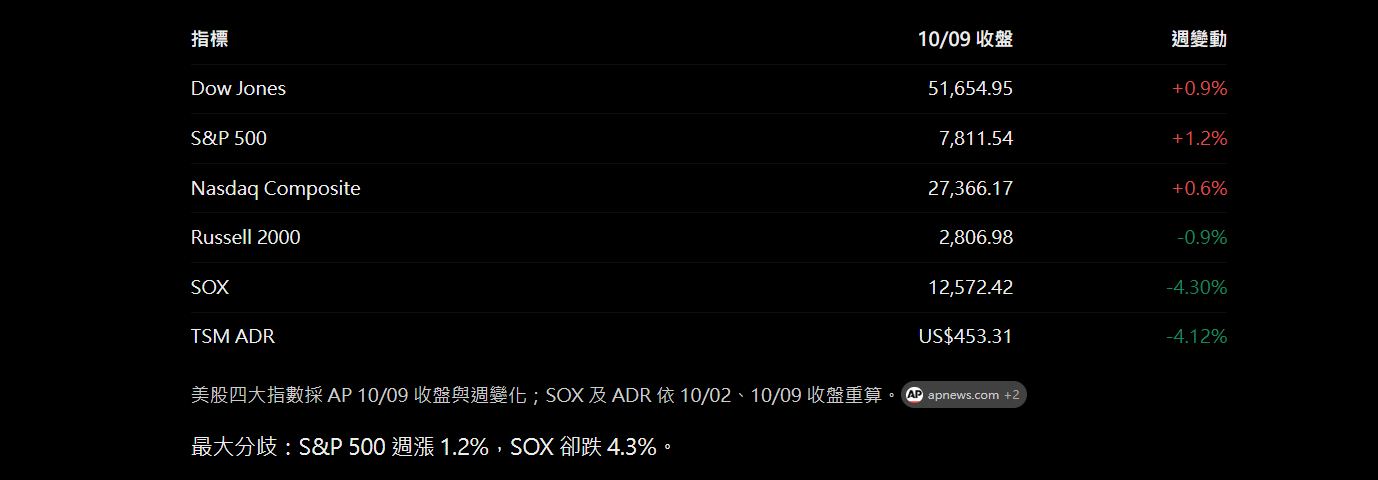
相較之下,費城半導體指數收在12,572.42點,單週下跌約4.30%。
這種差異顯示,美股資金並非全面撤退,而是在不同產業之間重新調整配置。大型股與部分其他科技領域維持相對韌性,但此前漲幅顯著的半導體族群面臨較大的評價修正壓力。
值得注意的是,半導體產業的基本面並沒有在同一週同步崩壞。
台積電10月8日公布的營收資料顯示,2026年第三季營收約新台幣1.49兆元,年增約50%,高於市場原先預期。9月單月營收也呈現強勁年增表現。這形成一個值得深入理解的金融市場現象:企業營運仍然強勁,股票價格卻可能提前反映更高的風險溢酬與估值要求。
股價反映的不只是當期獲利,更包括未來成長率、資本支出、企業估值,以及資金願意為這些獲利支付多少價格;當市場先前已對AI需求、先進製程與半導體擴產抱持高度期待,即使企業交出亮眼成績,股價也未必能持續以相同速度上漲。
宏觀環境進一步增加了這種不確定性:
10月9日,美國十年期公債殖利率約5.24%。高利率環境意味著未來獲利折現後的價值更容易受到壓抑;同時,能源價格高檔震盪與地緣供應風險,也使市場重新關注通膨與聯準會後續政策。
這些因素提供了半導體估值承壓的合理解釋,但並不能將單週跌幅完全歸因於利率或油價。
更重要的是,基本面強弱與股價短期走勢可以不同步。 對長期產業前景維持樂觀,和對短線技術風險保持戒心,並不矛盾。
五、法人籌碼從積極買進轉為調整,槓桿卻沒有同步下降
台股本週另一個值得重視的變化,是外資資金方向快速轉折。10月5日,外資在集中市場買超約719億元;10月8日卻轉為賣超約759億元。四個交易日合計,外資約賣超236.56億元。這並不代表外資已全面撤出台股,但至少顯示週初的大幅買盤,未能一路維持至週末。
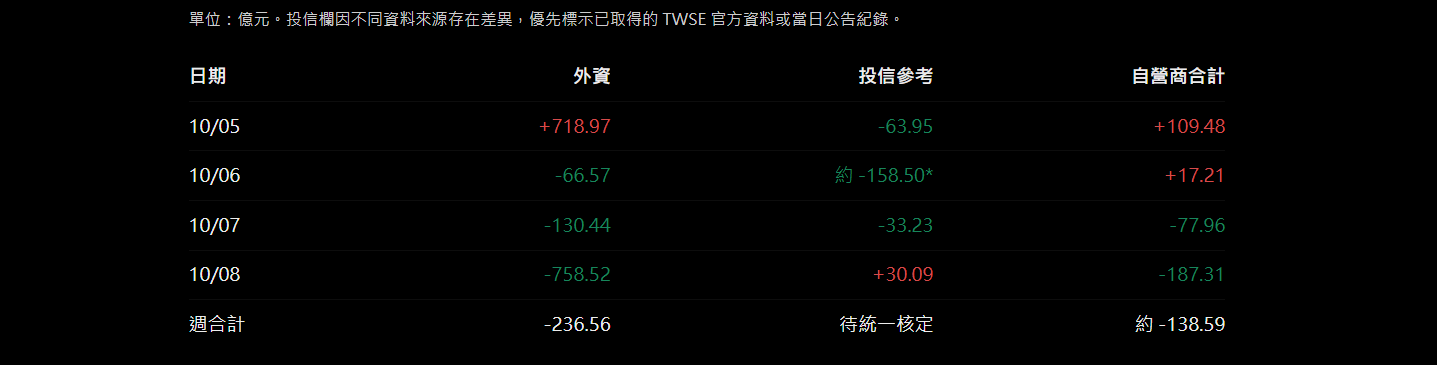
至10月8日,外資台指期貨未平倉淨部位約為負83,194口,較10月2日的負80,304口增加約2,890口淨空部位。其中10月8日單日淨空增加約4,093口。這反映外資期貨部位的防禦色彩提高,但淨空部位也可能包含現貨避險與跨市場交易需求,不能直接解讀成外資對未來指數跌幅的預測。
另一方面,上市融資餘額從10月2日約6,351.04億元,增加至10月8日約6,464.06億元,增幅約113.02億元;尤其10月8日指數大跌近493點,融資餘額卻單日增加約64.05億元。
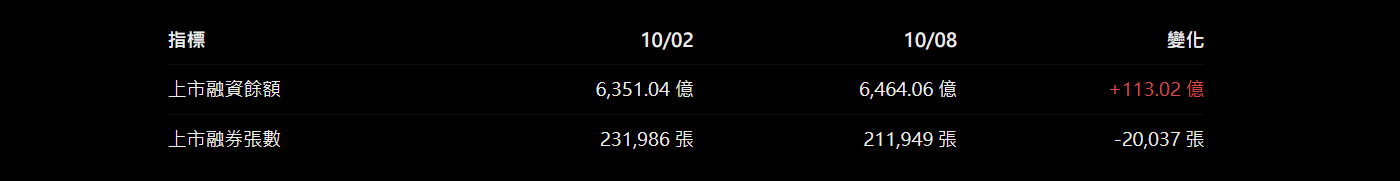
若後續行情順利回升,融資增加可能只是承接資金;但若重要支撐接連跌破,增加的槓桿反而可能放大短線波動;因此,目前需要提高風險敏感度,卻還不能把融資增加直接等同於即將發生大規模多殺多。
六、艾略特波浪:五萬點附近可能是末升段,但還不到宣告結束的時候
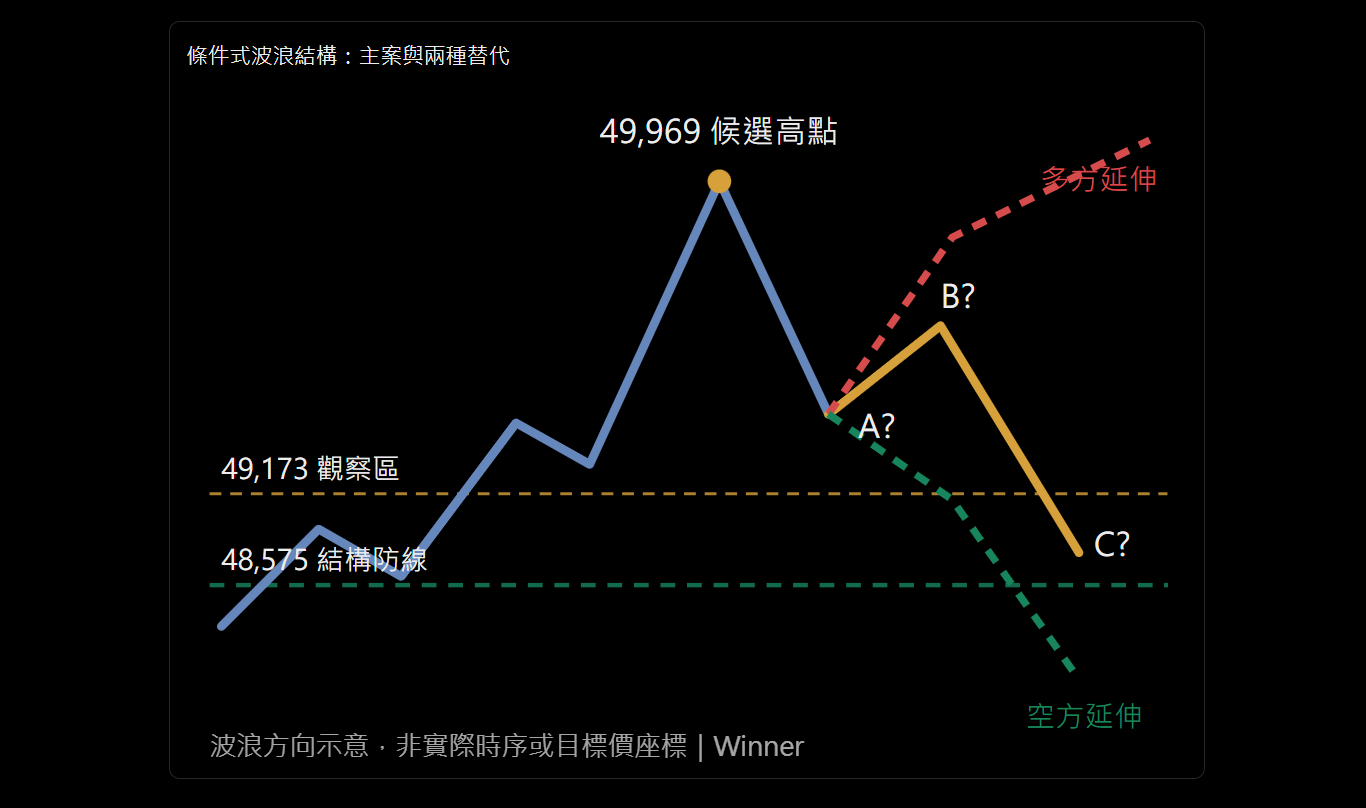
技術分析最容易出現的錯誤,是在價格高點形成之後,急於替整段行情找到一個看似完美的浪數;如果以9月中旬以來的上升波段觀察,10月6日高點49,968.92確實具備成為短線重要轉折點的條件。
這一帶同時出現數項值得注意的現象:指數接近五萬點後推進速度放緩、成交值下降、市場廣度偏弱,以及台積電ADR形成高檔島狀反轉。
但艾略特波浪理論中的第五浪終點,不應只靠單一高點或一根長黑K棒認定;目前較合理的研究假設,是將49,968.92暫列為候選高點,觀察市場是否開始形成ABC修正結構。10月8日低點49,189.77可以先視為潛在第一段下跌的參考位置;然而,是否真正形成A浪,仍須等待後續反彈及第二段回測出現,才能提高確認程度。
假如指數先反彈至49,426至49,823點區域,卻在成交值與市場廣度未改善的情況下再度轉弱,就有理由提高對修正過程中B浪反彈的懷疑。
反之,若指數重新突破49,968.92,櫃買市場與上漲家數同步改善,而且台積電ADR及費城半導體指數回穩,則必須保留原來上升第五浪尚未結束的替代解釋。
波浪分析真正的價值,在於讓不同市場路徑具備可驗證、可修正的條件,而不是用一組固定浪數預言未來。
七、下週關鍵價位:短線買盤承接區與突破結構防線不能混為一談
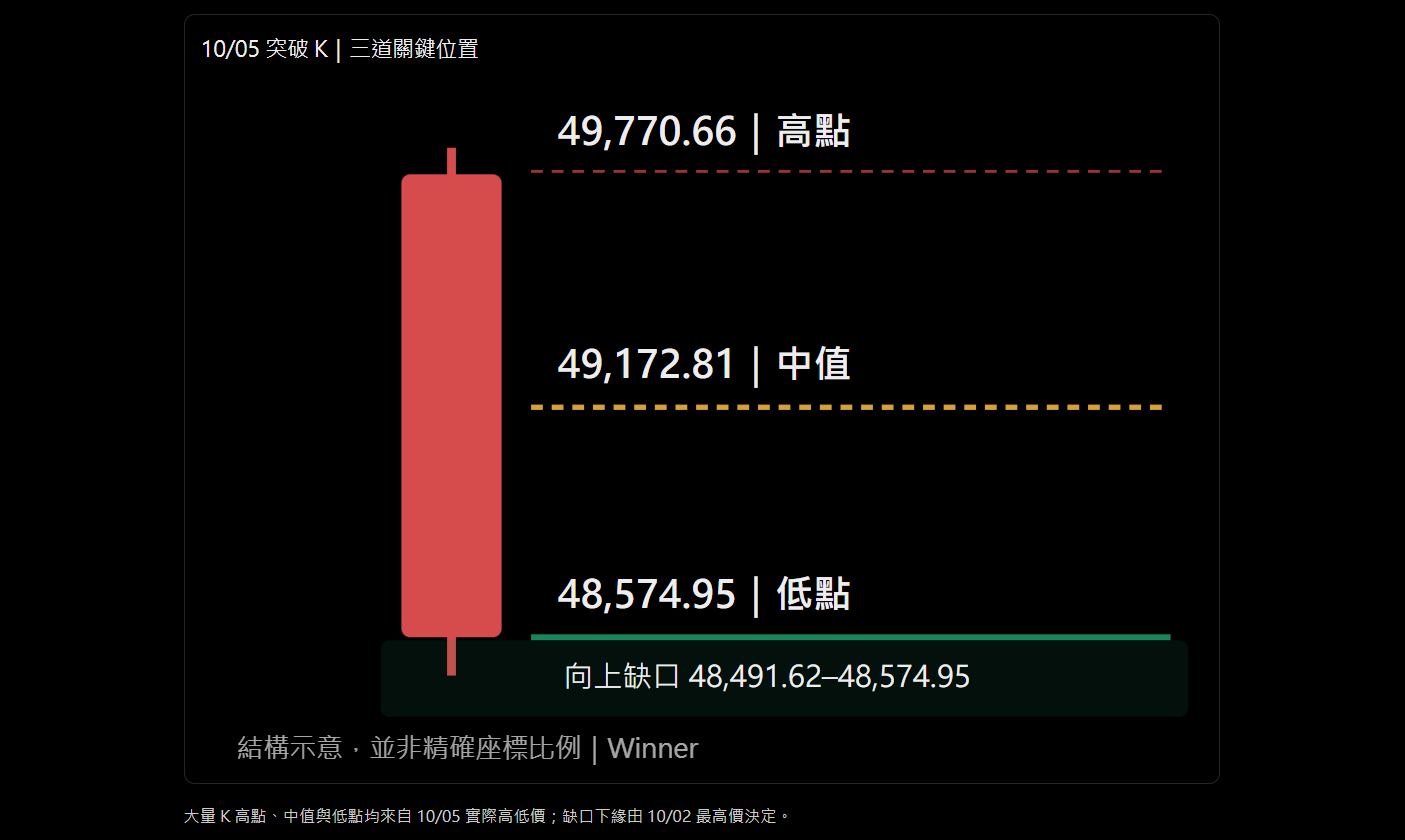
10月12日至16日這一週,加權指數首先要面對的是49,173至49,190點區域;其中49,172.81點,是10月5日大量突破K棒最高價與最低價的算術中值;49,189.77點則是10月8日盤中低點。
兩者相距不遠,構成第一個值得觀察的短線價格區。
若短線回測後能在這個區域附近獲得買盤承接,並重新站回約49,426點的五日均線,接下來才有機會挑戰49,712至49,823點的近期收盤密集區;反過來說,如果第一承接區持續失守,應依序觀察約48,890點的短線回撤參考,以及48,724點附近的十日均線。
更重要的結構性防線,則落在48,575至48,492點。
其中48,574.95點是10月5日大量突破K棒最低價,48,491.62點則是前一交易日最高價,也是10月2日至5日向上跳空缺口的下緣;這兩個位置的意義,比大量K棒中值更直接。
若指數跌破48,574.95點,意味著突破日的整個交易價格區域受到向下穿越;如果再有效跌破48,491.62點,則原先的上升缺口已失去價格隔離優勢,突破結構的完整性將明顯下降。
屆時才能進一步提高對48,206至48,223點區域的關注。該區結合10月2日盤中低點48,205.81,以及選定上升波段黃金切高率約38.2%的費波南西回測參考。
然而,費波南西價位取決於選用的波段起訖點,並不具有保證支撐的效果。
換言之,49,173至49,190點是短線籌碼承接觀察區;48,575至48,492點才是原先大量突破結構能否維持的重要驗證區;交易判斷不能把這兩種不同層級的價格位置混為一談。
八、10月12日至16日:三個情境與四個重要事件
展望下週,市場同時面對技術面回測、海外半導體走勢與重大基本面消息。本期維持三種條件式情境,原稿所設定的研究權重分別為中性整理45%、空方修正延伸35%、多方修復20%。這些數字只是分析上的主觀權重,不是依歷史樣本統計推導的漲跌機率。
第一種情境,是高檔中性整理:
如果49,173至49,190點附近出現買盤承接,指數重新站回五日均線,櫃買與市場廣度沒有持續惡化,行情可能先以區間震盪消化前一週的獲利調節;此時,即使出現反彈,也要觀察成交值是否回升,以及海外半導體是否同步修復,不能只因指數上漲,就直接認定新一輪主升段已經展開。
第二種情境,是修正幅度擴大:
若指數持續跌破第一承接區,十日均線失守,並進一步跌破48,575至48,492點突破結構防線,較大幅度修正的證據將增加;在此條件下,48,206至48,223點可列為下一階段觀察區,並視後續量價與市場廣度,再評估約47,688點的二十日均線。
第三種情境,是多方重新取得主導權:
如果指數收復49,823點並突破49,968.92點,同時上市上漲家數增加、櫃買指數回穩、台積電ADR修復重要缺口,便不能排除第五浪延伸及重新挑戰五萬點的可能;但新高是否有效,仍須透過突破後一至兩個交易日的市場接受度確認,避免把短暫越過整數關卡誤認成真正的結構性突破。
在上述三種情境之外,接下來的事件時間表同樣重要。
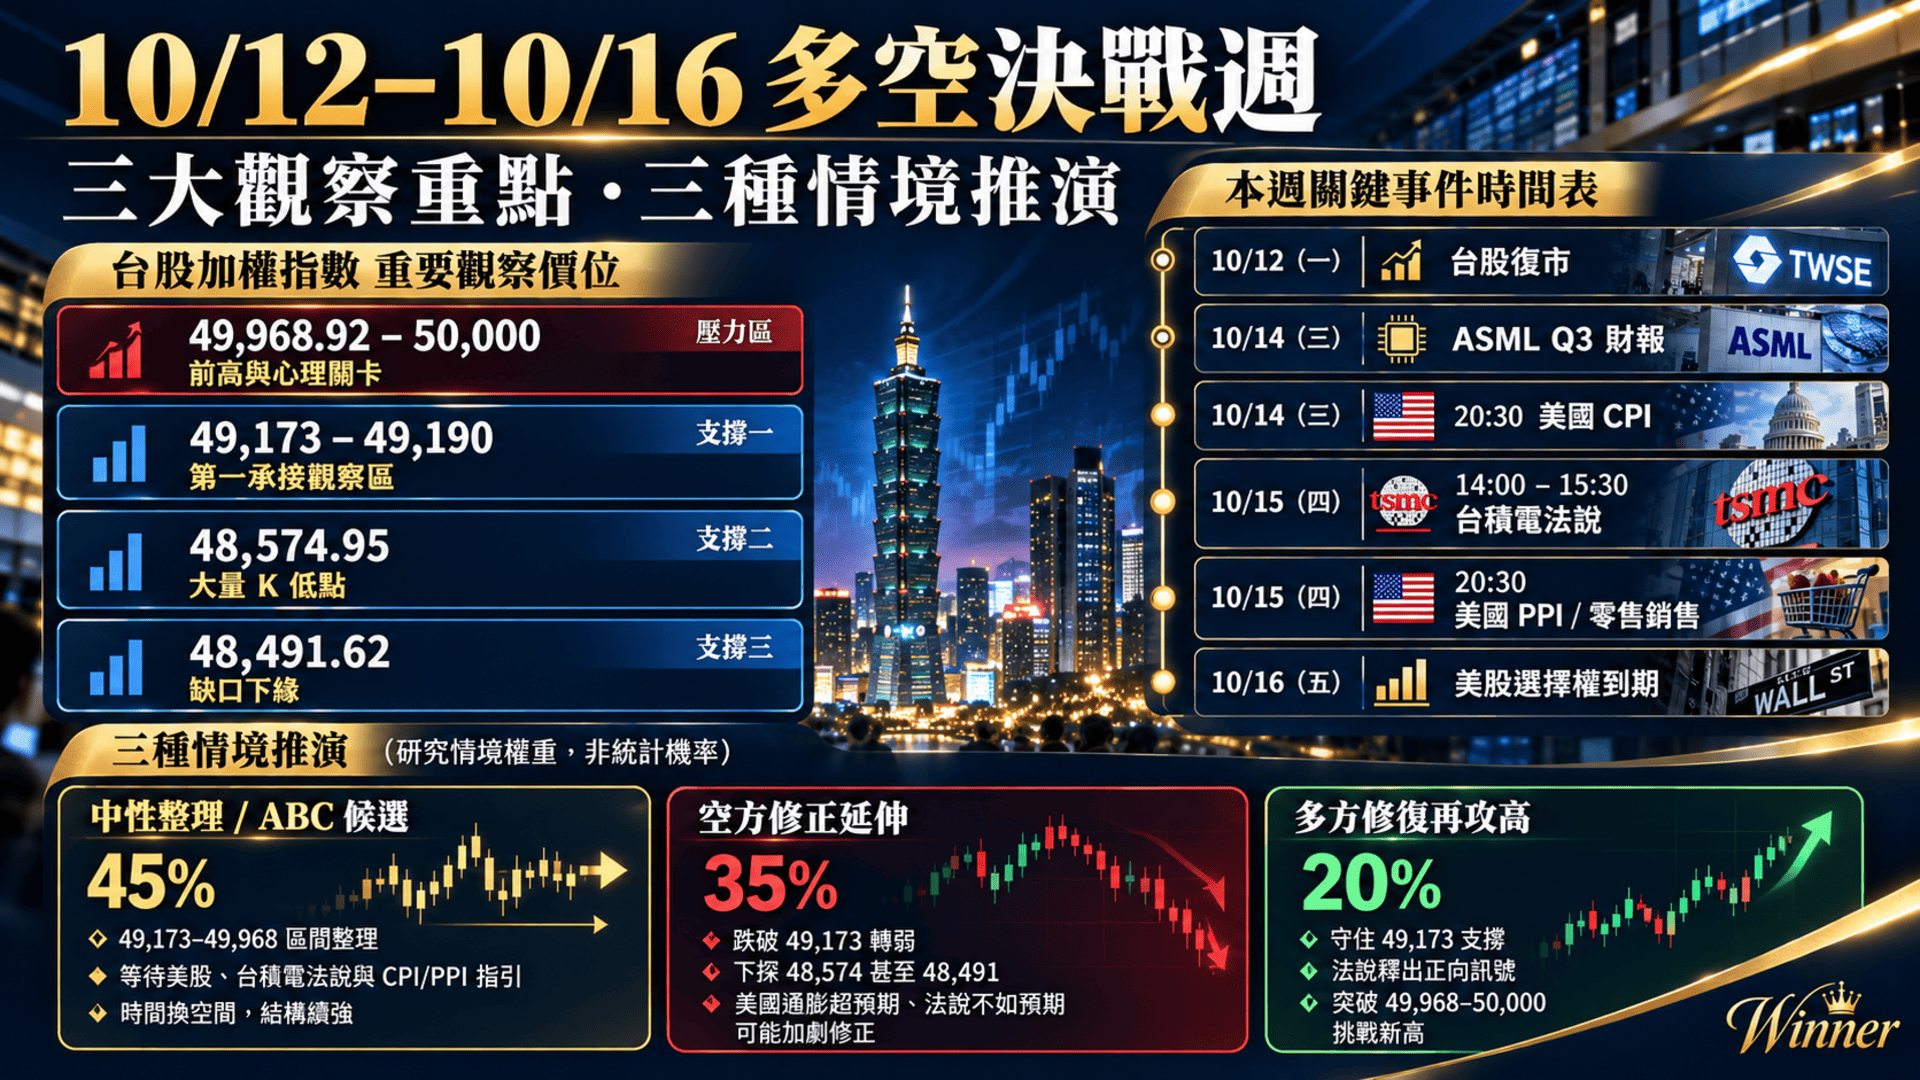
其中,以ASML財報、美國CPI與台積電法說會構成最重要的半導體評價驗證窗口。
ASML的設備訂單及展望,有助於市場重新評估先進製程投資需求;美國CPI則可能透過利率預期影響科技股估值;台積電法說會則將提供更直接的營運展望與資本支出資訊。
尤其台積電先前提供的第三季美元營收指引為446億至458億美元,毛利率指引65%至67%。雖然已公布的季度營收相當強勁,但公司最終毛利率、獲利表現及第四季指引,仍須等待10月15日正式揭露。
由於台積電法說會於台股正常交易結束後舉行,10月16日才是台灣現貨市場完整反映相關財測與展望的第一個交易日;更值得重視的是市場對消息的反應,而不是只看消息本身偏多或偏空。假如公司財測強勁、半導體股票卻仍無法收復關鍵均線,代表高估值與資金面壓力可能尚未解除。反過來說,如果通膨降溫、殖利率回落,加上企業展望獲得市場正面接受,則先前技術轉弱的情況也有機會逐步修復。
九、最後的判斷:多頭仍有防線,但上漲品質比指數點位更重要
回顧這一週,台股的多頭突破確實有價格與成交值支持,不能因為週末出現回檔,就否定整段行情;但同樣不能忽略一系列逐漸累積的警訊。
10月5日大漲逾千點,上市股票卻跌多漲少;10月6日至7日連續逼近五萬點,推升力道逐漸減弱;10月8日外資明顯轉賣,指數回測;台股休市期間,台積電ADR與費城半導體指數又進一步承受壓力。
這些現象共同指出,市場已從單純的突破階段,走向必須檢驗漲勢品質的時期。
目前證據支持的是短線防禦意識升高,而不是大級別空頭已經確認。對下週而言,49,173至49,190點能否有買盤承接,決定短線修正是否開始穩定;48,575至48,492點能否守住,則關係到前一週大量突破的結構是否繼續有效。
海外方面,台積電ADR的二十日均線及島狀反轉修復情況將是觀察半導體資金方向的重要線索;隨後的ASML財報、美國通膨數據與台積電法說會,則可能提供重新評價整個產業的催化因素。
真正成熟的多空判斷,不是猜測五萬點會不會突破,也不是提前宣告第五浪已經結束,而是讓價格、成交、市場廣度、籌碼與企業基本面彼此驗證。
指數能否再創新高固然重要,但下一段行情能否走得穩健,最終取決於市場是否重新展現更廣泛的參與,以及資金願不願意在高位持續承接;在證據還未明朗之前,保持彈性、重視風險控制,比急著替行情下最後結論更有價值。
預祝大家操作順利,賺錢發財;進而隨心所欲,心想事成!!
推薦文章連結:009816 VS. 0050 績效大比拚,結果出爐讓人跌破眼鏡大吃一驚?!
0056 第四季預估配 1.72 元:12.1% 年化配息率背後,更該看懂什麼?
先訂閱後觀看,讓您家財萬貫;
先推薦再收藏,讓您好運不斷!
⛔免責聲明:
本帳僅提供資訊與觀念,資料僅供參考,非推介買賣與鼓勵投資交易;切勿抄襲轉發。
股海茫茫,時刻變化,只針對當下標題與內文資料發表,故資訊僅供參考;投資前請自行確認與查證。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。


